
BIAYA ABSORPSI DAN BIAYA VARIABEL SERTA PENGGUNAAN PERHITUNGANNYA
BIAYA ABSORPSI DAN BIAYA VARIABEL SERTA PENGGUNAAN PERHITUNGANNYA UNTUK MENGEVALUASI MANAJEMEN
Biaya Variabel Hanya biaya manufaktur yang dibebankan dalam biaya variabel produk. Biaya manufaktur meliputi : Ø Bahan baku langsung KEGUNAAN BIAYA VARIABEL DAN BIAYA ABSORPSI Ø Tenaga kerja langsung Ø Overhead variabel Dalam biaya variable, overhead tetap dipandang habis pada akhir periode dan dibebankan secara total pada akhir pendapatan periode tersebut. Kegunaan biaya variabel adalah untuk : Ø Membebankan seluruh biaya tetap kepada perhitungan laba rugi Ø Perencanaan laba Ø Pengambilan keputusan reduksi biaya Ø Memisahkan beban menurut perilaku biaya Ø Memudahkan menyusun laba rugi tingkat unit, tingkat batch, dan tingkat produksi.
Biaya Absorpsi Perhitungan biaya absorpsi membebankan semua biaya manufaktur ke produk. Seperti : Ø Bahan baku langsung Ø Tenaga kerja langsung Ø Overhead variabel Ø Overhead tetap Jadi, menurut perhitungan biaya absorpsi, overhead tetap dipandang sebagai biaya produk, bukan biaya periode. Kegunaan biaya absorpsi adalah untuk : Ø Menyajikan perhitungan laba rugi untk pihak luar (pemegang saham, kreditur, dll) Ø Menentukan kinerja devisi pabrik, pemasaran dan administrasi. Ø Memisahkan beban untuk fungsi manajemen.
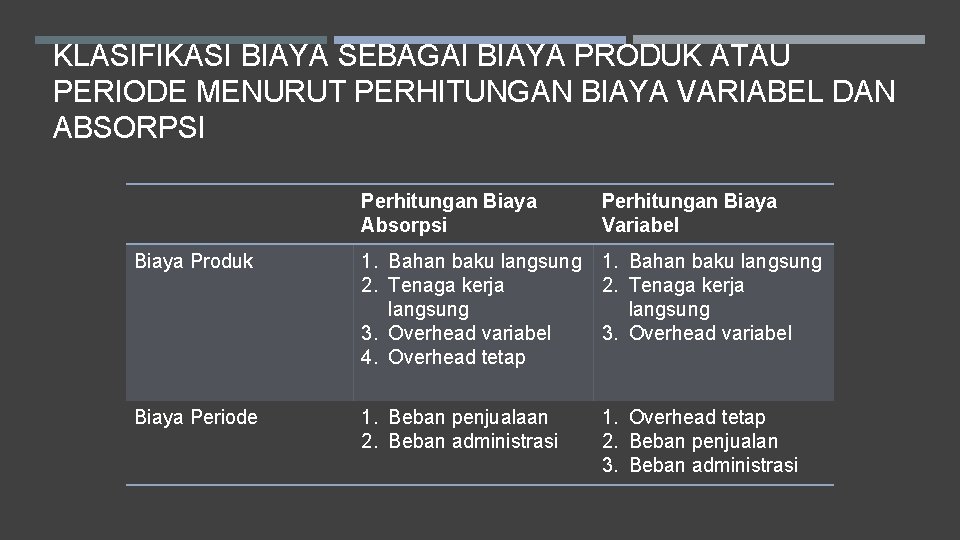
KLASIFIKASI BIAYA SEBAGAI BIAYA PRODUK ATAU PERIODE MENURUT PERHITUNGAN BIAYA VARIABEL DAN ABSORPSI Perhitungan Biaya Absorpsi Perhitungan Biaya Variabel Biaya Produk 1. Bahan baku langsung 2. Tenaga kerja langsung 3. Overhead variabel 4. Overhead tetap Biaya Periode 1. Beban penjualaan 2. Beban administrasi 1. Overhead tetap 2. Beban penjualan 3. Beban administrasi
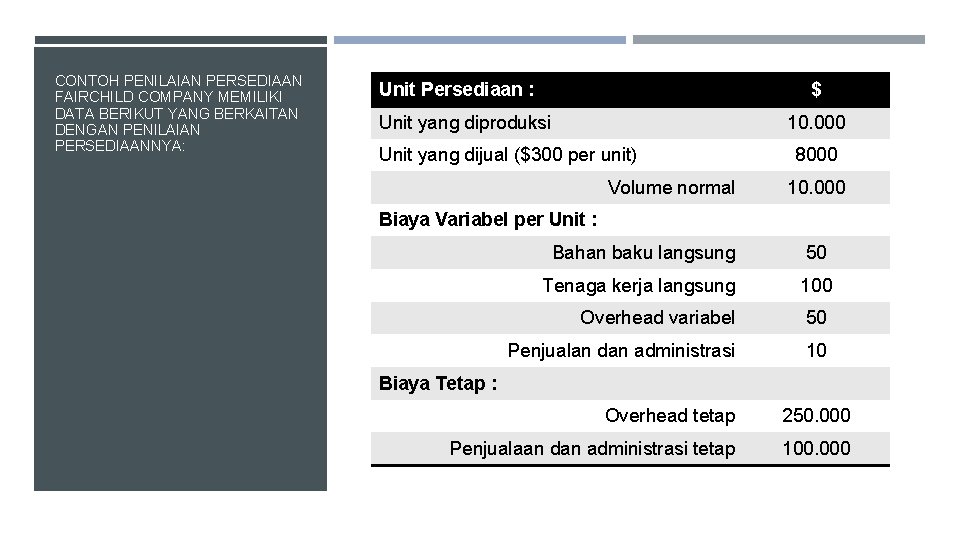
CONTOH PENILAIAN PERSEDIAAN FAIRCHILD COMPANY MEMILIKI DATA BERIKUT YANG BERKAITAN DENGAN PENILAIAN PERSEDIAANNYA: Unit Persediaan : $ Unit yang diproduksi 10. 000 Unit yang dijual ($300 per unit) Volume normal 8000 10. 000 Biaya Variabel per Unit : Bahan baku langsung 50 Tenaga kerja langsung 100 Overhead variabel 50 Penjualan dan administrasi 10 Biaya Tetap : Overhead tetap 250. 000 Penjualaan dan administrasi tetap 100. 000
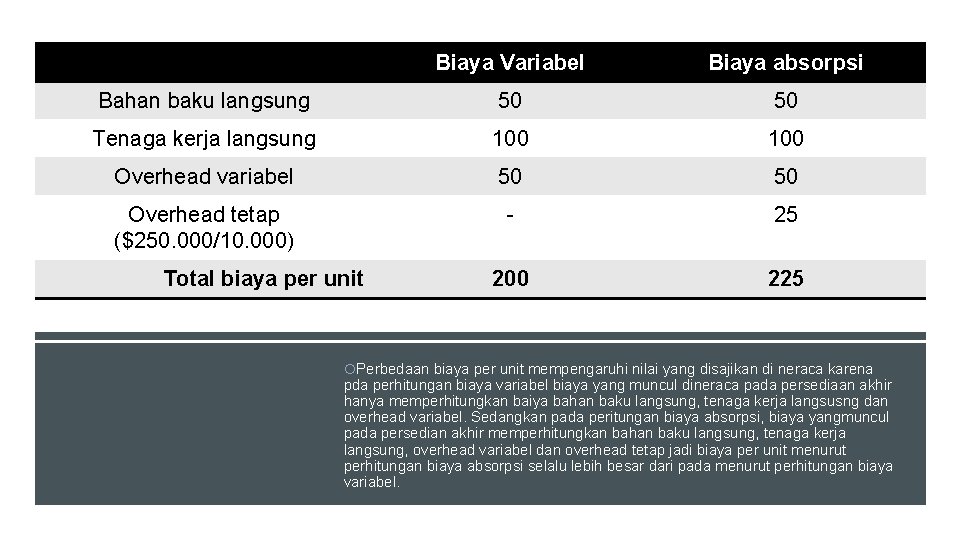
Biaya Variabel Biaya absorpsi Bahan baku langsung 50 50 Tenaga kerja langsung 100 Overhead variabel 50 50 Overhead tetap ($250. 000/10. 000) - 25 200 225 Total biaya per unit Perbedaan biaya per unit mempengaruhi nilai yang disajikan di neraca karena pda perhitungan biaya variabel biaya yang muncul dineraca pada persediaan akhir hanya memperhitungkan baiya bahan baku langsung, tenaga kerja langsusng dan overhead variabel. Sedangkan pada peritungan biaya absorpsi, biaya yangmuncul pada persedian akhir memperhitungkan bahan baku langsung, tenaga kerja langsung, overhead variabel dan overhead tetap jadi biaya per unit menurut perhitungan biaya absorpsi selalu lebih besar dari pada menurut perhitungan biaya variabel.
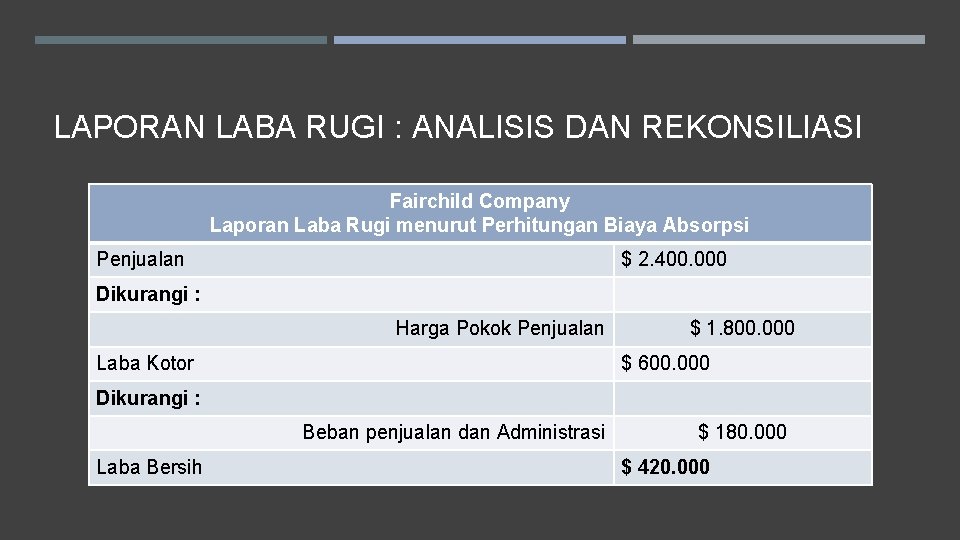
LAPORAN LABA RUGI : ANALISIS DAN REKONSILIASI Fairchild Company Laporan Laba Rugi menurut Perhitungan Biaya Absorpsi Penjualan $ 2. 400. 000 Dikurangi : Harga Pokok Penjualan Laba Kotor $ 1. 800. 000 $ 600. 000 Dikurangi : Beban penjualan dan Administrasi Laba Bersih $ 180. 000 $ 420. 000
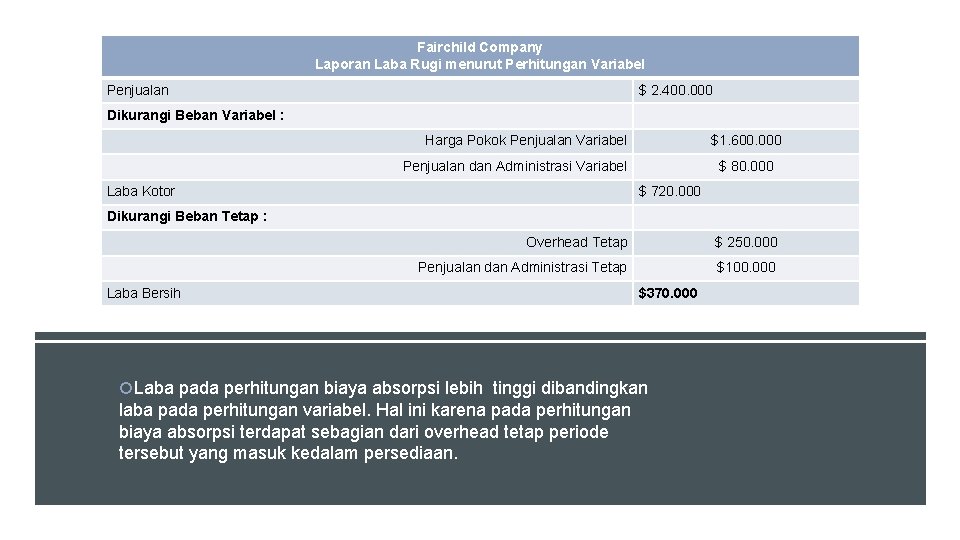
Fairchild Company Laporan Laba Rugi menurut Perhitungan Variabel Penjualan $ 2. 400. 000 Dikurangi Beban Variabel : Harga Pokok Penjualan Variabel $1. 600. 000 Penjualan dan Administrasi Variabel Laba Kotor $ 80. 000 $ 720. 000 Dikurangi Beban Tetap : Overhead Tetap $ 250. 000 dan Administrasi Tetap Click. Penjualan to add text $100. 000 Laba Bersih $370. 000 Laba pada perhitungan biaya absorpsi lebih tinggi dibandingkan laba pada perhitungan variabel. Hal ini karena pada perhitungan biaya absorpsi terdapat sebagian dari overhead tetap periode tersebut yang masuk kedalam persediaan.
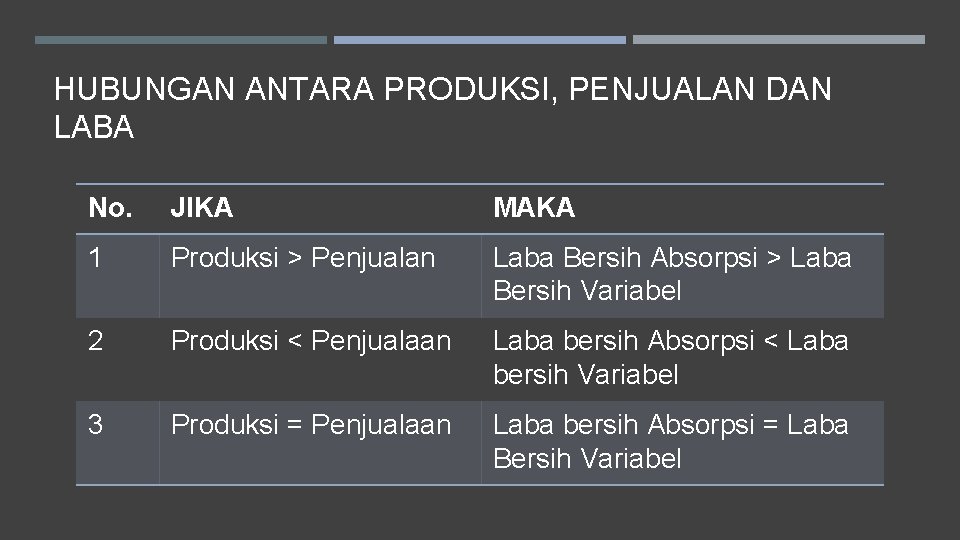
HUBUNGAN ANTARA PRODUKSI, PENJUALAN DAN LABA No. JIKA MAKA 1 Produksi > Penjualan Laba Bersih Absorpsi > Laba Bersih Variabel 2 Produksi < Penjualaan Laba bersih Absorpsi < Laba bersih Variabel 3 Produksi = Penjualaan Laba bersih Absorpsi = Laba Bersih Variabel
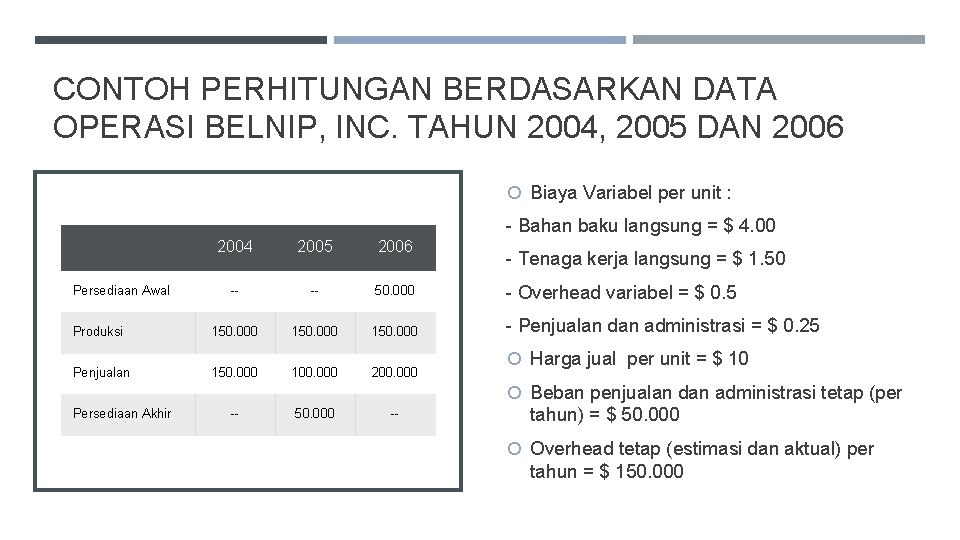
CONTOH PERHITUNGAN BERDASARKAN DATA OPERASI BELNIP, INC. TAHUN 2004, 2005 DAN 2006 Biaya Variabel per unit : - Bahan baku langsung = $ 4. 00 2004 2005 2006 -- -- 50. 000 - Overhead variabel = $ 0. 5 Produksi 150. 000 - Penjualan dan administrasi = $ 0. 25 Penjualan 150. 000 100. 000 200. 000 Persediaan Awal - Tenaga kerja langsung = $ 1. 50 Harga jual per unit = $ 10 Beban penjualan dan administrasi tetap (per Persediaan Akhir -- 50. 000 -- tahun) = $ 50. 000 Overhead tetap (estimasi dan aktual) per tahun = $ 150. 000
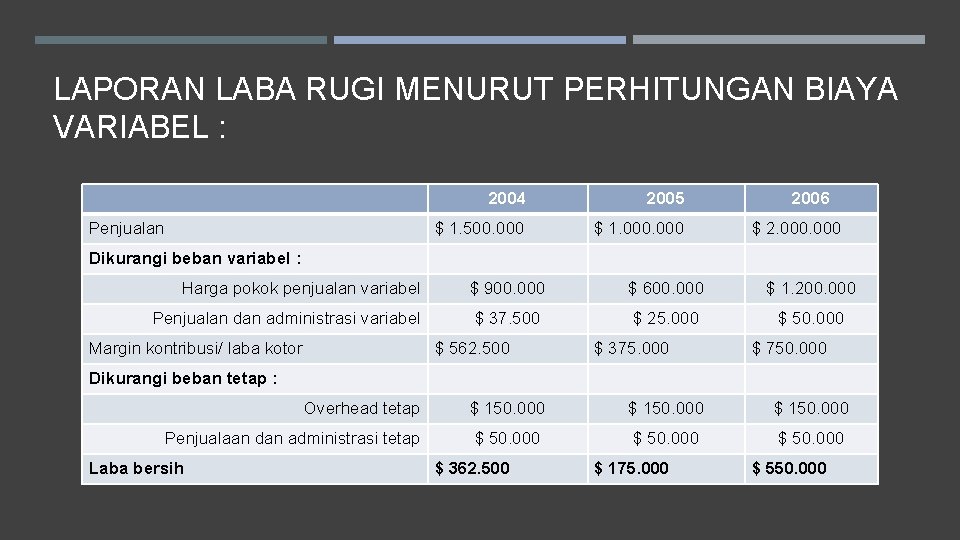
LAPORAN LABA RUGI MENURUT PERHITUNGAN BIAYA VARIABEL : Penjualan 2004 2005 $ 1. 500. 000 $ 1. 000 2006 $ 2. 000 Dikurangi beban variabel : Harga pokok penjualan variabel $ 900. 000 $ 600. 000 $ 1. 200. 000 Penjualan dan administrasi variabel $ 37. 500 $ 25. 000 $ 50. 000 Margin kontribusi/ laba kotor $ 562. 500 $ 375. 000 $ 750. 000 Dikurangi beban tetap : Overhead tetap $ 150. 000 Penjualaan dan administrasi tetap $ 50. 000 Laba bersih $ 362. 500 $ 175. 000 $ 550. 000
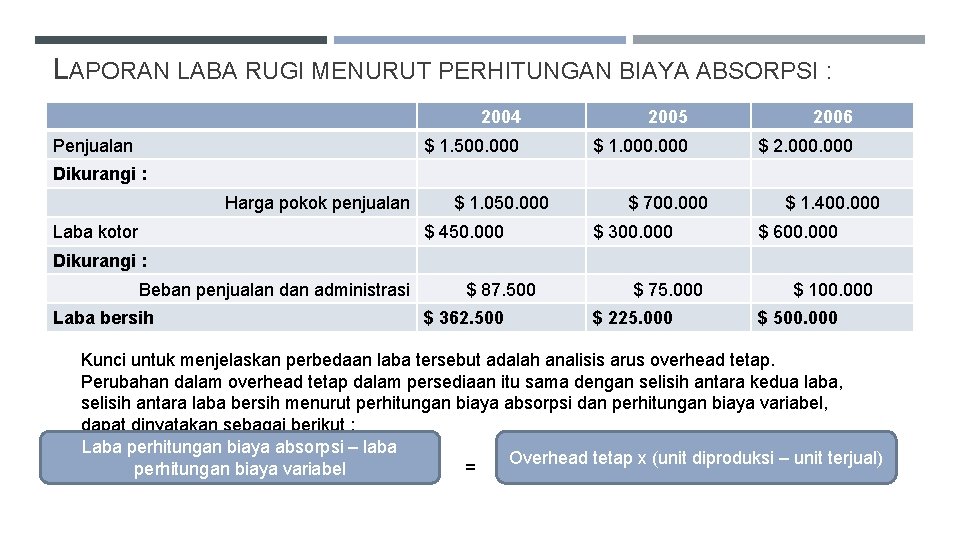
LAPORAN LABA RUGI MENURUT PERHITUNGAN BIAYA ABSORPSI : Penjualan 2004 2005 2006 $ 1. 500. 000 $ 1. 000 $ 2. 000 Dikurangi : Harga pokok penjualan Laba kotor $ 1. 050. 000 $ 450. 000 $ 700. 000 $ 300. 000 $ 1. 400. 000 $ 600. 000 Dikurangi : Beban penjualan dan administrasi Laba bersih $ 87. 500 $ 362. 500 $ 75. 000 $ 225. 000 $ 100. 000 $ 500. 000 Kunci untuk menjelaskan perbedaan laba tersebut adalah analisis arus overhead tetap. Perubahan dalam overhead tetap dalam persediaan itu sama dengan selisih antara kedua laba, selisih antara laba bersih menurut perhitungan biaya absorpsi dan perhitungan biaya variabel, dapat dinyatakan sebagai berikut : Laba perhitungan biaya absorpsi – laba Overhead tetap x (unit diproduksi – unit terjual) = perhitungan biaya variabel
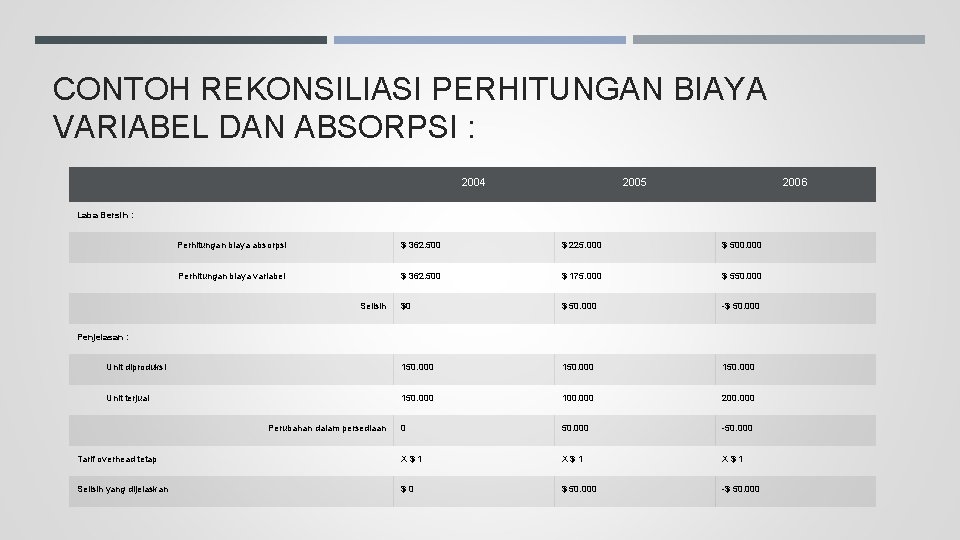
CONTOH REKONSILIASI PERHITUNGAN BIAYA VARIABEL DAN ABSORPSI : 2004 2005 2006 Laba Bersih : Perhitungan biaya absorpsi $ 362. 500 $ 225. 000 $ 500. 000 Perhitungan biaya variabel $ 362. 500 $ 175. 000 $ 550. 000 $0 $ 50. 000 -$ 50. 000 Unit diproduksi 150. 000 Unit terjual 150. 000 100. 000 200. 000 0 50. 000 -50. 000 Tarif overhead tetap X$1 X$1 Selisih yang dijelaskan $0 $ 50. 000 -$ 50. 000 Selisih Penjelasan : Perubahan dalam persediaan
PERLAKUAN OVERHEAD TETAP PADA PERHITUNGA N BIAYA ABSORPSI Menurut penghitungan biaya absorpsi, overhead tetap harus dibebankan keunit yang diproduksi. 2 Masalah : 1. Bagaimana kita mengkonversi Overhead Pabrik yang dibebankan berdasarkan jam tenaga kerja langsung atau jam mesin terhadap Overhead Pabrik yang ditetapkan untuk unit-unit yang diproduksi, Misal, Overhead Pabrik ditetapkan atas dasar jam tenaga kerja. Setiap memproduksi 1 unit, dibutuhkan 0, 25 jam tenaga kerja langsung. Tarif Overhead Pabrik tetap adalah $12/ jam tenaga kerja langsung. Maka overhead tetap/ unit adalah. . . = 0. 25 X 12 = $3
2. Apa yang dilakukan apabila overhead pabrik yang actual tidak sama dengan overhead pabrik yang dibebankan Solusinya, dengan menghitung Overhead Tetap yang ditetapkan dan membebabankan kepada unit yang diproduksi. Jika kelebihan atau kekurangan overhead yang ditetapkan tidak materil, maka akan ditutup dalam harga pokok penjualan. Jika jumlah yang ditetapkan terlalu tinggi atau rendah overhead yang ditetapkan materil, maka kelebihan atau keuntungan tersebut dialokasikan diantara barang dalam proses, barang jadi, dan harga pokok penjualan.
PERHITUNGAN BIAYA VARIABLE DAN EVALUASI KINERJA MANAJER Apabila kinerja laba diharapkan • Ketika pendapatan penjualan meningkat dari satu untuk periode ke periode berikutnya, sementara faktor lain tetap maka laba akan meningkat, mencerminkan • Ketika pendapatan penjualan meningkat dari satu kinerja periode ke periode berikutnya, sementara faktor lain manajerial, maka tetap maka laba akan menurun , manajer berhak • Ketika pendapatan penjualan meningkat dari satu periode ke periode berikutnya, sementara faktor untuk lainnya tetap maka laba tidak akan berubah mengharapkan berlakunya :
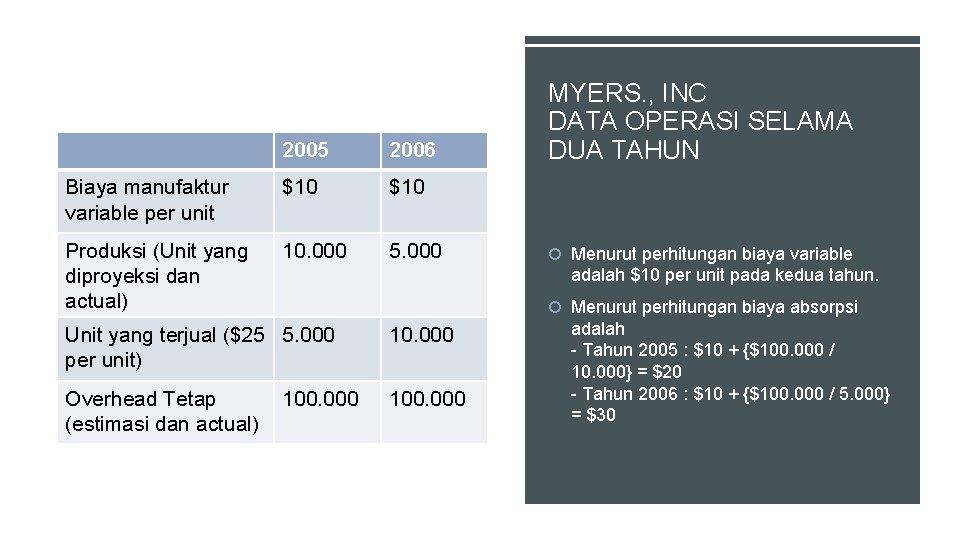
2005 2006 Biaya manufaktur variable per unit $10 Produksi (Unit yang diproyeksi dan actual) 10. 000 5. 000 MYERS. , INC DATA OPERASI SELAMA DUA TAHUN Menurut perhitungan biaya variable adalah $10 per unit pada kedua tahun. Menurut perhitungan biaya absorpsi Unit yang terjual ($25 5. 000 per unit) 10. 000 Overhead Tetap (estimasi dan actual) 100. 000 adalah - Tahun 2005 : $10 + {$100. 000 / 10. 000} = $20 - Tahun 2006 : $10 + {$100. 000 / 5. 000} = $30
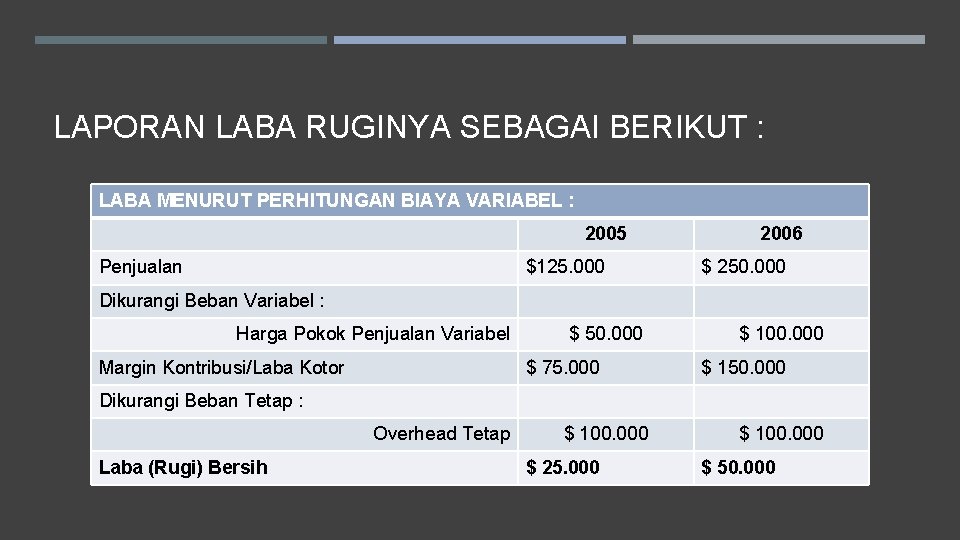
LAPORAN LABA RUGINYA SEBAGAI BERIKUT : LABA MENURUT PERHITUNGAN BIAYA VARIABEL : 2005 Penjualan $125. 000 2006 $ 250. 000 Dikurangi Beban Variabel : Harga Pokok Penjualan Variabel Margin Kontribusi/Laba Kotor $ 50. 000 $ 75. 000 $ 100. 000 $ 150. 000 Dikurangi Beban Tetap : Overhead Tetap Laba (Rugi) Bersih $ 100. 000 $ 25. 000 $ 100. 000 $ 50. 000
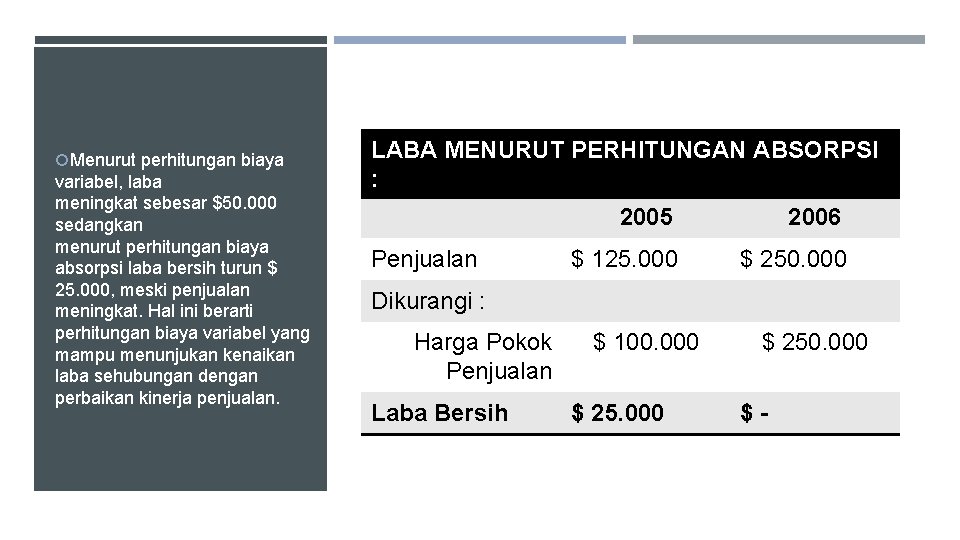
Menurut perhitungan biaya variabel, laba meningkat sebesar $50. 000 sedangkan menurut perhitungan biaya absorpsi laba bersih turun $ 25. 000, meski penjualan meningkat. Hal ini berarti perhitungan biaya variabel yang mampu menunjukan kenaikan laba sehubungan dengan perbaikan kinerja penjualan. LABA MENURUT PERHITUNGAN ABSORPSI : Penjualan 2005 2006 $ 125. 000 $ 250. 000 Dikurangi : Harga Pokok Penjualan Laba Bersih $ 100. 000 $ 250. 000 $-
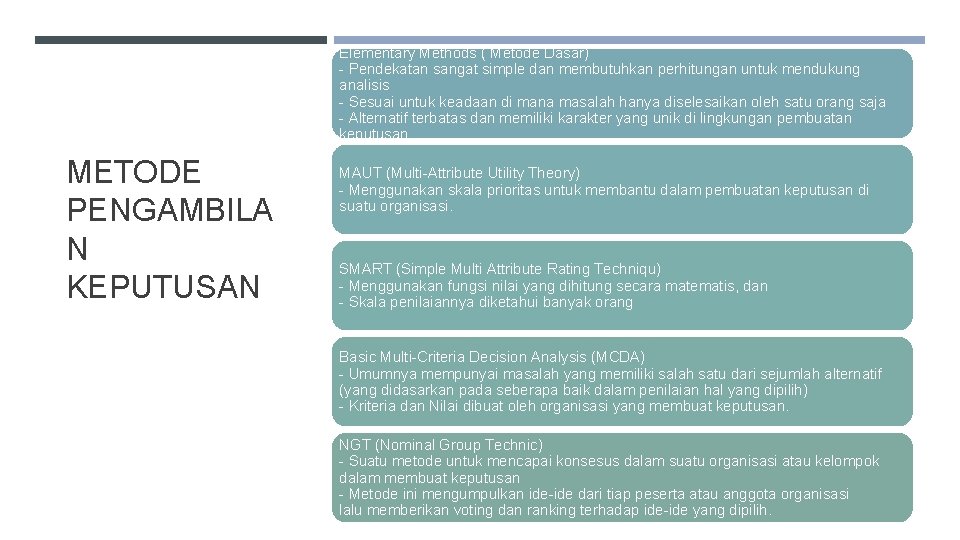
Elementary Methods ( Metode Dasar) - Pendekatan sangat simple dan membutuhkan perhitungan untuk mendukung analisis - Sesuai untuk keadaan di mana masalah hanya diselesaikan oleh satu orang saja - Alternatif terbatas dan memiliki karakter yang unik di lingkungan pembuatan keputusan METODE PENGAMBILA N KEPUTUSAN MAUT (Multi-Attribute Utility Theory) - Menggunakan skala prioritas untuk membantu dalam pembuatan keputusan di suatu organisasi. SMART (Simple Multi Attribute Rating Techniqu) - Menggunakan fungsi nilai yang dihitung secara matematis, dan - Skala penilaiannya diketahui banyak orang Basic Multi-Criteria Decision Analysis (MCDA) - Umumnya mempunyai masalah yang memiliki salah satu dari sejumlah alternatif (yang didasarkan pada seberapa baik dalam penilaian hal yang dipilih) - Kriteria dan Nilai dibuat oleh organisasi yang membuat keputusan. NGT (Nominal Group Technic) - Suatu metode untuk mencapai konsesus dalam suatu organisasi atau kelompok dalam membuat keputusan - Metode ini mengumpulkan ide-ide dari tiap peserta atau anggota organisasi lalu memberikan voting dan ranking terhadap ide-ide yang dipilih.
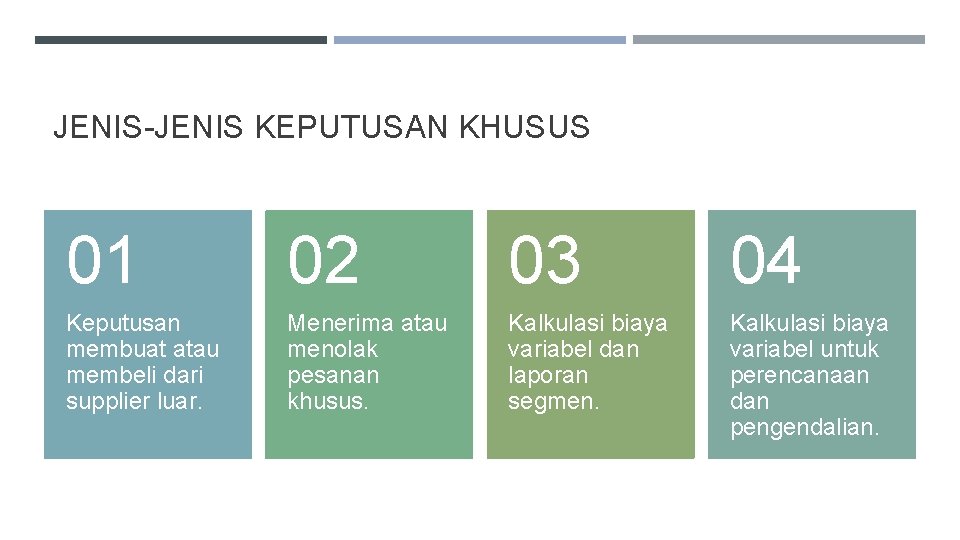
JENIS-JENIS KEPUTUSAN KHUSUS 01 02 03 04 Keputusan membuat atau membeli dari supplier luar. Menerima atau menolak pesanan khusus. Kalkulasi biaya variabel dan laporan segmen. Kalkulasi biaya variabel untuk perencanaan dan pengendalian.
1. KEPUTUSAN MEMBELI SUPLIER DARI LUAR Umumnya perusahaan manufaktur membeli bahan baku dan kemudian memprosesnya menjadi produk jadi. Tetapi adakalanya perusahaan manufaktur dihadapkan pada suatu pilihan untuk memproduksi sendiri atau membeli daru pihak lain. Pilihan membeli disebabkan karena harga beli dr perushaan lain lebih murah&kapasitas produksi perushaan sulit ditambah. Jika perushaan mengalami hal seperti ini maka perush dapat menggunakan analisi biaya diferensial sbg metode penyelesaian masalah tsb
2. MENERIMA ATAU MENOLAK KHUSUS Order khusus diterima apabila menambah laba operasi dan ditolak apabila mengurangi laba operasi. Jika harga order khusus lebih besar dari harga pokok produksi variabel maka akan menambah laba operasi, maka order khusus harus diterima. Dengan catatan bahwa biaya-baya yang lainnya tidak berubah (biaya pemasaran dan administrasi baik variabel maupun tetap).
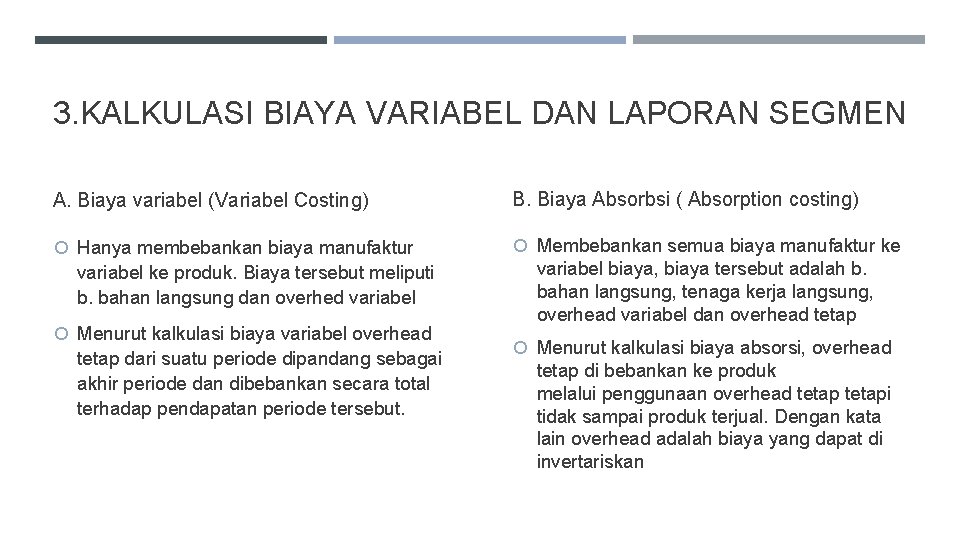
3. KALKULASI BIAYA VARIABEL DAN LAPORAN SEGMEN A. Biaya variabel (Variabel Costing) B. Biaya Absorbsi ( Absorption costing) Hanya membebankan biaya manufaktur Membebankan semua biaya manufaktur ke variabel ke produk. Biaya tersebut meliputi b. bahan langsung dan overhed variabel Menurut kalkulasi biaya variabel overhead tetap dari suatu periode dipandang sebagai akhir periode dan dibebankan secara total terhadap pendapatan periode tersebut. variabel biaya, biaya tersebut adalah b. bahan langsung, tenaga kerja langsung, overhead variabel dan overhead tetap Menurut kalkulasi biaya absorsi, overhead tetap di bebankan ke produk melalui penggunaan overhead tetapi tidak sampai produk terjual. Dengan kata lain overhead adalah biaya yang dapat di invertariskan
4. KALKULASI BIAYA VARIABEL UNTUK PERENCANAAN DAN PENGENDALIA N Biaya tetap tidak berubah apabila penjualan berubah. Sehingga perbedaan antara biaya tetap dan variabel penting untuk melakukan penilaian biaya secra akurat. Rencana keuangan nantinya akan terdiri dari tingkat aktivitas yang diharapkan dan perkiraan biaya. Sehingga rencana ini dapat digunakan untuk memonitor kinerja aktual.
- Slides: 25