
BI TP THU TIU TH C BIT 1
BÀI TẬP THUẾ TIÊU THỤ ĐẶC BIỆT 1
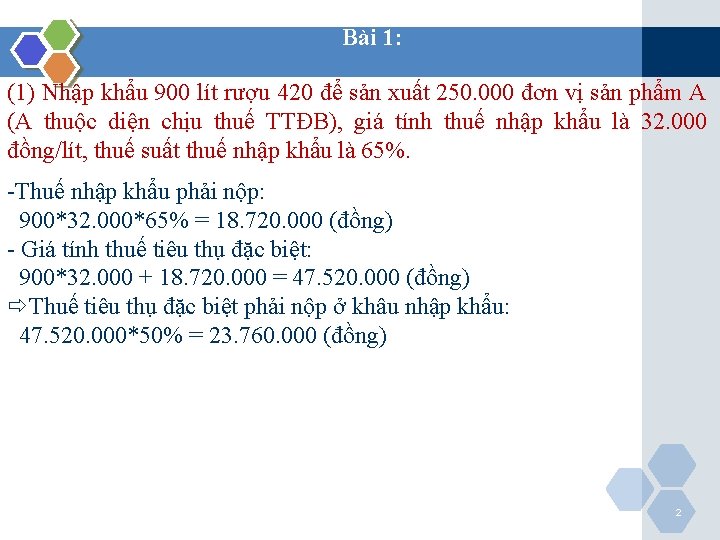
Bài 1: (1) Nhập khẩu 900 lít rượu 420 để sản xuất 250. 000 đơn vị sản phẩm A (A thuộc diện chịu thuế TTĐB), giá tính thuế nhập khẩu là 32. 000 đồng/lít, thuế suất thuế nhập khẩu là 65%. -Thuế nhập khẩu phải nộp: 900*32. 000*65% = 18. 720. 000 (đồng) - Giá tính thuế tiêu thụ đặc biệt: 900*32. 000 + 18. 720. 000 = 47. 520. 000 (đồng) ðThuế tiêu thụ đặc biệt phải nộp ở khâu nhập khẩu: 47. 520. 000*50% = 23. 760. 000 (đồng) 2
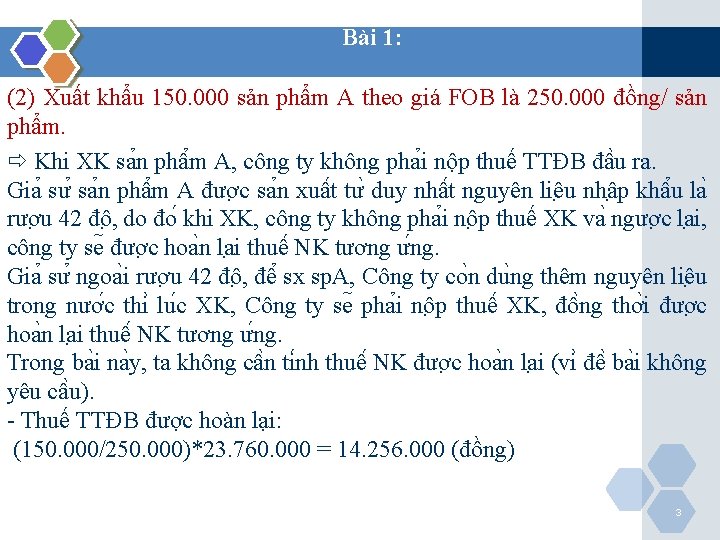
Bài 1: (2) Xuất khẩu 150. 000 sản phẩm A theo giá FOB là 250. 000 đồng/ sản phẩm. ð Khi XK sa n phâ m A, công ty không pha i nộp thuế TTĐB đâ u ra. Gia sư sa n phâ m A đươ c sa n xuâ t tư duy nhâ t nguyên liê u nhâ p khâ u la rươ u 42 đô , do đo khi XK, công ty không pha i nô p thuế XK va ngươ c la i, công ty se đươ c hoa n la i thuê NK tương ư ng. Gia sư ngoa i rươ u 42 đô , đê sx sp. A, Công ty co n du ng thêm nguyên liê u trong nươ c thi lu c XK, Công ty se pha i nô p thuê XK, đô ng thơ i đươ c hoa n la i thuê NK tương ư ng. Trong ba i na y, ta không câ n ti nh thuê NK đươ c hoa n la i (vi đê ba i không yêu câ u). - Thuế TTĐB được hoàn lại: (150. 000/250. 000)*23. 760. 000 = 14. 256. 000 (đồng) 3
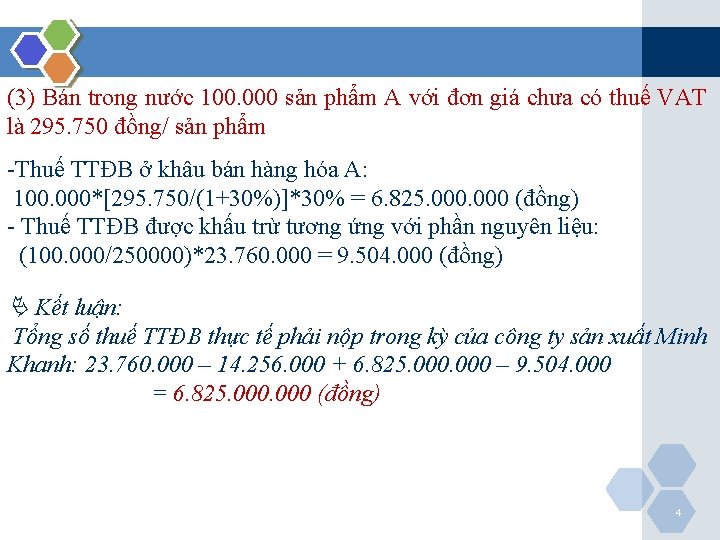
(3) Bán trong nước 100. 000 sản phẩm A với đơn giá chưa có thuế VAT là 295. 750 đồng/ sản phẩm -Thuế TTĐB ở khâu bán hàng hóa A: 100. 000*[295. 750/(1+30%)]*30% = 6. 825. 000 (đồng) - Thuế TTĐB được khấu trừ tương ứng với phần nguyên liệu: (100. 000/250000)*23. 760. 000 = 9. 504. 000 (đồng) Kết luận: Tổng số thuế TTĐB thực tế phải nộp trong kỳ của công ty sản xuất Minh Khanh: 23. 760. 000 – 14. 256. 000 + 6. 825. 000 – 9. 504. 000 = 6. 825. 000 (đồng) 4
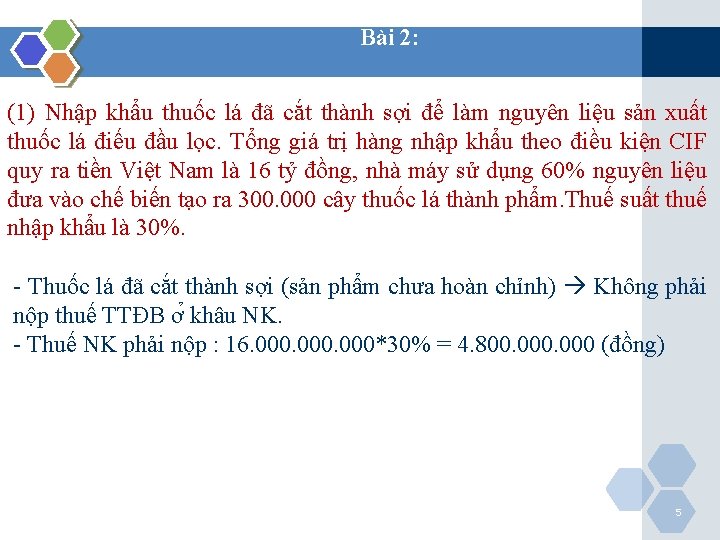
Bài 2: (1) Nhập khẩu thuốc lá đã cắt thành sợi để làm nguyên liệu sản xuất thuốc lá điếu đầu lọc. Tổng giá trị hàng nhập khẩu theo điều kiện CIF quy ra tiền Việt Nam là 16 tỷ đồng, nhà máy sử dụng 60% nguyên liệu đưa vào chế biến tạo ra 300. 000 cây thuốc lá thành phẩm. Thuế suất thuế nhập khẩu là 30%. - Thuốc lá đã cắt thành sợi (sản phẩm chưa hoàn chỉnh) Không phải nộp thuế TTĐB ơ khâu NK. - Thuế NK phải nộp : 16. 000*30% = 4. 800. 000 (đồng) 5
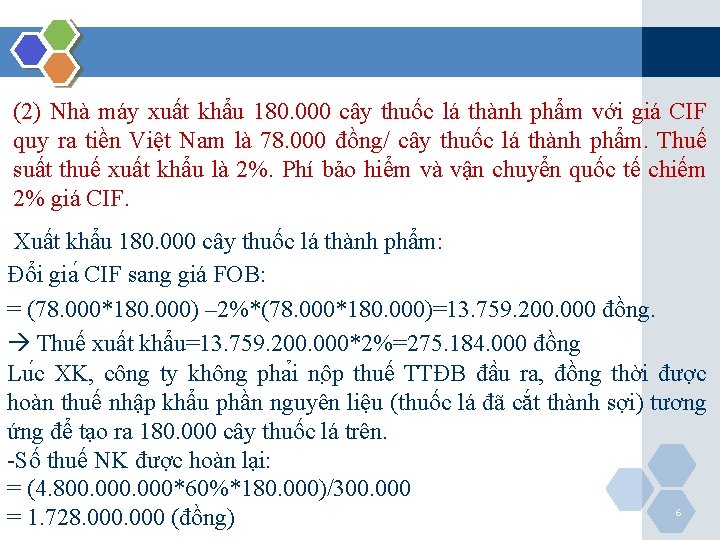
(2) Nhà máy xuất khẩu 180. 000 cây thuốc lá thành phẩm với giá CIF quy ra tiền Việt Nam là 78. 000 đồng/ cây thuốc lá thành phẩm. Thuế suất thuế xuất khẩu là 2%. Phí bảo hiểm và vận chuyển quốc tế chiếm 2% giá CIF. Xuất khẩu 180. 000 cây thuốc lá thành phẩm: Đổi gia CIF sang giá FOB: = (78. 000*180. 000) – 2%*(78. 000*180. 000)=13. 759. 200. 000 đồng. Thuế xuất khẩu=13. 759. 200. 000*2%=275. 184. 000 đồng Lu c XK, công ty không pha i nô p thuế TTĐB đâ u ra, đồng thời được hoàn thuế nhập khẩu phần nguyên liệu (thuốc lá đã cắt thành sợi) tương ứng để tạo ra 180. 000 cây thuốc lá trên. -Số thuế NK được hoàn lại: = (4. 800. 000*60%*180. 000)/300. 000 6 = 1. 728. 000 (đồng)
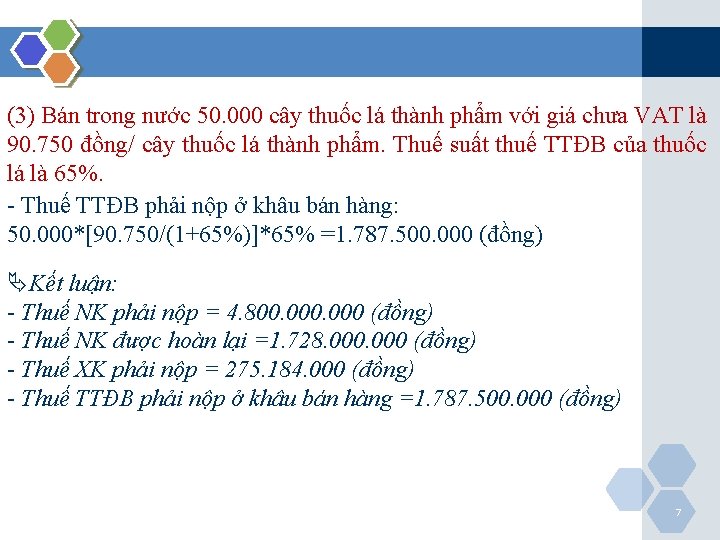
(3) Bán trong nước 50. 000 cây thuốc lá thành phẩm với giá chưa VAT là 90. 750 đồng/ cây thuốc lá thành phẩm. Thuế suất thuế TTĐB của thuốc lá là 65%. - Thuế TTĐB phải nộp ở khâu bán hàng: 50. 000*[90. 750/(1+65%)]*65% =1. 787. 500. 000 (đồng) ÄKết luận: - Thuế NK phải nộp = 4. 800. 000 (đồng) - Thuế NK được hoàn lại =1. 728. 000 (đồng) - Thuế XK phải nộp = 275. 184. 000 (đồng) - Thuế TTĐB phải nộp ở khâu bán hàng =1. 787. 500. 000 (đồng) 7
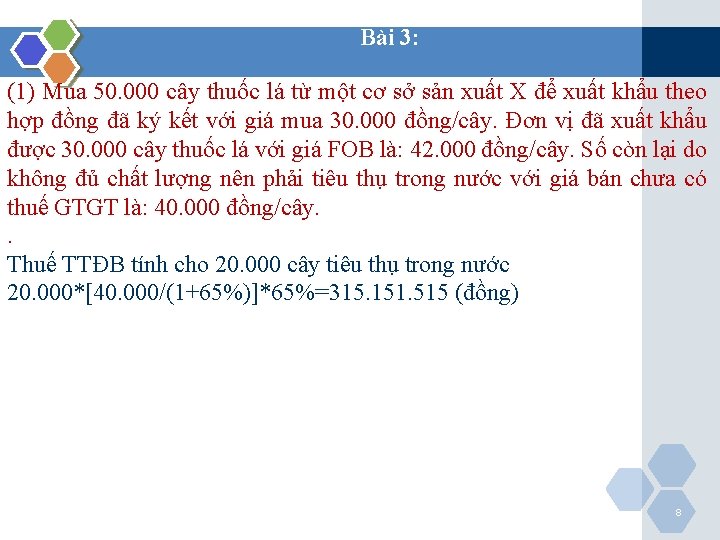
Bài 3: (1) Mua 50. 000 cây thuốc lá từ một cơ sở sản xuất X để xuất khẩu theo hợp đồng đã ký kết với giá mua 30. 000 đồng/cây. Đơn vị đã xuất khẩu được 30. 000 cây thuốc lá với giá FOB là: 42. 000 đồng/cây. Số còn lại do không đủ chất lượng nên phải tiêu thụ trong nước với giá bán chưa có thuế GTGT là: 40. 000 đồng/cây. . Thuế TTĐB tính cho 20. 000 cây tiêu thụ trong nước 20. 000*[40. 000/(1+65%)]*65%=315. 151. 515 (đồng) 8
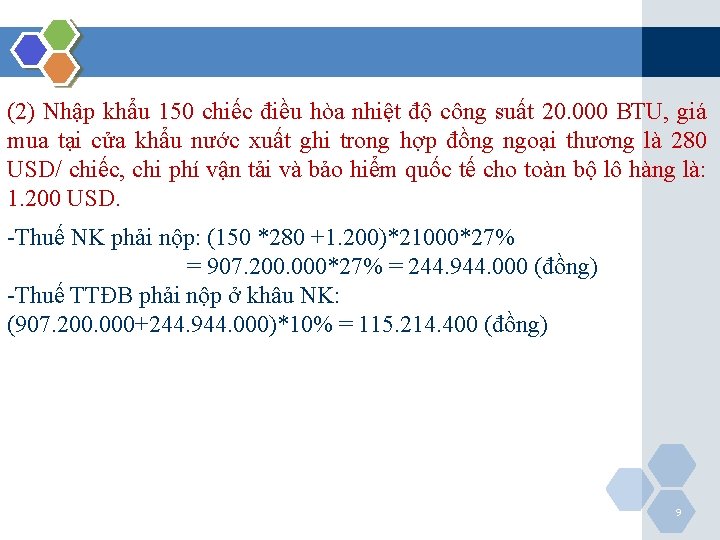
(2) Nhập khẩu 150 chiếc điều hòa nhiệt độ công suất 20. 000 BTU, giá mua tại cửa khẩu nước xuất ghi trong hợp đồng ngoại thương là 280 USD/ chiếc, chi phí vận tải và bảo hiểm quốc tế cho toàn bộ lô hàng là: 1. 200 USD. -Thuế NK phải nộp: (150 *280 +1. 200)*21000*27% = 907. 200. 000*27% = 244. 944. 000 (đồng) -Thuế TTĐB phải nộp ở khâu NK: (907. 200. 000+244. 944. 000)*10% = 115. 214. 400 (đồng) 9
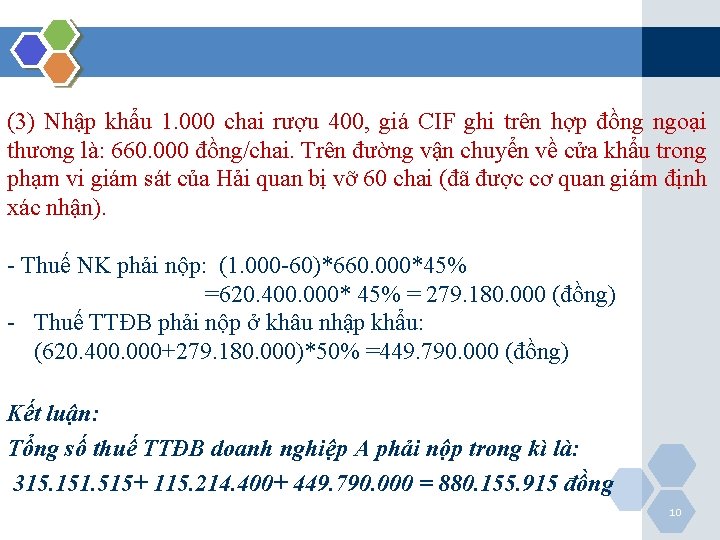
(3) Nhập khẩu 1. 000 chai rượu 400, giá CIF ghi trên hợp đồng ngoại thương là: 660. 000 đồng/chai. Trên đường vận chuyển về cửa khẩu trong phạm vi giám sát của Hải quan bị vỡ 60 chai (đã được cơ quan giám định xác nhận). - Thuế NK phải nộp: (1. 000 -60)*660. 000*45% =620. 400. 000* 45% = 279. 180. 000 (đồng) - Thuế TTĐB phải nộp ở khâu nhập khẩu: (620. 400. 000+279. 180. 000)*50% =449. 790. 000 (đồng) Kết luận: Tổng số thuế TTĐB doanh nghiệp A phải nộp trong kì là: 315. 151. 515+ 115. 214. 400+ 449. 790. 000 = 880. 155. 915 đồng 10
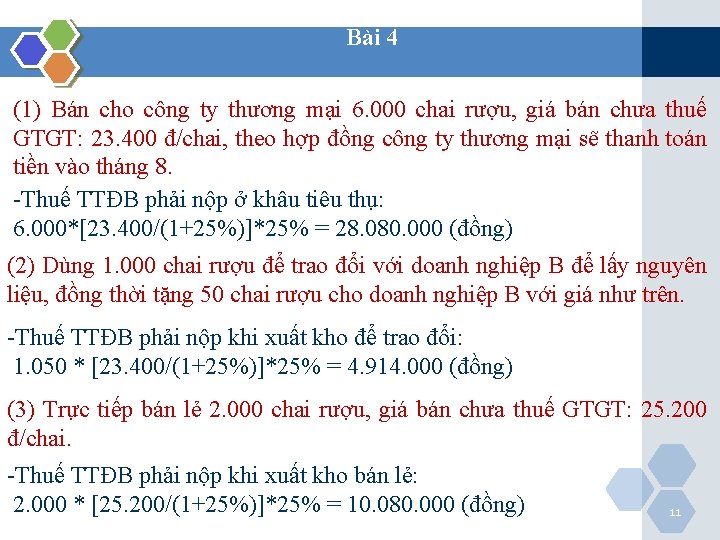
Bài 4 (1) Bán cho công ty thương mại 6. 000 chai rượu, giá bán chưa thuế GTGT: 23. 400 đ/chai, theo hợp đồng công ty thương mại sẽ thanh toán tiền vào tháng 8. -Thuế TTĐB phải nộp ở khâu tiêu thụ: 6. 000*[23. 400/(1+25%)]*25% = 28. 080. 000 (đồng) (2) Dùng 1. 000 chai rượu để trao đổi với doanh nghiệp B để lấy nguyên liệu, đồng thời tặng 50 chai rượu cho doanh nghiệp B với giá như trên. -Thuế TTĐB phải nộp khi xuất kho để trao đổi: 1. 050 * [23. 400/(1+25%)]*25% = 4. 914. 000 (đồng) (3) Trực tiếp bán lẻ 2. 000 chai rượu, giá bán chưa thuế GTGT: 25. 200 đ/chai. -Thuế TTĐB phải nộp khi xuất kho bán lẻ: 2. 000 * [25. 200/(1+25%)]*25% = 10. 080. 000 (đồng) 11
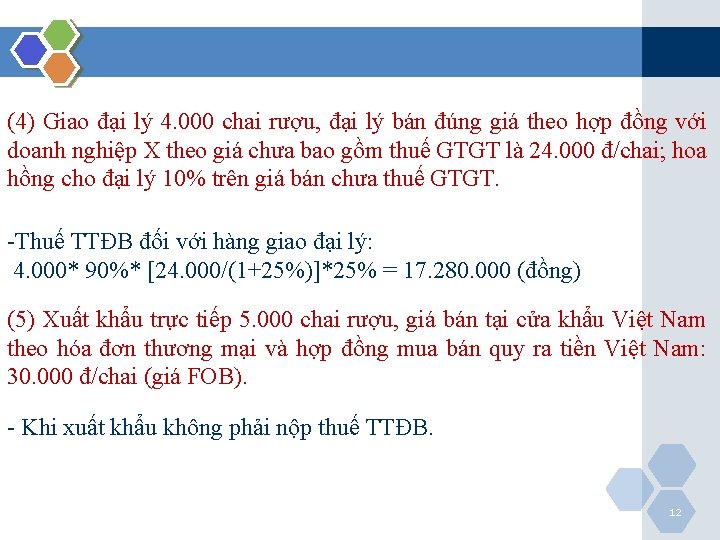
(4) Giao đại lý 4. 000 chai rượu, đại lý bán đúng giá theo hợp đồng với doanh nghiệp X theo giá chưa bao gồm thuế GTGT là 24. 000 đ/chai; hoa hồng cho đại lý 10% trên giá bán chưa thuế GTGT. -Thuế TTĐB đối với hàng giao đại lý: 4. 000* 90%* [24. 000/(1+25%)]*25% = 17. 280. 000 (đồng) (5) Xuất khẩu trực tiếp 5. 000 chai rượu, giá bán tại cửa khẩu Việt Nam theo hóa đơn thương mại và hợp đồng mua bán quy ra tiền Việt Nam: 30. 000 đ/chai (giá FOB). - Khi xuất khẩu không phải nộp thuế TTĐB. 12
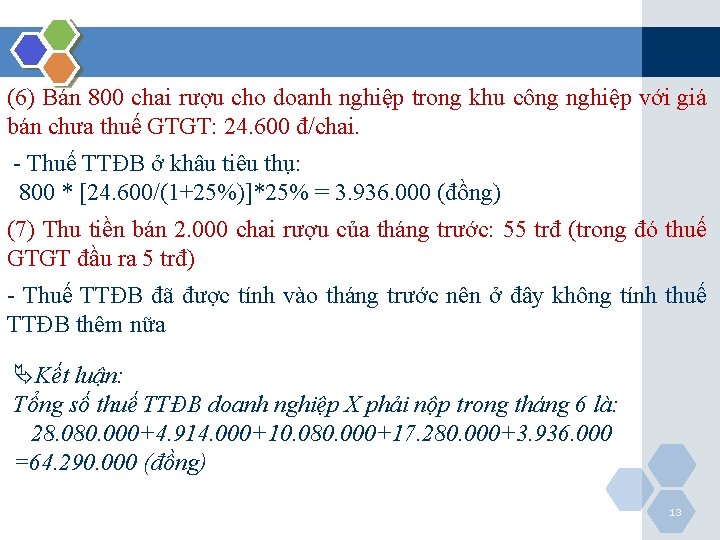
(6) Bán 800 chai rượu cho doanh nghiệp trong khu công nghiệp với giá bán chưa thuế GTGT: 24. 600 đ/chai. - Thuế TTĐB ở khâu tiêu thụ: 800 * [24. 600/(1+25%)]*25% = 3. 936. 000 (đồng) (7) Thu tiền bán 2. 000 chai rượu của tháng trước: 55 trđ (trong đó thuế GTGT đầu ra 5 trđ) - Thuế TTĐB đã được tính vào tháng trước nên ở đây không tính thuế TTĐB thêm nữa ÄKết luận: Tổng số thuế TTĐB doanh nghiệp X phải nộp trong tháng 6 là: 28. 080. 000+4. 914. 000+10. 080. 000+17. 280. 000+3. 936. 000 =64. 290. 000 (đồng) 13
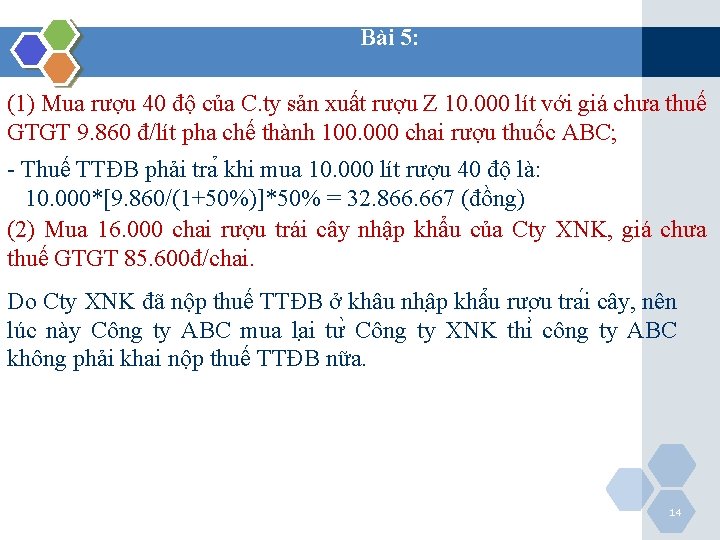
Bài 5: (1) Mua rượu 40 độ của C. ty sản xuất rượu Z 10. 000 lít với giá chưa thuế GTGT 9. 860 đ/lít pha chế thành 100. 000 chai rượu thuốc ABC; - Thuế TTĐB phải tra khi mua 10. 000 lít rượu 40 độ là: 10. 000*[9. 860/(1+50%)]*50% = 32. 866. 667 (đồng) (2) Mua 16. 000 chai rượu trái cây nhập khẩu của Cty XNK, giá chưa thuế GTGT 85. 600đ/chai. Do Cty XNK đã nộp thuế TTĐB ở khâu nhâ p khâ u rươ u tra i cây, nên lúc này Công ty ABC mua la i tư Công ty XNK thi công ty ABC không phải khai nộp thuế TTĐB nữa. 14
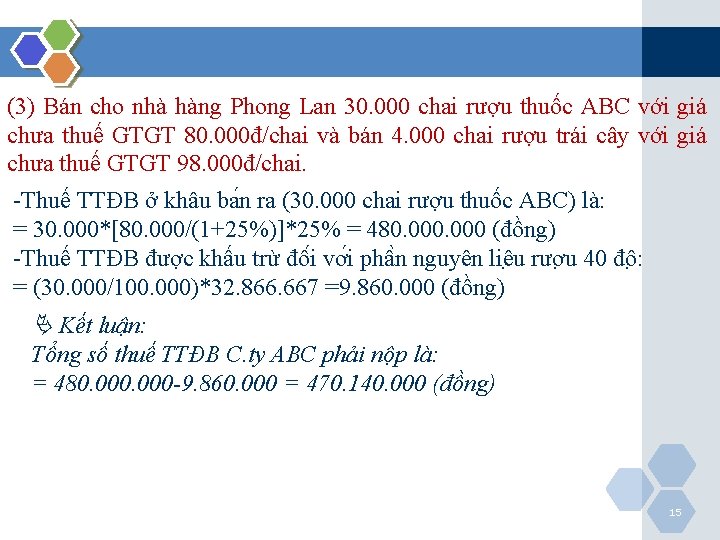
(3) Bán cho nhà hàng Phong Lan 30. 000 chai rượu thuốc ABC với giá chưa thuế GTGT 80. 000đ/chai và bán 4. 000 chai rượu trái cây với giá chưa thuế GTGT 98. 000đ/chai. -Thuế TTĐB ở khâu ba n ra (30. 000 chai rượu thuốc ABC) là: = 30. 000*[80. 000/(1+25%)]*25% = 480. 000 (đồng) -Thuế TTĐB được khấu trừ đô i vơ i phâ n nguyên liê u rươ u 40 đô : = (30. 000/100. 000)*32. 866. 667 =9. 860. 000 (đồng) Kết luận: Tổng số thuế TTĐB C. ty ABC phải nộp là: = 480. 000 -9. 860. 000 = 470. 140. 000 (đồng) 15
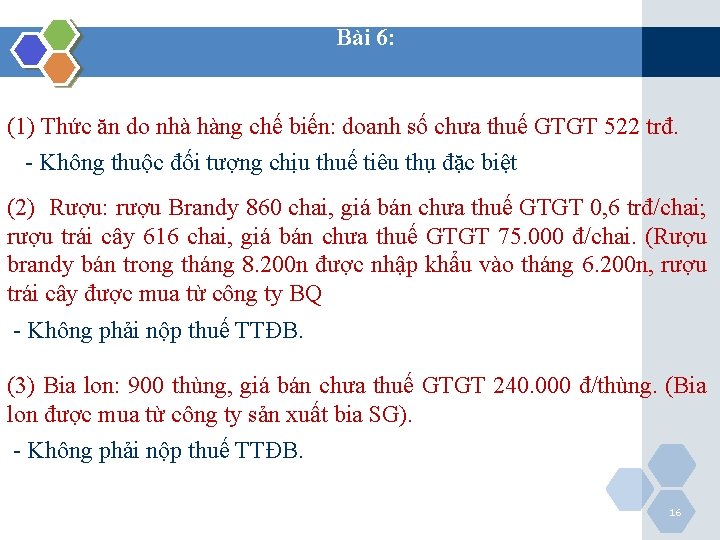
Bài 6: (1) Thức ăn do nhà hàng chế biến: doanh số chưa thuế GTGT 522 trđ. - Không thuộc đối tượng chịu thuế tiêu thụ đặc biệt (2) Rượu: rượu Brandy 860 chai, giá bán chưa thuế GTGT 0, 6 trđ/chai; rượu trái cây 616 chai, giá bán chưa thuế GTGT 75. 000 đ/chai. (Rượu brandy bán trong tháng 8. 200 n được nhập khẩu vào tháng 6. 200 n, rượu trái cây được mua từ công ty BQ - Không phải nộp thuế TTĐB. (3) Bia lon: 900 thùng, giá bán chưa thuế GTGT 240. 000 đ/thùng. (Bia lon được mua từ công ty sản xuất bia SG). - Không phải nộp thuế TTĐB. 16
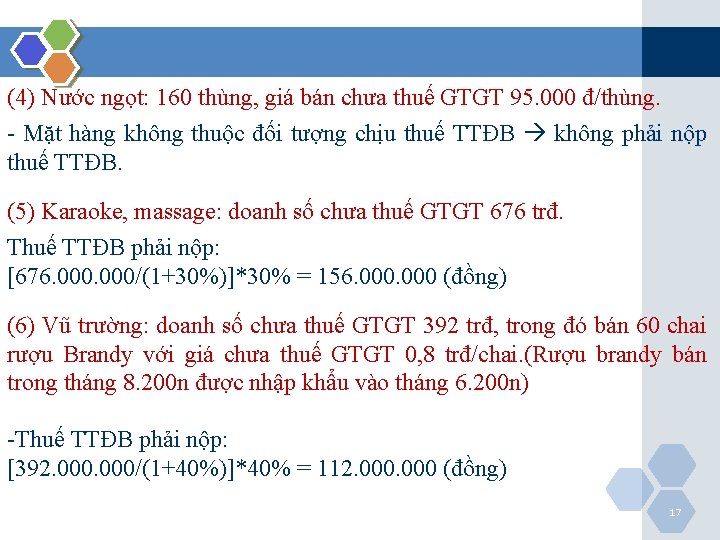
(4) Nước ngọt: 160 thùng, giá bán chưa thuế GTGT 95. 000 đ/thùng. - Mặt hàng không thuộc đối tượng chịu thuế TTĐB không phải nộp thuế TTĐB. (5) Karaoke, massage: doanh số chưa thuế GTGT 676 trđ. Thuế TTĐB phải nộp: [676. 000/(1+30%)]*30% = 156. 000 (đồng) (6) Vũ trường: doanh số chưa thuế GTGT 392 trđ, trong đó bán 60 chai rượu Brandy với giá chưa thuế GTGT 0, 8 trđ/chai. (Rượu brandy bán trong tháng 8. 200 n được nhập khẩu vào tháng 6. 200 n) -Thuế TTĐB phải nộp: [392. 000/(1+40%)]*40% = 112. 000 (đồng) 17
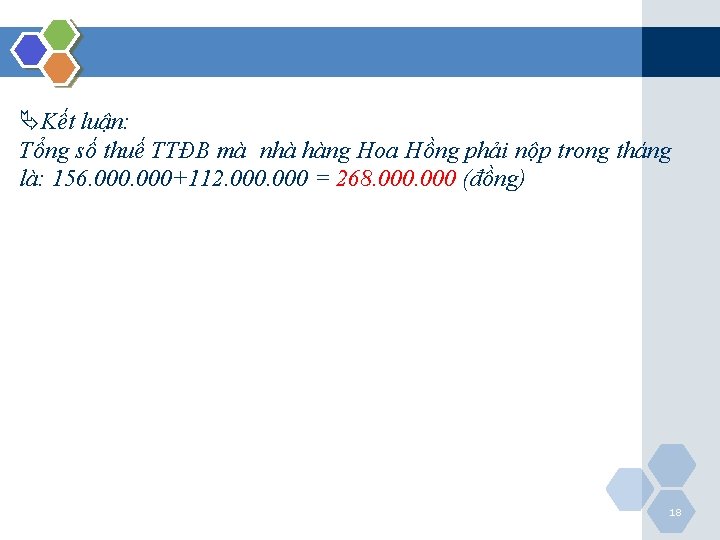
ÄKết luận: Tổng số thuế TTĐB mà nhà hàng Hoa Hồng phải nộp trong tháng là: 156. 000+112. 000 = 268. 000 (đồng) 18
- Slides: 18