
Berry Blijie ABF Kathrin Becker BZK Wo ONcongres
Berry Blijie ABF Kathrin Becker BZK Wo. ON-congres 2013 Naar en nieuwe balans in het wonen 11 april 2013
Wat gaan we doen: Wat is het Wo. ON Uitkomsten in vogelvlucht • Sessie 1 kopers en huurders Stellingen • Jan Brouwer • Gert Middelkoop Reacties uit de zaal
ds (à 3) tren 3
De 6 uitgangspunten van het Wo. ON Uitgevoerd door CBS in samenwerking met DG WB � directe link tussen beleid en statistiek Steekproefontwerp aangepast aan onze informatiebehoefte � wie, wat, waar: maatwerk voor beleidsvragen Netto respons in opdracht van BZK 40. 000 � garantie betrouwbaarheid en nauwkeurigheid resultaten Vragenlijst (CAWI CATI CAPI) � inhoud DG WB breed: meerdimensionale verbanden Verrijking met registerbestanden (GBA, Belastingdienst, ed) � hoogwaardige kwaliteit gegevens en goedkoop Gemeenten kunnen meeliften met het onderzoek � eenheid van taal tussen gemeenten en corporaties en tussen lokale partijen en het rijk • • • 4
De Module Woningmarkt Wilt u meedoen met een heel belangrijk onderzoek? X 70. 000
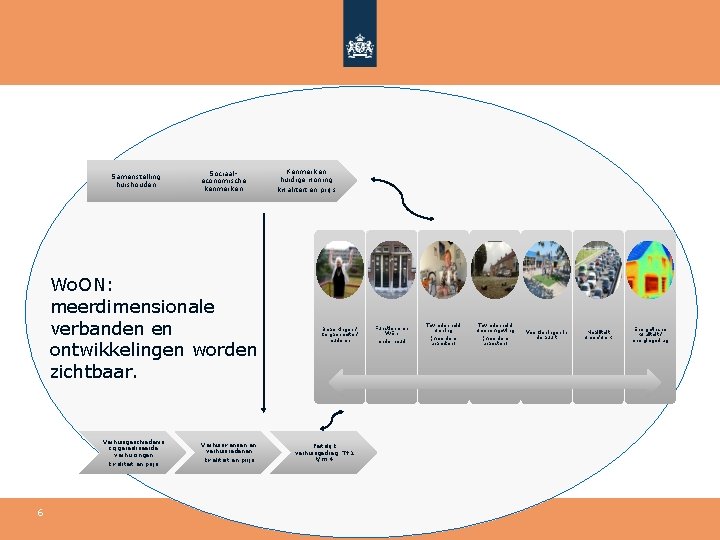
Samenstelling huishouden Sociaaleconomische kenmerken Wo. ON: meerdimensionale verbanden en ontwikkelingen worden zichtbaar. Verhuisgeschiedenis cq gerealiseerde verhuizingen kwaliteit en prijs 6 Verhuiswensen en verhuisredenen kwaliteit en prijs Kenmerken huidige woning kwaliteit en prijs Beperkingen / zorgbehoefte / ouderen Feitelijk verhuisgedrag T+1 t/m 4 Functioneren Vv. E’s onderhoud Tevredenheid woning Tevredenheid woonomgeving (meerdere aspecten) Voorzieningen in de buurt Mobiliteit woon/werk Energetische kwaliteit / energiegedrag
Iedereen kan gebruik maken van het Wo. ON! Gebruikersplatform Wo. ON
Huishoudens
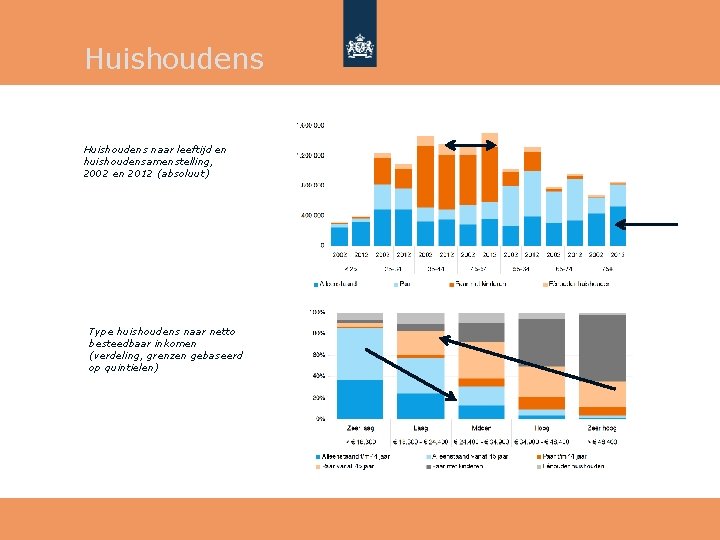
Huishoudens naar leeftijd en huishoudensamenstelling, 2002 en 2012 (absoluut) Type huishoudens naar netto besteedbaar inkomen (verdeling, grenzen gebaseerd op quintielen)
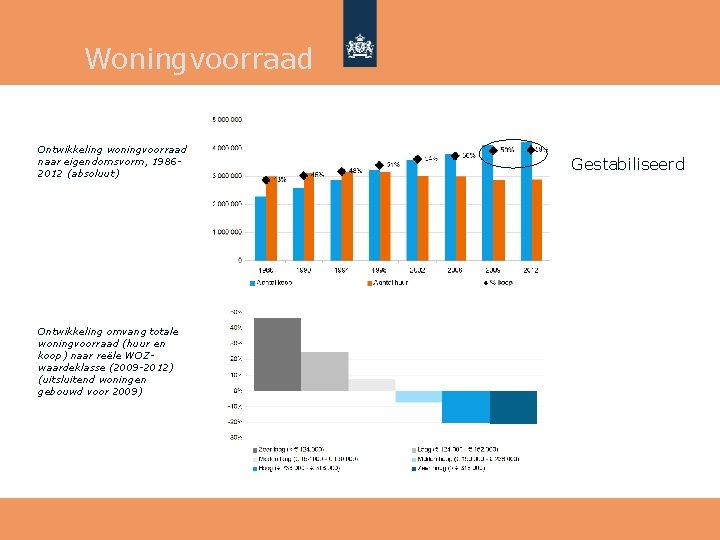
Woningvoorraad Ontwikkeling woningvoorraad naar eigendomsvorm, 19862012 (absoluut) Ontwikkeling omvang totale woningvoorraad (huur en koop) naar reële WOZwaardeklasse (2009 -2012) (uitsluitend woningen gebouwd voor 2009) Gestabiliseerd
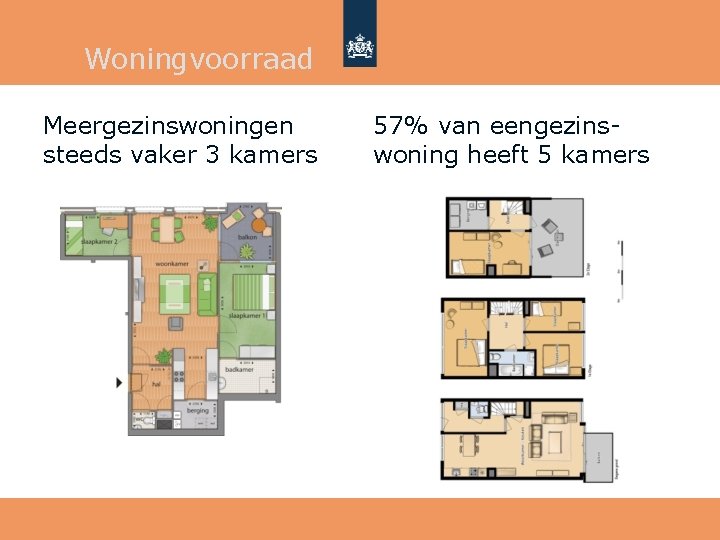
Woningvoorraad Meergezinswoningen steeds vaker 3 kamers 57% van eengezinswoning heeft 5 kamers
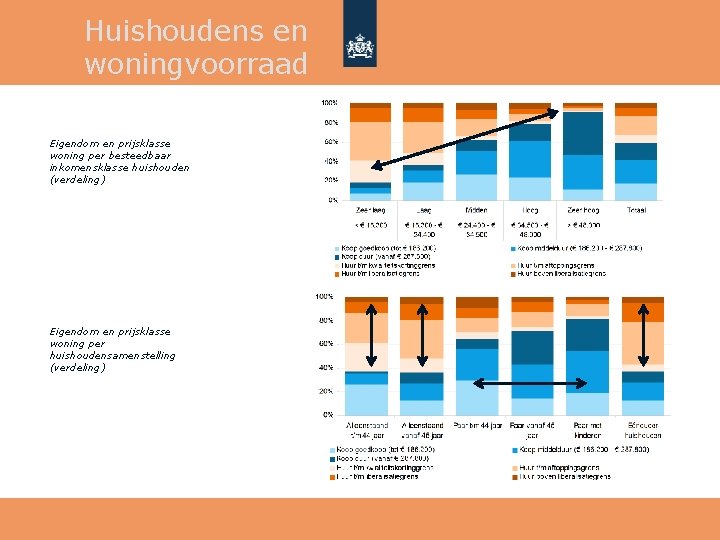
Huishoudens en woningvoorraad Eigendom en prijsklasse woning per besteedbaar inkomensklasse huishouden (verdeling) Eigendom en prijsklasse woning per huishoudensamenstelling (verdeling)
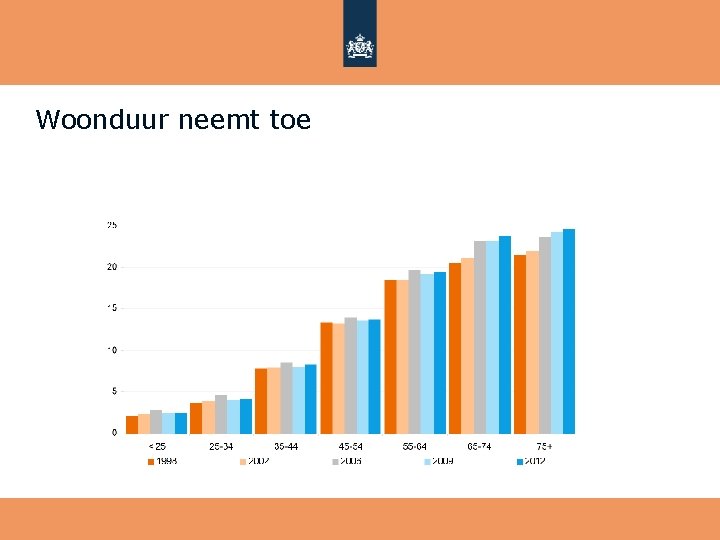
Woonduur neemt toe
Stelling: Woonduur • In 1986 woonde bijna 40 procent van de huishoudens van 65 jaar en ouder langer dan 20 jaar in hun woning. In 2012 is dat percentage gestegen naar 60%. • Waar of niet waar?
Sessie 1: Huur en Koop • Ontwikkeling prijzen Samenstelling voorraad Bewoners Woonlasten Doelgroepen huurbeleid / Risico restschuld • Blik op de toekomst • •
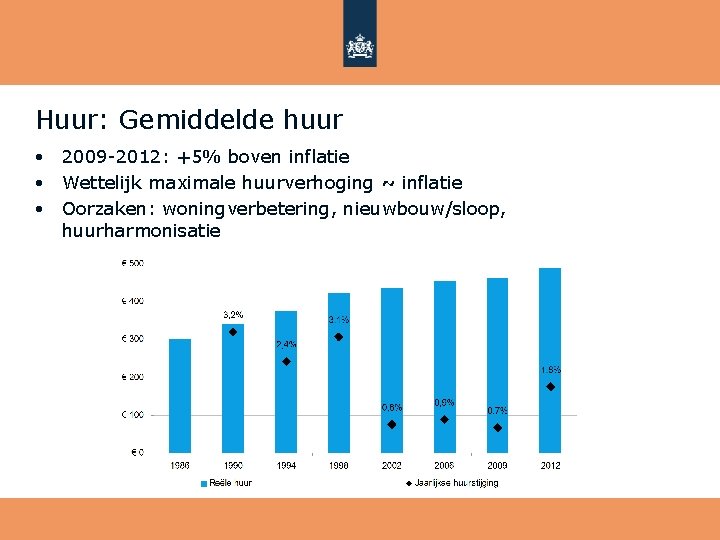
Huur: Gemiddelde huur 2009 -2012: +5% boven inflatie • Wettelijk maximale huurverhoging ~ inflatie • Oorzaken: woningverbetering, nieuwbouw/sloop, huurharmonisatie •
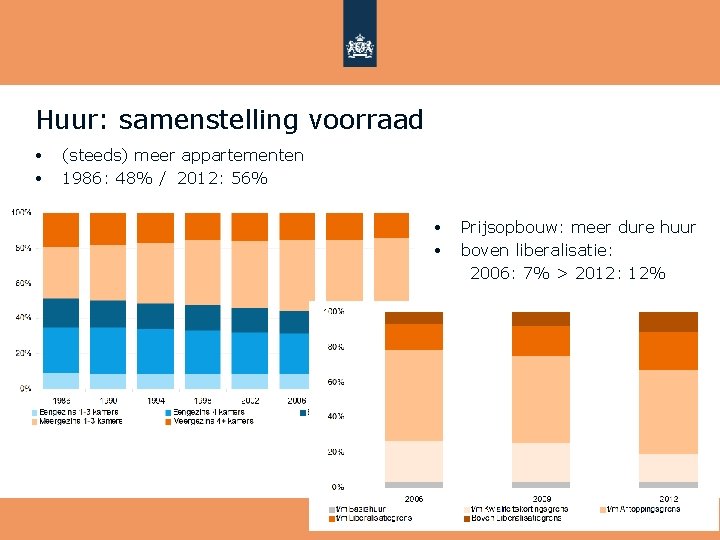
Huur: samenstelling voorraad • • (steeds) meer appartementen 1986: 48% / 2012: 56% • • Prijsopbouw: meer dure huur boven liberalisatie: 2006: 7% > 2012: 12%
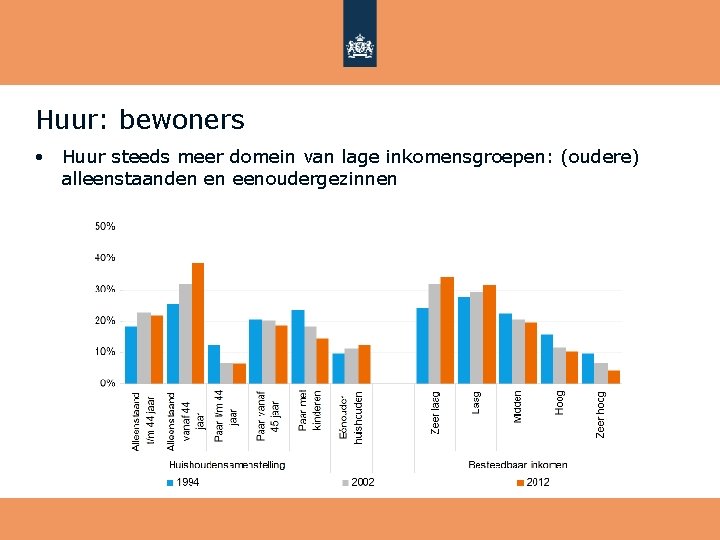
Huur: bewoners • Huur steeds meer domein van lage inkomensgroepen: (oudere) alleenstaanden en eenoudergezinnen
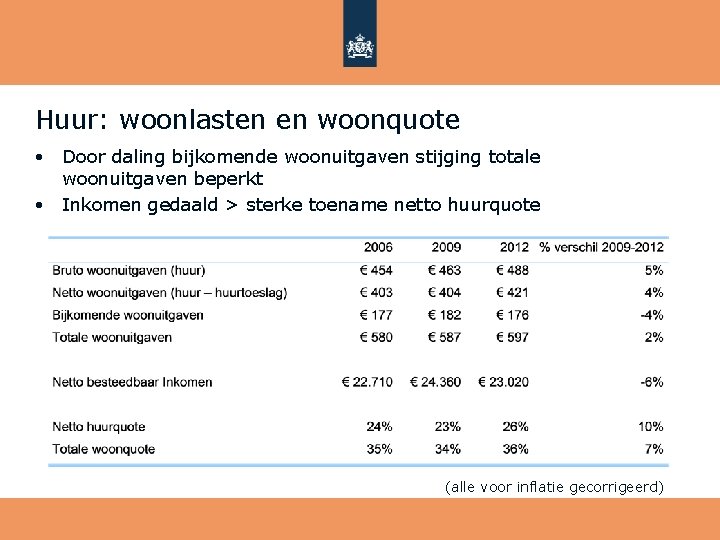
Huur: woonlasten en woonquote Door daling bijkomende woonuitgaven stijging totale woonuitgaven beperkt • Inkomen gedaald > sterke toename netto huurquote • (alle voor inflatie gecorrigeerd)
Stelling: goedkope scheefheid • Het aantal huishoudens met een inkomen hoger dan 33. 000 euro in gereguleerde huurwoningen is gestegen. • Waar of niet waar?
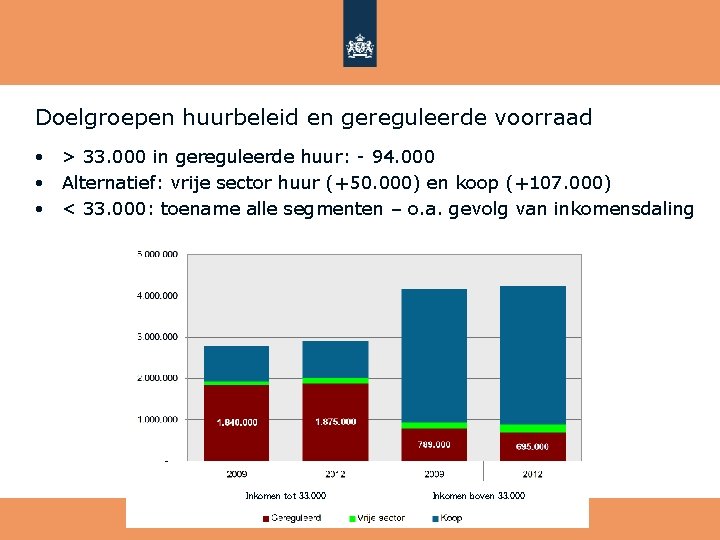
Doelgroepen huurbeleid en gereguleerde voorraad > 33. 000 in gereguleerde huur: - 94. 000 • Alternatief: vrije sector huur (+50. 000) en koop (+107. 000) • < 33. 000: toename alle segmenten – o. a. gevolg van inkomensdaling • Inkomen tot 33. 000 Inkomen boven 33. 000
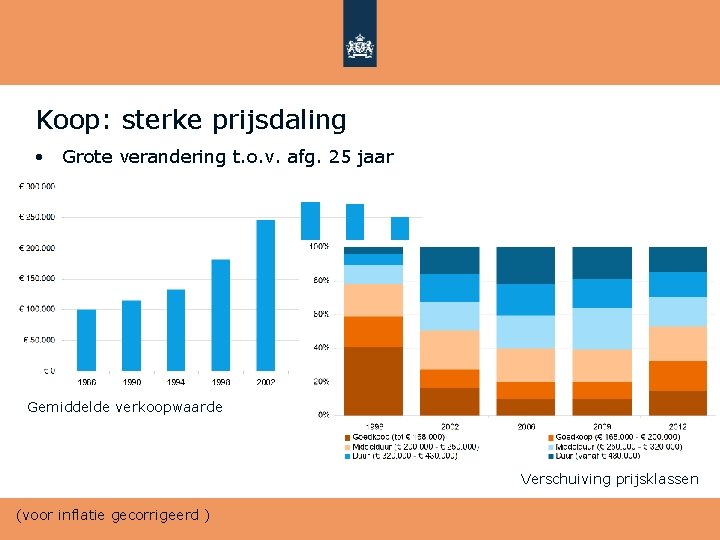
Koop: sterke prijsdaling • Grote verandering t. o. v. afg. 25 jaar Gemiddelde verkoopwaarde Verschuiving prijsklassen (voor inflatie gecorrigeerd )
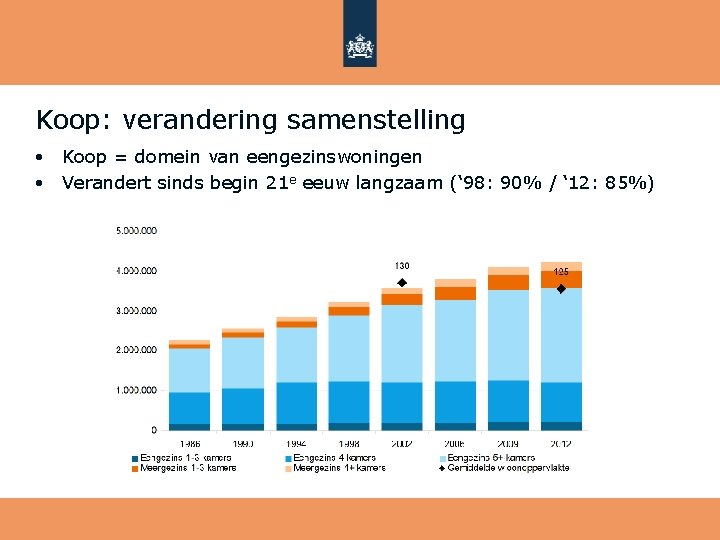
Koop: verandering samenstelling Koop = domein van eengezinswoningen • Verandert sinds begin 21 e eeuw langzaam (‘ 98: 90% / ‘ 12: 85%) •
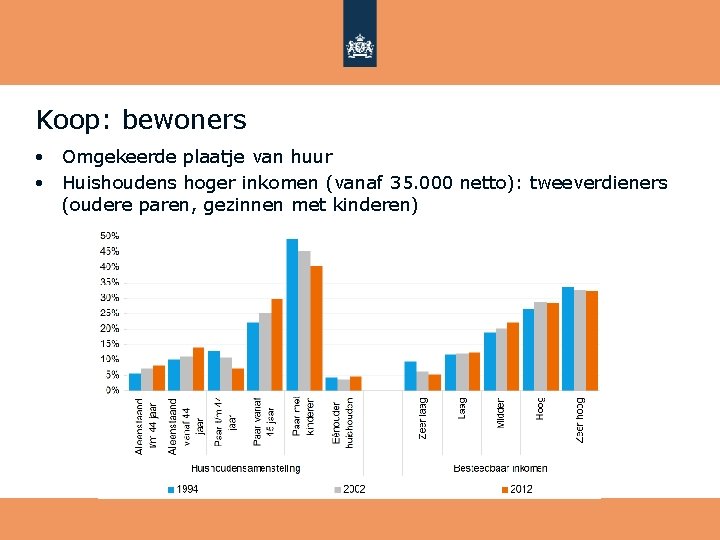
Koop: bewoners Omgekeerde plaatje van huur • Huishoudens hoger inkomen (vanaf 35. 000 netto): tweeverdieners (oudere paren, gezinnen met kinderen) •
Koop: woonlasten en woonquote Stijging netto woonuitgaven (+5%) gecorrigeerd door daling bijkomende woonuitgaven (-3%) • Daling inkomens minder groot dan bij huur (-3%), o. a. daardoor stijging quotes lager dan bij huur • (alle voor inflatie gecorrigeerd)
Stelling: Totale woonquote eigenaarbewoners • Onderscheiden naar huishoudsamenstelling en leeftijd (jonger/ouder dan 45 jaar) is de woonquote van jonge paren (<45 jaar) in een koopwoning de afgelopen 10 jaar het hardst gestegen. • Waar of niet waar?
Koop: woonquote eigenaar bewoners
Koop: (risico op) restschuld • • • Verhouding restschuld vs. woningwaarde neemt toe Nog belangrijker: aantal huishoudens met een negatieve restschuld (2012: 570. 000) Risico wanneer men (noodgedwongen) woning moet verkopen Gemiddelde verhouding schuld/waarde Verdeling klassen
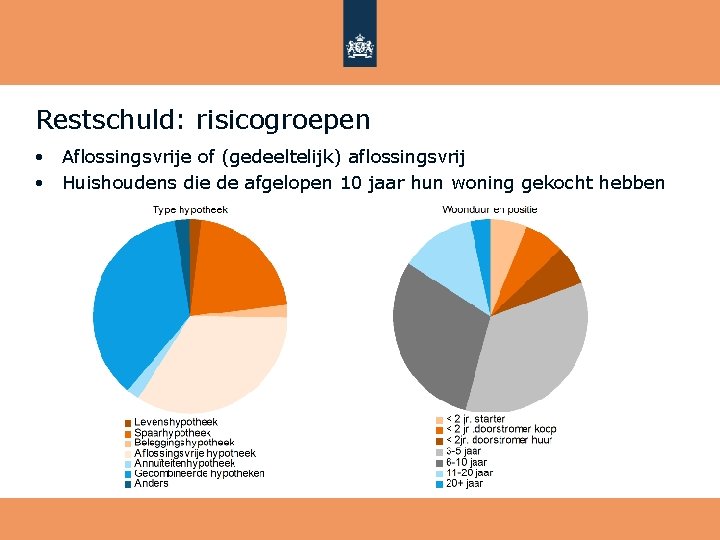
Restschuld: risicogroepen Aflossingsvrije of (gedeeltelijk) aflossingsvrij • Huishoudens die de afgelopen 10 jaar hun woning gekocht hebben •
Stelling: Risicogroepen • Het aandeel 35 - tot 55 -jarigen van alle huishoudens met een potentiële restschuld is anno 2012 minder dan 35 procent. • Waar of niet waar?
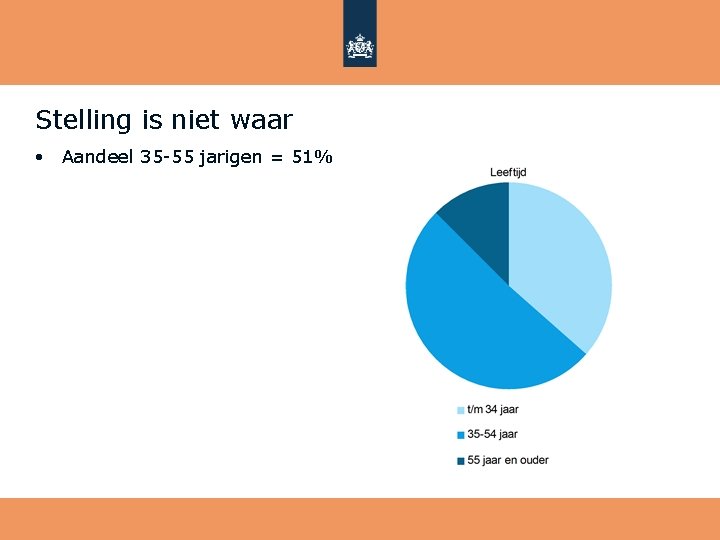
Stelling is niet waar • Aandeel 35 -55 jarigen = 51%
Blik op de toekomst Jan Brouwer (ABF Cultuur) • Gert Middelkoop (Bureau Middelkoop) •
- Slides: 33