
Belirlilik Koulu Altnda Yatrm Projeleri Deerlendirme Maliyet Karlatrma
Belirlilik Koşulu Altında Yatırım Projeleri Değerlendirme
Maliyet Karşılaştırma Yöntemi Örnek: Yeni bir ürün üretebilmek için metal işleme şirketinin özel parçalara gereksinimi vardır. Bu ürün fabrikada üretilebilir yada dışarıdan satın alma ile tedarik edilebilir. Parçaların üretimine başlayabilmek için birbirinin rakibi olan iki projeye(A ve B) yatırım yapılması gerekmektedir. Başka bir yerden satın alarak tedarik etmek de C alternatifi olarak gösterilmektedir.
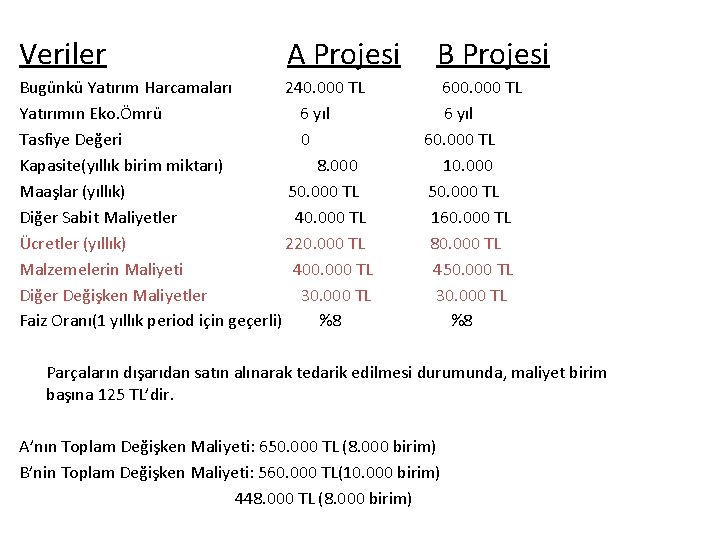
Veriler A Projesi Bugünkü Yatırım Harcamaları 240. 000 TL Yatırımın Eko. Ömrü 6 yıl Tasfiye Değeri 0 Kapasite(yıllık birim miktarı) 8. 000 Maaşlar (yıllık) 50. 000 TL Diğer Sabit Maliyetler 40. 000 TL Ücretler (yıllık) 220. 000 TL Malzemelerin Maliyeti 400. 000 TL Diğer Değişken Maliyetler 30. 000 TL Faiz Oranı(1 yıllık period için geçerli) %8 B Projesi 600. 000 TL 6 yıl 60. 000 TL 10. 000 50. 000 TL 160. 000 TL 80. 000 TL 450. 000 TL 30. 000 TL %8 Parçaların dışarıdan satın alınarak tedarik edilmesi durumunda, maliyet birim başına 125 TL’dir. A’nın Toplam Değişken Maliyeti: 650. 000 TL (8. 000 birim) B’nin Toplam Değişken Maliyeti: 560. 000 TL(10. 000 birim) 448. 000 TL (8. 000 birim)
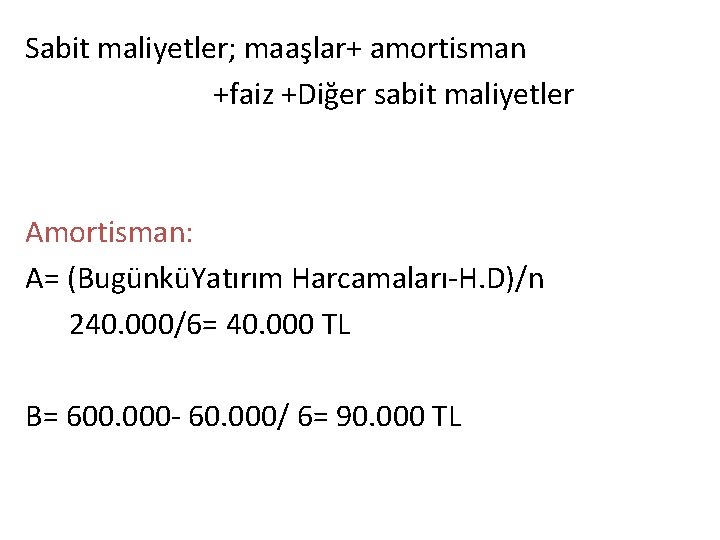
Sabit maliyetler; maaşlar+ amortisman +faiz +Diğer sabit maliyetler Amortisman: A= (BugünküYatırım Harcamaları-H. D)/n 240. 000/6= 40. 000 TL B= 600. 000 - 60. 000/ 6= 90. 000 TL
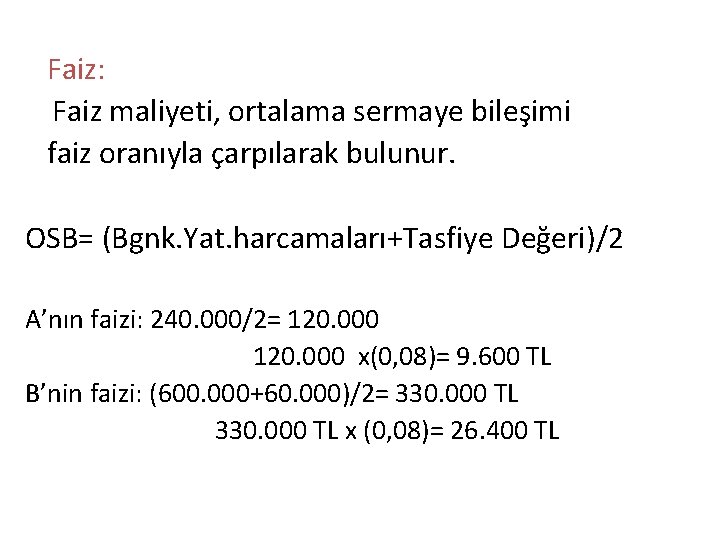
Faiz: Faiz maliyeti, ortalama sermaye bileşimi faiz oranıyla çarpılarak bulunur. OSB= (Bgnk. Yat. harcamaları+Tasfiye Değeri)/2 A’nın faizi: 240. 000/2= 120. 000 x(0, 08)= 9. 600 TL B’nin faizi: (600. 000+60. 000)/2= 330. 000 TL x (0, 08)= 26. 400 TL
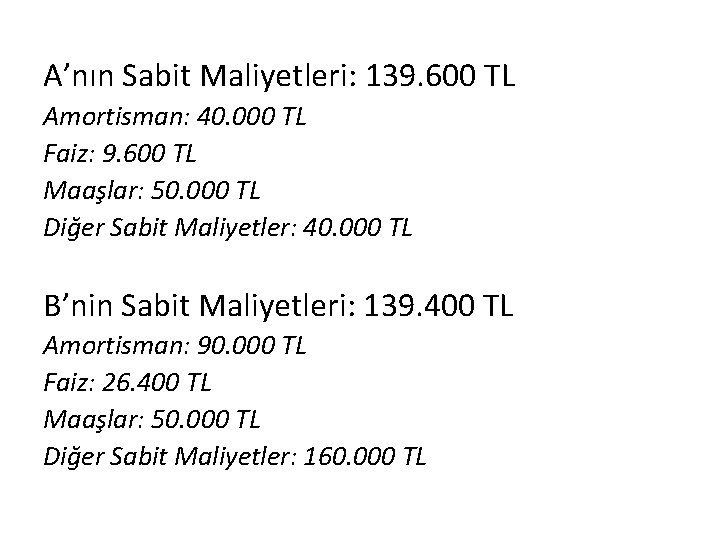
A’nın Sabit Maliyetleri: 139. 600 TL Amortisman: 40. 000 TL Faiz: 9. 600 TL Maaşlar: 50. 000 TL Diğer Sabit Maliyetler: 40. 000 TL B’nin Sabit Maliyetleri: 139. 400 TL Amortisman: 90. 000 TL Faiz: 26. 400 TL Maaşlar: 50. 000 TL Diğer Sabit Maliyetler: 160. 000 TL
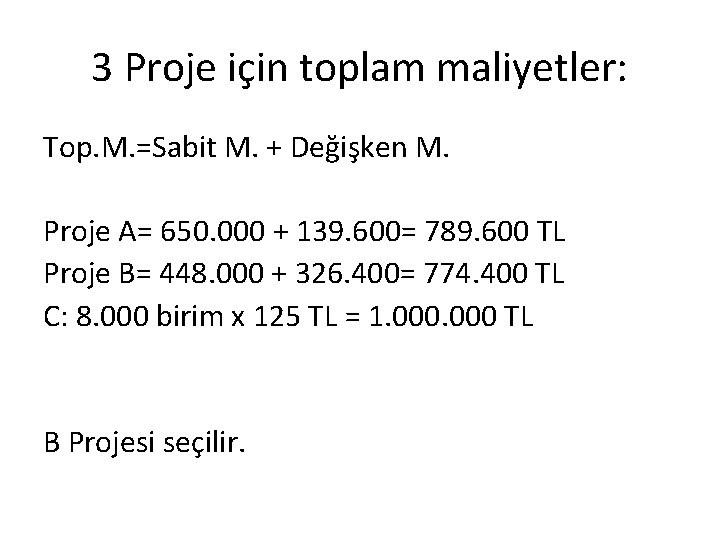
3 Proje için toplam maliyetler: Top. M. =Sabit M. + Değişken M. Proje A= 650. 000 + 139. 600= 789. 600 TL Proje B= 448. 000 + 326. 400= 774. 400 TL C: 8. 000 birim x 125 TL = 1. 000 TL B Projesi seçilir.
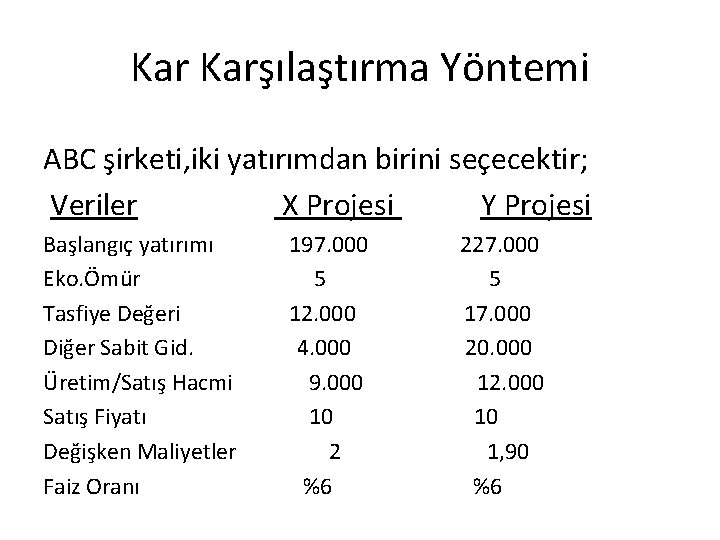
Kar Karşılaştırma Yöntemi ABC şirketi, iki yatırımdan birini seçecektir; Veriler X Projesi Y Projesi Başlangıç yatırımı Eko. Ömür Tasfiye Değeri Diğer Sabit Gid. Üretim/Satış Hacmi Satış Fiyatı Değişken Maliyetler Faiz Oranı 197. 000 5 12. 000 4. 000 9. 000 10 2 %6 227. 000 5 17. 000 20. 000 12. 000 10 1, 90 %6
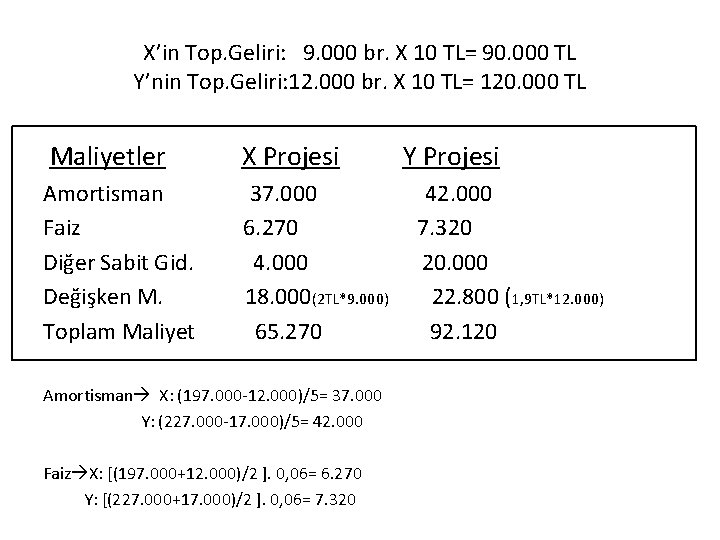
X’in Top. Geliri: 9. 000 br. X 10 TL= 90. 000 TL Y’nin Top. Geliri: 12. 000 br. X 10 TL= 120. 000 TL Maliyetler X Projesi Amortisman Faiz Diğer Sabit Gid. Değişken M. Toplam Maliyet 37. 000 6. 270 4. 000 18. 000(2 TL*9. 000) 65. 270 Amortisman X: (197. 000 -12. 000)/5= 37. 000 Y: (227. 000 -17. 000)/5= 42. 000 Faiz X: [(197. 000+12. 000)/2 ]. 0, 06= 6. 270 Y: [(227. 000+17. 000)/2 ]. 0, 06= 7. 320 Y Projesi 42. 000 7. 320 20. 000 22. 800 (1, 9 TL*12. 000) 92. 120
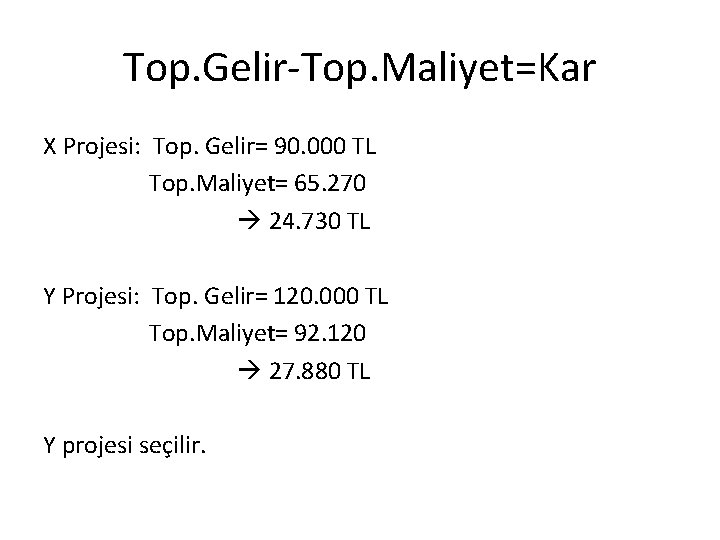
Top. Gelir-Top. Maliyet=Kar X Projesi: Top. Gelir= 90. 000 TL Top. Maliyet= 65. 270 24. 730 TL Y Projesi: Top. Gelir= 120. 000 TL Top. Maliyet= 92. 120 27. 880 TL Y projesi seçilir.
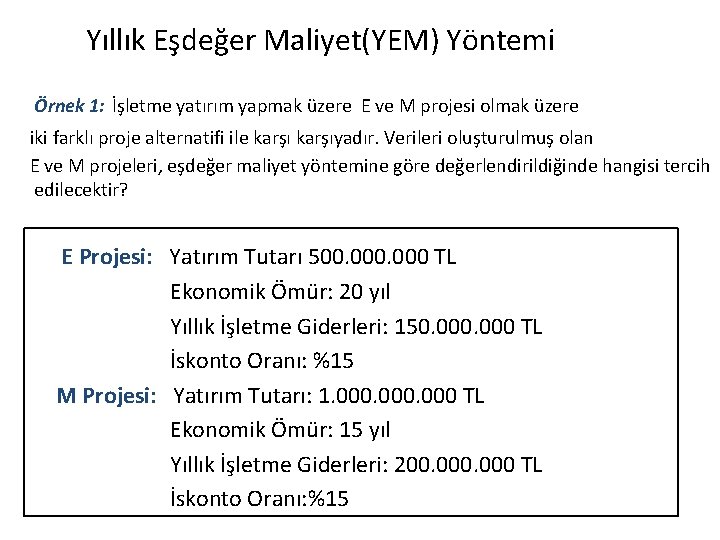
Yıllık Eşdeğer Maliyet(YEM) Yöntemi Örnek 1: İşletme yatırım yapmak üzere E ve M projesi olmak üzere iki farklı proje alternatifi ile karşıyadır. Verileri oluşturulmuş olan E ve M projeleri, eşdeğer maliyet yöntemine göre değerlendirildiğinde hangisi tercih edilecektir? E Projesi: Yatırım Tutarı 500. 000 TL Ekonomik Ömür: 20 yıl Yıllık İşletme Giderleri: 150. 000 TL İskonto Oranı: %15 M Projesi: Yatırım Tutarı: 1. 000 TL Ekonomik Ömür: 15 yıl Yıllık İşletme Giderleri: 200. 000 TL İskonto Oranı: %15
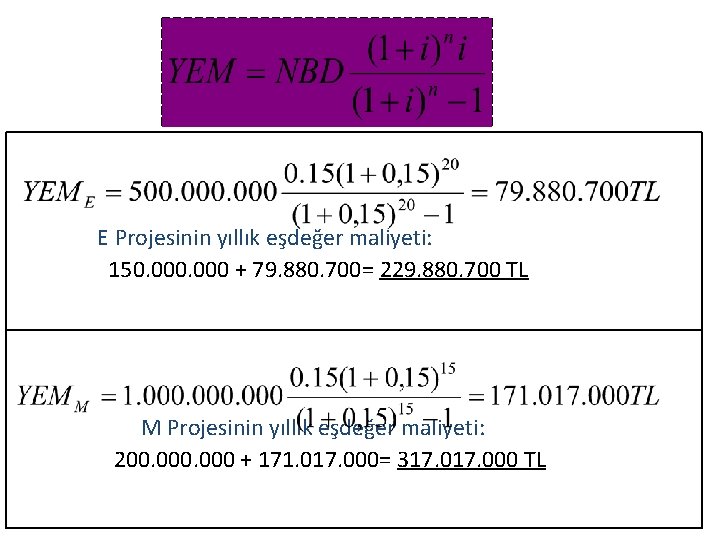
E Projesinin yıllık eşdeğer maliyeti: 150. 000 + 79. 880. 700= 229. 880. 700 TL M Projesinin yıllık eşdeğer maliyeti: 200. 000 + 171. 017. 000= 317. 000 TL
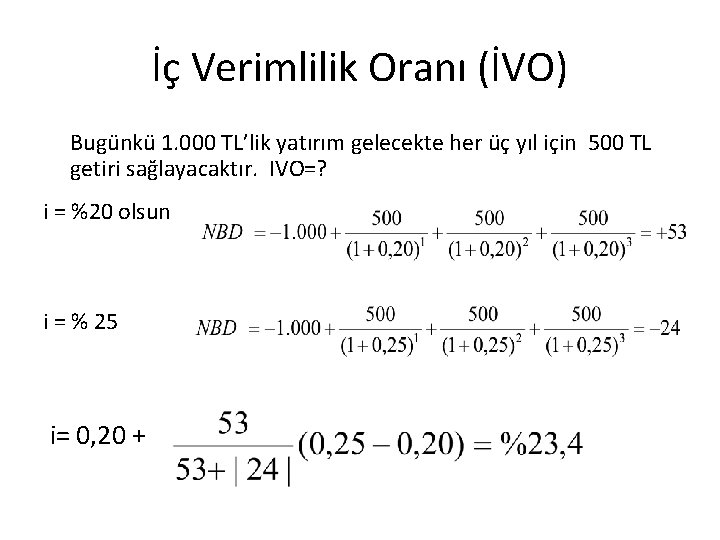
İç Verimlilik Oranı (İVO) Bugünkü 1. 000 TL’lik yatırım gelecekte her üç yıl için 500 TL getiri sağlayacaktır. IVO=? i = %20 olsun i = % 25 i= 0, 20 +
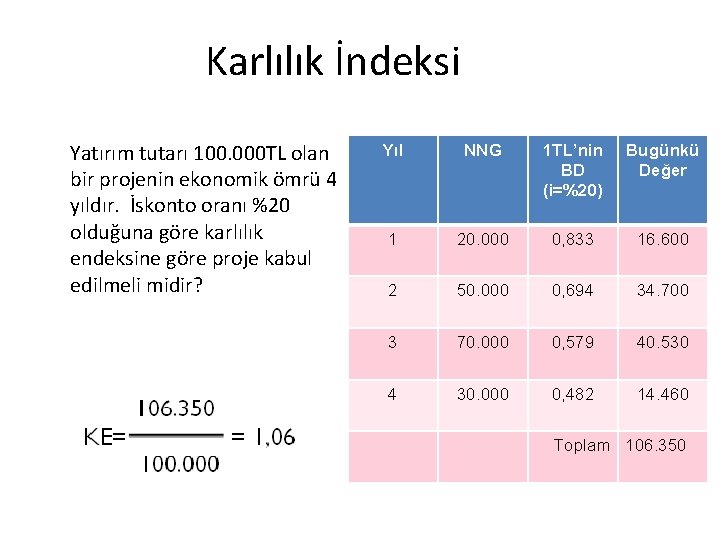
Karlılık İndeksi Yatırım tutarı 100. 000 TL olan bir projenin ekonomik ömrü 4 yıldır. İskonto oranı %20 olduğuna göre karlılık endeksine göre proje kabul edilmeli midir? Yıl NNG 1 TL’nin BD (i=%20) Bugünkü Değer 1 20. 000 0, 833 16. 600 2 50. 000 0, 694 34. 700 3 70. 000 0, 579 40. 530 4 30. 000 0, 482 14. 460 Toplam 106. 350
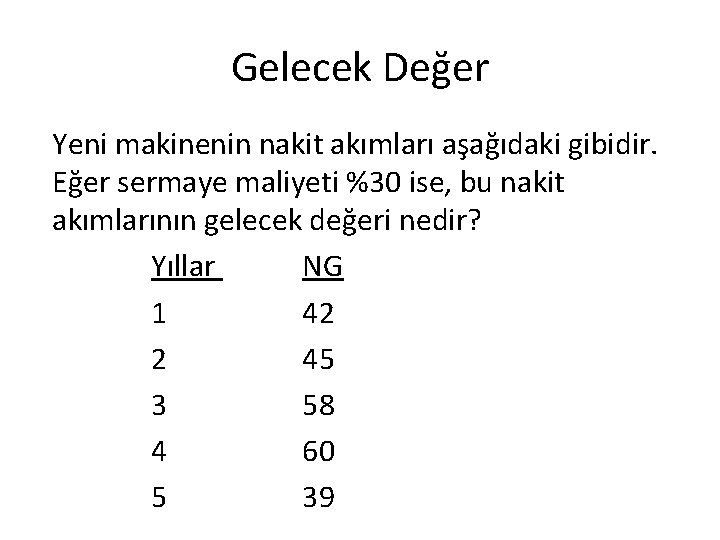
Gelecek Değer Yeni makinenin nakit akımları aşağıdaki gibidir. Eğer sermaye maliyeti %30 ise, bu nakit akımlarının gelecek değeri nedir? Yıllar NG 1 42 2 45 3 58 4 60 5 39
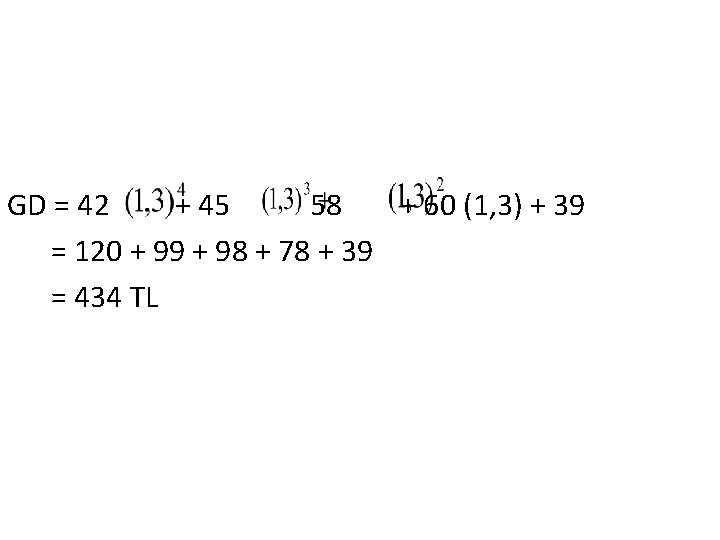
GD = 42 + 45 58 + 60 (1, 3) + 39 = 120 + 99 + 98 + 78 + 39 = 434 TL
- Slides: 16