
Beleglauf Ablufe in der bungsfirma Begriffserklrungen PEB Posteingangsbuch
Beleglauf / Abläufe in der Übungsfirma Begriffserklärungen: PEB = Posteingangsbuch PAB = Postausgangsbuch ER = Eingangsrechnung AR = Ausgangsrechnung LS = Lieferschein
Die Abteilungen der Firma MSM und ihre Tätigkeiten Sekretariat Einkauf Rechnungswesen Verkauf/Marketing
Einkauf • • • Schreibt Anfragen Einkauf Schreibt Bestellungen Führt die Bestellliste Führt das Lager Kontrolliert die eingelangten Lieferungen und Eingangsrechnungen • Reklamiert im Bedarfsfall mangelhafte Lieferungen
Verkauf • Beantwortet Kundenanfragen Verkauf • Liefert bestellte Waren aus, schreibt Marketing Rechnungen und Lieferscheine • Behandelt Reklamationen von Kunden • Erstellt den Marketingplan • Erstellt Angebote / Direct Mailings • Kalkuliert Preise • Gestaltet Werbemittel (Werbesendungn)
Rechnungswesen • Verbucht alle ER, AR, Kassa- und Bankbelege (verbucht in BMD) • Führt die entsprechenden Listen (ER-, AR-, Buchungsliste, Kassabuch) • Zahlt / Überweist die ER • Kontrolliert den Zahlungseingang und mahnt bei Bedarf säumige Kunden • Erstellt die UVA • Gehaltsabrechnung
Sekretariat • • Erledigt den Post-& Maileingang Führt das Posteingangsbuch Führt das Postausgangsbuch Erledigt Spezialaufgaben für die Geschäftsführung Sekretariat
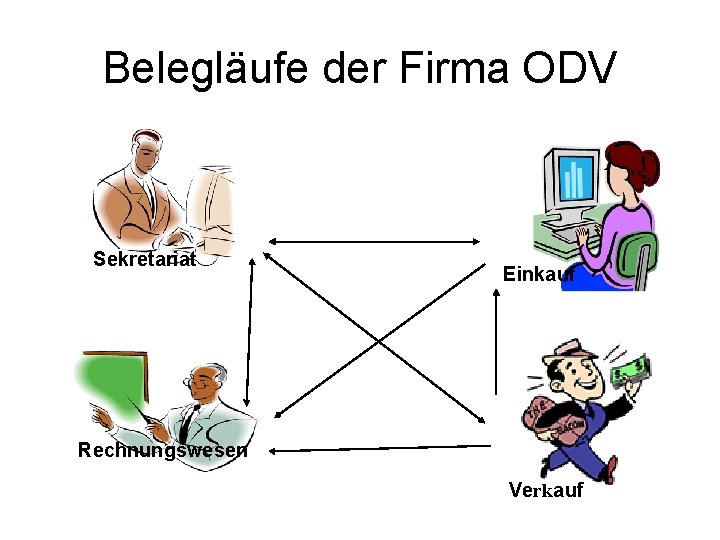
Belegläufe der Firma ODV Sekretariat Einkauf Rechnungswesen Verkauf
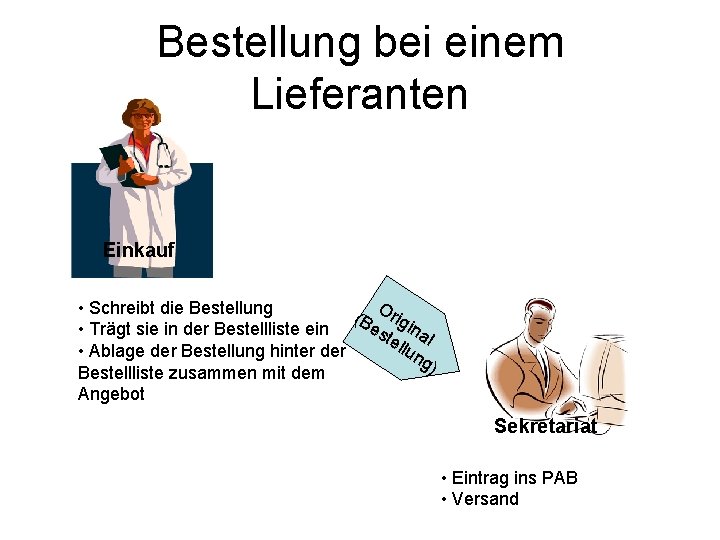
Bestellung bei einem Lieferanten Einkauf O • Schreibt die Bestellung (B rigi es na • Trägt sie in der Bestellliste ein tel l lun • Ablage der Bestellung hinter der g) Bestellliste zusammen mit dem Angebot Sekretariat • Eintrag ins PAB • Versand
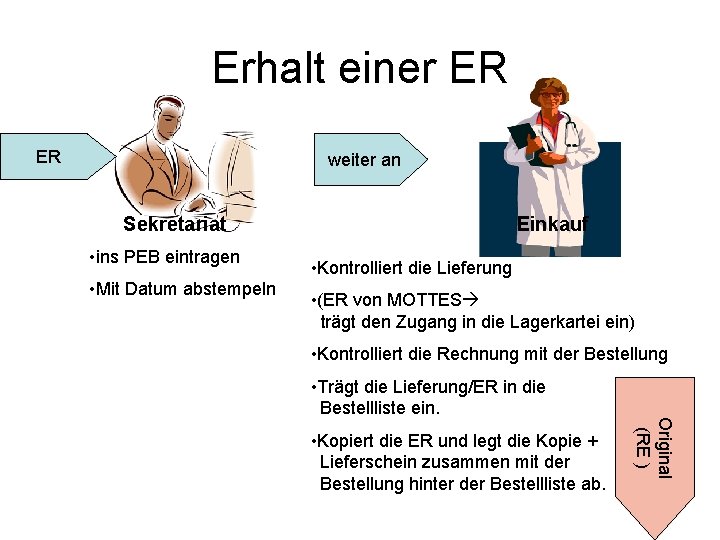
Erhalt einer ER ER weiter an Einkauf Sekretariat • ins PEB eintragen • Mit Datum abstempeln • Kontrolliert die Lieferung • (ER von MOTTES trägt den Zugang in die Lagerkartei ein) • Kontrolliert die Rechnung mit der Bestellung • Kopiert die ER und legt die Kopie + Lieferschein zusammen mit der Bestellung hinter der Bestellliste ab. Original (RE ) • Trägt die Lieferung/ER in die Bestellliste ein.
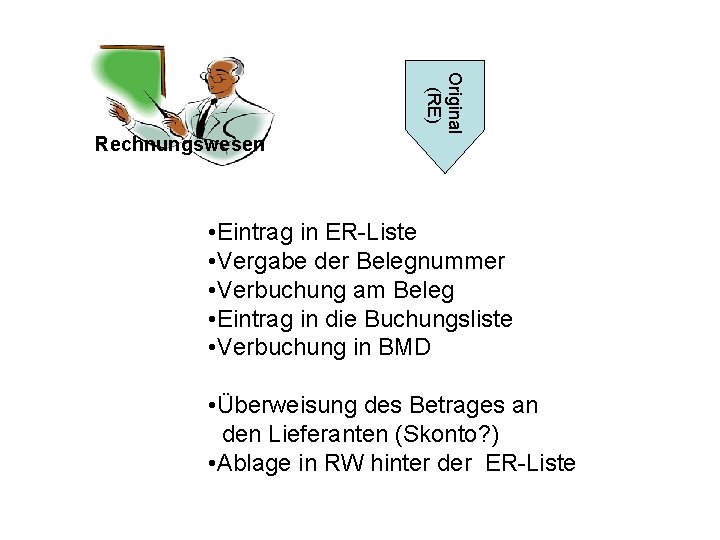
Original (RE) Rechnungswesen • Eintrag in ER-Liste • Vergabe der Belegnummer • Verbuchung am Beleg • Eintrag in die Buchungsliste • Verbuchung in BMD • Überweisung des Betrages an den Lieferanten (Skonto? ) • Ablage in RW hinter der ER-Liste
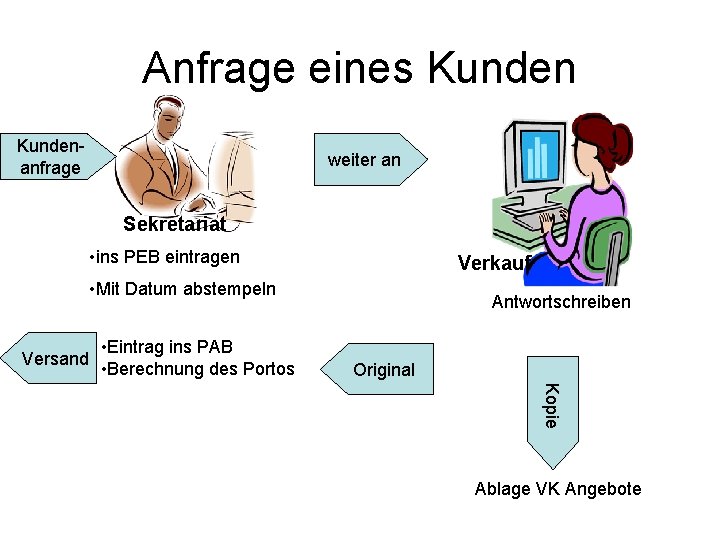
Anfrage eines Kundenanfrage weiter an Sekretariat • ins PEB eintragen Verkauf • Mit Datum abstempeln Versand • Eintrag ins PAB • Berechnung des Portos Antwortschreiben Original Kopie Ablage VK Angebote
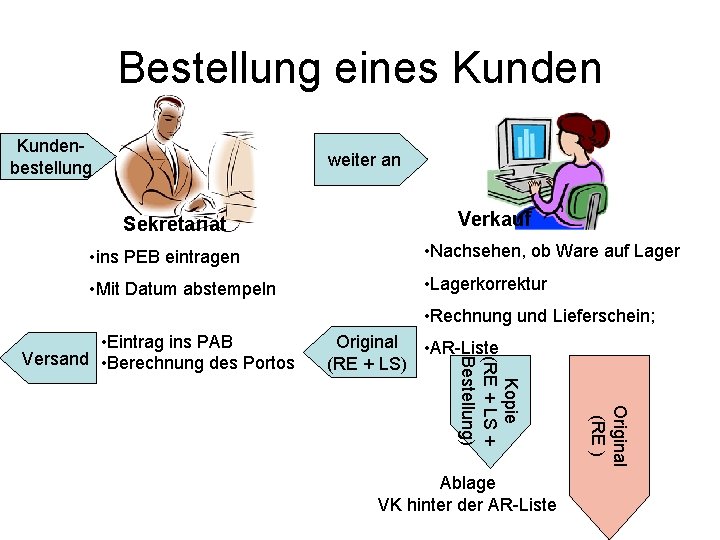
Bestellung eines Kundenbestellung weiter an Sekretariat Verkauf • ins PEB eintragen • Nachsehen, ob Ware auf Lager • Mit Datum abstempeln • Lagerkorrektur • Rechnung und Lieferschein; Original • AR-Liste (RE + LS) Ablage VK hinter der AR-Liste Original (RE ) Kopie (RE + LS + Bestellung) • Eintrag ins PAB Versand • Berechnung des Portos
• Eintrag in AR-Liste • Vergabe der Belegnummer • Verbuchung am Beleg • Eintrag in die Buchungsliste • Verbuchung in BMD Rechnungswesen Original (RE) Ablage RW hinter der AR Liste Nach Ablauf der Zahlungsfrist: Kontrolle, ob Kunde gezahlt hat Wenn JA: Zahlung verbuchen (siehe Bearbeitung Kontoauszug) Wenn NEIN: Mahnung schicken
Bearbeitung eines Bankbeleges Rechnungswesen • druckt den Bankbeleg aus • Vergleicht, ob die überwiesenen Beträge mit den offenen Beträgen übereinstimmen • Verbucht die Zahlungsein- und ausgänge • Trägt es in die AR/ER-Liste und die Buchungsliste ein • Verbucht es in BMD • Legt die Bankbelege in RW/Bank ab.
- Slides: 14