
Bazat e Kontabilitetit Inventari i mallit Msimdhnse Mr
Bazat e Kontabilitetit Inventari i mallit Mësimdhënëse; Mr. sc. Arta Selmanmusa
Inventari i mallit Ø Me qëllim të krijimit të të ardhurave, kompania, qoftë ajo prodhuese apo tregtare, duhet të blejë apo të shesë mallra apo të kryejë shërbime. Ø Këto aktivitete të kompanisë përcillen me ndryshime në bilancin e saj, duke ndikuar në asetet e saj, si në rritjen apo zvogëlimin e inventarit, po ashtu edhe në rritjen apo zvogëlimin e parasë apo të llogarive të arkëtueshme. Ø Inventari shpreh mallrat që janë në gjendje për t’u shitur apo bashkësinë e produkteve të gatshme për shitje.
Me mallra , në kuptimin fizik të tyre, kuptohen zakonisht rezervat me mallra dhe materiale të ndryshme apo produkte që zotëron njësia ekonomike, të cilat eventualisht mund t’u shiten blerësve në njërën apo trajtën tjetër ose mund të përdoren nga vetë njësia. Malrat mund të gjenden në këto forma kryesore : a) Mallra të blera për rishitje b) Materiale , psh lënda e parë, materiale ndihmëse etj c) Prodhimet e papërfunduara d) Produktet e gatshme Për një biznes tregtar forma kryesore e mallrave është ajo e mallrave për rishitje, kurse në një biznes tipik prodhimi gjenden tri format e fundit të mallrave. Mallrat tregtarë përbëhen nga : - Mallrat në pronësi - mallrat për rishitje - mallrat tranzite
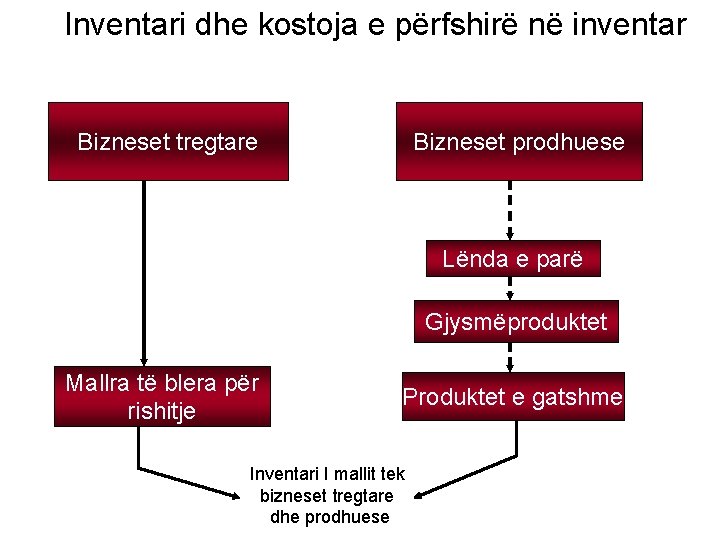
Inventari dhe kostoja e përfshirë në inventar Bizneset tregtare Bizneset prodhuese Lënda e parë Gjysmëproduktet Mallra të blera për rishitje Produktet e gatshme Inventari I mallit tek bizneset tregtare dhe prodhuese
Vlerësimi i stoqeve v Një prej detyrave dhe obligimeve të menaxhmentit të ndërmarrjes dhe me këtë edhe e kontabilitetit në ndërmarrje është përcjellja e stoqeve dhe ruajtja e vlerës së tyre. v Në kushtet bashkëkohore, ndërmarrja furnizohet me material të njëjtë, por me cmime të ndryshme. v Për këtë qëllim ndërmarrja duhet të bëjë vlerësimin e sasive të furnizuara të materialit, punë kjo që mund të kryhet me sukses me zbatimin e disa metodave, që paraqet një punë mjaft delikate, por me rëndësi të vecantë përpilimin e drejtë të kalkulimit të kostos.
LLogaritja e kostos së mallit të shitur skematikisht mund të paraqitet si më poshtë : Mallra në fillim Mallra me vlerë për shitje të periudhës 25 000 + Blerjet gjatë periudhës 75 000 = 100 000 Kostoja e mallrave 90 000 - Mallra në fund periudhës 10 000 KMSH = KMVSH – KMF Ku : KMSH = kostoja e mallit të shitur KMVSH = kostoja e mallit me vlerë për shitje që llogaritet : KMSH = Gjendja e mallit në fillim + Blerjet e mallit gjatë periudhës KMF = kostoja e mallit në fund të periudhës
Në koston e mallrave përfshihen : 1 – Çmimi i blerjes, i pakësuar me zbritjet e ndryshme tregtare (rabate, bonuse) 2 – Shpenzimet e transportit 3 – Shpenzimet e sigurimit të mallrave, kur ato paguhen nga blerësi 4 – Taksat dhe tarifat e ndryshme doganore si dhe shpenzime të ndryshme që rrisin koston e mallrave.
Metodat e vlerësimit të mallrave dhe kosto Meqenëse çmimet e shumë artikujve të mallrave ndryshojnë shpesh gjatë vitit, mund të ndodhë që shitblerja e të njëjtit artikull të bëhet me çmime të ndryshme brenda të njëjtës periudhë kontabël. Kjo gjë vështirëson përcaktimin e vlerës së shitjes të sasisë së artikujve të shitur si dhe të përcaktmit kostos së tyre.
Në kontabilitet metodat më të përhapura përcaktimin e kostos së mallrave në fund të periudhës janë : 1 – Metoda FIFO 2 – Metoda LIFO 3 – Metoda HIFO 4 - Metoda e kostos mesatare Në shpjegimin e secilës nga këto metoda do përdoren të dhënat të caktuara dhe shembuj
1. Metoda e kostos mesatare • Kostoja e mallit llogaritet duke llogaritur koston e mallit në fillim të periudhës dhe mallit të blerë deri në fund të periudhës. • Llogaritet totali I periudhës për mallin me totalin e njësive për periudhën
2. Metoda LIFO (Hyrja e fundit dalja e parë) • Sipas kësaj metode supozohet që mallrat që I takojnë blerjeve të fundit do të shiten të parët. • Tepricat në fund do të shiten sipas blerjeve të para.
3. Metoda FIFO (Hyrja e parë, dalja e parë) • Sipas kësaj metode supozohet se mallrat shiten sipas radhës së blerjeve të tyre që nënkupton që mallrat që blehen të parat do të shiten në fillim , dhe mallrat që blehen të fundit do të shiten në fund
Metoda Hifo Vlerësimi i stoqeve sipas metodës HIFO do të thotë “cmimi më i lartë hyrës, cmimi i parë dalës”
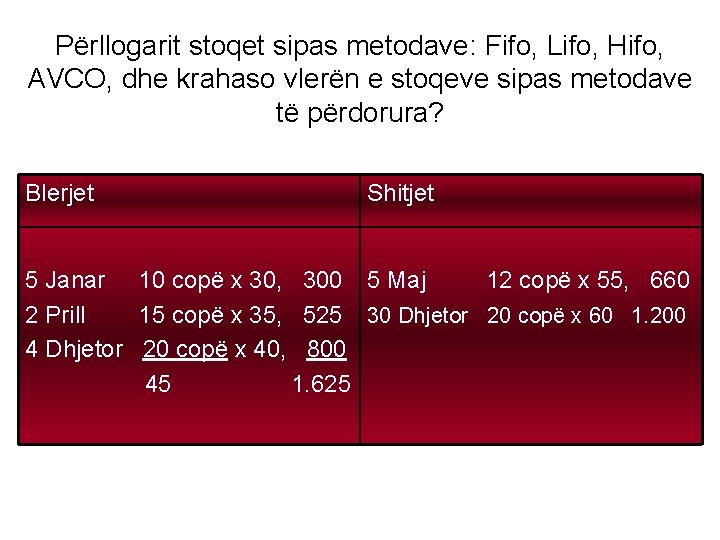
Përllogarit stoqet sipas metodave: Fifo, Lifo, Hifo, AVCO, dhe krahaso vlerën e stoqeve sipas metodave të përdorura? Blerjet Shitjet 5 Janar 10 copë x 30, 300 5 Maj 12 copë x 55, 660 2 Prill 15 copë x 35, 525 30 Dhjetor 20 copë x 60 1. 200 4 Dhjetor 20 copë x 40, 800 45 1. 625
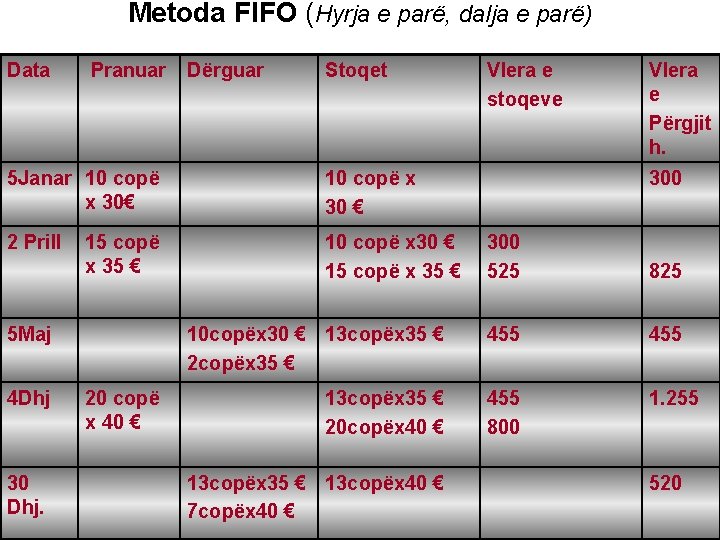
Metoda FIFO (Hyrja e parë, dalja e parë) Data Pranuar Dërguar Stoqet 5 Janar 10 copë x 30€ 10 copë x 30 € 2 Prill 10 copë x 30 € 15 copë x 35 € 5 Maj 4 Dhj 30 Dhj. 20 copë x 40 € Vlera e stoqeve Vlera e Përgjit h. 300 525 825 10 copëx 30 € 13 copëx 35 € 2 copëx 35 € 455 13 copëx 35 € 20 copëx 40 € 455 800 1. 255 13 copëx 35 € 13 copëx 40 € 7 copëx 40 € 520
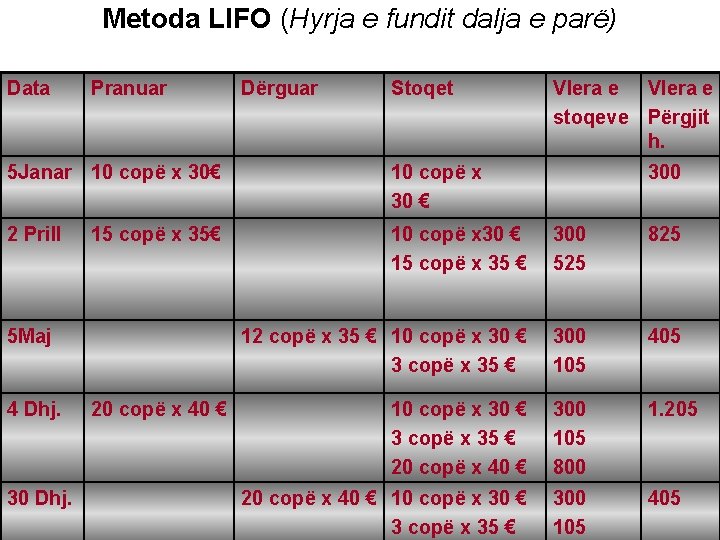
Metoda LIFO (Hyrja e fundit dalja e parë) Data Pranuar Dërguar Stoqet Vlera e stoqeve Përgjit h. 5 Janar 10 copë x 30€ 10 copë x 30 € 2 Prill 10 copë x 30 € 15 copë x 35 € 300 525 825 12 copë x 35 € 10 copë x 30 € 3 copë x 35 € 300 105 405 10 copë x 30 € 3 copë x 35 € 20 copë x 40 € 300 105 800 1. 205 20 copë x 40 € 10 copë x 30 € 3 copë x 35 € 300 105 405 15 copë x 35€ 5 Maj 4 Dhj. 30 Dhj. 20 copë x 40 € 300
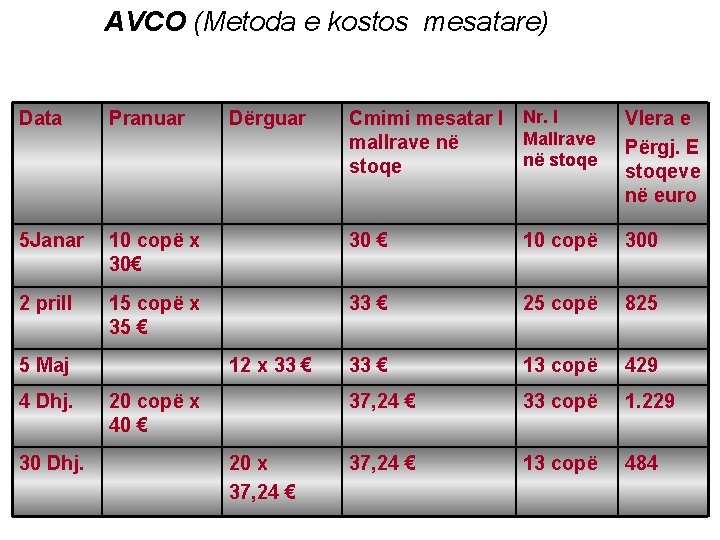
AVCO (Metoda e kostos mesatare) Cmimi mesatar I Nr. I Mallrave mallrave në në stoqe Vlera e Përgj. E stoqeve në euro 10 copë x 30€ 30 € 10 copë 300 15 copë x 35 € 33 € 25 copë 825 33 € 13 copë 429 37, 24 € 33 copë 1. 229 37, 24 € 13 copë 484 Data Pranuar 5 Janar 2 prill 5 Maj 4 Dhj. 30 Dhj. Dërguar 12 x 33 € 20 copë x 40 € 20 x 37, 24 €
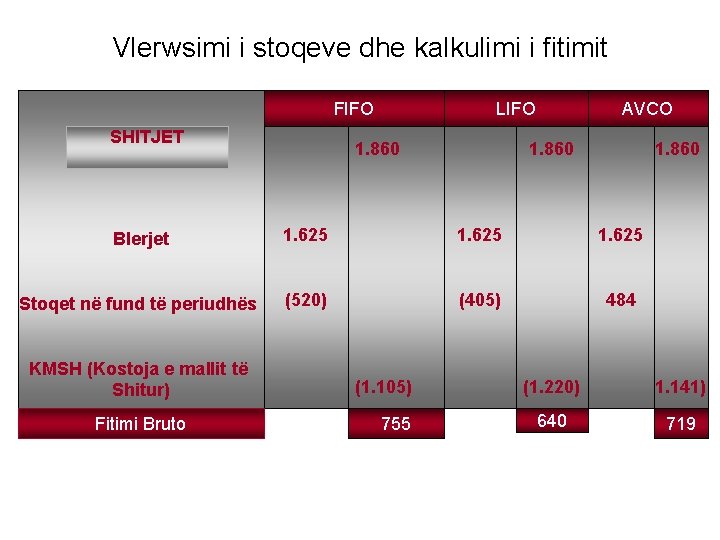
Vlerwsimi i stoqeve dhe kalkulimi i fitimit FIFO SHITJET LIFO 1. 860 AVCO 1. 860 Blerjet 1. 625 Stoqet në fund të periudhës (520) (405) 484 KMSH (Kostoja e mallit të Shitur) Fitimi Bruto (1. 105) 755 (1. 220) (1. 141) 640 719
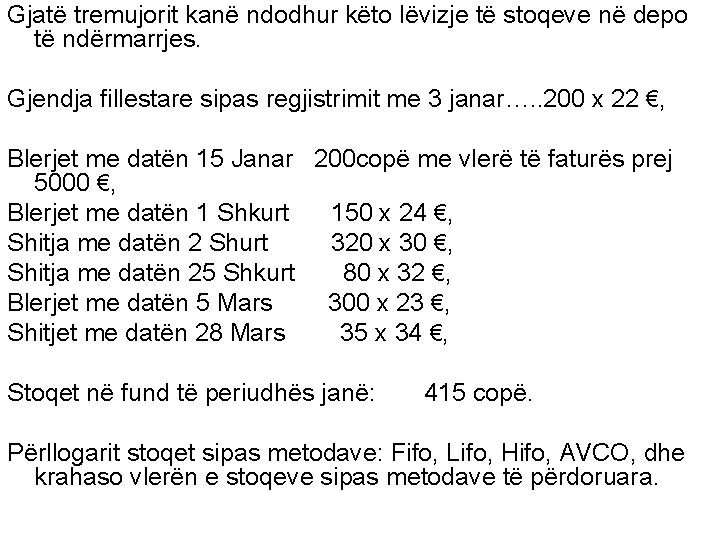
Gjatë tremujorit kanë ndodhur këto lëvizje të stoqeve në depo të ndërmarrjes. Gjendja fillestare sipas regjistrimit me 3 janar…. . 200 x 22 €, Blerjet me datën 15 Janar 200 copë me vlerë të faturës prej 5000 €, Blerjet me datën 1 Shkurt 150 x 24 €, Shitja me datën 2 Shurt 320 x 30 €, Shitja me datën 25 Shkurt 80 x 32 €, Blerjet me datën 5 Mars 300 x 23 €, Shitjet me datën 28 Mars 35 x 34 €, Stoqet në fund të periudhës janë: 415 copë. Përllogarit stoqet sipas metodave: Fifo, Lifo, Hifo, AVCO, dhe krahaso vlerën e stoqeve sipas metodave të përdoruara.
- Slides: 19