
BALANO documento que evidencia a situao patrimonial da
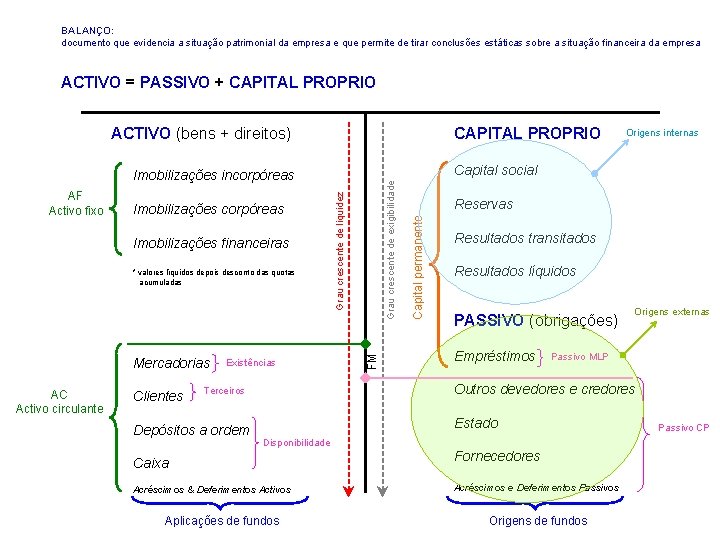
BALANÇO: documento que evidencia a situação patrimonial da empresa e que permite de tirar conclusões estáticas sobre a situação financeira da empresa ACTIVO = PASSIVO + CAPITAL PROPRIO ACTIVO (bens + direitos) CAPITAL PROPRIO Capital social Mercadorias AC Activo circulante Clientes Existências Resultados transitados Resultados líquidos PASSIVO (obrigações) Empréstimos Origens externas Passivo MLP Outros devedores e credores Terceiros Depósitos a ordem Reservas Capital permanente * valores líquidos depois desconto das quotas acumuladas FM Imobilizações financeiras Grau crescente de liquidez Imobilizações corpóreas Grau crescente de exigibilidade Imobilizações incorpóreas AF Activo fixo Origens internas Estado Disponibilidade Caixa Acréscimos & Deferimentos Activos Aplicações de fundos Fornecedores Acréscimos e Deferimentos Passivos Origens de fundos Passivo CP
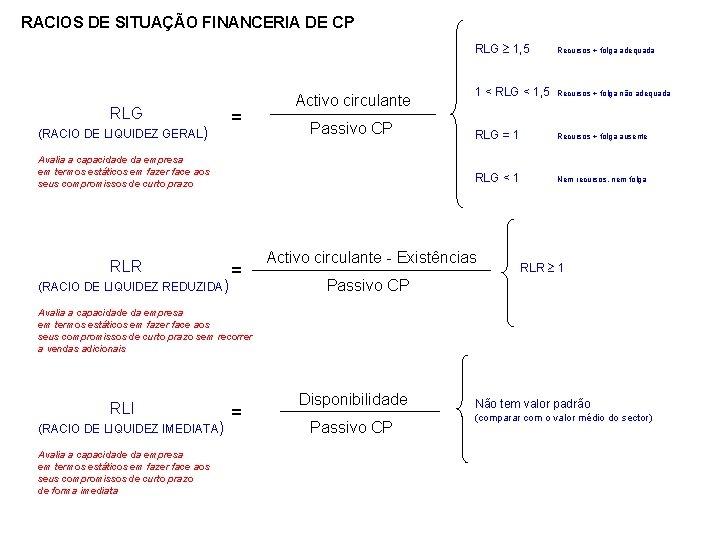
RACIOS DE SITUAÇÃO FINANCERIA DE CP RLG (RACIO DE LIQUIDEZ GERAL) = Activo circulante Passivo CP Avalia a capacidade da empresa em termos estáticos em fazer face aos seus compromissos de curto prazo RLR (RACIO DE LIQUIDEZ REDUZIDA) = RLG 1, 5 Recursos + folga adequada 1 < RLG < 1, 5 Recursos + folga não adequada RLG = 1 Recursos + folga ausente RLG < 1 Nem recursos, nem folga Activo circulante - Existências RLR 1 Passivo CP Avalia a capacidade da empresa em termos estáticos em fazer face aos seus compromissos de curto prazo sem recorrer a vendas adicionais RLI (RACIO DE LIQUIDEZ IMEDIATA ) Avalia a capacidade da empresa em termos estáticos em fazer face aos seus compromissos de curto prazo de forma imediata = Disponibilidade Passivo CP Não tem valor padrão (comparar com o valor médio do sector)
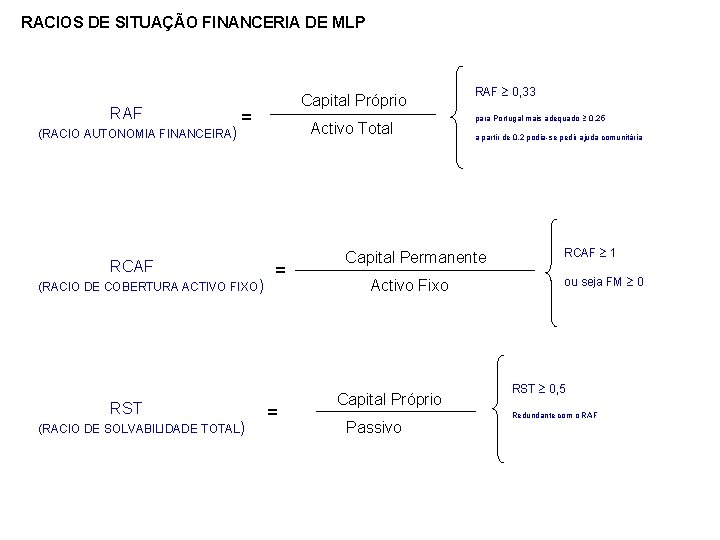
RACIOS DE SITUAÇÃO FINANCERIA DE MLP RAF (RACIO AUTONOMIA FINANCEIRA) Capital Próprio = RCAF (RACIO DE COBERTURA ACTIVO FIXO ) RST (RACIO DE SOLVABILIDADE TOTAL) Activo Total = = RAF 0, 33 para Portugal mais adequado 0, 25 a partir de 0, 2 podia-se pedir ajuda comunitária Capital Permanente Activo Fixo Capital Próprio Passivo RCAF 1 ou seja FM 0 RST 0, 5 Redundante com o RAF
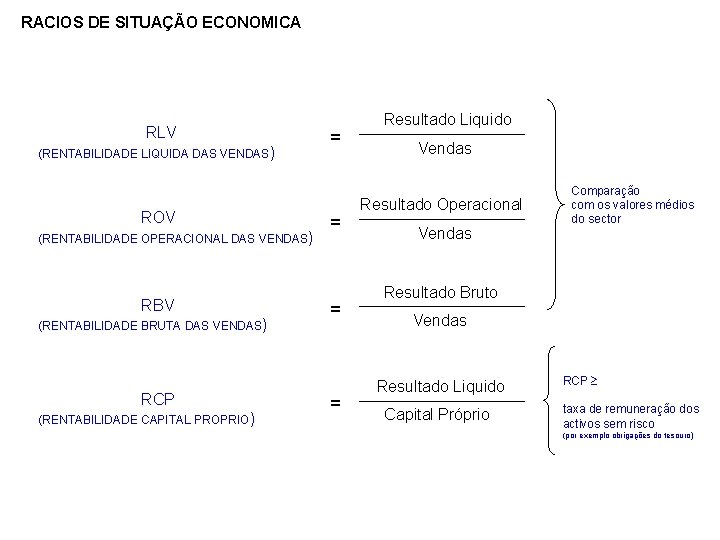
RACIOS DE SITUAÇÃO ECONOMICA RLV (RENTABILIDADE LIQUIDA DAS VENDAS) ROV (RENTABILIDADE OPERACIONAL DAS VENDAS) RBV (RENTABILIDADE BRUTA DAS VENDAS) RCP (RENTABILIDADE CAPITAL PROPRIO) = = Resultado Liquido Vendas Resultado Operacional Vendas Comparação com os valores médios do sector Resultado Bruto Vendas Resultado Liquido Capital Próprio RCP taxa de remuneração dos activos sem risco (por exemplo obrigações do tesouro)
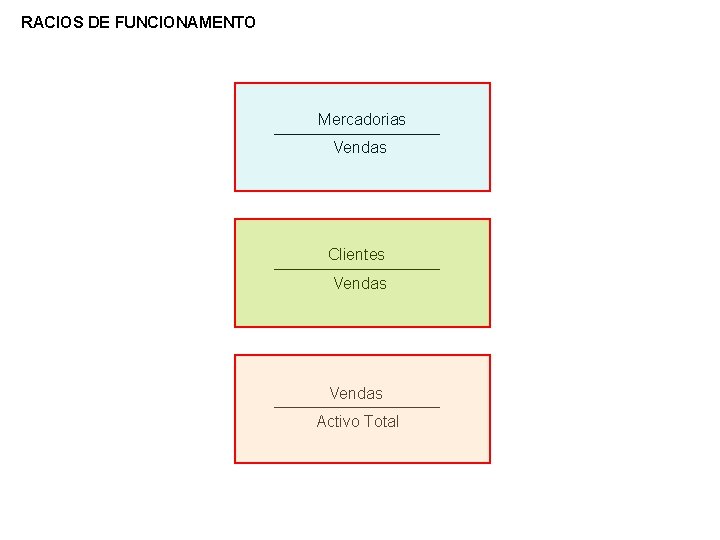
RACIOS DE FUNCIONAMENTO Mercadorias Vendas Clientes Vendas Activo Total
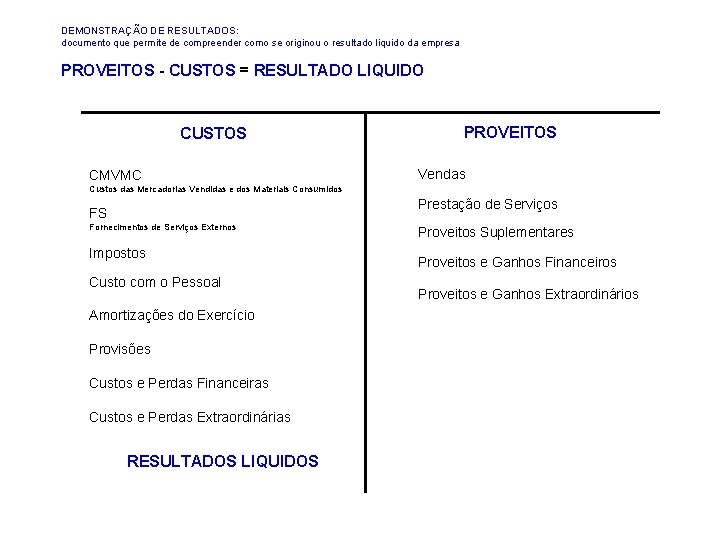
DEMONSTRAÇÃO DE RESULTADOS: documento que permite de compreender como se originou o resultado liquido da empresa PROVEITOS - CUSTOS = RESULTADO LIQUIDO CUSTOS CMVMC PROVEITOS Vendas Custos das Mercadorias Vendidas e dos Materiais Consumidos Prestação de Serviços FS Fornecimentos de Serviços Externos Impostos Custo com o Pessoal Amortizações do Exercício Provisões Custos e Perdas Financeiras Custos e Perdas Extraordinárias RESULTADOS LIQUIDOS Proveitos Suplementares Proveitos e Ganhos Financeiros Proveitos e Ganhos Extraordinários
- Slides: 6