
BALANCED SCORE CARD Leonardo Ortiz Daz 08482 Planeacin
BALANCED SCORE CARD Leonardo Ortiz Díaz 08482 Planeación II Séptimo B > SALIR
Tabla de Contenido Origen del BSC Propósito del BSC Características del BSC Componentes del BSC Fases para la implementación Aplicación en el Sector Público < > MENÚ PRINCIPAL SALIR
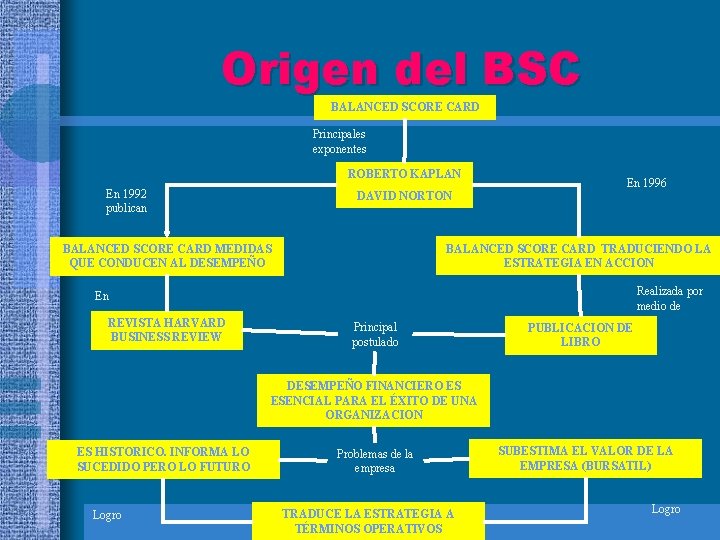
Origen del BSC BALANCED SCORE CARD Principales exponentes ROBERTO KAPLAN En 1992 publican DAVID NORTON En 1996 BALANCED SCORE CARD TRADUCIENDO LA ESTRATEGIA EN ACCION BALANCED SCORE CARD MEDIDAS QUE CONDUCEN AL DESEMPEÑO Realizada por medio de En REVISTA HARVARD BUSINESS REVIEW Principal postulado PUBLICACION DE LIBRO DESEMPEÑO FINANCIERO ES ESENCIAL PARA EL ÉXITO DE UNA ORGANIZACION ES HISTORICO. INFORMA LO SUCEDIDO PERO LO FUTURO Logro Problemas de la empresa TRADUCE LA ESTRATEGIA A TÉRMINOS OPERATIVOS SUBESTIMA EL VALOR DE LA EMPRESA (BURSATIL) Logro
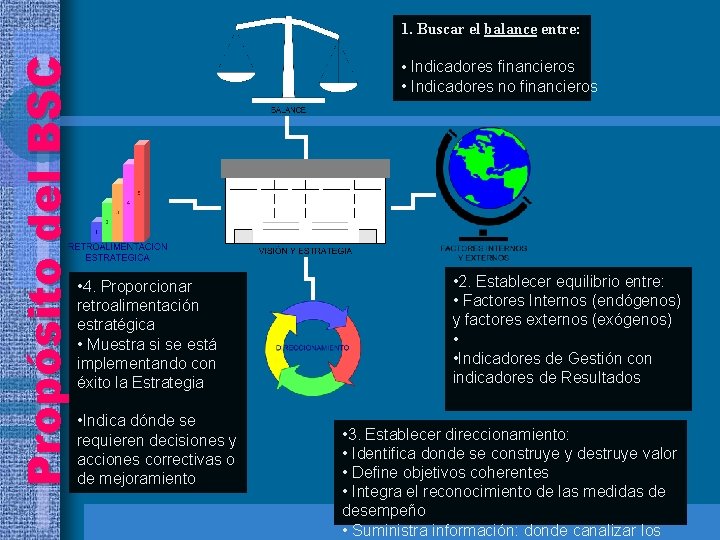
Propósito del BSC 1. Buscar el balance entre: • Indicadores financieros • Indicadores no financieros • 4. Proporcionar retroalimentación estratégica • Muestra si se está implementando con éxito la Estrategia • Indica dónde se requieren decisiones y acciones correctivas o de mejoramiento • 2. Establecer equilibrio entre: • Factores Internos (endógenos) y factores externos (exógenos) • • Indicadores de Gestión con indicadores de Resultados • 3. Establecer direccionamiento: • Identifica donde se construye y destruye valor • Define objetivos coherentes • Integra el reconocimiento de las medidas de desempeño • Suministra información: donde canalizar los
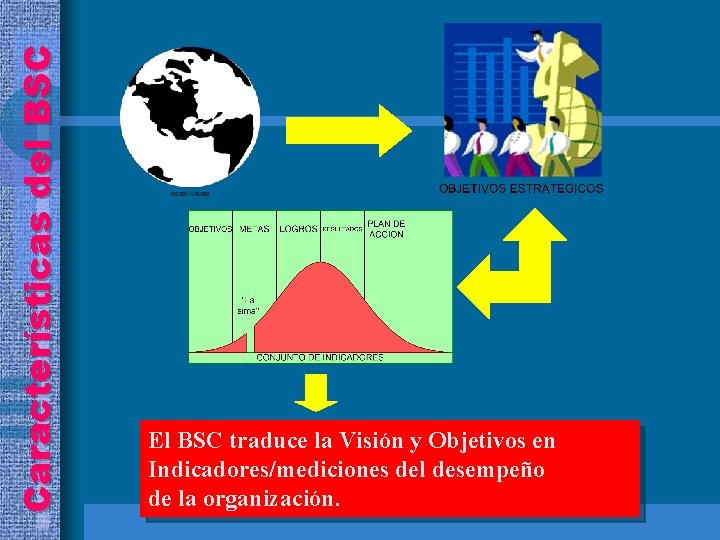
Características del BSC El BSC traduce la Visión y Objetivos en Indicadores/mediciones del desempeño de la organización.
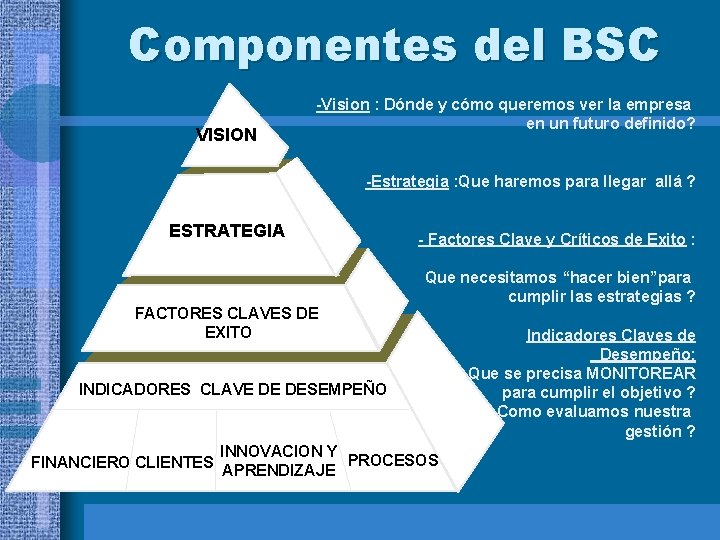
Componentes del BSC VISION -Vision : Dónde y cómo queremos ver la empresa en un futuro definido? -Estrategia : Que haremos para llegar allá ? ESTRATEGIA FACTORES CLAVES DE EXITO - Factores Clave y Críticos de Exito : Que necesitamos “hacer bien”para cumplir las estrategias ? INDICADORES CLAVE DE DESEMPEÑO FINANCIERO CLIENTES INNOVACION Y PROCESOS APRENDIZAJE Indicadores Claves de Desempeño: Que se precisa MONITOREAR para cumplir el objetivo ? Como evaluamos nuestra gestión ?
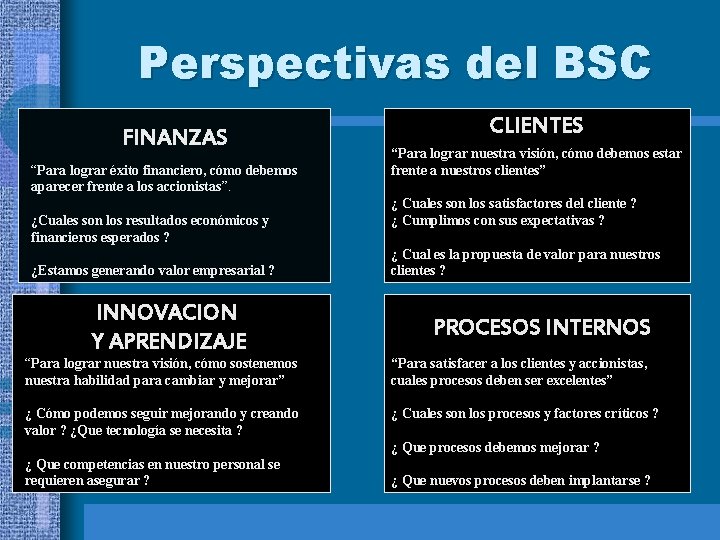
Perspectivas del BSC FINANZAS “Para lograr éxito financiero, cómo debemos aparecer frente a los accionistas”. ¿Cuales son los resultados económicos y financieros esperados ? ¿Estamos generando valor empresarial ? INNOVACION Y APRENDIZAJE CLIENTES “Para lograr nuestra visión, cómo debemos estar frente a nuestros clientes” ¿ Cuales son los satisfactores del cliente ? ¿ Cumplimos con sus expectativas ? ¿ Cual es la propuesta de valor para nuestros clientes ? PROCESOS INTERNOS “Para lograr nuestra visión, cómo sostenemos nuestra habilidad para cambiar y mejorar” “Para satisfacer a los clientes y accionistas, cuales procesos deben ser excelentes” ¿ Cómo podemos seguir mejorando y creando valor ? ¿Que tecnología se necesita ? . procesos y factores críticos ? ¿ Cuales son los ¿ Que procesos debemos mejorar ? ¿ Que competencias en nuestro personal se requieren asegurar ? ¿ Que nuevos procesos deben implantarse ?
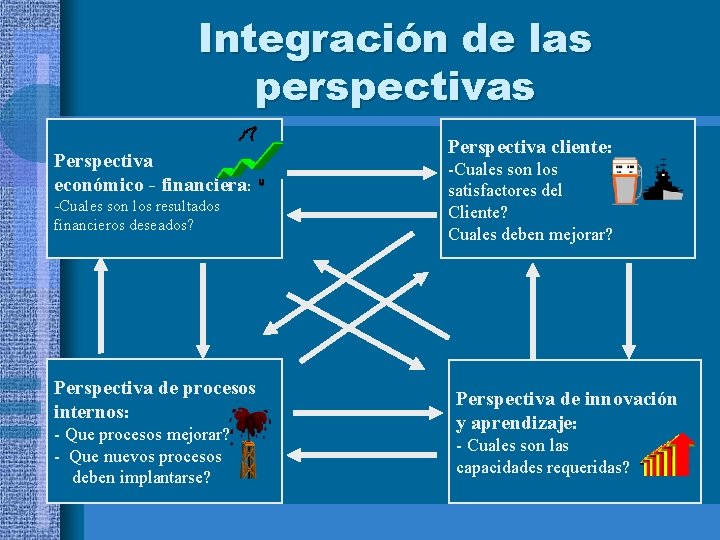
Integración de las perspectivas Perspectiva económico - financiera: -Cuales son los resultados financieros deseados? Perspectiva de procesos internos: - Que procesos mejorar? - Que nuevos procesos deben implantarse? Perspectiva cliente: -Cuales son los satisfactores del Cliente? Cuales deben mejorar? Perspectiva de innovación y aprendizaje: - Cuales son las capacidades requeridas?
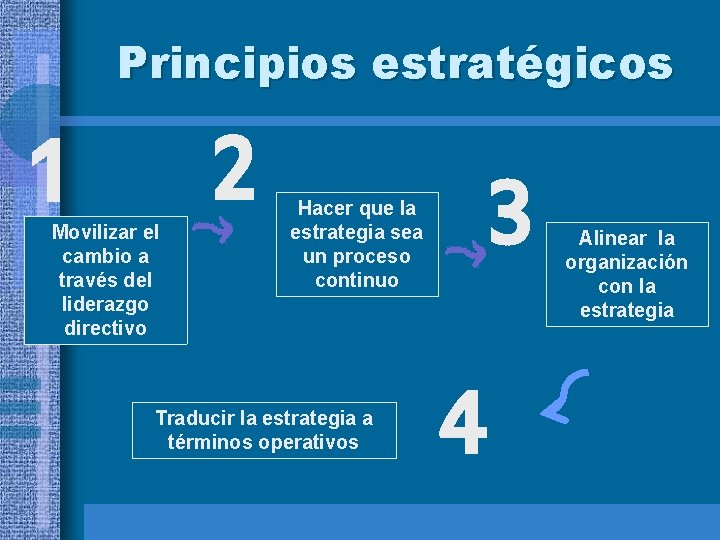
Principios estratégicos 1 Movilizar el cambio a través del liderazgo directivo 2 Hacer que la estrategia sea un proceso continuo Traducir la estrategia a términos operativos 3 4 Alinear la organización con la estrategia
Instrumentos del BSC 1. ) Mapa Estratégico (ME) 2. ) Mapa de Enlace de Gestión (MEG) 3. ) Sistema de Información en Cascada (SIC)
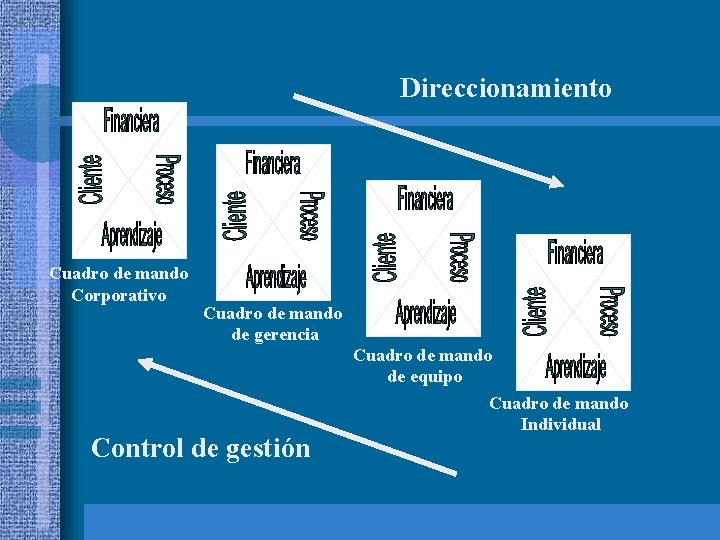
Direccionamiento Cuadro de mando Corporativo Cuadro de mando de gerencia Control de gestión Cuadro de mando de equipo Cuadro de mando Individual
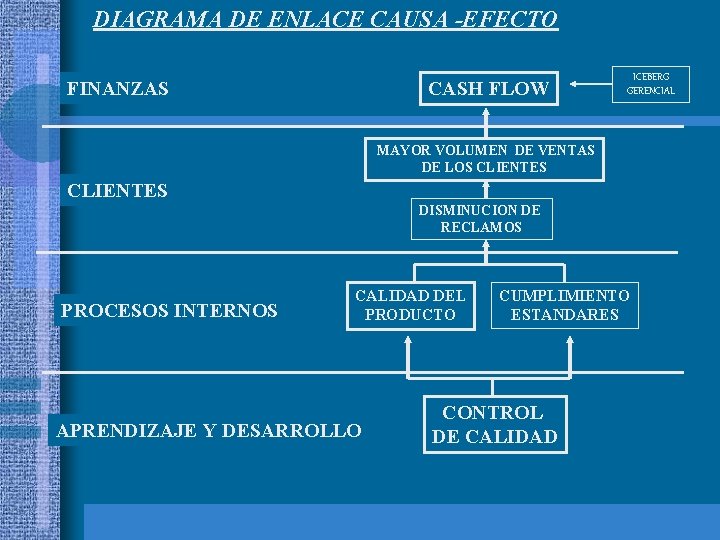
DIAGRAMA DE ENLACE CAUSA -EFECTO FINANZAS CASH FLOW ICEBERG GERENCIAL MAYOR VOLUMEN DE VENTAS DE LOS CLIENTES DISMINUCION DE RECLAMOS PROCESOS INTERNOS CALIDAD DEL PRODUCTO APRENDIZAJE Y DESARROLLO CUMPLIMIENTO ESTANDARES CONTROL DE CALIDAD
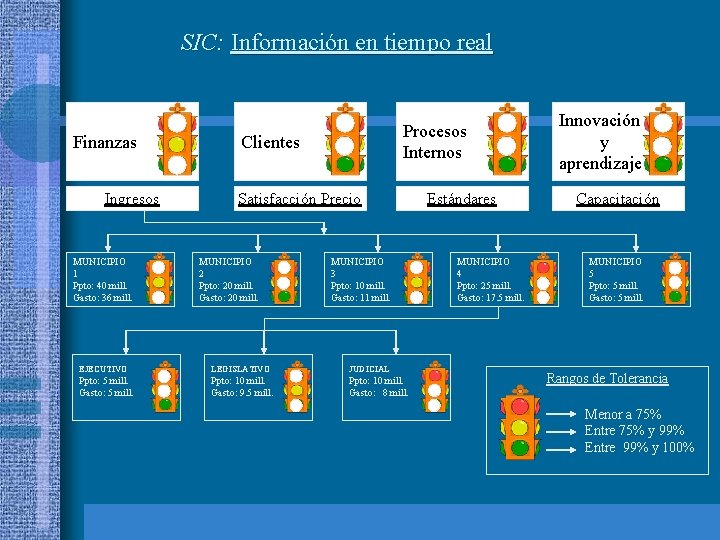
SIC: Información en tiempo real Finanzas Ingresos MUNICIPIO 1 Ppto: 40 mill. Gasto: 36 mill. Procesos Internos Clientes Satisfacción Precio MUNICIPIO 2 Ppto: 20 mill. Gasto: 20 mill. MUNICIPIO 3 Ppto: 10 mill. Gasto: 11 mill. EJECUTIVO LEGISLATIVO JUDICIAL Ppto: 5 mill. Gasto: 5 mill. Ppto: 10 mill. Gasto: 9. 5 mill. Ppto: 10 mill. Gasto: 8 mill. Estándares MUNICIPIO 4 Ppto: 25 mill. Gasto: 17. 5 mill. Innovación y aprendizaje Capacitación MUNICIPIO 5 Ppto: 5 mill. Gasto: 5 mill. Rangos de Tolerancia Menor a 75% Entre 75% y 99% Entre 99% y 100%
- Slides: 14