
BAIMSIZ DENETM UYGULAMA RNE ALBA TEKSTL SANAY VE
BAĞIMSIZ DENETİM UYGULAMA ÖRNEĞİ ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
Alba Tekstil San. ve Tic. A. Ş. Hazırlayanlar Akis Bağımsız Denetim ve SMMM A. Ş. – KPMG Başaran Nas Bağımsız Denetim ve SMMM A. Ş. – Pw. C DRT Bağımsız Denetim ve SMMM A. Ş. – Deloitte Güney Bağımsız Denetim ve SMMM A. Ş. – Ernst & Young Editör Dr. Tuba Şavlı, SMMM Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 1
ÖNSÖZ n Örnek Denetim Dosyası KOBİ ölçeğinde bir üretim şirketi esas alınarak hazırlanmıştır. n Çalışmadaki esas amaç; bir denetim sürecinde UDS’nın uygulamada ne şekilde yer bulduğuna ilişkin bir örnek oluşturarak eğitime destek olmaktır. Dolayısıyla; ¨ Bazı çalışma kağıtları dosyada yer almayabilir. n Mavi renkli referanslarla belirtilen çalışma kağıtları dosyada bulunmamaktadır. ¨ Örnekler ve içerik eğitim amacıyla sınırlı tutulmuş olabilir. n Dr. Tuba ŞAVLI Excel dosyası olarak hazırlanan çalışma kağıtlarında formüllere yer verilmemiştir. TÜRMOB’un izni olmadan kullanılamaz. 2
ÖNSÖZ n Kuşkusuz, denetlenen her kuruluşun ¨ kendi özel koşulları ¨ büyüklüğü ¨ faaliyet gösterdiği sektör ya da iş kolu ¨ piyasa koşulları vb. faktörlerin etkisi ile her denetim prosedürünün amacı ve yapılacak çalışmanın kapsamı birbirinden farklılık gösterecektir. n Dolayısıyla, dosya içerisinde örnek olarak verilen bilgi ve belgelerin, uygulanan denetim tekniklerinin ve ulaşılan çıkarımların gerçek denetim uygulamalarında değişikliğe uğraması tabidir. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 3
ÖNSÖZ n Bu dosya içerisinde yer alan politika ve prosedürlerin, yürütülen her denetim çalışmasına, ¨ işletmeye veya sektöre ilişkin riskler ¨ işletmenin çalışma usul ve esasları ¨ işletmeye özgü uygulamalar dikkate alınmaksızın eksiksiz olarak uygulanması, denetçinin veya denetim şirketinin denetim çalışmasından kaynaklanan tüm yasal ve mesleki sorumluluklarını yerine getirmesi anlamına gelmeyecektir. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 4
ÖNSÖZ n Örnek olarak uygulanan denetim teknikleri ¨ bazı denetim çalışmalarında yetersiz olabileceği gibi ¨ bazı denetim çalışmalarında da anlamsız olabilir. n Örnek çalışmanın bir şirket denetimine aynen uygulanması neticesinde eksik kalan hususlar dolayısıyla ortaya çıkan olumsuz sonuçlar, uygulamayı yapan denetçinin veya denetim şirketinin sorumluluğundadır. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 5
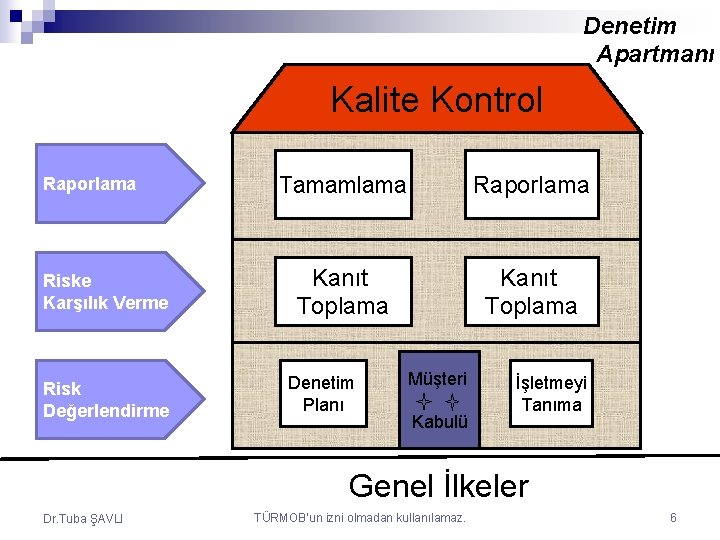
Denetim Apartmanı Kalite Kontrol Raporlama Riske Karşılık Verme Risk Değerlendirme Tamamlama Raporlama Kanıt Toplama Denetim Planı Müşteri Kabulü İşletmeyi Tanıma Genel İlkeler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 6
GENEL İLKELER
Genel İlkeler n ETİK İLKELER ¨ n UKKS 1 ¨ n TÜRMOB – Profesyonel Muhasebeciler için Etik İlkeler El Kitabı Finansal Tabloların Denetimi ve Sınırlı İnceleme Çalışmaları ile Diğer Güvence ve Alakalı Hizmetler Sunan Firmalarda Kalite Kontrol UDS 200 ¨ Bağımsız Denetçinin Genel Amaçları ve Denetimin Uluslararası Denetim Standartlarına Göre Yürütülmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 8
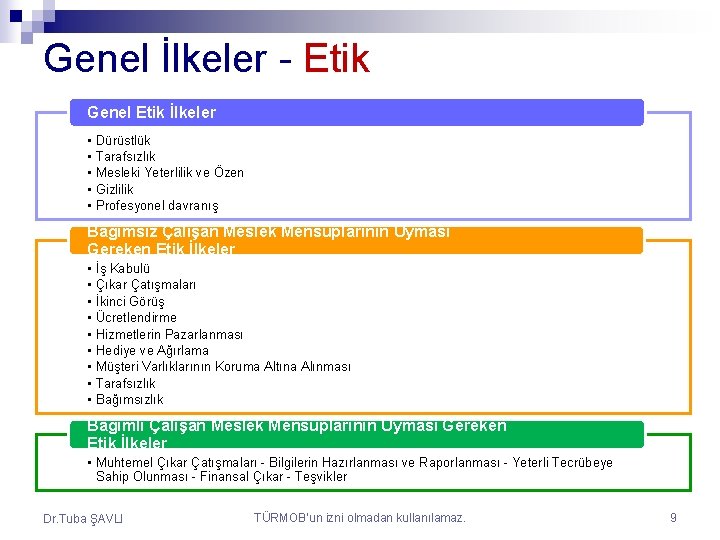
Genel İlkeler - Etik Genel Etik İlkeler • • • Dürüstlük Tarafsızlık Mesleki Yeterlilik ve Özen Gizlilik Profesyonel davranış Bağımsız Çalışan Meslek Mensuplarının Uyması Gereken Etik İlkeler • • • İş Kabulü Çıkar Çatışmaları İkinci Görüş Ücretlendirme Hizmetlerin Pazarlanması Hediye ve Ağırlama Müşteri Varlıklarının Koruma Altına Alınması Tarafsızlık Bağımlı Çalışan Meslek Mensuplarının Uyması Gereken Etik İlkeler • Muhtemel Çıkar Çatışmaları - Bilgilerin Hazırlanması ve Raporlanması - Yeterli Tecrübeye Sahip Olunması - Finansal Çıkar - Teşvikler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 9
Genel İlkeler - Kalite Kontrol Bağımsız Denetim Kuruluşunda Kalite Kontrol n Yönetiminin sorumlulukları n Etik ilkeler n Müşteri kabulü ve devamlılığı n İnsan kaynakları n Denetim faaliyetlerinin yürütülmesi n Gözetim n Kalite kontrol sisteminin belgelendirilmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 10
Genel İlkeler - Amaç Bağımsız Denetçinin Amacı n bir işletmenin finansal tablolarının finansal raporlama standartları doğrultusunda hata veya hile ve usulsüzlükten kaynaklanan önemli bir yanlışlık içermediğine ilişkin makul bir güvence sağlamak ve bulgularını içeren finansal tablolara ilişkin raporunu sunmaktır. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 11
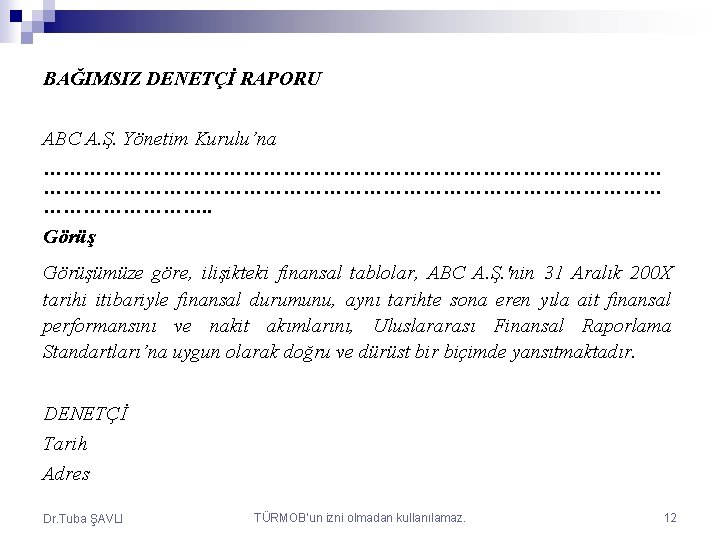
BAĞIMSIZ DENETÇİ RAPORU ABC A. Ş. Yönetim Kurulu’na …………………………………………………………………………………. . Görüşümüze göre, ilişikteki finansal tablolar, ABC A. Ş. 'nin 31 Aralık 200 X tarihi itibariyle finansal durumunu, aynı tarihte sona eren yıla ait finansal performansını ve nakit akımlarını, Uluslararası Finansal Raporlama Standartları’na uygun olarak doğru ve dürüst bir biçimde yansıtmaktadır. DENETÇİ Tarih Adres Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 12
DENETİM SÜRECİ ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
Alba Tekstil San. ve Tic. A. Ş. n Örnek Denetim Dosyasında ALBA Tekstil Sanayi ve Ticaret A. Ş. adıyla anılan hayali şirket bir tekstil şirketidir. n Şirketin ana faaliyet konusu kumaş üretimi olup, satışlarını İstanbul ve çevresine yapmaktadır. n Şirket 1978 yılında Alba ailesi tarafından kurulmuştur ve halen bir aile şirketi olarak faaliyetlerini sürdürmektedir. n ALBA ismiyle veya kullanılan herhangi bir isim veya anlatılan bir uygulama ile her türlü benzerlik tamamen tesadüftür. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 14
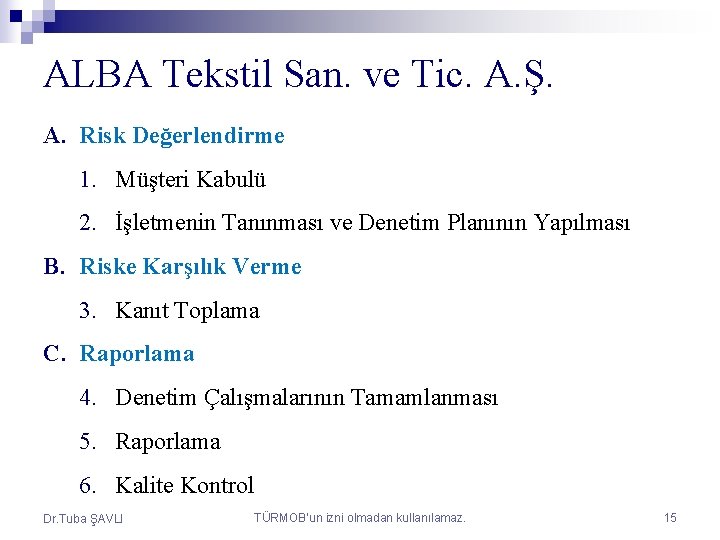
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması ve Denetim Planının Yapılması B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama 4. Denetim Çalışmalarının Tamamlanması 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 15
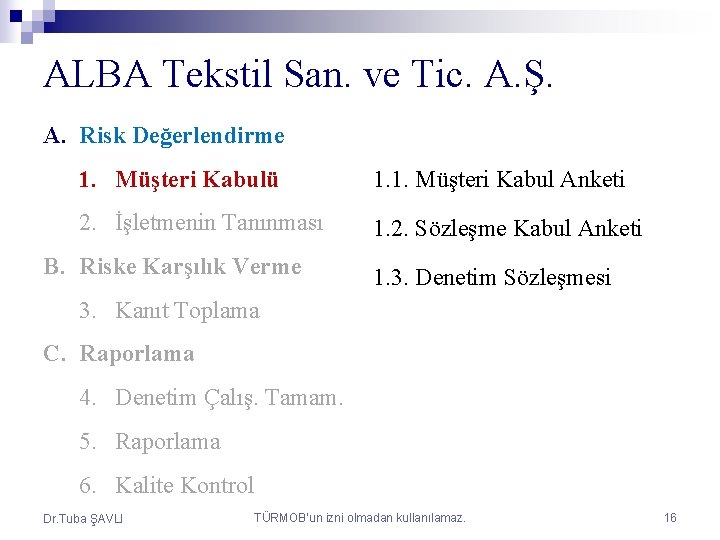
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 1. 1. Müşteri Kabul Anketi 2. İşletmenin Tanınması 1. 2. Sözleşme Kabul Anketi B. Riske Karşılık Verme 1. 3. Denetim Sözleşmesi 3. Kanıt Toplama C. Raporlama 4. Denetim Çalış. Tamam. 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 16
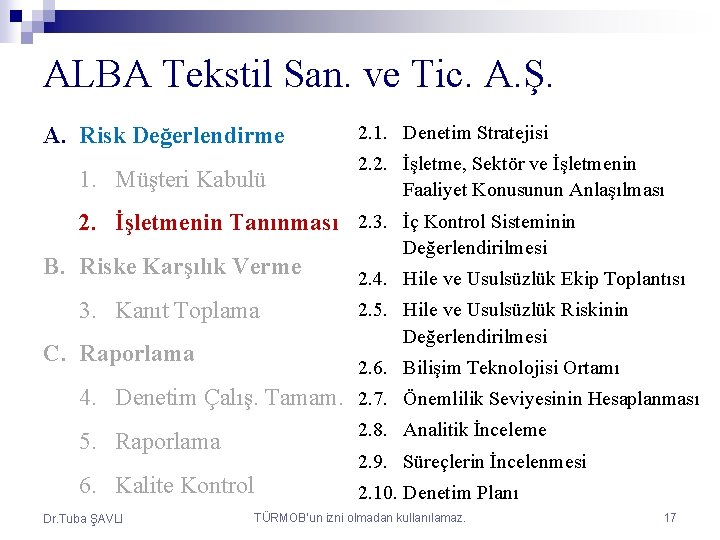
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. 1. Denetim Stratejisi 2. 2. İşletme, Sektör ve İşletmenin Faaliyet Konusunun Anlaşılması 2. İşletmenin Tanınması 2. 3. İç Kontrol Sisteminin B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama Değerlendirilmesi 2. 4. Hile ve Usulsüzlük Ekip Toplantısı 2. 5. Hile ve Usulsüzlük Riskinin Değerlendirilmesi 2. 6. Bilişim Teknolojisi Ortamı 4. Denetim Çalış. Tamam. 2. 7. Önemlilik Seviyesinin Hesaplanması 2. 8. Analitik İnceleme 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI 2. 9. Süreçlerin İncelenmesi 2. 10. Denetim Planı TÜRMOB’un izni olmadan kullanılamaz. 17
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama 2. 9. Süreçlerin İncelenmesi 2. 9. 1. Satın Alma ve Stoklar 2. 9. 2. Satış ve Tahsilatlar 2. 9. 3. Duran Varlık Yatırımları 2. 9. 4. Personel 4. Denetim Çalış. Tamam. 2. 9. 5. Dönem Sonu Kapanış İşlemleri 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 18
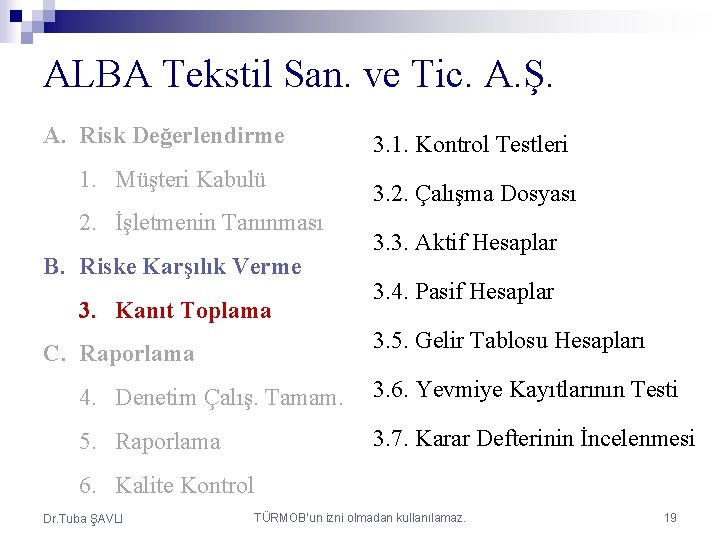
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama 3. 1. Kontrol Testleri 3. 2. Çalışma Dosyası 3. 3. Aktif Hesaplar 3. 4. Pasif Hesaplar 3. 5. Gelir Tablosu Hesapları C. Raporlama 4. Denetim Çalış. Tamam. 3. 6. Yevmiye Kayıtlarının Testi 5. Raporlama 3. 7. Karar Defterinin İncelenmesi 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 19
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. 1. Kontrol Testleri 3. 1. 1. Satış ve Tahsilatlar 3. 1. 2. Personel 3. Kanıt Toplama C. Raporlama 4. Denetim Çalış. Tamam. 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 20
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama 3. 2. Çalışma Dosyası Mizan Finansal Tablolar Düzeltme Kayıtları C. Raporlama 4. Denetim Çalış. Tamam. Sınıflandırma Kayıtları 5. Raporlama Nihai Finansal Tablolar 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 21
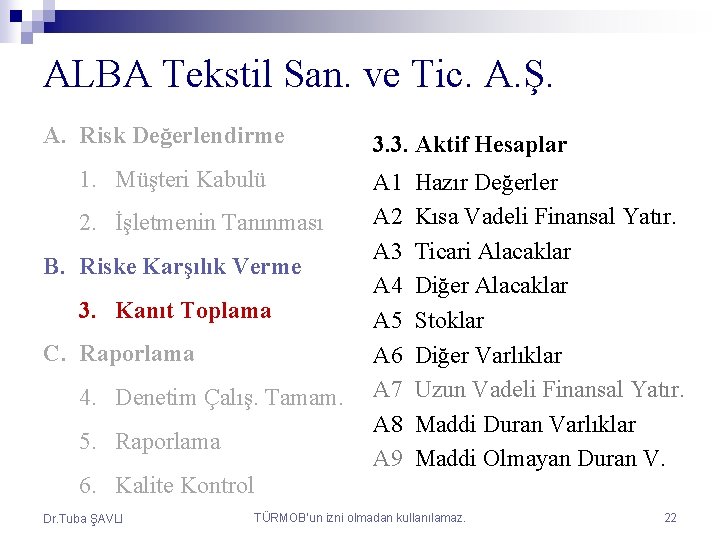
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama 4. Denetim Çalış. Tamam. 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI 3. 3. Aktif Hesaplar A 1 Hazır Değerler A 2 Kısa Vadeli Finansal Yatır. A 3 Ticari Alacaklar A 4 Diğer Alacaklar A 5 Stoklar A 6 Diğer Varlıklar A 7 Uzun Vadeli Finansal Yatır. A 8 Maddi Duran Varlıklar A 9 Maddi Olmayan Duran V. TÜRMOB’un izni olmadan kullanılamaz. 22
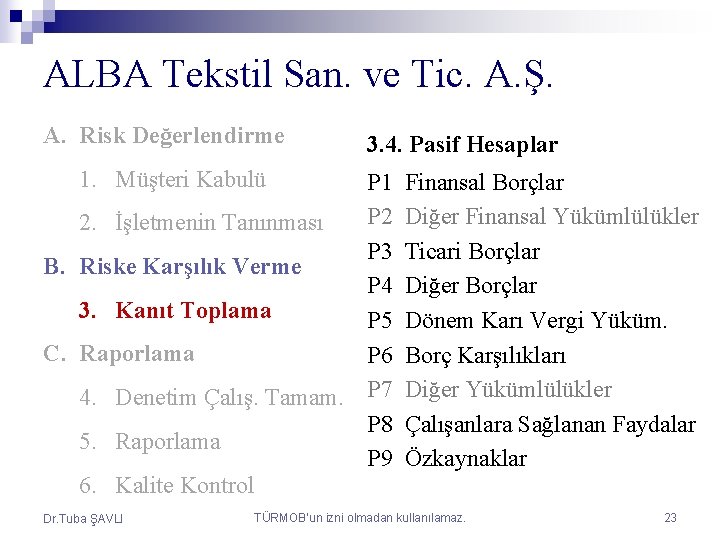
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 3. 4. Pasif Hesaplar 1. Müşteri Kabulü P 1 Finansal Borçlar P 2 Diğer Finansal Yükümlülükler 2. İşletmenin Tanınması P 3 Ticari Borçlar B. Riske Karşılık Verme P 4 Diğer Borçlar 3. Kanıt Toplama P 5 Dönem Karı Vergi Yüküm. C. Raporlama P 6 Borç Karşılıkları 4. Denetim Çalış. Tamam. P 7 Diğer Yükümlülükler P 8 Çalışanlara Sağlanan Faydalar 5. Raporlama P 9 Özkaynaklar 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 23
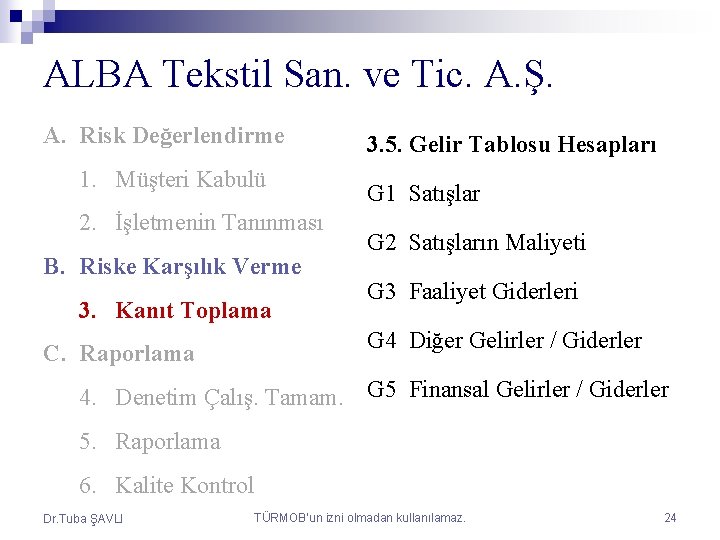
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama 3. 5. Gelir Tablosu Hesapları G 1 Satışlar G 2 Satışların Maliyeti G 3 Faaliyet Giderleri G 4 Diğer Gelirler / Giderler C. Raporlama 4. Denetim Çalış. Tamam. G 5 Finansal Gelirler / Giderler 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 24
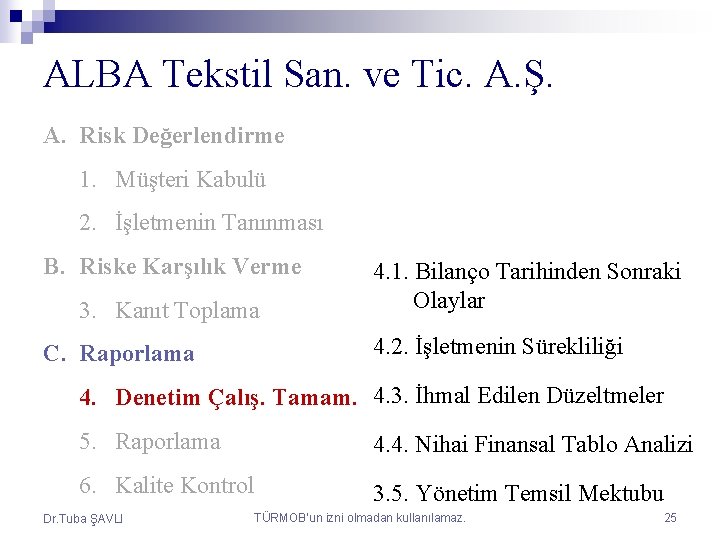
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama 4. 1. Bilanço Tarihinden Sonraki Olaylar 4. 2. İşletmenin Sürekliliği C. Raporlama 4. Denetim Çalış. Tamam. 4. 3. İhmal Edilen Düzeltmeler 5. Raporlama 4. 4. Nihai Finansal Tablo Analizi 6. Kalite Kontrol 3. 5. Yönetim Temsil Mektubu Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 25
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama 4. Denetim Çalış. Tamam. 5. Raporlama 5. 1. Bağımsız Denetçi Raporu 6. Kalite Kontrol 5. 2. Yönetim Tavsiye Mektubu Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 26
ALBA Tekstil San. ve Tic. A. Ş. A. Risk Değerlendirme 1. Müşteri Kabulü 2. İşletmenin Tanınması B. Riske Karşılık Verme 3. Kanıt Toplama C. Raporlama 4. Denetim Çalış. Tamam. 5. Raporlama 6. Kalite Kontrol Dr. Tuba ŞAVLI 6. 1. Kalite Kontrol Takip Listesi TÜRMOB’un izni olmadan kullanılamaz. 27
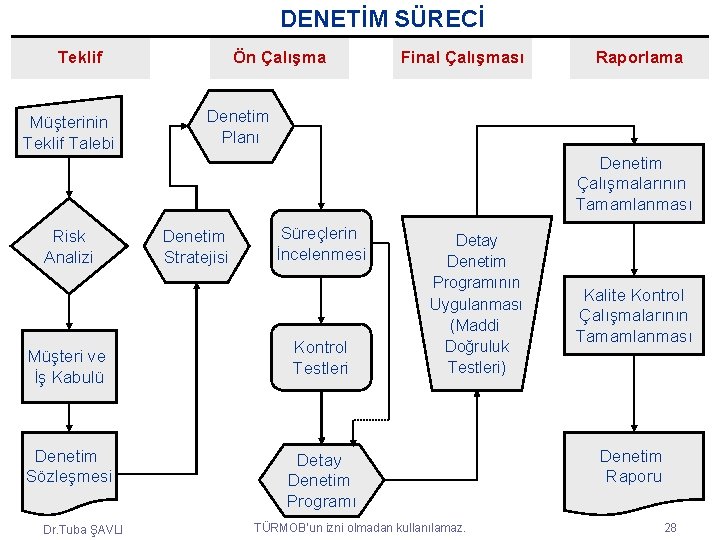
DENETİM SÜRECİ Teklif Müşterinin Teklif Talebi Ön Çalışma Final Çalışması Raporlama Denetim Planı Denetim Çalışmalarının Tamamlanması Risk Analizi Müşteri ve İş Kabulü Denetim Sözleşmesi Dr. Tuba ŞAVLI Denetim Stratejisi Süreçlerin İncelenmesi Kontrol Testleri Detay Denetim Programının Uygulanması (Maddi Doğruluk Testleri) Detay Denetim Programı TÜRMOB’un izni olmadan kullanılamaz. Kalite Kontrol Çalışmalarının Tamamlanması Denetim Raporu 28
MÜŞTERİ KABULÜ ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
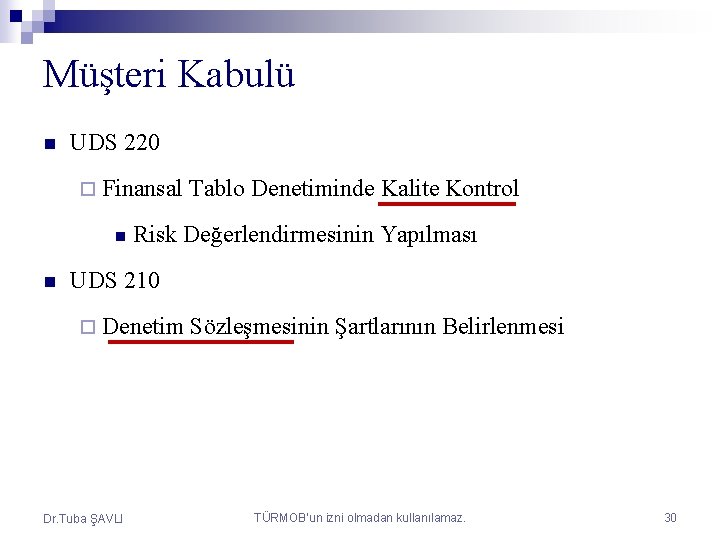
Müşteri Kabulü n UDS 220 ¨ Finansal Tablo Denetiminde Kalite Kontrol n n Risk Değerlendirmesinin Yapılması UDS 210 ¨ Denetim Sözleşmesinin Şartlarının Belirlenmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 30
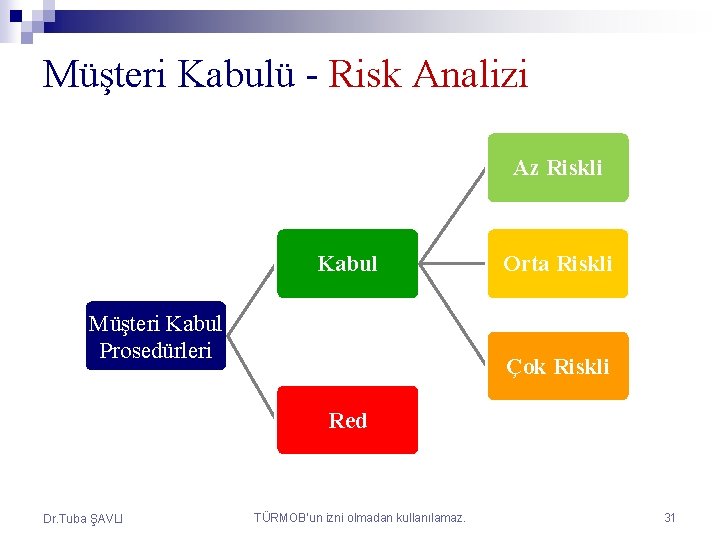
Müşteri Kabulü - Risk Analizi Az Riskli Kabul Müşteri Kabul Prosedürleri Orta Riskli Çok Riskli Red Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 31
Müşteri Kabulü - Yeni Müşteri n Yönetimden sorumlu kişiler / ortaklar kimler? n Finansal durumu nasıl? n Hangi sektörde faaliyet göstermektedir? n Halka açık bir şirket mi, veya faaliyetleri hep göz önünde olan bir şirket mi? n Piyasada nasıl bir imajı var? n Çalıştığı avukat ve diğer danışmanlar kim? n Yönetimin dürüstlüğü ile ilgili bir şüphe var mı? n Kurumsal yönetim anlayışı nasıldır? n Devam eden önemli davalar var mı? Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 32
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 1 1. 1. Müşteri Kabul Anketi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 33
Müşteri Kabulü - Yeni İş / Sözleşme n Bağımsızlığı ortadan kaldıran bir durum var mı? n Söz konusu hizmetin gereken engelleyecek bir durum var mı? n Önceki dönem denetim çalışmasında sunulan rapor nasıl bir görüş içermekteydi? n Finansal durumu nasıl? n Düzgün raporlama yapabilecek sistem ve ekibi var mı? n Denetim çalışmasını yürütecek gerekli bilgi ve tecrübeye sahip ekip mevcut mu? Dr. Tuba ŞAVLI kalitede TÜRMOB’un izni olmadan kullanılamaz. verilmesini 34
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 11 1. 2. Sözleşme Kabul Anketi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 35
Müşteri Kabulü - Sözleşme n Taraflar n Kapsam n Tarafların yükümlülük ve sorumlulukları n Ücret n Çalışma Ekibi n Zamanlama n Gizlilik UDS 210 n Uygulanacak yasalar EK 1 n Diğer hususlar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 36
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 24 1. 3. Denetim Sözleşmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 37
İŞLETMEYİ TANIMA VE DENETİM PLANI ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
İşletmeyi Tanıma ve Denetim Planı UDS 240 Finansal Tabloların Denetiminde Denetçinin Hile ve Usulsüzlüğe İlişkin Sorumluluğu UDS 250 Finansal Tablolar Denetiminde Kanun ve Kuralların Dikkate Alınması UDS 300 Finansal Tabloların Denetiminin Planlanması UDS 315 İşletmenin ve İşletme Ortamının Anlaşılması Suretiyle Önemli Yanlış Beyan Riskinin Belirlenmesi ve Değerlendirilmesi UDS 320 Denetimin Planlanması ve Yürütülmesinde Önemlilik UDS 402 Dışarıdan Hizmet Alan İşletmelerde Denetim Yaklaşımı UDS 600 Özel Hususlar – Grup Finansal Tablolarının Denetimi UDS 610 Denetlenen İşletmenin İç Denetim Çalışmalarının Kullanılması UDS 620 Denetçinin Bir Uzmanın Çalışmalarını Kullanması Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 39
İşletmeyi Tanıma ve Denetim Planı Denetim Stratejisi n Denetimin ¨ kapsamını ¨ zamanlamasını ¨ yönlendirilmesini düzenler. n Denetim planının geliştirilmesine esas oluşturur. Denetim Planı n Risk değerlendirme prosedürlerinin n Ek denetim prosedürlerinin n Diğer denetim prosedürlerinin ¨ yapısını ¨ zamanlamasını ¨ kapsamını tanımlar. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 40
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisi ¨ Denetim Stratejisinin belirlenmesinde dikkate alınacak hususlar UDS 300 EK Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 41
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Bağımsız n n n n n Denetim Çalışmasının Kapsamı Finansal raporlamaya ilişkin yasal çerçeve Sektöre özgü raporlama gereklilikleri Bağımsız denetimin muhtemel kapsamı Ana ortaklıkla bağlı birimler arasındaki kontrol ilişkisi Diğer bağımsız denetçilerin çalışma kapsamı Bağımsız denetimi yapılacak alanların niteliği Raporlamada kullanılacak para birimi Bireysel finansal tabloların bağımsız denetim gerekliliği İç denetçilere ait çalışmaların ne ölçüde kullanılabileceği Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 42
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Bağımsız Denetim Çalışmasının Kapsamı n Dışarıdan hizmet alımlarına ilişkin kontrollerin incelenmesi n Önceki denetimlerde elde edilmiş olan bağımsız denetim kanıtlarının kullanılabilmesi n Bilgi teknolojilerinin bağımsız denetim teknikleri üzerindeki etkisi n Ara dönem finansal tabloların incelenmesiyle elde edilecek bilgilerin kapsamı ve zamanlaması n Müşteri personeline ulaşılması ve verilerin elde edilebilirliği Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 43
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Raporlama Amaçları, Bağımsız Denetimin Zamanlaması ve Gerekli Olan İletişim n Raporlamaya yönelik işletmenin zaman çizelgesi n İşletme yönetimiyle toplantının organize edilmesi n Düzenlenecek denetçi raporu ve diğer yazılı / sözlü iletişim n Denetim sürecinde işletme yönetimi ile gerekli iletişim n Diğer denetçiler iletişim n Ekip toplantılarına ve yapılan çalışmanın gözden geçirilmesine ilişkin zaman planı n Üçüncü taraflarla iletişim kurulmasına gerek olup olmadığı Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 44
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Bağımsız n n n Denetimin Yönlendirilmesi Önemlilik seviyesinin tespit edilmesi Önemli yanlışlık riskinin yüksek olduğu alanlar Finansal tabloların geneli için belirlenen önemli yanlışlık riskinin, bağımsız denetimin yönlendirilmesi, gözetimi ve gözden geçirilmesi süreçlerine olan etkisi Bağımsız denetçinin sorgulayıcı olunması ve mesleki şüphecilik içinde hareket etmesi gerektiğinin vurgulanması Önceki bağımsız denetim çalışmalarının sonuçları İşletmeye hizmet veren diğer firma çalışanları ile görüşme Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 45
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Bağımsız n n n n Denetimin Yönlendirilmesi İç kontrol sisteminin tasarımı ve iyi işlediğine ilişkin işletme yönetiminin taahhüdüne ilişkin denetim kanıtı İşlem hacmi İşletme tarafından iç kontrol sistemine verilen önem Bilgi teknolojisi ve iş süreçlerindeki değişiklikler, işletme yönetimindeki önemli değişiklikler, ele geçirme, birleşme ve bölünme gibi işletmeyi etkileyen önemli gelişmeler Sektöre ilişkin önemli gelişmeler Finansal raporlama düzenlemelerindeki değişiklikler İşletmeyi etkileyen diğer önemli gelişmeler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 46
İşletmeyi Tanıma ve Denetim Planı n Denetim Stratejisinde dikkate alınacak husular (UDS 300 EK) ¨ Kaynakların yapısı, zamanlaması ve kapsamı n Bağımsız denetim ekibinin seçimi ve görev dağılımı n Bağımsız denetim bütçesinin belirlenmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 47
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 26 2. 1. Denetim Stratejisi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 48
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 27 2. 2. İşletme, Sektör ve İşletmenin Faaliyet Konusunun Anlaşılması Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 49
İşletmeyi Tanıma ve Denetim Planı n İç kontrol sisteminin unsurları ¨ UDS 315 Ek 1 n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar UDS 315 EK’ler ¨ UDS 315 Ek 2 n İşletmenin faaliyet koşullarının ve çevresiyle olan ilişkilerinin anlaşılmasında dikkate alınması gereken hususlar ¨ UDS 315 – Uygulama ve Diğer Açıklayıcı Bilgiler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 50
İşletmeyi Tanıma ve Denetim Planı n İç Kontrol Sisteminin Unsurları (UDS 315 – Ek 1) ¨ Kontrol ortamı ¨ İşletmenin risk değerlendirme süreci ¨ Faaliyet süreçleri ile ilgili olanlar dahil finansal raporlamayla ilgili bilgi sistemi ve iletişim ¨ Kontrol faaliyetleri n Performans incelemeleri n Bilginin işlenmesi n Fiziksel kontroller n Görevlerin ayrılığı ¨ Kontrol faaliyetlerinin gözetimi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 51
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 30 2. 3. İç Kontrol Sisteminin Değerlendirilmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 52
İşletmeyi Tanıma ve Denetim Planı n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar (UDS 315 – Ek 2) ¨ Ekonomik olarak istikrarsız olan bölgelerdeki işlemler ¨ Vadeli işlemler gibi volatilitesi yüksek piyasalardan etkilenen işlemler ¨ Düzenlemelerin büyük ölçüde karmaşık olması ¨ Önemli müşterilerin kaybı dahil, süreklilik ve likidite ilgili hususlar ¨ Sermaye ve yabancı kaynak teminine ilişkin kısıtlar ¨ İşletmenin faaliyet gösterdiği sektördeki değişiklikler ¨ Arzdaki değişiklikler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 53
İşletmeyi Tanıma ve Denetim Planı n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar (UDS 315 – Ek 2) ¨ Yeni ürünler veya hizmetler geliştirmek veya sunmak ya da yeni faaliyet alanlarına kaymak ¨ Yeni bölgelere doğru genişlemek ¨ Büyük hacimli ele geçirme işlemleri veya yeniden yapılanma gibi işletmeye ilişkin değişiklikler ¨ Satılması olası işletmeler veya faaliyet alanları ¨ Karmaşık iştirak ilişkileri ve müşterek yönetime tabi teşebbüsler ¨ Bilanço dışı kaynak kullanımı, özel amaçlı işletmeler ve diğer karmaşık finansal anlaşmalar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 54
İşletmeyi Tanıma ve Denetim Planı n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar (UDS 315 – Ek 2) ¨ İlişkili taraflarla önemli işlemler ¨ Muhasebe ve finansal raporlama konusunda yeterli donanıma sahip personelin eksikliği ¨ Yöneticiler dahil kilit personeldeki değişiklikler ¨ İç kontrol sistemindeki zayıflıklar ¨ İşletmenin bilişim teknolojisi stratejisi ile faaliyet stratejileri arasındaki tutarsızlık ¨ Bilişim teknolojisi ortamındaki değişiklikler ¨ Finansal raporlamayla ilgili yeni bilişim teknolojisi sistemlerinin kullanıma geçirilmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 55
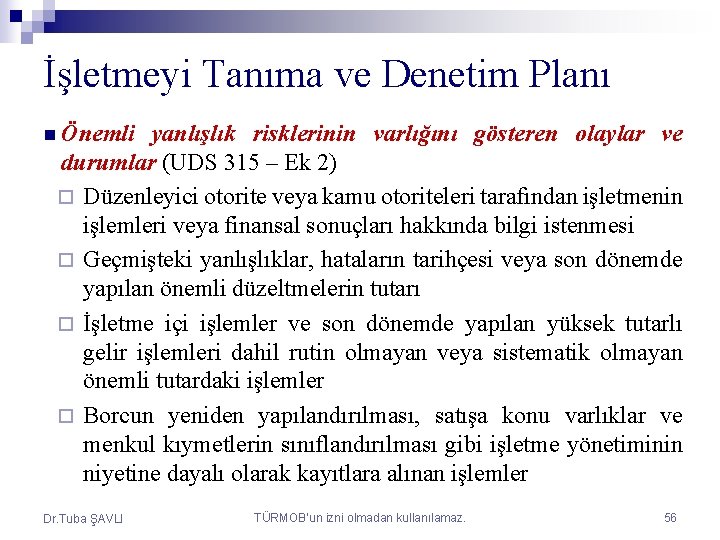
İşletmeyi Tanıma ve Denetim Planı n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar (UDS 315 – Ek 2) ¨ Düzenleyici otorite veya kamu otoriteleri tarafından işletmenin işlemleri veya finansal sonuçları hakkında bilgi istenmesi ¨ Geçmişteki yanlışlıklar, hataların tarihçesi veya son dönemde yapılan önemli düzeltmelerin tutarı ¨ İşletme içi işlemler ve son dönemde yapılan yüksek tutarlı gelir işlemleri dahil rutin olmayan veya sistematik olmayan önemli tutardaki işlemler ¨ Borcun yeniden yapılandırılması, satışa konu varlıklar ve menkul kıymetlerin sınıflandırılması gibi işletme yönetiminin niyetine dayalı olarak kayıtlara alınan işlemler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 56
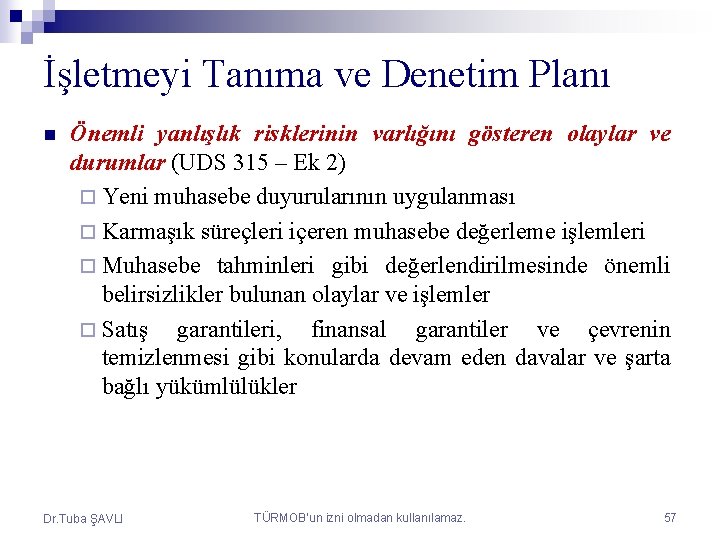
İşletmeyi Tanıma ve Denetim Planı n Önemli yanlışlık risklerinin varlığını gösteren olaylar ve durumlar (UDS 315 – Ek 2) ¨ Yeni muhasebe duyurularının uygulanması ¨ Karmaşık süreçleri içeren muhasebe değerleme işlemleri ¨ Muhasebe tahminleri gibi değerlendirilmesinde önemli belirsizlikler bulunan olaylar ve işlemler ¨ Satış garantileri, finansal garantiler ve çevrenin temizlenmesi gibi konularda devam eden davalar ve şarta bağlı yükümlülükler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 57
ALBA Tekstil San. ve Tic. A. Ş. 2. 4. Sayfa Hile : 35 ve Usulsüzlük Ekip Sayfa Toplantısı : 39 2. 5. Hile ve Usulsüzlük Riskinin Değerlendirilmesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 58
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 49 2. 6. Bilişim Teknolojisi Ortamı Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 59
İşletmeyi Tanıma ve Denetim Planı Önemlilik kavramı; bilginin açıklanmaması, yanlış veya eksik açıklanması nedeniyle finansal tabloları esas alarak karar veren finansal tablo kullanıcılarının ekonomik kararlarını etkileyebilecek hususları kapsar. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 60
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 52 2. 7. Önemlilik Seviyesinin Hesaplanması Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 61
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 53 2. 8. Analitik İnceleme Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 62
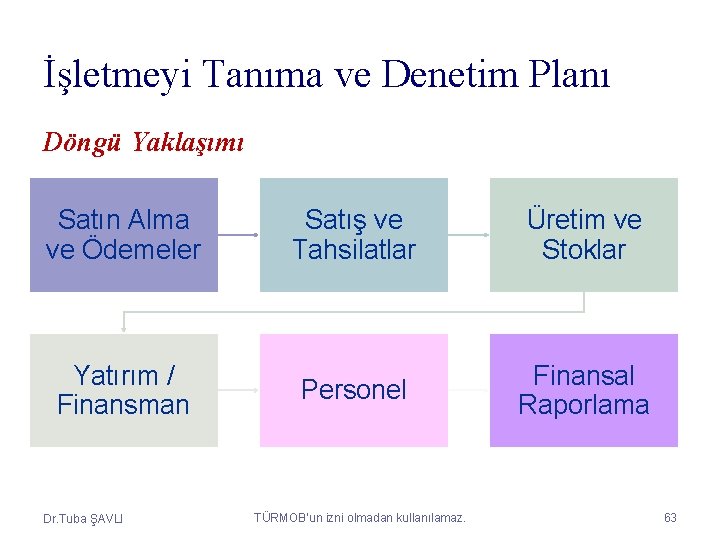
İşletmeyi Tanıma ve Denetim Planı Döngü Yaklaşımı Satın Alma ve Ödemeler Satış ve Tahsilatlar Üretim ve Stoklar Yatırım / Finansman Personel Finansal Raporlama Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 63
ALBA Tekstil San. ve Tic. A. Ş. 2. 9. 1. Satın Alma ve Stoklar s. 59 2. 9. 2. Satış ve Tahsilatlar s. 65 2. 9. 3. Duran Varlık Yatırımları s. 70 2. 9. 4. Personel s. 72 2. 9. 5. Dönem Sonu Kapanış İşlemleri s. 77 Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 64
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 80 2. 10. Denetim Planı Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 65
KANIT TOPLAMA ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
Kanıt Toplama UDS 230 Denetimin Belgelendirilmesi UDS 330 Belirlenmiş Risklere Karşı Denetçinin Uygulayacağı Prosedürler UDS 500 Denetim Kanıtı UDS 501 Denetim Kanıtı – İlave Konulara İlişkin Önemli Hususlar UDS 505 Dış Kaynaklardan Doğrulamalar UDS 510 İlk Denetimler – Açılış Bakiyeleri UDS 520 Analitik İnceleme Teknikleri UDS 530 Denetim Örneklemesi UDS 540 Gerçeğe Uygun Değer Muhasebesi ve İlgili Dipnot Açıklamaları Dahil Muhasebe Tahminlerinin Denetimi UDS 550 İlişkili Taraflar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 67
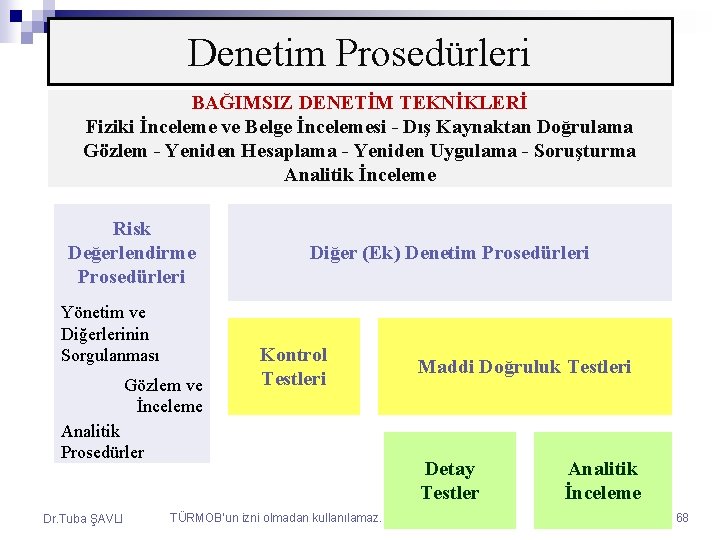
Denetim Prosedürleri BAĞIMSIZ DENETİM TEKNİKLERİ Fiziki İnceleme ve Belge İncelemesi - Dış Kaynaktan Doğrulama Gözlem - Yeniden Hesaplama - Yeniden Uygulama - Soruşturma Analitik İnceleme Risk Değerlendirme Prosedürleri Yönetim ve Diğerlerinin Sorgulanması Gözlem ve İnceleme Analitik Prosedürler Dr. Tuba ŞAVLI Diğer (Ek) Denetim Prosedürleri Kontrol Testleri TÜRMOB’un izni olmadan kullanılamaz. Maddi Doğruluk Testleri Detay Testler Analitik İnceleme 68
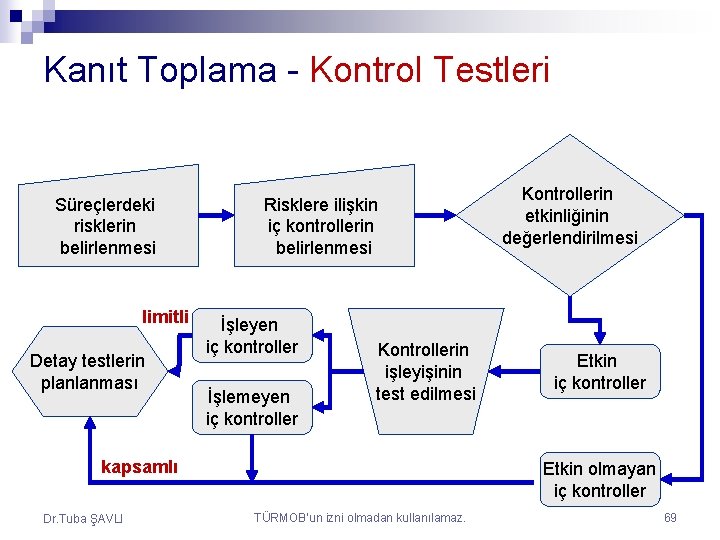
Kanıt Toplama - Kontrol Testleri Süreçlerdeki risklerin belirlenmesi limitli Detay testlerin planlanması Risklere ilişkin iç kontrollerin belirlenmesi İşleyen iç kontroller İşlemeyen iç kontroller Kontrollerin işleyişinin test edilmesi kapsamlı Dr. Tuba ŞAVLI Kontrollerin etkinliğinin değerlendirilmesi Etkin iç kontroller Etkin olmayan iç kontroller TÜRMOB’un izni olmadan kullanılamaz. 69
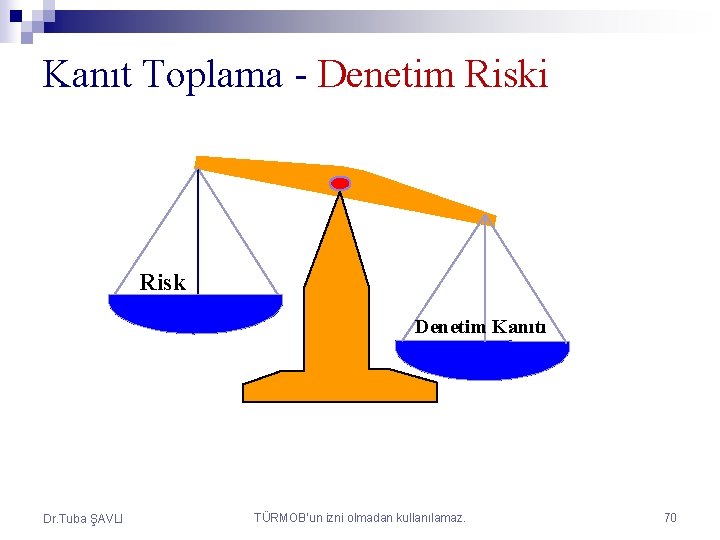
Kanıt Toplama - Denetim Riski Risk Denetim Kanıtı Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 70
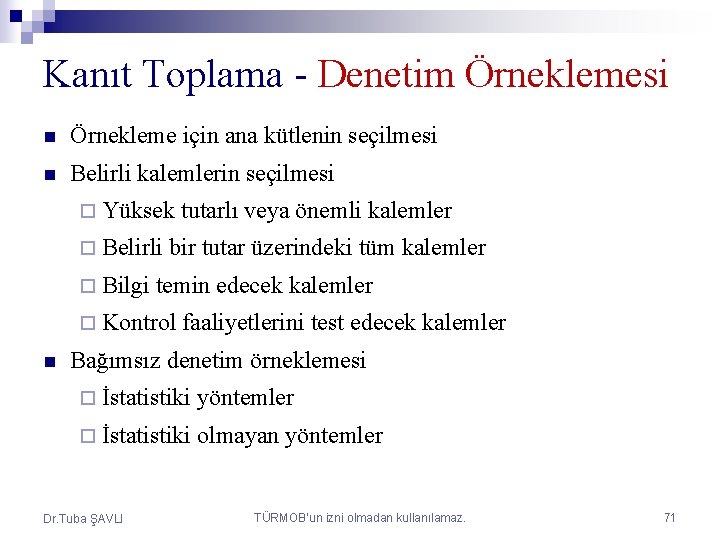
Kanıt Toplama - Denetim Örneklemesi n Örnekleme için ana kütlenin seçilmesi n Belirli kalemlerin seçilmesi ¨ Yüksek tutarlı veya önemli kalemler ¨ Belirli bir tutar üzerindeki tüm kalemler ¨ Bilgi temin edecek kalemler ¨ Kontrol faaliyetlerini test edecek kalemler n Bağımsız denetim örneklemesi ¨ İstatistiki yöntemler ¨ İstatistiki olmayan yöntemler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 71
ALBA Tekstil San. ve Tic. A. Ş. 3. 1. 1. Satış ve Tahsilatlar s. 84 3. 1. 2. Personel s. 98 KONTROL TESTLERİ Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 72
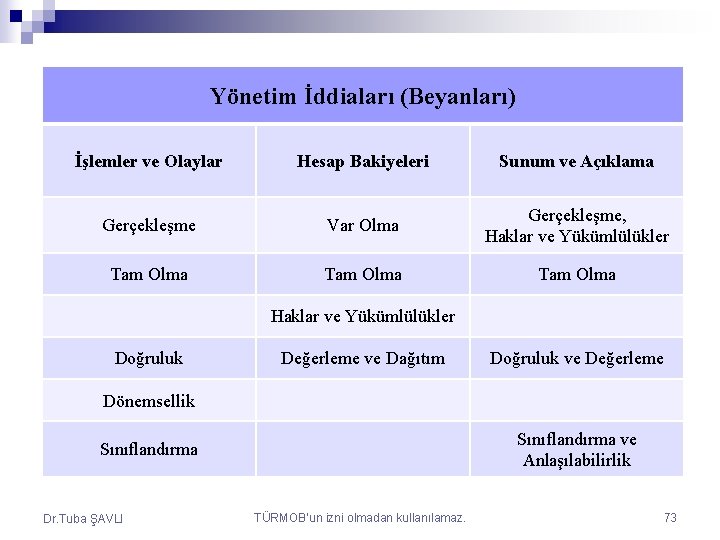
Yönetim İddiaları (Beyanları) İşlemler ve Olaylar Hesap Bakiyeleri Sunum ve Açıklama Gerçekleşme Var Olma Gerçekleşme, Haklar ve Yükümlülükler Tam Olma Haklar ve Yükümlülükler Doğruluk Değerleme ve Dağıtım Doğruluk ve Değerleme Dönemsellik Sınıflandırma ve Anlaşılabilirlik Sınıflandırma Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 73
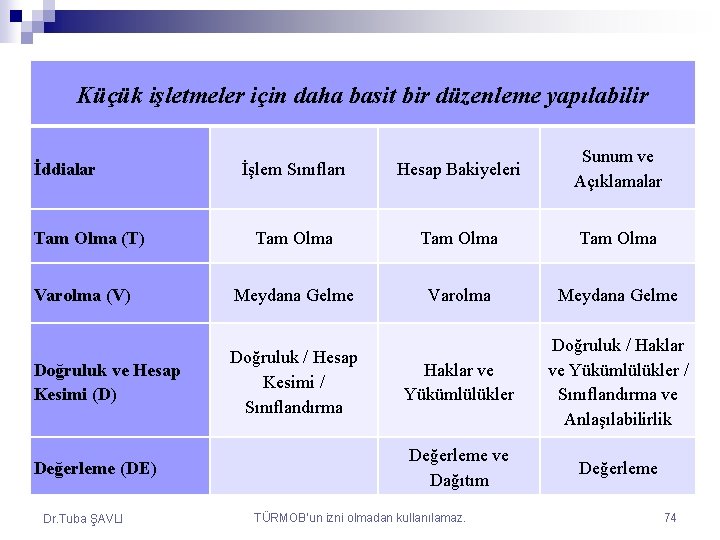
Küçük işletmeler için daha basit bir düzenleme yapılabilir İşlem Sınıfları Hesap Bakiyeleri Sunum ve Açıklamalar Tam Olma Varolma (V) Meydana Gelme Varolma Meydana Gelme Doğruluk ve Hesap Kesimi (D) Doğruluk / Hesap Kesimi / Sınıflandırma Haklar ve Yükümlülükler Doğruluk / Haklar ve Yükümlülükler / Sınıflandırma ve Anlaşılabilirlik Değerleme ve Dağıtım Değerleme İddialar Tam Olma (T) Değerleme (DE) Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 74
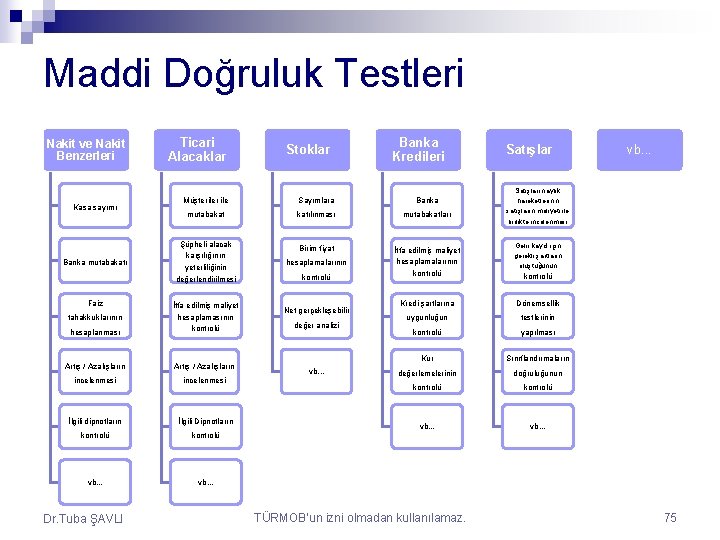
Maddi Doğruluk Testleri Nakit ve Nakit Benzerleri Kasa sayımı Banka mutabakatı Faiz Ticari Alacaklar Sayımlara Banka mutabakat katılınması mutabakatları Şüpheli alacak karşılığının yeterliliğinin değerlendirilmesi Birim fiyat İtfa edilmiş maliyet hesaplamalarının kontrolü hesaplanması Artış / Azalışların incelenmesi İlgili dipnotların İlgili Dipnotların kontrolü vb. . . Dr. Tuba ŞAVLI Banka Kredileri Müşteriler ile İtfa edilmiş maliyet hesaplamasının kontrolü tahakkuklarının Stoklar hesaplamalarının kontrolü Net gerçekleşebilir değer analizi vb. . . Satışların aylık hareketlerinin satışların maliyeti ile birlikte incelenmesi Gelir kaydı için gerekli şartların oluştuğunun kontrolü Kredi şartlarına Dönemsellik uygunluğun testlerinin kontrolü yapılması Kur Sınıflandırmaların değerlemelerinin doğruluğunun kontrolü vb. . . TÜRMOB’un izni olmadan kullanılamaz. vb. . . 75
ALBA Tekstil San. ve Tic. A. Ş. Maddi Doğruluk Testleri Sayfa no: 103 - 259 Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 76
ÇALIŞMALARIN TAMAMLANMASI ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
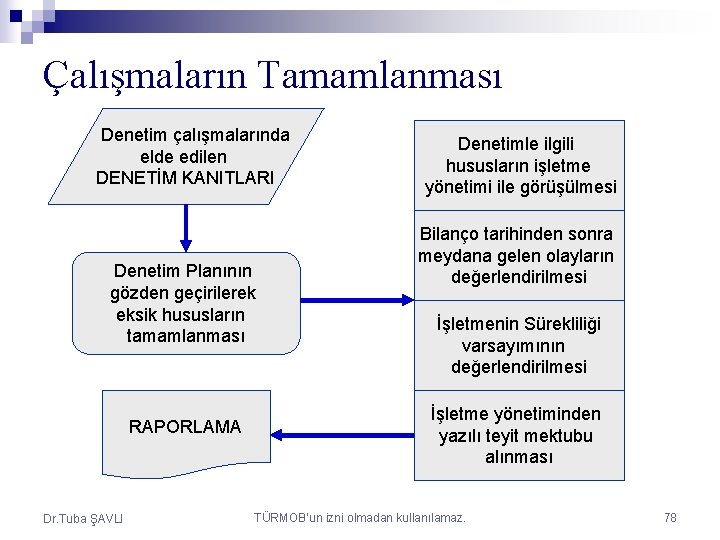
Çalışmaların Tamamlanması Denetim çalışmalarında elde edilen DENETİM KANITLARI Denetim Planının gözden geçirilerek eksik hususların tamamlanması RAPORLAMA Dr. Tuba ŞAVLI Denetimle ilgili hususların işletme yönetimi ile görüşülmesi Bilanço tarihinden sonra meydana gelen olayların değerlendirilmesi İşletmenin Sürekliliği varsayımının değerlendirilmesi İşletme yönetiminden yazılı teyit mektubu alınması TÜRMOB’un izni olmadan kullanılamaz. 78
Çalışmaların Tamamlanması UDS 260 Denetimle İlgili Hususların Yönetimden Sorumlu Kişilerle Görüşülmesi UDS 265 İç Denetimde Tespit Edilen Eksikliklerin Yönetimden Sorumlu Kişilere ve Yönetime İletilmesi UDS 450 Denetim Sürecinde Tespit Edilen Yanlışlıkların Değerlendirilmesi UDS 560 Bilanço Tarihinden Sonraki Olaylar UDS 570 İşletmenin Sürekliliği UDS 580 Yazılı Teyitler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 79
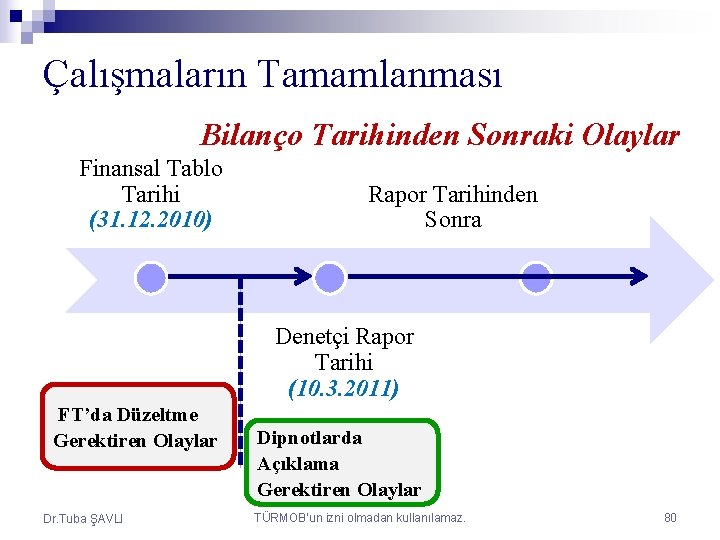
Çalışmaların Tamamlanması Bilanço Tarihinden Sonraki Olaylar Finansal Tablo Tarihi (31. 12. 2010) Rapor Tarihinden Sonra Denetçi Rapor Tarihi (10. 3. 2011) FT’da Düzeltme Gerektiren Olaylar Dr. Tuba ŞAVLI Dipnotlarda Açıklama Gerektiren Olaylar TÜRMOB’un izni olmadan kullanılamaz. 80
Çalışmaların Tamamlanması Bilanço Tarihinden Sonraki Olaylar n Finansal tabloların tarihi ile denetim rapor tarihi arasında geçen sürede meydana gelen önemli olaylar ¨ Finansal tablolarda değişiklik gerektiren hususlar ¨ Dipnotlarda açıklama yapılmasını gerektiren hususlar n Denetçinin raporundan sonra ortaya çıkan olaylar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 81
Çalışmaların Tamamlanması Bilanço Tarihinden Sonraki Olayların Denetimi n n n İşletme yönetimi tarafından geliştirilen takip yöntemlerinin incelenmesi, Bilanço tarihinden sonra gerçekleşen genel kurul / yönetim kurulu / denetim komitesi / icra komitesi toplantı tutanaklarının okunması, En son ara dönem finansal tabloları ile işletme yönetiminin raporlarının okunması, n Avukatlarla yapılan soruşturmaların güncellenmesi, n İşletme yönetiminden bilgi talep edilmesi, n Diğer. . . Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 82
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 260 4. 1. Bilanço Tarihinden Sonraki Olaylar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 83
Çalışmaların Tamamlanması İşletmenin Sürekliliği n İşletmenin sürekliliği varsayımı hazırlanışında temel bir ilkedir. finansal tabloların n Varlıklar ve yükümlülükler işletmenin normal iş akışında ¨ Varlıklarını paraya çevirebileceği ve ¨ Yükümlülüklerini yerine getirebileceği esasına göre kayıtlara alınır. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 84
Çalışmaların Tamamlanması İşletmenin Sürekliliği n Finansal Koşullar - Örnek Gösterge niteliğindeki finansal oranların olumsuzluğu ¨ Net borç veya kısa vadeli borç pozisyonu ¨ Borç verenlere vadesi geldiğinde ödeme yapılamaması ¨ Kredi anlaşmalarının koşullarına uyulamaması ¨ Alacaklıların ve diğer borç verenlerin finansal desteklerini çekebileceklerine ilişkin belirtiler ¨ Cari veya gelecek dönemlere ait finansal tablolarda faaliyetlerden kaynaklanan nakit akışlarının negatif olması ¨ Yeni ürünlerin geliştirilmesi / yatırımların gerçekleştirilmesi için gerekli finansmanın sağlanamaması ¨ Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 85
Çalışmaların Tamamlanması İşletmenin Sürekliliği n Diğer Koşullar - Örnek ¨ Sermaye gerekliliklerine veya yasal gerekliliklere uymama ¨ Kaybedilirse işletmenin karşılayamayacağı taleplerle sonuçlanabilecek, işletme aleyhine açılmış yasal veya idari işlemler ¨ İşletmeyi kötü yönde etkilemesi beklenen, kanun veya hükümet politikası değişiklikleri Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 86
Çalışmaların Tamamlanması İşletmenin Sürekliliği – Denetim Teknikleri n İşletmenin sürekliliği üzerinde ciddi şüphe uyandıracak olay ve durumlar belirlendiğinde bağımsız denetçi: ¨ İşletme yönetiminin işletmenin sürekliliği varsayımına dayalı gelecekle ilgili hareket planını inceler, ¨ Gerekli görülen bağımsız denetim tekniklerini uygulayarak önemlilik arz eden bir belirsizlik olup olmadığını teyit etmek için yeterli ve uygun bağımsız denetim kanıtı toplar, ¨ İşletme yönetiminin gelecekle ilgili planlarına dair yazılı teyitler alır. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 87
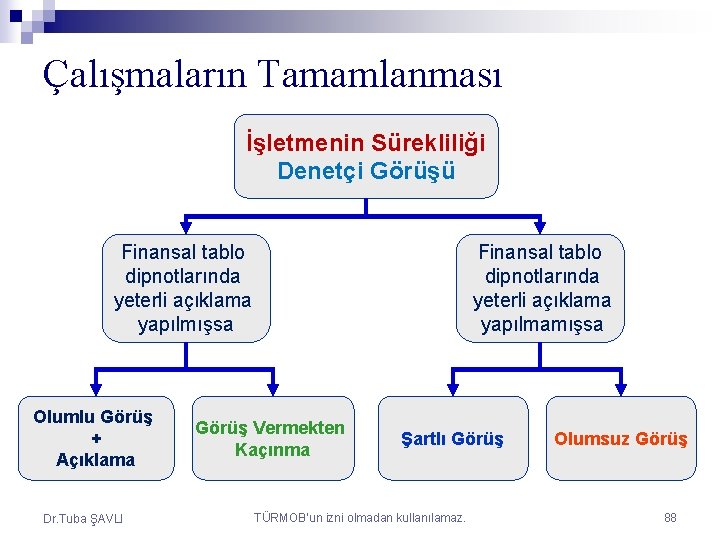
Çalışmaların Tamamlanması İşletmenin Sürekliliği Denetçi Görüşü Finansal tablo dipnotlarında yeterli açıklama yapılmışsa Olumlu Görüş + Açıklama Dr. Tuba ŞAVLI Finansal tablo dipnotlarında yeterli açıklama yapılmamışsa Görüş Vermekten Kaçınma Şartlı Görüş TÜRMOB’un izni olmadan kullanılamaz. Olumsuz Görüş 88
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 262 4. 2. İşletmenin Sürekliliği Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 89
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 265 4. 3. İhmal Edilen Düzeltmeler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 90
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 266 4. 4. Nihai Finansal Tablolar Analizi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 91
Çalışmaların Tamamlanması İşletme Yönetimi Teyit Mektubu n Bağımsız denetçi işletme yönetiminden: ¨ Hataların tespit edilerek önlenmesi amacıyla, iç kontrol sisteminin tasarlanarak uygulanmasına ilişkin sorumluluğun işletme yönetimine ait olduğunun bilincinde olduklarını ve ¨ Finansal tablolara ilişkin düzeltilmemiş yanlışlıkların münferit veya toplu olarak önemli olmadığına dair işletme yönetiminin görüşünü içeren yazılı teyit mektubu alır. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 92
Çalışmaların Tamamlanması İşletme Yönetimi Teyit Mektubu Temel unsurları n Bağımsız denetçiye hitaben işletmenin antetli kağıdına yazılır. n Bağımsız denetim raporuyla aynı tarihi taşır. n İşletmenin finansal konularda birinci derecede sorumluluk sahibi olan yöneticileri tarafından imzalanır. ¨ CEO / genel müdür ¨ CFO / mali işler müdürü Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 93
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 268 4. 5. Yönetim Teyit Mektubu Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 94
RAPORLAMA ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
Raporlama UDS 700 Finansal Tablolar Üzerinde Görüş Oluşturma ve Raporlama UDS 705 Bağımsız Denetim Raporunda Denetçi Görüşünün Değişikliğe Uğraması UDS 706 Bağımsız Denetim Raporunda Dikkat Çekilmesi Gereken Hususlar ve Diğer Açıklamalar UDS 710 Karşılaştırmalı Bilgiler – Önceki Dönem Tutarları ve Karşılaştırmalı Finansal Tablolar UDS 720 Denetlenmiş Finansal Tabloları İçeren Dokümanlarda Yer Alan Diğer Bilgiler Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 96
Raporlama Bağımsız Denetçi Raporu n Başlık n Muhatap n Giriş paragrafı n İşletme yönetiminin finansal tablolara ilişkin sorumluluğu n Bağımsız denetçinin sorumluluğu n Bağımsız denetçi görüşü n Diğer raporlama yükümlülükleri n Bağımsız denetçinin imzası n Bağımsız denetim raporunun tarihi ve n Bağımsız denetim kuruluşunun adresi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 97
Raporlama Düzeltme Gerektiren Bağımsız Denetçi Raporu n n Olumlu Görüş & Açıklama ¨ İşletmenin sürekliliği, diğer önemli belirsizlikler ¨ Değinilmesi gerekli görülen diğer konular Görüşün değişmesi ¨ Muhasebe standartlarından sapma ¨ Çalışma kapsamına ilişkin kısıtlamalar Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 98
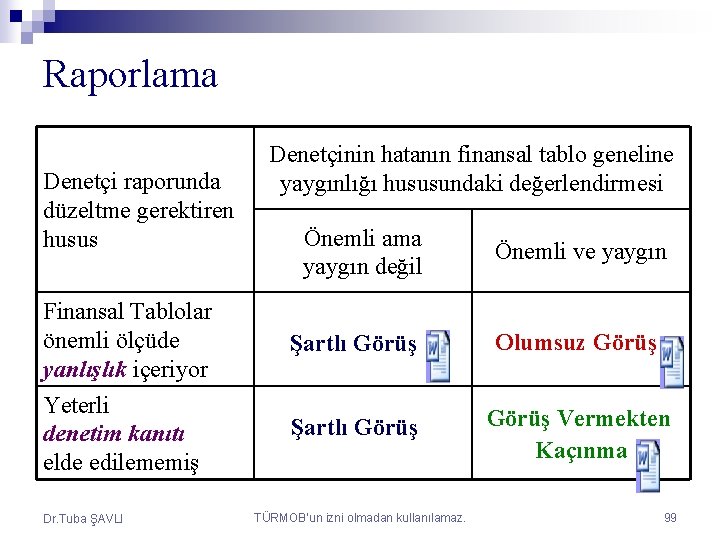
Raporlama Denetçi raporunda düzeltme gerektiren husus Denetçinin hatanın finansal tablo geneline yaygınlığı hususundaki değerlendirmesi Önemli ama yaygın değil Önemli ve yaygın Finansal Tablolar önemli ölçüde yanlışlık içeriyor Şartlı Görüş Olumsuz Görüş Yeterli denetim kanıtı elde edilememiş Şartlı Görüş Vermekten Kaçınma Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 99
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 271 5. 1. Bağımsız Denetçi Raporu Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 100
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 272 5. 2. Yönetim Tavsiye Mektubu Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 101
KALİTE KONTROL ALBA TEKSTİL SANAYİ VE TİCARET A. Ş.
Kalite Kontrol n UKKS 1 ¨ Finansal Tabloların Denetimi ve Sınırlı İnceleme Çalışmaları ile Diğer Güvence ve Alakalı Hizmetler Sunan Firmalarda Kalite Kontrol n UDS 220 ¨ Finansal Tablo Denetiminde Kalite Kontrol Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 103
Kalite Kontrol Finansal Tablo Denetiminde Kalite Kontrol n Yönetimin sorumlulukları n Etik ilkeler n Müşteri kabulü ve devamlılığı n Denetim ekibinin belirlenmesi n Denetim faaliyetlerinin yürütülmesi n Gözetim n Dokümantasyon Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 104
ALBA Tekstil San. ve Tic. A. Ş. Sayfa : 275 6. 1. Kalite Kontrol Takip Listesi Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 105
Sonsöz n ALBA örnek denetim dosyasında; UDS’nın gerekliliklerinin uygulamaya yansıması ¨ Müşteri Kabulü ¨ İşletmenin Tanınması ve Denetim Planının Yapılması ¨ Kanıt Toplama ¨ Denetim Çalışmalarının Tamamlanması ¨ Raporlama ¨ Kalite Kontrol başlıkları altında hazırlanan çalışma kağıtları ile gösterilmiştir. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 106
Sonsöz n Denetlenecek kuruluşun; kendi özel koşulları, büyüklüğü, faaliyet gösterdiği sektör ya da iş kolu, işletmeye veya sektöre ilişkin riskler, işletmenin çalışma usul ve esasları vb. faktörlerin etkisi ile her denetim prosedürünün amacı ve yapılacak çalışmanın kapsamı birbirinden farklılık gösterecektir. n Dolayısıyla, dosya içerisinde örnek olarak verilen iş süreçlerinin, belirlenen risklerin, uygulanan denetim tekniklerinin ve ulaşılan çıkarımların gerçek denetim uygulamalarında değişikliğe uğraması tabidir. Dr. Tuba ŞAVLI TÜRMOB’un izni olmadan kullanılamaz. 107
- Slides: 108