
Bagage Marchs financiers Assurance vie Prvoyance Bienvenue la
Bagage Marchés financiers, Assurance vie, Prévoyance. Bienvenue à la formation Marchés Financiers Assurance-vie et Prévoyance Jour 2 FIDELIA FORMATION – MODULE 2010 1
Bagage Marchés financiers, Assurance vie, Prévoyance. Programme - Jours 2 : - 1 - L’assurance-vie - Aspect commercial -Aspect technique -Différents contrats -Parties au contrat -Clause bénéficiaire -22 raisons de souscrire -2 - La prévoyance -Généralités -A la banque CHALUS - 3 - Construction d’une méthodologie: - Besoin - Chiffrage - Solution - 4 – Clôture de la formation: (par Florence ECHAVIDRE) FIDELIA FORMATION – MODULE 2010 2
Bagage Marchés financiers, Assurance vie, Prévoyance. L’ASSURANCE-VIE Préambule Aspect commercial - Les droits d’entrée, négocions -Histoire de négociation - L’ abonnement - Savoir vendre les UC - Les frais d’arbitrage FIDELIA FORMATION – MODULE 2010 3
Bagage Marchés financiers, Assurance vie, Prévoyance. L’ASSURANCE-VIE Préambule Aspect commercial - Les droits d’entrée, négocions -Histoire de négociation - Le point de nos frais d’entrée - 1, 96% La Mondiale, 1, 16% Générali - Notre ambition : 2, 20 La Mondiale, 1, 30 Générali FIDELIA FORMATION – MODULE 2010 4
Bagage Marchés financiers, Assurance vie, Prévoyance. L’ASSURANCE-VIE Préambule Aspect commercial - L’ abonnement Les avantages de l’abonnement ? (Réflexion de groupe) - Permet de « lisser » l’investissement - Achat au plus juste prix - Epargne régulière sur le moyen/long terme - Limitation des risques - Atténuation des soubresauts de la conjoncture FIDELIA FORMATION – MODULE 2010 5

Bagage Marchés financiers, Assurance vie, Prévoyance. L’ASSURANCE-VIE Préambule Aspect commercial -Savoir vendre les UC Banque Chalus, seulement 2 à 3% d’UC, moyenne du marché à 15% (Réflexion de groupe) - Possibilités d’investissement sur de nombreux supports - Perspectives de valorisation supérieures à celles des contrats en euros FIDELIA FORMATION – MODULE 2010 6
Bagage Marchés financiers, Assurance vie, Prévoyance. L’ASSURANCE-VIE Préambule Aspect commercial Réorientons nos clients sur les marchés financiers, ayons l’assurance-vie en ligne de mire. A nous d’inculquer une « culture » assurance-vie aux plus jeunes ! FIDELIA FORMATION – MODULE 2010 7
Bagage Marchés financiers, Assurance vie, Prévoyance. Les assurances se déclinent en deux catégories: L’ASSURANCE DE PERSONNES: Qui garantit la personne de l’assuré L’ASSURANCE DE DOMMAGES: Qui garantit les biens et la responsabilité de l’assuré 1 2 3 Les régimes matrimoniaux FIDELIA FORMATION – MODULE 2010 8
Bagage Marchés financiers, Assurance vie, Prévoyance. Les contrats d’assurances de personnes se déclinent en deux types: L’ASSURANCE EN CAS DE VIE : Concerne l’épargne et les placements L’ASSURANCE EN CAS DE DÉCÈS : Concerne le décès, la prévoyance et la famille FIDELIA FORMATION – MODULE 2010 9
Bagage Marchés financiers, Assurance vie, Prévoyance. Les contrats d’assurance A LES CONTRATS EN CAS DE DÉCÈS B LES CONTRATS EN CAS DE VIE C LES GARANTIES COMPLÉMENTAIRES FIDELIA FORMATION – MODULE 2010 10
Bagage Marchés financiers, Assurance vie, Prévoyance. A - Les contrats en cas de décès ASSURANCE TEMPORAIRE Garantie de versement d’un capital, en cas de décès de l’assuré avant le terme du contrat, à un bénéficiaire désigné. ASSURANCE VIE ENTIÈRE Garantie de versement d’un capital en cas de décès de l’assuré, quelle que soit la date de l’événement, à un bénéficiaire désigné. FIDELIA FORMATION – MODULE 2010 11
Bagage Marchés financiers, Assurance vie, Prévoyance. B - Les contrats en cas de vie ASSURANCE CAPITAL DIFFÉRÉ Versement d’un capital à l’assuré s’il est en vie au terme du contrat. ASSURANCE RENTE VIAGÈRE Garantit le versement d’une rente à l’assuré, pendant toute sa vie - soit à effet immédiat - soit à effet différé FIDELIA FORMATION – MODULE 2010 12
Bagage Marchés financiers, Assurance vie, Prévoyance. C - Les garanties complémentaires LES CONTRATS DE RENTE SURVIE Contrat d’assurance en cas de décès. Garantit le versement d’un capital ou d’une rente viagère à l’enfant de l’assuré atteint d’une infirmité. FIDELIA FORMATION – MODULE 2010 13
Bagage Marchés financiers, Assurance vie, Prévoyance. C - Les garanties complémentaires LE CONTRAT D’ÉPARGNE HANDICAP Contrat d’assurance en cas de vie. Durée égale au moins à 6 ans Garantit le versement d’un capital ou d’une rente au terme. Le souscripteur, obligatoirement l’assuré, doit être invalide lors de la souscription. FIDELIA FORMATION – MODULE 2010 14
Bagage Marchés financiers, Assurance vie, Prévoyance. Les acteurs du contrat d’assurance L’ASSUREUR Entreprise, personne morale LE SOUSCRIPTEUR OU CONTRACTANT Personne physique ou morale signataire du contrat, qui paye la prime et désigne un ou des bénéficiaire(s) L’ASSURÉ Personne sur la tête de qui repose le risque et dont la survie ou le décès entraîne l’exécution du contrat LE BÉNÉFICIAIRE Personne physique ou morale désignée à l’avance qui perçoit les prestations contractuelles FIDELIA FORMATION – MODULE 2010 15
Bagage Marchés financiers, Assurance vie, Prévoyance. Les acteurs du contrat d’assurance LES DROITS DES SOUSCRIPTEURS La mise en réduction L’avance sur contrat (rappel du principe) Le rachat partiel ou total La désignation du bénéficiaire FIDELIA FORMATION – MODULE 2010 16
Bagage Marchés financiers, Assurance vie, Prévoyance. Les acteurs du contrat d’assurance L’ASSURÉ Personne physique Indépendance ou non vis-à-vis du souscripteur Décès, prédécès ou survie FIDELIA FORMATION – MODULE 2010 17
Bagage Marchés financiers, Assurance vie, Prévoyance. Les acteurs du contrat d’assurance LE BÉNÉFICIAIRE Personne physique ou morale désignée à l’avance Si le bénéficiaire n’est pas désigné, les sommes versées font partie du patrimoine Le droit de désignation appartient au contractant qui peut l’exercer pendant toute la durée du contrat Le bénéfice peut être attribué soit à titre gratuit, soit à titre onéreux (en faveur d’un créancier) Acceptation du bénéficiaire : par tout procédé l’acceptation suppose la capacité juridique. FIDELIA FORMATION – MODULE 2010 18
Bagage Marchés financiers, Assurance vie, Prévoyance. LE BÉNÉFICIAIRE DROITS DU BÉNÉFICIAIRE Le droit est personnel le droit est direct : le contrat est réputé Souscrit pour le bénéficiaire, dès l’origine. lorsque le capital décès est versé au conjoint survivant (bénéficiaire), il constitue un bien propre et ne tombe pas dans la communauté (sauf primes exagérées) LA CLAUSE BÉNÉFICIAIRE : Doit être libellée avec soin afin d’éviter des problèmes lors du dénouement du contrat en cas de décès (voir tableau suivant) FIDELIA FORMATION – MODULE 2010 19
Bagage Marchés financiers, Assurance vie, Prévoyance. LE BÉNÉFICIAIRE LA CLAUSE BÉNÉFICIAIRE : Le conseil BANQUE CHALUS : Nommons les bénéficiaires et ne nous contentons pas de la clause classique ! FIDELIA FORMATION – MODULE 2010 20

Bagage Marchés financiers, Assurance vie, Prévoyance. Réflexion de groupe sur la clause bénéficiaire EXEMPLE DE CLAUSES « mes enfants parts égales » DÉNOUEMENT Le mécanisme de la représentation ne joue pas en assurance. Si un des enfants est prédécédé, sa part est attribuée à ses frères et sœurs. « mes héritiers » Ils conservent le bénéfice du contrat même s’ils renoncent à la succession. « mes enfants nés ou à naître » Enfants au décès de l’assuré et non à la souscription. « mon conjoint » Conjoint au moment du décès. « mon épouse Marie » Si Mr se remarie, le bénéfice n’est pas attribué à la nouvelle épouse mais à Marie. « voir testament déposé chez le notaire. . » Ajouter toujours « à défaut mes héritiers » dans le cas où le testament serait révoqué. FIDELIA FORMATION – MODULE 2010 21
Bagage Marchés financiers, Assurance vie, Prévoyance. LE DEMEMBREMENT : Le démembrement consiste à séparer le droit de propriété en deux parties distinctes: • L'usufruit qui donne le droit de jouissance du bien, c'est à dire de l'habiter ou de le louer pour en recevoir des revenus. L'usufruit est le droit de jouir des choses dont un autre a la propriété, comme le propriétaire lui-même, mais à la charge d'en conserver la substance (Code civil, art. 578). • La nue-propriété qui dispose du droit d'aliéner le bien, c'est à dire de le vendre. Ses droits de propriétaire sur les fruits et revenus sont annihilés temporairement et sans compensation ultérieure. Le démembrement entraîne également des conséquences fiscales. FIDELIA FORMATION – MODULE 2010 22
Bagage Marchés financiers, Assurance vie, Prévoyance. LE DEMEMBREMENT (suite) : Cas de démembrement de la propriété : Dans la pratique, le démembrement est la conséquence d'une succession, d'une donation, ou d'une vente (vente dite en "viager"). Lors d'une succession le conjoint survivant recueille, à son choix, l'usufruit de la totalité des biens existants ou la propriété du quart des biens lorsque tous les enfants sont issus deux époux. Article 757 du Code Civil De son vivant, un propriétaire décide faire donation de tout ou partie de son patrimoine immobilier à son conjoint, ses enfants, petits enfants tout en se réservant l'usufruit. FIDELIA FORMATION – MODULE 2010 23
Bagage Marchés financiers, Assurance vie, Prévoyance. Les acteurs du contrat d’assurance LE BÉNÉFICIAIRE Peut-on changer de clause bénéficiaire ? Comment devient-on bénéficiaire acceptant ? Les conséquences de l’acceptation FIDELIA FORMATION – MODULE 2010 24
Bagage Marchés financiers, Assurance vie, Prévoyance. LE BÉNÉFICIAIRE Révocation/Acceptation du bénéficiaire révocation du bénéficiaire non acceptant possible à tout moment. si le bénéficiaire est acceptant Effet irrévocable sauf accord du bénéficiaire 4 exceptions à ce principe : tentative de meurtre sur la personne de l’assuré, ingratitude, divorce prononcé aux torts exclusifs du conjoint bénéficiaire, naissance d’enfants FIDELIA FORMATION – MODULE 2010 25
Bagage Marchés financiers, Assurance vie, Prévoyance. LA FORMATION DU CONTRAT La mise en oeuvre de la renonciation Renonciation par lettre recommandée dans les 30 jours avec accusé de réception. L’assureur doit restituer les sommes versées dans les 30 jours L’information du souscripteur Obligation pour l’assureur d’informer le client des caractéristiques du contrat ainsi que des risques exclus éventuels FIDELIA FORMATION – MODULE 2010 26
Bagage Marchés financiers, Assurance vie, Prévoyance. LES EXCLUSIONS EN CAS DE DÉCÈS Les exclusions légales Le suicide qui intervient dans le délai de carence Le meurtre de l’assuré par le bénéficiaire FIDELIA FORMATION – MODULE 2010 27
Bagage Marchés financiers, Assurance vie, Prévoyance. LES EXCLUSIONS EN CAS DE DÉCÈS Les exclusions conventionnelles Le risque de guerre Exclusion relative aux accidents de navigation aérienne, de la pratique de sports à risque, de raids sportifs…. . FIDELIA FORMATION – MODULE 2010 28
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité des produits d’assurance FIDELIA FORMATION – MODULE 2010 29
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie pendant la durée de vie du contrat - les réductions d’impôt l’imposition des produits les prélèvements sociaux l’impôt de solidarité sur la fortune à l’échéance du contrat l’imposition des rentes viagères FIDELIA FORMATION – MODULE 2010 30
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie LES RÉDUCTIONS D’IMPÔT Contrats « rente-survie » et « épargne-handicap » RÉDUCTION D’IMPÔT = 25% DES VERSEMENTS PLAFOND DES VERSEMENTS : 1 525 EUROS + 300 EUROS PAR ENFANT À CHARGE FIDELIA FORMATION – MODULE 2010 31
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPOSITION DES PRODUITS Contrats souscrits avant le 1/1/1983 EXONERATION des produits quelle que soit la date du retrait ou du rachat (hors prélèvements sociaux) FIDELIA FORMATION – MODULE 2010 32
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPOSITION DES PRODUITS Contrats souscrits après le 1/1/1983 Avant 4 ans Après 4 ans IR ou PFL 35% IR ou PFL 15% + prélèvements sociaux FIDELIA FORMATION – MODULE 2010 33
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPOSITION DES PRODUITS APRÈS 8 ANS Contrats souscrits entre le 1/1/1983 et le 26/9/1997 Contrats transformés en DSK EXONERATION (hors prélèvements sociaux) Versements libres à partir du 1/1/1998 Versements périodiques Versements libres avant le 26/9/1997 + 30 500€ entre le 27/9/97 et le 31/12/97 TMI OU PFL 7, 5% APRÈS ABATTEMENT + PRÉLÈVEMENTS SOCIAUX FIDELIA FORMATION – MODULE 2010 34
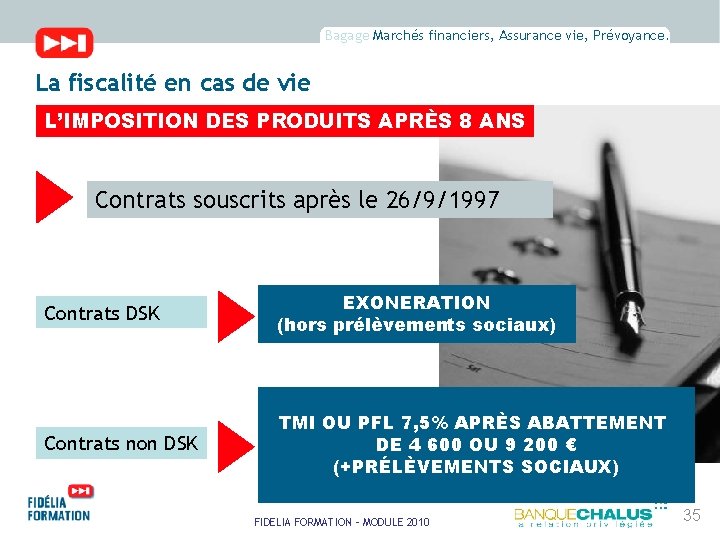
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPOSITION DES PRODUITS APRÈS 8 ANS Contrats souscrits après le 26/9/1997 Contrats DSK EXONERATION (hors prélèvements sociaux) Contrats non DSK TMI OU PFL 7, 5% APRÈS ABATTEMENT DE 4 600 OU 9 200 € (+PRÉLÈVEMENTS SOCIAUX) FIDELIA FORMATION – MODULE 2010 35
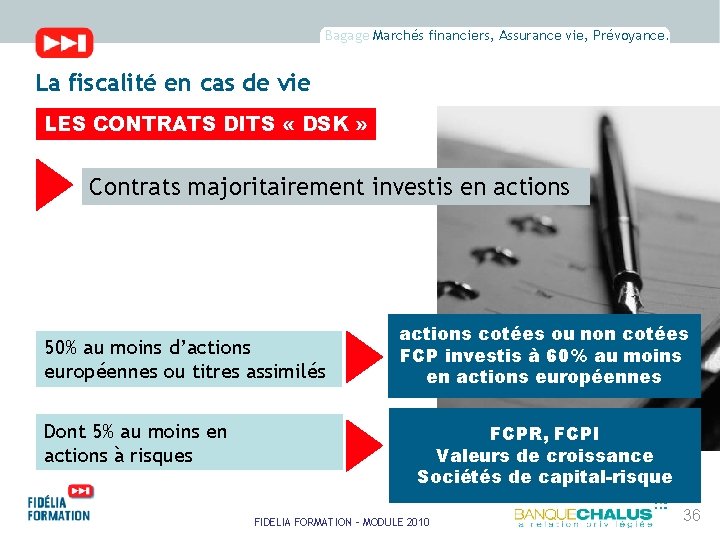
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie LES CONTRATS DITS « DSK » Contrats majoritairement investis en actions 50% au moins d’actions européennes ou titres assimilés Dont 5% au moins en actions à risques actions cotées ou non cotées FCP investis à 60% au moins en actions européennes FCPR, FCPI Valeurs de croissance Sociétés de capital-risque FIDELIA FORMATION – MODULE 2010 36
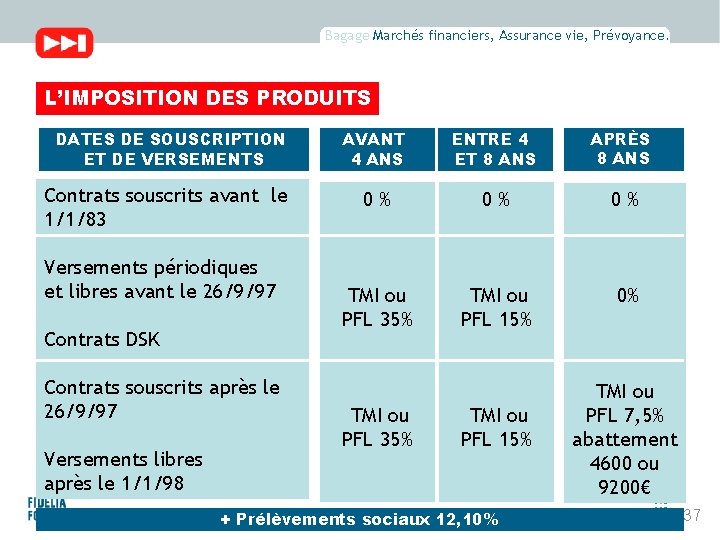
Bagage Marchés financiers, Assurance vie, Prévoyance. L’IMPOSITION DES PRODUITS DATES DE SOUSCRIPTION ET DE VERSEMENTS Contrats souscrits avant le 1/1/83 Versements périodiques et libres avant le 26/9/97 Contrats DSK Contrats souscrits après le 26/9/97 Versements libres après le 1/1/98 AVANT 4 ANS ENTRE 4 ET 8 ANS APRÈS 8 ANS 0% 0% 0% TMI ou PFL 35% TMI ou PFL 15% + Prélèvements FIDELIA FORMATION – sociaux MODULE 2010 12, 10% TMI ou PFL 7, 5% abattement 4600 ou 9200€ 37
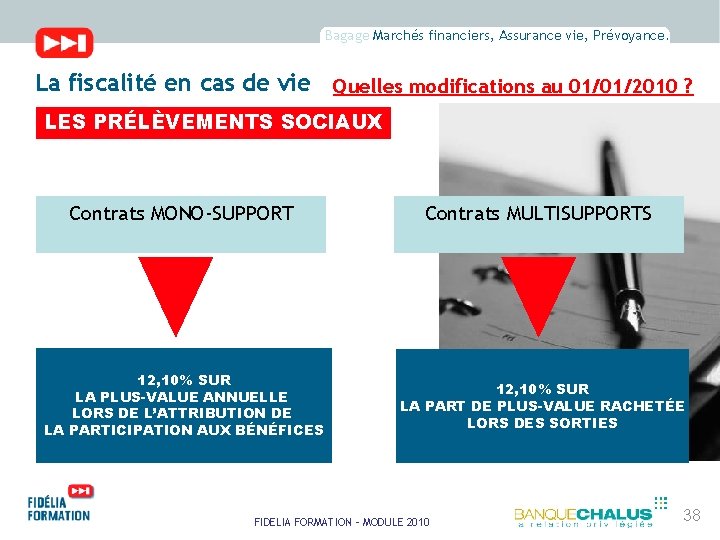
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie Quelles modifications au 01/01/2010 ? LES PRÉLÈVEMENTS SOCIAUX Contrats MONO-SUPPORT Contrats MULTISUPPORTS 12, 10% SUR LA PLUS-VALUE ANNUELLE LORS DE L’ATTRIBUTION DE LA PARTICIPATION AUX BÉNÉFICES 12, 10% SUR LA PART DE PLUS-VALUE RACHETÉE LORS DES SORTIES FIDELIA FORMATION – MODULE 2010 38
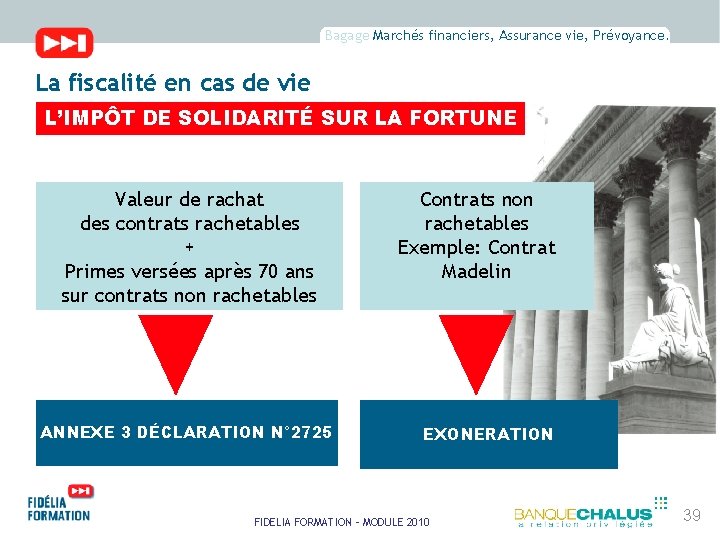
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPÔT DE SOLIDARITÉ SUR LA FORTUNE Valeur de rachat des contrats rachetables + Primes versées après 70 ans sur contrats non rachetables ANNEXE 3 DÉCLARATION N° 2725 Contrats non rachetables Exemple: Contrat Madelin EXONERATION FIDELIA FORMATION – MODULE 2010 39
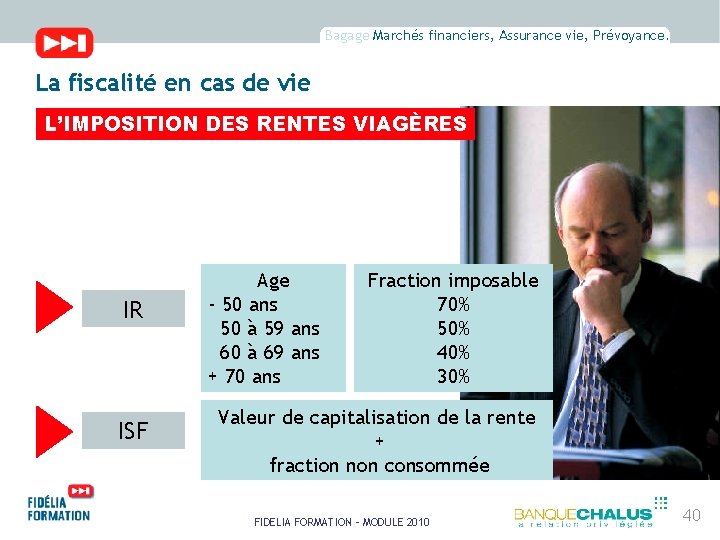
Bagage Marchés financiers, Assurance vie, Prévoyance. La fiscalité en cas de vie L’IMPOSITION DES RENTES VIAGÈRES IR ISF Age - 50 ans 50 à 59 ans 60 à 69 ans + 70 ans Fraction imposable 70% 50% 40% 30% ? Valeur de capitalisation de la rente + fraction non consommée FIDELIA FORMATION – MODULE 2010 40
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès avec clause bénéficiaire assurance-vie et succession clause bénéficiaire démembrée renonciation d’un bénéficiaire en l’absence de clause bénéficiaire en cas de décès du souscripteur FIDELIA FORMATION – MODULE 2010 41
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès CONTRAT D’ASSURANCE VIE ET SUCCESSION Le capital ne fait pas partie de la succession SAUF SI LES PRIMES SONT MANIFESTEMENT EXAGÉRÉES FIDELIA FORMATION – MODULE 2010 42
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès CONTRAT D’ASSURANCE VIE ET SUCCESSION Art. 757 B CGI LES PRIMES VERSÉES APRÈS 70 ANS SONT EXONÉRÉES JUSQU’À 30 500 EUROS (sauf conjoint/partenaire) Contrats souscrits après le 20/11/1991 AU-DELÀ, ASSUJETTISSEMENT AU BARÈME DES DROITS DE SUCCESSION (sauf conjoint/partenaire) FIDELIA FORMATION – MODULE 2010 43
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès CONTRAT D’ASSURANCE VIE ET SUCCESSION Art. 990 I CGI LES PRESTATIONS VERSÉES SONT EXONÉRÉES D’IMPOSITION JUSQU’À 152 500 € PAR BÉNÉFICIAIRE (sauf conjoint/partenaire) Versements après le 13/10/1998 AU-DELÀ, TAXATION DE 20 % SUR LA VALEUR DE RACHAT (sauf conjoint/partenaire) FIDELIA FORMATION – MODULE 2010 44

Bagage Marchés financiers, Assurance vie, Prévoyance. Assurance vie : Fiscalité en cas de décès : Droits de succession ART. 990 I. 152 500 euros par bénéficiaire (taux forfaitaire de 20 % au-delà). Capital versé + intérêts (situation au jour du décès) ART. 757 B. 30 500 € quel que soit le nombre de bénéficiaires désignés. Au delà, réintégration à la succession. Capital versé (intérêts exonérés) FIDELIA FORMATION – MODULE 2010
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès CONTRAT D’ASSURANCE VIE AVEC CLAUSE BÉNÉFICIAIRE DÉMEMBRÉE Usufruit au conjoint survivant Nue-propriété aux enfants ou aux héritiers ÉVALUATION FISCALE DE L’USUFRUIT À RETENIR FIDELIA FORMATION – MODULE 2010 46
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès RENONCIATION AU BÉNÉFICE DU CONTRAT PAR LE BÉNÉFICIAIRE Le capital est attribué au second bénéficiaire Art. 757 B CGI RETENIR LE LIEN DE PARENTÉ ENTRE LE SECOND BÉNÉFICIAIRE ET L’ASSURÉ FIDELIA FORMATION – MODULE 2010 47
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès CONTRAT D’ASSURANCE VIE SANS BÉNÉFICIAIRE DÉSIGNÉ Le capital fait partie de la succession de l’assuré BARÈME DES DROITS DE SUCCESSION (sauf conjoint/partenaire) Art. 757 B CGI Art. 990 I CGI FIDELIA FORMATION – MODULE 2010 48
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès EN CAS DE DÉCÈS DU SOUSCRIPTEUR DU CONTRAT Le contrat n’est dénoué qu’au décès de l’assuré Art. 757 B CGI Art. 990 I CGI FISCALITÉ DE L’ASSURANCE VIE + Loi TEPA AOUT 2007 DROITS DE SUCCESSION FIDELIA FORMATION – MODULE 2010 49
Bagage Marchés financiers, Assurance vie, Prévoyance. La Fiscalité en cas de décès L’IMPOSITION SUR LE REVENU Pas de réduction d’impôt sur le revenu MÊME IMPOSITION SUR LES PRODUITS QUE LES CONTRATS D’ASSURANCE-VIE FIDELIA FORMATION – MODULE 2010 50
Bagage Marchés financiers, Assurance vie, Prévoyance. Les produits de capitalisation L’IMPÔT DE SOLIDARITÉ SUR LA FORTUNE Les bons de capitalisation sont des créances DÉCLARATION À L’ISF POUR LEUR VALEUR NOMINALE FIDELIA FORMATION – MODULE 2010 51
Bagage Marchés financiers, Assurance vie, Prévoyance. Les produits de capitalisation LA FISCALITÉ EN CAS DE DÉCÈS Les bons de capitalisation entrent dans la succession du souscripteur DROITS DE SUCCESSION FIDELIA FORMATION – MODULE 2010 FISCALITÉ DE L’ASSURANCE VIE 52
Bagage Marchés financiers, Assurance vie, Prévoyance. Les produits de capitalisation CHOIX ENTRE FORME ANONYME ET FORME NOMINATIVE BONS SOUSCRITS À COMPTER DU 31/12/1997 BONS SOUSCRITS AVANT LE 31/12/1997 Choix à la souscription Choix à l’échéance FIDELIA FORMATION – MODULE 2010 53
Bagage Marchés financiers, Assurance vie, Prévoyance. Les produits de capitalisation LES BONS ANONYMES IMPOSITION DES PRODUITS PRÉLÈVEMENT FORFAITAIRE LIBÉRATOIRE DE 60% + 12, 10% PRÉLÈVEMENT SPÉCIAL DE 2% SUR LE NOMINAL Impôt de solidarité sur la fortune FIDELIA FORMATION – MODULE 2010 54

Bagage Marchés financiers, Assurance vie, Prévoyance. CONTRAT D’ASSURANCE VIE ET RÉGIME MATRIMONIAL RÉGIME COMMUNAUTAIRE Souscription conjointe avec dénouement au 2ème décès uniquement en cas de régime de communauté universelle avec clause d’attribution intégrale au conjoint survivant Versements Clause de réemploi lors de la souscription ou du versement si fonds provenant de biens propres Sort du contrat en cas de divorce Bien propre Récompense à la communauté si primes versées par la communauté RÉGIME SÉPARATISTE Souscription individuelle Apports biens propres Bien propre Sort du contrat en cas de décès de l’assuré Bien propre Capitaux transmis hors succession Réduction possible si primes manifestement exagérées Sort du contrat en cas de décès du conjoint Récompense à la communauté si action des héritiers réservataires Pas d’incidence sur le contrat FIDELIA FORMATION – MODULE 2010 55

Bagage Marchés financiers, Assurance vie, Prévoyance. CONCLUSION D’UN CONTRAT D’ASSURANCE VIE Souscripteur C’est la personne qui signe le contrat, désigne le bénéficiaire et paye les primes. Il peut s’agir d’une personne physique ou d’une personne morale (association, société). La souscription en démembrement de propriété n’est possible que lors du réinvestissement d ’actifs préalablement démembrés Assuré Il s’agit de la personne physique sur laquelle repose le risque. Il s’agit souvent du souscripteur du contrat. Un contrat assurance - décès ne peut être souscrit sur la tête d’un mineur de moins de 12 ans ni d’un majeur en tutelle. Bénéficiaire C’est la personne physique ou morale désignée par le souscripteur qui reçoit les prestations au terme du contrat ou lors du décès de l’assuré. Le bénéficiaire peut être nommément désigné, ou désigné par ses qualités (mon conjoint, mes héritiers, …). La clause bénéficiaire peut être démembrée: si nécessaire, les pouvoirs de l’usufruitier et du nu-propriétaire sont définis par testament ou clause bénéficiaire déposé chez un notaire. Le souscripteur peut modifier les termes de la clause bénéficiaire. S’il n’y a pas de bénéficiaire désigné (pré-décès du bénéficiaire, par exemple), le contrat d’assurance vie entre dans la succession de l’assuré. Le bénéficiaire peut renoncer au bénéfice du contrat sans renoncer à la succession de l’assuré; le bénéficiaire suivant perçoit la prestation. L’acceptation, tacite ou expresse, par le bénéficiaire d’un contrat a pour conséquence d’empêcher la révocation de la clause bénéficiaire ainsi que tout rachat partiel ou total. FIDELIA FORMATION – MODULE 2010 56
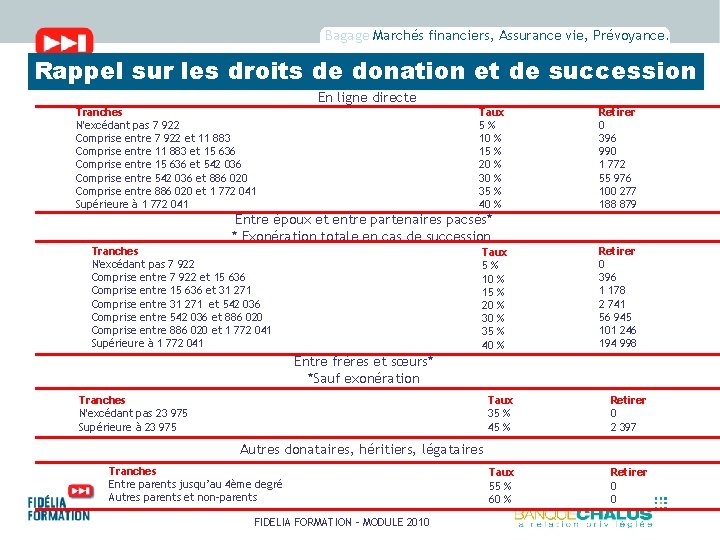
Bagage Marchés financiers, Assurance vie, Prévoyance. Rappel sur les droits de donation et de succession Tranches N'excédant pas 7 922 Comprise entre 7 922 et 11 883 Comprise entre 11 883 et 15 636 Comprise entre 15 636 et 542 036 Comprise entre 542 036 et 886 020 Comprise entre 886 020 et 1 772 041 Supérieure à 1 772 041 En ligne directe Taux 5% 10 % 15 % 20 % 35 % 40 % Retirer 0 396 990 1 772 55 976 100 277 188 879 Entre époux et entre partenaires pacsés* * Exonération totale en cas de succession Tranches N'excédant pas 7 922 Comprise entre 7 922 et 15 636 Comprise entre 15 636 et 31 271 Comprise entre 31 271 et 542 036 Comprise entre 542 036 et 886 020 Comprise entre 886 020 et 1 772 041 Supérieure à 1 772 041 Taux 5% 10 % 15 % 20 % 35 % 40 % Retirer 0 396 1 178 2 741 56 945 101 246 194 998 Entre frères et sœurs* *Sauf exonération Tranches N'excédant pas 23 975 Supérieure à 23 975 Taux 35 % 45 % Retirer 0 2 397 Taux 55 % 60 % Retirer 0 0 Autres donataires, héritiers, légataires Tranches Entre parents jusqu’au 4ème degré Autres parents et non-parents FIDELIA FORMATION – MODULE 2010
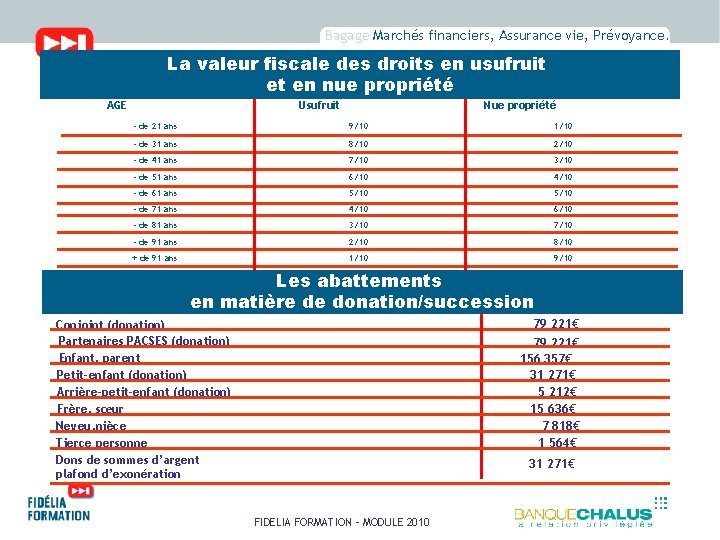
Bagage Marchés financiers, Assurance vie, Prévoyance. La valeur fiscale des droits en usufruit et en nue propriété AGE Usufruit Nue propriété - de 21 ans 9/10 1/10 - de 31 ans 8/10 2/10 - de 41 ans 7/10 3/10 - de 51 ans 6/10 4/10 - de 61 ans 5/10 - de 71 ans 4/10 6/10 - de 81 ans 3/10 7/10 - de 91 ans 2/10 8/10 + de 91 ans 1/10 9/10 Les abattements en matière de donation/succession 79 221€ Conjoint (donation) Partenaires PACSES (donation) Enfant, parent Petit-enfant (donation) Arrière-petit-enfant (donation) Frère, sœur Neveu, nièce Tierce personne Dons de sommes d’argent plafond d’exonération 79 221€ 156 357€ 31 271€ 5 212€ 15 636€ 7 818€ 1 564€ 31 271€ FIDELIA FORMATION – MODULE 2010
Bagage Marchés financiers, Assurance vie, Prévoyance. Travail « produits » : Questions et travail en sous-groupes : Donnez pour chaque contrat les 3 caractéristiques techniques « fortes » 10 minutes - Chalus Univertiel Horizon - Chalus Univertiel II - Espace invest IV FIDELIA FORMATION – MODULE 2010 59
Bagage Marchés financiers, Assurance vie, Prévoyance. Travail « Assurance-vie » : Travail en sous-groupes Commercialisation : 10 minutes A partir de l’une des 22 raisons de souscrire un contrat d’assurance-vie, donnez trois accroches possibles ? FIDELIA FORMATION – MODULE 2010 60
Bagage Marchés financiers, Assurance vie, Prévoyance. LA PREVOYANCE FIDELIA FORMATION – MODULE 2010 61
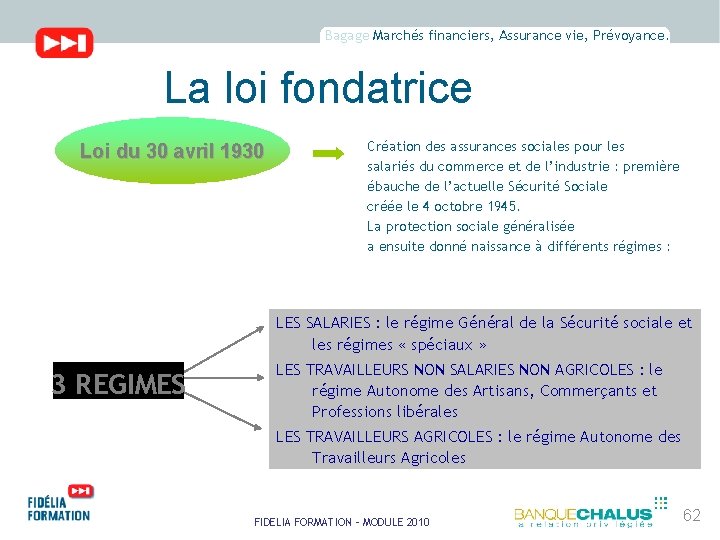
Bagage Marchés financiers, Assurance vie, Prévoyance. La loi fondatrice Loi du 30 avril 1930 Création des assurances sociales pour les salariés du commerce et de l’industrie : première ébauche de l’actuelle Sécurité Sociale créée le 4 octobre 1945. La protection sociale généralisée a ensuite donné naissance à différents régimes : LES SALARIES : le régime Général de la Sécurité sociale et les régimes « spéciaux » 3 REGIMES LES TRAVAILLEURS NON SALARIES NON AGRICOLES : le régime Autonome des Artisans, Commerçants et Professions libérales LES TRAVAILLEURS AGRICOLES : le régime Autonome des Travailleurs Agricoles FIDELIA FORMATION – MODULE 2010 62
Bagage Marchés financiers, Assurance vie, Prévoyance. La loi Evin et la loi de 1994 La loi Evin et la loi du 08 août 1994 qui la complète concernent les assurés d’un contrat groupe : contrat collectif à adhésion obligatoire. Les principales mesures de protection des assurés en sont les suivantes : -Le maintien par l’assureur des prestations acquises en cours de service au niveau atteint en cas de rupture du contrat collectif : article 7 -Le maintien d’une couverture « frais médicaux » par l’assureur, se substituant à la garantie collective, pour les anciens salariés (retraités, chômeurs, invalides) : article 4 -L’obligation pour l’assureur de prévoir une garantie de remplacement en cas de disparition de la couverture du contrat collectif : article 5 -Quand le contrat groupe est accepté, l’assureur à l’obligation de prendre en charge les états pathologiques antérieurs à la souscription du contrat : article 2 (par contre l’assureur peut les refuser s’il s’agit d’un contrat collectif à adhésion facultative : article 3) FIDELIA FORMATION – MODULE 2010 63
Bagage Marchés financiers, Assurance vie, Prévoyance. La loi Evin et la loi de 1994 La loi Evin garantit donc aux assurés d’un contrat collectif le maintien des prestations en cours au niveau atteint quelque soit la cause de la disparition du contrat. Pour cela, depuis 1990, tous les contrats d’assurance sont obligatoirement gérés selon la technique de constitution de capitaux de couverture. Dans le cadre d’un contrat groupe les prestations concernées par l’obligation de maintien à niveau atteint sont : -la rente éducation -la rente conjoint -les indemnités journalières -les rentes d’invalidité et d’incapacité S’il y a changement d’assureur d’un contrat groupe souscrit par l’entreprise, la loi de 1994 impose à l’entreprise d’organiser la revalorisation future des prestations en cours de service et de maintenir la garantie décès pour les personnes en arrêt de travail lors du changement d’assureur. Dans le cadre d’un contrat groupe, si un assuré fait une fausse déclaration, le contrat ne risque pas la nullité mais l’assureur peut revoir la tarification pour l’ensemble du groupe et remettre en cause, en tout ou partie, le versement de la prestation à cet assuré. FIDELIA FORMATION – MODULE 2010 64
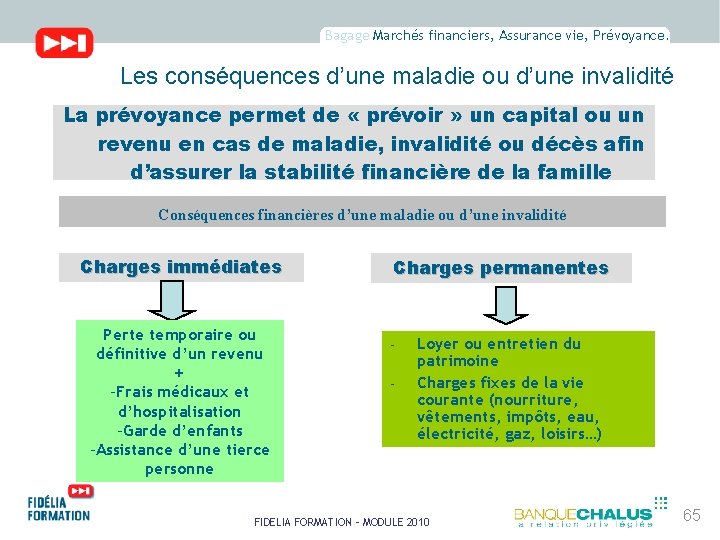
Bagage Marchés financiers, Assurance vie, Prévoyance. Les conséquences d’une maladie ou d’une invalidité La prévoyance permet de « prévoir » un capital ou un revenu en cas de maladie, invalidité ou décès afin d’assurer la stabilité financière de la famille Conséquences financières d’une maladie ou d’une invalidité Charges immédiates Perte temporaire ou définitive d’un revenu + -Frais médicaux et d’hospitalisation -Garde d’enfants -Assistance d’une tierce personne Charges permanentes - Loyer ou entretien du patrimoine Charges fixes de la vie courante (nourriture, vêtements, impôts, eau, électricité, gaz, loisirs…) FIDELIA FORMATION – MODULE 2010 65
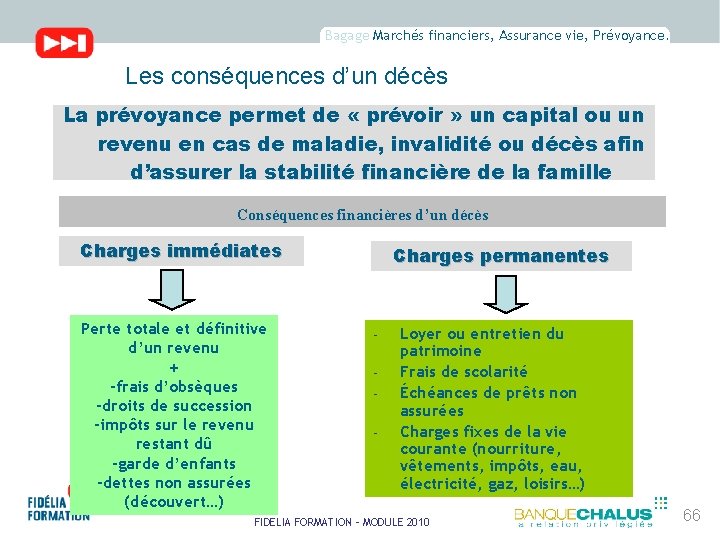
Bagage Marchés financiers, Assurance vie, Prévoyance. Les conséquences d’un décès La prévoyance permet de « prévoir » un capital ou un revenu en cas de maladie, invalidité ou décès afin d’assurer la stabilité financière de la famille Conséquences financières d’un décès Charges immédiates Perte totale et définitive d’un revenu + -frais d’obsèques -droits de succession -impôts sur le revenu restant dû -garde d’enfants -dettes non assurées (découvert…) Charges permanentes - Loyer ou entretien du patrimoine Frais de scolarité Échéances de prêts non assurées Charges fixes de la vie courante (nourriture, vêtements, impôts, eau, électricité, gaz, loisirs…) FIDELIA FORMATION – MODULE 2010 66
Bagage Marchés financiers, Assurance vie, Prévoyance. Définition En cas d’incapacité à exercer une activité professionnelle (impossibilité physique pour cause de maladie ou d’accident soit d’exercer toute activité, soit de continuer à assurer un travail identique), une rente temporaire est versée au bénéficiaire alors déclaré « invalide » . 1) L’invalidité intervient soit tout de suite après avis du contrôle médical, soit après 3 ans d’incapacité. 2) Les règles de l’invalidité : - Avoir moins de 60 ans (la pension vieillesse intervenant ensuite) - Présenter une invalidité réduisant d’au moins 2/3 la capacité de travail ou le gain - Etre immatriculé depuis au moins douze mois au régime - Justifier de cotisations et d’une durée minimale de travail FIDELIA FORMATION – MODULE 2010 67
Bagage Marchés financiers, Assurance vie, Prévoyance. Définition … suite L’état d’invalidité est apprécié : 1) Après consolidation de la blessure ou stabilisation de l’état de santé en cas de maladie 2) OU à l’expiration de la période pendant laquelle l’assuré a perçu des prestations en espèces de l’assurance maladie (IJ) 3) OU au moment de la constatation médicale de l’invalidité, lorsque cette invalidité résulte de l’usure prématurée de l’organisme FIDELIA FORMATION – MODULE 2010 68
Bagage Marchés financiers, Assurance vie, Prévoyance. Définition … suite L’état d’invalidité est classé en trois catégories : 1) 1° CATEGORIE : invalide capable d’exercer une activité rémunérée réduite. Celle-ci ne peut dépasser le tiers de la rémunération normale. 2) 2° CATEGORIE : invalide réputé absolument incapable d’exercer une quelconque profession. 3) 3° CATEGORIE : invalide incapable d’exercer une profession et obligé d’avoir recours à l’assistance d’une tierce personne pour effectuer les actes ordinaires de la vie. FIDELIA FORMATION – MODULE 2010 69
Bagage Marchés financiers, Assurance vie, Prévoyance. LA PREVOYANCE « BANQUE CHALUS » un marché à conquérir : Sur 20. 000 clients actifs combien sont équipés ? Seulement 13 % ! FIDELIA FORMATION – MODULE 2010 70
Bagage Marchés financiers, Assurance vie, Prévoyance. CHALUS PREVOYANCE L’assurance décès toutes causes de la banque CHALUS FIDELIA FORMATION – MODULE 2010 71
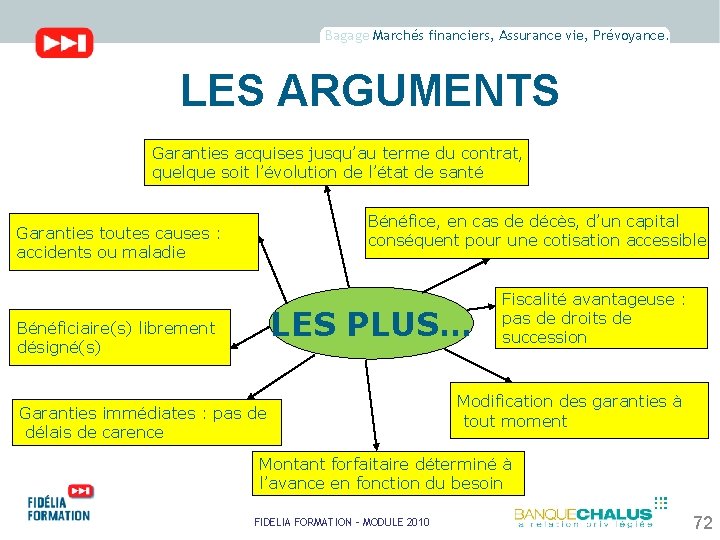
Bagage Marchés financiers, Assurance vie, Prévoyance. LES ARGUMENTS Garanties acquises jusqu’au terme du contrat, quelque soit l’évolution de l’état de santé Bénéfice, en cas de décès, d’un capital conséquent pour une cotisation accessible Garanties toutes causes : accidents ou maladie LES PLUS… Bénéficiaire(s) librement désigné(s) Garanties immédiates : pas de délais de carence Fiscalité avantageuse : pas de droits de succession Modification des garanties à tout moment Montant forfaitaire déterminé à l’avance en fonction du besoin FIDELIA FORMATION – MODULE 2010 72
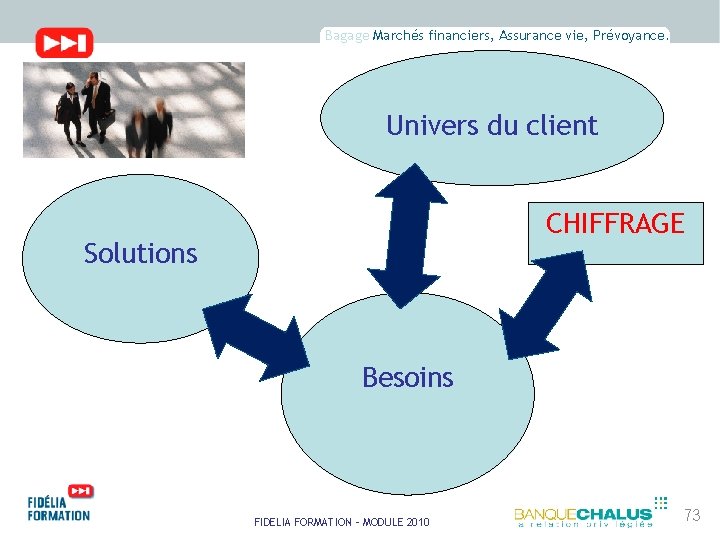
Bagage Marchés financiers, Assurance vie, Prévoyance. Univers du client CHIFFRAGE Solutions Besoins FIDELIA FORMATION – MODULE 2010 73
Bagage Marchés financiers, Assurance vie, Prévoyance. Méthodologie Préconisation sur la vente « en deux temps » Un entretien découverte (45’) Pourquoi un entretien de 45’ maxi ? La « DEPERDITION » de nos entretiens, de nos contacts, de la formation : > ce que j'ai à dire 100% > ce que je pense à dire 90% > Ce que je sais dire 80% > ce que je dis effectivement 70% > ce qu'il entend 60% > ce qu'il écoute 50% > ce qu'il comprend effectivement 40% > ce qu'il admet 30% > ce qu'il retient 20% > ce qu'il dira ou répètera 10 % FIDELIA FORMATION – MODULE 2010 74
Bagage Marchés financiers, Assurance vie, Prévoyance. Méthodologie - Préconisation sur la vente « en deux temps » - Un entretien découverte (45’) - Validation du besoin - Importance du chiffrage - Question de validation - Deuxième entretien - Présentation de la solution - Réponse aux questions techniques FIDELIA FORMATION – MODULE 2010 75
Bagage Marchés financiers, Assurance vie, Prévoyance. 10 minutes Travail en sous-groupes Quelles peuvent être les problématiques de nos clients ? FIDELIA FORMATION – MODULE 2010 76
Bagage Marchés financiers, Assurance vie, Prévoyance. Après listage de la problématique spécifique de notre client, hiérarchisons. FIDELIA FORMATION – MODULE 2010 77
Bagage Marchés financiers, Assurance vie, Prévoyance. Construction des étapes de l’entretien : Etape 1 : Identifier le besoin Etape 2 : Faire le chiffrage FIDELIA FORMATION – MODULE 2010 78
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : EXERCICE 1 : LE CHIFFRAGE (clientèle à flux) Mr et Mme TOUTLEMONDE sont mariés : Communauté légale de 1981 Age 48 ans tous les deux, deux enfants 15 ans et 8 ans Propriétaire de la résidence principale, valeur 450000€ Comptes sur livret (2 livrets A) 30600€ PEA 60000€ Mr Profession fonctionnaire de police Salaire net mensuel 2300€ x 14 mois Il n’y a plus de prêt en cours. FIDELIA FORMATION – MODULE 2010 79
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Les chiffres du groupe : ? ? ? FIDELIA FORMATION – MODULE 2010 80
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? Les grands risques à 40/45 ans - Vie trépidante - Voyages, déplacements - Sports -…. INFARCTUS ! 1ère zone de risque : 45 ans FIDELIA FORMATION – MODULE 2010 2ème zone de risque : retraite + 5 ans 81
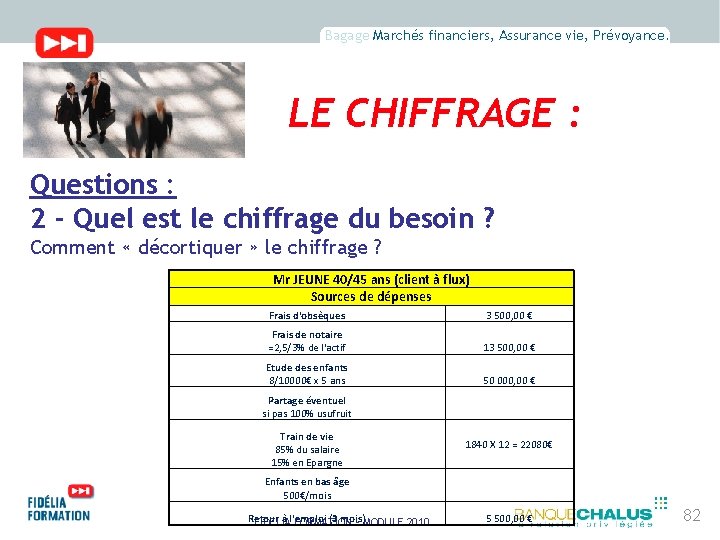
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? Mr JEUNE 40/45 ans (client à flux) Sources de dépenses Frais d'obsèques 3 500, 00 € Frais de notaire =2, 5/3% de l'actif 13 500, 00 € Etude des enfants 8/10000€ x 5 ans 50 000, 00 € Partage éventuel si pas 100% usufruit Train de vie 85% du salaire 15% en Epargne Enfants en bas âge 500€/mois Retour à l'emploi (3 mois) FIDELIA FORMATION – MODULE 2010 1840 X 12 = 22080€ 5 500, 00 € 82
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Affiner les chiffres « personnalisés » avec le client pour arriver à UN CHIFFRE validé par le client. Clé : S’adresser plutôt à Mme pour valider ! Forces de l’argumentation : PERSONNALISATION, CHIFFRAGE, BESOIN, LIBRE CHOIX DU CLIENT FIDELIA FORMATION – MODULE 2010 83
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Conseils : 1) Le chiffre annoncé doit être précis, ne pas hésiter à utiliser la machine à calculer (gage de sérieux). 2) Ne jamais donner sa façon d’arriver au chiffrage (la recette des 3 ans de salaire) FIDELIA FORMATION – MODULE 2010 84
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Conclusion de l’entretien : Donc nous sommes bien d’accord Mme…. , si je vous trouve une solution pour arriver à garantir le montant que vous m’avez donné, 96. 600€, rien ne s’opposerait à la mise en place. Je vous propose donc de nous revoir la semaine prochaine pour la validation des solutions. (JE N’AI PAS PARLE PRODUITS !) Une dernière question : A ce jour, un banquier ou un assureur vous at- il déjà parlé de ce montant nécessaire en cas de soucis familial ? FIDELIA FORMATION – MODULE 2010 85
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Remarques : Moi, Professionnel Banque Chalus, je m’attache au chiffrage du besoin, à la découverte, et je ne parle pas produits… ET JE REVIENS TOUJOURS AUX 5 BESOINS. La personnalisation est importante pour le RDV et lors de l’entretien, je fais du SUR-MESURE, J’apporte MON CONSEIL ! FIDELIA FORMATION – MODULE 2010 86
Bagage Marchés financiers, Assurance vie, Prévoyance. Construction des étapes de l’entretien : Etape 1 : Identifier le besoin Etape 2 : Faire le chiffrage Etape 3 : La solution FIDELIA FORMATION – MODULE 2010 87
Bagage Marchés financiers, Assurance vie, Prévoyance. LA SOLUTION : Questions : Quelles sont les deux solutions possibles pour répondre à la problématique de nos clients ? Travail en sous-groupes 5 minutes FIDELIA FORMATION – MODULE 2010 88
Bagage Marchés financiers, Assurance vie, Prévoyance. LA SOLUTION : Problématique supplémentaire : Couvrir les 6 mois de blocage de fonds de la succession, garantir le train de vie pendant ce temps (Fiscalité, problème de marchés financiers) Clé : capitaux en cas de coup dur (INSEE, entre 3 et 6 mois de revenus du couple) Avoir au minimum 6 mois de revenus du couple en épargne de précaution. FIDELIA FORMATION – MODULE 2010 89
Bagage Marchés financiers, Assurance vie, Prévoyance. LA SOLUTION : Préparation du second RDV (exemple de solutions) : Réallocation d’actifs : recycler PEA et livrets sur assurance-vie (succession, liberté, disponibilité, rentabilité, sécurisation des +values) pour 77000€, reste disponible… Il reste donc à financer 96600 – 77000 = 19600€ Capacité d’épargne : 2300 x 15% (moyenne nationale) = 345€ Le montant va convenir ? … ou pas ? Non, exemple validé par le client, 100€ mensuel. Avec 100€ mensuels, environ 12 ans pour avoir 19600€ de capital En parallèle, solution de garantie DC pour couvrir le risque des premières années. Pour couvrir 20. 000€… un tarif mensuel modique ! FIDELIA FORMATION – MODULE 2010 90
Bagage Marchés financiers, Assurance vie, Prévoyance. LA SOLUTION : Second RDV : Revenir au chiffrage Remise à plat du patrimoine, 77000€ à basculer en assurance-vie qui vont vous garantir 96600 dans 5 ans Pour garantir le décès, besoins de 20000€ immédiat, prévu par contrat DC, coût entre 25€ et 30€ par mois (Eventuellement penser aux 75€ restant pour un autre contrat ou pour l’avenir en planifiant un RDV futur) Conseils : rassurer le client, montrer notre professionnalisme, donner la souplesse et les avantages de nos solutions. FIDELIA FORMATION – MODULE 2010 91
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : 15 minutes Questions et travail collectif : 1 - Donnez la démarche de l’entretien selon la méthode vue précédemment , en s’attachant sur le chiffrage ? (besoin / chiffrage) 2 - Quels points particuliers doivent être mis en avant ? FIDELIA FORMATION – MODULE 2010 92
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : EXERCICE 2 : LE CHIFFRAGE (clientèle âgée à stock) Mr et Mme DUMONT sont retraités, Mr 75 ans, Mme 71 ans Retraites : 800€/mois Mr, 750€/mois Mme 3 enfants, Jacques mariés 2 enfants, Jacqueline célibataire, Jackie, mariée 3 enfants Propriétaire résidence principale, valeur, 390. 000€ Un appartement en “locatif” à Clermont Ferrand, valeur 110. 000€ Revenus locatifs 3600€/an Assurance-vie AXA 200. 000€ - Assurance-vie PREDICA 120. 000€ Solde compte bancaire CACF 51. 000€ Livret A (2) 35. 000€ Livret Développement Durable (2) 15. 000€ FIDELIA FORMATION – MODULE 2010 93

Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? Mr 60 ans Retraité Sources de dépenses Frais d'obsèques Frais de notaire =2, 5/3% de l'actif Aide aux enfants et/ou petits enfants Partage éventuel si pas 100% usufruit Train de vie Diminution de 20% seulement Dérégulation Médicale Aide ménagère Repas à domicile Maison de retraite Si médicalisée FIDELIA FORMATION – MODULE 2010 3 500, 00 € 13 500, 00 € ? ? 2700€/mois 5600€/mois 94
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? BESOINS : - Maison de retraite * Qu’on le veuille ou non, prise en charge par le CCAS, décidée par le Maire qui est responsable - Dépendance ! Astuce : avoir les moyens pour rester chez soi avec 3 institutions différentes (une le matin, une à midi et une le soir, pour l’esprit de compétition), coût 2300€/ mois - Protection du conjoint, des enfants FIDELIA FORMATION – MODULE 2010 95
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? Conseils : Comment se faire un allié de la fille ainée ou du fils ainé ? Qui va faire les courses le samedi matin ? Qui va faire le ménage ? Qui va avoir l’ancien à la maison ? Qui ne pourra plus partir en vacances ? Qui va s’occuper du chien ? FIDELIA FORMATION – MODULE 2010 96
Bagage Marchés financiers, Assurance vie, Prévoyance. LE CHIFFRAGE : Questions : 2 - Quel est le chiffrage du besoin ? Comment « décortiquer » le chiffrage ? • ! Astuce : Dans la vie il y a deux supports patrimoniaux, l’immobilier et les supports financiers Avant 50 ans, 80% immobilier, 20% supports financiers Après 50 ans, 20% immobilier, 80% supports financiers (L’immobilier doit être transformé en patrimoine stable, plus de facilité de gestion en supports financiers…exemple résidence secondaire qui serait mieux en supports financiers) FIDELIA FORMATION – MODULE 2010 97
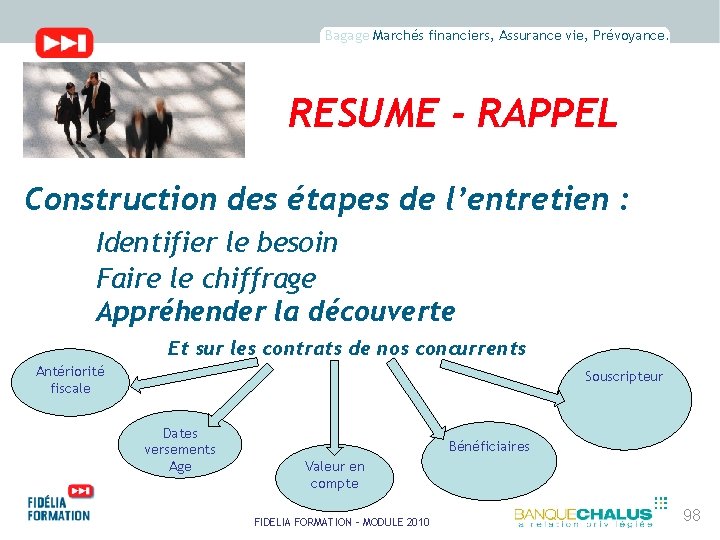
Bagage Marchés financiers, Assurance vie, Prévoyance. RESUME - RAPPEL Construction des étapes de l’entretien : Identifier le besoin Faire le chiffrage Appréhender la découverte Et sur les contrats de nos concurrents Antériorité fiscale Souscripteur Dates versements Age Bénéficiaires Valeur en compte FIDELIA FORMATION – MODULE 2010 98
Bagage Marchés financiers, Assurance vie, Prévoyance. RESUME - RAPPEL Construction des étapes de l’entretien : Identifier le besoin Faire le chiffrage Appréhender la découverte Proposer la solution ü Coût ü Allocation d’actifs ü Capacité d’épargne FIDELIA FORMATION – MODULE 2010 99
Bagage Marchés financiers, Assurance vie, Prévoyance. RESUME - RAPPEL 1 projet = 1 solution (contrat) 1 enveloppe = 1 projet FIDELIA FORMATION – MODULE 2010 100
Bagage Marchés financiers, Assurance vie, Prévoyance. Les Objectifs : Entreprise OBJECTIFS Clients Commercial FIDELIA FORMATION – MODULE 2010 101
Bagage Marchés financiers, Assurance vie, Prévoyance. CAS PRATIQUE : KEN et HEINE sont mariés. Mr 61 ans et Mme 62 ans, ils ont eu trois enfants, 36, 38 et 40 ans. (communauté légale) Ils sont commerçants, restaurateurs, salaire net mensuel, Mr 1800€ et Mme 1700€ Valeur du fonds de commerce, 110. 000€ Propriétaire de leur résidence principale, valeur 250. 000€ Comptes sur livret, 2 livrets A 38. 000€ et 2 LDD 6. 000€ Une assurance-vie AXA souscrit en 11/1995, valeur 151. 000€Mr Il n’y a plus de prêt en cours. Ils envisagent de prendre leur retraite en 2010, une simulation a même été faite : Retraite nette mensuelle, Mr 1000€, Mme 800€ Ils souhaitent acheter un camping-car pour 45. 000€ FIDELIA FORMATION – MODULE 2010 102
Bagage Marchés financiers, Assurance vie, Prévoyance. CAS PRATIQUE : Travail en sous-groupes (un rapporteur par groupe) Questions : 15 minutes 1 – Déterminer le besoin, ou les besoins ? 2 - Quel est le chiffrage de ce(s) besoin(s) ? 3 – Proposer la solution, ou les solutions ? FIDELIA FORMATION – MODULE 2010 103
Bagage Marchés financiers, Assurance vie, Prévoyance. CONCLUSION : Mon métier de professionnel, « Banque CHALUS » c’est d’apporter une solution personnalisée au client, en utilisant le chiffrage, notion essentielle. FIDELIA FORMATION – MODULE 2010 104

Bagage Marchés financiers, Assurance vie, Prévoyance. SYNTHESE DE LA FORMATION : - Travaillons très en aval sur LE BESOIN - Etudions les clauses bénéficiaires - Apprenons à synthétiser notre argumentaire - Adoptons un langage différent, démarquons nous de nos concurrents. FIDELIA FORMATION – MODULE 2010 105
Bagage Marchés financiers, Assurance vie, Prévoyance. CONCLUSION : Merci de votre attention, Bravo pour votre participation et Bonnes ventes ! FIDELIA FORMATION – MODULE 2010 106
- Slides: 106