
BAB VIII KONSEP HUTANG DAN EKUITAS 1 KARAKTERISTIK
BAB VIII KONSEP HUTANG DAN EKUITAS
1. KARAKTERISTIK HUTANG • Menurut FASB dalam SFAC No. 6 Hutang didefenisikan sebagai berikut : Hutang adalah pengorbanan manfaat ekonomi masa mendatang yang mungkin timbul karena kewajiban sekarang suatu entitas untuk menyerahkan aktiva atau memberikan jasa kepada entitas lain dimasa mendatang sebagai akibat transaksi masa lalu.
• Menurut (A) Hutang (kewajiban) merupakan hutang perusahaan masa kini yang timbul dari peristiwa masa lalu, penyelesaiannya diharapkan mengakibatkan arus keluar dari sumber daya perusahaan yang mengandung manfaat ekonomi. v Pengertian Hutang memiliki 2 Komponen a. Adanya kewajiban sekarang dalam bentuk pengorbanan manfaat ekonomi di masa mendatang dari penyerahan barang atau jasa. b. Berasal dari transaksi/peristiwa masa lalu.
Ad. A Kewajiban Sekarang • Memiliki arti bahwa kewajiban tersebut timbul karena pada saat sekarang satu entitas memiliki tanggung jawab yang tidak dapat dihidari untuk menyerahkan barang/jasa. Kewajiban tersebut timbul mungkin dari pembelian barang/jasa, kerugian-kerugian yang dialami dan harus di tanggung perusahaan, dan lain. • Kewajiban yang masih tergantung pada peristiwa masa mendatang, tidak boleh di akui sebagai hutang kecuali ada satu kemungkinan cukup besar bahwa peristiwa tersebut akan terjadi.
Ad. B Hasil Transaksi Masa Lalu • Transaksi masa lalu menunjukkan transaksi yang benar-benar telah terjadi sehingga dapat digunakan untuk memastikan bahwa hanya kewajiban sekarang yang harus dicatat sebagai hutang dalam neraca. Contoh : Pesanan Pembelian Pada saat pemesanan belum terjadi hutang, tetapi peristiwa masa lalu adalah pada saat penerimaan barang. • Executory Contract pada dasarnya merupakan kontrak yang belum dijalankan oleh kedua belah pihak. Contoh dari executory contract : Perjanjian Pembelian Jangka Panjang. Oleh karena itu tidak dapat dijadikan dasar untuk mengakui hutang.
2. TERJADINYA HUTANG Hutang dapat terjadi karena factor berikut : 1. Kewajiban Legal/kontrak (Contractual Liabilities) Adalah hutang yang timbul karena adanya ketentuan formal berupa peraturan hukum untuk membayar kas atau menyerahkan barang/jasa kepada entitas tertentu. Contoh : Hutang dagang dan Hutang bank 2. Kewajiban Konstruktif (Constructive Liabilities) Timbul karena kewajiban tersebut sengaja diciptakan untuk tujuan tertentu, meskipun secara formal tidak dilakukan melalui perjanjian tertulis untuk membayar sejumlah tertentu di masa yang akan datang. Contoh : Bonus yang akan diberikan kepada karyawan
3. Kewajiban Equitabel Adalah hutang yang timbul karena adanya kebijakan yang diambil perusahaan karena dasar moral/etika dan perlakuannya diterima oleh praktik secara umum. Contoh : Hutang garansi atau setiap produk yang di jualnya.
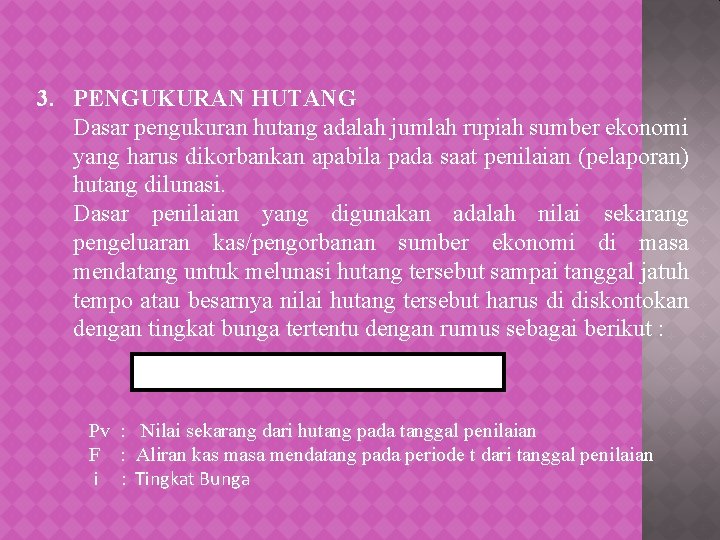
3. PENGUKURAN HUTANG Dasar pengukuran hutang adalah jumlah rupiah sumber ekonomi yang harus dikorbankan apabila pada saat penilaian (pelaporan) hutang dilunasi. Dasar penilaian yang digunakan adalah nilai sekarang pengeluaran kas/pengorbanan sumber ekonomi di masa mendatang untuk melunasi hutang tersebut sampai tanggal jatuh tempo atau besarnya nilai hutang tersebut harus di diskontokan dengan tingkat bunga tertentu dengan rumus sebagai berikut : Pv = F (1+i ) – t Pv : Nilai sekarang dari hutang pada tanggal penilaian F : Aliran kas masa mendatang pada periode t dari tanggal penilaian i : Tingkat Bunga
Sebenarnya dari penilaian tersebut berlaku untuk semua hutang. Namun atas dasar alasan kepraktisan biasanya hutang jangka pendek dapt disajikan sebeser nilai nominal yang dapat berupa jumlah kotor factor pembelian atau jumlah neto setelah potongan tunai.
4. PENYELESAIAN HUTANG Hutang dianggap selesai/dilunasi apabila perusahaan telah melakukan kewajiban untuk menyerahkan aktiva/jasa keapda pihak lain (pembayaran hutang dengan dividen saham tidak dapat dikatakan sebagai penyelesaian hutang). Penyelesaian kewajiban dapat dilakukan dengan cara : 1. Pembayaran Kas 2. Penyerahan Aktiva 3. Pemberian Jasa 4. Konversi Kewajiban menjadi Ekuitas
a. In – Substance Defeasance Satu cara pelunasan hutang. adalah satu rencana perjanjian dimana seorang debitur menempatkan sejumlah tertentu harta moneter secukupnya yang bebas resiko pada kuasa badan perwalian (trust) tertentu untuk digunakan sebagai pembayaran hutang dimasa mendatang. Contoh : PT. A memiliki hutang obligasi sebesar Rp. 10. 000 dengan tingkat bunga 8 %/tahun. Jangka waktu pelunasan 10 tahun. Atas hutang tersebut PT. A membeli sertifikat BI senilai Rp. 10. 000. Kemudian sertifikat ini diserahkan pada badan perwakilan untuk digunakan sebagai pelunasan hutang.
b. Kredit Tangguhan (Deferred Credit) Kredit tangguhan harus dikelompokkan sebagai hutang apabila kredit tangguhan tersebut sesuai dengan PABU. Contoh : Deferred Taxes yang berasal dari alokasi pajak. Deferred Pension Cost c. Hutang dan Rugi Kontinjensi (Contingent Loss/Liabilities) (FASB statement No. 5) Adalah satu kondisi atau situasi yang menimbulkan ketidakpastian akan timbulnya kemungkinan hutang/rugi suatu perusahaan dimana timbulnya kemungkinan tersebut tergantung pada terjadi tidaknya satu peristiwa atau lebih dimasa mendatang. Contoh : Pemberian garansi purna jual (hutang garansi)
KONSEP EKUITAS
v SFAC No. 6 mendefinisikan ekuitas sebagai “ Hak sisa terhadap aktiva suatu entitas setelah dikurangi hutang ”. v Dua Karakteristik Ekuitas : 1. Ekuitas sama dengan aktiva neto, yang selisih antara aktiva perusahaan dengan hutang perusahaan 2. Ekuitas dapat bertambah atau berkurang karena kenaikan atau penurunan aktiva neto baik yang berasal dari sumber bukan pemilik (pendapatan dan biaya) maupun investasi oleh pemilik atau distribusi kepada pemilik.
1. TOERI EKUITAS Teori Ekuitas adalah teori yang menjelaskan sudut pandang yang digunakan dalam akuntansi berkaitan dengan penyusunan dan penyajian laporan keuangan. 2. TEORI PROPRIETARY § Teori ini memusatkan perhatiannya kepada pemilik. Jadi dalam akuntansi, tujuan perusahaan, jenis modal, makna rekening dan lain-lain semuanya dilihat dari sudut pandang pemilik. Tujuan perusahaan adalah meningkatkan kemakmuran pemilik. Persamaan akuntansinya : AKTIVA – HUTANG = MODAL
• Teori Proprietary sangat cocok diterapkan untuk organisasi perusahaan perseorangan dan firma • Oleh karena sudut pandang yang digunakan adalah pemilik maka pengukuran dengan Current Value lebih relevan dibandingkan historical cost. • Makna Laba, berdasarkan sudut pandang pemilik, pendapatan diartikan sebagai kenaikan modal pemilik, sementara biaya diartikan sebagai penurunan modal pemilik.
Pemakaian teori proprietary dalam akuntansi memberikan implikasi sebagai berikut : 1. Semua kejadian/transaksi yang mempengaruhi perubahan kekayaan/kemakmuran pemilik dalam satu periode harus dimasukkan sebagai penentu laba. 2. Perusahaan merupakan alat bagi pemilik untuk mencapai tujuannya bukan sebagai entitas yang berdiri sendiri terpisah dari pemilik. 3. Dividen merupakan distribusi laba bagi pemilik 4. Bunga pinjaman dan pajak penghasilan dianggap sebagai biaya 5. Gaji dibayarkan pada pemilik sebagai karyawan tidak dapat diperlakukan sebagai biaya karena pemilik dianggap sama dengan perusahaan.
3. TEORI ENTITAS (KESATUAN USAHA) Adanya pemisahan antara kepentingan pribadi pemilik dengan kepentingan perusahaan. Dengan melakukan transaksi/kejadian yang dicatat dan dipertanggung jawabkan adalah transaksi yang melibatkan perusahaan. Perusahaan dianggap bertindak atas nama dan kepentingannya sendiri terpisah dari pemilik. Persamaan akuntansinya : AKTIVA = HUTANG + MODAL Hutang adalah kewajiban khusus perusahaan dan aktiva adalah hak perusahaan menerima barang dan jasa. Laba bersih dalam pandangan entitas menggambarkan sisa perubahan posisi ekuitas setelah dikurangi semua klaim termasuk bunga hutang jangka panjang dan pajak penghasilan.
Teori entitas cocok diterapkan untuk organisasi yang berbentuk perseroan terbatas, tetapi juga relevan untuk perusahaan lain yang memiliki eksistensi yang terpisah dari individu pemilik. Teori ini sangat relevan untuk penyusunan laporan keuangan konsolidasi. Perbedaan antara teori proprietary dan entitas menimbulkan perbedaan dalam penilaian aktiva. Proprietary aktiva dinilai dengan current value. Teori entitas tidak berhubungan nilai sekarang karena penekanannya adalah akuntabilitas cost kepada pemegang saham dasar pengukuran yang relevan adalah Historical Cost.
Atas dasar teori entitas, neraca yang disajikan mengandung makna sebagai berikut : 1. Aktiva perusahaan menyajikan informasi langsung mengenai nilai untu usaha. 2. Ekuitas menunjukkan laporan tidak langsung terhadap jumlah nilai yang sama. 3. Aktiva adalah milik perusahaan 4. Hutang merupakan kewajiban perusahaan bukan kewajiban pemilik 5. Aktiva nonmoneter lebih relevan diukur dengan cost histories.
Makna Laba : Dalam pendekatan entitas, laporan Laba/Rugi lebih relevan dibandingkan neraca. Alasannya : 1. Pemegang saham ekuitas lebih tertarik pada laba yang merupakan hasil dari investasi mereka. 2. Perusahaan didirikan dengan maksud mencari laba 3. Laba merupakan perubahan dalam aktiva bersih perusahaan 4. Pendapatan adalah aliran masuk aktiva 5. Biaya adalah cost aktiva/jasa yang digunakan prusahaan dalam rangka menghasilkan pendapatan.
4. TEORI EKUITAS RESIDUAL Teori ekuitas residual merupakan pandangan antara teori propretiary dan teori entitas. Persamaan Akuntansinya : AKTIVA – EKUITAS KHUSUS = EKUITAS RESIDUAL Teori Entitas → Pemegang saham memiliki ekutias tetapi pemegang saham tidak dianggap sebagai pemilik. Teori Ekuitas Residual → Menekankan pada hubungan khusus residual
equity holders. Perubahan dalam penilaian aktiva, laba bersih dan laba ditahan semua tercermin dalam residual equity pemegang saham biasa dalam rangka pengambilan keputusan investasi.
5. TEORI ENTERPRISE Teori enterprise suatu perusahaan merupakan suatu konsep yang lebih luas dibandingkan teori entitas, tetapi kurang terdefenisikan dengan baik dalam skope maupun aplikasinya. Dalam teori enterprise perusahaan dipandang sebagai lembaga social yang dioperasikan dalam rangka memberikan manfaat bagi banyak pihak yang berkepentingan. Pihak-pihak yang berkepentingan meliputi : Pemegang saham, kreditur, pegawai , konsumen, pemerintah dan masyarakat umum. Teori enterprise dapat dipandang sebagai teori akuntansi social.
Konsep ini cocok diterapkan untuk perusahaan berskala besar dan modern serta memiliki kewajiban untuk mempertimbangkan pengaruh dari tindakannya kepada beberapa kelompok masyarakat secara keseluruhan. Konsep income yang paling relevan adalah laporan keuangan nilai tambal (value added statement). Yaitu laporan keuangan yang menunjukkan kontribusi pihak-pihak yang berkepentingan terhadap perusahaan dalam menghasilkan nilai tambah perusahaan.
6. TEORI DANA (FUND) Teori dana mengabaikan asumsi hubungan personal dalam teori proprietary dan asumsi personifikasi perusahaan sebagai unit ekonomi dalam teori entitas. Menurut teori dana unit aktivitas operasi merupakan dasar akuntansi. Unit aktivitas operasi disebut DANA yang meliputi sekelompok aktiva dan kewajiban dan restriksi atau batasan yang menggambarkan fungsi atau aktivasi ekonomi. Persamaan Akuntansi : AKTIVA = RESTRIKSI AKTIVA Konsep ini banyak digunakan disektor pemerintah dan lembaga nirlaba. Didalam pemerintahan dana yang umumnya digunakan meliputi dana umum (general fund) dana pendapatan khusus (special revenue fund) dana proyek (capital project fund) dana pelunasan hutang jangka panjang (debt service fund)
- Slides: 26