
Bab 9 PENGGUNAAN INDEKS SAHAM FUTURES DALAM MANAJEMEN
Bab 9 : PENGGUNAAN INDEKS SAHAM FUTURES DALAM MANAJEMEN INVESTASI Week 10
CAKUPAN PEMBAHASAN § § § § § Instrumen Deivatif Opsi versus kontrak berjangka(futures) Pengertian futures Sejarah dan prinsip dalam futures Bursa kontrak futures Manfaat kontrak futures Aliran kas dalam futures Penilaian futures Kontrak berjangka Indeks 1/40
Instrumen Derivatif • Keinginan investor untuk melindungi dirinya dari adanya risiko investasi di pasar modal dapat diakomodasikan dengan adanya sekuritas derivatif, seperti futures/forwards dan options. • Instrumen derivatif bukan sebuah klaim atas arus pendapatan seperti layaknya saham dan obligasi. • Instrumen derivatif merupakan kontrak perjanjian antara dua pihak untuk menjual atau membeli sejumlah barang (baik itu aktiva finansial maupun komoditas) pada tanggal tertentu di masa datang dengan harga yang telah disepakati saat ini. • Dua jenis instrumen derivatif adalah option contract (kontrak opsi) dan futures/forward contract.
OPSI VERSUS FUTURES • Kontrak berjangka (futures) merupakan salah satu bentuk sekuritas derivatif. • Perbedaan mendasar karakteristik kontrak futures dari opsi, adalah bahwa: 2/40 • Baik pembeli maupun penjual futures mempunyai kewajiban untuk melaksanakan kontrak tersebut, di kemudian hari yang ditentukan, baik dalam keadaan untung ataupun rugi. • Pembeli opsi hanya mempunyai hak (bukan kewajiban) untuk melaksanakan kontrak opsi di kemudian hari yang ditentukan.
OPSI VERSUS FUTURES • Karakteristik keuntungan dan kerugian dalam kontrak futures akan berbeda dengan karakteristik keuntungan dan kerugian dalam opsi. • Baik dalam transaksi opsi ataupun futures, keuntungan yang diperoleh pembeli, merupakan kerugian penjualnya. 3/40
PENGERTIAN FUTURES • Kontrak futures merupakan perjanjian antara pembeli dan 4/40 penjual yang berisi hal-hal berikut ini: 1. Pembeli futures setuju untuk membeli sesuatu (suatu komoditi atau aset tertentu) dari penjual futures, dalam jumlah tertentu, dengan harga tertentu, dan pada batas waktu yang ditentukan dalam kontrak. 2. Penjual futures setuju untuk menjual suatu komoditi atau aset tertentu kepada pembeli futures, dalam jumlah tertentu, dengan harga tertentu, dan pada batas waktu yang ditentukan dalam kontrak.
PENGERTIAN FUTURES 5/40 • Dari pengertian di atas, kontrak futures bisa didefinisikan juga sebagai suatu kesepakatan kontrak tertulis antara dua pihak (pembeli dan penjual) untuk melakukan dan menerima penyerahan sejumlah aset/komoditi dalam jumlah, harga dan batas waktu tertentu.
BERBAGAI JENIS KOMODITI UNTUK KONTRAK FUTURES DI AMERIKA 6/40 Komoditas Biji-bijian Hewandandaging Makanan Serat Logam Minyak Kayu Keuangan Tingkat bunga Indeks pasar Valuta Asing Rincian Gandum, jagung, oats, minyak kedelai, barley, flaxseed, rapeseed, rye, dan canola Sapi (hidup maupun daging sapi) dan babi Coklat, kopi, jus jeruk, dan gula Kapas Tembaga, emas, platina, perak, dan palladium Bensin, minyak pemanas, minyak mentah, minyak gas Kayu Rincian Treasury bills, Treasury Notes, Treasury Bonds, Municipal bonds S&P 500 Index, NYSE Composite Index, KC Value Line. Index Pound Inggris, Dollar Kanada, Frank Swiss, Frank Perancis, Yen Jepang, Dollar
TERMINOLOGI PENTING 7/40 1. Sesuatu (komoditi/aset) yang disetujui kedua pihak untuk dipertukarkan disebut dengan underlying asset. 2. Tanggal yang ditetapkan untuk melakukan transaksi disebut dengan settlement date atau delivery date. 3. Harga yang telah disepakati oleh kedua belah pihak yang berkepentingan untuk melakukan transaksi disebut dengan futures price.
TERMINOLOGI PENTING 4. 8/40 Pihak yang menyetujui kontrak untuk membeli aset yang menjadi patokan di kemudian hari disebut sebagai pemilik (owner) kontrak futures, atau dikatakan mengambil posisi long futures atau long position. 5. Pihak yang menyetujui kontrak untuk menjual aset patokan tersebut di kemudian hari disebut sebagai penjual (seller) kontrak futures, atau disebut juga berada posisi short futures atau short position.
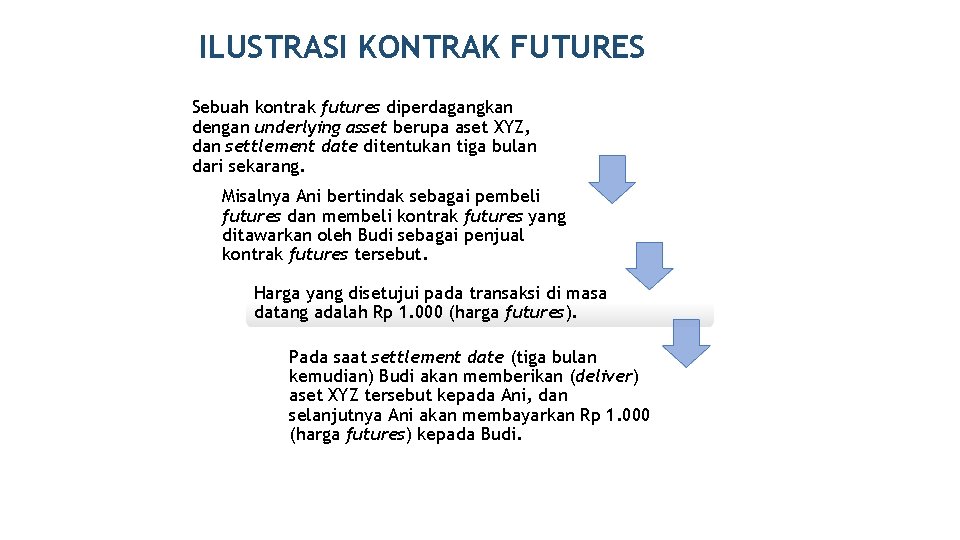
ILUSTRASI KONTRAK FUTURES Sebuah kontrak futures diperdagangkan dengan underlying asset berupa aset XYZ, dan settlement date ditentukan tiga bulan dari sekarang. Misalnya Ani bertindak sebagai pembeli futures dan membeli kontrak futures yang ditawarkan oleh Budi sebagai penjual kontrak futures tersebut. Harga yang disetujui pada transaksi di masa datang adalah Rp 1. 000 (harga futures). Pada saat settlement date (tiga bulan kemudian) Budi akan memberikan (deliver) aset XYZ tersebut kepada Ani, dan selanjutnya Ani akan membayarkan Rp 1. 000 (harga futures) kepada Budi. 9/40
SEJARAH DAN PRINSIP KONTRAK FUTURES 10/4 0 • Barang/komoditas yang terlalu lama disimpan atau tidak laku, akan bisa menyebabkan produk yang dijual membusuk ataupun harganya menjadi sangat rendah. • Kondisi seperti ini, dahulu memunculkan inisiatif dari para petani di Amerika dan Eropa untuk menemukan suatu mekanisme perdagangan komoditi pertanian yang bisa mengatasi masalah tersebut. • Untuk mengatasi masalah tersebut, mereka selanjutnya menemukan suatu mekanisme perdagangan dengan menggunakan instrumen yang disebut kontrak forward.
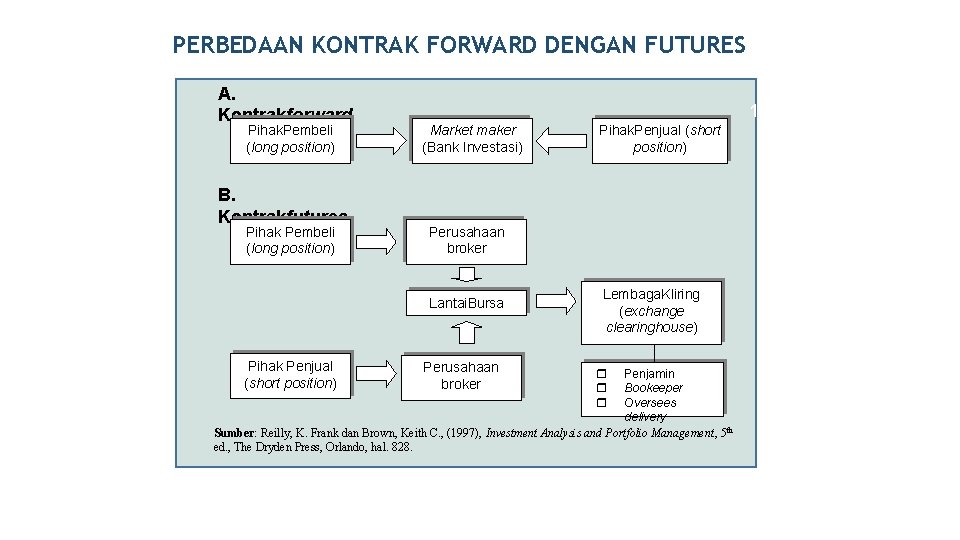
PERBEDAAN KONTRAK FORWARD DENGAN FUTURES A. Kontrakforward Pihak. Pembeli (long position) B. Kontrakfutures Pihak Pembeli (long position) Market maker (Bank Investasi) Perusahaan broker Lantai. Bursa Pihak Penjual (short position) Pihak. Penjual (short position) Perusahaan broker Lembaga. Kliring (exchange clearinghouse) r r r Penjamin Bookeeper Oversees delivery Sumber: Reilly, K. Frank dan Brown, Keith C. , (1997), Investment Analysis and Portfolio Management, 5 th ed. , The Dryden Press, Orlando, hal. 828. 11/4 0
MEKANISME DAN FUNGSI BURSA KONTRAK FUTURES 12/4 • Semua aktivitas dalam transaksi kontrak futures yang sudah 0 terstandarisir dilakukan dalam bursa yang terorganisir (securities exchange), dengan bantuan sebuah lembaga kliring (exchange clearing house). • Perdagangan dalam bursa kontrak futures akan berfungsi: 1. Transfer risiko (risk transfer). 2. Pembentukan harga (price discovery). 3. Stabilitas keuangan (financial stability). 4. Pengawasan mutu (quality control). 5. Pengumpulan informasi yang efisien (eficient information gathering).
FUTURES SEBAGAI LINDUNG NILAI 13/4 0 Salah satu manfaat utama yang bisa diberikan kontrak futures adalah untuk melindungi nilai (hedging) aset yang dijadikan patokan dari ancaman risiko ketidakpastian perubahan harga di masa depan. Ada dua alternatif posisi hedging yang bisa dilakukan investor: 1. 2. Short hedge (menjual futures). Long hedge (membeli futures).

FUTURES SEBAGAI LINDUNG NILAI Contoh Short Hedging: • Anggap sebuah perusahaan mempunyai persediaan 2, 1 juta bensin. Besarnya kontrak berjangka bensin adalah 42. 000 galon per kontrak. Bagaimana perusahaan tersebut dapat melakukan lindung nilai? • Perusahaan seharusnya melakukan posisi short (jual) dalam kontrak berjangka. Untuk melindungi nilai bensin, perusahaan menjual 2, 1 juta / 42. 000 = 50 kontrak. 14/4 0
FUTURES SEBAGAI SARANA SPEKULASI Manfaat utama lain yang bisa diperoleh dari transaksi kontrak 15/4 0 futures adalah sebagai ajang spekulasi untuk memperoleh keuntungan dari perubahan harga yang terjadi. Para spekulator hanya mengejar return dari pergerakan harga di masa depan saja, sehingga jarang melakukan transaksi pada perdagangan komoditi atau aset yang menjadi underlying pada kontrak futures secara fisik.
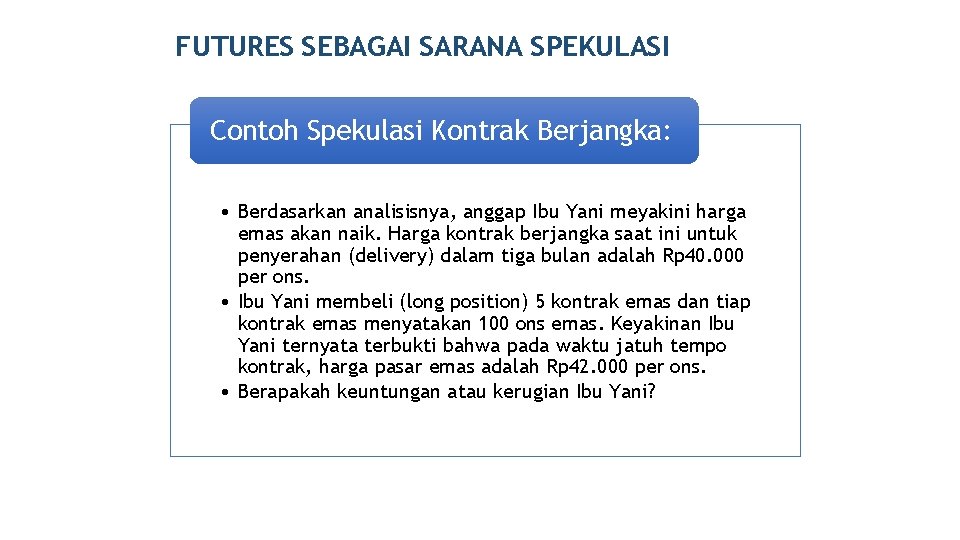
FUTURES SEBAGAI SARANA SPEKULASI Contoh Spekulasi Kontrak Berjangka: 16/4 0 • Berdasarkan analisisnya, anggap Ibu Yani meyakini harga emas akan naik. Harga kontrak berjangka saat ini untuk penyerahan (delivery) dalam tiga bulan adalah Rp 40. 000 per ons. • Ibu Yani membeli (long position) 5 kontrak emas dan tiap kontrak emas menyatakan 100 ons emas. Keyakinan Ibu Yani ternyata terbukti bahwa pada waktu jatuh tempo kontrak, harga pasar emas adalah Rp 42. 000 per ons. • Berapakah keuntungan atau kerugian Ibu Yani?
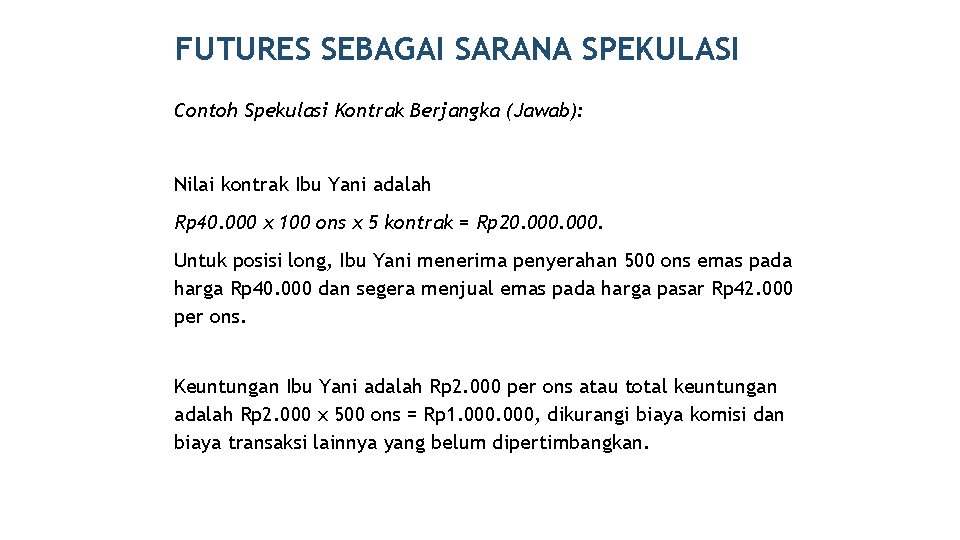
FUTURES SEBAGAI SARANA SPEKULASI Contoh Spekulasi Kontrak Berjangka (Jawab): 17/4 0 Nilai kontrak Ibu Yani adalah Rp 40. 000 x 100 ons x 5 kontrak = Rp 20. 000. Untuk posisi long, Ibu Yani menerima penyerahan 500 ons emas pada harga Rp 40. 000 dan segera menjual emas pada harga pasar Rp 42. 000 per ons. Keuntungan Ibu Yani adalah Rp 2. 000 per ons atau total keuntungan adalah Rp 2. 000 x 500 ons = Rp 1. 000, dikurangi biaya komisi dan biaya transaksi lainnya yang belum dipertimbangkan.
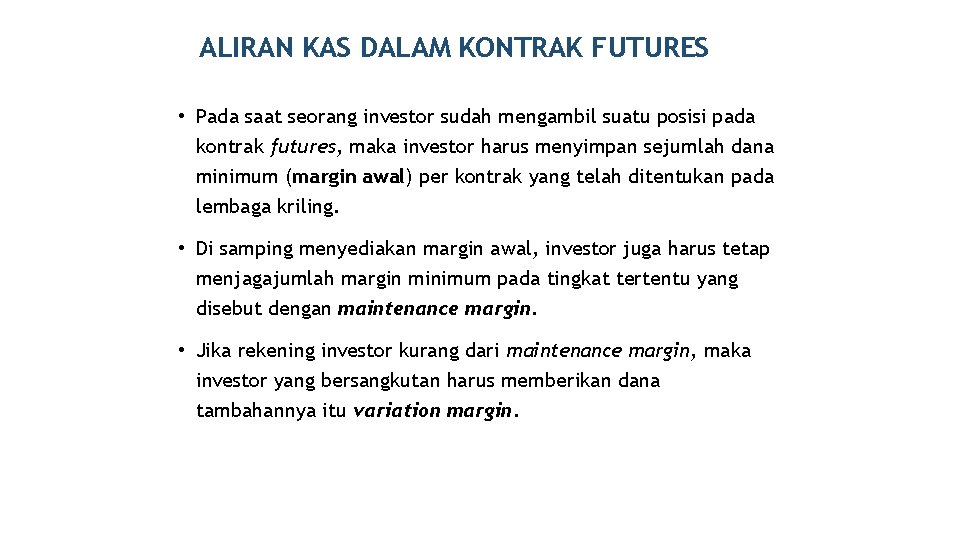
ALIRAN KAS DALAM KONTRAK FUTURES • Pada saat seorang investor sudah mengambil suatu posisi pada 18/4 0 kontrak futures, maka investor harus menyimpan sejumlah dana minimum (margin awal) per kontrak yang telah ditentukan pada lembaga kriling. • Di samping menyediakan margin awal, investor juga harus tetap menjagajumlah margin minimum pada tingkat tertentu yang disebut dengan maintenance margin. • Jika rekening investor kurang dari maintenance margin, maka investor yang bersangkutan harus memberikan dana tambahannya itu variation margin.
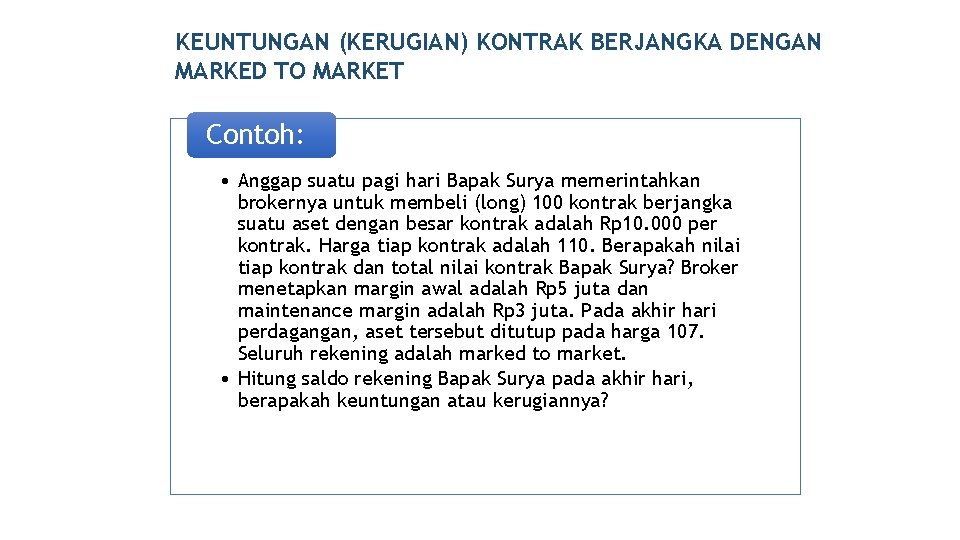
KEUNTUNGAN (KERUGIAN) KONTRAK BERJANGKA DENGAN MARKED TO MARKET Contoh: • Anggap suatu pagi hari Bapak Surya memerintahkan brokernya untuk membeli (long) 100 kontrak berjangka suatu aset dengan besar kontrak adalah Rp 10. 000 per kontrak. Harga tiap kontrak adalah 110. Berapakah nilai tiap kontrak dan total nilai kontrak Bapak Surya? Broker menetapkan margin awal adalah Rp 5 juta dan maintenance margin adalah Rp 3 juta. Pada akhir hari perdagangan, aset tersebut ditutup pada harga 107. Seluruh rekening adalah marked to market. • Hitung saldo rekening Bapak Surya pada akhir hari, berapakah keuntungan atau kerugiannya? 19/4 0
KEUNTUNGAN (KERUGIAN) KONTRAK BERJANGKA DENGAN MARKED TO MARKET Jawab: 20/4 0 Nilai kontrak Bapak Surya adalah Rp 10. 000 x 110 = Rp 1. 100. 000 per kontrak. Total nilai kontrak adalah Rp 1. 100. 000 x 100 kontrak = Rp 110. 000. Dengan harga settlement adalah 107, maka posisi kontrak berjangka Bapak Surya ditetapkan Rp 1. 070. 000 per kontrak, atau total nilai posisi adalah Rp 107. 000. Maka Bapak Surya mengalami kerugian Rp 3. 000. Kerugian ini mengurangi margin awal Rp 5 juta menjadi Rp 3 juta dalam rekening.
KEUNTUNGAN (KERUGIAN) KONTRAK BERJANGKA DENGAN MARKED TO MARKET 21/4 0 Karena maintenance margin adalah Rp 3 juta, maka broker mengeluarkan margin call yang meminta Bapak Surya untuk menaikkan margin menjadi tingkatan semula Rp 5 juta. Jika Bapak Surya tidak menyerahkan uang untuk menaikkan marginnya, maka brokernya akan menutup posisi kontraknya pada berapapun harga perdagangan yang terjadi di pasar.
PENILAIAN FUTURES • Ada tiga komponen utama yang perlu diperhatikan dalam 22/4 penentuan harga futures yang wajar(fair) dalam posisi 0 ekuilibrium, yaitu: 1. Harga aset yang menjadi patokan (underlying asset) di pasar. 2. Yield yang bisa diperoleh sampai dengan settlement date. 3. Tingkat suku bunga untuk meminjam atau menabung dana sampai dengan settlement date. • Komponen-komponen di atas akan dilambangkan dengan notasi sebagai berikut: r y P F = = suku bunga pinjaman (%) yield (%) harga di pasar (Rp) hargafutures (Rp)
STRATEGI KONTRAK FUTURES 1. Menjual kontrak future sebesar harga F 2. Membeli aset dengan harga P 3. Meminjam sebesar P pada tingkat bunga sebesar r sampai dengan settlement date 23/4 0
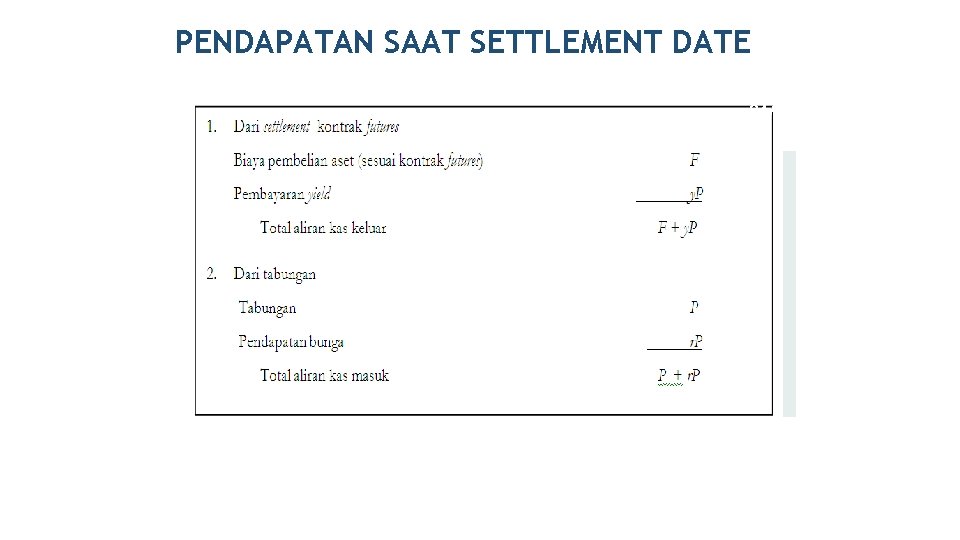
PENDAPATAN SAAT SETTLEMENT DATE 24/4 0
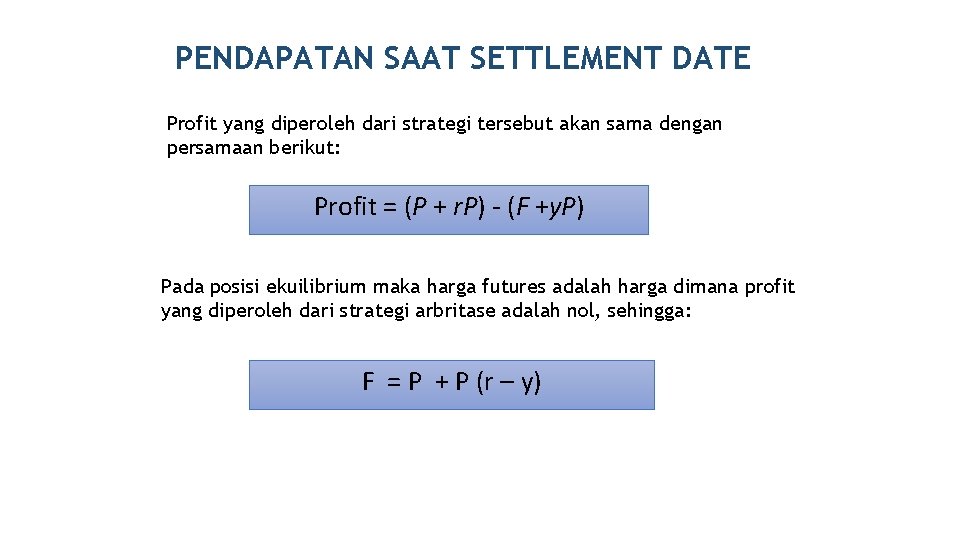
PENDAPATAN SAAT SETTLEMENT DATE yang diperoleh dari strategi tersebut akan sama dengan Profit persamaan berikut: 25/4 0 Profit = (P + r. P) - (F +y. P) Pada posisi ekuilibrium maka harga futures adalah harga dimana profit yang diperoleh dari strategi arbritase adalah nol, sehingga: F = P + P (r – y)
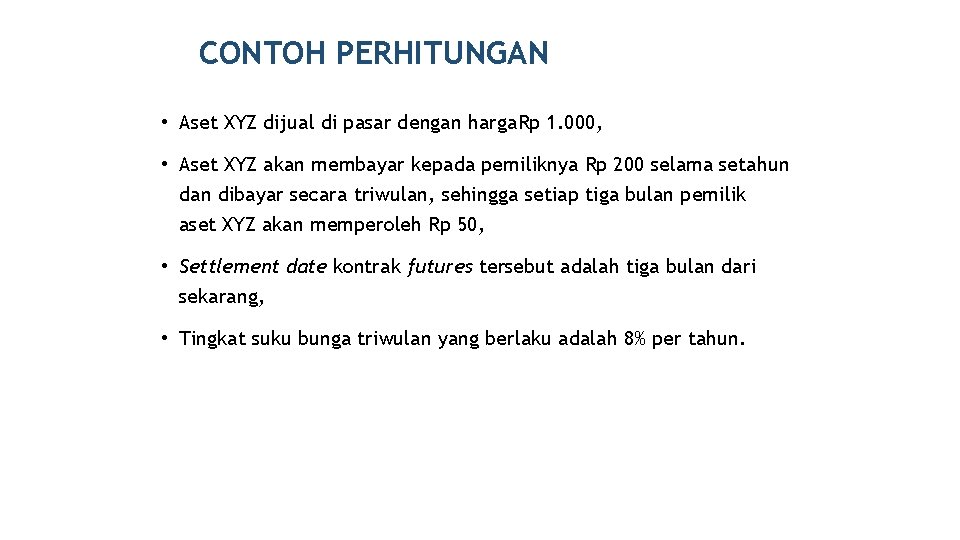
CONTOH PERHITUNGAN • Aset XYZ dijual di pasar dengan harga. Rp 1. 000, 26/4 0 • Aset XYZ akan membayar kepada pemiliknya Rp 200 selama setahun dan dibayar secara triwulan, sehingga setiap tiga bulan pemilik aset XYZ akan memperoleh Rp 50, • Settlement date kontrak futures tersebut adalah tiga bulan dari sekarang, • Tingkat suku bunga triwulan yang berlaku adalah 8% per tahun.
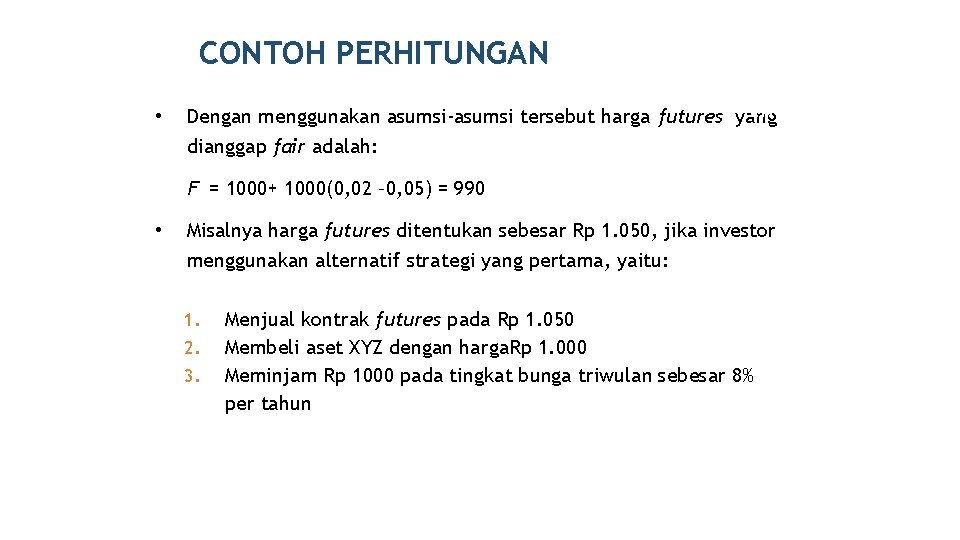
CONTOH PERHITUNGAN • 27/4 Dengan menggunakan asumsi-asumsi tersebut harga futures yang 0 dianggap fair adalah: F = 1000+ 1000(0, 02 – 0, 05) = 990 • Misalnya harga futures ditentukan sebesar Rp 1. 050, jika investor menggunakan alternatif strategi yang pertama, yaitu: 1. 2. 3. Menjual kontrak futures pada Rp 1. 050 Membeli aset XYZ dengan harga. Rp 1. 000 Meminjam Rp 1000 pada tingkat bunga triwulan sebesar 8% per tahun
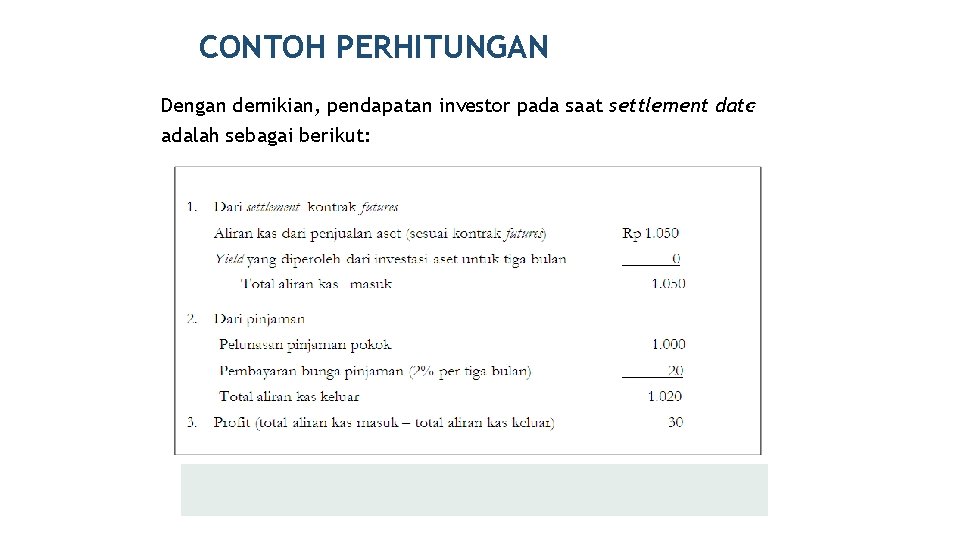
CONTOH PERHITUNGAN Dengan demikian, pendapatan investor pada saat settlement date 28/4 0 adalah sebagai berikut:
KONTRAK BERJANGKA INDEKS SAHAM 29/4 • Kontrak berjangka indeks merupakan kontrak berjangka dengan 0 menggunakan variabel pokok (underlying) suatu indeks saham. • Di BEI, ada empat kontrak berjangka pada indeks pasar saham, yaitu: 1. 2. 3. 4. LQ futures, Mini LQ futures, DOW Futures, JP Futures.
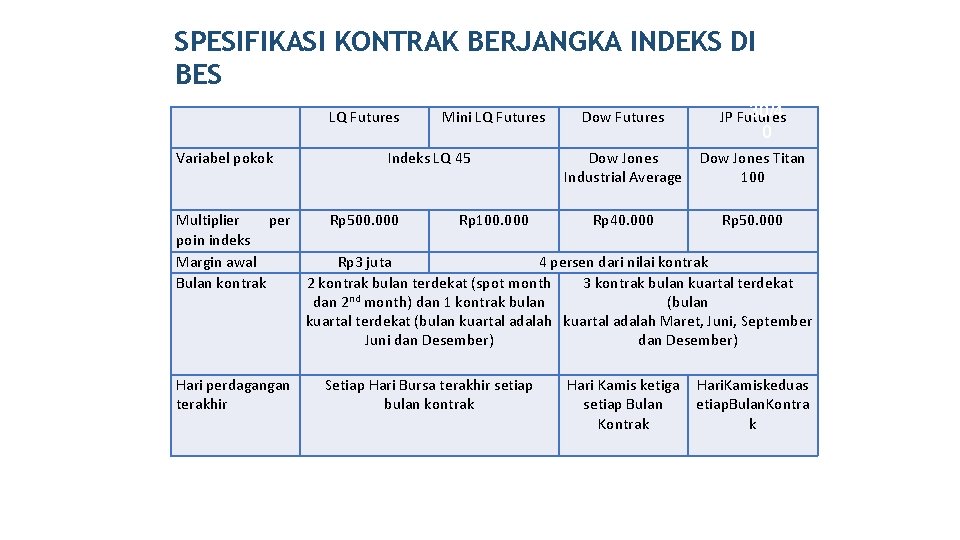
SPESIFIKASI KONTRAK BERJANGKA INDEKS DI BES LQ Futures Variabel pokok Mini LQ Futures Indeks LQ 45 Dow Futures 30/4 JP Futures Dow Jones Industrial Average Dow Jones Titan 100 0 Multiplier per Rp 500. 000 Rp 100. 000 Rp 40. 000 Rp 50. 000 poin indeks Margin awal Rp 3 juta 4 persen dari nilai kontrak Bulan kontrak 2 kontrak bulan terdekat (spot month 3 kontrak bulan kuartal terdekat dan 2 nd month) dan 1 kontrak bulan (bulan kuartal terdekat (bulan kuartal adalah Maret, Juni, September Juni dan Desember) Hari perdagangan terakhir Setiap Hari Bursa terakhir setiap bulan kontrak Hari Kamis ketiga Hari. Kamiskeduas setiap Bulan etiap. Bulan. Kontrak k

KEUNTUNGAN DAN KERUGIAN KONTRAK BERJANGKA INDEKS 31/4 0 Anggap hari indeks DJIA adalah 11. 500. Bapak Yapto memperkirakan indeks akan turun. Dia memasang 10 kontrak jual pada harga 11. 500 sehingga nilai kontraknya Rp 500. 000 x 220 = Rp 110 juta. Apabila indeks DJIA ternyata malah naik misalnya ke 11. 505, berapakah keuntungan atau kerugian kontrak berjangka DOW futures ini?

KEUNTUNGAN DAN KERUGIAN KONTRAK BERJANGKA INDEKS Multiplier untuk Dow futures adalah Rp 40. 000. Kerugian yang diperoleh Bapak Yapto adalah 5 poin x Rp 40. 000 x 10 kontrak = Rp 2. 000. 32/4 0
INDEKS ARBITRAGE • Penilaian kontrak berjangka yang telah dibahas pada seksi sebelumnya merupakan dasar bagi strategi perdagangan yang dikenal sebagai arbitrase indeks (index arbitrage). 33/4 0 • Dengan menerapkan arbritase indeks, pedagang memonitor harga kontrak berjangka indeks dan level indeks variabel pokok untuk mengekploitasi penyimpangan dari keseimbangannya.
CONTOH INDEKS ARBITRAGE 34/4 0 Anggap harga JP futures untuk penyerahan (delivery) dalam satu tahun adalah 2. 200. Tingkat indeks saat ini adalah 2. 000. Dividend yield pada DJ Japan Titan diproyeksi 5 persen per tahun, dan tingkat bunga bebas risiko adalah 10 persen. Apakah ada peluang perdagangan di sini?
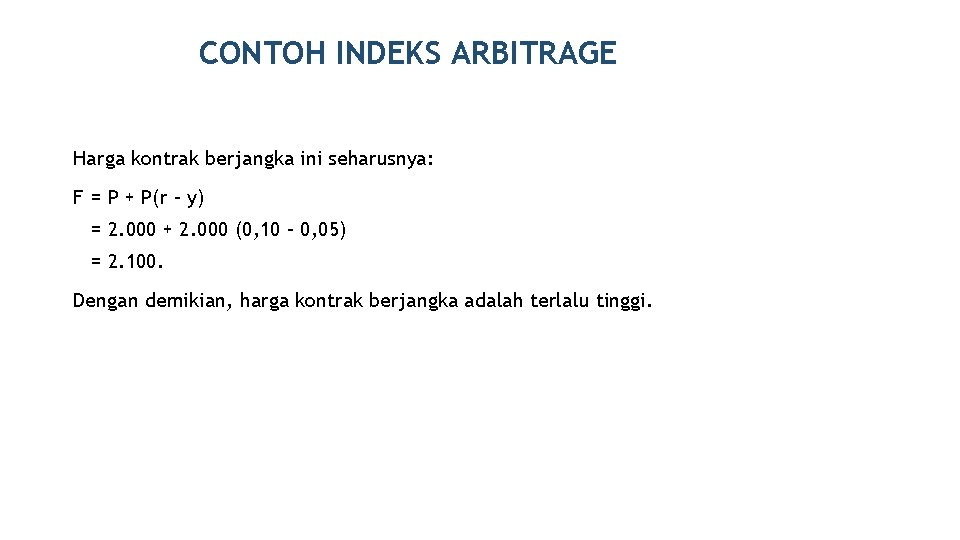
CONTOH INDEKS ARBITRAGE 35/4 0 Harga kontrak berjangka ini seharusnya: F = P + P(r – y) = 2. 000 + 2. 000 (0, 10 – 0, 05) = 2. 100. Dengan demikian, harga kontrak berjangka adalah terlalu tinggi.
LINDUNG NILAI RISIKO PASAR SAHAM DENGAN KONTRAK BERJANGKA INDEKS 36/4 • Kontrak berjangka indeks juga dapat digunakan untuk menurunkan 0 risiko memegang portofolio sekuritas. • Contoh: Bapak Nanda bertanggung jawab untuk mengelola sebuah portofolio saham dengan nilai saat ini adalah Rp 10 milyar. Untuk melindungi portofolionya, Bapak Nanda melakukan short hedge dengan menggunakan kontrak berjangka indeks.
LINDUNG NILAI RISIKO PASAR SAHAM DENGAN KONTRAK BERJANGKA INDEKS 37/4 Banyaknya kontrak berjangka indeks yang disyaratkan untuk secara 0 efektif dapat melindungi nilai tergantung pada tiga input, yaitu: Nilai portofolio saham saat ini, (2) beta portofolio saham tersebut, dan (1) (3) Nilai kontrak dari kontrak berjangka indeks yang digunakan untuk melindungi.
LINDUNG NILAI RISIKO PASAR SAHAM DENGAN KONTRAK BERJANGKA INDEKS 38/4 Bapak Nanda memutuskan untuk melakukan short hedge dengan 0 menggunakan LQ futures dengan variabel pokok indeks LQ 45 yang digunakan Bapak Nanda untuk menghitung beta portofolionya. Dari market info yang dikeluarkan BES, Bapak Nanda memperoleh informasi bahwa saat ini harga LQ futures untuk kontrak berjatuh tempo tiga bulan adalah 290. Karena kontrak LQ futures mempunyai multiplier Rp 500. 000 per poin indeks, maka nilai satu kontrak berjangka indeks adalah Rp 500. 000 x 290 = Rp 145. 000.
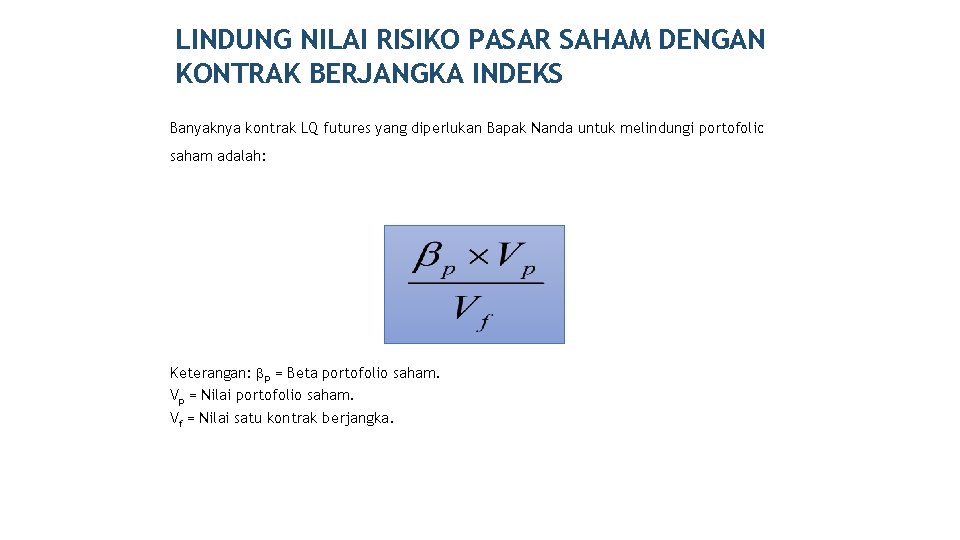
LINDUNG NILAI RISIKO PASAR SAHAM DENGAN KONTRAK BERJANGKA INDEKS 39/4 Banyaknya kontrak LQ futures yang diperlukan Bapak Nanda untuk melindungi portofolio 0 saham adalah: Keterangan: p = Beta portofolio saham. Vp = Nilai portofolio saham. Vf = Nilai satu kontrak berjangka.
LINDUNG NILAI RISIKO PASAR SAHAM DENGAN KONTRAK BERJANGKA INDEKS 40/4 Apabila portofolio saham senilai Rp 10 milyar yang dikelola Bapak 0 Nanda mempunyai beta portofolio 1, 20, maka banyaknya kontrak berjangka LQ futures yang disyaratkan adalah = (1, 20 x Rp 10 milyar) / Rp 145 juta = 82, 76 83. Jadi, agar dapat secara efektif melindungi nilai portofolio sahamnya, Bapak Nanda disyaratkan untuk melakukan posisij ual (short position) sebanyak 83 kontrak LQ futures.
Bab 10 : PENGGUNAAN OPSI DALAM MANAJEMEN INVESTASI
OVERVIEW 1/65 • Pengertian opsi • Mekanisme perdagangan opsi. • Karakteristik keuntungan dan kerugian opsi. • Strategi perdagangan opsi. • Penilaian opsi.
PENGERTIAN OPSI 2/65 • Opsi adalah suatu perjanjian/kontrak antara penjual opsi (seller atau writer) dengan pembeli opsi (buyer), dimana penjual opsi menjamin adanya hak (bukan suatu kewajiban) dari pembeli opsi, untuk membeli atau menjual aset tertentu pada waktu dan harga yang telah ditetapkan. • Opsi saham diterbitkan oleh investor untuk dijual kepada investor lainnya, perusahaan yang merupakan emiten dari saham yang dijadikan patokan tersebut tidak terlibat dalam transaksi opsi tersebut.
PENGERTIAN OPSI 3/65 • Berdasarkan bentuk hak yang terjadi, opsi bisa dikelompokkan menjadi dua, yaitu: • Opsi beli (call option). • Call option adalah opsi yang memberikan hak kepada pemegangnya untuk membeli saham dalam jumlah tertentu pada waktu dan harga yang telah ditentukan. • Opsi jual (put option). • Put option adalah opsi yang memberikan hak kepada pemiliknya untuk menjual saham tertentu pada jumlah, waktu dan harga yang telah ditentukan.
TERMINOLOGI OPSI 4/65 • Exercise (strike) price, yaitu harga per lembar saham yang dijadikan patokan pada saat jatuh tempo. • Expiration date, yaitu batas waktu dimana opsi tersebut dapat dilaksanakan. • Opsi dengan gaya Amerika dapat dilaksanakan kapan saja sampai dengan batas waktu yang telah ditentukan. • Opsi gaya Eropa dilaksanakan hanya pada saat expiration date. • Premi opsi, adalah harga yang dibayarkan oleh pembeli opsi kepada penjual opsi.
TERMINOLOGI OPSI 5/65 • Contoh: Seorang investor (X) membeli call option dengan harga Rp 100, dan saham yang dijadikan patokan adalah saham ABC. Exercise price ditetapkan Rp 1. 200. Expiration date adalah tiga bulan dari sekarang, dan opsi tersebut dapat dilaksanakan kapan saja, sampai dengan expiration date dan juga pada saat expiration date (gaya Amerika). Untuk memperoleh opsi tersebut, X membayar premi opsi sebesar Rp 100 kepada penjual opsi.
TERMINOLOGI OPSI 6/65 • Setelah membeli call option tersebut, si X dapat memutuskan untuk membeli atau tidak membeli saham ABC dari penjual opsi, kapan saja sampai batas waktu tiga bulan dengan harga Rp 1. 200. • Kerugian maksimum yang bisa dialami si X adalah sejumlah harga premi opsi, yaitu Rp 100, karena bila kondisinya tidak menguntungkan (harga saham ABC di bawah Rp 1. 200), maka si X tidak akan melaksanakan opsi tersebut.
TERMINOLOGI OPSI 7/65 • Sebaliknya dari sisi penjual opsi, keuntungan maksimum yang bisa didapatkan oleh penjual opsi hanyalah sebesar harga premi opsi, karena kerugian pembeli opsi merupakan keuntungan penjual opsi. • Sedangkan potensi keuntungan yang bisa diperoleh pembeli opsi adalah tidak terbatas, dan sebaliknya potensi kerugian penjual opsi juga tidak terbatas.
MEKANISME PERDAGANGAN OPSI 8/65 • Seperti halnya sekuritas lainnya, sekuritas opsi bisa diperdagangkan pada bursa efek ataupun pada bursa paralel (over-the-counter market). • Pada perdagangan opsi, ada sejenis lembaga kliring opsi (Option Clearing Corporation/OCC) yang berfungsi sebagai perantara broker yang mewakili pembeli dengan pihak yang menjual opsi. • Transaksi pelaksanaan opsi dilakukan dengan menggunakan perantara OCC, dimana OCC menjadi pembeli untuk semua penjual dan sekaligus menjadi penjual untuk setiap pembeli.
OPSI SAHAM DI BEI 9/65 • Bursa Efek Indonesia (BEI) memulai perdagangan kontrak opsi saham (KOS) pada tanggal 6 Oktober 2004. • BEI mendefinisikan opsi saham sebagai hak yang dimiliki oleh pihak untuk membeli (call option) dan atau menjual (put option) kepada pihak lain atas sejumlah saham (underlying stock) pada harga (strike price) dan dalam waktu tertentu. • Pada waktu itu, ada lima saham perusahaan tercatat yang menjadi saham induk untuk perdagangan KOS di BEI: • PT Astra International Tbk (ASII) • PT Bank Central Asia Tbk (BBCA) • PT Indofood Sukses Makmur Tbk (INDF) • PT Telekomunikasi Indonesia Tbk (TLKM) • PT. HM. Sampoerna, Tbk (HMSP)
CONTOH KASUS 10/65 • Dengan keyakinan harga saham BCA akan naik, Bapak Nanda memerintahkan brokernya untuk membeli satu kontrak call option bulan Oktober pada BCA dengan strike price Rp 2. 500 (kode di BEI adalah JBBCA 2500). • Anggap premium opsi ini setelah proses tawar menawar di bursa adalah Rp 225. Maka Bapak Nanda wajib menyediakan dana pembelian sebanyak Rp 225 x 10. 000 saham per kontrak = Rp 2. 250. 000, ditambah komisi broker.
CONTOH KASUS 11/65 1. Ada tiga aksi lanjutan yang mungkin dilakukan Bapak Nanda, yaitu: Opsi berakhir begitu saja tidak bernilai. Misalkan harga saham BCA pada expiration date yang jatuh pada hari terakhir bulan Oktober adalah Rp 2. 200. Call option memberi hak pada Bapak Nanda sebagai pemegangnya untuk membeli saham BCA pada harga Rp 2. 500. Karena Bapak Nanda dapat membeli BCA di pasar saham pada harga Rp 2. 200, maka dia tentunya tidak akan melaksanakan hak belinya.
CONTOH KASUS 12/65 2. Opsi mungkin dilaksanakan. • • Jika harga saham BCA naik, Bapak Nanda dapat melakukan exercise (melaksanakan hak belinya) dengan membayar uang tebusan sebanyak Rp 2. 500 x 10. 000 saham = Rp 25. 000 dan menerima 10. 000 saham BCA (penyelesian secara fisik/physical delivery). Anggap harga BCA naik menjadi Rp 2. 800 sebelum jatuh tempo. Bapak Nanda melaksanakan hak beli 10. 000 saham BCA pada harga Rp 2. 500 dan dapat segera menjualnya pada harga Rp 2. 800. Bapak Nanda akan memperoleh keuntungan sebesar (Rp 2. 800 x 10. 000 saham) – [(Rp 2. 500 x 10. 000 saham) + Rp 2. 250. 000 pembelian opsi)] = Rp 750. 000 di luar komisi broker.
CONTOH KASUS 13/65 • BEI telah menetapkan untuk tidak menggunakan penyelesaian secara fisik ketika pemegang call option (maupun put option) melaksanakan haknya. Penyelesaian dilakukan secara tunai dan Bapak Nanda sebagai pemegang call option akan memperoleh premium exercise call per saham secara tunai sebesar: Premium exercise call = WMA – Strike price • WMA (weighted moving average) untuk harga saham induk adalah harga rata-rata dibobot volume lembar yang ditransaksikan selama periode 30 menit. Di BEI, WMA ini akan muncul setiap 15 menit setiap hari.
CONTOH KASUS 14/65 • Sebagai contoh, anggap WMA atas saham BCA ini adalah Rp 2. 750. Ketika Bapak Nanda melaksanakan haknya, dia akan memperoleh premium exercise call sebesar Rp 2. 750 – Rp 2. 500 = Rp 250 dikalikan 10. 000 lembar saham = Rp 2. 500. 000.
CONTOH KASUS 15/65 3. Opsi dapat dijual di pasar sekunder. Jika harga saham BCA naik, nilai (harga) call option juga akan naik. Bapak Nanda dapat menjual call option yang dimilikinya kepada investor lain di pasar sekunder.
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 16/65 • Pembeli Call Option. • Misalnya ada sebuah call option terhadap saham XYZ, dan strike price ditetapkan Rp 1. 000. Harga saham XYZ pada saat itu Rp 1. 000. Harga premi opsi tersebut adalah Rp 50. • Karakteristik keuntungan dan kerugian call option sedikit berbeda dengan karakteristik keuntungan dan kerugian yang akan diperoleh investor jika membeli saham. • Besarnya keuntungan (kerugian) yang bisa diperoleh kedua investor tersebut tergantung pada harga saham XYZ pada saat expiration date.
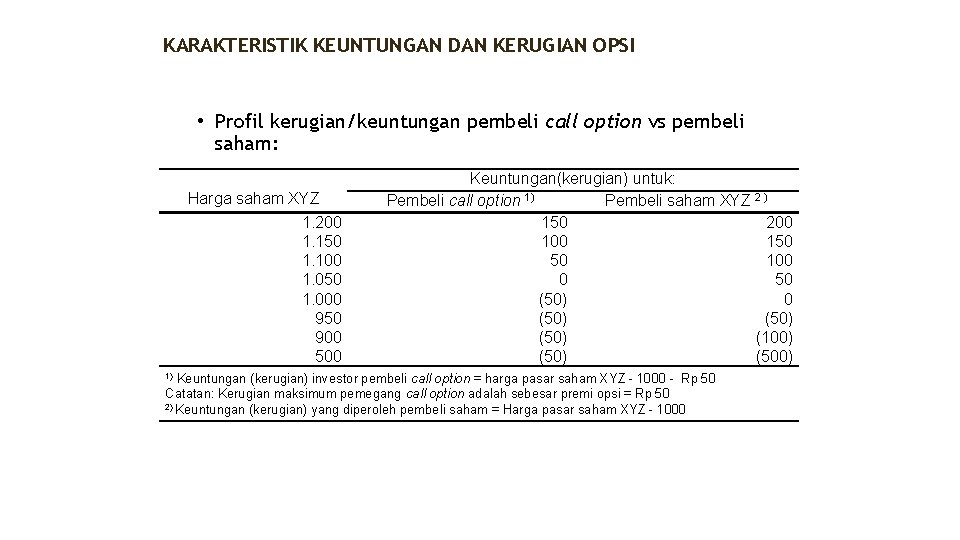
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI • Profil kerugian/keuntungan pembeli call option vs pembeli saham: Harga saham XYZ 1. 200 1. 150 1. 100 1. 050 1. 000 950 900 500 Keuntungan(kerugian) untuk: Pembeli call option 1) Pembeli saham XYZ 2 ) 150 200 150 50 100 0 50 (50) (100) (500) Keuntungan (kerugian) investor pembeli call option = harga pasar saham XYZ - 1000 - Rp 50 Catatan: Kerugian maksimum pemegang call option adalah sebesar premi opsi = Rp 50 2) Keuntungan (kerugian) yang diperoleh pembeli saham = Harga pasar saham XYZ - 1000 1) 17/65
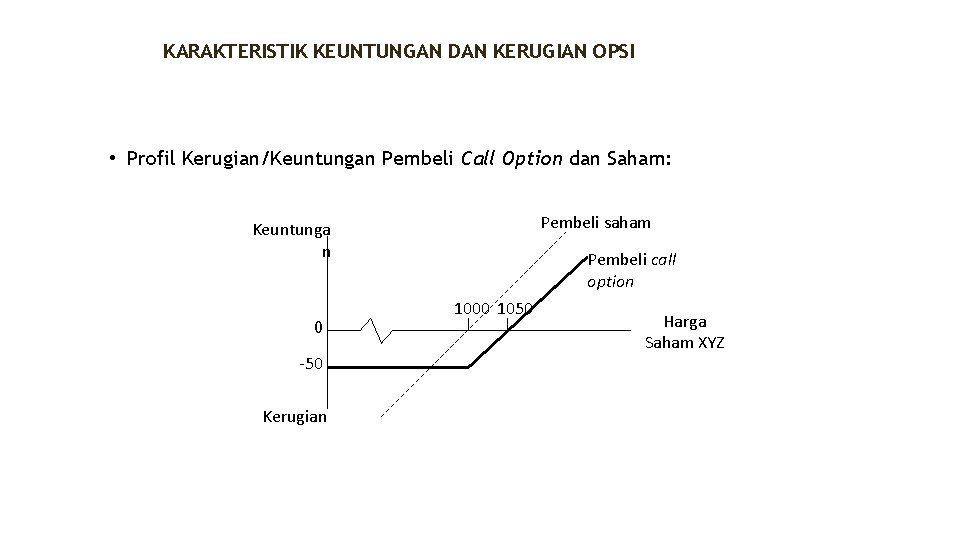
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 18/65 • Profil Kerugian/Keuntungan Pembeli Call Option dan Saham: Pembeli saham Keuntunga n 0 -50 Kerugian Pembeli call option 1000 1050 Harga Saham XYZ
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 19/65 • Penjual Call Option. • Profil keuntungan (kerugian) penjual call option adalah kebalikan dari profil keuntungan (kerugian) pembeli call option. • Oleh karena itu profil keuntungan penjual call option pada saat expiration date besarnya akan sama dengan kerugian yang diderita oleh pembeli call option.
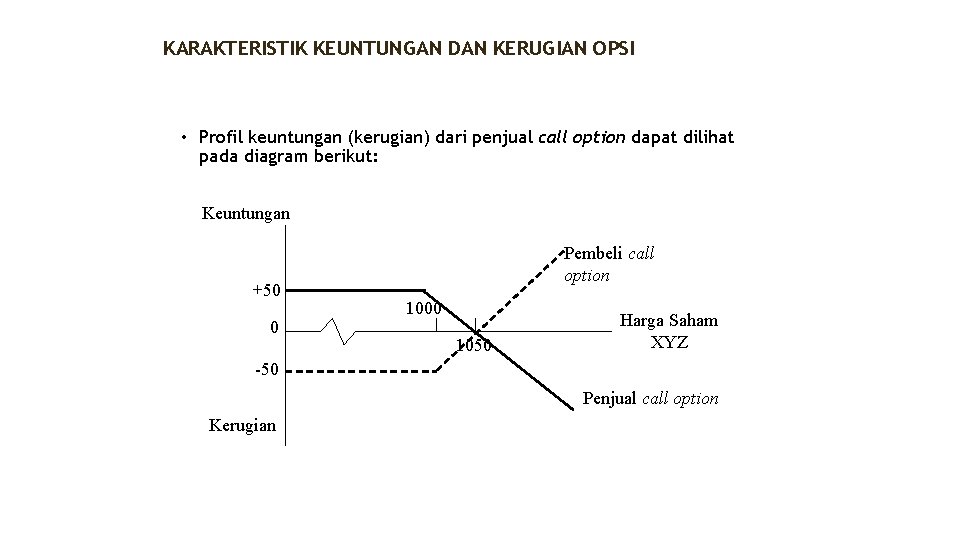
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 20/65 • Profil keuntungan (kerugian) dari penjual call option dapat dilihat pada diagram berikut: Keuntungan +50 0 Pembeli call option 1000 1050 Harga Saham XYZ -50 Penjual call option Kerugian
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 21/65 • Pembeli Put Option. • Contoh sebuah put option terhadap saham XYZ dengan maturitas 1 bulan dan strike price ditetapkan sebesar Rp 1. 000. Put option tersebut dijual dengan harga Rp 50 dan harga saham XYZ pada saat ini adalah Rp 1. 000. • Keuntungan (kerugian) untuk pembeli put option pada saat expiration date akan dipengaruhi oleh harga saham XYZ di pasar. Pembeli put option akan mendapatkan keuntungan jika harga saham XYZ di pasar mengalami penurunan.
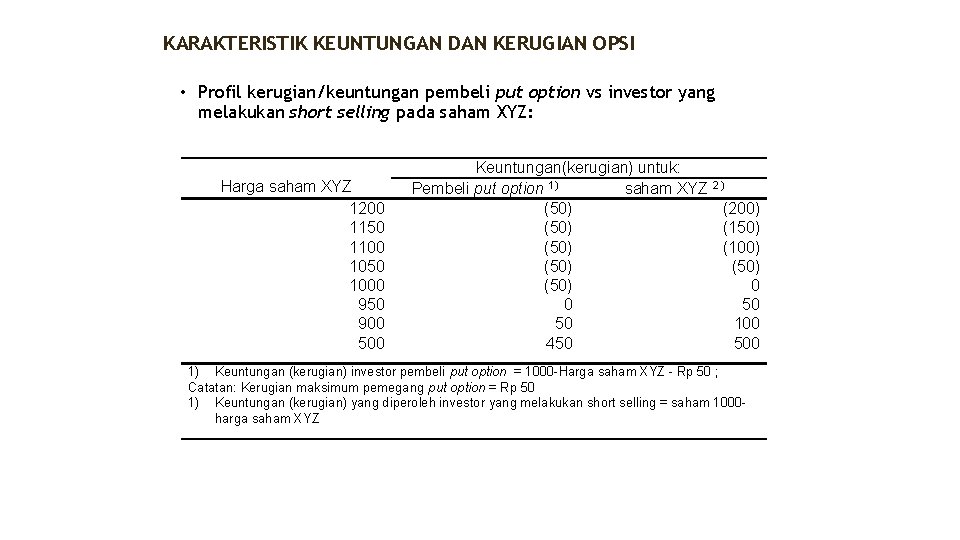
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI • Profil kerugian/keuntungan pembeli put option vs investor yang melakukan short selling pada saham XYZ: Harga saham XYZ 1200 1150 1100 1050 1000 950 900 500 22/65 Keuntungan(kerugian) untuk: Pembeli put option 1) saham XYZ 2 ) (50) (200) (50) (150) (100) (50) 0 0 50 50 100 450 500 1) Keuntungan (kerugian) investor pembeli put option = 1000 -Harga saham XYZ - Rp 50 ; Catatan: Kerugian maksimum pemegang put option = Rp 50 1) Keuntungan (kerugian) yang diperoleh investor yang melakukan short selling = saham 1000 harga saham XYZ
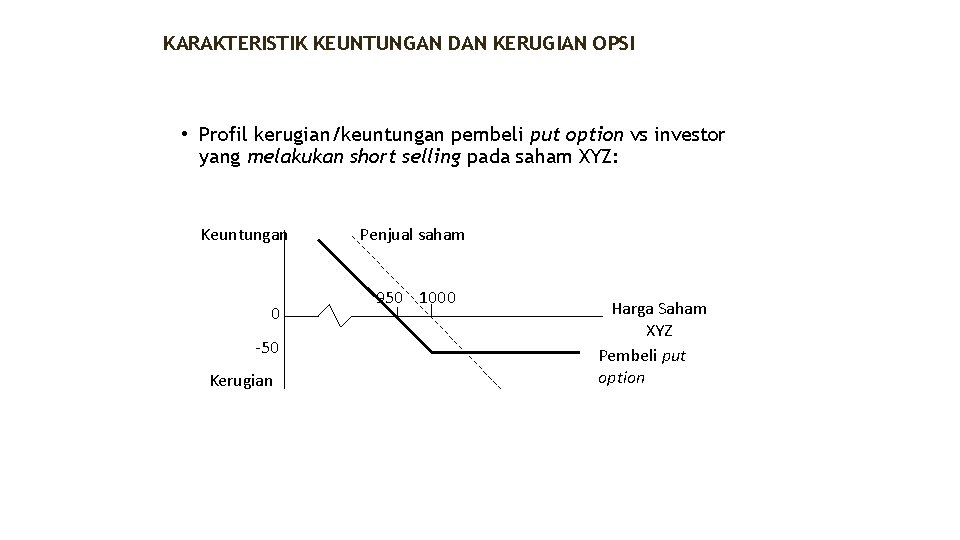
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 23/65 • Profil kerugian/keuntungan pembeli put option vs investor yang melakukan short selling pada saham XYZ: Keuntungan 0 -50 Kerugian Penjual saham 950 1000 Harga Saham XYZ Pembeli put option
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 24/65 • Penjual Put Option • Keuntungan maksimum yang bisa diperoleh penjual put option adalah harga premi opsi, sedangkan kerugian maksimumnya terjadi pada saat harga saham turun mencapai angka nol. • Kerugian maksimum penjual put option adalah sebesar strike price dikurangi dengan harga premi opsi.
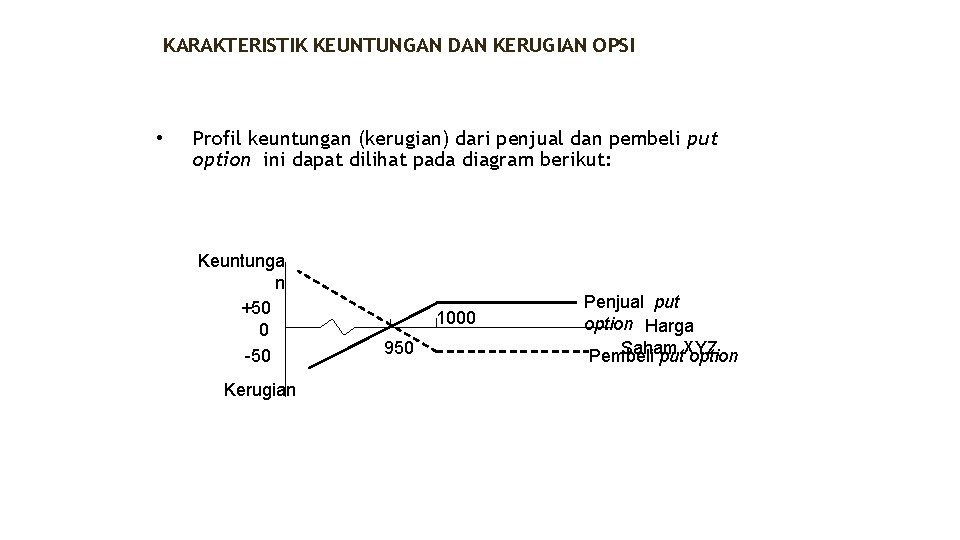
KARAKTERISTIK KEUNTUNGAN DAN KERUGIAN OPSI 25/65 • Profil keuntungan (kerugian) dari penjual dan pembeli put option ini dapat dilihat pada diagram berikut: Keuntunga n +50 0 -50 Kerugian 1000 950 Penjual put option Harga Saham Pembeli put. XYZ option
STRATEGI PERDAGANGAN OPSI 26/65 • Investor dapat menggunakan opsi untuk melindungi portofolio terhadap risiko penurunan harga pasar (hedging), dan untuk melakukan spekulasi terhadap pergerakan harga saham (speculation). • Investor yang mempunyai ekpektasi bahwa harga saham akan mengalami kenaikan, akan membeli call option dan atau menjual put option. • Sebaliknya, jika investor berharap bahwa harga saham akan turun maka investor akan membeli put option dan atau menjual call option.
NAKED STRATEGY 27/65 • Naked strategy merupakan strategi perdagangan opsi yang memilih satu dari empat posisi di atas, yaitu sebagai pembeli call, penjual call, pembeli put, atau penjual put option. • Disebut dengan naked strategy karena strategi tersebut tidak melakukan tindakan yang berlawanan atau mengambil posisi lain yang dapat mengurangi kerugian dengan cara memiliki saham yang dijadikan patokan.
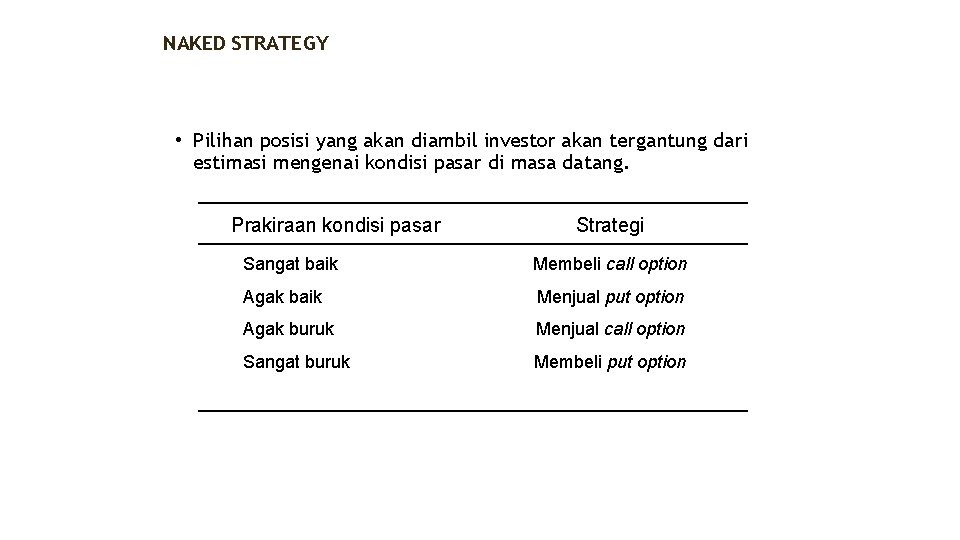
NAKED STRATEGY 28/65 • Pilihan posisi yang akan diambil investor akan tergantung dari estimasi mengenai kondisi pasar di masa datang. Prakiraan kondisi pasar Strategi Sangat baik Membeli call option Agak baik Menjual put option Agak buruk Menjual call option Sangat buruk Membeli put option
HEDGE STRATEGY 29/65 • Pada hedge strategy, investor selain mengambil satu posisi dalam perdagangan opsi, ia juga mengambil posisi yang lain dalam perdagangan saham yang dijadikan patokan dalam opsi tersebut. • Tujuan mengurangi kerugian jika terjadi pergerakan harga tidak sesuai dengan yang diharapkan. • Dua jenis hedge strategy yang umum dikenal: • Covered call writing strategy. • Protective put buying strategy.
COVERED CALL WRITING STRATEGY 30/65 • Strategi ini dimaksudkan untuk melindungi portofolio yang dimiliki terhadap penurunan harga saham dengan cara menjual call option terhadap saham yang telah dimiliki dalam portofolio (investor menjual call option dan memiliki saham yang dijadikan patokan secara fisik). • Jika harga saham mengalami penurunan, maka investor akan mengalami kerugian (pada posisi pemilikan saham), tetapi ia masih mempunyai kesempatan untuk mendapatkan keuntungan dari investasi kembali pendapatan yang diperoleh dari penjualan call option.
COVERED CALL WRITING STRATEGY 31/65 • Contoh: Investor A mempunyai saham XYZ sebanyak 100 lembar, dan harga saham XYZ sekarang adalah Rp 1. 000. Nilai total yang dimiliki A adalah Rp 100. 000. Misalnya, pada saat itu call option untuk 100 lembar saham XYZ pada strike price sebesar Rp 1. 000 dapat dijual pada harga Rp 5. 000. • Jika kemudian si A memutuskan untuk tetap memiliki 100 lembar saham XYZ dan menjual satu call option, maka keuntungan (kerugian) dari strategi tersebut akan dipengaruhi oleh harga saham XYZ pada saat expiration date.
COVERED CALL WRITING STRATEGY 32/65 • Pada saat expiration date, salah satu skenario berikut bisa terjadi: • Jika harga saham XYZ per lembar lebih besar dari Rp 1. 000, maka pembeli call option akan melaksanakan opsi tersebut dan membayar pada penjual opsi sebesar Rp 5. 000. Sebanyak 100 lembar saham XYZ yang dimiliki A akan dibeli oleh pembeli opsi dengan harga Rp 100. 000, sehingga A akan memperoleh uang sebesar Rp 105. 000. Pada kenyataannya, A bisa memperoleh pendapatan yang lebih besar dari Rp 105. 000, karena A mempunyai kesempatan untuk menginvestasikan kembali uang Rp 5. 000 yang didapat dari hasil penjualan opsi, sehingga keuntungan minimum yang diperoleh A ketika harga saham XYZ per lembar lebih besar dari Rp 1. 000 adalah sebesar Rp 5. 000 (Rp 105. 000 – Rp 100. 000).
COVERED CALL WRITING STRATEGY 33/65 • Jika harga saham XYZ sama dengan strike price (Rp 1. 000), maka pembeli call option tidak akan melaksanakan opsinya, maka total nilai portofolio yang dimiliki A adalah Rp 105. 000, yaitu 100 lembar saham XYZ senilai Rp 100. 000 dan uang sebesar Rp 5. 000 yang merupakan hasil penjualan opsi.
COVERED CALL WRITING STRATEGY 34/65 • Jika harga saham kurang XYZ dari Rp 1. 000 tapi lebih besar dari Rp 950, dan pembeli opsi tidak melaksanakan opsinya, maka A akan memperoleh keuntungan tapi jumlahnya kurang dari Rp 5. 000. Misalnya harga saham XYZ per lembar pada saat expiration date adalah Rp 960, maka 100 saham XYZ yang dimiliki A nilainya turun menjadi Rp 96. 000. Sedangkan dari penjualan opsi, A akan memperoleh keuntungan sebesar Rp 5. 000. Dengan demikian, nilai portofolio yang dimiliki A adalah Rp 101. 000 atau profitnya sebesar Rp 1. 000.
COVERED CALL WRITING STRATEGY 35/65 • Jika harga per lembar saham XYZ sama dengan Rp 950, dan pembeli opsi tidak melaksanakan opsinya, maka A tidak mendapat profit maupun rugi alias impas, karena nilai portofolio yang dimiliki tetap Rp 100. 000. Seratus lembar saham XYZ yang dimiliki A pada saat expiration date hanya bernilai Rp 95. 000 ditambah dengan Rp 5. 000 maka nilainya adalah Rp 100. 000 atau sama dengan nilai portofolio sebelumnya.
COVERED CALL WRITING STRATEGY 36/65 • Misalnya harga saham XYZ kurang dari Rp 950, dan pembeli opsi tidak melaksanakan opsinya, maka A akan mengalami kerugian. Misalnya harga saham XYZ pada saat expiration date adalah Rp 900 maka nilai portofolio A hanya akan bernilai Rp 95. 000 (100 lembar saham XYZ dengan harga Rp 900/lembar ditambah dengan Rp 5. 000), sehingga A akan mengalami kerugian sebesar Rp 5. 000 (Rp 100. 000 -Rp 95. 000). Kondisi paling buruk yang bisa dihadapi oleh A adalah ketika harga saham XYZ jatuh mencapai titik nol, di mana A akan mengalami kerugian sebesar Rp 95. 000 (Rp 100. 000 - Rp 5. 000).
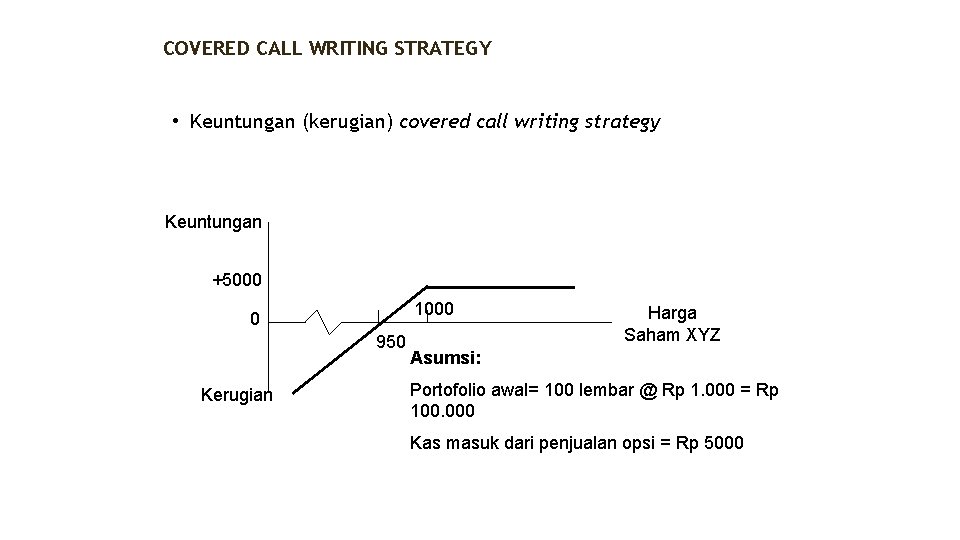
COVERED CALL WRITING STRATEGY • Keuntungan (kerugian) covered call writing strategy 37/65 Keuntungan +5000 1000 0 950 Kerugian Harga Saham XYZ Asumsi: Portofolio awal= 100 lembar @ Rp 1. 000 = Rp 100. 000 Kas masuk dari penjualan opsi = Rp 5000
PROTECTIVE PUT BUYING STRATEGY 38/65 • Strategi ini dilakukan oleh investor yang ingin melindungi portofolio yang dimiliki terhadap risiko penurunan nilai pasar dengan cara membeli put option terhadap saham yang ada dalam portofolio tersebut (investor membeli put option dan memiliki saham yang dijadikan patokan).
PROTECTIVE PUT BUYING STRATEGY 39/65 • Contoh: Investor Z mempunyai saham XYZ sebanyak 100 lembar dan harga saham XYZ sekarang adalah Rp 1. 000. Nilai total portofolio yang dimiliki Z adalah Rp 100. 000. Pada saat itu put option untuk 100 lembar saham XYZ pada strike price sebesar Rp 1. 000 dapat dijual pada harga Rp 5. 000 pada saat expiration date.
PROTECTIVE PUT BUYING STRATEGY 40/65 • Keuntungan (kerugian) yang bisa diperoleh Z adalah: • Jika harga saham XYZ per lembar lebih besar dari Rp 1. 050, maka Z tidak akan melaksanakan opsinya, sehingga akan memperoleh keuntungan dari strategi protective put buying yang dilakukannya. Sebagai contoh harga saham XYZ di pasar ternyata Rp 1. 100 maka nilai pasar dari 100 lembar yang dimiliki adalah Rp 110. 000, sehingga keuntungan yang diperoleh Z adalah selisih nilai pasar saham yang dimiliki pada expiration date dengan sebelumnya, dikurangi harga opsi yang dibayar atau sebesar Rp 5. 000 (Rp 110. 000 – Rp 100. 000 – Rp 5. 000). • Jika harga saham XYZ sama dengan Rp 1. 050, maka Z tidak memperoleh keuntungan ataupun kerugian.
PROTECTIVE PUT BUYING STRATEGY 41/65 • Z akan mengalami kerugian jika saham XYZ kurang dari Rp 1. 050, tetapi lebih besar dari Rp 1. 000. Sebagai contoh harga saham XYZ pada saat expiration date adalah Rp 1. 020 maka Z akan mengalami kerugian sebesar Rp 3. 000, karena capital gain dari kepemilikan saham sebesar Rp 2. 000, lebih kecil dari biaya pembelian put option (Rp 5. 000). • Jika harga saham XYZ di bawah Rp 1. 000, maka dapat dipastikan investor akan melaksanakan opsinya, sehingga tetap memperoleh Rp 100 /lembar untuk 100 lebar saham atau nilainya tetap Rp 100. 000. Kerugian yang diderita Z adalah sebesar biaya yang telah dikeluarkan untuk membeli put option tersebut, yaitu sebesar Rp 5. 000.
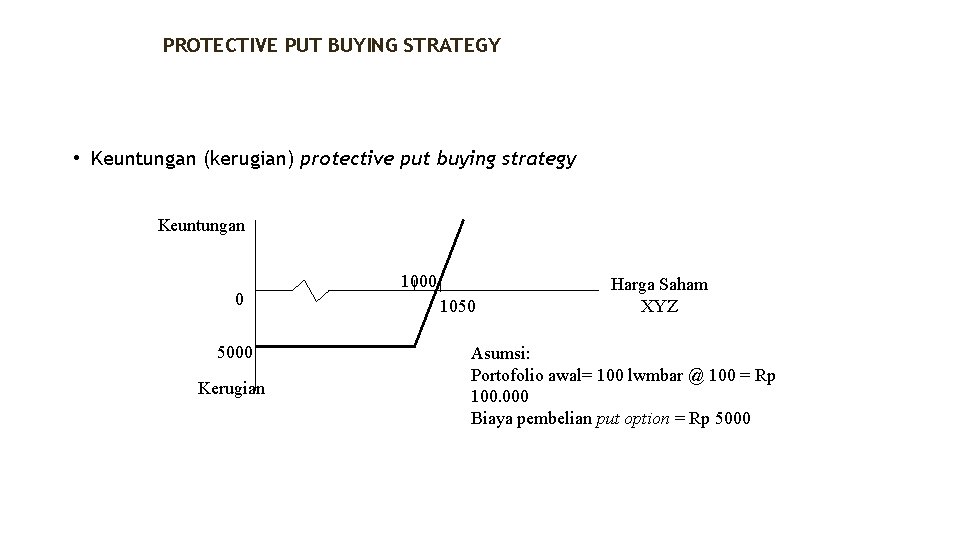
PROTECTIVE PUT BUYING STRATEGY 42/65 • Keuntungan (kerugian) protective put buying strategy Keuntungan 0 5000 Kerugian 1000 1050 Harga Saham XYZ Asumsi: Portofolio awal= 100 lwmbar @ 100 = Rp 100. 000 Biaya pembelian put option = Rp 5000
STRADDLE STRATEGY 43/65 • Straddle strategy dilakukan dengan cara membeli atau menjual, baik berupa call option maupun put option yang mempunyai saham patokan, expiration date dan strike price yang sama. • Strategi ini dapat dilakukan dengan dua cara, yaitu: • Strategi long straddle. • Investor akan membeli put dan call option. • Strategi short straddle. • Investor menjual kedua opsi tersebut (put dan call option).
STRATEGI LONG STRADDLE 44/65 • Strategi long straddle akan memberikan keuntungan jika terjadi pergerakan harga saham yang memadai, baik untuk kenaikan harga maupun penurunan harga. • Contoh: Investor tersebut dapat menerapkan long strategy dengan cara membeli call dan put option terhadap saham XYZ, dan kedua opsi tersebut mempunyai expiration date dan strike price yang sama.
STRATEGI LONG STRADDLE 45/65 • Misalnya kedua opsi tersebut mempunyai strike price sebesar Rp 1. 000 dan expiration date–nya satu bulan. • Kedua opsi tersebut pada saat dibeli diasumsikan sedang berada posisi at the money (harga saham sekarang sama dengan strike price). Sedangkan harga call dan put option tersebut adalah Rp 50 dan Rp 25.
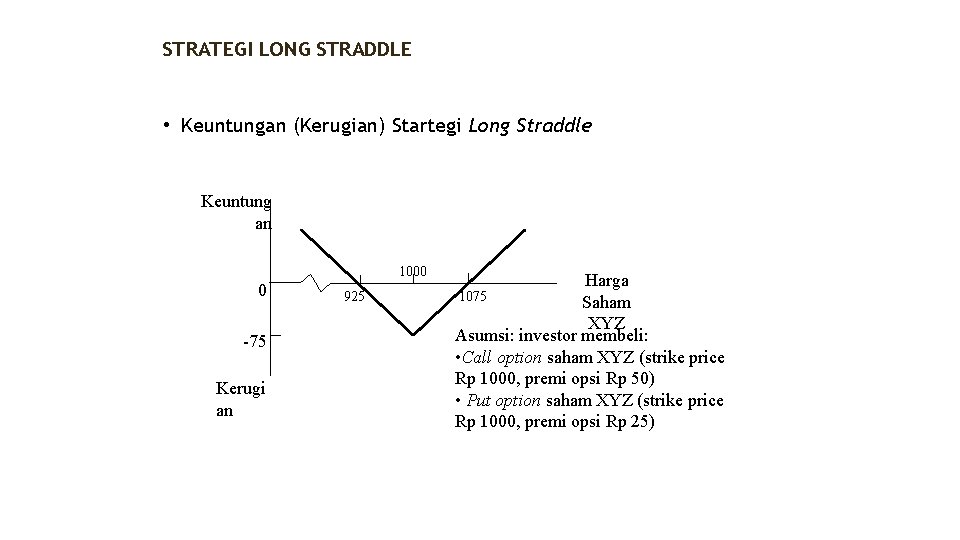
STRATEGI LONG STRADDLE • Keuntungan (Kerugian) Startegi Long Straddle Keuntung an 1000 0 -75 Kerugi an 925 Harga 1075 Saham XYZ Asumsi: investor membeli: • Call option saham XYZ (strike price Rp 1000, premi opsi Rp 50) • Put option saham XYZ (strike price Rp 1000, premi opsi Rp 25) 46/65
STRATEGI SHORT STRADDLE 47/65 • Strategi ini dilakukan oleh investor yang mempunyai estimasi bahwa pergerakan harga saham (bukan arah pergerakannya) tidak terlalu besar atau harga saham relatif tidak berubah. • Dengan menggunakan contoh yang sama seperti strategi long straddle, X mempunyai estimasi bahwa harga saham XYZ akan mengalami pergerakan tetapi tidak akan mencapai harga di atas Rp 1. 075 atau dibawah Rp 925.
STRATEGI SHORT STRADDLE 48/65 • Jika estimasi X benar, maka X akan memperoleh keuntungan sebesar harga kedua opsi tersebut yaitu Rp 75. • Jika harga saham tidak seperti yang diestimasikan maka X akan memperoleh keuntungan kurang dari Rp 75, bahkan X akan mengalami kerugian jika pergerakan harga saham XYZ ternyata cukup besar.
STRATEGI KOMBINASI 49/65 • Strategi kombinasi sama seperti strategi straddle, yaitu mengkombinasikan call dan put option dengan patokan saham yang sama, tetapi strike price dan/atau expiration date masing-masing opsi tersebut berbeda. • Strategi kombinasi juga bisa dilakukan dengan cara membeli (long position) atau menjual (short position) kedua jenis opsi (call dan put) secara bersama-sama.
SPREAD STRATEGY 50/65 • Pada strategi spread, investor membeli satu seri dalam suatu jenis option dan secara simultan menjual seri lain dalam kelas option yang sama. • Opsi dikatakan dalam satu kelas jika sekelompok opsi (put atau call) mempunyai patokan saham yang sama. • Strategi spread dapat digunakan oleh investor dengan berbagai variasi, antara lain spread horisontal (spread waktu), spread vertikal (spread harga), bull spread dan bearish spread.
PENILAIAN OPSI 51/65 • Penilaian terhadap sebuah opsi perlu dilakukan untuk mengestimasi nilai intrinsik suatu opsi, dan selanjutnya juga akan berguna untuk menentukan harga sebuah opsi. • Dalam penilaian opsi, terkadang kita menemui situasi di mana harga premi opsi melebihi nilai intrinsiknya opsi. Kelebihan ini disebut dengan nilai waktu atau premi waktu.
NILAI INTRINSIK DAN PREMI WAKTU 52/65 • Nilai intrinsik sebuah opsi adalah nilai ekonomis jika opsi tersebut dilaksanakan. • Jika tidak ada nilai ekonomis yang positif dari suatu opsi maka nilai intrinsik opsi tersebut adalah nol. • Jadi, call option akan mempunyai nilai intrinsik yang positif jika harga saham lebih besar dari strike price. • Besarnya nilai intrinsik tergantung dari selisih antara harga saham yang sebenarnya dan harga strike price. • Tetapi, jika ternyata harga strike price lebih besar dari harga saham, maka nilai intrinsik dari call option adalah nol.
NILAI INTRINSIK DAN PREMI WAKTU 53/65 • Contoh: sebuah call option dengan strike price sebesar Rp 950 dan harga saham saat ini Rp 1. 000, maka nilai intrinsik dari opsi tersebut adalah Rp 50. • Investor yang membeli opsi tersebut akan melaksanakan opsinya, yaitu membeli saham dengan harga Rp 950 dan kemudian ia dapat menjual saham tersebut di pasar dengan harga Rp 1. 000. • Ketika sebuah opsi mempunyai nilai intrinsik yang positif maka opsi itu dikatakan in the money.
NILAI INTRINSIK DAN PREMI WAKTU 54/65 • Jika strike price suatu call option lebih besar dari harga saham maka opsi dikatakan out of the money. • Bila strike price besarnya sama dengan harga saham maka opsi itu dikatakan at the money. • Opsi yang berada posisi baik at the money maupun out of the money akan mempunyai nilai intrinsik sebesar nol karena kedua posisi tersebut tidak memberikan keuntungan kepada pembeli opsi jika opsi tersebut dilaksanakan.
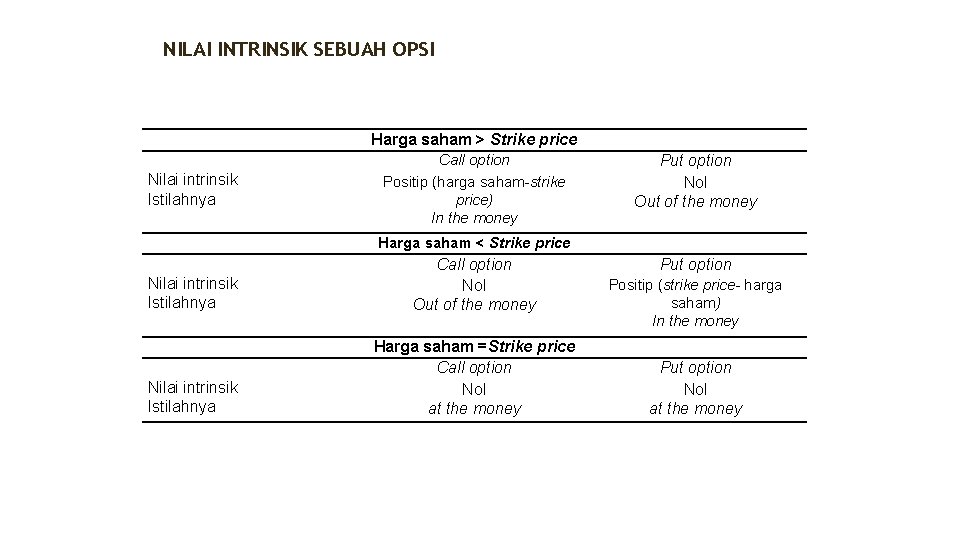
NILAI INTRINSIK SEBUAH OPSI 55/65 Harga saham > Strike price Nilai intrinsik Istilahnya Call option Positip (harga saham-strike price) In the money Put option Nol Out of the money Harga saham < Strike price Nilai intrinsik Istilahnya Call option Nol Out of the money Nilai intrinsik Istilahnya Harga saham =Strike price Call option Nol at the money Put option Positip (strike price- harga saham) In the money Put option Nol at the money
PREMI WAKTU 56/65 • Jumlah harga opsi yang melebihi nilai intrinsiknya disebut dengan premi waktu. • Premi waktu dapat dihitung dengan: Premi waktu = Harga opsi – Nilai intrinsik • Contoh: sebuah call option dengan strike price Rp 1. 000, dijual dengan harga opsi Rp 125 pada saat harga saham sebesar Rp 1. 100. Premi waktu = Rp 125 – Rp 100 = Rp 25
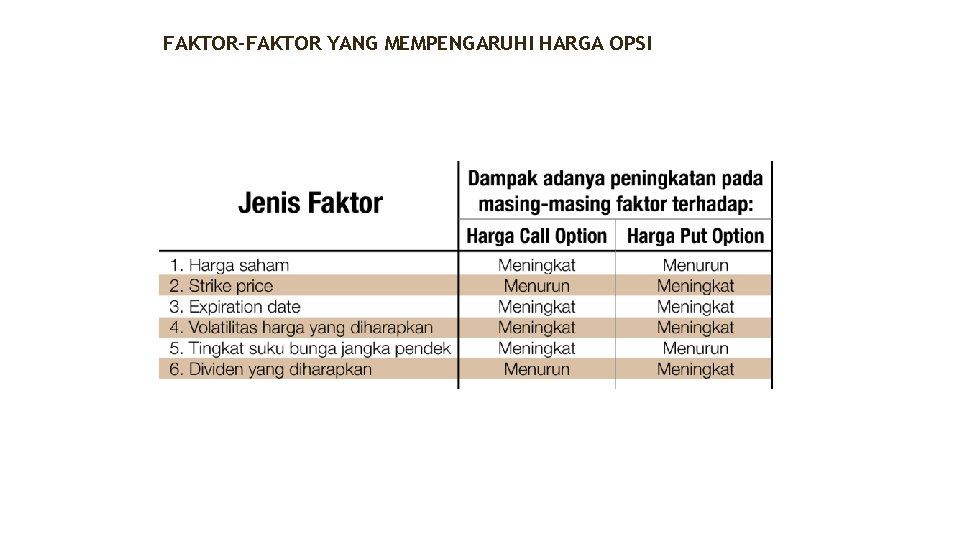
FAKTOR-FAKTOR YANG MEMPENGARUHI HARGA OPSI • Harga saham yang dijadikan patokan. 57/65 • Strike price yang ditetapkan. • Expiration date dari opsi. • Volatilitas harga saham yang diharapkan selama umur opsi. • Tingkat suku bunga jangka pendek selama umur opsi. • Dividen yang diharapkan diberikan oleh saham yang dijadikan patokan dalam opsi selama umur opsi tersebut.
FAKTOR-FAKTOR YANG MEMPENGARUHI HARGA OPSI 58/65
MODEL BLACK-SCHOLES 59/65 • Model Black-Scholes merupakan model penilaian call option yang telah banyak diterima oleh masyarakat keuangan. • Model Black-Scholes menggunakan lima variabel yaitu: • • • Harga saham. Strike price. Expiration date. Tingkat bunga. Volatilitas harga saham.
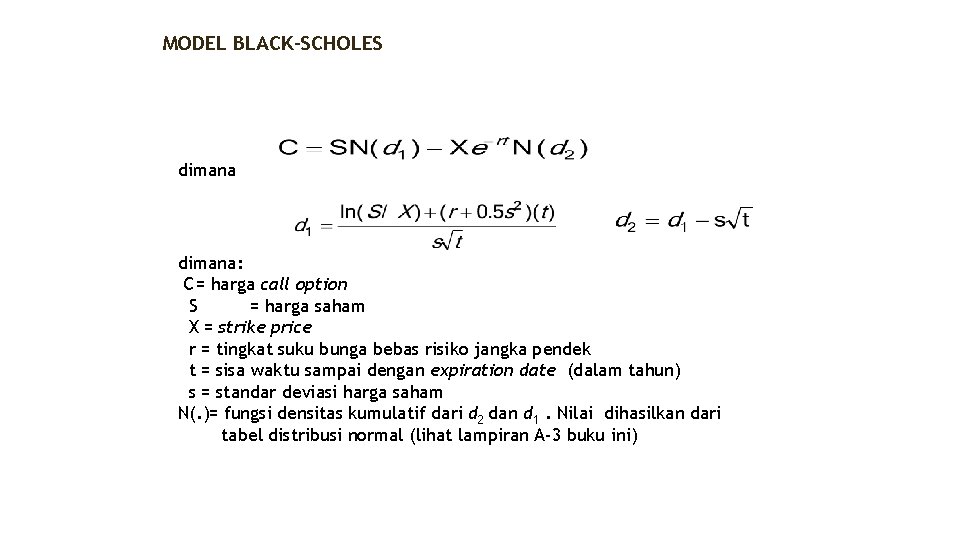
MODEL BLACK-SCHOLES dimana: C = harga call option S = harga saham X = strike price r = tingkat suku bunga bebas risiko jangka pendek t = sisa waktu sampai dengan expiration date (dalam tahun) s = standar deviasi harga saham N(. )= fungsi densitas kumulatif dari d 2 dan d 1. Nilai dihasilkan dari tabel distribusi normal (lihat lampiran A-3 buku ini) 60/65
MODEL BLACK-SCHOLES 61/65 • Contoh: • Strike price = X = Rp 1. 000 • Expiration date = t = 183 hari = 0, 5 tahun • Harga saham sekarang = S = Rp 1. 045 • Volatilitas harga yang diharapkan = standar deviasi = s = 0, 25 • Tingkat bunga bebas risiko = r = 10%
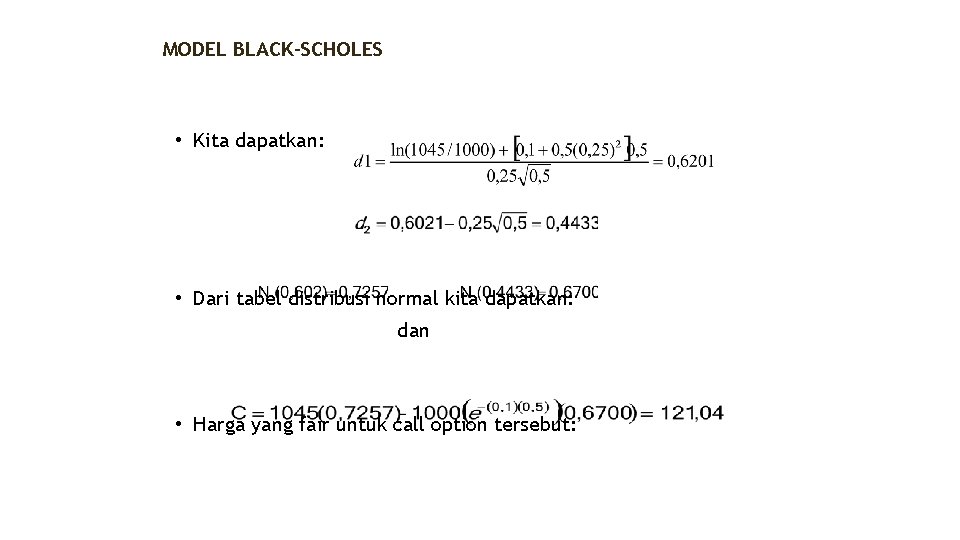
MODEL BLACK-SCHOLES 62/65 • Kita dapatkan: • Dari tabel distribusi normal kita dapatkan: dan • Harga yang fair untuk call option tersebut:
MODEL BLACK-SCHOLES 63/65 • Seandainya volatilitas harga saham yang diharapkan adalah 0, 40 maka nilai d 1 dan d 2 akan berubah. d 1 = 0, 4738 d 2 = 0, 1909 C = 164, 20 • Semakin tinggi volatilitas harga saham, semakin besar harga yang fair untuk opsi tersebut. • Untuk faktor lain seperti tingkat suku bunga bebas risiko dan expiration date juga berlaku sama, yaitu semakin rendah (tinggi) tingkat suku bunga bebas risiko maka akan semakin rendah (tinggi) harga opsi dan semakin pendek (lama) waktu expiration date maka akan semakin rendah (tinggi) harga opsi tersebut.
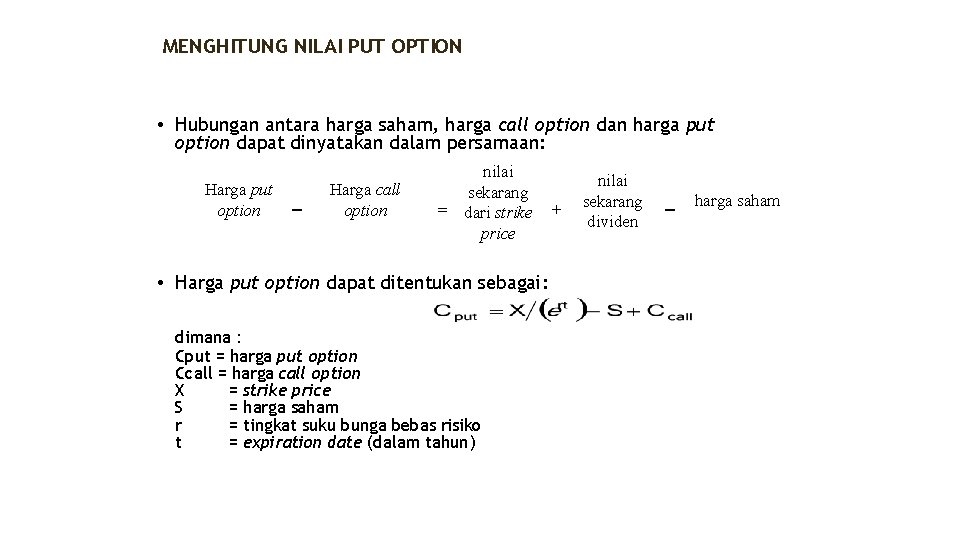
MENGHITUNG NILAI PUT OPTION • Hubungan antara harga saham, harga call option dan harga put option dapat dinyatakan dalam persamaan: Harga put option – Harga call option nilai sekarang = dari strike price • Harga put option dapat ditentukan sebagai: dimana : Cput = harga put option Ccall = harga call option X = strike price S = harga saham r = tingkat suku bunga bebas risiko t = expiration date (dalam tahun) + nilai sekarang dividen – 64/65 harga saham
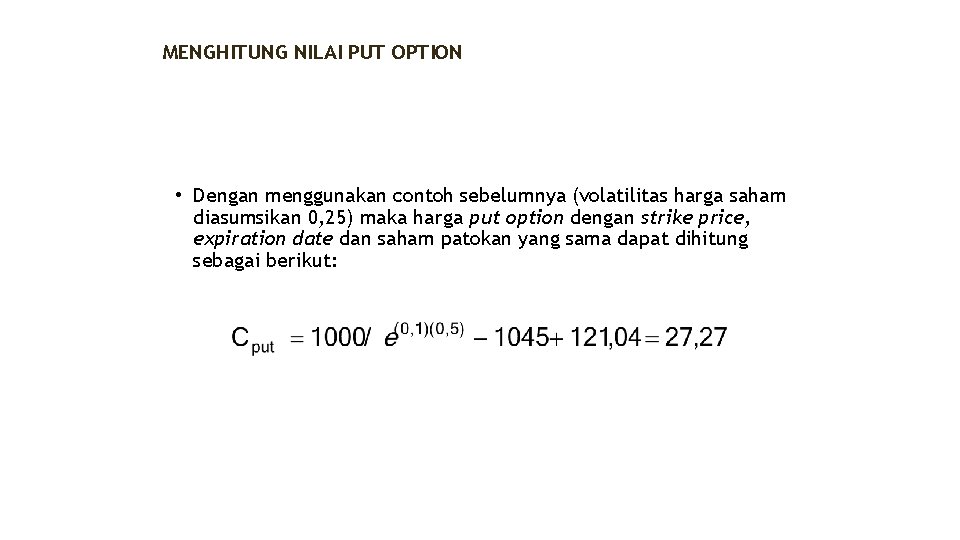
MENGHITUNG NILAI PUT OPTION 65/65 • Dengan menggunakan contoh sebelumnya (volatilitas harga saham diasumsikan 0, 25) maka harga put option dengan strike price, expiration date dan saham patokan yang sama dapat dihitung sebagai berikut:
- Slides: 109