
Bab 7 Penutupan Buku Besar Sistem Komputerisasian 2222021
Bab 7 Penutupan Buku Besar & Sistem Komputerisasian 2/22/2021 1
Tujuan Pembelajaran Mencapai kemampuan dan kompetensi peserta untuk: • Menjelaskan pengertian, konsep, dan prosedur tutup buku • Menyelesaikan prosedur tutup buku untuk berbagai jenis perusahaan • Mengidentifikasi pos-pos penyesuaian kembali dan menjurnalnya • Membagi laba persekutuan • Menyebut dan menjelaskan langkah-langkah yang dicakupi oleh siklus akuntansi • Mengerjakan siklus akuntansi lengkap dengan komputer • Menjelaskan konsep sistem informasi manajemen 2/22/2021 2
Pengertian Dasar Akun real: Akun yang menjadi pos neraca dan saldonya dipindahkan ke tahun berikutnya Akun nominal: Akun yang menjadi pos statemen laba-rugi dan perubahan modal Akun untuk menampung pos-pos penyebab perubahan modal Saldonya kumulatif dan ditutup/dipindah kembali ke modal pada akhir tahun 2/22/2021 3
Pengertian Penutupan Buku Memindah saldo-saldo akun nominal ke modal dengan jurnal pada akhir tahun sehingga diperoleh angka modal akhir Tujuan: • Menentukan laba atau rugi • Memisah pendapatan/biaya antartahun buku • Mendapatkan neraca akhir • Memisahkan perangkat pembukuan (berkas atau file) antartahun buku 2/22/2021 4
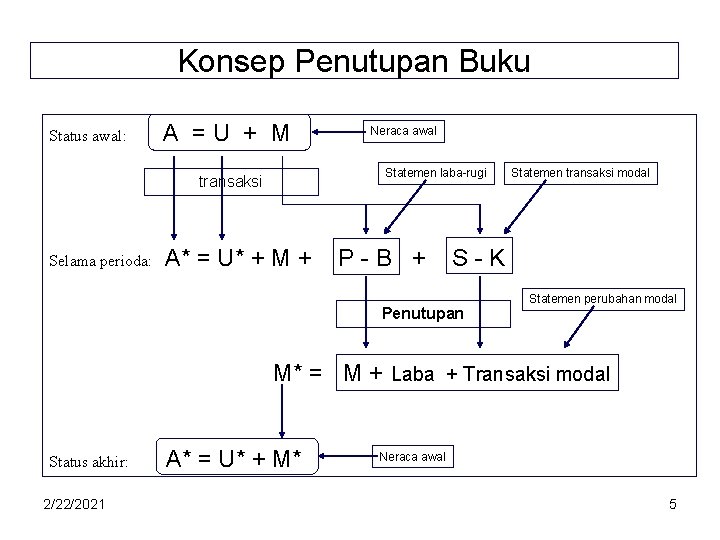
Konsep Penutupan Buku Status awal: A =U + M Statemen laba-rugi transaksi Selama perioda: Neraca awal A* = U* + M + P-B + Statemen transaksi modal S-K Penutupan Statemen perubahan modal M* = M + Laba + Transaksi modal Status akhir: 2/22/2021 A* = U* + M* Neraca awal 5
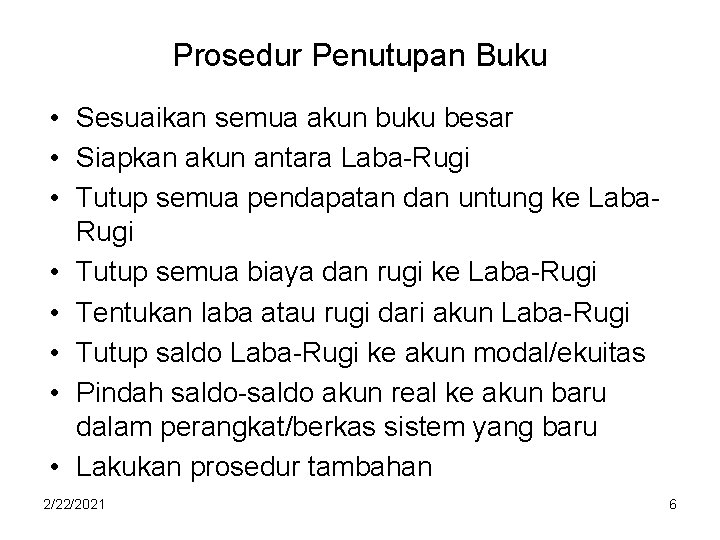
Prosedur Penutupan Buku • Sesuaikan semua akun buku besar • Siapkan akun antara Laba-Rugi • Tutup semua pendapatan dan untung ke Laba. Rugi • Tutup semua biaya dan rugi ke Laba-Rugi • Tentukan laba atau rugi dari akun Laba-Rugi • Tutup saldo Laba-Rugi ke akun modal/ekuitas • Pindah saldo-saldo akun real ke akun baru dalam perangkat/berkas sistem yang baru • Lakukan prosedur tambahan 2/22/2021 6
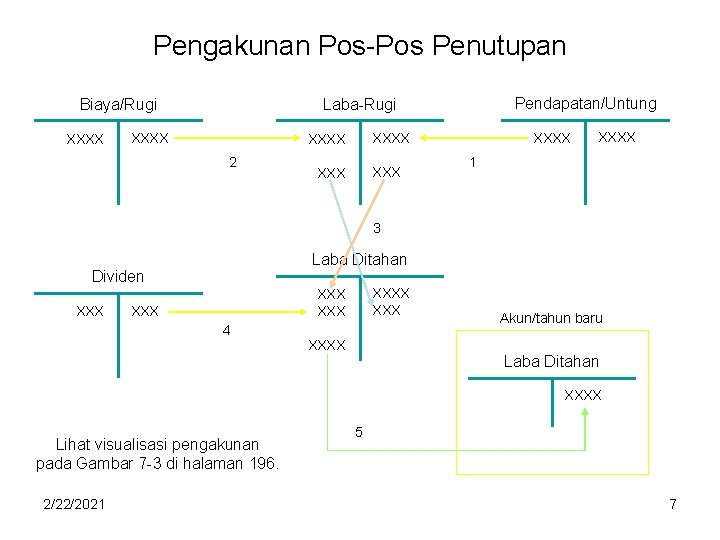
Pengakunan Pos-Pos Penutupan Biaya/Rugi XXXX Pendapatan/Untung Laba-Rugi XXXX 2 XXX XXXX 1 3 Laba Ditahan Dividen XXXX XXX XXX 4 Akun/tahun baru XXXX Laba Ditahan XXXX Lihat visualisasi pengakunan pada Gambar 7 -3 di halaman 196. 2/22/2021 5 7
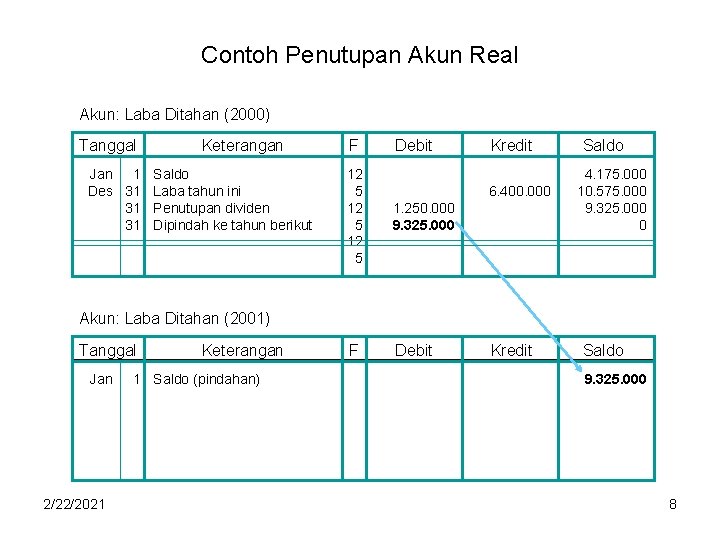
Contoh Penutupan Akun Real Akun: Laba Ditahan (2000) Tanggal Jan 1 Des 31 31 31 Keterangan Saldo Laba tahun ini Penutupan dividen Dipindah ke tahun berikut F Debit 12 5 1. 250. 000 9. 325. 000 F Debit Kredit 6. 400. 000 Saldo 4. 175. 000 10. 575. 000 9. 325. 000 0 Akun: Laba Ditahan (2001) Tanggal Jan 2/22/2021 Keterangan 1 Saldo (pindahan) Kredit Saldo 9. 325. 000 8
Penyesuaian Kembali Jurnal yang dibuat pada awal tahun untuk bentuknya kebalikan dari jurnal penyesuaian sehingga sering disebut jurnal pembalikan. Tujuan: • Menjaga konsistensi dengan buku pedoman akuntansi berkaitan dengan pos-pos transitoris • Menghindari kesalahan atau kerepotan berkaitan dengan pos-pos antisipasi 2/22/2021 9
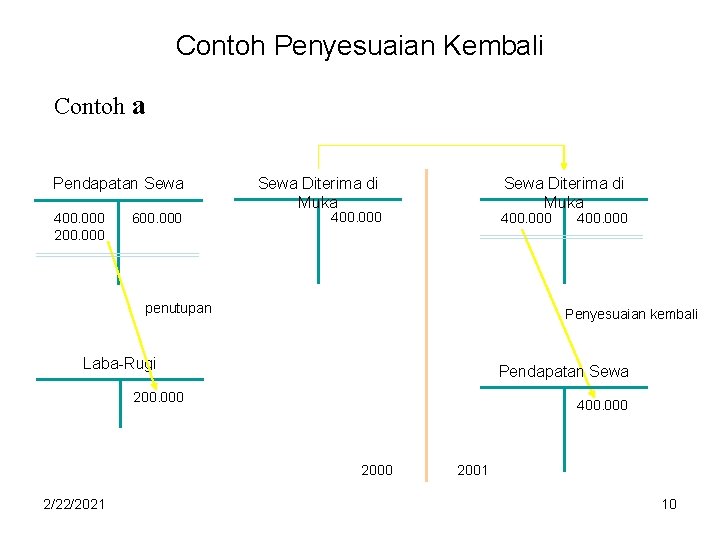
Contoh Penyesuaian Kembali Contoh a Pendapatan Sewa 400. 000 200. 000 600. 000 Sewa Diterima di Muka 400. 000 penutupan Penyesuaian kembali Laba-Rugi Pendapatan Sewa 200. 000 400. 000 2/22/2021 400. 000 2001 10
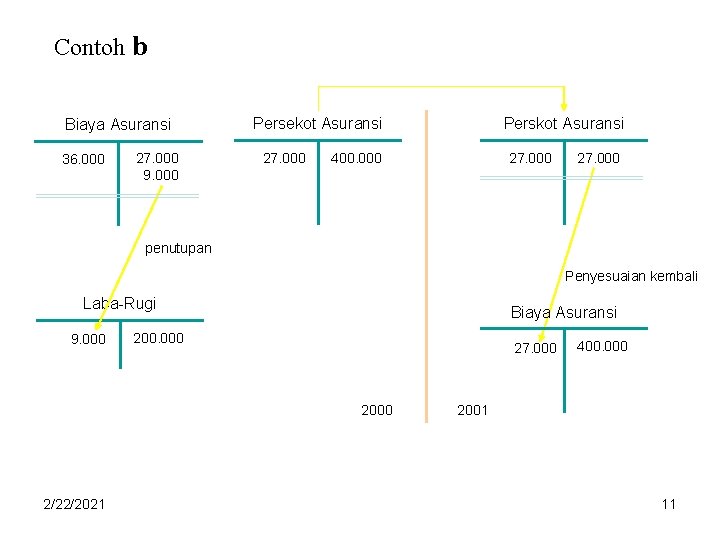
Contoh b Biaya Asuransi 36. 000 27. 000 9. 000 Persekot Asuransi 27. 000 Perskot Asuransi 400. 000 27. 000 penutupan Penyesuaian kembali Laba-Rugi 9. 000 Biaya Asuransi 200. 000 27. 000 2/22/2021 400. 000 2001 11
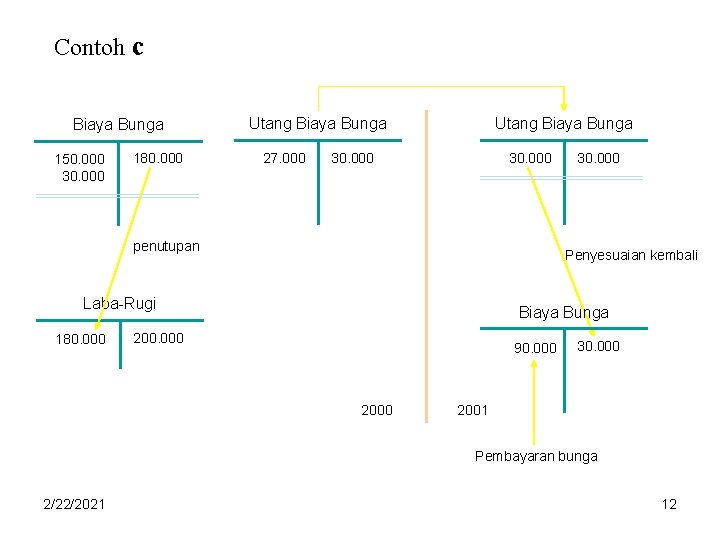
Contoh c Biaya Bunga 150. 000 30. 000 180. 000 Utang Biaya Bunga 27. 000 Utang Biaya Bunga 30. 000 penutupan Penyesuaian kembali Laba-Rugi 180. 000 30. 000 Biaya Bunga 200. 000 90. 000 2000 30. 000 2001 Pembayaran bunga 2/22/2021 12
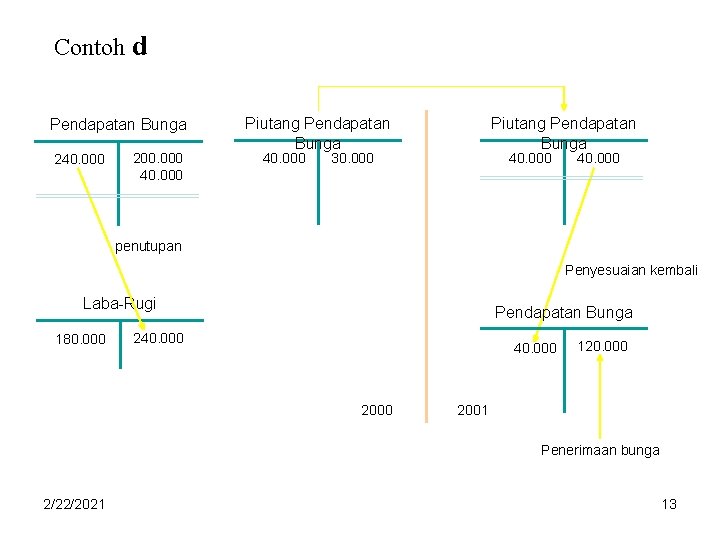
Contoh d Pendapatan Bunga 240. 000 200. 000 40. 000 Piutang Pendapatan Bunga 30. 000 40. 000 penutupan Penyesuaian kembali Laba-Rugi 180. 000 Pendapatan Bunga 240. 000 2000 120. 000 2001 Penerimaan bunga 2/22/2021 13
Pembagian Laba dalam Persekutuan Dalam persekutuan, sebelum laba ditutup ke modal sekutu, laba harus dibagi dulu sesuai dengan perjanjian persekutuan. Cara pembagian: • • • 2/22/2021 Sama rata Persentase kesepakatan Proporsional dengan modal yang tertanam Setara gaji plus pembagian sisa setelah setara gaji Kombinasi 14
Siklus Akuntansi Serangkaian kegiatan rutin selama satu tahun buku mulai dari pencatatan transaksi sampai penyesuaian kembali: • • 2/22/2021 Menyesuaikan kembali Menganalisis dan menyiapkan bukti pembukuan Menjurnal transaksi Mengakunkan jurnal Menyesuaikan Menyusun statemen keuangan Menutup buku 15
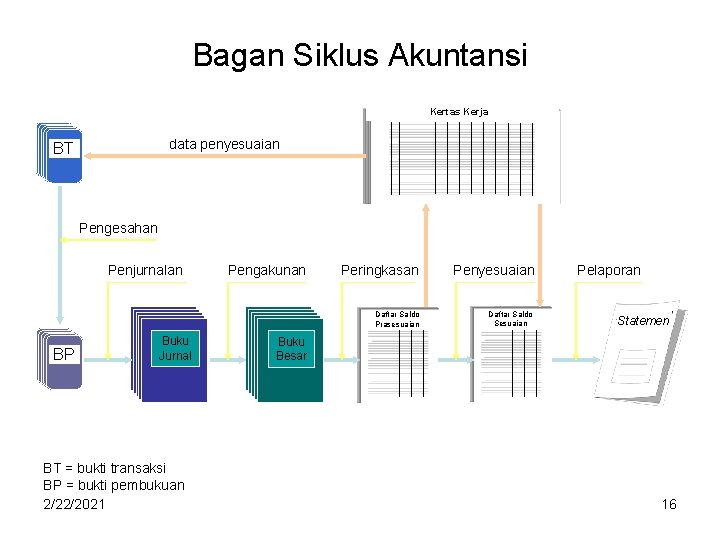
Bagan Siklus Akuntansi Kertas Kerja data penyesuaian BT Pengesahan Penjurnalan BP Buku Jurnal BT = bukti transaksi BP = bukti pembukuan 2/22/2021 Pengakunan Buku Buku Besar Besar Peringkasan Penyesuaian Daftar Saldo Prasesuaian Daftar Saldo Sesuaian Pelaporan Statemen 16
Komputerisasi Proses Akuntansi Karakteristik Proses Akuntansi: • • Sistematis Logis Aritmetis Terstruktur Sifat proses semacam itu merupakan makanan empuk komputer dan memicu pengembangan program akuntansi umum (general accounting softwares). 2/22/2021 17
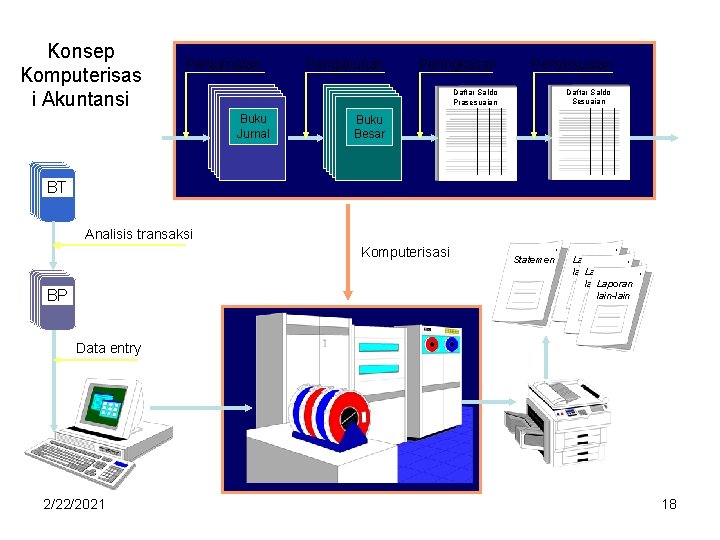
Konsep Komputerisas i Akuntansi Penjurnalan Buku Jurnal Pengakunan Peringkasan Penyesuaian Daftar Saldo Prasesuaian Daftar Saldo Sesuaian Buku Buku Besar Besar BT Analisis transaksi Komputerisasi BP Statemen Laporan lain-lain Data entry 2/22/2021 18
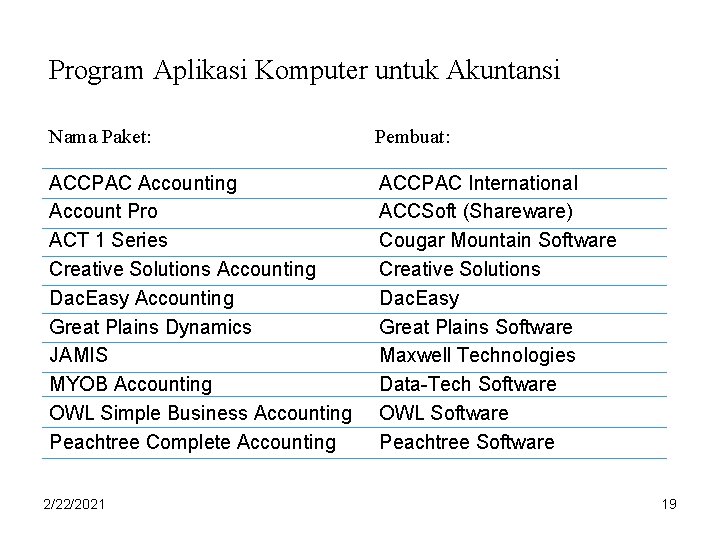
Program Aplikasi Komputer untuk Akuntansi Nama Paket: Pembuat: ACCPAC Accounting Account Pro ACT 1 Series Creative Solutions Accounting Dac. Easy Accounting Great Plains Dynamics JAMIS MYOB Accounting OWL Simple Business Accounting Peachtree Complete Accounting ACCPAC International ACCSoft (Shareware) Cougar Mountain Software Creative Solutions Dac. Easy Great Plains Software Maxwell Technologies Data-Tech Software OWL Software Peachtree Software 2/22/2021 19
Keunggulan Komputer Dengan sistem akuntansi komputerisasian, langkah yang paling kritis adalah analisis transaksi dan penjurnalan. Keunggulan sistem komputerisasian: • Kecepatan • Ketelitian • Kapasitas 2/22/2021 20
Pertimbangan Penggunaan Komputer • • • 2/22/2021 Kegagalan komputer Kejahatan komputer Keamanan Garbage in garbage out Budaya 21
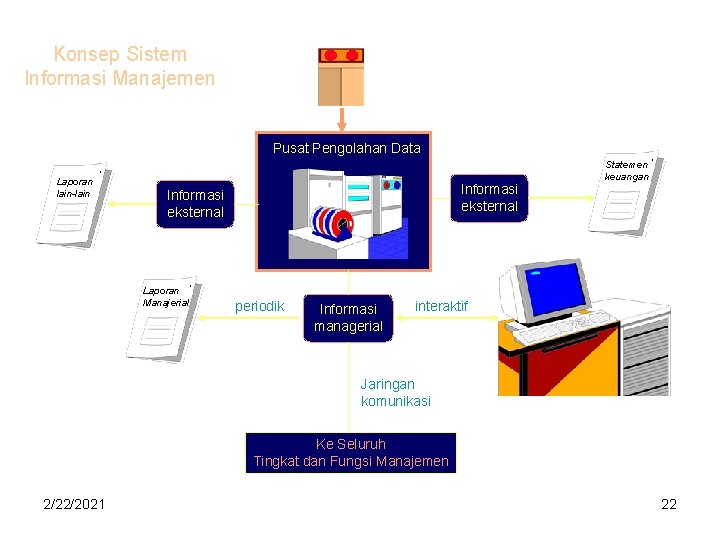
Konsep Sistem Informasi Manajemen Pusat Pengolahan Data Laporan lain-lain Informasi eksternal Laporan Manajerial periodik Informasi managerial Statemen keuangan interaktif Jaringan komunikasi Ke Seluruh Tingkat dan Fungsi Manajemen 2/22/2021 22
- Slides: 22