
Bab 4 Penyelesaian Siklus Akuntansi Pengantar Akuntansi Edisi
Bab 4 Penyelesaian Siklus Akuntansi Pengantar Akuntansi, Edisi ke-21 Warren Reeve Fess
Tujuan 1. 2. 3. 4. 5. 6. Mengkaji ulang tujuh langkah dasar dalam siklus akuntansi. Menyusun neraca lajur (worksheet). Menyusun laporan keuangan dari neraca lajur. Membuat ayat jurnal penyesuaian dan ayat jurnal penutup dari neraca lajur. Menjelaskan apa yang dimaksud dengan tahun fiskal (fiscal year) dan tahun bisnis alami (natural business year). Menganalisis dan menginterpretasikan solvabilitas (kemampuan membayar utang) dari suatu perusahaan dengan menghitung modal kerja (working capital) dan rasio lancar (current ratio).
Aset umumnya dibagi menjadi beberapa kelas. Dua dari kelas tersebut adalah aset lancar dan aset tetap.
Benar. Kas dan aset lainnya yang diperkirakan dikonversi menjadi kas, dijual, atau digunakan biasanya dalam waktu kurang dari setahun adalah aset lancar.
Misalnya? Selain kas, ada wesel tagih, piutang usaha, perlengkapan, dan beban dibayar di muka lainnya.
Jadi, aset yang memiliki umur ekonomis lebih dari satu tahun termasuk dalam aset tetap.
Ada beberapa pengecualian, tetapi prinsip itulah yang biasanya berlaku. Aset seperti peralatan kantor, mesin, bangunan, dan tanah akan muncul di bawah judul aset tetap.
Kewajiban yang jatuh tempo biasanya dalam waktu satu tahun atau kurang dan yang harus dibayar dari aset lancar disebut kewajiban jangka pendek (kewajiban lancar). Ö Utang usaha Ö Utang gaji Ö Utang bunga Ö Pendapatan diterima di muka
Kewajiban yang jatuh tempo dalam waktu lebih dari satu tahun biasanya adalah kewajiban jangka panjang. ü Wesel bayar jangka panjang ü Hipotek ü Obligasi
Neraca lajur adalah alat yang berguna untuk memahami arus data akuntansi dari neraca saldo sebelum penyesuaian sampai ke laporan keuangan.
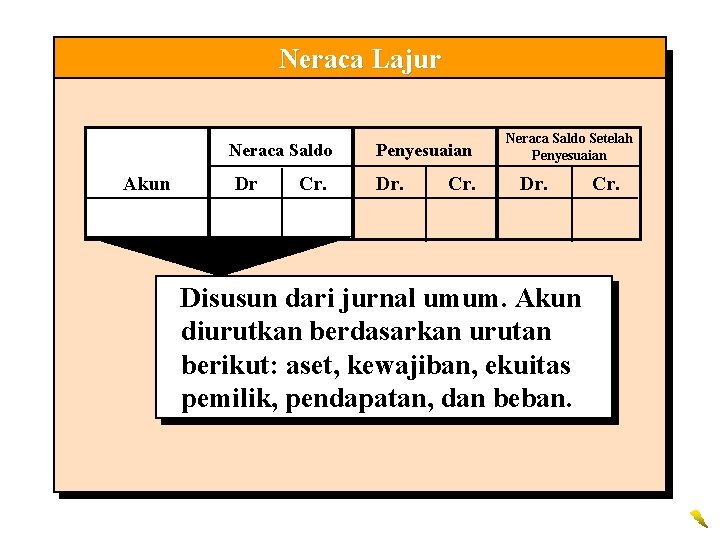
Neraca Lajur Neraca Saldo Akun Dr Cr. Penyesuaian Dr. Cr. Neraca Saldo Setelah Penyesuaian Dr. Disusun dari jurnal umum. Akun diurutkan berdasarkan urutan berikut: aset, kewajiban, ekuitas pemilik, pendapatan, dan beban. Cr.
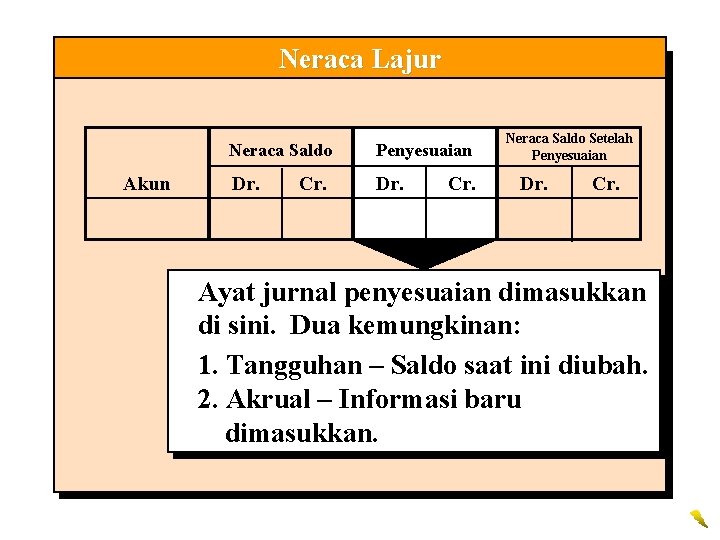
Neraca Lajur Akun Neraca Saldo Penyesuaian Dr. Cr. Neraca Saldo Setelah Penyesuaian Dr. Cr. Ayat jurnal penyesuaian dimasukkan di sini. Dua kemungkinan: 1. Tangguhan – Saldo saat ini diubah. 2. Akrual – Informasi baru dimasukkan.
Neraca Lajur Akun Neraca Saldo Penyesuaian Dr. Cr. Neraca Saldo Setelah Penyesuaian Dr. Cr. Penyesuaian digabungkan dengan neraca saldo. Saldo akun sekarang sudah disesuaikan.
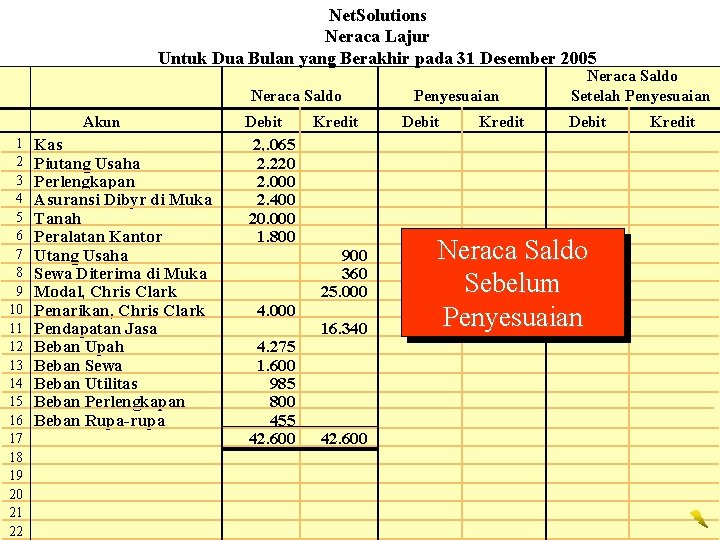
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Debit 2, . 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit 900 360 25. 000 16. 340 42. 600 Penyesuaian Debit Kredit Neraca Saldo Setelah Penyesuaian Debit Neraca Saldo Sebelum Penyesuaian Kredit
(a) Akun Perlengkapan memiliki saldo debit sebesar $2. 000. Perhitungan fisik atas perlengkapan yang dilakukan pada akhir periode menunjukkan bahwa perlengkapan yang masih tersisa adalah sebesar $760. Dengan demikian, perlengkapan senilai $1. 240 digunakan selama periode dua bulan tersebut.
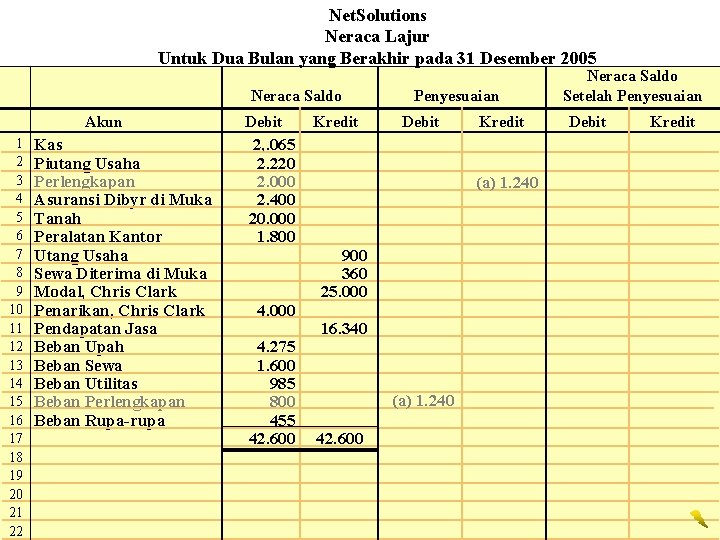
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Debit 2, . 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit Kredit (a) 1. 240 900 360 25. 000 16. 340 (a) 1. 240 42. 600 Neraca Saldo Setelah Penyesuaian Debit Kredit
(b) Akun Asuransi Dibayar di Muka memiliki saldo debit sebesar $2. 400, yang merupakan pembayaran di muka untuk asuransi selama 24 bulan mulai dari tanggal 1 Desember. Berarti, beban asuransi untuk bulan ini adalah sebesar $100 ($2. 400 ÷ 24).
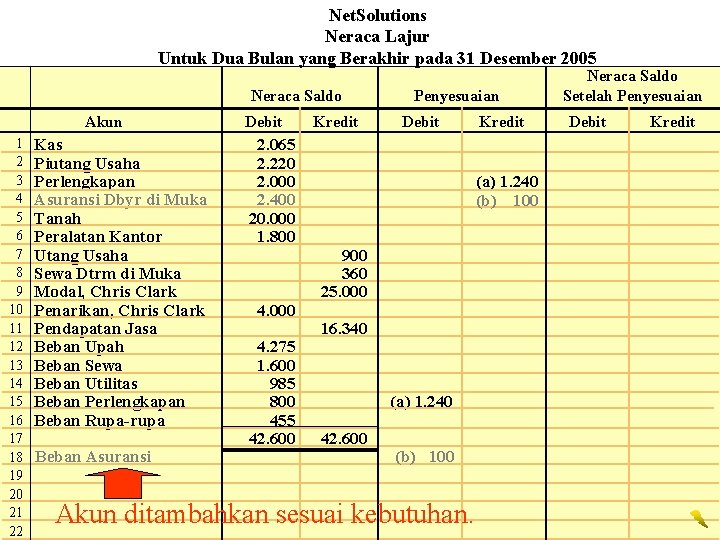
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dbyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Dtrm di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit Kredit (a) 1. 240 (b) 100 900 360 25. 000 16. 340 (a) 1. 240 42. 600 (b) 100 Akun ditambahkan sesuai kebutuhan. Neraca Saldo Setelah Penyesuaian Debit Kredit
(c) Akun Sewa Diterima di Muka memiliki saldo kredit sebesar $360, yang merupakan penerimaan atas sewa selama tiga bulan mulai tanggal 1 Desember. Berarti, pendapatan sewa untuk bulan Desember adalah sebesar $120. Disewakan
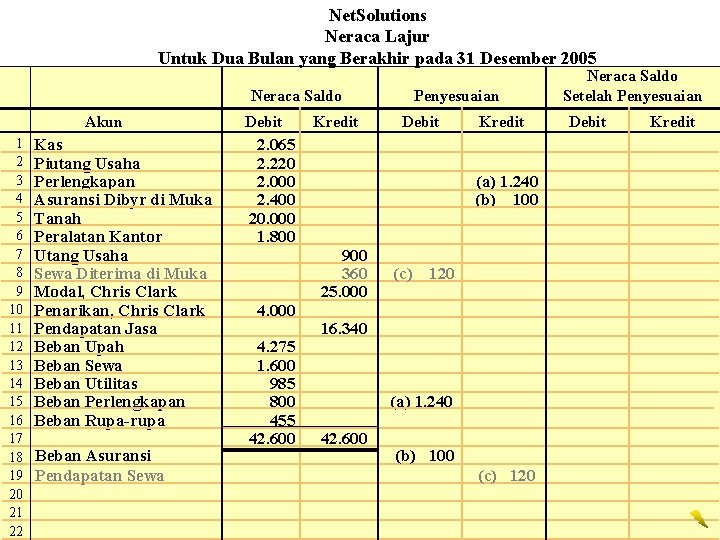
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit Kredit (a) 1. 240 (b) 100 900 360 25. 000 (c) 120 16. 340 (a) 1. 240 42. 600 (b) 100 (c) 120 Neraca Saldo Setelah Penyesuaian Debit Kredit
(d) Upah yang terutang tetapi belum dibayarkan pada akhir bulan Desember totalnya adalah sebesar $250.
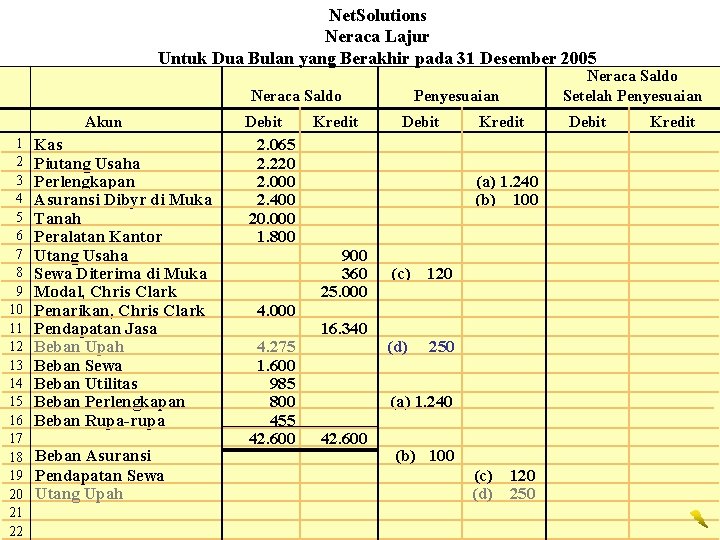
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit Kredit (a) 1. 240 (b) 100 900 360 25. 000 16. 340 (c) 120 (d) 250 (a) 1. 240 42. 600 (b) 100 (c) 120 (d) 250 Neraca Saldo Setelah Penyesuaian Debit Kredit
(e) Pendapatan jasa yang sudah diperoleh pada akhir bulan Desember namun belum dicatat totalnya adalah sebesar $500.
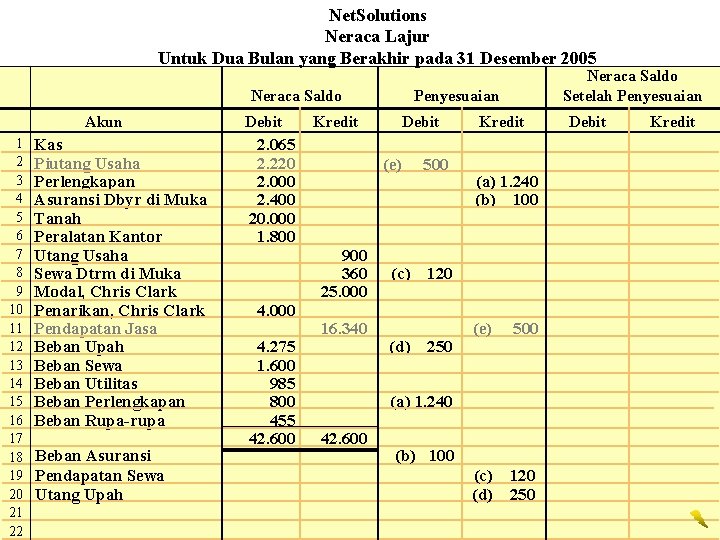
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dbyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Dtrm di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Penyesuaian Kredit Debit (e) 900 360 25. 000 16. 340 Neraca Saldo Setelah Penyesuaian (c) (d) 500 Kredit (a) 1. 240 (b) 100 120 250 (e) 500 (a) 1. 240 42. 600 (b) 100 (c) 120 (d) 250 Debit Kredit
(f) Penyusutan peralatan kantor untuk bulan Desember adalah sebesar $50.
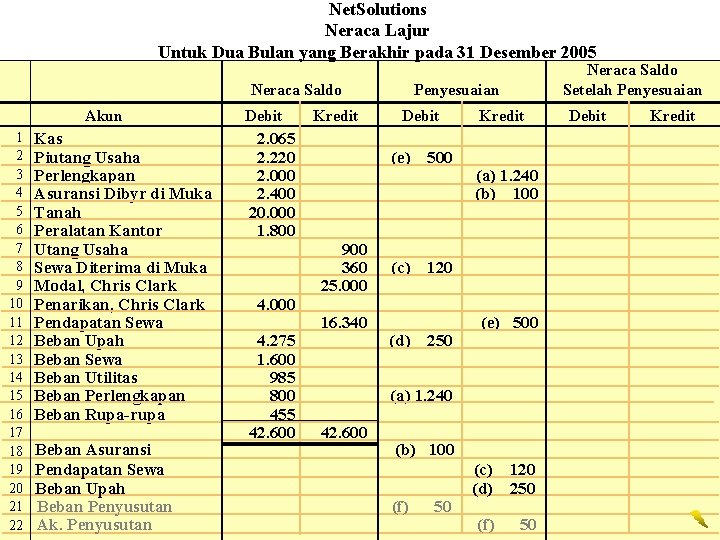
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Sewa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Beban Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit 900 360 25. 000 16. 340 Neraca Saldo Setelah Penyesuaian Debit (e) 500 (c) 120 (d) 250 Kredit (a) 1. 240 (b) 100 (e) 500 (a) 1. 240 42. 600 (b) 100 (f) 50 (c) 120 (d) 250 (f) 50 Debit Kredit
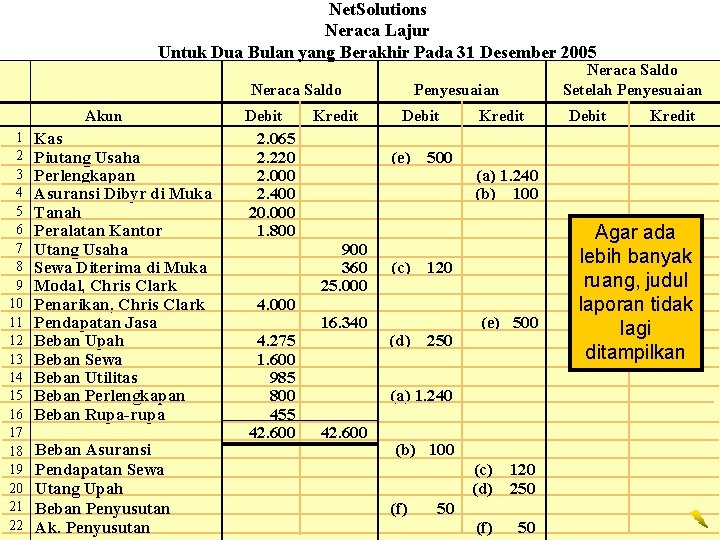
Net. Solutions Neraca Lajur Untuk Dua Bulan yang Berakhir Pada 31 Desember 2005 Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit (e) 900 360 25. 000 16. 340 Neraca Saldo Setelah Penyesuaian (c) (d) 500 Kredit (e) 500 (a) 1. 240 42. 600 (b) 100 (c) 120 (d) 250 (f) Kredit (a) 1. 240 (b) 100 120 250 Debit 50 (f) 50 Agar ada lebih banyak ruang, judul laporan tidak lagi ditampilkan
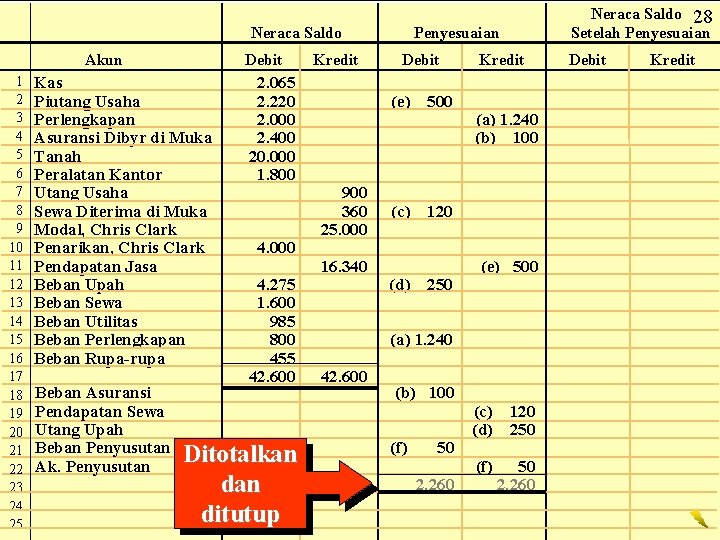
Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Debit Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Ditotalkan ditutup Kredit 900 360 25. 000 16. 340 Penyesuaian Debit (e) 500 (c) 120 (d) 250 Kredit (a) 1. 240 (b) 100 (e) 500 (a) 1. 240 42. 600 (b) 100 (f) 50 2. 260 (c) 120 (d) 250 (f) 50 2. 260 Neraca Saldo 28 Setelah Penyesuaian Debit Kredit
Kemudian, kolom Neraca Saldo Sebelum Penyesuaian dan kolom Penyesuaian digabungkan untuk menentukan jumlah yang akan ditampilkan Neraca Saldo Setelah Penyesuaian.
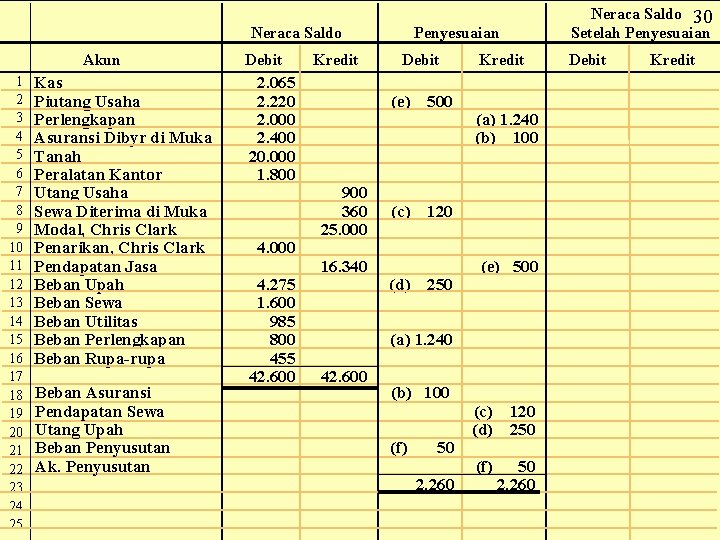
Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit 900 360 25. 000 16. 340 Penyesuaian Debit (e) 500 (c) 120 (d) 250 Kredit (a) 1. 240 (b) 100 (e) 500 (a) 1. 240 42. 600 (b) 100 (f) 50 2. 260 (c) 120 (d) 250 (f) 50 2. 260 Neraca Saldo 30 Setelah Penyesuaian Debit Kredit
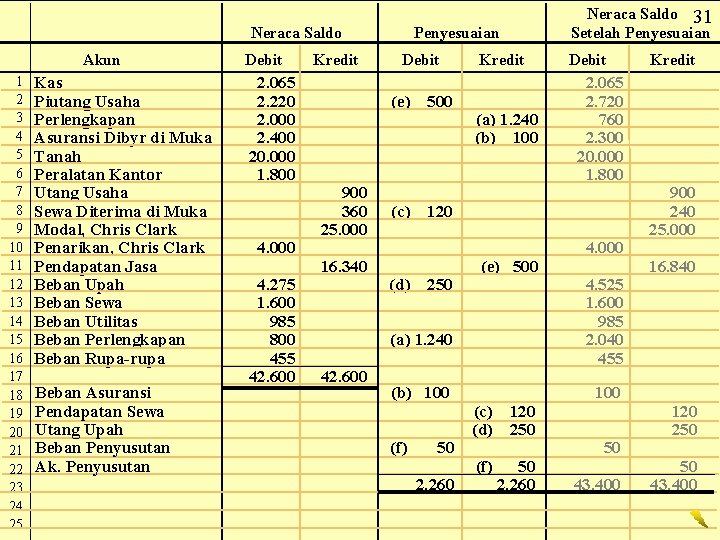
Neraca Saldo Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 220 2. 000 2. 400 20. 000 1. 800 4. 000 4. 275 1. 600 985 800 455 42. 600 Kredit Penyesuaian Debit (e) 900 360 25. 000 16. 340 (c) (d) 500 Kredit (a) 1. 240 (b) 100 250 (b) 100 (f) Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 120 (e) 500 (a) 1. 240 42. 600 Neraca Saldo 31 Setelah Penyesuaian 50 2. 260 (c) 120 (d) 250 (f) 50 2. 260 4. 000 4. 525 1. 600 985 2. 040 455 100 50 43. 400 Kredit 900 240 25. 000 16. 840 120 250 50 43. 400
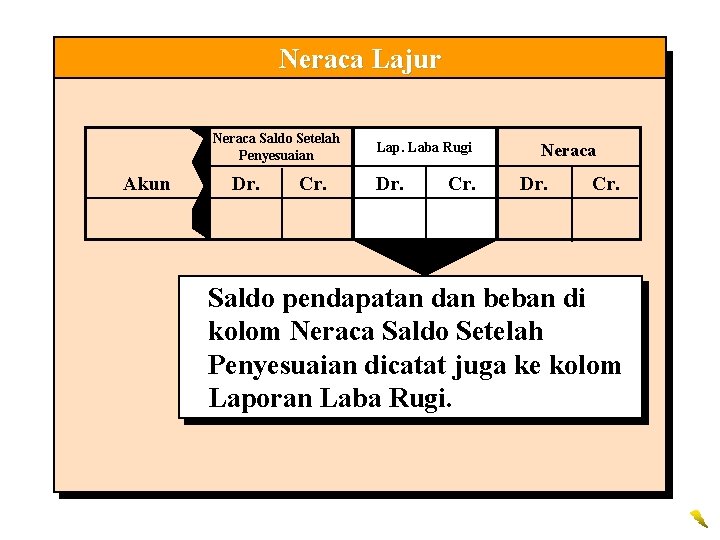
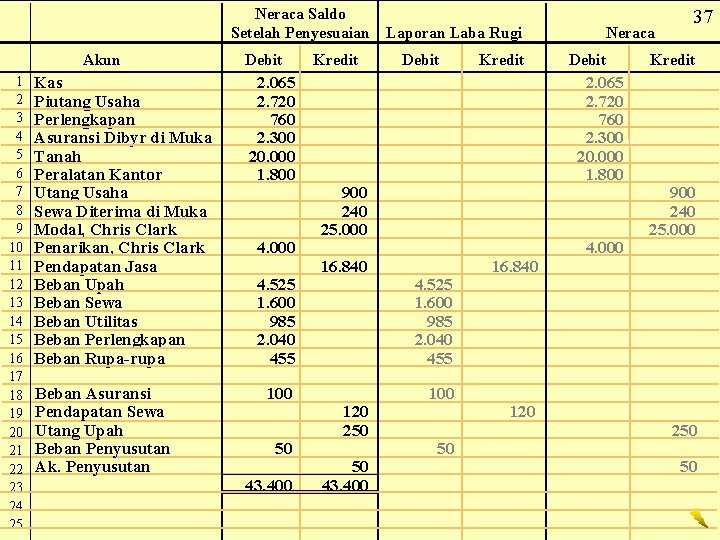
Neraca Lajur Neraca Saldo Setelah Penyesuaian Akun Dr. Cr. Lap. Laba Rugi Dr. Cr. Neraca Dr. Cr. Saldo pendapatan dan beban di kolom Neraca Saldo Setelah Penyesuaian dicatat juga ke kolom Laporan Laba Rugi.
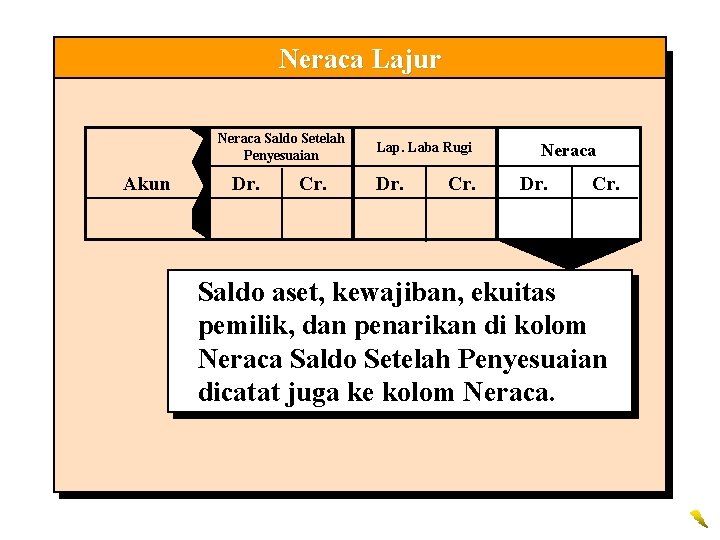
Neraca Lajur Neraca Saldo Setelah Penyesuaian Akun Dr. Cr. Lap. Laba Rugi Dr. Cr. Neraca Dr. Cr. Saldo aset, kewajiban, ekuitas pemilik, dan penarikan di kolom Neraca Saldo Setelah Penyesuaian dicatat juga ke kolom Neraca.
Agar slide dapat menunjukkan kolom Laporan Laba Rugi dan Neraca, kolom Neraca Saldo dan Penyesuaian tidak ditampilkan.
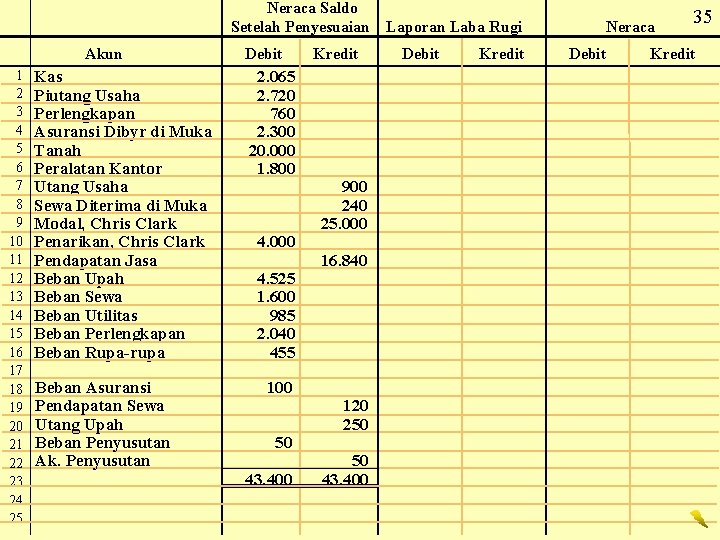
Neraca Saldo Setelah Penyesuaian Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 100 50 43. 400 Kredit 900 240 25. 000 16. 840 120 250 50 43. 400 Laporan Laba Rugi Debit Kredit Neraca Debit 35 Kredit
Sekarang, kita akan memindahkan saldo dari kolom Neraca Saldo Setelah Penyesuaian.
Neraca Saldo Setelah Penyesuaian Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 100 50 43. 400 Kredit Laporan Laba Rugi Debit Kredit 120 250 50 43. 400 Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 900 240 25. 000 16. 840 Neraca 4. 525 1. 600 985 2. 040 455 100 50 16. 840 120 4. 000 37 Kredit 900 240 25. 000 250 50
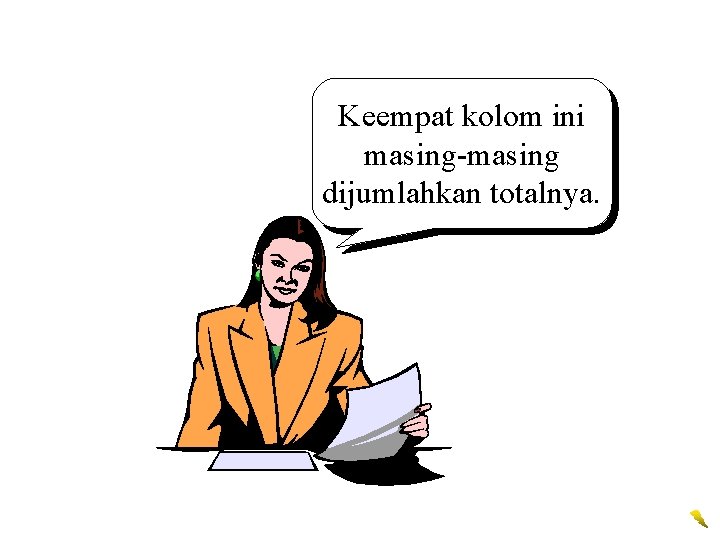
Keempat kolom ini masing-masing dijumlahkan totalnya.
Setelah Penyesuaian Akun 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 Kas Piutang Usaha Perlengkapan Asuransi Dibyr di Muka Tanah Peralatan Kantor Utang Usaha Sewa Diterima di Muka Modal, Chris Clark Penarikan, Chris Clark Pendapatan Jasa Beban Upah Beban Sewa Beban Utilitas Beban Perlengkapan Beban Rupa-rupa Beban Asuransi Pendapatan Sewa Utang Upah Beban Penyusutan Ak. Penyusutan Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 4. 000 4. 525 1. 600 985 2. 040 455 100 50 43. 400 Kredit Laporan Laba Rugi Debit Kredit 120 250 50 43. 400 Debit 2. 065 2. 720 760 2. 300 20. 000 1. 800 900 240 25. 000 16. 840 Neraca Saldo Neraca 4. 525 1. 600 985 2. 040 455 100 16. 840 4. 000 120 16. 960 Kredit 900 240 25. 000 250 50 9. 755 39 33. 645 50 26. 440
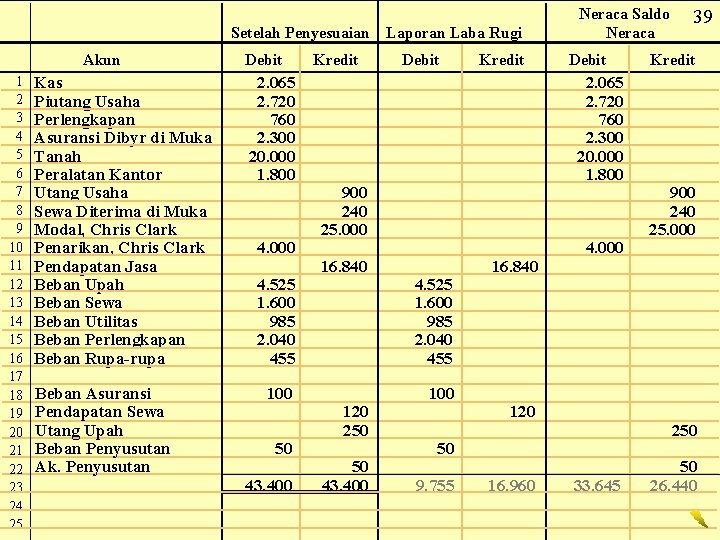
Selisih antara total kolom debit dan total kolom kredit di Laporan Laba Rugi adalah laba (atau rugi) bersih untuk periode tersebut.
Selisih antara total kolom debit dan total kolom kredit di Neraca adalah laba (atau rugi) bersih untuk periode tersebut.
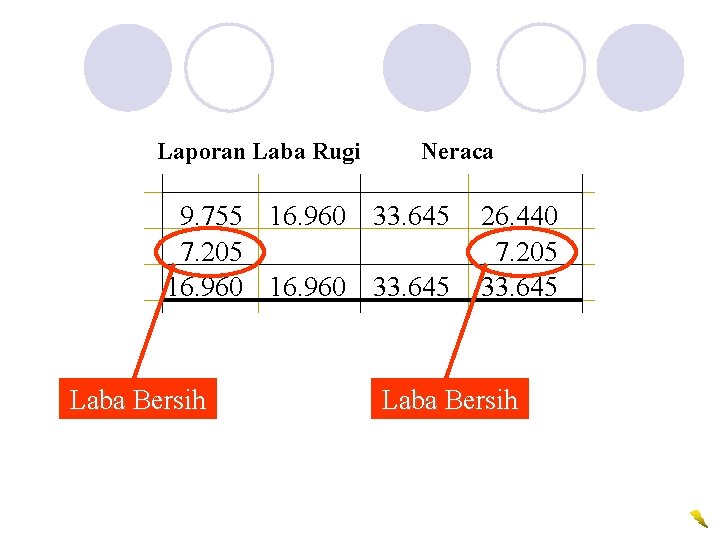
Laporan Laba Rugi Neraca 9. 755 16. 960 33. 645 7. 205 16. 960 33. 645 Laba Bersih 26. 440 7. 205 33. 645 Laba Bersih
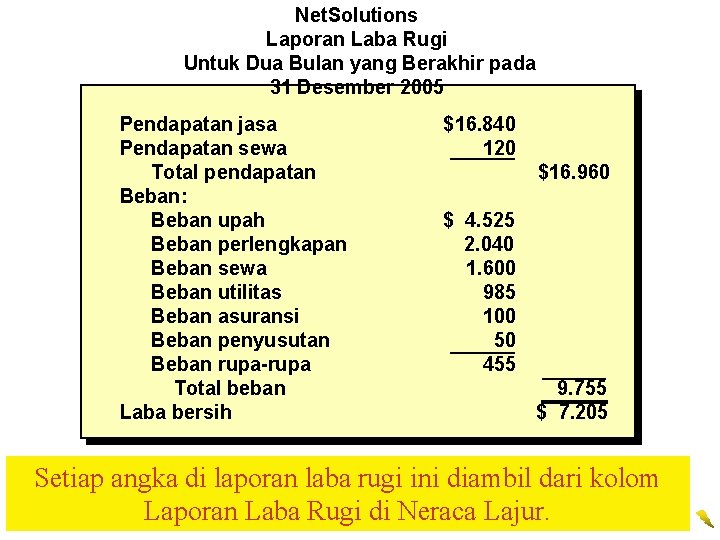
Net. Solutions Laporan Laba Rugi Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Pendapatan jasa Pendapatan sewa Total pendapatan Beban: Beban upah Beban perlengkapan Beban sewa Beban utilitas Beban asuransi Beban penyusutan Beban rupa-rupa Total beban Laba bersih $16. 840 120 $16. 960 $ 4. 525 2. 040 1. 600 985 100 50 455 9. 755 $ 7. 205 Setiap angka di laporan laba rugi ini diambil dari kolom Laporan Laba Rugi di Neraca Lajur.
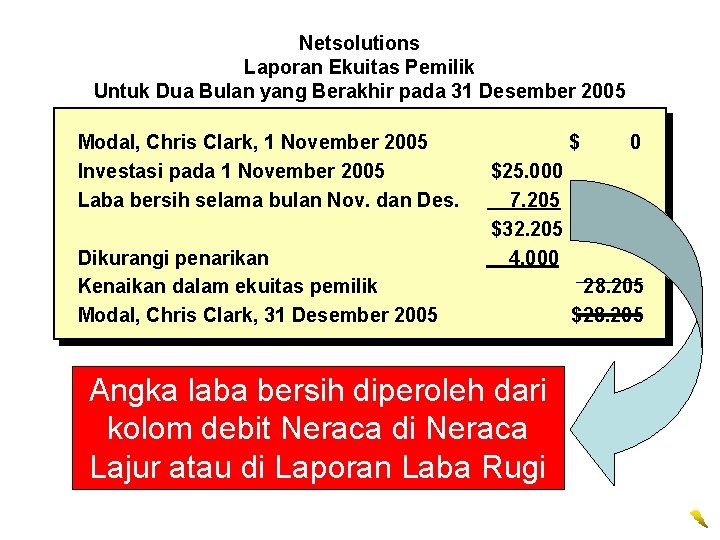
Netsolutions Laporan Ekuitas Pemilik Untuk Dua Bulan yang Berakhir pada 31 Desember 2005 Modal, Chris Clark, 1 November 2005 Investasi pada 1 November 2005 Laba bersih selama bulan Nov. dan Des. Dikurangi penarikan Kenaikan dalam ekuitas pemilik Modal, Chris Clark, 31 Desember 2005 $ 0 $25. 000 7. 205 $32. 205 4. 000 Angka laba bersih diperoleh dari kolom debit Neraca di Neraca Lajur atau di Laporan Laba Rugi 28. 205 $28. 205
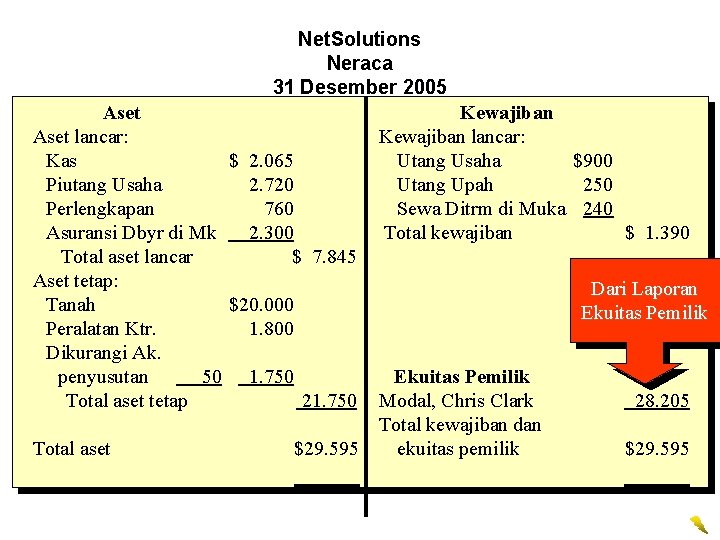
Net. Solutions Neraca 31 Desember 2005 Aset lancar: Kas $ 2. 065 Piutang Usaha 2. 720 Perlengkapan 760 Asuransi Dbyr di Mk 2. 300 Total aset lancar $ 7. 845 Aset tetap: Tanah $20. 000 Peralatan Ktr. 1. 800 Dikurangi Ak. penyusutan 50 1. 750 Total aset tetap 21. 750 Total aset $29. 595 Kewajiban lancar: Utang Usaha $900 Utang Upah 250 Sewa Ditrm di Muka 240 Total kewajiban $ 1. 390 Dari Laporan Ekuitas Pemilik Modal, Chris Clark Total kewajiban dan ekuitas pemilik 28. 205 $29. 595
Ayat Jurnal Penyesuaian dan Penutup Ayat jurnal penyesuaian dijurnal pada akhir periode akuntansi.
Ayat Jurnal Penyesuaian dan Penutup Jika neraca lajur sudah disiapkan, data untuk jurnal-jurnal ini terdapat di kolom Penyesuaian.
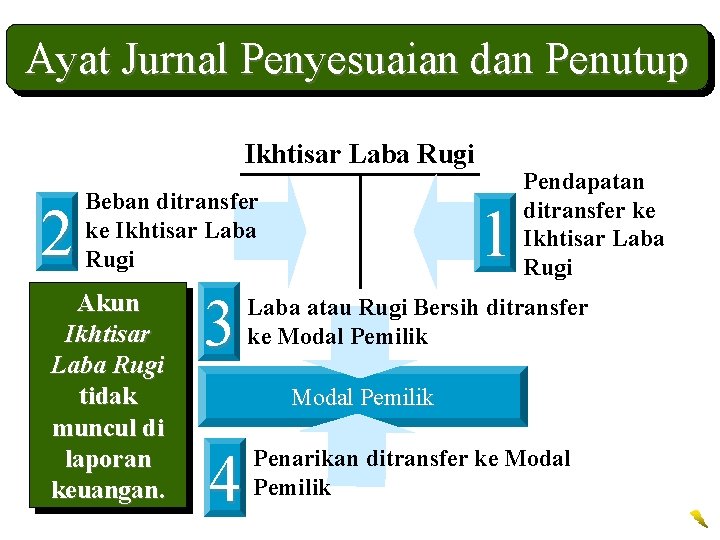
Ayat Jurnal Penyesuaian dan Penutup Ikhtisar Laba Rugi 2 Beban ditransfer ke Ikhtisar Laba Rugi Akun Ikhtisar Laba Rugi tidak muncul di laporan keuangan. 3 1 Pendapatan ditransfer ke Ikhtisar Laba Rugi Laba atau Rugi Bersih ditransfer ke Modal Pemilik 4 Penarikan ditransfer ke Modal Pemilik
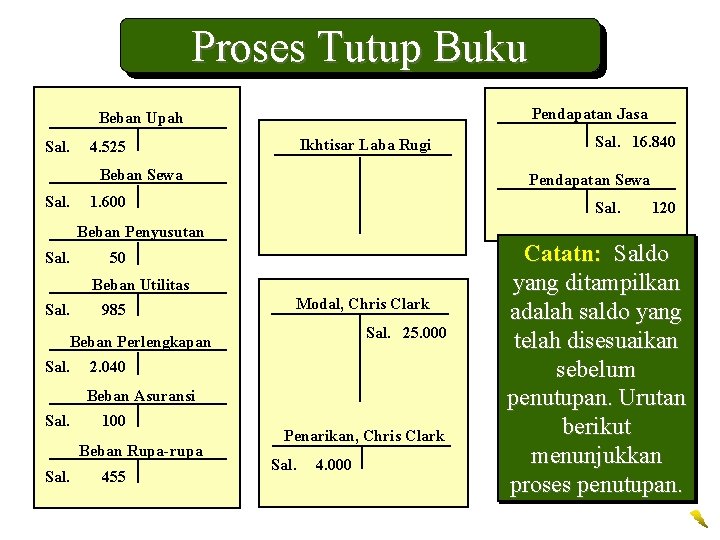
Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. Ikhtisar Laba Rugi 4. 525 Beban Sewa Sal. Pendapatan Sewa 1. 600 Sal. Beban Penyusutan Sal. 50 Beban Utilitas Sal. 985 Modal, Chris Clark Sal. 25. 000 Beban Perlengkapan Sal. 2. 040 Beban Asuransi Sal. 100 Beban Rupa-rupa Sal. 455 Sal. 16. 840 Penarikan, Chris Clark Sal. 4. 000 120 Catatn: Saldo yang ditampilkan adalah saldo yang telah disesuaikan sebelum penutupan. Urutan berikut menunjukkan proses penutupan.
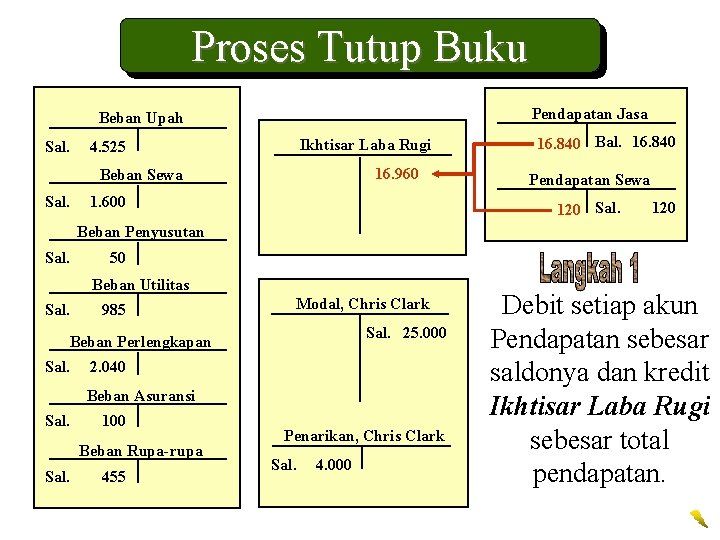
Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. Ikhtisar Laba Rugi 4. 525 16. 960 Beban Sewa Sal. 1. 600 16. 840 Bal. 16. 840 Pendapatan Sewa 120 Sal. 120 Beban Penyusutan Sal. 50 Beban Utilitas Sal. 985 Modal, Chris Clark Sal. 25. 000 Beban Perlengkapan Sal. 2. 040 Beban Asuransi Sal. 100 Beban Rupa-rupa Sal. 455 Penarikan, Chris Clark Sal. 4. 000 Debit setiap akun Pendapatan sebesar saldonya dan kredit Ikhtisar Laba Rugi sebesar total pendapatan.
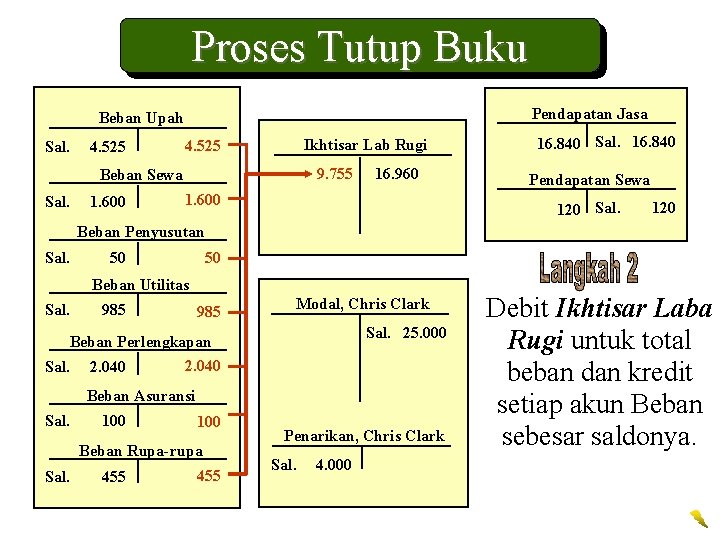
Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. 4. 525 Ikhtisar Lab Rugi 4. 525 9. 755 Beban Sewa Sal. 1. 600 16. 960 1. 600 16. 840 Sal. 16. 840 Pendapatan Sewa 120 Sal. 120 Beban Penyusutan Sal. 50 50 Beban Utilitas Sal. 985 Modal, Chris Clark Sal. 25. 000 Beban Perlengkapan 2. 040 Sal. 2. 040 Beban Asuransi Sal. 100 Beban Rupa-rupa Sal. 455 Penarikan, Chris Clark Sal. 4. 000 Debit Ikhtisar Laba Rugi untuk total beban dan kredit setiap akun Beban sebesar saldonya.
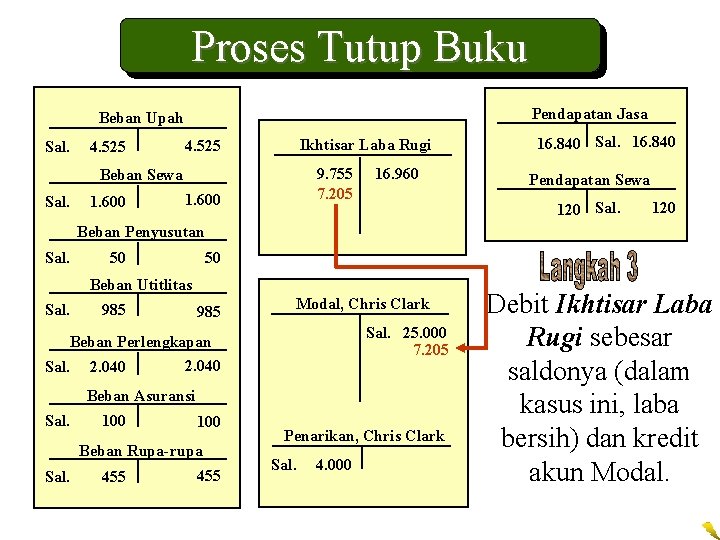
Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. 4. 525 Ikhtisar Laba Rugi 4. 525 9. 755 7. 205 Beban Sewa Sal. 1. 600 16. 960 16. 840 Sal. 16. 840 Pendapatan Sewa 120 Sal. 120 Beban Penyusutan Sal. 50 50 Beban Utitlitas Sal. 985 Modal, Chris Clark Sal. 25. 000 7. 205 Beban Perlengkapan 2. 040 Sal. 2. 040 Beban Asuransi Sal. 100 Beban Rupa-rupa Sal. 455 Penarikan, Chris Clark Sal. 4. 000 Debit Ikhtisar Laba Rugi sebesar saldonya (dalam kasus ini, laba bersih) dan kredit akun Modal.
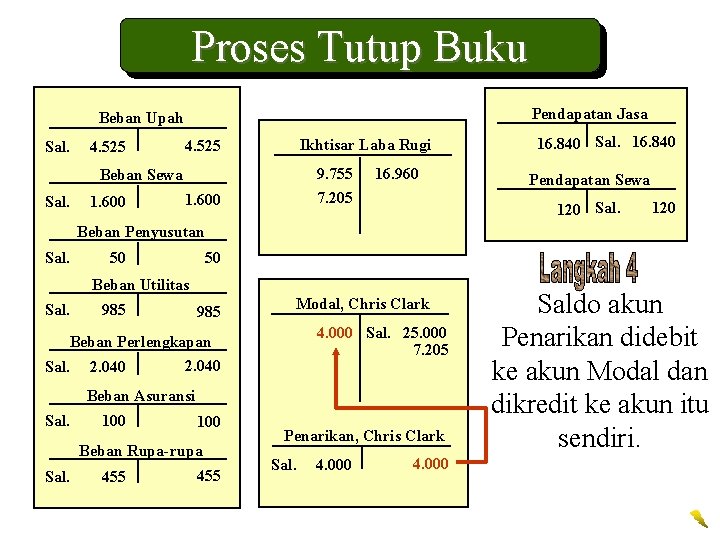
Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. 4. 525 Ikhtisar Laba Rugi 4. 525 9. 755 7. 205 Beban Sewa Sal. 1. 600 16. 960 16. 840 Sal. 16. 840 Pendapatan Sewa 120 Sal. 120 Beban Penyusutan Sal. 50 50 Beban Utilitas Sal. 985 Modal, Chris Clark 4. 000 Sal. 25. 000 7. 205 Beban Perlengkapan 2. 040 Sal. 2. 040 Beban Asuransi Sal. 100 Beban Rupa-rupa Sal. 455 Penarikan, Chris Clark Sal. 4. 000 Saldo akun Penarikan didebit ke akun Modal dan dikredit ke akun itu sendiri.
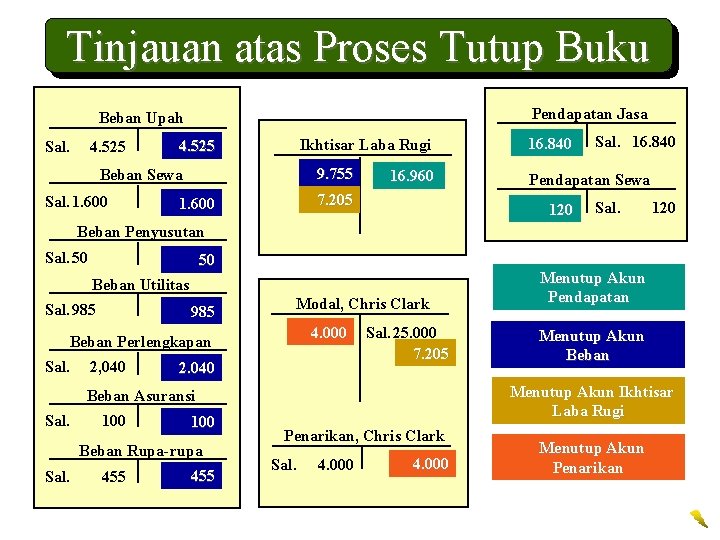
Tinjauan atas Proses Tutup Buku Pendapatan Jasa Beban Upah Sal. 4. 525 Ikhtisar Laba Rugi 4. 525 4, 525 9, 775 9. 755 7, 205 7. 205 Beban Sewa Sal. 1. 600 1, 600 16, 960 16, 480 Sal. 16. 840 Pendapatan Sewa 120 Sal. 120 Beban Penyusutan 50 50 Sal. 50 Beban Utilitas Sal. 985 985 Modal, Chris Clark 4, 000 Sal. 25. 000 4. 000 7, 205 7. 205 Beban Perlengkapan 2, 040 Sal. 2, 040 2. 040 100 100 Beban Rupa-rupa Sal. 455 445 Menutup Akun Beban Menutup Akun Ikhtisar Laba Rugi Beban Asuransi Sal. Menutup Akun Pendapatan Penarikan, Chris Clark Sal. 4. 000 4, 000 Menutup Akun Penarikan
Setelah ayat jurnal penutup diposting, semua akun nominal memiliki saldo nihil.
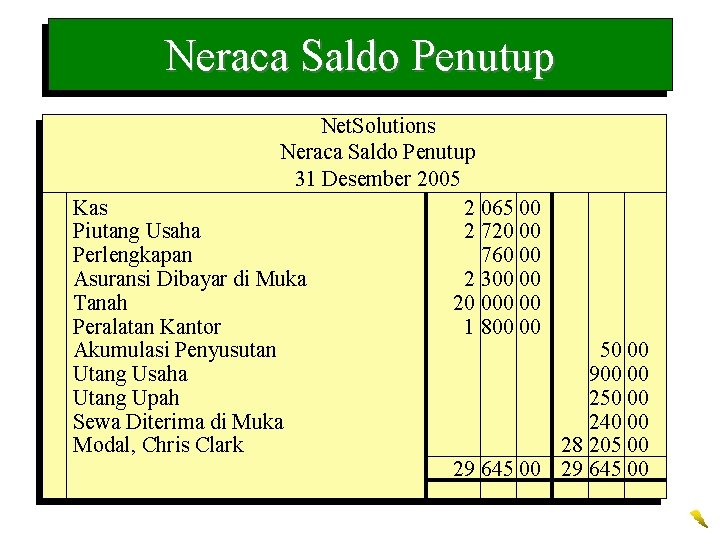
Neraca Saldo Penutup Net. Solutions Neraca Saldo Penutup 31 Desember 2005 Kas 2 065 00 Piutang Usaha 2 720 00 Perlengkapan 760 00 Asuransi Dibayar di Muka 2 300 00 Tanah 20 00 Peralatan Kantor 1 800 00 Akumulasi Penyusutan 50 00 Utang Usaha 900 00 Utang Upah 250 00 Sewa Diterima di Muka 240 00 Modal, Chris Clark 28 205 00 29 645 00
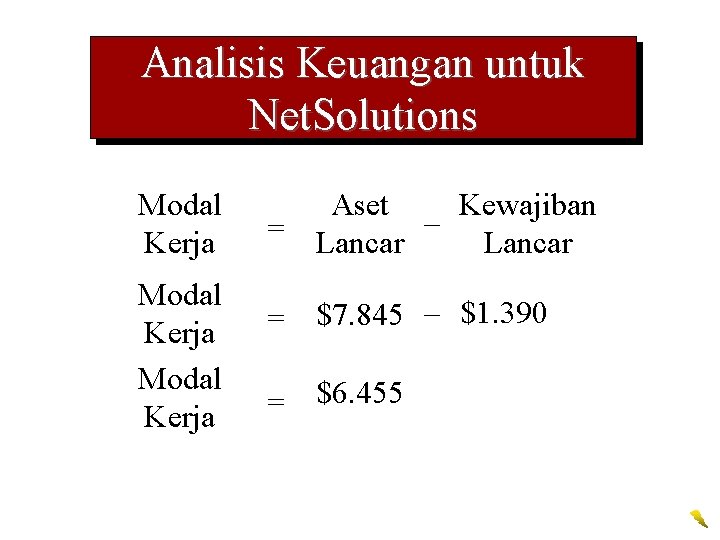
Analisis Keuangan untuk Net. Solutions Modal Kerja Aset Kewajiban = Lancar – Lancar = $7. 845 – $1. 390 = $6. 455
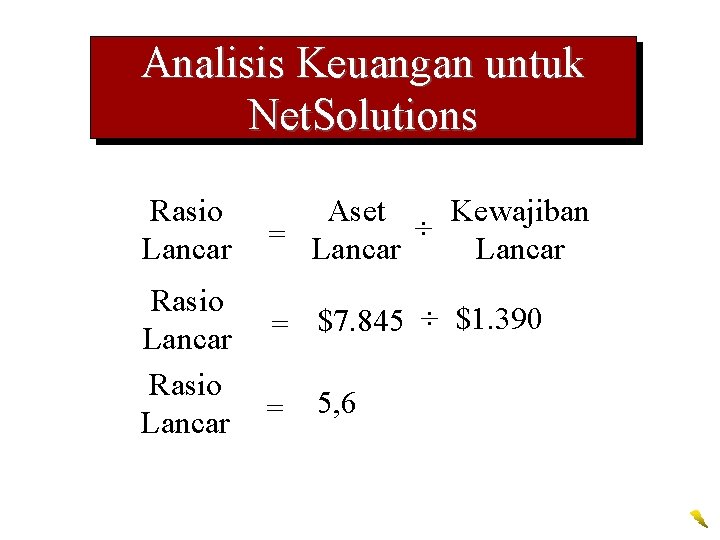
Analisis Keuangan untuk Net. Solutions Rasio Lancar Aset Kewajiban = Lancar ÷ Lancar = $7. 845 ÷ $1. 390 = 5, 6
Analisis Keuangan untuk Net. Solutions Rasio ini mengimplikasikan bahwa Net. Solutions mampu melunasi kewajiban lancarnya.
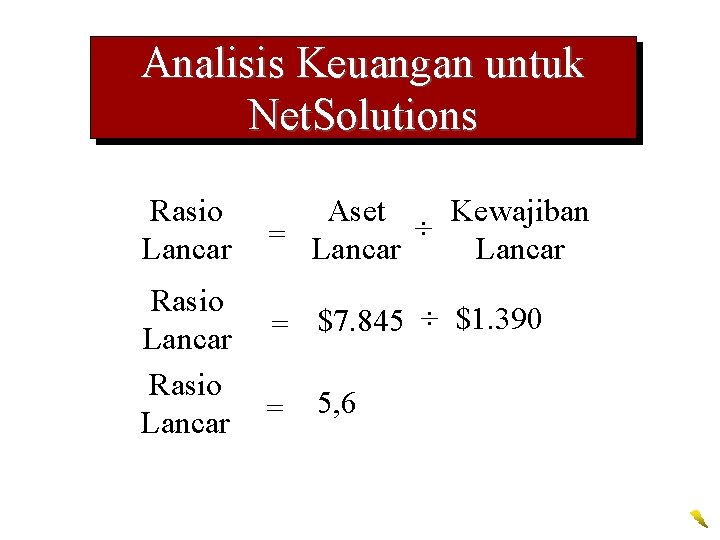
Analisis Keuangan untuk Net. Solutions Rasio Lancar Aset Kewajiban = Lancar ÷ Lancar = $7. 845 ÷ $1. 390 = 5, 6
Analisis Keuangan untuk Net. Solutions dapat menggunakan rasio lancar untuk membuat perbandingan lintas perusahaan dengan rata-rata industri.
Selesai
- Slides: 62