
BAB 3 METODE HARGA POKOK PROSES Karakteristik Metode
BAB 3 METODE HARGA POKOK PROSES
Karakteristik Metode Harga Pokok Proses Produk yang dihasilkan merupakan produk standar Produk yang dihasilkan dari bulan ke bulan sama Kegiatan produksi dimulai dengan diterbitkannya perintah produksi yang berupa rencana produksi produk standar untuk jangka waktu tertentu
Perbedaan Metode Harga Pokok Proses dengan Harga Pokok Standar Pengumpulan biaya produksi Pesanan : menurut pesanan Proses : periode akuntansi Perhitungan harga pokok produksi per satuan Pesanan : membagi total biaya yg dikeluarkan untuk pesanan tertentu dengan jumlah satuan produk yang dihasilkan dalam pesanan yang bersangkutan. Perhitungan dilakukan saat pesanan telah selesai dilakukan Proses : membagi total biaya produksi yang dikeluarkan selama periode tertentu dg jumlah satuan produk yg dihasilkan selama periode yang bersangkutan. Perhitungan ini dilakukan setiap akhir periode akuntansi (biasanya akhir bulan)
Penggolongan biaya produksi Pesanan : biaya produksi harus dipisahkan menjadi biaya produksi langsung (dibebankan kepada produk berdasar pada biaya yg sesungguhnya terjadi) dan tidak langsung(dibebankan kepada produk berdasar tarif yg ditentukan dimuka) Proses : pembedaan biaya produksi langsung dan tidak langsung seringkali tidak diperlukan. Karena harga pokok persatuan produk dihitung setiap akhir bulan, maka umumnya BOP dibebankan kepada produk atas dasar biaya yg sesungguhnya terjadi.
Unsur yang digolongkan ke dalam biaya overhead pabrik Pesanan : BOP terdiri dari biaya bahan penolong , biaya tenaga kerja tidak langsung dan biaya produksi lain selain biaya bahan baku dan biaya tenaga kerja langsung. BOP dibebankan kepada produk atas dasar tarif yg ditentukan di muka. Proses : BOP terdiri dari biaya produksi selain biaya bahan baku dan bahan penolong dan biaya tenaga kerja (baik langsung maupun tidak langsung). BOP dibebankan kepada produk sebesar biaya yang sesungguhnya terjadi selama periode akuntansi tertentu.
Manfaat informasi harga pokok produksi Menentukan harga jual produk Memantau realisasi biaya produksi Menghitung laba atau rugi periodik Menentukan harga pokok persediaan produk jadi dan produk dalam proses yg disajikan dalam neraca.
Metode harga pokok proses – tanpa memperhitungkan persediaan produk dalam proses awal Melalui satu departemen produksi Melalui lebih dari satu departemen produksi Pengaruh terjadinya produk hilang dalam proses terhadap perhitungan harga pokok produksi per satuan: - produk hilang awal proses - produk hilang akhir proses
Melalui Satu Departemen Droduksi Contoh: PT Dua Gajah mengolah produknya secara massal melalui satu departemen produksi. Jumlah biaya yg dikeluarkan selama bulan Januari 2014: Biaya bahan baku Rp 5. 000 Biaya bahan penolong Rp 7. 500. 000 Biaya tenaga kerja Rp 11. 250. 000 Biaya overhead Pabrik Rp 16. 125. 000 Total biaya produksi Rp 39. 875. 000 Jumlah produk yg dihasilkan selama bulan januari: Produk jadi 2. 000 kg Produk dalam proses akhir bulan Dengan tingkat penyelesaian sbb: Biaya bahan baku 100%; Biaya Bahan Penolong 100%; Biaya tenaga Kerja 50% Biaya overhead Pabrik 30% 500 kg
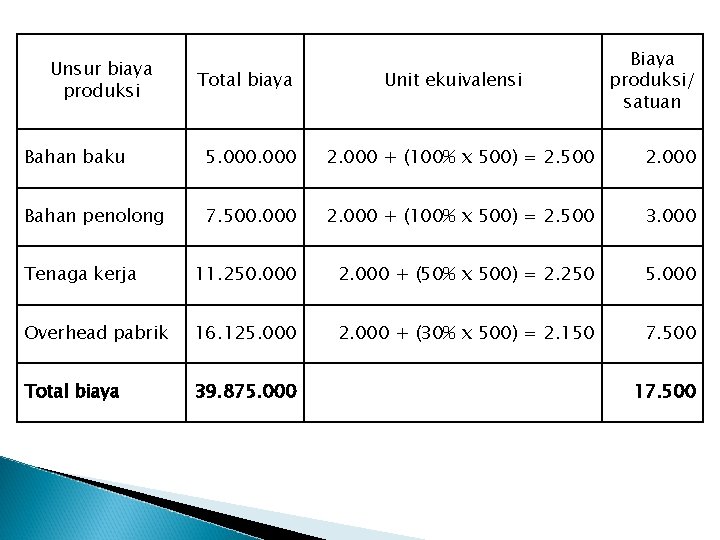
Unsur biaya produksi Total biaya Unit ekuivalensi Biaya produksi/ satuan Bahan baku 5. 000 2. 000 + (100% x 500) = 2. 500 2. 000 Bahan penolong 7. 500. 000 2. 000 + (100% x 500) = 2. 500 3. 000 Tenaga kerja 11. 250. 000 2. 000 + (50% x 500) = 2. 250 5. 000 Overhead pabrik 16. 125. 000 2. 000 + (30% x 500) = 2. 150 7. 500 Total biaya 39. 875. 000 17. 500
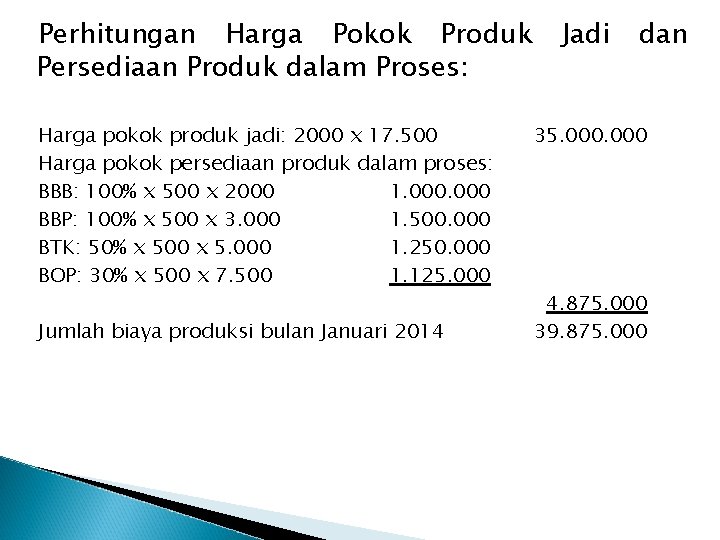
Perhitungan Harga Pokok Produk Persediaan Produk dalam Proses: Harga pokok produk jadi: 2000 x 17. 500 Harga pokok persediaan produk dalam proses: BBB: 100% x 500 x 2000 1. 000 BBP: 100% x 500 x 3. 000 1. 500. 000 BTK: 50% x 500 x 5. 000 1. 250. 000 BOP: 30% x 500 x 7. 500 1. 125. 000 Jumlah biaya produksi bulan Januari 2014 Jadi dan 35. 000 4. 875. 000 39. 875. 000
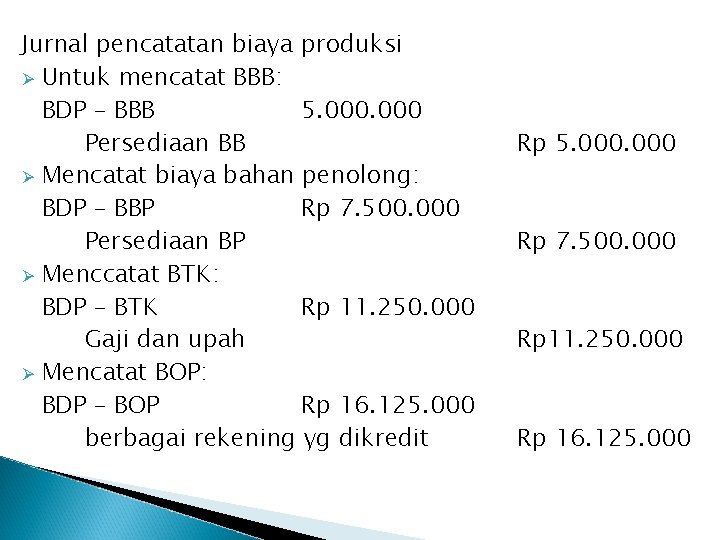
Jurnal pencatatan biaya produksi Ø Untuk mencatat BBB: BDP – BBB 5. 000 Persediaan BB Ø Mencatat biaya bahan penolong: BDP – BBP Rp 7. 500. 000 Persediaan BP Ø Menccatat BTK: BDP – BTK Rp 11. 250. 000 Gaji dan upah Ø Mencatat BOP: BDP – BOP Rp 16. 125. 000 berbagai rekening yg dikredit Rp 5. 000 Rp 7. 500. 000 Rp 11. 250. 000 Rp 16. 125. 000
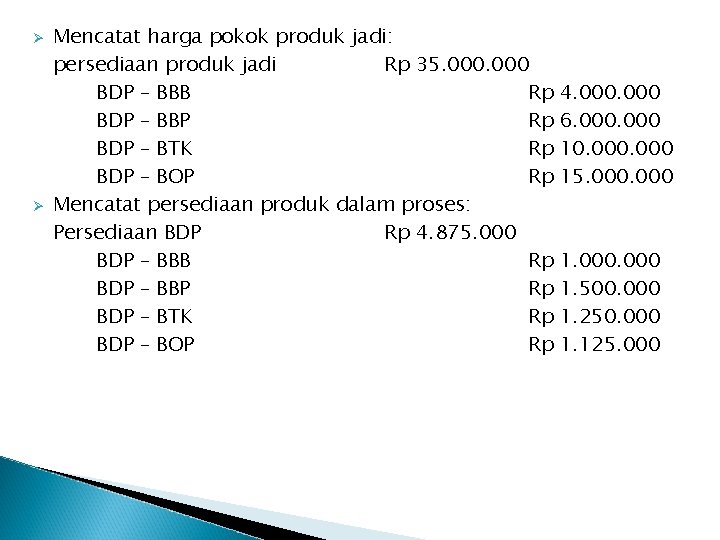
Ø Ø Mencatat harga pokok produk jadi: persediaan produk jadi Rp 35. 000 BDP – BBB Rp BDP – BBP Rp BDP – BTK Rp BDP – BOP Rp Mencatat persediaan produk dalam proses: Persediaan BDP Rp 4. 875. 000 BDP – BBB Rp BDP – BBP Rp BDP – BTK Rp BDP – BOP Rp 4. 000 6. 000 10. 000 15. 000 1. 500. 000 1. 250. 000 1. 125. 000
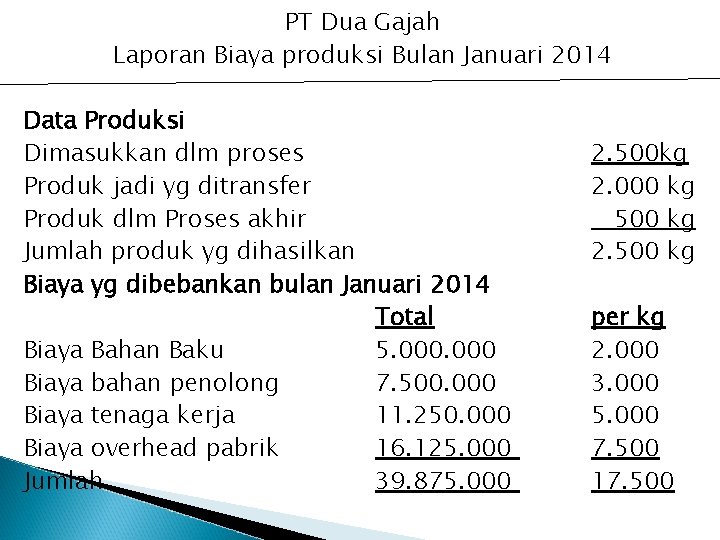
PT Dua Gajah Laporan Biaya produksi Bulan Januari 2014 Data Produksi Dimasukkan dlm proses Produk jadi yg ditransfer Produk dlm Proses akhir Jumlah produk yg dihasilkan Biaya yg dibebankan bulan Januari 2014 Total Biaya Bahan Baku 5. 000 Biaya bahan penolong 7. 500. 000 Biaya tenaga kerja 11. 250. 000 Biaya overhead pabrik 16. 125. 000 Jumlah 39. 875. 000 2. 500 kg 2. 000 kg 500 kg 2. 500 kg per kg 2. 000 3. 000 5. 000 7. 500 17. 500
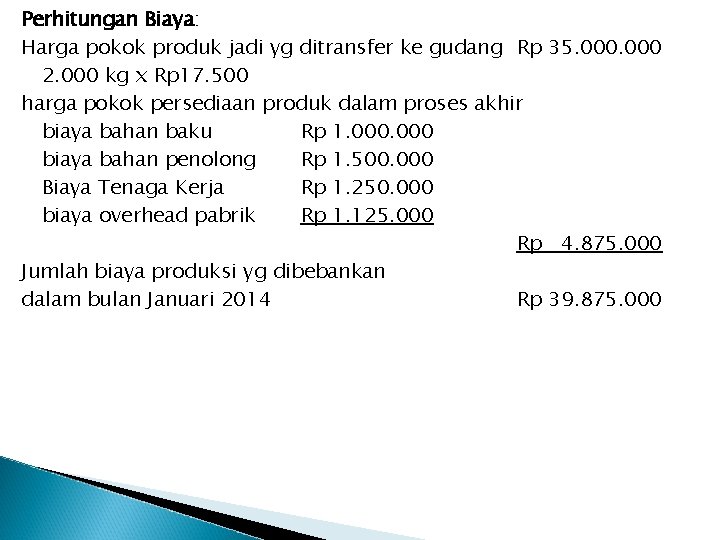
Perhitungan Biaya: Harga pokok produk jadi yg ditransfer ke gudang Rp 35. 000 2. 000 kg x Rp 17. 500 harga pokok persediaan produk dalam proses akhir biaya bahan baku Rp 1. 000 biaya bahan penolong Rp 1. 500. 000 Biaya Tenaga Kerja Rp 1. 250. 000 biaya overhead pabrik Rp 1. 125. 000 Rp 4. 875. 000 Jumlah biaya produksi yg dibebankan dalam bulan Januari 2014 Rp 39. 875. 000
- Slides: 14