
Bab 3 Akuntansi sebagai Sistem Informasi Tujuan Pembelajaran
Bab 3 Akuntansi sebagai Sistem Informasi
Tujuan Pembelajaran Dengan mempelajari bab ini, Anda diharapkan mampu: ü ü ü ü menjelaskan pengertian akuntansi, menjelaskan pemakai informasi akuntansi, mendeskripsikan karakteristik pemakai informasi akuntansi, menjelaskan kualitas informasi akuntansi, menjelaskan prinsip dasar akuntansi, menjelaskan bidang-bidang akuntansi, mendeskripsikan profesi akuntan, dan menjelaskan etika profesi akuntan. EKONOMI untuk SMA dan MA Jilid 3 2
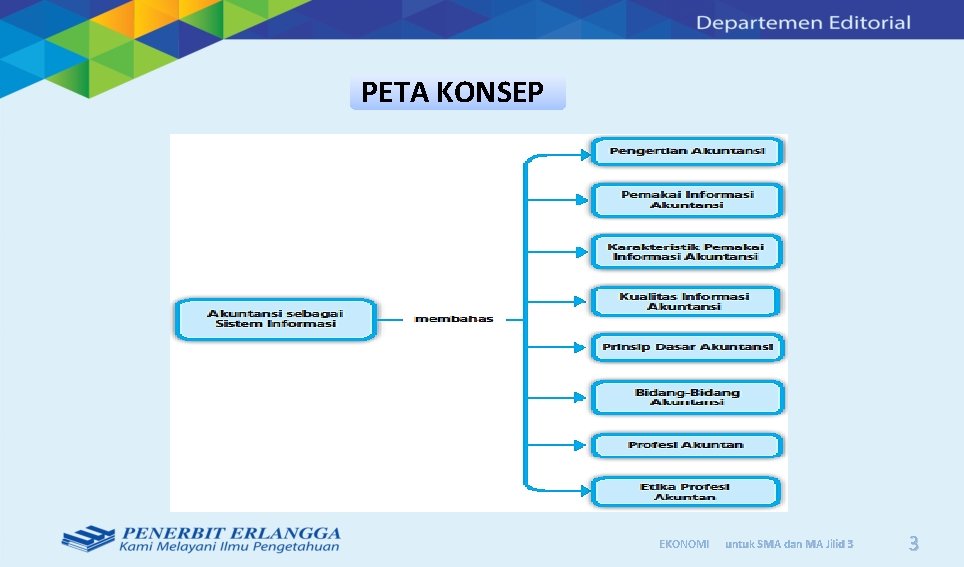
PETA KONSEP EKONOMI untuk SMA dan MA Jilid 3 3
Nilai dan Karakter Bangsa Kata Kunci • American Accounting Nilai-nilai yang dapat dikembangkan setelah mempelajari bab ini adalah religius, jujur, tanggung jawab, semangat kebangsaan, dan cinta tanah air. Association (AAA) • Pemakai informasi akuntansi • Kualitas informasi akuntansi • Generally accepted accounting principles (GAPP) • Akuntan publik • Akuntansi keuangan • Akuntansi pemerintahan • Audit • Etika profesi akuntansi • Standar akuntansi keuangan EKONOMI untuk SMA dan MA Jilid 3 4
A. Pengertian Akuntansi 1. Menurut Carls Warren, dkk dalam bukunya yang berjudul Accounting, “Accounting can be defined as information system that provides reports to stakeholders about the economic activities and condition Asosiasi Akuntansi Amerika atau American of a business” Accounting Association (AAA), Akuntansi adalah proses mengidentifikasi, mengukur, dan melaporkan informasi ekonomi yang memungkinkan pengambilan keputusan dan penilaian yang jelas serta tidak membingungkan oleh penggunanya EKONOMI untuk SMA dan MA Jilid 3 5

B. Pemakai Informasi Akuntansi Pemakai/pengguna informasi akuntansi dapat dibedakan menjadi dua kelompok, yaitu pihak internal dan pihak eksternal. 1. Pihak Internal Pemilik 2. Pihak Eksternal: Perusahaan Masyarakat Badan-Badan Pemerintah Kreditor Pelanggan EKONOMI untuk SMA dan MA Jilid 3 6
C. Pemakai Informasi Akuntansi Para pemakai informasi akuntansi. Ø Pengguna internal, 1. Pimpinan Perusahaan (direktur, manajer, kepala bagian ) Ø Pengguna eksternal 1. kreditor, 2. pemilik perusahaan, 3. pemegang saham/investor, 4. pemerintah, 5. pelanggan, dan masyarakat. EKONOMI untuk SMA dan MA Jilid 3 7

D. Kualitas Informasi Akuntansi Perbandingan antara manfaat dan biaya Dapat dipahami Relevan Dapat dipercaya Nilai prediksi Umpan balik Tepat waktu EKONOMI untuk SMA dan MA Jilid 3 8
E. Prinsip Dasar Akuntansi 1. Konsep Entitas Usaha Konsep entitas usaha (business entity concept) penting karena membatasi data transaksi dalam sistem akuntansi terhadap data yang berhubungan langsung dengan kegiatan usaha. 2. Konsep Biaya a. Konsep objektivitas (objectivity concept) b. Konsep unit pengukuran (unit of measure concept) EKONOMI untuk SMA dan MA Jilid 3 9
F. Bidang-Bidang Akuntansi 1. 2. 3. 4. 5. 6. 7. 8. 9. Akuntansi keuangan Auditing Akuntansi biaya Akuntansi Manajemen Akuntansi anggaran Akuntansi perpajakan Sistem akuntansi Akuntansi pemerintahan Akuntansi pendidikan EKONOMI untuk SMA dan MA Jilid 3 10
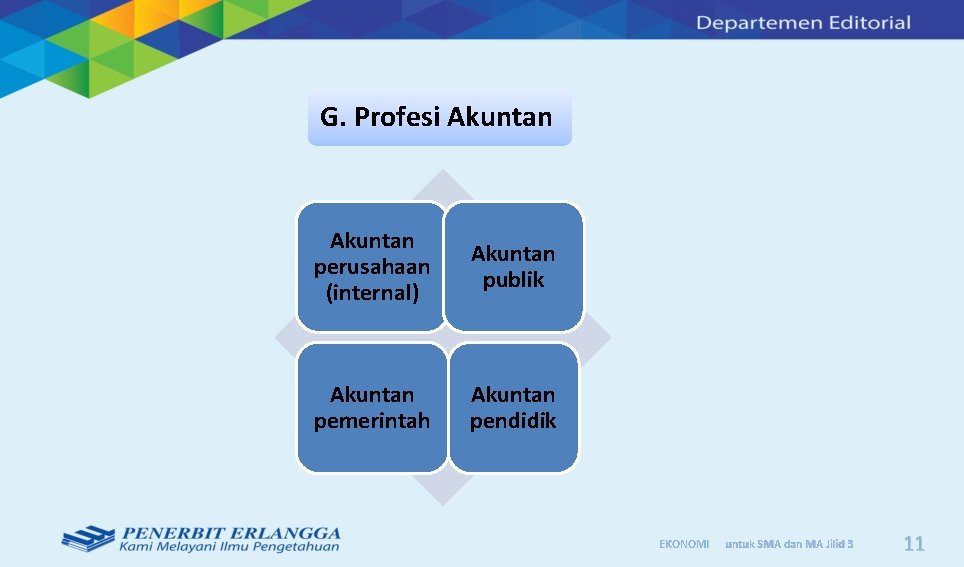
G. Profesi Akuntan perusahaan (internal) Akuntan publik Akuntan pemerintah Akuntan pendidik EKONOMI untuk SMA dan MA Jilid 3 11
H. Etika Profesi Akuntan 1. Menghindari pelanggaran etika sekecil apapun 2. Menekankan pada reputasi jangka panjang 3. Siap menghadapi konsekuensi yang kurang baik bila berpegang pada perilaku etis EKONOMI untuk SMA dan MA Jilid 3 12
Soal Latihan 1. Tuliskanlah pengertian akuntansi dan tujuan pokok akuntansi 2. Jelaskan sejarah akuntansi di Indonesia Jawaban: Ø Pengertian akuntansi ialah proses pengidentifikasian, pengukuran dan penyampaian informasi ekonomi yang memungkinkan dilakukan penilaian dan keputusan yang tepat bagi para pemakai informasi tersebut. Ø Tujuan pokok akuntansi ialah menyediakan informasi yang menyangkut posisi keuangan, kinerja, serta perubahan posisi keuangan suatu perusahaan yang bermanfaat bagi sejumlah besar pemakai dalam pengambilan keputusan ekonomi. EKONOMI untuk SMA dan MA Jilid 3 13
Ø Akuntansi di Indonesia dikenal sejak tahun 1642, sejak zaman VOC dan pemerintahan kolonial Belanda. Sistem yang dipakai adalah sistem kontinental. Namun pada tahun 1980 an, dengan semakin besarnya pengaruh investasi dari Amerika serikat, Sistem anglo Saxon lebih dominan. Akhirnya, sistem inilah yang digunakan oleh pemerintah sampai sekarang. EKONOMI untuk SMA dan MA Jilid 3 14
Let’s Go to The Next Lesson! EKONOMI untuk SMA dan MA Jilid 3 15
- Slides: 15