
Bab 2 Menganalisa Transaksi 1 Daftar Isi Menggunakan
Bab 2 Menganalisa Transaksi 1
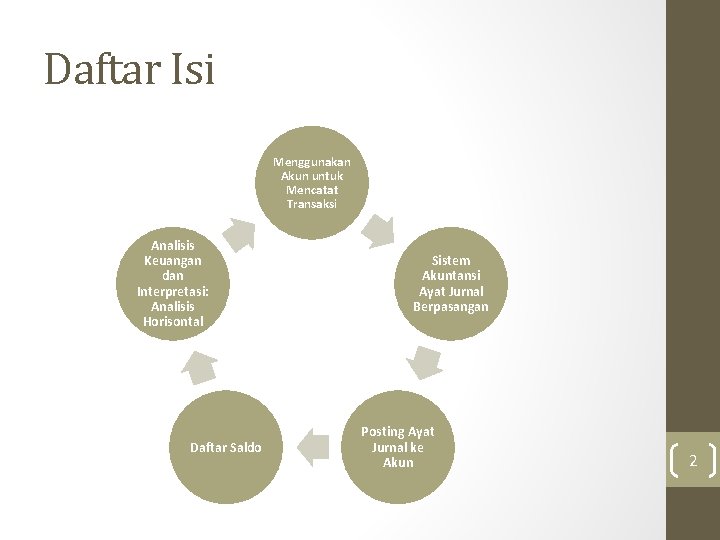
Daftar Isi Menggunakan Akun untuk Mencatat Transaksi Analisis Keuangan dan Interpretasi: Analisis Horisontal Daftar Saldo Sistem Akuntansi Ayat Jurnal Berpasangan Posting Ayat Jurnal ke Akun 2
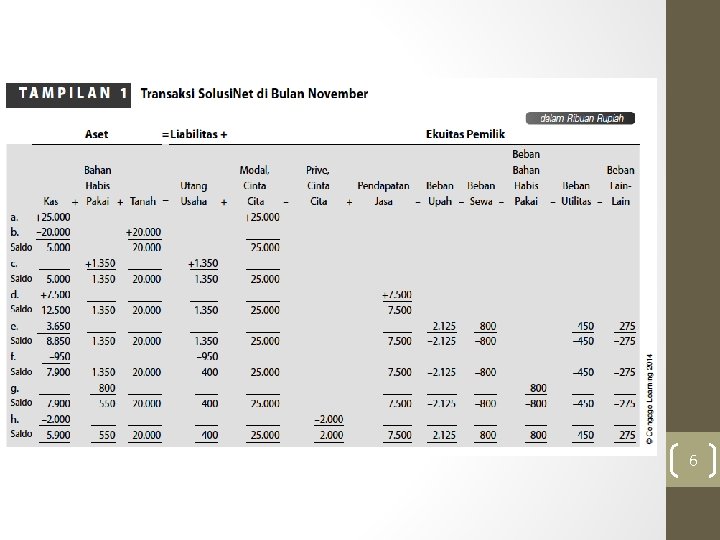
Menggunakan Akun untuk Mencatat Transaksi • Pada bab 1, transaksi Solusi. Net untuk bulan November dicatat dengan menggunakan format persamaan akuntansi • Persamaan akuntansi tidak efisien atau praktis untuk mencatat transaksi harian dalam jumlah yang banyak. • Sistem akuntansi dirancang untuk memperlihatkan kenaikan atau penurun dalam catatan tersendiri yang disebut dengan akun (an account). 3
Akun memiliki tiga bagian. q Judul, nama pos yang dicatat dalam akun. q Tempat untuk mencatat jumlah kenaikan dalam pos. q Tempat untuk mencatat penurunan jumlah dalam pos. 4
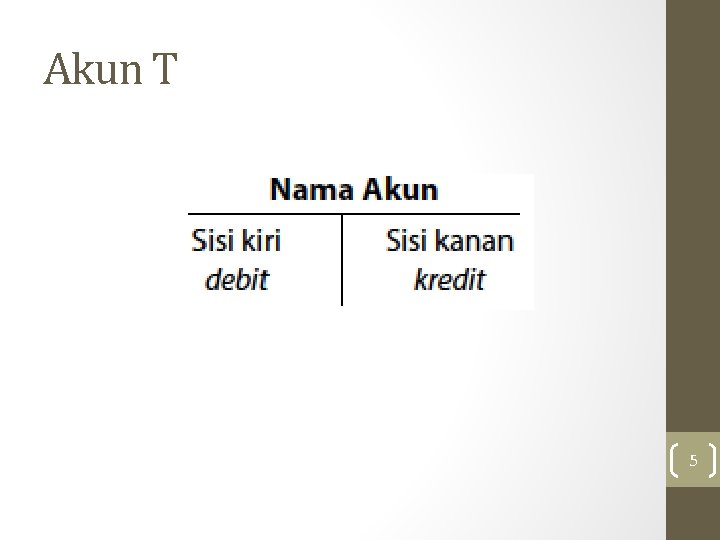
Akun T 5
6
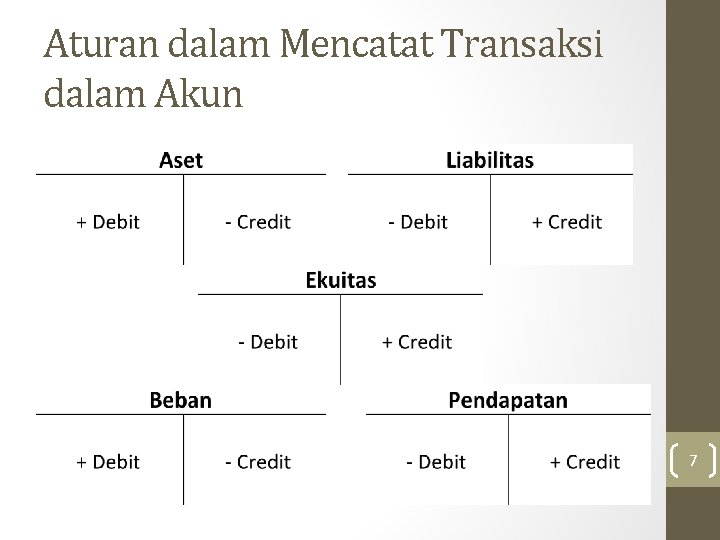
Aturan dalam Mencatat Transaksi dalam Akun 7
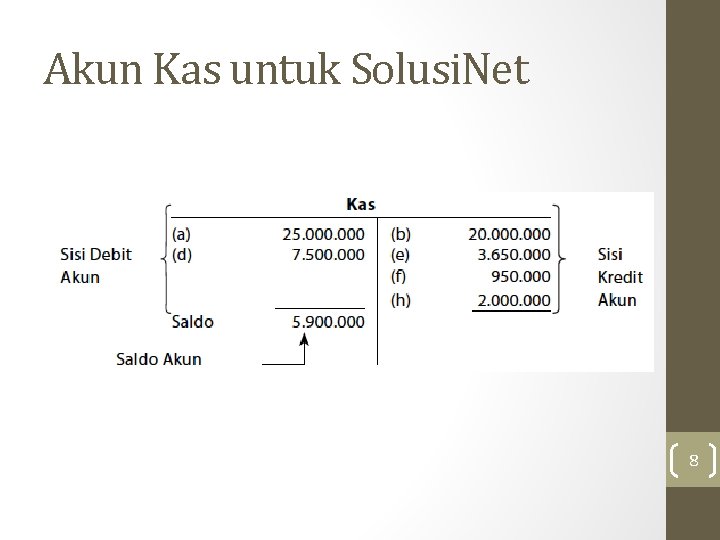
Akun Kas untuk Solusi. Net 8
Bagan Akun • Sekelompok akun untuk sebuah entitas bisnis disebut buku besar (a ledger) • Daftar akun yang terdapat dalam buku besar disebut dengan Bagan Akun (chart of accounts). • Akun-akun dalam Laporan Posisi Keuangan disebutkan terlebih dahulu dengan urutan, aset, liabilitas, dan ekuitas pemilik. • Akun-akun dalam Laporan Laba Rugi disebutkan kemudian dengan urutasn pendapatan dan beban. 9
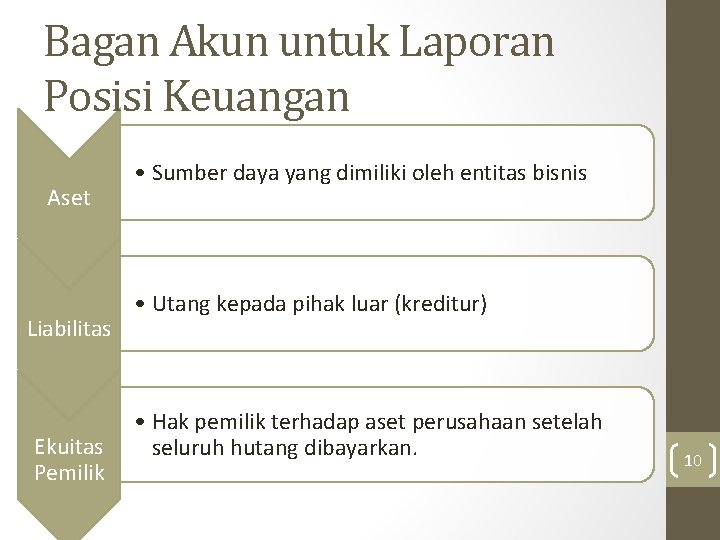
Bagan Akun untuk Laporan Posisi Keuangan Aset Liabilitas Ekuitas Pemilik • Sumber daya yang dimiliki oleh entitas bisnis • Utang kepada pihak luar (kreditur) • Hak pemilik terhadap aset perusahaan setelah seluruh hutang dibayarkan. 10
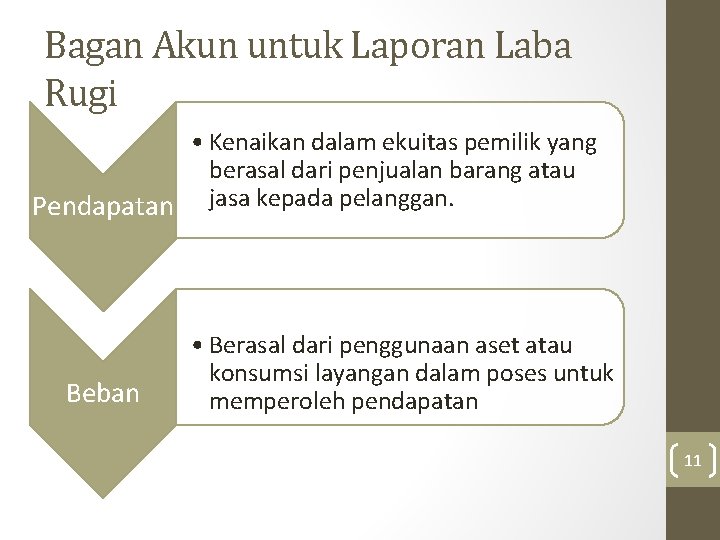
Bagan Akun untuk Laporan Laba Rugi • Kenaikan dalam ekuitas pemilik yang berasal dari penjualan barang atau Pendapatan jasa kepada pelanggan. Beban • Berasal dari penggunaan aset atau konsumsi layangan dalam poses untuk memperoleh pendapatan 11
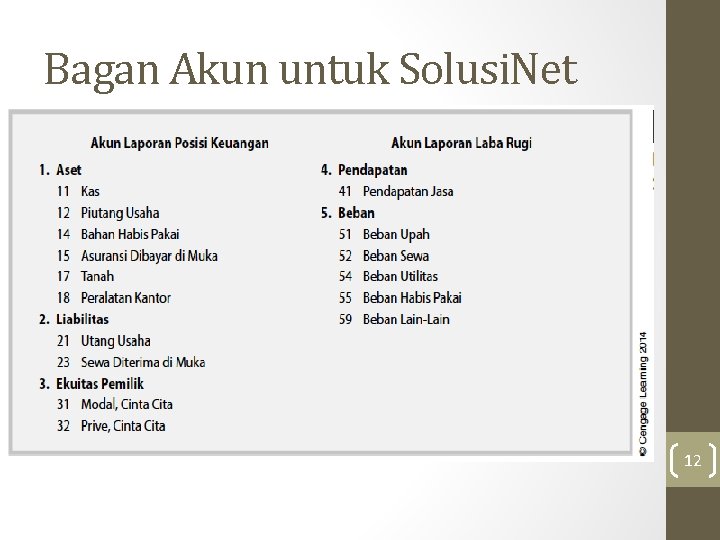
Bagan Akun untuk Solusi. Net 12
Sistem Akuntansi Ayat Jurnal Berpasangan Sistem ini berdasarkan persamaan akuntansi dan memerlukan: Setiap transaksi bisnis dicatat setidaknya ke dalam dua akun. Untuk setiap transaksi yang dicatat, total debit harus sama dengan total kredit. 13
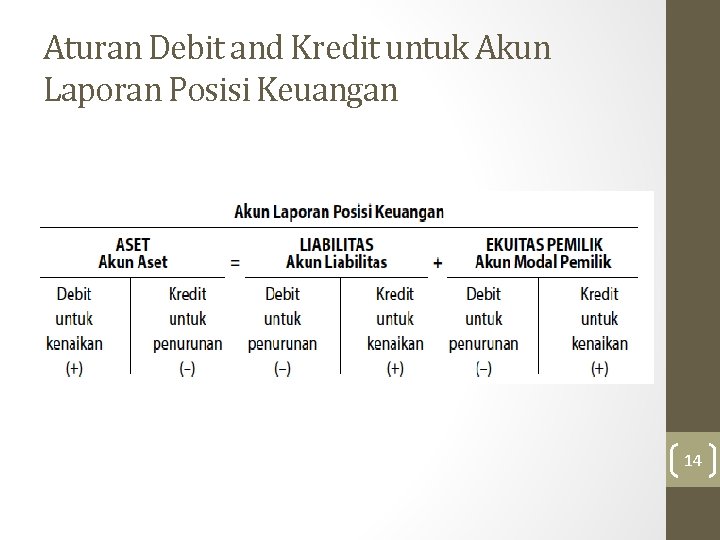
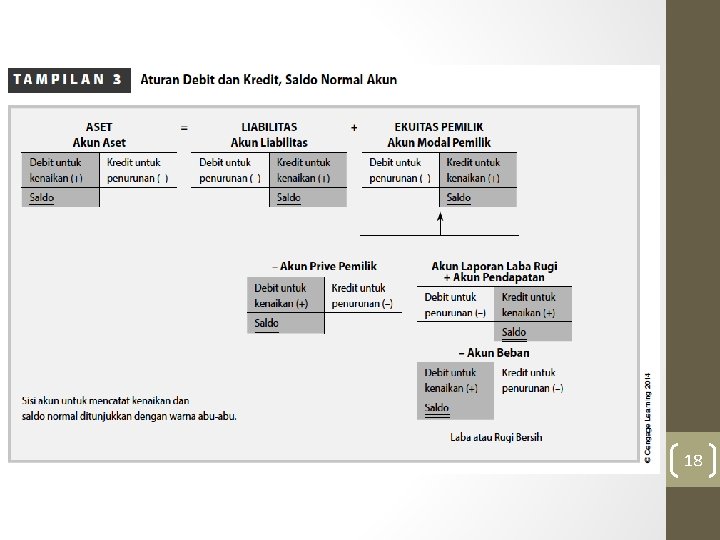
Aturan Debit and Kredit untuk Akun Laporan Posisi Keuangan 14
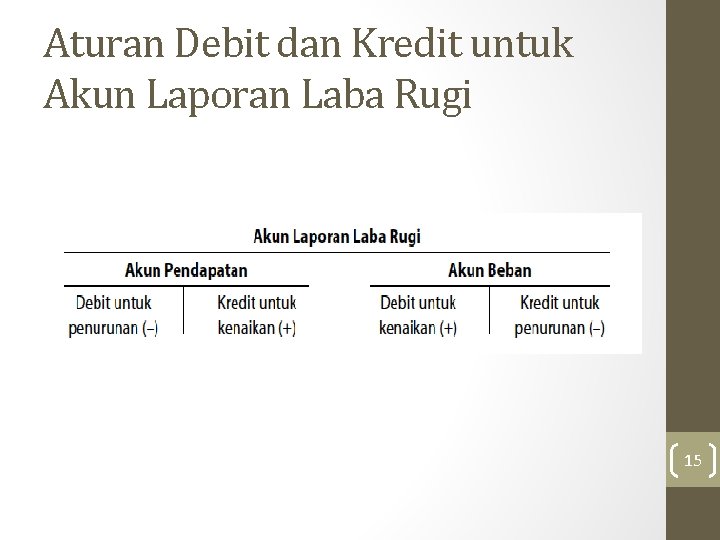
Aturan Debit dan Kredit untuk Akun Laporan Laba Rugi 15
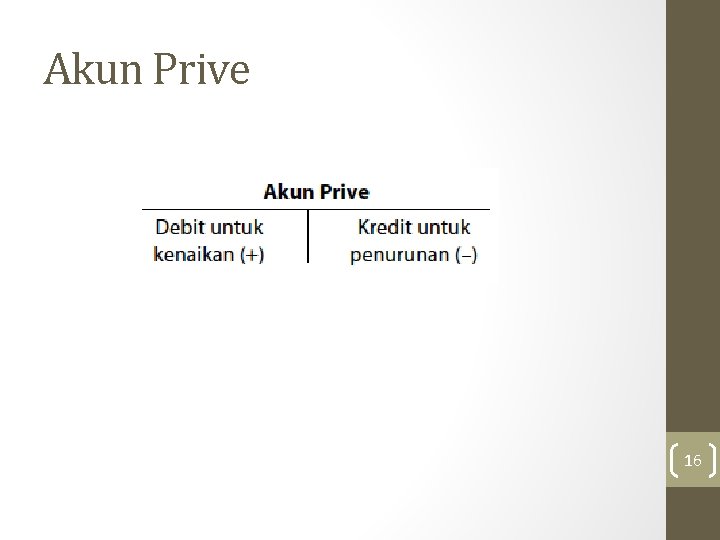
Akun Prive 16
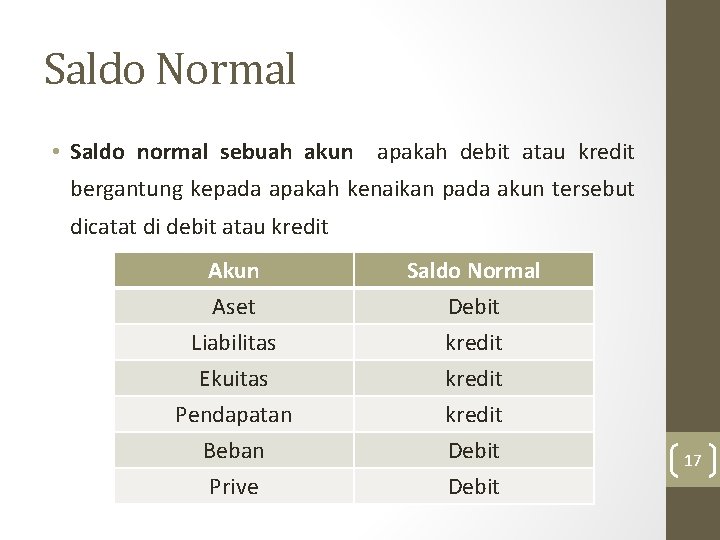
Saldo Normal • Saldo normal sebuah akun apakah debit atau kredit bergantung kepada apakah kenaikan pada akun tersebut dicatat di debit atau kredit Akun Aset Liabilitas Ekuitas Saldo Normal Debit kredit Pendapatan Beban Prive kredit Debit 17
18
Penjurnalan • Dengan menggunakan aturan debit dan kredit, transaksi awalnya dimasukkan ke catatan yang disebut dengan Jurnal (journal). • Transaksi Solusi. Net di Bulan November disajikan sebagai ilustrasi penjurnalan. 19
Transaksi A 1 Nov 2014 Cinta Cita membukan rekening di bank dengan setoran awal Rp 25, 000 atas nama Solusi. Net. 20

Transaksi A-2 Transaksi ini: q. Meningkatkan akun aset, dan q. Meningkatkan akun ekuitas pemilik. Dicatat di jurnal sebagai : q. Kenaikan (debit) akun kas, dan q. Kenaikan (kredit) akun Modal Cinta Cita. 21
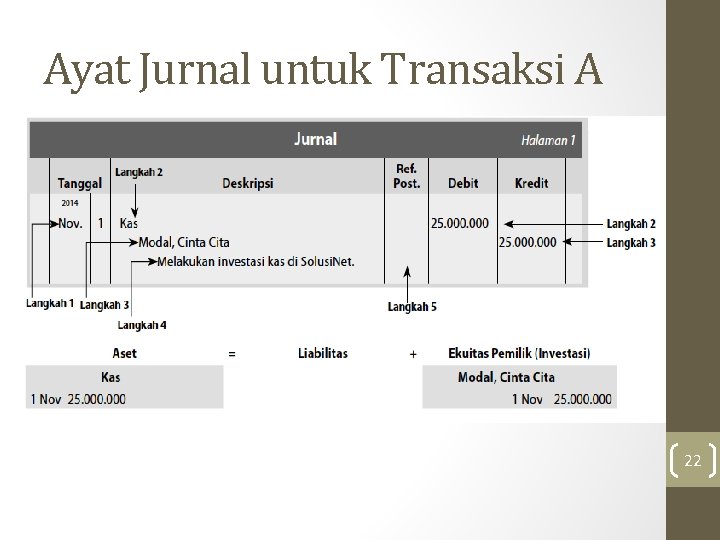
Ayat Jurnal untuk Transaksi A 22
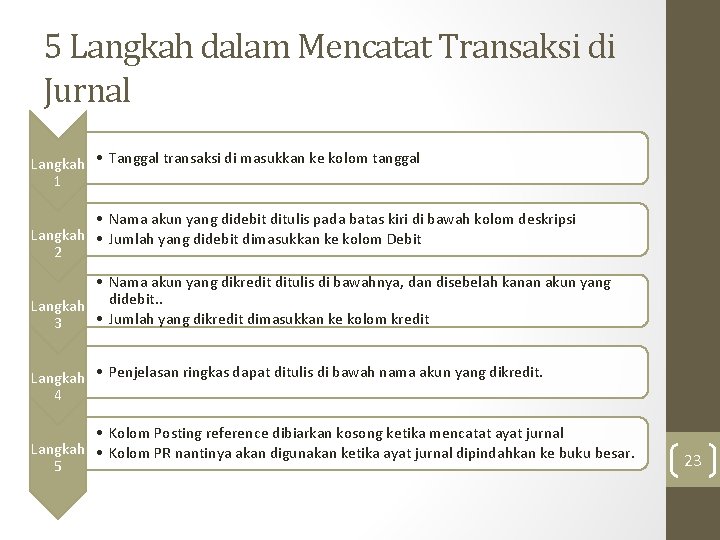
5 Langkah dalam Mencatat Transaksi di Jurnal Langkah • Tanggal transaksi di masukkan ke kolom tanggal 1 • Nama akun yang didebit ditulis pada batas kiri di bawah kolom deskripsi Langkah • Jumlah yang didebit dimasukkan ke kolom Debit 2 • Nama akun yang dikredit ditulis di bawahnya, dan disebelah kanan akun yang Langkah didebit. . • Jumlah yang dikredit dimasukkan ke kolom kredit 3 Langkah • Penjelasan ringkas dapat ditulis di bawah nama akun yang dikredit. 4 • Kolom Posting reference dibiarkan kosong ketika mencatat ayat jurnal Langkah • Kolom PR nantinya akan digunakan ketika ayat jurnal dipindahkan ke buku besar. 5 23
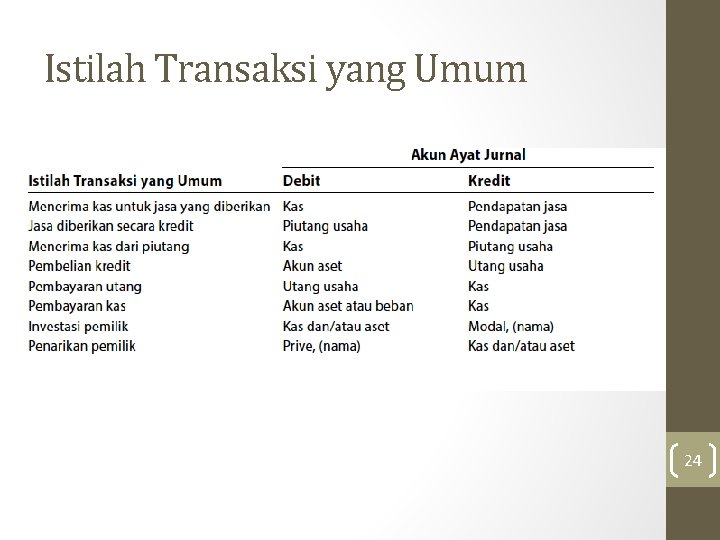
Istilah Transaksi yang Umum 24
Transaksi B 5 Nov. 2014 Solusi. Net membayarkan uang sebesar Rp 20, 000 untuk pembelian tanah. 25
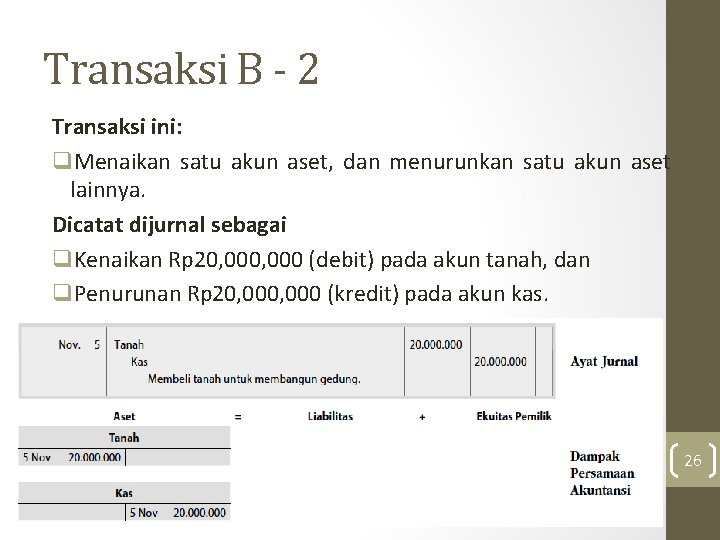
Transaksi B - 2 Transaksi ini: q. Menaikan satu akun aset, dan menurunkan satu akun aset lainnya. Dicatat dijurnal sebagai q. Kenaikan Rp 20, 000 (debit) pada akun tanah, dan q. Penurunan Rp 20, 000 (kredit) pada akun kas. 26
Transaksi C 10 Nov. 2014 Solusi. Net membeli bahan habis pakai sebesar Rp 1, 350, 000 dan berjanji untuk membayar pemasok dalam waktu dekat. 27
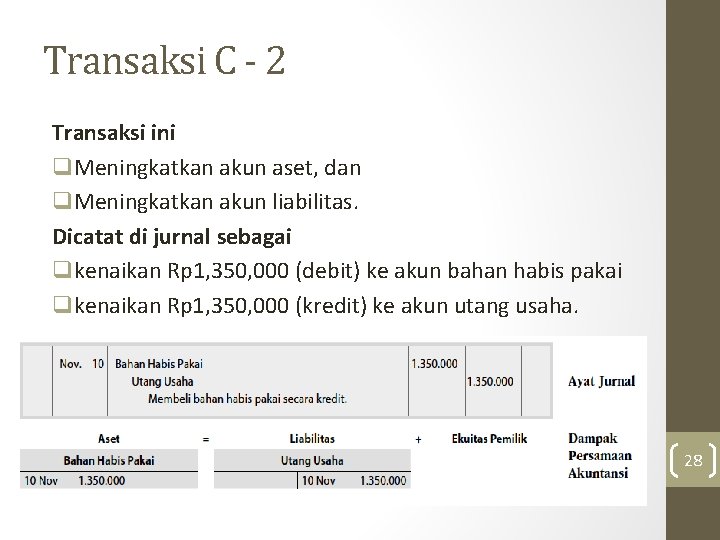
Transaksi C - 2 Transaksi ini q. Meningkatkan akun aset, dan q. Meningkatkan akun liabilitas. Dicatat di jurnal sebagai qkenaikan Rp 1, 350, 000 (debit) ke akun bahan habis pakai qkenaikan Rp 1, 350, 000 (kredit) ke akun utang usaha. 28
Transaksi D 18 Nov. 2014 Solusi. Net menerima Rp 750, 000 secara tunai atas penyediaan jasa kepada pelanggan. 29

Transaksi D - 2 Transaksi ini : q. Meningkatkan akun aset, dan q. Meningkatkan akun pendapatan. Dicatat di jurnal sebagai q. Kenaikan Rp 7, 500, 000 (debit) pada akun Kas, dan q. Kenaikan Rp 7, 500, 000 (kredit) pada akun pendapatan jasa. 30
Transaksi - E 30 Nov 2014 Solusi. Net membayar berbagai beban berikut ini di bulan November : gaji, Rp 2, 125, 000; sewa, Rp 800, 000; utilitas, Rp 450, 000; and beban lain, Rp 275, 000. 31

Transaksi E - 2 Transaksi ini: q. Meningkatkan beberapa akun beban, dan q. Menurunkan akun aset (kas). Dicatat dijurnal sebagai : q. Kenaikan (debit) pada akun beban (Beban Upah, Rp 2, 125, 000; Beban Sewa, Rp 800, 000; Beban Utilitas, Rp 450, 000; dan Beban Lain-lain, Rp 275, 000) q. Penurunan (kredit) pada akun kas, Rp 3, 650, 000. 32
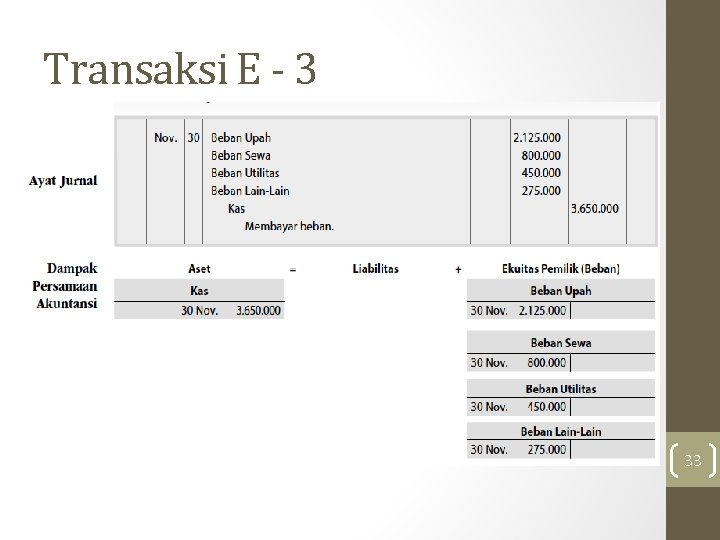
Transaksi E - 3 33
Transaksi F 30 Nov 2014 Solusi. Net membayar Rp 950, 000 kepada kreditur 34
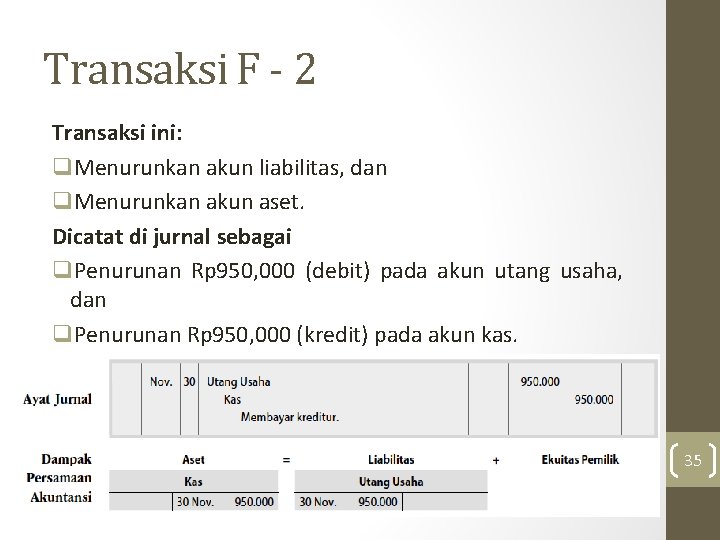
Transaksi F - 2 Transaksi ini: q. Menurunkan akun liabilitas, dan q. Menurunkan akun aset. Dicatat di jurnal sebagai q. Penurunan Rp 950, 000 (debit) pada akun utang usaha, dan q. Penurunan Rp 950, 000 (kredit) pada akun kas. 35
Transaksi G 30 Nov 2014 Cinta Cita menghitung beban habis pakai yang tersisa dia akhir bulan sebesar Rp 550, 000. 36
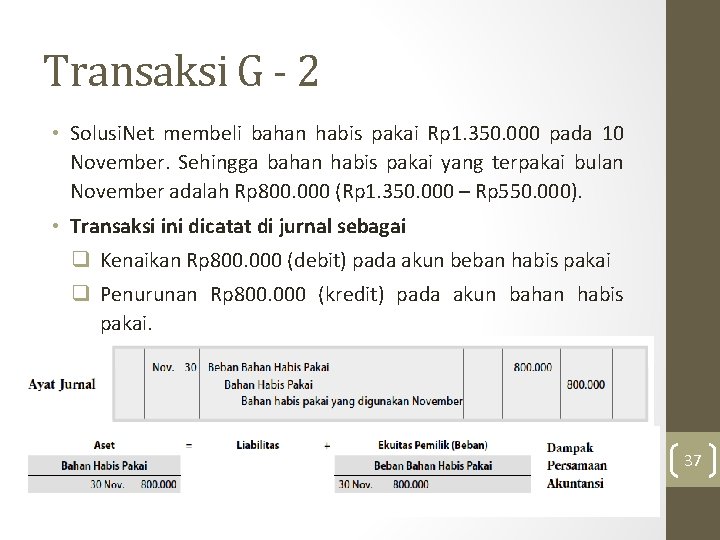
Transaksi G - 2 • Solusi. Net membeli bahan habis pakai Rp 1. 350. 000 pada 10 November. Sehingga bahan habis pakai yang terpakai bulan November adalah Rp 800. 000 (Rp 1. 350. 000 – Rp 550. 000). • Transaksi ini dicatat di jurnal sebagai q Kenaikan Rp 800. 000 (debit) pada akun beban habis pakai q Penurunan Rp 800. 000 (kredit) pada akun bahan habis pakai. 37
Transaksi H 30 Nov 2014 Cinta Cita menarik tunai Rp 2, 000 dari Solusi. Net untuk keperluan pribadi. 38
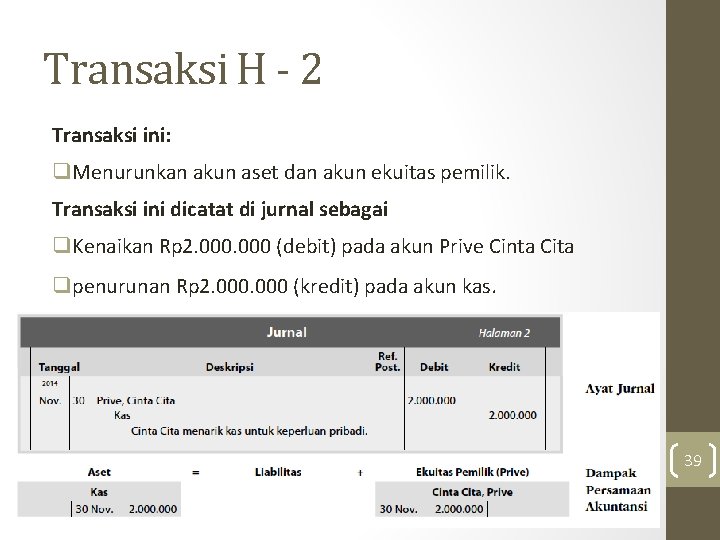
Transaksi H - 2 Transaksi ini: q. Menurunkan akun aset dan akun ekuitas pemilik. Transaksi ini dicatat di jurnal sebagai q. Kenaikan Rp 2. 000 (debit) pada akun Prive Cinta Cita qpenurunan Rp 2. 000 (kredit) pada akun kas. 39
Memindahkan Ayat Jurnal Ke Dalam Akun • Sebuah transaksi pertama kali dicatat dalam jurnal dan secara periodik dipindahkan ke akun yang ada di buku besar. • Proses memindahkan debit dan kredit dari ayat jurnal disebut dengan pemindah bukuan (posting). • Transaksi Solusi. Net di bulan Desmeber digunakan sebagai ilustrasi pemindahan dari jurnal ke buku besar. 40
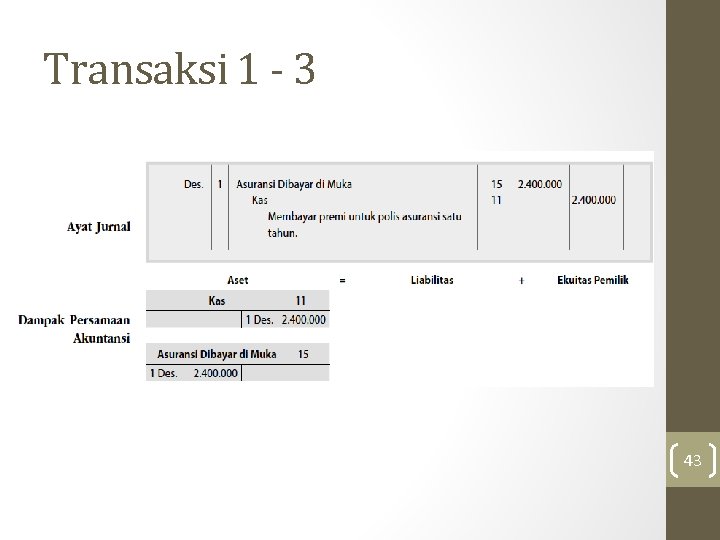
Transaksi 1 1 Desember Solusi. Net membayar premi sebesar Rp 2, 400, 000 untuk polis asuransi yang komprehensif yang melindungi terhadap liabilitas, pencurian, dan kebakaran untuk periode satu tahun. 41
Transaksi 1 - 2 • Pembayaran beban dimuka, misalnya premi asuransi, disebut beban dibayar dimuka (prepaid expenses) • Beban dibayar dimuka adalah akun aset. • Transaksi ini dicatat sebagai q Kenaikan Rp 2. 400. 000 (debit) pada akun Asuransi Dibayar di Muka q Penurunan Rp 2, 400, 000 (kredit) pada akun kas. 42
Transaksi 1 - 3 43
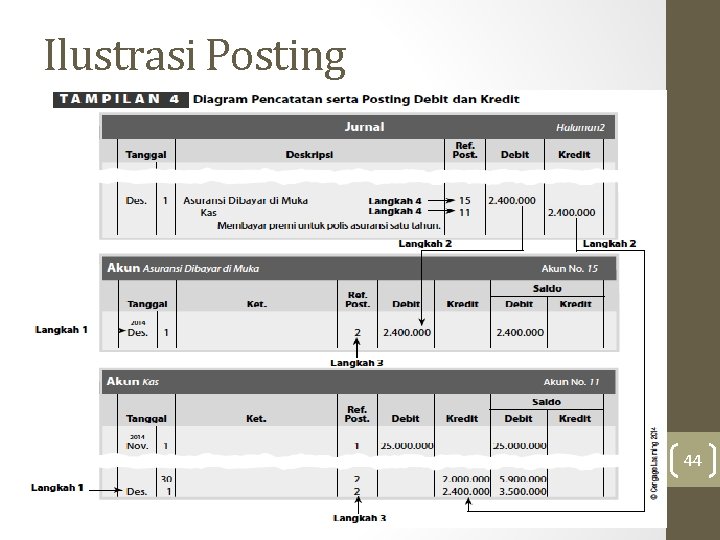
Ilustrasi Posting 44
Transaksi 2 1 Desember Solusi. Net membayar sewa tempat untuk bulan Desember sebesar Rp 800. Perusahaan yang menyewakan tempat meminta pembayaran sewa dilakukan setiap tanggal 1 setiapbulannya, bukan diakhir bulan. 45
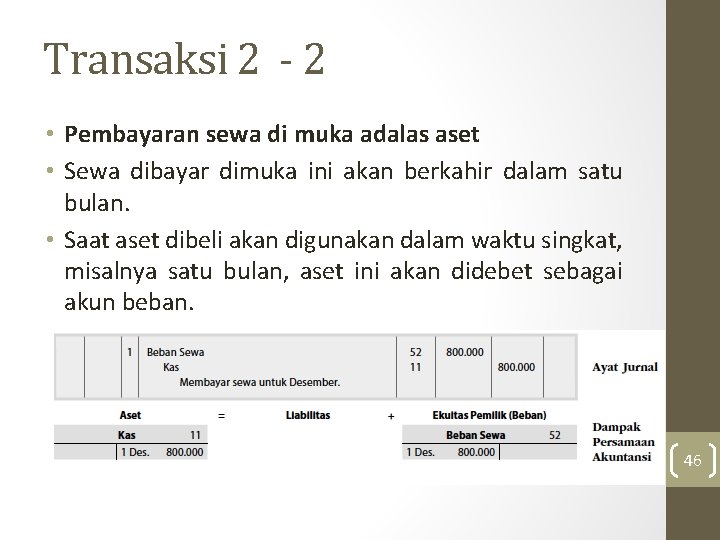
Transaksi 2 - 2 • Pembayaran sewa di muka adalas aset • Sewa dibayar dimuka ini akan berkahir dalam satu bulan. • Saat aset dibeli akan digunakan dalam waktu singkat, misalnya satu bulan, aset ini akan didebet sebagai akun beban. 46
Transaksi 3 1 Desember Solusi. Net menerima tawaran toko untuk menyewakan tanah yang dibeli pada tanggal 5 November. Toko yang terletak di sebelah tanah Solusi. Net berencana untuk menggunakan tanah itu sebagai tempat parkir karyawan dan pelanggannya. Solusi. Net setuju untuk menyewakan tanahnya selama tiga bukan dengan pemabayaran sewa dimuka. Solusi. Net menerima Rp 360. 000 untuk masa sewa tiga bulan yang dimulai sejak 1 Desember. 47
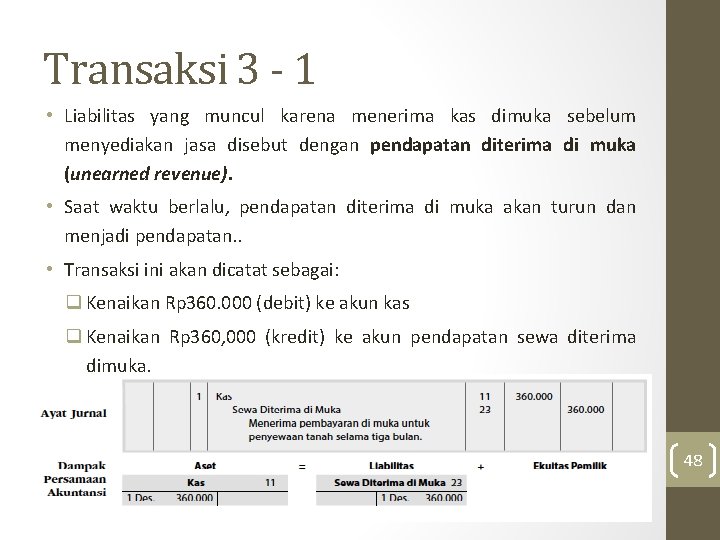
Transaksi 3 - 1 • Liabilitas yang muncul karena menerima kas dimuka sebelum menyediakan jasa disebut dengan pendapatan diterima di muka (unearned revenue). • Saat waktu berlalu, pendapatan diterima di muka akan turun dan menjadi pendapatan. . • Transaksi ini akan dicatat sebagai: q Kenaikan Rp 360. 000 (debit) ke akun kas q Kenaikan Rp 360, 000 (kredit) ke akun pendapatan sewa diterima dimuka. 48
Transaksi 4 4 Desember Solusi. Net membeli peralatan kantor berupa kursi dan meja secara kredit dari PT Tunas Jaya sebesar Rp 1. 800. 000 49
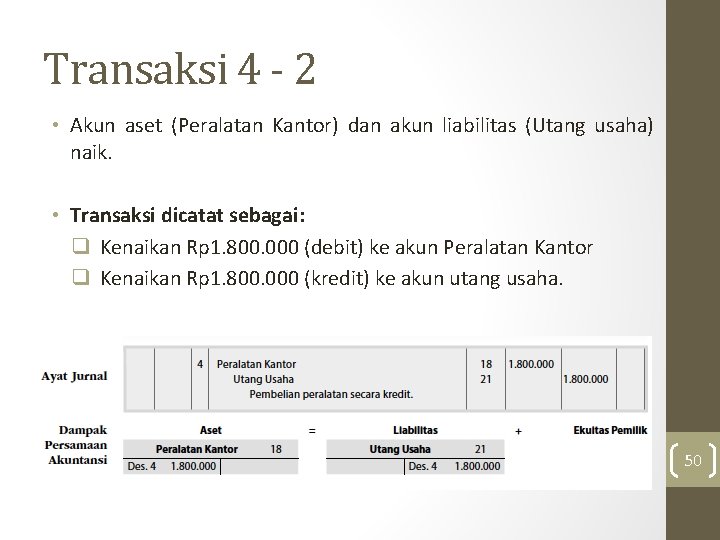
Transaksi 4 - 2 • Akun aset (Peralatan Kantor) dan akun liabilitas (Utang usaha) naik. • Transaksi dicatat sebagai: q Kenaikan Rp 1. 800. 000 (debit) ke akun Peralatan Kantor q Kenaikan Rp 1. 800. 000 (kredit) ke akun utang usaha. 50
Transaksi 5 6 Desember Solusi. Net membayar iklan baris di sebuah surat kabar nasional sebesar Rp 180. 000. 51
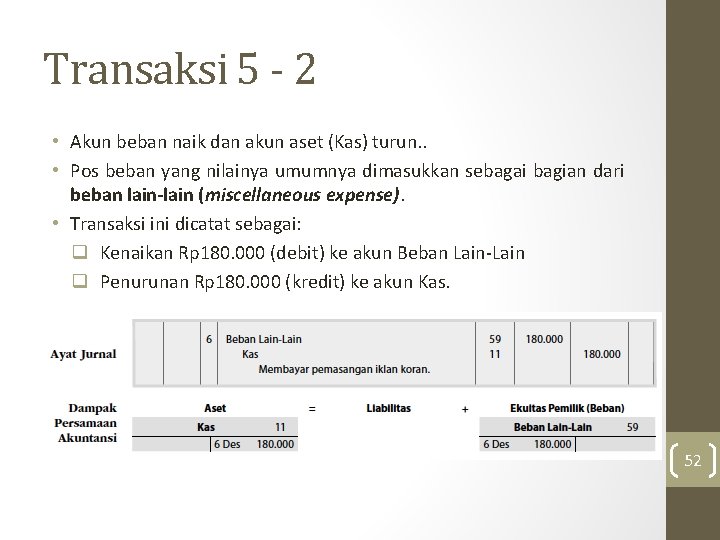
Transaksi 5 - 2 • Akun beban naik dan akun aset (Kas) turun. . • Pos beban yang nilainya umumnya dimasukkan sebagai bagian dari beban lain-lain (miscellaneous expense). • Transaksi ini dicatat sebagai: q Kenaikan Rp 180. 000 (debit) ke akun Beban Lain-Lain q Penurunan Rp 180. 000 (kredit) ke akun Kas. 52
Transaksi 6 11 Desember Solusi. Net membayar utang kepada kreditur sebesar Rp 400. 000. 53
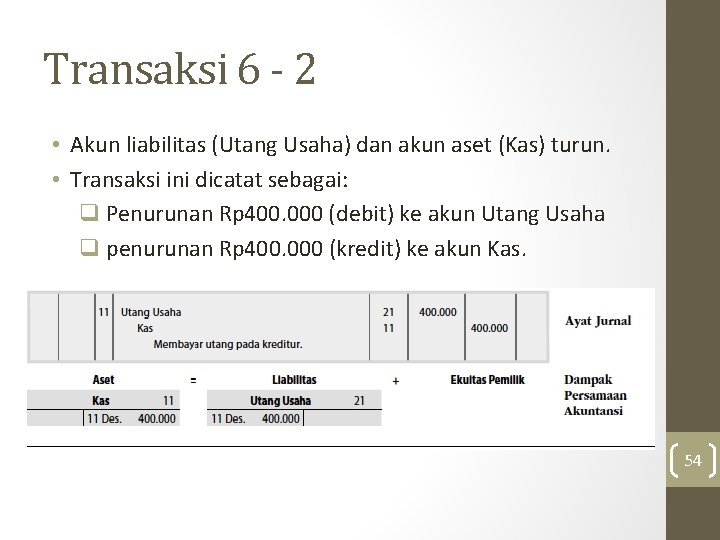
Transaksi 6 - 2 • Akun liabilitas (Utang Usaha) dan akun aset (Kas) turun. • Transaksi ini dicatat sebagai: q Penurunan Rp 400. 000 (debit) ke akun Utang Usaha q penurunan Rp 400. 000 (kredit) ke akun Kas. 54
Transaksi 7 13 Desember Solusi. Net membayar resesionis dan asisten paruh waktu sebesar Rp 950. 000 untuk gaji selama dua minggu. 55
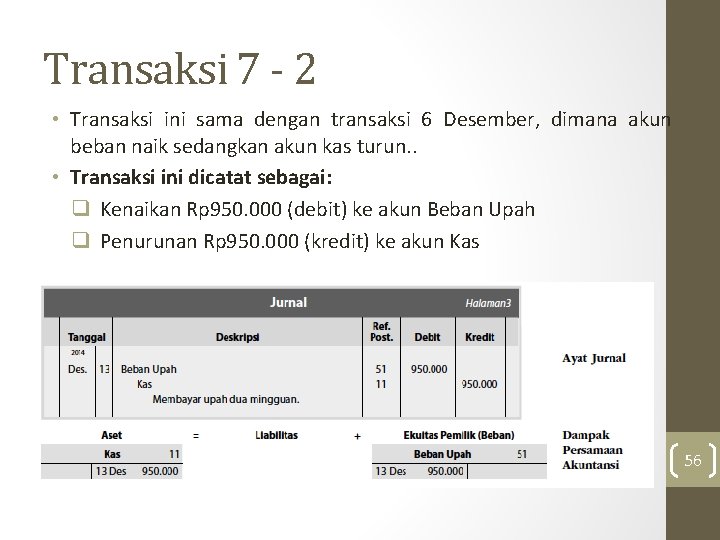
Transaksi 7 - 2 • Transaksi ini sama dengan transaksi 6 Desember, dimana akun beban naik sedangkan akun kas turun. . • Transaksi ini dicatat sebagai: q Kenaikan Rp 950. 000 (debit) ke akun Beban Upah q Penurunan Rp 950. 000 (kredit) ke akun Kas 56
Transaksi 8 16 Desember Solusi. Net menerima uang tunai sebesar Rp 3. 100. 000 dari pendapatan jasa untuk setengah bulan pertama di bulan Desember 57
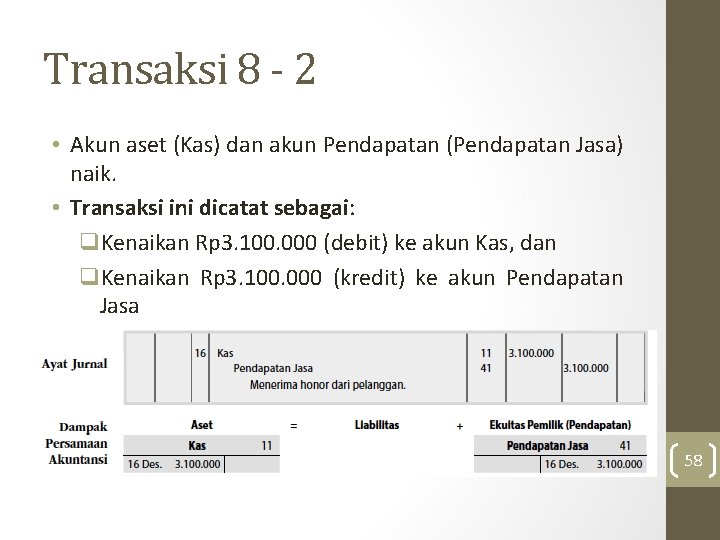
Transaksi 8 - 2 • Akun aset (Kas) dan akun Pendapatan (Pendapatan Jasa) naik. • Transaksi ini dicatat sebagai: q. Kenaikan Rp 3. 100. 000 (debit) ke akun Kas, dan q. Kenaikan Rp 3. 100. 000 (kredit) ke akun Pendapatan Jasa 58
Transaksi 9 16 Desember Pendapatan diterima yang dicatat pada piutang untuk setengah bulan pertama di bulan Desember sebesar Rp 1. 750. 000. 59
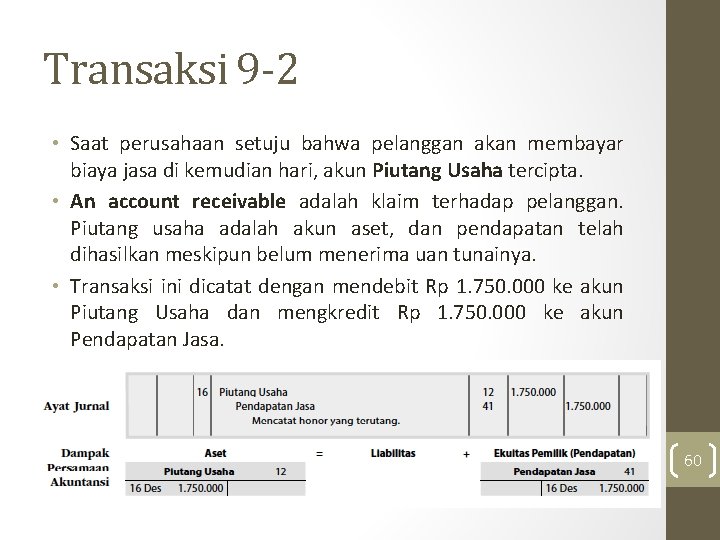
Transaksi 9 -2 • Saat perusahaan setuju bahwa pelanggan akan membayar biaya jasa di kemudian hari, akun Piutang Usaha tercipta. • An account receivable adalah klaim terhadap pelanggan. Piutang usaha adalah akun aset, dan pendapatan telah dihasilkan meskipun belum menerima uan tunainya. • Transaksi ini dicatat dengan mendebit Rp 1. 750. 000 ke akun Piutang Usaha dan mengkredit Rp 1. 750. 000 ke akun Pendapatan Jasa. 60
Transaksi 10 20 Desember Solusi. Net membayar Rp 900. 000 ke PT Tunas Jaya atas utang usaha sebesar Rp 1. 800. 000 yang berasal dari transaksi 4 Desember 61
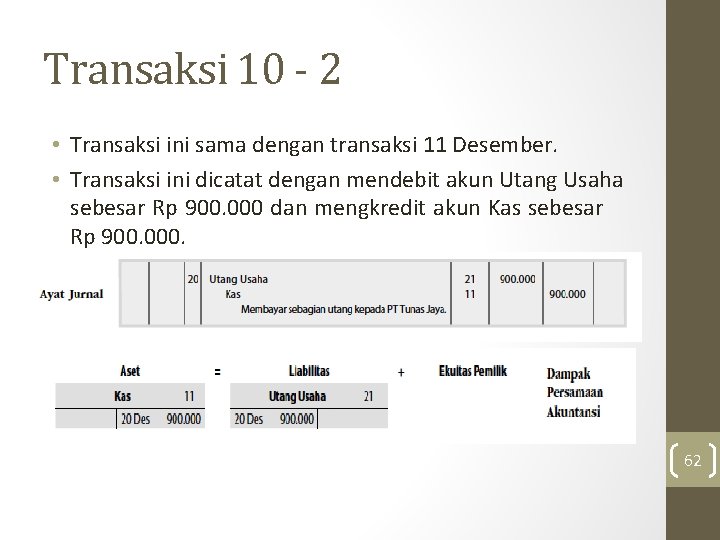
Transaksi 10 - 2 • Transaksi ini sama dengan transaksi 11 Desember. • Transaksi ini dicatat dengan mendebit akun Utang Usaha sebesar Rp 900. 000 dan mengkredit akun Kas sebesar Rp 900. 000. 62
Transaksi 11 21 Desember Solusi. Net menerima pembyaran piutang usaha sebesar Rp 650. 000 dari pelanggan. 63
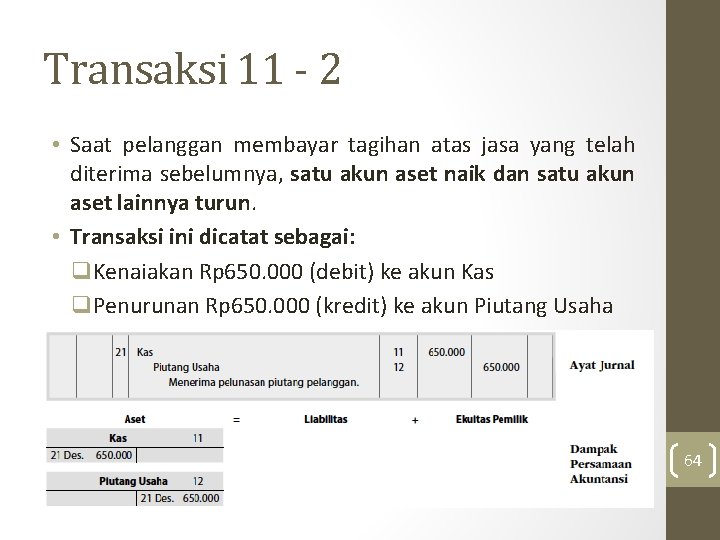
Transaksi 11 - 2 • Saat pelanggan membayar tagihan atas jasa yang telah diterima sebelumnya, satu akun aset naik dan satu akun aset lainnya turun. • Transaksi ini dicatat sebagai: q. Kenaiakan Rp 650. 000 (debit) ke akun Kas q. Penurunan Rp 650. 000 (kredit) ke akun Piutang Usaha 64
Transaksi 12 23 Desember Solusi. Net membayar Rp 1. 450. 000 untuk membeli bahan habis pakai. 65
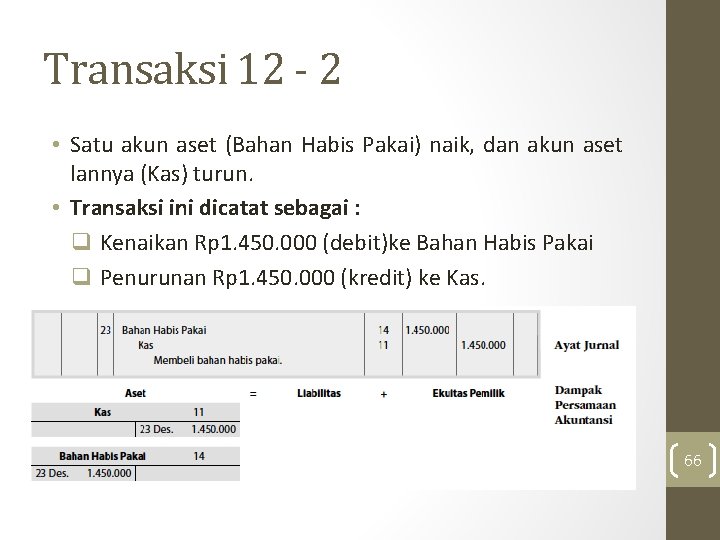
Transaksi 12 - 2 • Satu akun aset (Bahan Habis Pakai) naik, dan akun aset lannya (Kas) turun. • Transaksi ini dicatat sebagai : q Kenaikan Rp 1. 450. 000 (debit)ke Bahan Habis Pakai q Penurunan Rp 1. 450. 000 (kredit) ke Kas. 66
Transaksi 13 27 Desember Solusi. Net membayar resepsionis dan asisten paruh waktu Rp 1. 200. 000 untuk upah selama dua minggu. 67
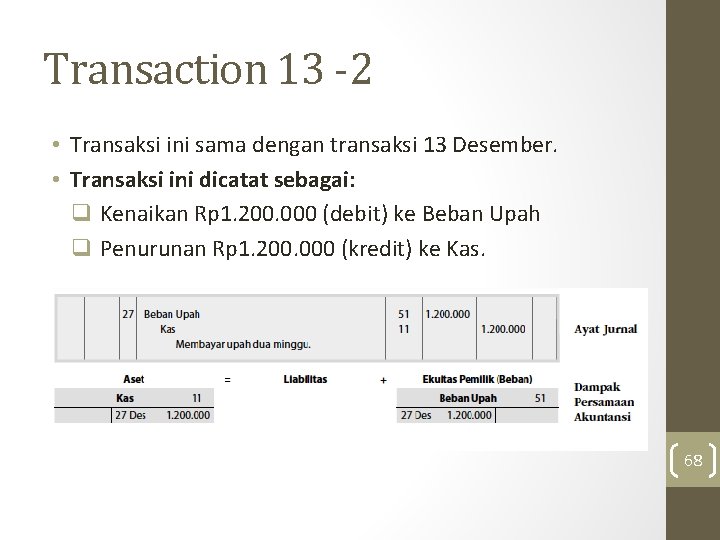
Transaction 13 -2 • Transaksi ini sama dengan transaksi 13 Desember. • Transaksi ini dicatat sebagai: q Kenaikan Rp 1. 200. 000 (debit) ke Beban Upah q Penurunan Rp 1. 200. 000 (kredit) ke Kas. 68
Transaksi 14 31 Desember Solusi. Net membayar tagihan telepon bulanan sebesar Rp 310. 000. 69
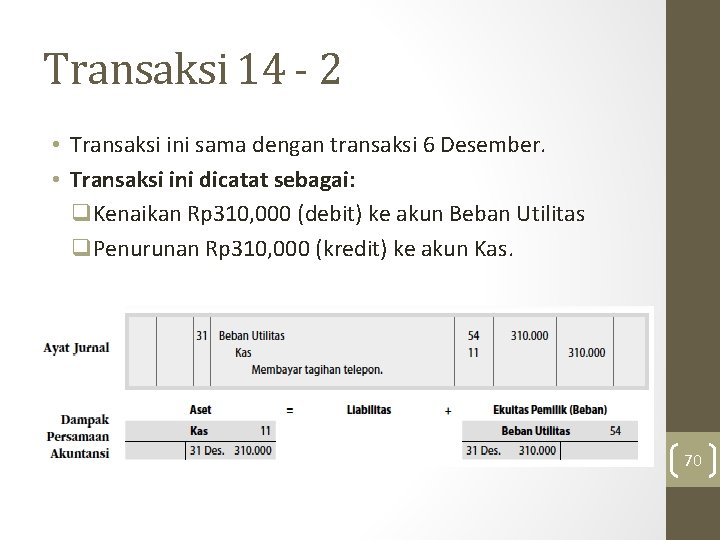
Transaksi 14 - 2 • Transaksi ini sama dengan transaksi 6 Desember. • Transaksi ini dicatat sebagai: q. Kenaikan Rp 310, 000 (debit) ke akun Beban Utilitas q. Penurunan Rp 310, 000 (kredit) ke akun Kas. 70
Transaksi 15 31 Desember Solusi. Net membayar tagihan listrik bulanan sebesar Rp 225. 000. 71
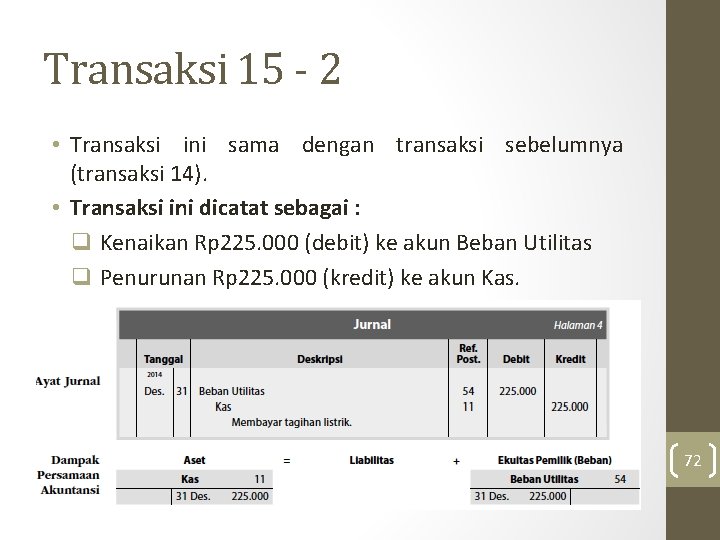
Transaksi 15 - 2 • Transaksi ini sama dengan transaksi sebelumnya (transaksi 14). • Transaksi ini dicatat sebagai : q Kenaikan Rp 225. 000 (debit) ke akun Beban Utilitas q Penurunan Rp 225. 000 (kredit) ke akun Kas. 72
Transaksi 16 31 Desember Solusi. Net menerima uang tunai sebesar Rp 2. 870. 000 dari pendapatan jasa setengah bulan kedua di Desember. 73
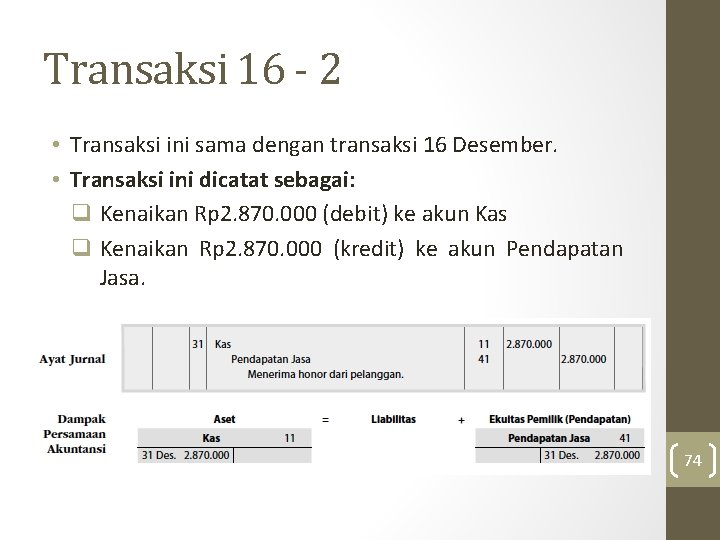
Transaksi 16 - 2 • Transaksi ini sama dengan transaksi 16 Desember. • Transaksi ini dicatat sebagai: q Kenaikan Rp 2. 870. 000 (debit) ke akun Kas q Kenaikan Rp 2. 870. 000 (kredit) ke akun Pendapatan Jasa. 74
Transaksi 17 31 Desember Pendapatan jasa diterima yang dicatat sebagai piutang untuk setengah bulan kedua Desember sebesar Rp 1. 120. 000. 75
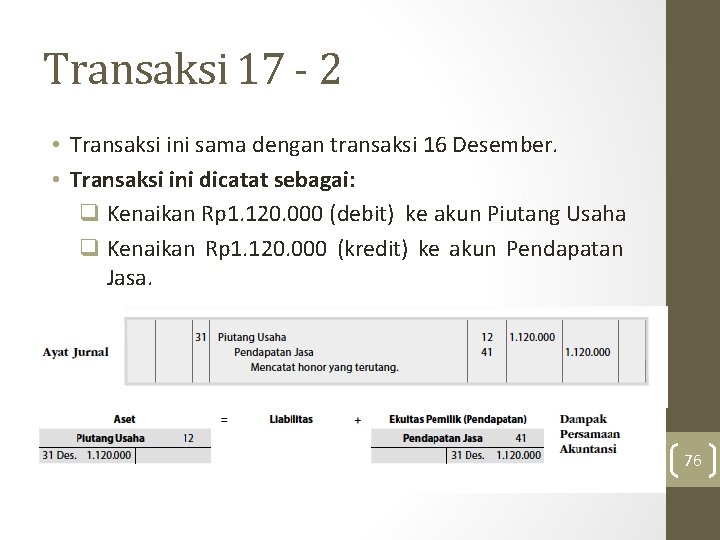
Transaksi 17 - 2 • Transaksi ini sama dengan transaksi 16 Desember. • Transaksi ini dicatat sebagai: q Kenaikan Rp 1. 120. 000 (debit) ke akun Piutang Usaha q Kenaikan Rp 1. 120. 000 (kredit) ke akun Pendapatan Jasa. 76
Transaksi 18 31 Desember Cinta Cita mengambil uang tunai perusahaan sebesar Rp 2. 000 untuk keperluan pribadi. 77
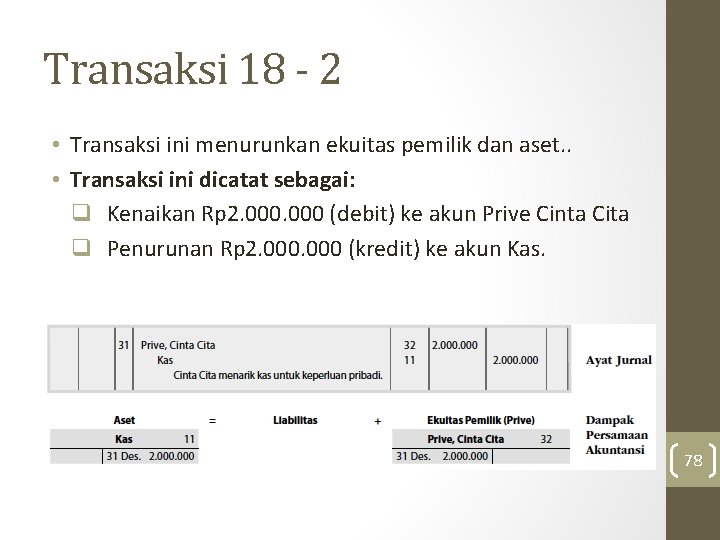
Transaksi 18 - 2 • Transaksi ini menurunkan ekuitas pemilik dan aset. . • Transaksi ini dicatat sebagai: q Kenaikan Rp 2. 000 (debit) ke akun Prive Cinta Cita q Penurunan Rp 2. 000 (kredit) ke akun Kas. 78
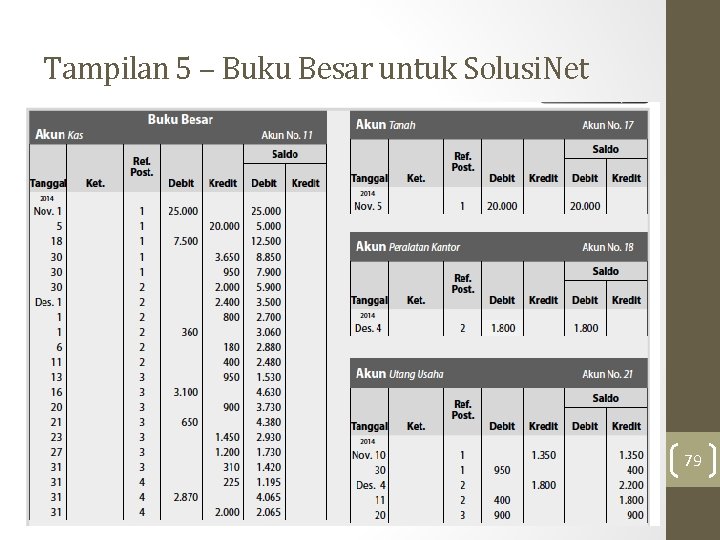
Tampilan 5 – Buku Besar untuk Solusi. Net 79
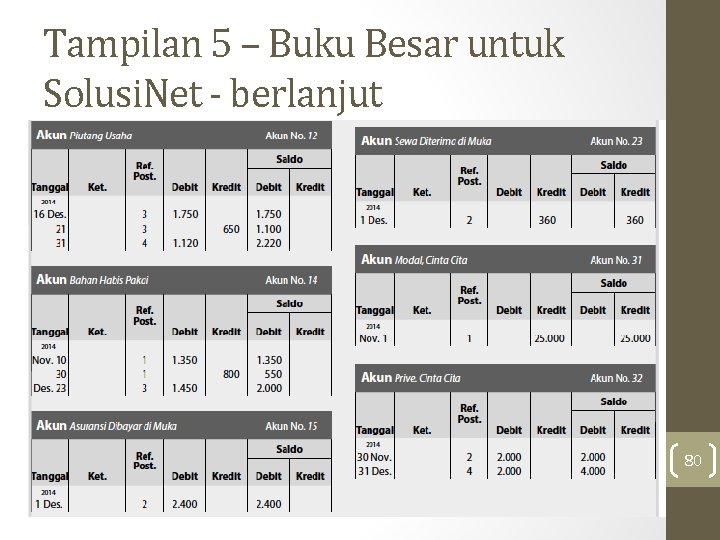
Tampilan 5 – Buku Besar untuk Solusi. Net - berlanjut 80
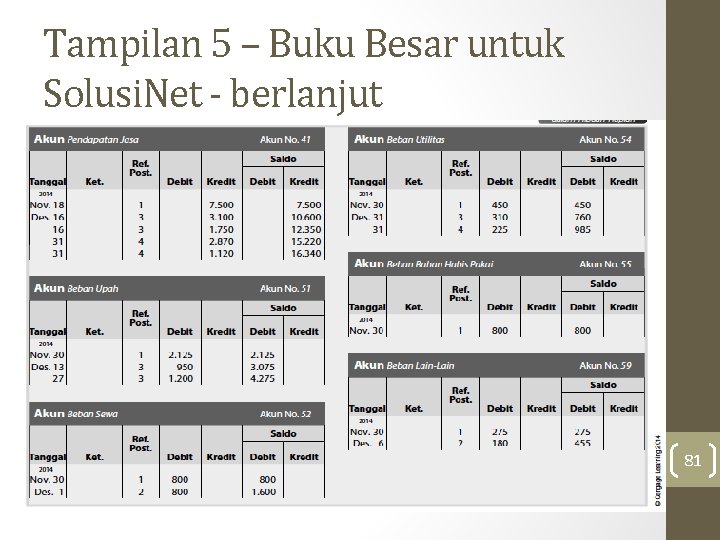
Tampilan 5 – Buku Besar untuk Solusi. Net - berlanjut 81
Daftar Saldo dapat digunakan untuk menemukan kesalahan dalam memindahkan (posting) debit dan kredit dari jurnal ke buku besar. Akuntansi sistem jurnal berpasangan mengharuskan debit sama dengan kredit. Daftar Saldo mengecek kesamaan antara debit dan kredit. 82
Tahapan Penyiapan Daftar Saldo Langkah 1 – tulis nama perusahaan, judul laporan daftar saldo, dan tanggal daftar saldo disiapkan. Langkah 2 – tuliskan akun-akun dari buku besar, dan masukkan saldo debit dan kreditnya ke dalam kolim debit dan kredit di daftar saldo. Langkah 3 – jumlahkan kolom Debit dan Kredit yang ada di daftar saldo. Langkah 4 – periksa kesamaan antara jumlah kolom Debit dan Kredit. 83
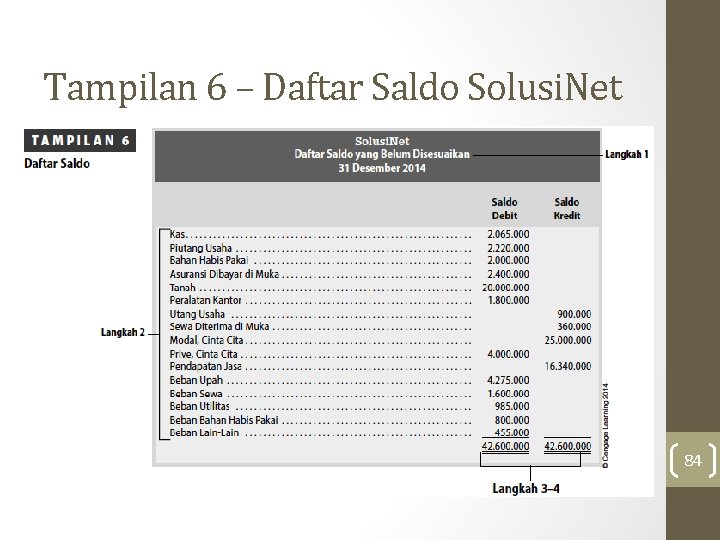
Tampilan 6 – Daftar Saldo Solusi. Net 84
Kesalahan Mempengaruhi Daftar Saldo q Jika selisih total kolom Debit dan Kredit adalah 10, 100, atau 1. 000, kesalahan dalam penjumlahan mungkin saja terjadi. Dalam hal ini, jumlahkan kembali kolom Debit dan Kredit pada daftar saldo. Jika kesalahannya masih ada, hitung ulang saldo seluruh akun. q Jika selisih total kolom Debit dan Kredit dapat dibagi habis dengan 2 , kesalahan mungkin terjadi karena memasukkan saldo debit sebagi saldo kredit, atau sebaliknya. 85

Kesalahan Mempengaruhi Daftar Saldo- 2 q Jika selisih antara total kolom Debit dan Kredit dapat dibagi habis dengan 9, telusuri kembali saldo akun ke buku besar untuk melihat apakah ada kesalahan dalam memindahkan saldo dari buku besar ke daftar saldo. Dua jenis kesalahan adalah transposisi dan selip, mialnya saldo Rp 542, 000 dicatatkan Rp 452, 000 atau Rp 524, 000. 86
Kesalahan Mempengaruhi Daftar Saldo- 2 - 3 q Jika selisih antara total kolom Debit dan Kredit tidak habis dibagi dengan 2 dan 9, buku besar harus ditinjau ulang untuk menemukan jumlah buku besar yang sama dengan jumlah kesalahan yang belum dipindah ke daftar saldo. q Jika kesalahan tetap belum ditemukan, proses akuntansi harus ditelusuri ulang dimulai dengan proses penjurnalan, posting, dan penyusunan neraca saldo. 87
Kesalahan yang Tidak Mempengaruhi Daftar Saldo • Kesalahan mungkin saja terjadi tapi tidak membuat daftar saldo tidak seimbang, misalnya akun Bahan Habis Pakai memiliki saldo kredit. . • Harus dibuatkan ayat jurnal koreksi. 88
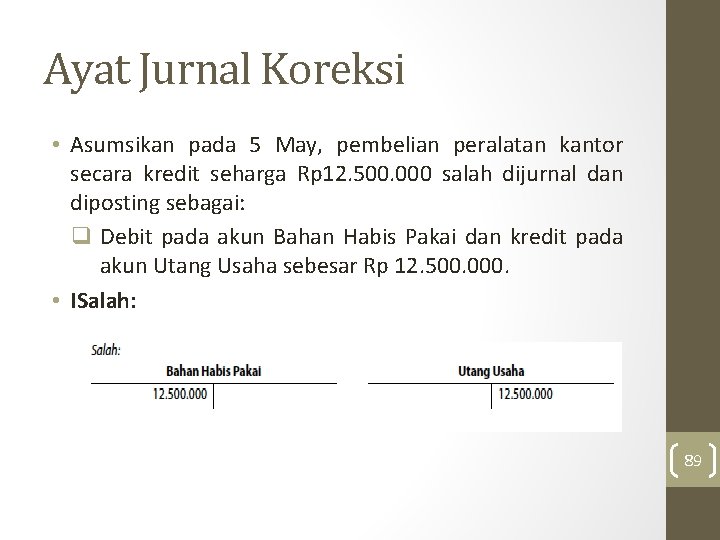
Ayat Jurnal Koreksi • Asumsikan pada 5 May, pembelian peralatan kantor secara kredit seharga Rp 12. 500. 000 salah dijurnal dan diposting sebagai: q Debit pada akun Bahan Habis Pakai dan kredit pada akun Utang Usaha sebesar Rp 12. 500. 000. • ISalah: 89
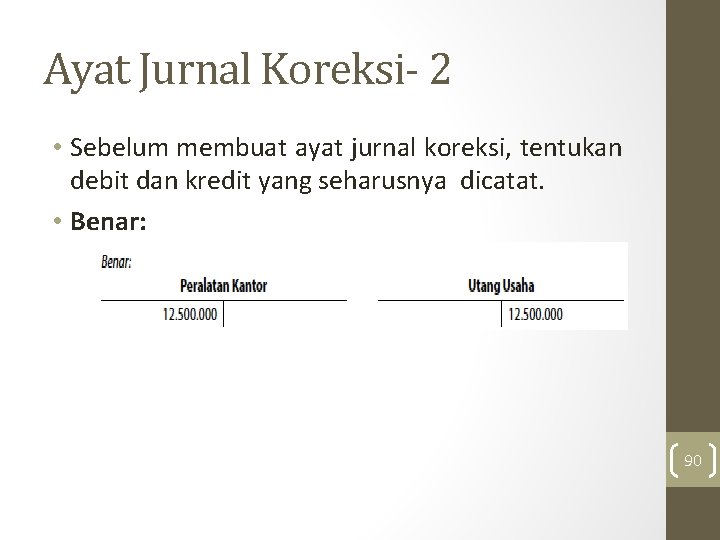
Ayat Jurnal Koreksi- 2 • Sebelum membuat ayat jurnal koreksi, tentukan debit dan kredit yang seharusnya dicatat. • Benar: 90
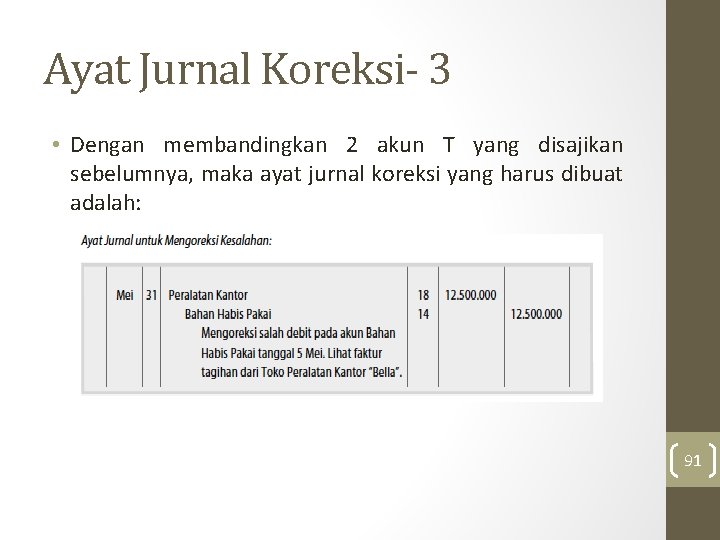
Ayat Jurnal Koreksi- 3 • Dengan membandingkan 2 akun T yang disajikan sebelumnya, maka ayat jurnal koreksi yang harus dibuat adalah: 91
Analisa dan Interpretasi Keuangan: Analisa Horizontal Dalam Analisa Horizontal Jumlah setiap pos laporan keuangan periode berjalan dibandingkan dengan pso yang sama dalam laporan keuangan periode sebelumnya 92
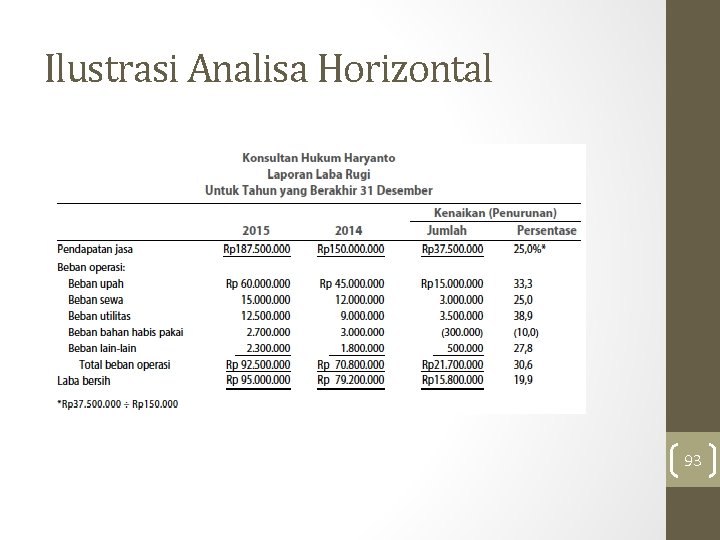
Ilustrasi Analisa Horizontal 93
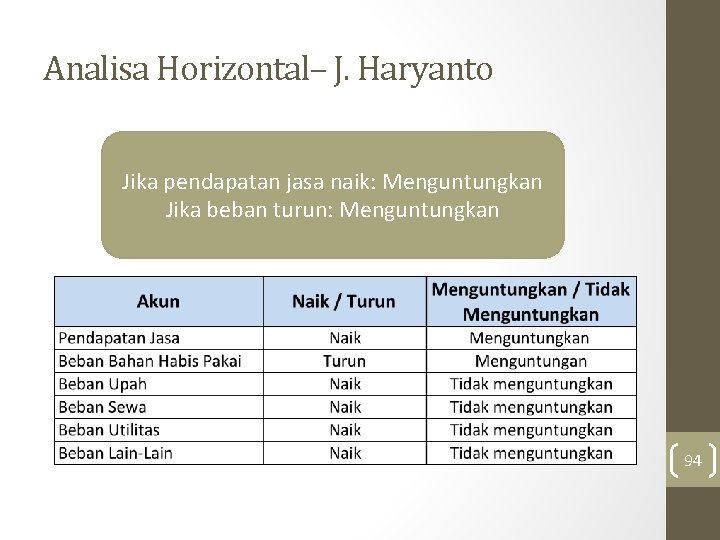
Analisa Horizontal– J. Haryanto Jika pendapatan jasa naik: Menguntungkan Jika beban turun: Menguntungkan 94
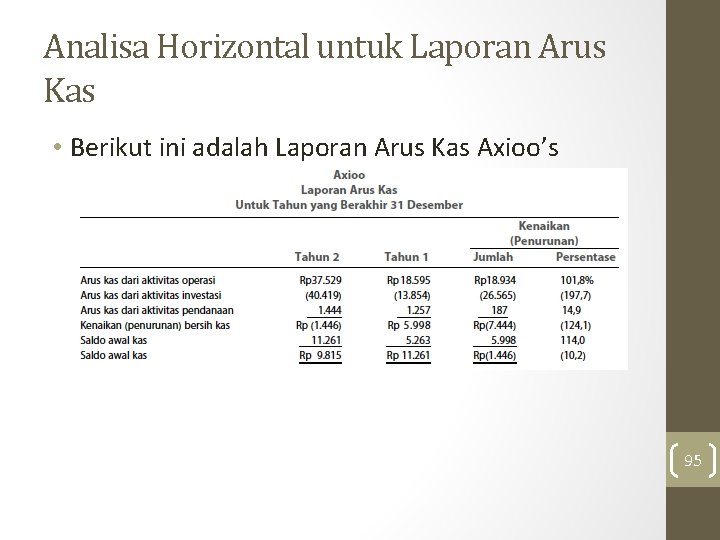
Analisa Horizontal untuk Laporan Arus Kas • Berikut ini adalah Laporan Arus Kas Axioo’s 95
Analisa Horizontal - Axioo Kenaikan dalam arus kas dari aktivitas operasi sebesar 101. 8%, tren yang menguntungkan. Kenaikan dalam arus kas yang digunakan untuk aktivitas investasi sebesar 197. 7% dan kenaikan penerimaan kas dari aktivitas pendanaan sebesar 14. 9%. Secara keseluruhan, terjadi penurunan kas selama setahun sebesar 124. 1% sehingga menurunkan saldo kas pada akhir tahun sebesar 10. 2%. 96
- Slides: 96