
Avaliao de Investimentos 1 Conceito de Investimento Aplicao
- Slides: 42
Avaliação de Investimentos 1
Conceito de Investimento Aplicação de Capital ou Investimento é o fato de se empregar recursos visando obter benefícios futuros. 4 Abertura de uma nova fábrica 4 Lançamento de um novo produto 4 Compra de novos equipamentos 4 Abertura de uma filial 4 Projetos de redução de custos 4 Aquisição de uma empresa Prentice Hall 2
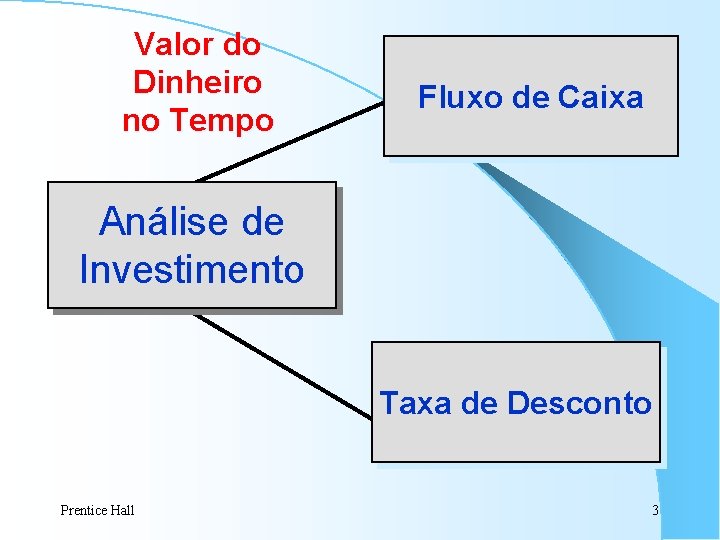
Valor do Dinheiro no Tempo Fluxo de Caixa Análise de Investimento Taxa de Desconto Prentice Hall 3
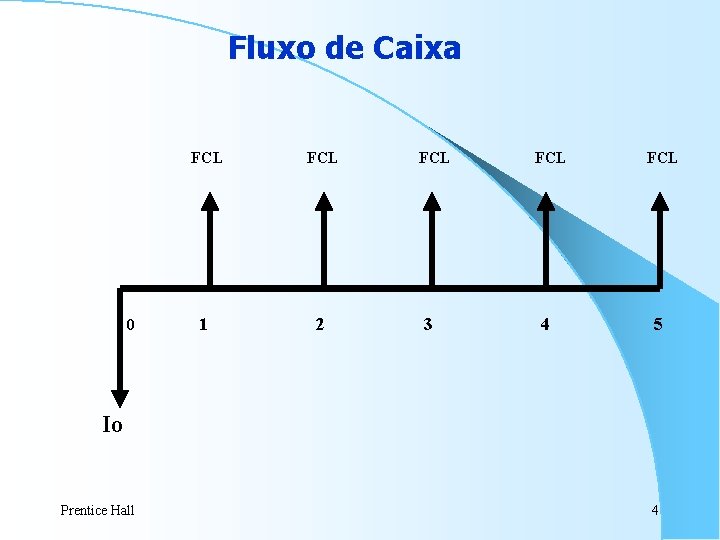
Fluxo de Caixa 0 FCL 1 2 FCL 3 FCL 4 FCL 5 Io Prentice Hall 4
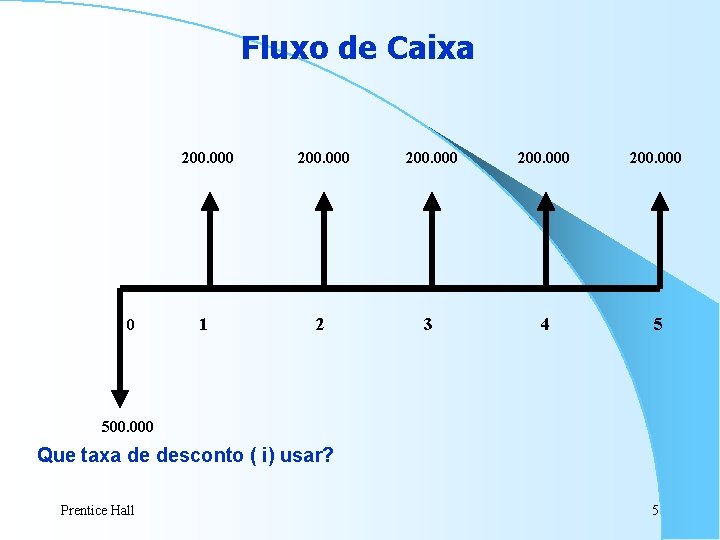
Fluxo de Caixa 0 200. 000 1 2 3 4 5 500. 000 Que taxa de desconto ( i) usar? Prentice Hall 5
Custo de Oportunidade É a melhor remuneração que seria obtida em uso alternativo. Taxa de Desconto Taxa Mínima de Atratividade ( SELIC, CDI, IGP-M) Custo Médio Ponderado de Capital (CMPC) 6
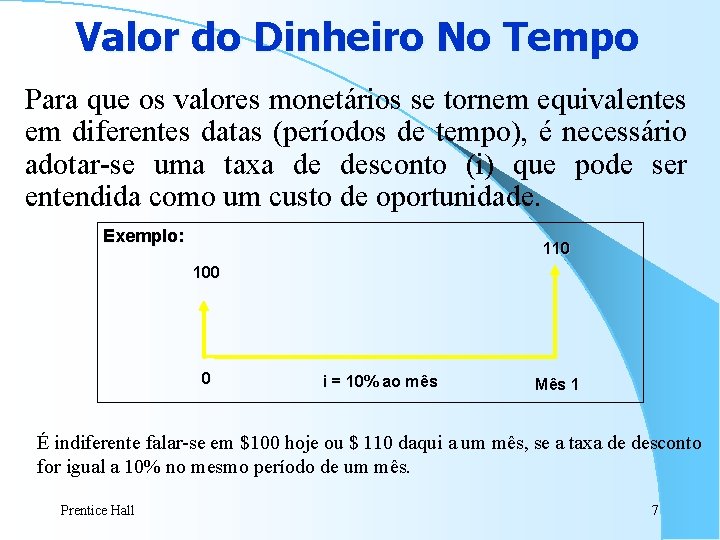
Valor do Dinheiro No Tempo Para que os valores monetários se tornem equivalentes em diferentes datas (períodos de tempo), é necessário adotar-se uma taxa de desconto (i) que pode ser entendida como um custo de oportunidade. Exemplo: 110 100 0 i = 10% ao mês Mês 1 É indiferente falar-se em $100 hoje ou $ 110 daqui a um mês, se a taxa de desconto for igual a 10% no mesmo período de um mês. Prentice Hall 7
Notação n - Número de Períodos de Tempo. I - Taxa de desconto por Período de Tempo. PV - Valor Presente. FV - Valor Futuro. PMT - Valor das Prestações Iguais. Prentice Hall 8
Juros Compostos A Taxa de Desconto (i) incide sobre o Capital Inicial aplicado (PV), originando o valor dos Juros que será somado ao Capital Inicial (PV), resultando no Montante (FV). l l. Ao fim de cada período, os Juros serão incorporados ao Capital. Assim, para os períodos seguintes, os Juros serão calculados sobre o total do Capital mais os Juros incorporados. l. A Taxa de Desconto (i) incidirá sempre sobre o valor acumulado nos períodos anteriores (isto é, Capital Inicial mais Juros ). Prentice Hall 9
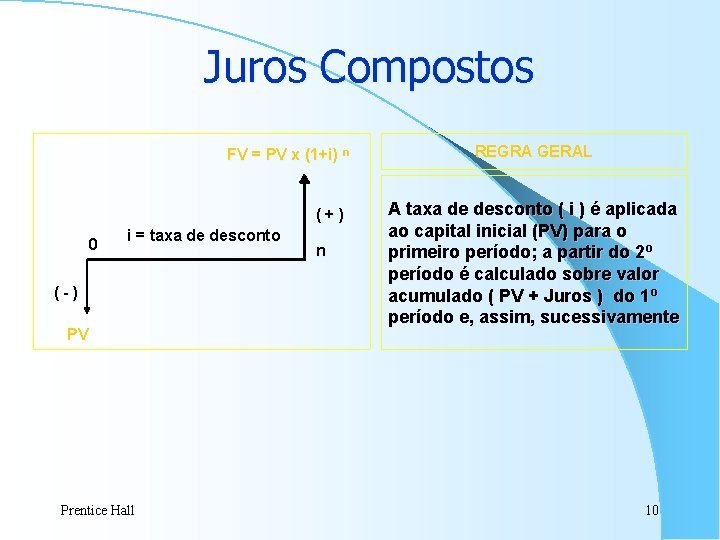
Juros Compostos FV = PV x (1+i) n (+) 0 i = taxa de desconto (-) PV Prentice Hall n REGRA GERAL A taxa de desconto ( i ) é aplicada ao capital inicial (PV) para o primeiro período; a partir do 2º período é calculado sobre valor acumulado ( PV + Juros ) do 1º período e, assim, sucessivamente 10
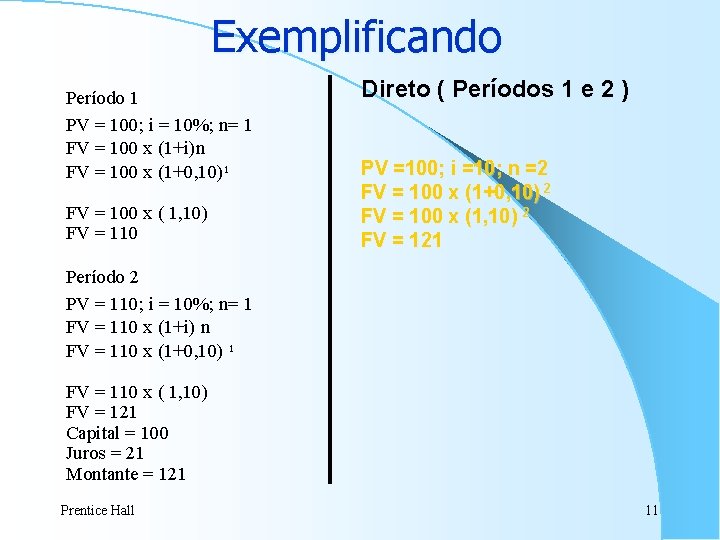
Exemplificando Período 1 PV = 100; i = 10%; n= 1 FV = 100 x (1+i)n FV = 100 x (1+0, 10)¹ FV = 100 x ( 1, 10) FV = 110 Direto ( Períodos 1 e 2 ) PV =100; i =10; n =2 FV = 100 x (1+0, 10) 2 FV = 100 x (1, 10) 2 FV = 121 Período 2 PV = 110; i = 10%; n= 1 FV = 110 x (1+i) n FV = 110 x (1+0, 10) ¹ FV = 110 x ( 1, 10) FV = 121 Capital = 100 Juros = 21 Montante = 121 Prentice Hall 11
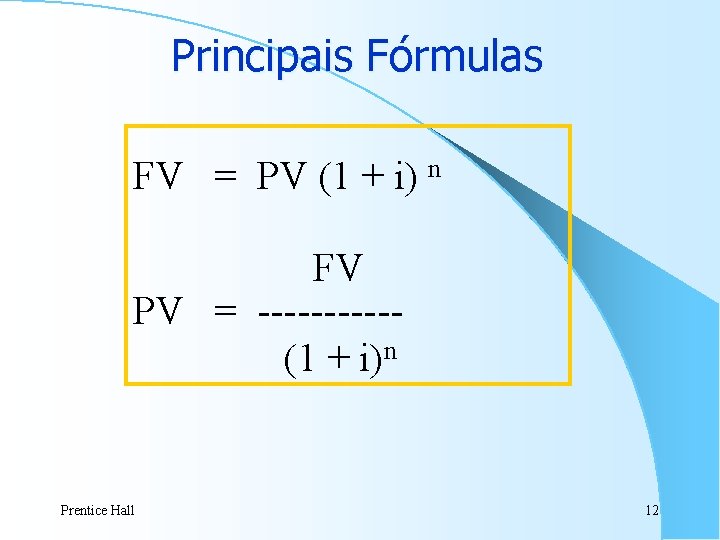
Principais Fórmulas FV = PV (1 + i) n FV PV = -----(1 + i)n Prentice Hall 12
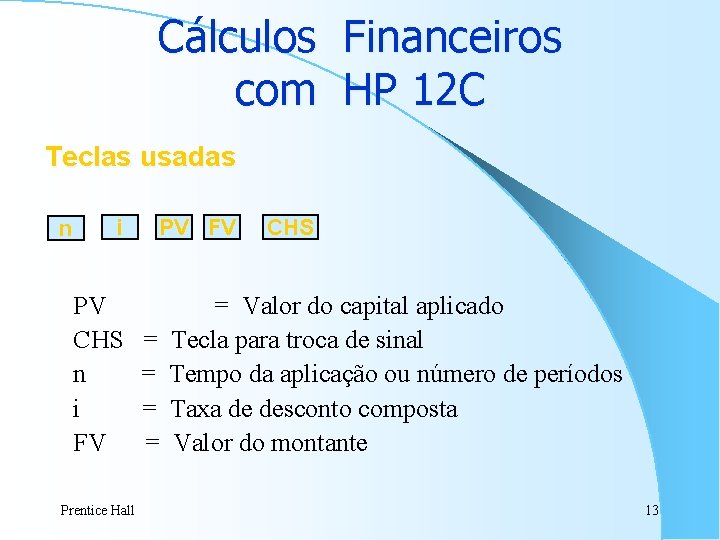
Cálculos Financeiros com HP 12 C Teclas usadas n i PV CHS n i FV Prentice Hall PV FV = = CHS = Valor do capital aplicado Tecla para troca de sinal Tempo da aplicação ou número de períodos Taxa de desconto composta Valor do montante 13
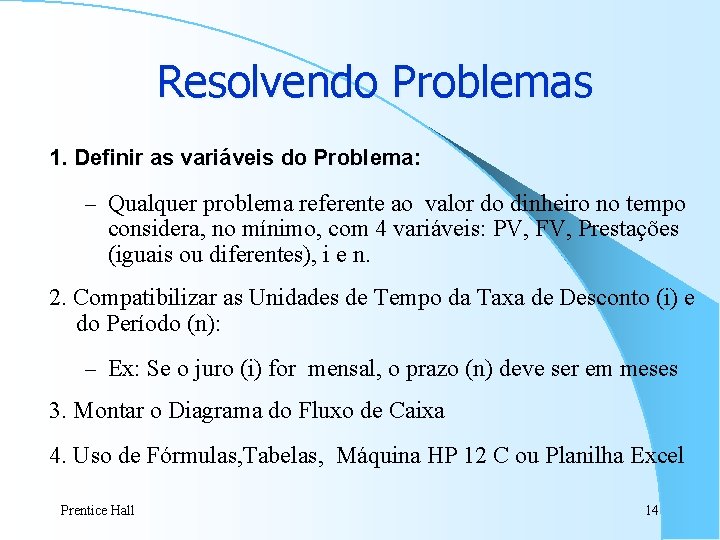
Resolvendo Problemas 1. Definir as variáveis do Problema: – Qualquer problema referente ao valor do dinheiro no tempo considera, no mínimo, com 4 variáveis: PV, FV, Prestações (iguais ou diferentes), i e n. 2. Compatibilizar as Unidades de Tempo da Taxa de Desconto (i) e do Período (n): – Ex: Se o juro (i) for mensal, o prazo (n) deve ser em meses 3. Montar o Diagrama do Fluxo de Caixa 4. Uso de Fórmulas, Tabelas, Máquina HP 12 C ou Planilha Excel Prentice Hall 14
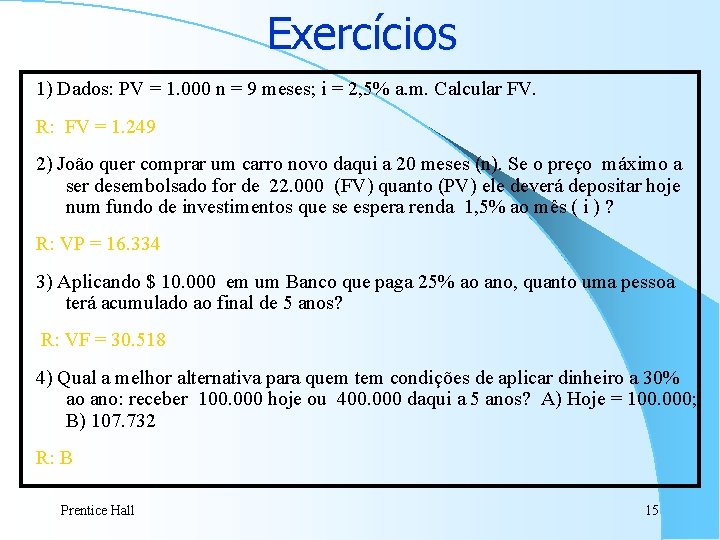
Exercícios 1) Dados: PV = 1. 000 n = 9 meses; i = 2, 5% a. m. Calcular FV. R: FV = 1. 249 2) João quer comprar um carro novo daqui a 20 meses (n). Se o preço máximo a ser desembolsado for de 22. 000 (FV) quanto (PV) ele deverá depositar hoje num fundo de investimentos que se espera renda 1, 5% ao mês ( i ) ? R: VP = 16. 334 3) Aplicando $ 10. 000 em um Banco que paga 25% ao ano, quanto uma pessoa terá acumulado ao final de 5 anos? R: VF = 30. 518 4) Qual a melhor alternativa para quem tem condições de aplicar dinheiro a 30% ao ano: receber 100. 000 hoje ou 400. 000 daqui a 5 anos? A) Hoje = 100. 000; B) 107. 732 R: B Prentice Hall 15
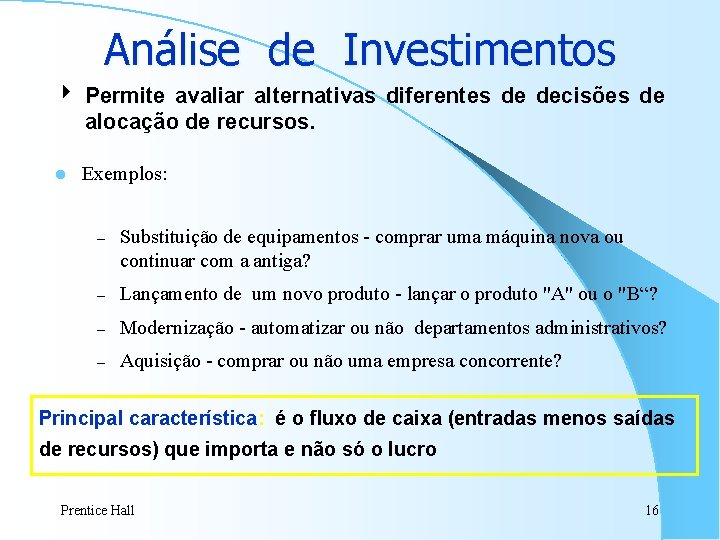
Análise de Investimentos 4 Permite avaliar alternativas diferentes de decisões de alocação de recursos. l Exemplos: – Substituição de equipamentos - comprar uma máquina nova ou continuar com a antiga? – Lançamento de um novo produto - lançar o produto "A" ou o "B“? – Modernização - automatizar ou não departamentos administrativos? – Aquisição - comprar ou não uma empresa concorrente? Principal característica: é o fluxo de caixa (entradas menos saídas de recursos) que importa e não só o lucro Prentice Hall 16
Tipos de Projetos h. Independentes - projetos sem nenhuma relação entre si. – Dependentes - para se investir no projeto "B" há a necessidade de se investir primeiro no projeto "A”. – Mutuamente Excludentes - a opção pelo projeto "B" implica na rejeição automática do projeto "A”. Prentice Hall 17
Etapas na Análise de Investimentos 1. Projeção dos Fluxos de Caixa 2. Avaliação dos Fluxos de Caixa 3. Cálculo da Taxa de Desconto 4. Escolha da melhor alternativa de investimento através do uso de técnicas ( PAYBACK, VPL e TIR). 5. Análise de Sensibilidade Prentice Hall 18
Técnicas para Avaliação de Investimento de Capital 4 PAYBACK Simples l PAYBACK Descontado l Valor Presente Líquido (VPL) l Taxa Interna de Retorno (TIR) Prentice Hall 19
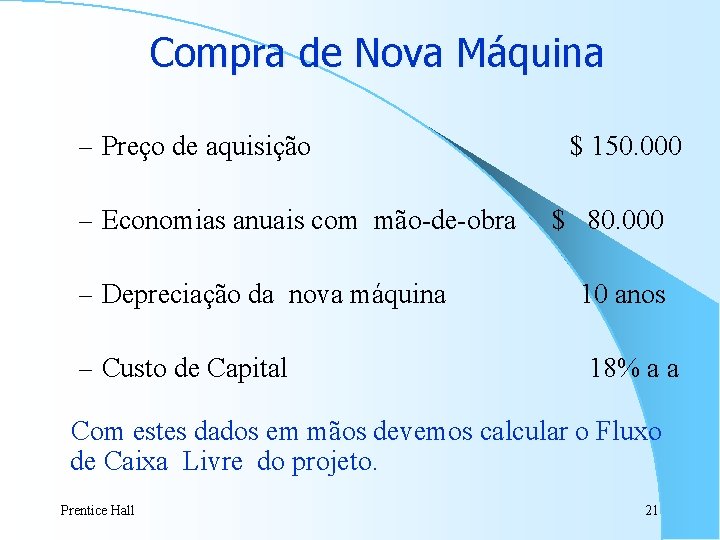
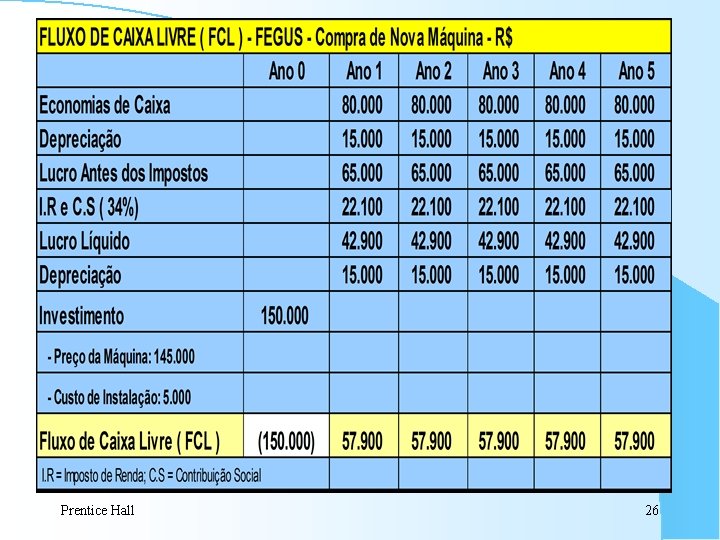
Analisando um Projeto na sua Empresa Você está examinando a possibilidade de adquirir um novo equipamento no valor de R$ 150. 000, 00. Este equipamento propiciará uma economia de R$ 80. 000, 00 por ano com gastos de mão-de-obra e manutenção. Você, dono da empresa, quer saber se esse projeto do ponto de vista financeiro deve ser aprovado ou não. O custo de capital de sua empresa é de 18% ao ano. Prentice Hall 20
Compra de Nova Máquina – Preço de aquisição – Economias anuais com mão-de-obra – Depreciação da nova máquina – Custo de Capital $ 150. 000 $ 80. 000 10 anos 18% a a Com estes dados em mãos devemos calcular o Fluxo de Caixa Livre do projeto. Prentice Hall 21
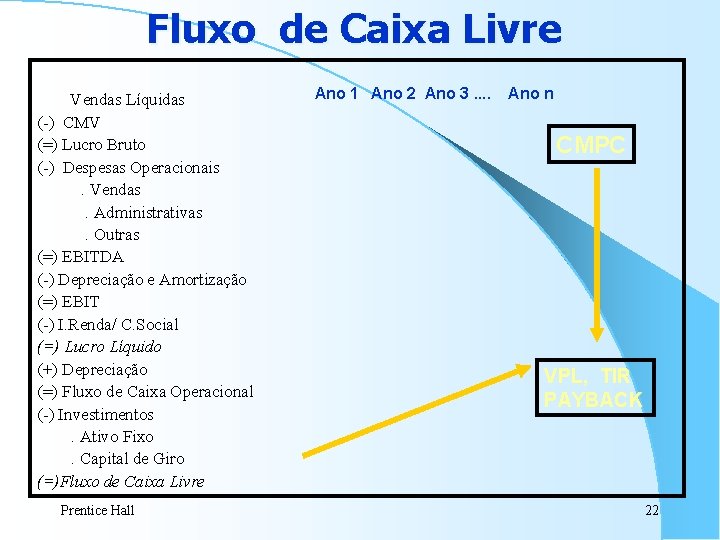
Fluxo de Caixa Livre Vendas Líquidas (-) CMV (=) Lucro Bruto (-) Despesas Operacionais. Vendas. Administrativas. Outras (=) EBITDA (-) Depreciação e Amortização (=) EBIT (-) I. Renda/ C. Social (=) Lucro Líquido (+) Depreciação (=) Fluxo de Caixa Operacional (-) Investimentos. Ativo Fixo. Capital de Giro (=)Fluxo de Caixa Livre Prentice Hall Ano 1 Ano 2 Ano 3. . Ano n CMPC VPL, TIR PAYBACK 22
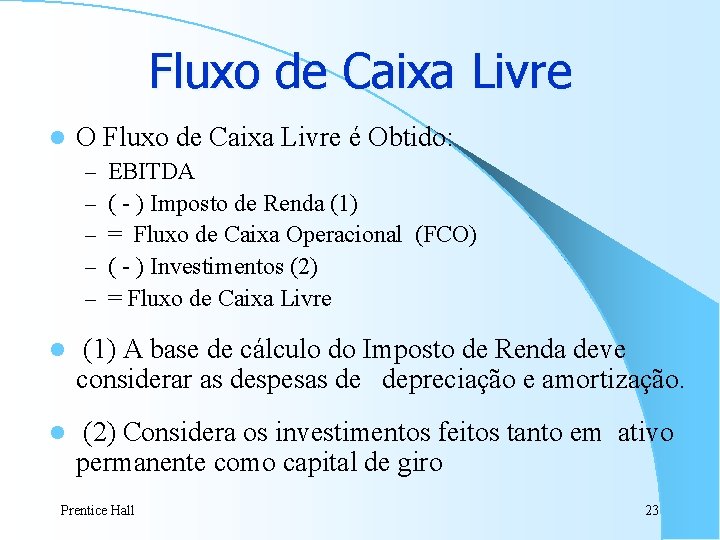
Fluxo de Caixa Livre l O Fluxo de Caixa Livre é Obtido: – – – EBITDA ( - ) Imposto de Renda (1) = Fluxo de Caixa Operacional (FCO) ( - ) Investimentos (2) = Fluxo de Caixa Livre l (1) A base de cálculo do Imposto de Renda deve considerar as despesas de depreciação e amortização. l (2) Considera os investimentos feitos tanto em ativo permanente como capital de giro Prentice Hall 23
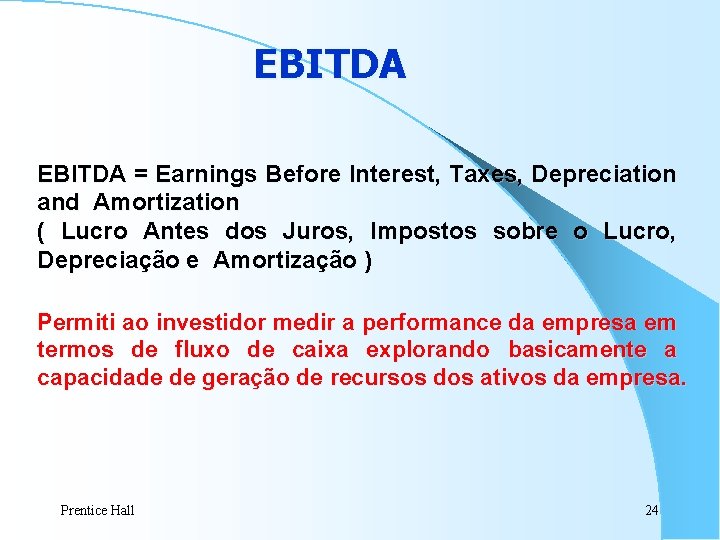
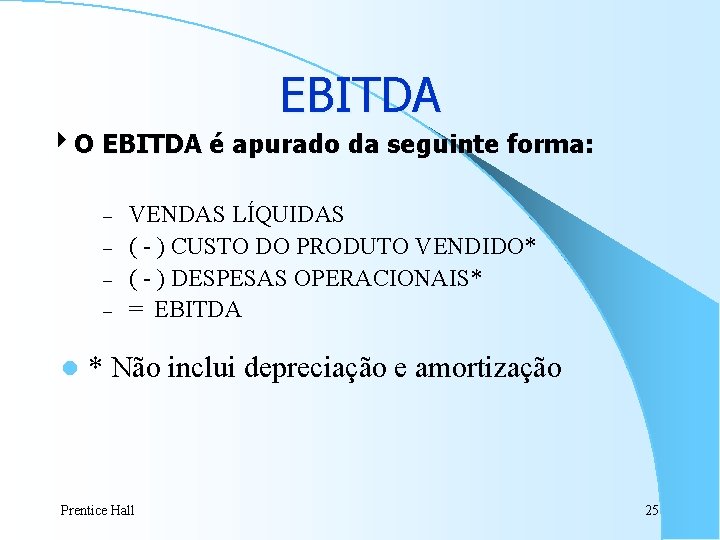
EBITDA = Earnings Before Interest, Taxes, Depreciation and Amortization ( Lucro Antes dos Juros, Impostos sobre o Lucro, Depreciação e Amortização ) Permiti ao investidor medir a performance da empresa em termos de fluxo de caixa explorando basicamente a capacidade de geração de recursos dos ativos da empresa. Prentice Hall 24
EBITDA 4 O EBITDA é apurado da seguinte forma: – – l VENDAS LÍQUIDAS ( - ) CUSTO DO PRODUTO VENDIDO* ( - ) DESPESAS OPERACIONAIS* = EBITDA * Não inclui depreciação e amortização Prentice Hall 25
Prentice Hall 26
PAYBACK Simples 4 Calcula o número de períodos que a empresa leva para recuperar o seu Investimento. Prentice Hall 27
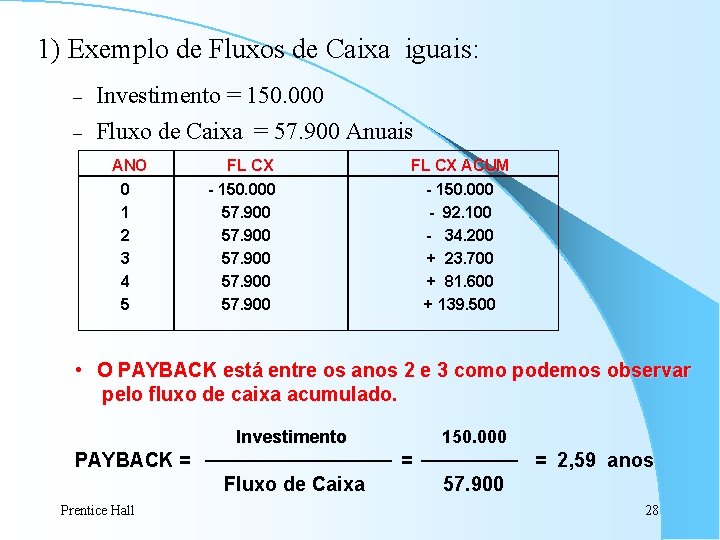
1) Exemplo de Fluxos de Caixa iguais: – Investimento = 150. 000 – Fluxo de Caixa = 57. 900 Anuais ANO 0 1 2 3 4 5 FL CX - 150. 000 57. 900 FL CX ACUM - 150. 000 - 92. 100 - 34. 200 + 23. 700 + 81. 600 + 139. 500 • O PAYBACK está entre os anos 2 e 3 como podemos observar pelo fluxo de caixa acumulado. Investimento PAYBACK = = Fluxo de Caixa Prentice Hall 150. 000 = 2, 59 anos 57. 900 28
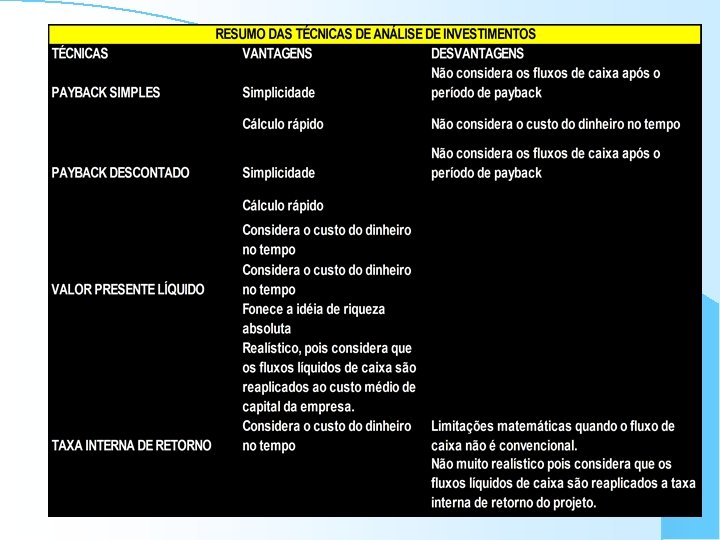
PAYBACK Simples 4 Calcula o número de períodos que a empresa leva para recuperar o seu Investimento. l É fácil e rápido o seu cálculo, embora não considere os Fluxos de Caixa após o período de Payback e o valor do dinheiro no tempo. l O seu critério de aceitação está ligado ao número máximo de períodos definido no próprio projeto de Investimento. Quanto menor, melhor. l Os valores de Fluxos de Caixa poderão ser iguais ou diferentes na sucessão de períodos. Prentice Hall 29
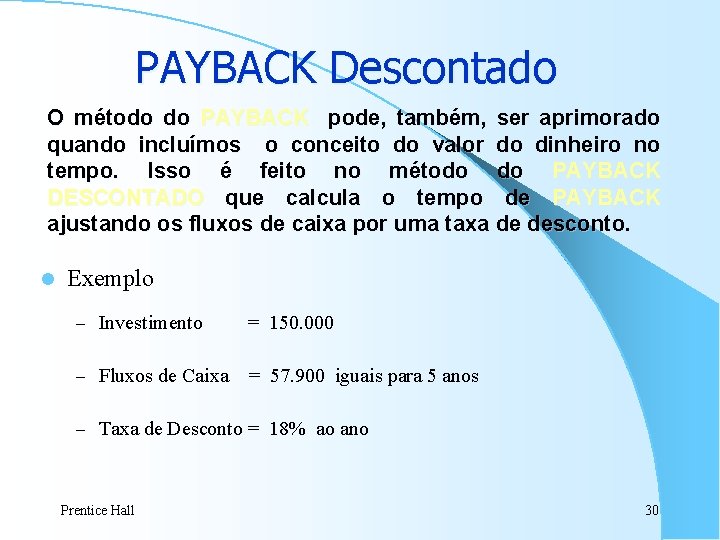
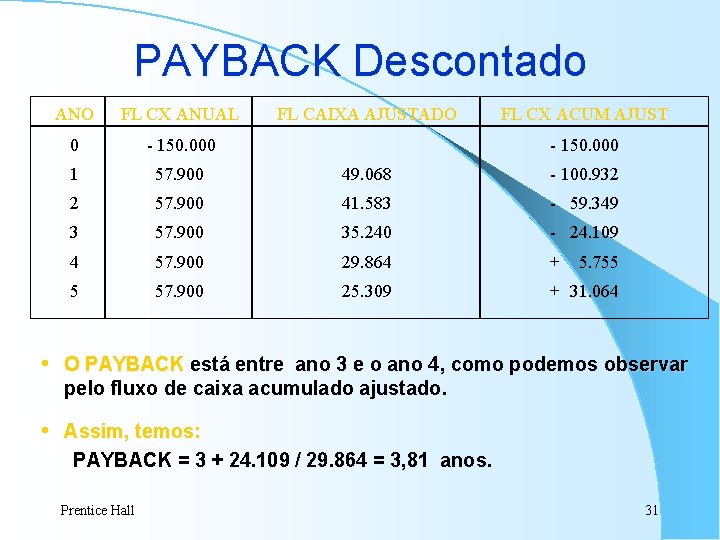
PAYBACK Descontado O método do PAYBACK pode, também, ser aprimorado quando incluímos o conceito do valor do dinheiro no tempo. Isso é feito no método do PAYBACK DESCONTADO que calcula o tempo de PAYBACK ajustando os fluxos de caixa por uma taxa de desconto. l Exemplo – Investimento = 150. 000 – Fluxos de Caixa = 57. 900 iguais para 5 anos – Taxa de Desconto = 18% ao ano Prentice Hall 30
PAYBACK Descontado ANO FL CX ANUAL FL CAIXA AJUSTADO FL CX ACUM AJUST 0 - 150. 000 1 57. 900 49. 068 - 100. 932 2 57. 900 41. 583 - 59. 349 3 57. 900 35. 240 - 24. 109 4 57. 900 29. 864 + 5 57. 900 25. 309 + 31. 064 - 150. 000 5. 755 i O PAYBACK está entre ano 3 e o ano 4, como podemos observar pelo fluxo de caixa acumulado ajustado. i Assim, temos: PAYBACK = 3 + 24. 109 / 29. 864 = 3, 81 anos. Prentice Hall 31
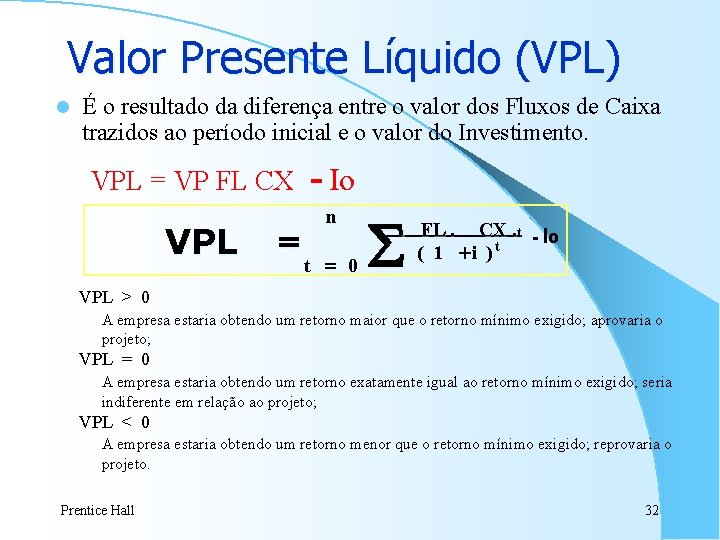
Valor Presente Líquido (VPL) l É o resultado da diferença entre o valor dos Fluxos de Caixa trazidos ao período inicial e o valor do Investimento. VPL = VP FL CX VPL = - Io n t = 0 å FL. CX. t - Io ( 1 +i ) t VPL > 0 A empresa estaria obtendo um retorno maior que o retorno mínimo exigido; aprovaria o projeto; VPL = 0 A empresa estaria obtendo um retorno exatamente igual ao retorno mínimo exigido; seria indiferente em relação ao projeto; VPL < 0 A empresa estaria obtendo um retorno menor que o retorno mínimo exigido; reprovaria o projeto. Prentice Hall 32
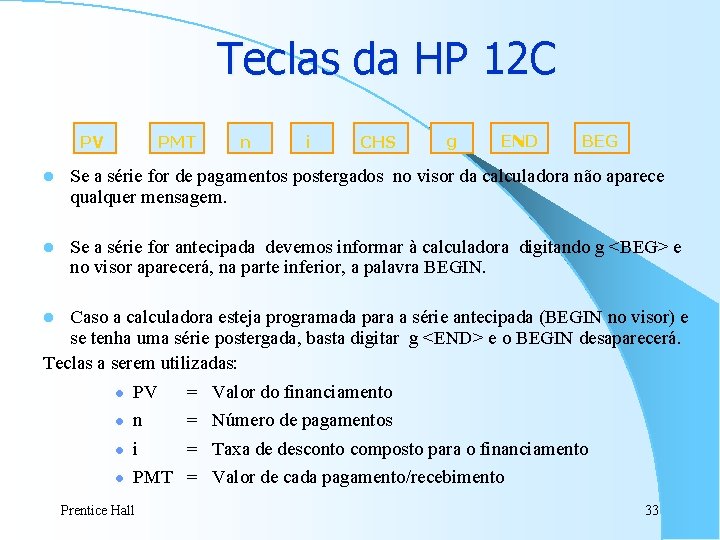
Teclas da HP 12 C PV PMT n i CHS g END BEG l Se a série for de pagamentos postergados no visor da calculadora não aparece qualquer mensagem. l Se a série for antecipada devemos informar à calculadora digitando g <BEG> e no visor aparecerá, na parte inferior, a palavra BEGIN. Caso a calculadora esteja programada para a série antecipada (BEGIN no visor) e se tenha uma série postergada, basta digitar g <END> e o BEGIN desaparecerá. Teclas a serem utilizadas: l PV = Valor do financiamento l n = Número de pagamentos l i = Taxa de desconto composto para o financiamento l PMT = Valor de cada pagamento/recebimento l Prentice Hall 33
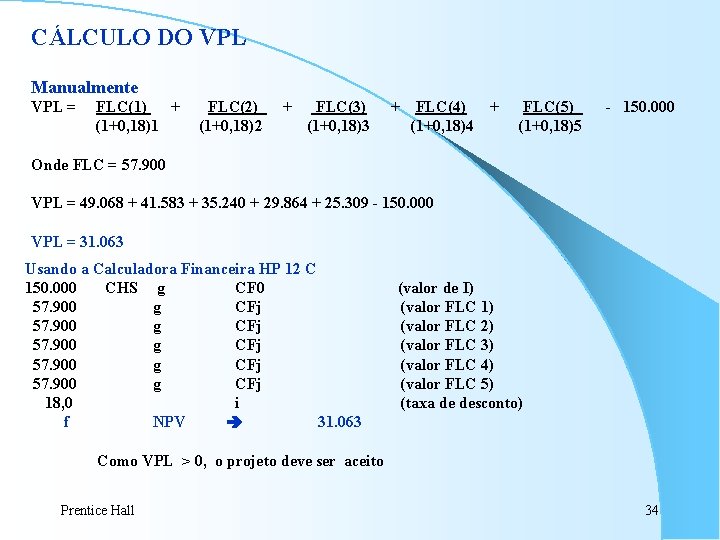
CÁLCULO DO VPL Manualmente VPL = FLC(1) + (1+0, 18)1 FLC(2) (1+0, 18)2 + FLC(3) (1+0, 18)3 + FLC(4) (1+0, 18)4 + FLC(5) (1+0, 18)5 - 150. 000 Onde FLC = 57. 900 VPL = 49. 068 + 41. 583 + 35. 240 + 29. 864 + 25. 309 - 150. 000 VPL = 31. 063 Usando a Calculadora Financeira HP 12 C 150. 000 CHS g CF 0 57. 900 g CFj 18, 0 i f NPV 31. 063 (valor de I) (valor FLC 1) (valor FLC 2) (valor FLC 3) (valor FLC 4) (valor FLC 5) (taxa de desconto) Como VPL > 0, o projeto deve ser aceito Prentice Hall 34
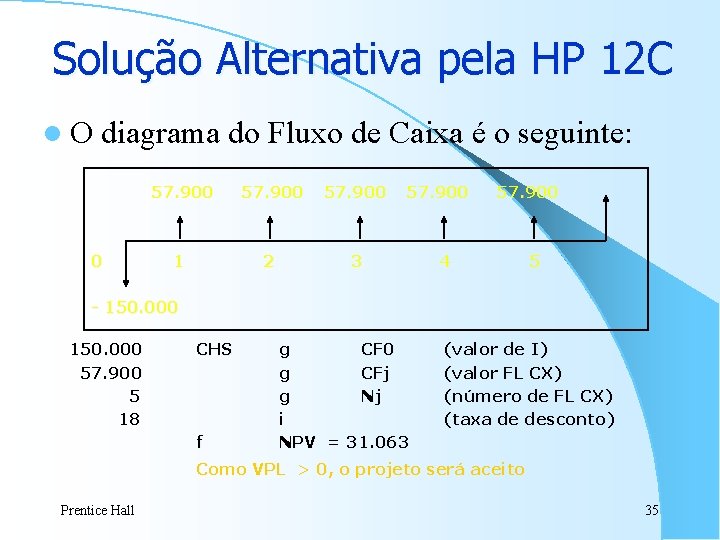
Solução Alternativa pela HP 12 C l. O diagrama do Fluxo de Caixa é o seguinte: 0 57. 900 1 2 3 57. 900 4 5 - 150. 000 57. 900 5 18 CHS f g CF 0 g CFj g Nj i NPV = 31. 063 (valor de I) (valor FL CX) (número de FL CX) (taxa de desconto) Como VPL > 0, o projeto será aceito Prentice Hall 35
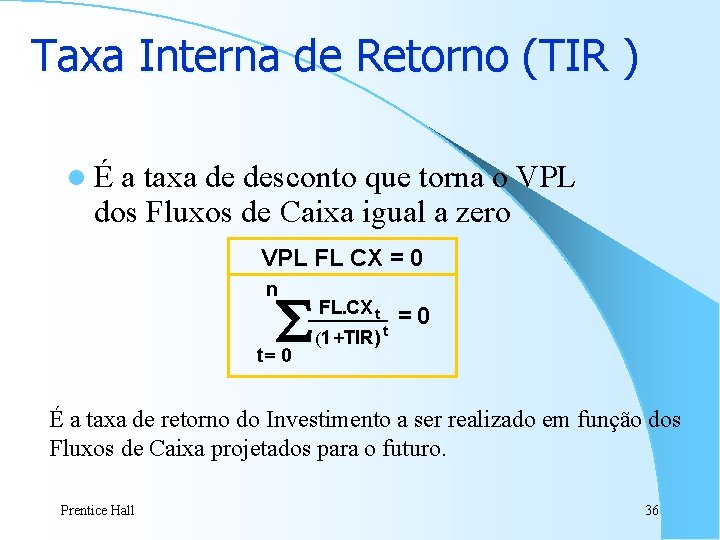
Taxa Interna de Retorno (TIR ) lÉ a taxa de desconto que torna o VPL dos Fluxos de Caixa igual a zero VPL FL CX = 0 n å t= 0 FL. CX t (1 +TIR ) t =0 É a taxa de retorno do Investimento a ser realizado em função dos Fluxos de Caixa projetados para o futuro. Prentice Hall 36
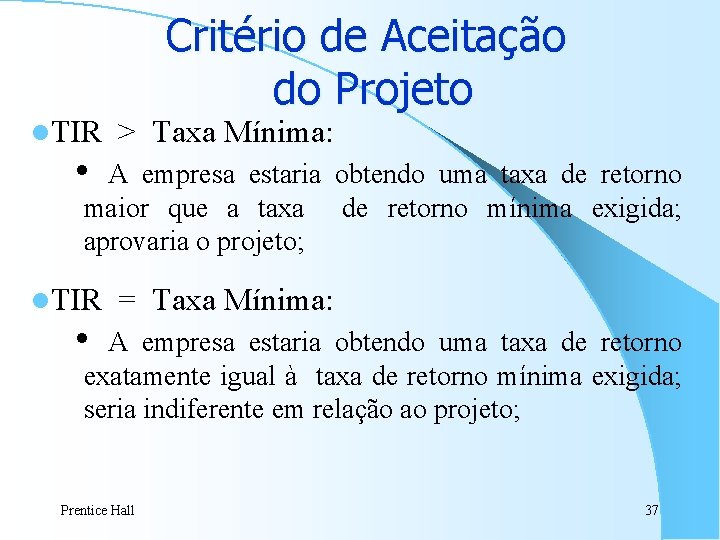
l. TIR Critério de Aceitação do Projeto > Taxa Mínima: i A empresa estaria obtendo uma taxa de retorno maior que a taxa aprovaria o projeto; l. TIR de retorno mínima exigida; = Taxa Mínima: i A empresa estaria obtendo uma taxa de retorno exatamente igual à taxa de retorno mínima exigida; seria indiferente em relação ao projeto; Prentice Hall 37
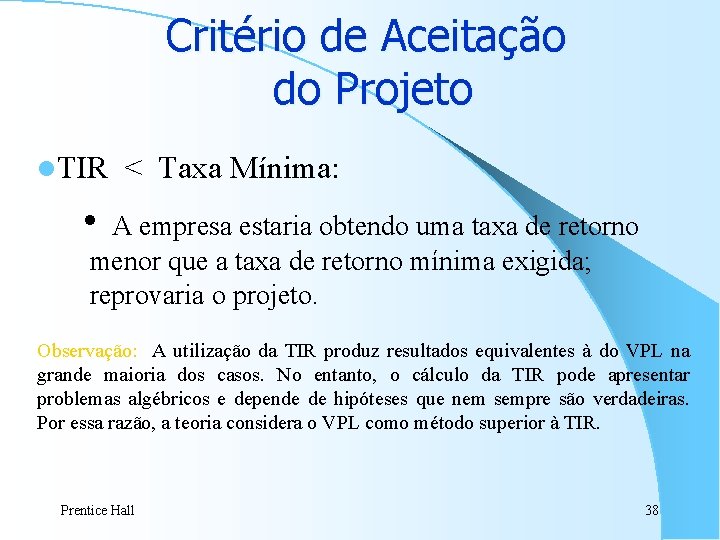
Critério de Aceitação do Projeto l. TIR < Taxa Mínima: i A empresa estaria obtendo uma taxa de retorno menor que a taxa de retorno mínima exigida; reprovaria o projeto. Observação: A utilização da TIR produz resultados equivalentes à do VPL na grande maioria dos casos. No entanto, o cálculo da TIR pode apresentar problemas algébricos e depende de hipóteses que nem sempre são verdadeiras. Por essa razão, a teoria considera o VPL como método superior à TIR. Prentice Hall 38
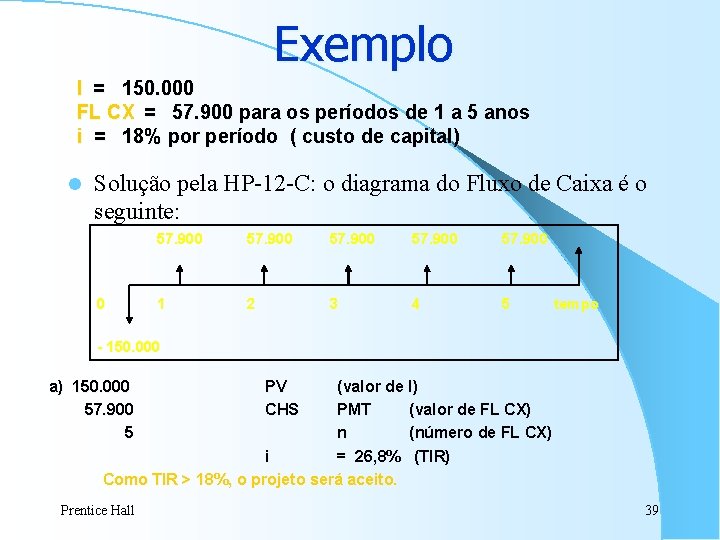
Exemplo I = 150. 000 FL CX = 57. 900 para os períodos de 1 a 5 anos i = 18% por período ( custo de capital) l Solução pela HP-12 -C: o diagrama do Fluxo de Caixa é o seguinte: 0 57. 900 1 2 3 4 5 tempo - 150. 000 a) 150. 000 57. 900 5 (valor de I) PMT (valor de FL CX) n (número de FL CX) i = 26, 8% (TIR) Como TIR > 18%, o projeto será aceito. Prentice Hall PV CHS 39
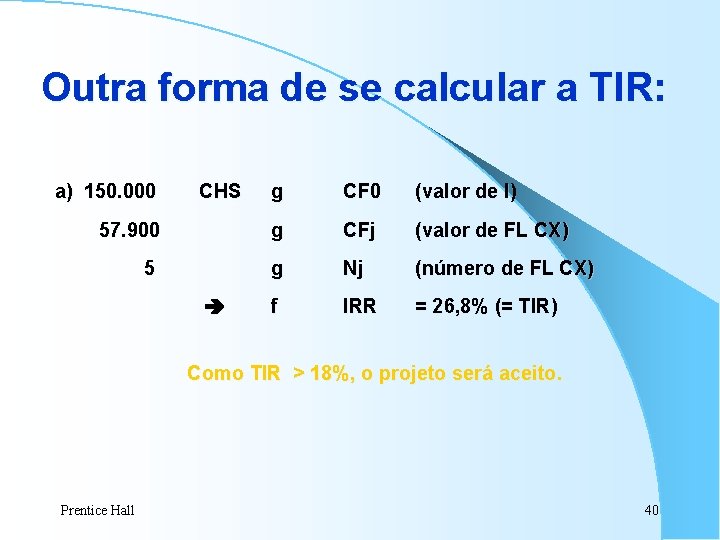
Outra forma de se calcular a TIR: a) 150. 000 CHS g CF 0 (valor de I) 57. 900 g CFj (valor de FL CX) 5 g Nj (número de FL CX) f IRR = 26, 8% (= TIR) Como TIR > 18%, o projeto será aceito. Prentice Hall 40
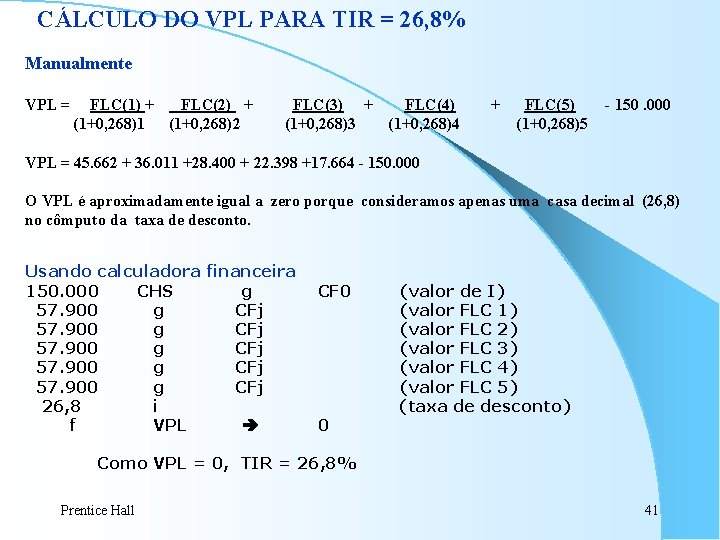
CÁLCULO DO VPL PARA TIR = 26, 8% Manualmente VPL = FLC(1) + FLC(2) + (1+0, 268)1 (1+0, 268)2 FLC(3) + FLC(4) (1+0, 268)3 (1+0, 268)4 + FLC(5) (1+0, 268)5 - 150. 000 VPL = 45. 662 + 36. 011 +28. 400 + 22. 398 +17. 664 - 150. 000 O VPL é aproximadamente igual a zero porque consideramos apenas uma casa decimal (26, 8) no cômputo da taxa de desconto. Usando calculadora financeira 150. 000 CHS g 57. 900 g CFj 26, 8 i f VPL CF 0 0 (valor de I) (valor FLC 1) (valor FLC 2) (valor FLC 3) (valor FLC 4) (valor FLC 5) (taxa de desconto) Como VPL = 0, TIR = 26, 8% Prentice Hall 41
Prentice Hall 42