
ASPEK MANAJEMEN KEUANGAN DALAM BISNIS RITEL Disampaikan Pada

ASPEK MANAJEMEN KEUANGAN DALAM BISNIS RITEL Disampaikan Pada Perkuliahan Pertemuan III Prodi Manajemen STIE AL ANWAR MOJOKERTO

2 KINERJA BISNIS RETAIL TIDAK CUKUP HANYA DENGAN MELIHAT BANYAK/SEDIKITNYA JUMLAH PENGUNJUNG. PENTING BAGI PERUSAHAAN UNTUK MENENTUKAN SASARAN KINERJA YANG DAPAT DIUKUR (DIKUANTIFIKASI) JIKA PERUSAHAAN TIDAK DAPAT MENCAPAI TUJUANNYA, DIPERLUKAN PERUBAHAN DALAM STRATEGI ATAU IMPLEMENTASI PROGRAMNYA (DAN SEBALIKNYA) MIS. MERUBAH TARGET PASAR ATAU MENURUNKAN HARGA
3 STRATEGIC PROFIT Salah satu tujuan penting dalam keuangan adalah pencapaian Return On Assets (ROA – tingkat pengembalian aset) yang tinggi. ROA merupakan rasio perbandingan antara NET PROFIT dengan TOTAL ASET ROA diukur dari sisi PROFIT (Net Profit Margin) dan Tingkat Perputaran Aktiva (Assets Turnover)
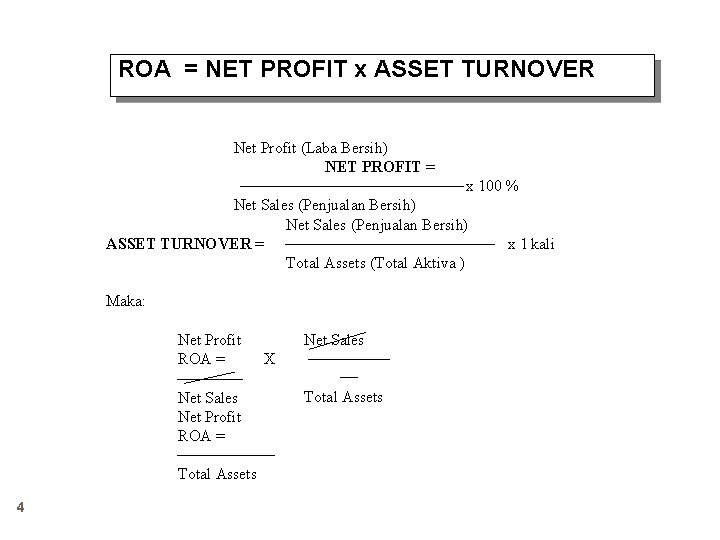
ROA = NET PROFIT x ASSET TURNOVER Net Profit (Laba Bersih) NET PROFIT = x 100 % Net Sales (Penjualan Bersih) ASSET TURNOVER = x 1 kali Total Assets (Total Aktiva ) Maka: Net Profit X ROA = Net Sales Net Profit ROA = Total Assets 4 Net Sales Total Assets
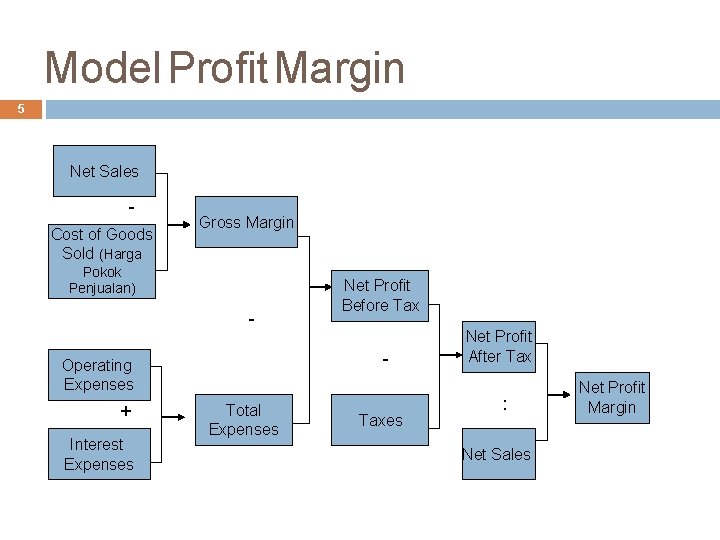
Model Profit Margin 5 Net Sales Cost of Goods Sold (Harga Gross Margin Pokok Penjualan) - - Operating Expenses + Interest Expenses Net Profit Before Tax Total Expenses Taxes Net Profit After Tax : Net Sales Net Profit Margin
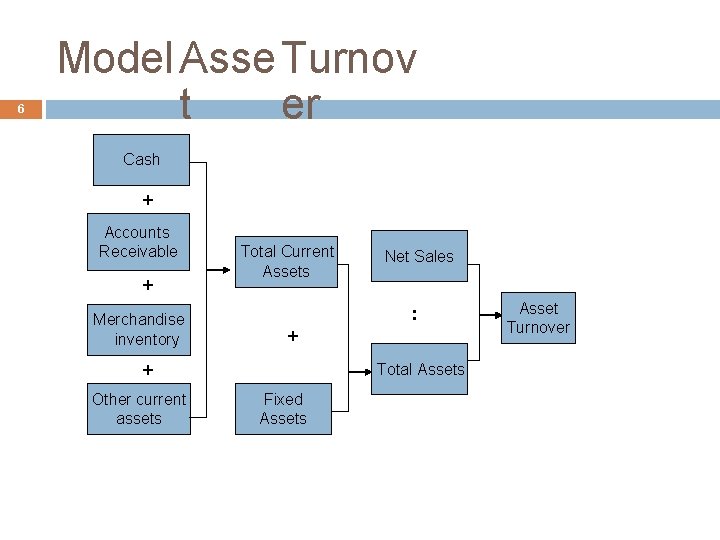
6 Model Asse Turnov t er Cash + Accounts Receivable + Merchandise inventory Total Current Assets : + + Other current assets Net Sales Total Assets Fixed Assets Asset Turnover
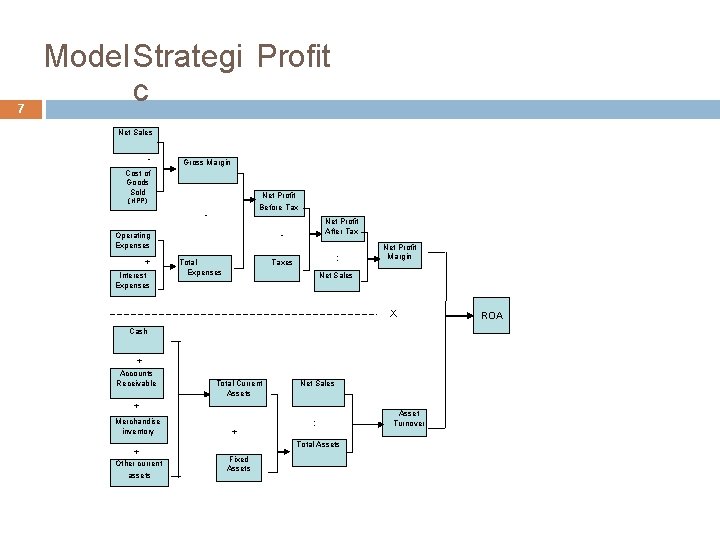
7 Model. Strategi Profit c Net Sales - Gross Margin Cost of Goods Sold Net Profit Before Tax (HPP) - - Operating Expenses + Interest Expenses Net Profit After Tax : Taxes Total Expenses Net Profit Margin Net Sales X Cash + Accounts Receivable Total Current Assets Net Sales + Merchandise inventory + Other current assets + : Total Assets Fixed Assets Asset Turnover ROA
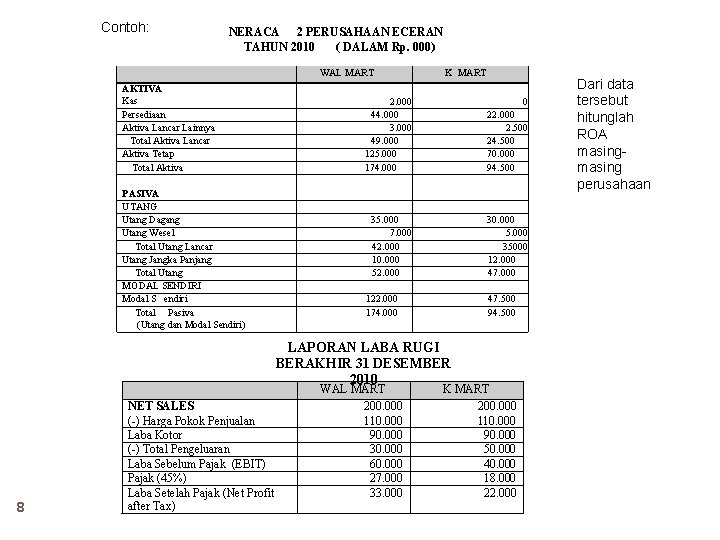
Contoh: NERACA 2 PERUSAHAAN ECERAN TAHUN 2010 ( DALAM Rp. 000) WAL MART AKTIVA Kas Persediaan Aktiva Lancar Lainnya Total Aktiva Lancar Aktiva Tetap Total Aktiva PASIVA UTANG Utang Dagang Utang Wesel Total Utang Lancar Utang Jangka Panjang Total Utang MODAL SENDIRI Modal S endiri Total Pasiva (Utang dan Modal Sendiri) K MART 2. 000 44. 000 3. 000 49. 000 125. 000 174. 000 0 22. 000 2. 500 24. 500 70. 000 94. 500 35. 000 7. 000 42. 000 10. 000 52. 000 30. 000 5. 000 35000 12. 000 47. 000 122. 000 174. 000 47. 500 94. 500 LAPORAN LABA RUGI BERAKHIR 31 DESEMBER 2010 8 NET SALES (-) Harga Pokok Penjualan Laba Kotor (-) Total Pengeluaran Laba Sebelum Pajak (EBIT) Pajak (45%) Laba Setelah Pajak (Net Profit after Tax) WAL MART 200. 000 110. 000 90. 000 30. 000 60. 000 27. 000 33. 000 K MART 200. 000 110. 000 90. 000 50. 000 40. 000 18. 000 22. 000 Dari data tersebut hitunglah ROA masing perusahaan
- Slides: 8