
ArGe Merkezi Tevikleri Avantaj Simlasyonu ArGe ve Tasarm
- Slides: 20
Ar-Ge Merkezi Teşvikleri Avantaj Simülasyonu
Ar-Ge ve Tasarım Merkezlerindeki Teşvikler Aşağıdaki Gibidir: 1. 2. 3. 4. 5. 6. 7. Kurumlar Vergisi İndirimi İlave Kurumlar Vergisi İndirimi Amortisman Yolu ile İtfa Gelir Vergisi Stopaj Desteği Sigorta İşveren Prim Desteği Damga Vergisi Desteği Gümrük Vergisi Desteği
AR-GE ve Tasarım Harcamalarının Kurumlar Vergisi Beyannamesinden İndirimi Ar-Ge merkezlerinde gerçekleştirilen Ar-Ge ve yenilik harcamalarının tamamı ile 5746 sayılı Kanun kapsamında tasarım merkezlerinde gerçekleştirilen münhasıran tasarım harcamalarının tamamı Kurumlar Vergisi Kanununun 10 uncu maddesine göre kurum kazancının ve Gelir Vergisi Kanununun 89 uncu maddesi uyarınca ticari kazancın tespitinde indirim konusu yapılır. Bu kapsamda değerlendirilen harcamalar ise aşağıda yer almaktadır, • İlk madde ve malzeme giderleri, • Amortismanlar, • Personel giderleri, • Genel giderler, • Dışarıdan alınan fayda ve hizmetler, • Vergi, resim ve harçlar
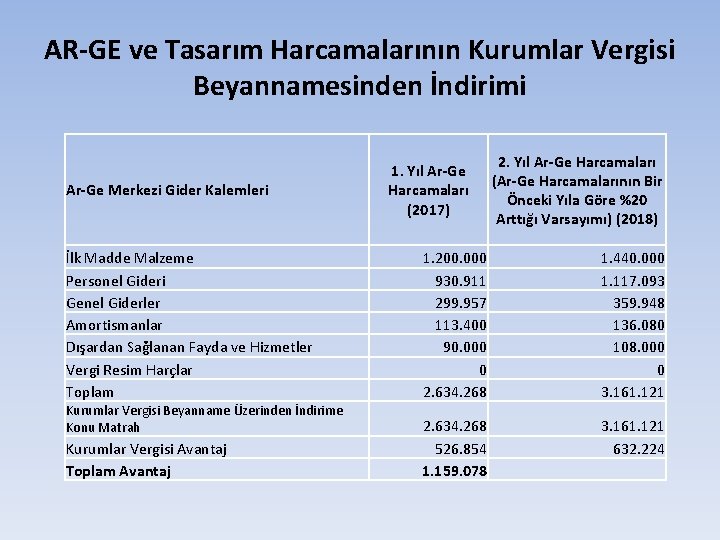
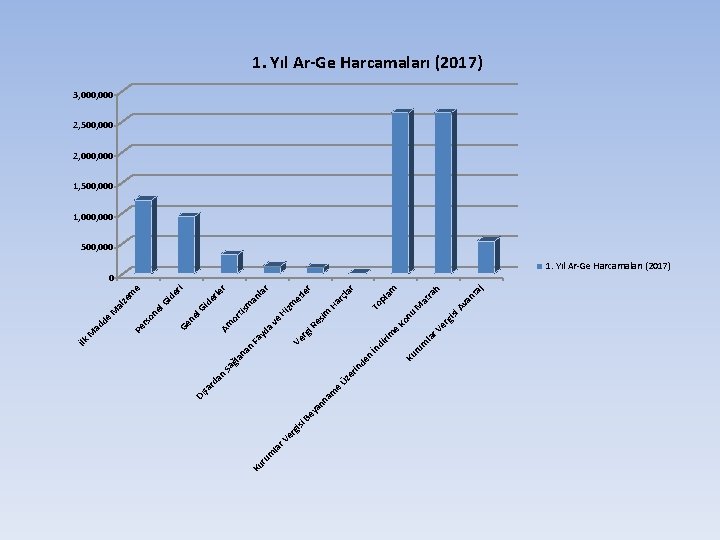
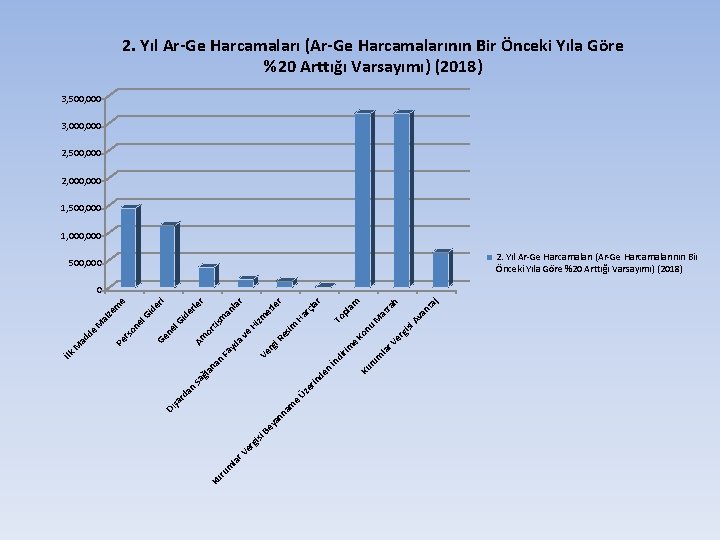
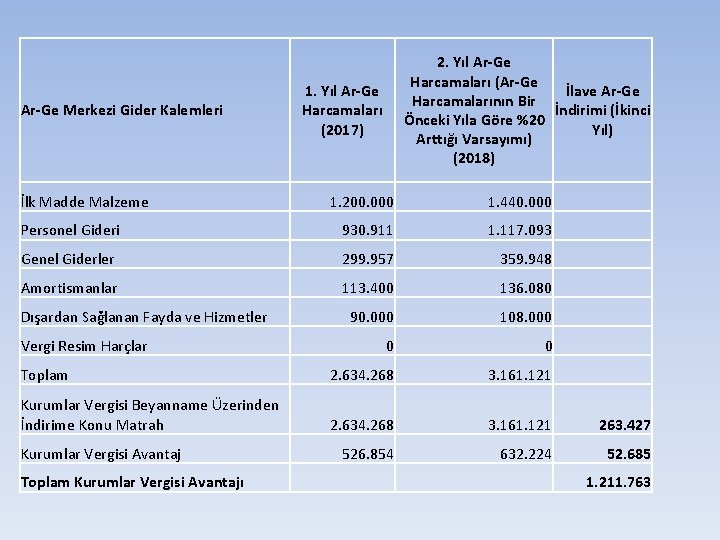
AR-GE ve Tasarım Harcamalarının Kurumlar Vergisi Beyannamesinden İndirimi Ar-Ge Merkezi Gider Kalemleri İlk Madde Malzeme Personel Gideri Genel Giderler Amortismanlar Dışardan Sağlanan Fayda ve Hizmetler Vergi Resim Harçlar Toplam Kurumlar Vergisi Beyanname Üzerinden İndirime Konu Matrah Kurumlar Vergisi Avantaj Toplam Avantaj 1. Yıl Ar-Ge Harcamaları (2017) 2. Yıl Ar-Ge Harcamaları (Ar-Ge Harcamalarının Bir Önceki Yıla Göre %20 Arttığı Varsayımı) (2018) 1. 200. 000 930. 911 299. 957 113. 400 90. 000 0 2. 634. 268 1. 440. 000 1. 117. 093 359. 948 136. 080 108. 000 0 3. 161. 121 2. 634. 268 526. 854 1. 159. 078 3. 161. 121 632. 224
Ku ru m la r isi Ve rg e m ya nn a Be ve er gi si la r. V nu Ko sim j an ta Av h ra at M am To pl r la rç Ha et le r zm r la an sm Hi de ri e de rle r Gi or ti Re e rim İn di rg i Ve yd a Am ne l Ge Gi ze m al M on el Pe rs de ad M Fa Ku ru m de n n na ğl a Sa rin Üz e n rd a şa Dı İlk 1. Yıl Ar-Ge Harcamaları (2017) 3, 000 2, 500, 000 2, 000 1, 500, 000 1, 000 500, 000 0 1. Yıl Ar-Ge Harcamaları (2017)
2. Yıl Ar-Ge Harcamaları (Ar-Ge Harcamalarının Bir Önceki Yıla Göre %20 Arttığı Varsayımı) (2018) 3, 500, 000 3, 000 2, 500, 000 2, 000 1, 500, 000 1, 000 2. Yıl Ar-Ge Harcamaları (Ar-Ge Harcamalarının Bir Önceki Yıla Göre %20 Arttığı Varsayımı) (2018) 500, 000 j an ta er gi si Av ra at la r. V Ku ru m İn di de n rin Üz e e m ya nn a Be isi Ve rg la r Ku ru m M nu Ko e rim rg i Ve n na ğl a Sa n rd a şa Dı h am r la rç Re ve sim Hi To pl zm Ha et le r la r an Fa yd a Am or ti Gi ne l Ge sm de rle r de ri Gi on el Pe rs İlk M ad de M al ze m e 0
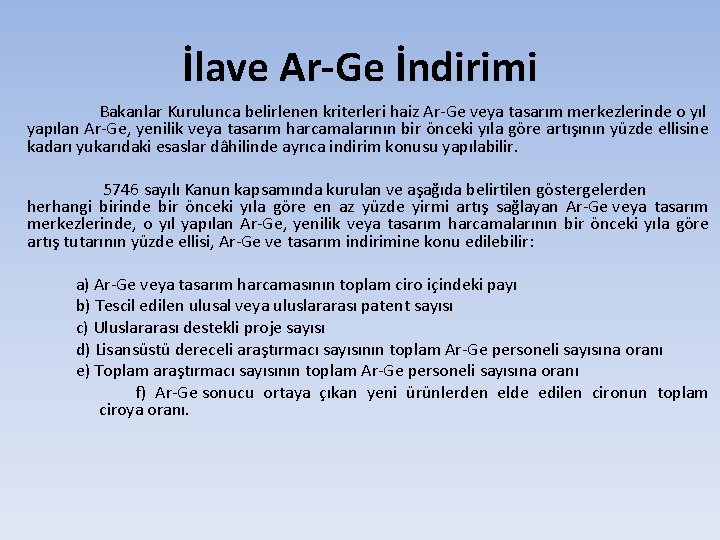
İlave Ar-Ge İndirimi Bakanlar Kurulunca belirlenen kriterleri haiz Ar-Ge veya tasarım merkezlerinde o yıl yapılan Ar-Ge, yenilik veya tasarım harcamalarının bir önceki yıla göre artışının yüzde ellisine kadarı yukarıdaki esaslar dâhilinde ayrıca indirim konusu yapılabilir. 5746 sayılı Kanun kapsamında kurulan ve aşağıda belirtilen göstergelerden herhangi birinde bir önceki yıla göre en az yüzde yirmi artış sağlayan Ar-Ge veya tasarım merkezlerinde, o yıl yapılan Ar-Ge, yenilik veya tasarım harcamalarının bir önceki yıla göre artış tutarının yüzde ellisi, Ar-Ge ve tasarım indirimine konu edilebilir: a) Ar-Ge veya tasarım harcamasının toplam ciro içindeki payı b) Tescil edilen ulusal veya uluslararası patent sayısı c) Uluslararası destekli proje sayısı d) Lisansüstü dereceli araştırmacı sayısının toplam Ar-Ge personeli sayısına oranı e) Toplam araştırmacı sayısının toplam Ar-Ge personeli sayısına oranı f) Ar-Ge sonucu ortaya çıkan yeni ürünlerden elde edilen cironun toplam ciroya oranı.
Ar-Ge Merkezi Gider Kalemleri İlk Madde Malzeme 2. Yıl Ar-Ge Harcamaları (Ar-Ge İlave Ar-Ge Harcamalarının Bir İndirimi (İkinci Önceki Yıla Göre %20 Yıl) Arttığı Varsayımı) (2018) 1. Yıl Ar-Ge Harcamaları (2017) 1. 200. 000 1. 440. 000 Personel Gideri 930. 911 1. 117. 093 Genel Giderler 299. 957 359. 948 Amortismanlar 113. 400 136. 080 90. 000 108. 000 0 0 Toplam 2. 634. 268 3. 161. 121 Kurumlar Vergisi Beyanname Üzerinden İndirime Konu Matrah 2. 634. 268 3. 161. 121 263. 427 526. 854 632. 224 52. 685 Dışardan Sağlanan Fayda ve Hizmetler Vergi Resim Harçlar Kurumlar Vergisi Avantaj Toplam Kurumlar Vergisi Avantajı 1. 211. 763
Amortisman Yoluyla İtfa Ar-Ge, yenilik veya tasarım faaliyeti kapsamındaki harcamalar ayrıca, Vergi Usul Kanununa göre aktifleştirilmek suretiyle amortisman yoluyla itfa edilir.
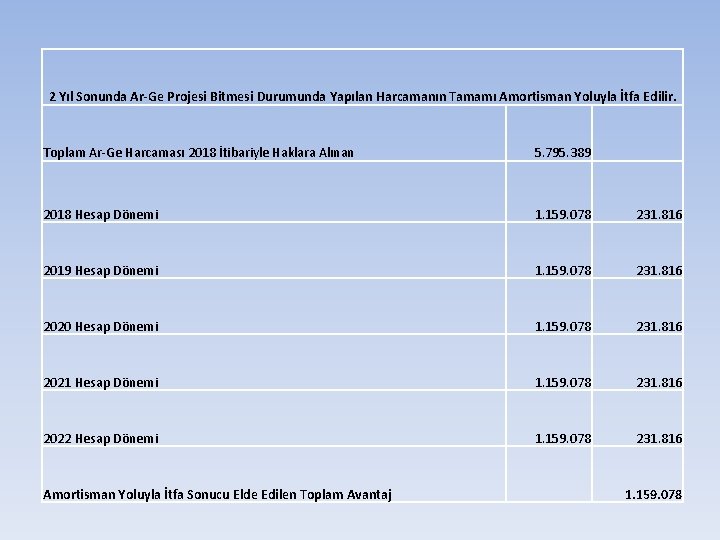
2 Yıl Sonunda Ar-Ge Projesi Bitmesi Durumunda Yapılan Harcamanın Tamamı Amortisman Yoluyla İtfa Edilir. Toplam Ar-Ge Harcaması 2018 İtibariyle Haklara Alınan 5. 795. 389 2018 Hesap Dönemi 1. 159. 078 231. 816 2019 Hesap Dönemi 1. 159. 078 231. 816 2020 Hesap Dönemi 1. 159. 078 231. 816 2021 Hesap Dönemi 1. 159. 078 231. 816 2022 Hesap Dönemi 1. 159. 078 231. 816 Amortisman Yoluyla İtfa Sonucu Elde Edilen Toplam Avantaj 1. 159. 078
Gelir Vergisi Stopaj Desteği Ar-Ge, yenilik veya tasarım faaliyetlerinde çalışan Ar-Ge, tasarım ve destek personeline bu faaliyetlerine ilişkin olarak ödenen ve Gelir Vergisi Kanununun 61 inci maddesine göre ücret kapsamında değerlendirilen prim, ikramiye ve benzeri ödemeler gelir vergisi stopajı teşviki kapsamında değerlendirilecektir. Ar-Ge, tasarım ve destek personelinin Ar-Ge, yenilik veya tasarım faaliyeti kapsamında fazla mesai dahil çalıştığı süreye ilişkin ücret üzerinden hesaplanan vergi tutarına asgari geçim indirimi uygulanacak olup asgari geçim indirimi mahsubu yapıldıktan sonra kalan gelir vergisi tutarının; • Doktoralı olanlar ile temel bilimler alanlarından birinde en az yüksek lisans derecesine sahip olanlar için yüzde 95’i, • Yüksek lisanslı olanlar ile temel bilimler alanlarından birinde lisans derecesine sahip olanlar için yüzde 90’ı • Diğerleri için yüzde 80’i her bir personel bazında muhtasar beyanname üzerinden tahakkuk eden vergiden indirilmek suretiyle terkine konu edilecektir.
Sigorta İşveren Prim Desteği Kamu personeli hariç olmak üzere, Ar-Ge merkezlerinde Ar-Ge ve destek personeli bu çalışmaları karşılığında elde ettikleri ücretleri üzerinden hesaplanan sigorta primi işveren hissesinin yarısı, Maliye Bakanlığı bütçesine konulacak ödenekten karşılanır.
Damga Vergisi İstisnası Ar-Ge, yenilik veya tasarım faaliyetlerine ilişkin olarak düzenlenen kağıtlar damga vergisinden müstesna olacaktır. Damga vergisi istisnasının uygulanabilmesi için; a) Ar-Ge merkezleri, tasarım merkezleri, rekabet öncesi işbirliği ile Ar. Ge, yenilik veya tasarım projeleri için başvuru yapılan ve desteği veren kamu kurumundan veya 5746 sayılı Kanunda belirtilen vakıflardan, b) Teknoloji merkezi işletmeleri için TEKMER müdürlüğünden, c) Uluslararası fonlarca desteklenen ya da TÜBİTAK tarafından yürütülen Ar-Ge, yenilik veya tasarım projeleri için TÜBİTAK’tan, alınan veya bunlar tarafından onaylanan; kâğıda konu işlemin 5746 sayılı Kanun kapsamında Ar-Ge, yenilik veya tasarım faaliyetleri ile ilgili olduğunu gösteren proje öneri bilgileri formu veya destek karar yazısı ya da proje sözleşmesi veya bu mahiyetteki belgenin işlem esnasında noter, resmî daireler, diğer kamu kurum ve kuruluşları gibi işlem yapan kurum ve kuruluşlara ibraz edilmesi yeterli olup, işlem yapan kurum veya kuruluşlarca başka belge aranmayacaktır.
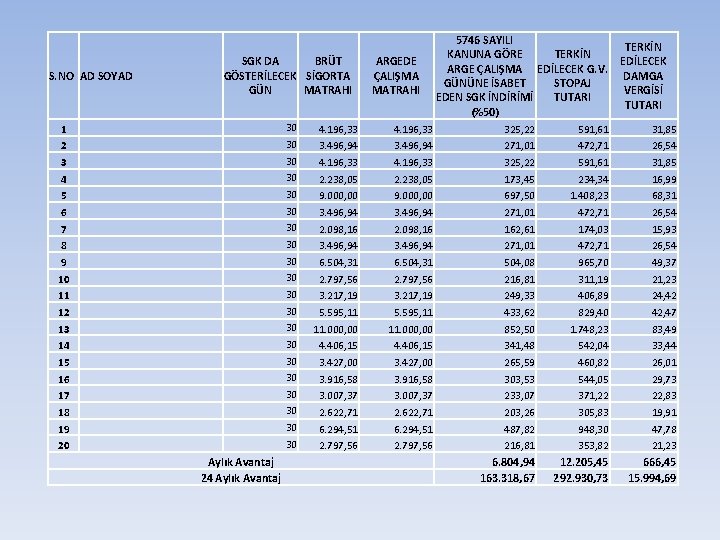
S. NO AD SOYAD SGK DA BRÜT GÖSTERİLECEK SİGORTA GÜN MATRAHI ARGEDE ÇALIŞMA MATRAHI 5746 SAYILI KANUNA GÖRE TERKİN ARGE ÇALIŞMA EDİLECEK G. V. GÜNÜNE İSABET STOPAJ EDEN SGK İNDİRİMİ TUTARI (%50) TERKİN EDİLECEK DAMGA VERGİSİ TUTARI 1 30 4. 196, 33 325, 22 591, 61 31, 85 2 30 3. 496, 94 271, 01 472, 71 26, 54 3 30 4. 196, 33 325, 22 591, 61 31, 85 4 30 2. 238, 05 173, 45 234, 34 16, 99 5 30 9. 000, 00 697, 50 1. 408, 23 68, 31 6 30 3. 496, 94 271, 01 472, 71 26, 54 7 30 2. 098, 16 162, 61 174, 03 15, 93 8 30 3. 496, 94 271, 01 472, 71 26, 54 9 30 6. 504, 31 504, 08 965, 70 49, 37 10 30 2. 797, 56 216, 81 311, 19 21, 23 11 30 3. 217, 19 249, 33 406, 89 24, 42 12 30 5. 595, 11 433, 62 829, 40 42, 47 13 30 11. 000, 00 852, 50 1. 748, 23 83, 49 14 30 4. 406, 15 341, 48 542, 04 33, 44 15 30 3. 427, 00 265, 59 460, 82 26, 01 16 30 3. 916, 58 303, 53 544, 05 29, 73 17 30 3. 007, 37 233, 07 371, 22 22, 83 18 30 2. 622, 71 203, 26 305, 83 19, 91 19 30 6. 294, 51 487, 82 948, 30 47, 78 20 30 2. 797, 56 216, 81 353, 82 21, 23 6. 804, 94 163. 318, 67 12. 205, 45 292. 930, 73 666, 45 15. 994, 69 Aylık Avantaj 24 Aylık Avantaj
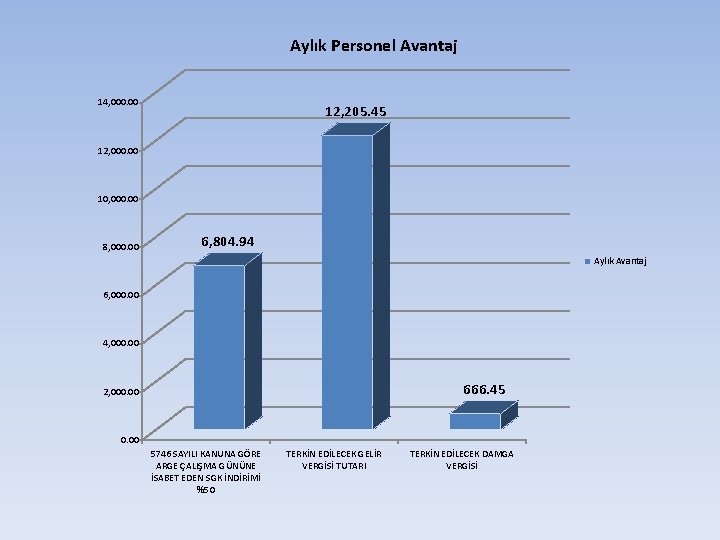
Aylık Personel Avantaj 14, 000. 00 12, 205. 45 12, 000. 00 10, 000. 00 8, 000. 00 6, 804. 94 Aylık Avantaj 6, 000. 00 4, 000. 00 666. 45 2, 000. 00 5746 SAYILI KANUNA GÖRE ARGE ÇALIŞMA GÜNÜNE İSABET EDEN SGK İNDİRİMİ %50 TERKİN EDİLECEK GELİR VERGİSİ TUTARI TERKİN EDİLECEK DAMGA VERGİSİ
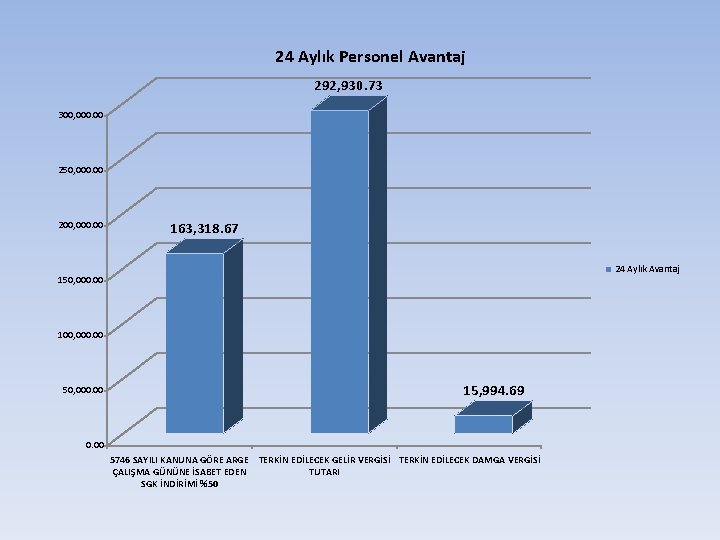
24 Aylık Personel Avantaj 292, 930. 73 300, 000. 00 250, 000. 00 200, 000. 00 163, 318. 67 24 Aylık Avantaj 150, 000. 00 100, 000. 00 50, 000. 00 15, 994. 69 0. 00 5746 SAYILI KANUNA GÖRE ARGE TERKİN EDİLECEK GELİR VERGİSİ TERKİN EDİLECEK DAMGA VERGİSİ ÇALIŞMA GÜNÜNE İSABET EDEN TUTARI SGK İNDİRİMİ %50
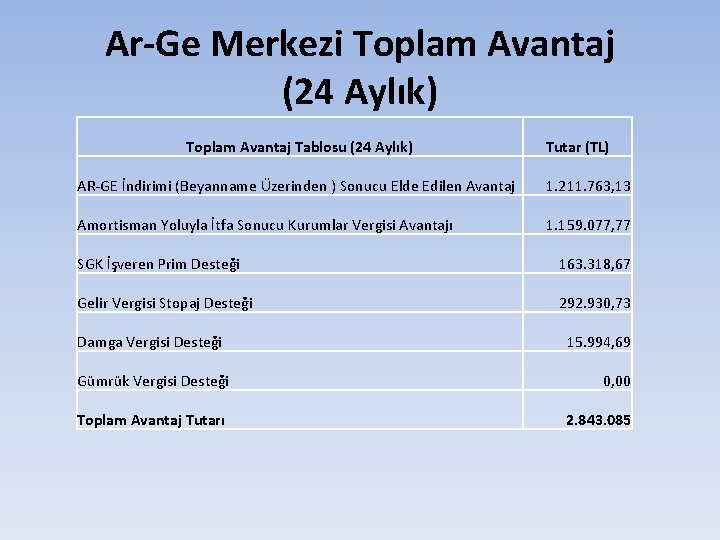
Ar-Ge Merkezi Toplam Avantaj (24 Aylık) Toplam Avantaj Tablosu (24 Aylık) Tutar (TL) AR-GE İndirimi (Beyanname Üzerinden ) Sonucu Elde Edilen Avantaj 1. 211. 763, 13 Amortisman Yoluyla İtfa Sonucu Kurumlar Vergisi Avantajı 1. 159. 077, 77 SGK İşveren Prim Desteği 163. 318, 67 Gelir Vergisi Stopaj Desteği 292. 930, 73 Damga Vergisi Desteği 15. 994, 69 Gümrük Vergisi Desteği 0, 00 Toplam Avantaj Tutarı 2. 843. 085
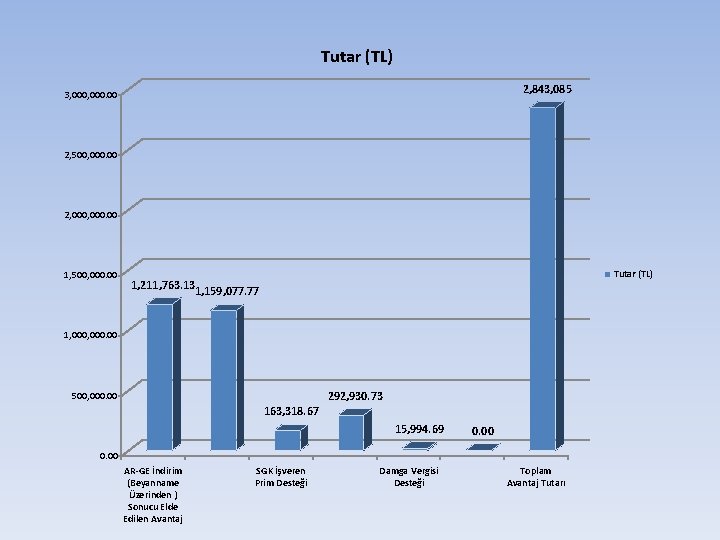
Tutar (TL) 2, 843, 085 3, 000. 00 2, 500, 000. 00 2, 000. 00 1, 500, 000. 00 Tutar (TL) 1, 211, 763. 131, 159, 077. 77 1, 000. 00 292, 930. 73 500, 000. 00 163, 318. 67 15, 994. 69 0. 00 AR-GE İndirim (Beyanname Üzerinden ) Sonucu Elde Edilen Avantaj SGK İşveren Prim Desteği Damga Vergisi Desteği Toplam Avantaj Tutarı
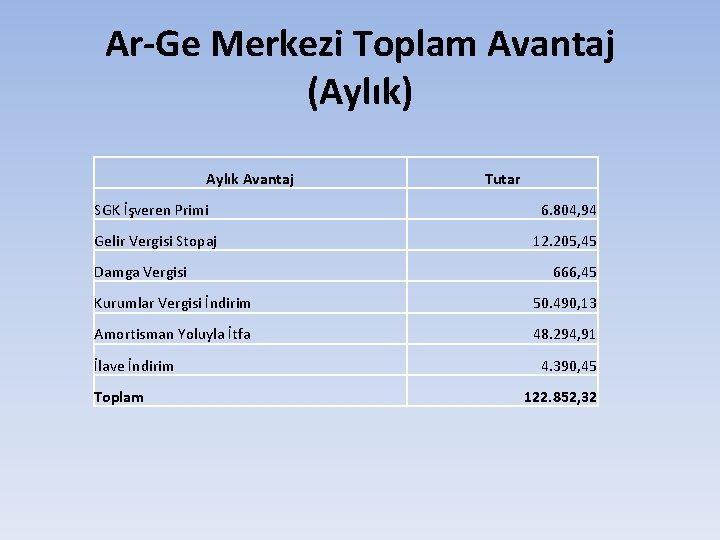
Ar-Ge Merkezi Toplam Avantaj (Aylık) Aylık Avantaj Tutar SGK İşveren Primi 6. 804, 94 Gelir Vergisi Stopaj 12. 205, 45 Damga Vergisi 666, 45 Kurumlar Vergisi İndirim 50. 490, 13 Amortisman Yoluyla İtfa 48. 294, 91 İlave İndirim Toplam 4. 390, 45 122. 852, 32
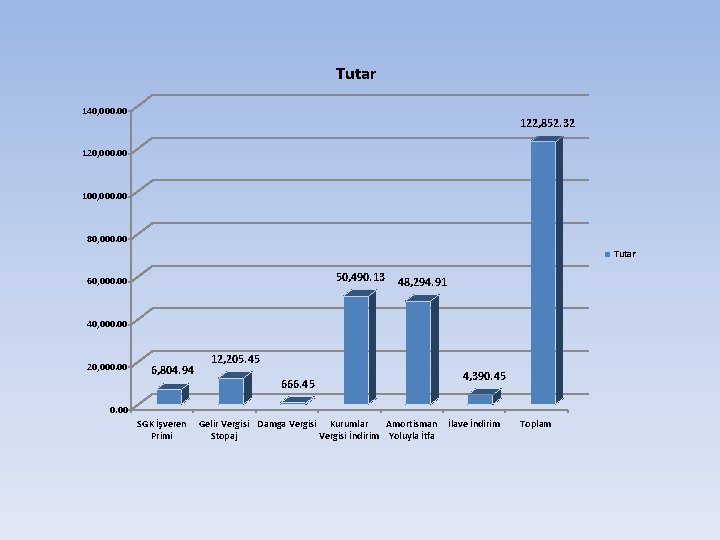
Tutar 140, 000. 00 122, 852. 32 120, 000. 00 100, 000. 00 80, 000. 00 Tutar 50, 490. 13 60, 000. 00 48, 294. 91 40, 000. 00 20, 000. 00 6, 804. 94 12, 205. 45 666. 45 4, 390. 45 0. 00 SGK İşveren Primi Gelir Vergisi Damga Vergisi Kurumlar Amortisman Stopaj Vergisi İndirim Yoluyla İtfa İlave İndirim Toplam