
Apmcbas kurss Publisko pakalpojumu snieganas izmaksu aprinana valsts
Apmācības kurss Publisko pakalpojumu sniegšanas izmaksu aprēķināšana valsts pārvaldē 9. nodarbība Vadības grāmatvedības instrumenti Anastasija Kirņičanska 18. 09. 2014.
Dienas kārtība 9. nodarbība 13: 00 – 13: 30 Izmaksu-ieguvumu analīze Izmaksu efektivitātes analīze Vadības grāmatvedības instrumenti 14: 30 – 14: 45 Kafijas pauze 14: 45 - 17: 00 Vadības grāmatvedības instrumenti
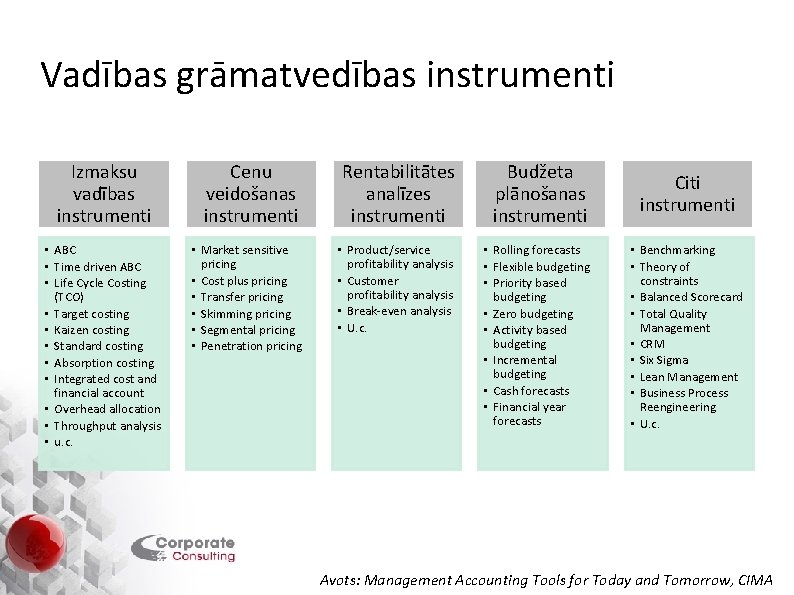
Vadības grāmatvedības instrumenti Izmaksu vadības instrumenti • ABC • Time driven ABC • Life Cycle Costing (TCO) • Target costing • Kaizen costing • Standard costing • Absorption costing • Integrated cost and financial account • Overhead allocation • Throughput analysis • u. c. Cenu veidošanas instrumenti Rentabilitātes analīzes instrumenti Budžeta plānošanas instrumenti Citi instrumenti • Market sensitive pricing • Cost plus pricing • Transfer pricing • Skimming pricing • Segmental pricing • Penetration pricing • Product/service profitability analysis • Customer profitability analysis • Break-even analysis • U. c. • Rolling forecasts • Flexible budgeting • Priority based budgeting • Zero budgeting • Activity based budgeting • Incremental budgeting • Cash forecasts • Financial year forecasts • Benchmarking • Theory of constraints • Balanced Scorecard • Total Quality Management • CRM • Six Sigma • Lean Management • Business Process Reengineering • U. c. Avots: Management Accounting Tools for Today and Tomorrow, CIMA
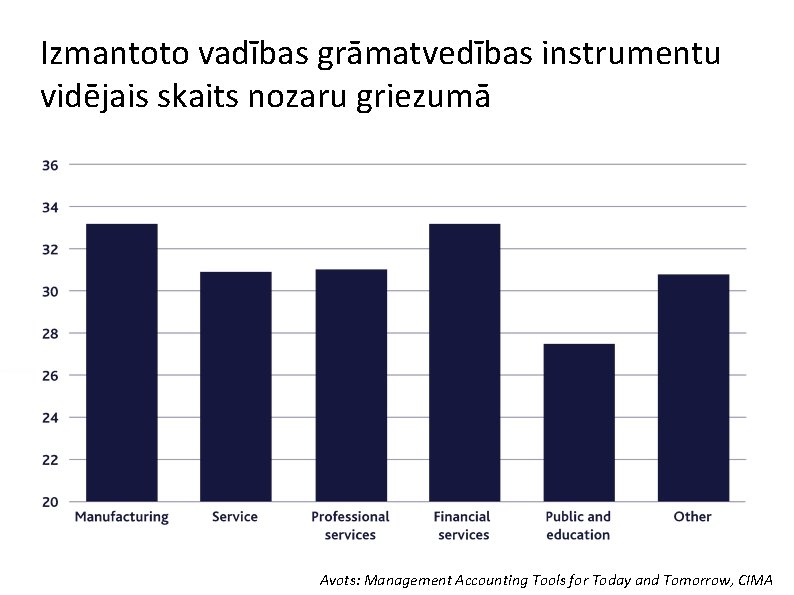
Izmantoto vadības grāmatvedības instrumentu vidējais skaits nozaru griezumā Avots: Management Accounting Tools for Today and Tomorrow, CIMA
CIMA aptauja Metodes, ko organizācijas plānoja ieviest 2010. g. 1. Balanced scorecard 2. Customer profitability analysis 3. Rolling forecasts 4. Activity based management (ABM) 5. Environmental management accounting 6. Product/service profitability analysis 7. Activity based costing (ABC) 8. Post completion audits 9. Business process re-engineering (BPR) 10. Strategic scorecard
Izmaksu vadības instrumenti
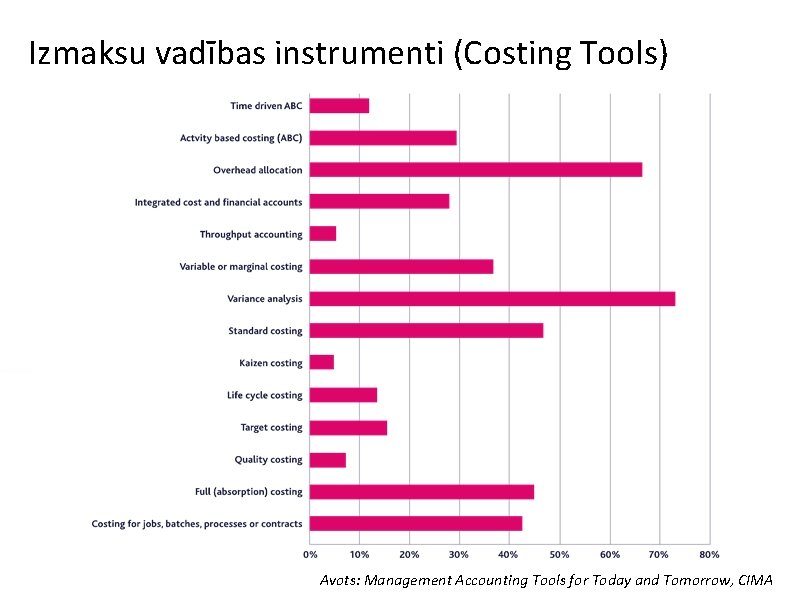
Izmaksu vadības instrumenti (Costing Tools) Avots: Management Accounting Tools for Today and Tomorrow, CIMA
Izmaksu vadības instrumenti (2) 1. Time driven ABC: • kritisko aktivitāšu izpildes laiks x resursa likme, • likmes pamatā produktīvais laiks • ņem vērā novizes no aktivitātes izpildes “normālā” laika 2. Overhead allocation – netiešo izmaksu attiecināšana: • Netiešo izmaksu likme = netiešās izmaksas / izmaksu objekts (piem. , pakalpojums, darbinieks) 3. Integrated cost and financial accounts – Izmaksu un finanšu uzskaites kontu integrācija: • Izmaksu uzskaite izmaksu objektu līmenī (piem. , struktūrvienības, darbības veids, projekts) • Kontroles summu pārbaude

Izmaksu vadības instrumenti (3) 4. Standard costing – izmaksu normas izmantošana: • Plānoto izmaksu uzskaite + regulārās korekcijas • Netiešās izmaksas plāno likmes veidā, ko piemēro izmaksu objektam • Cenu veidošanās un budžeta plānošanas pamatā • Piemērs: • Pakalpojuma sniegšanas izmaksu normas noteikšana un plānoto izmaksu uzskaite • Reizi ceturksnī tiek analizētas reālo izmaksu novirzes un veiktas izmaiņas uzskaitē atbilstoši tām 5. Variance analysis – noviržu analīze • Reālo izmaksu salīdzināšana ar plānotajām izmaksām (izmaksu normām) • Parasti salīdzina: • Materiālu izmaksu novirzes: cenas un apjomi (tiešās izmaksas) • Darbinieku izmaksu novirzes: algas likmes un produktivitāte (tiešās izmaksas) • Netiešo izmaksu novirzes
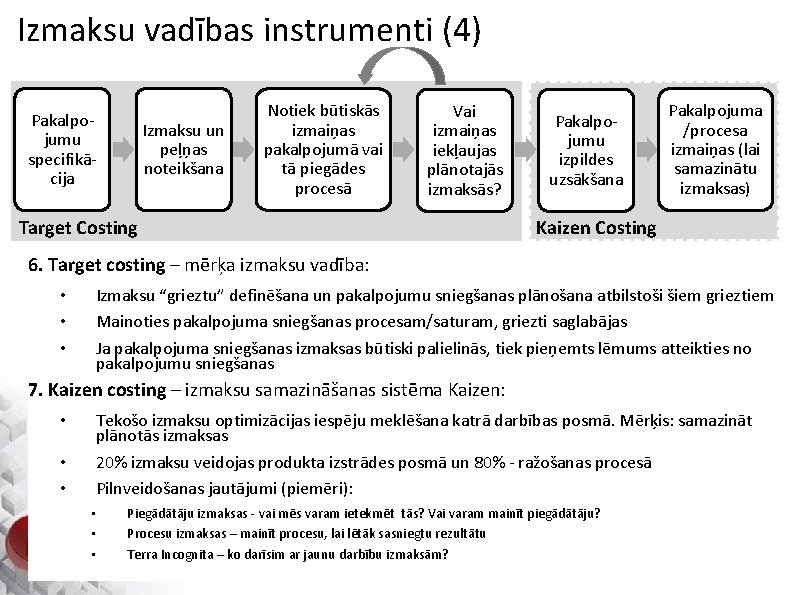
Izmaksu vadības instrumenti (4) Pakalpojumu specifikācija Izmaksu un peļņas noteikšana Notiek būtiskās izmaiņas pakalpojumā vai tā piegādes procesā Vai izmaiņas iekļaujas plānotajās izmaksās? Target Costing Pakalpojumu izpildes uzsākšana Pakalpojuma /procesa izmaiņas (lai samazinātu izmaksas) Kaizen Costing 6. Target costing – mērķa izmaksu vadība: • • • Izmaksu “grieztu” definēšana un pakalpojumu sniegšanas plānošana atbilstoši šiem grieztiem Mainoties pakalpojuma sniegšanas procesam/saturam, griezti saglabājas Ja pakalpojuma sniegšanas izmaksas būtiski palielinās, tiek pieņemts lēmums atteikties no pakalpojumu sniegšanas 7. Kaizen costing – izmaksu samazināšanas sistēma Kaizen: • • • Tekošo izmaksu optimizācijas iespēju meklēšana katrā darbības posmā. Mērķis: samazināt plānotās izmaksas 20% izmaksu veidojas produkta izstrādes posmā un 80% - ražošanas procesā Pilnveidošanas jautājumi (piemēri): • • • Piegādātāju izmaksas - vai mēs varam ietekmēt tās? Vai varam mainīt piegādātāju? Procesu izmaksas – mainīt procesu, lai lētāk sasniegtu rezultātu Terra Incognita – ko darīsim ar jaunu darbību izmaksām?
Izmaksu vadības instrumenti (5) 8. Life Cycle Costing (Total Cost of Ownership) – dzīves cikla izmaksu analīze • Būtisko pamatlīdzekļu izveides izmaksas: ēkas, IT infrastruktūra un informācijas sistēmas • Analīze tiek veikta pirms izveides un pēc tam regulāri (reizi gadā) • TCO = izveides izmaksas + uzturēšanas izmaksas • TCO – diskontētā vērtība • Analīzes posmi: • Līdzīgo projektu izmaksu analīze • Atsevišķo daļu efektivitātes analīze (piem. , ventilācija, ūdens saimniecība, elektriskās sistēmas u. c. ) • Projekta daļu risinājumu alternatīvu izpēte (ēkām laika periods - 30 gadi, IT sistēmām – 10 gadi): • • • Tehniski – funkcionālo, drošības prasību izpilde Ekonomiski – detalizēti tiek planotas izveides, uzturēšanas, aizvietošanas, remonta izmaksas Izvēlēto risinājumu TCO aprēķins
Izmaksu vadības instrumenti (6) 9. Quality costing – kvalitātes izmaksas • Kvalitātes pasākumu izmaksas var veidot būtisku daļu kopējās izmaksās • Kvalitātes izmaksas: • novēršanas pasākumi: piegādātāju un produktu sertifikāti, detalizētās the. specifikācijas izstrāde • novērtēšanas pasākumi: iekšējās produketa kvalitātes pārbaudes • iekšējo kļūdu izmaksas: norakstīšana, pārstrāde • ārējo kļūdu izmaksas - klientu konstatēto kļūdu izmaksas, t. sk. garantija, tiesvedība u. c.
Izmaksu vadības instrumenti (7) Uzdevums Jūs esat konsultants vadības grāmatvedības jomā. Jūsu klients “Pašvaldība X” vēlās saprast: • vai ir vērts veidot VPVKAC savā teritorijā? • kā tas ietekmēs pašvaldības budžetu? • vai ir vērts sniegt valsts pārvaldes iestāžu pakalpojumus, piemērojot standarta maksu par vienu pakalpojumu? • vai standarta maksa sēgs netiešās (vadības izmaksas)? Kādus izmaksu vadības instrumentus Jūs izmantosiet, lai pamatoti atbildētu klientam uz viņa jautājumiem? Kādus izmaksu vadības instrumentus Jūs ieteiksiet klientam iekļaut viņa vadības instrumentārijā?
Cenu veidošanas instrumenti
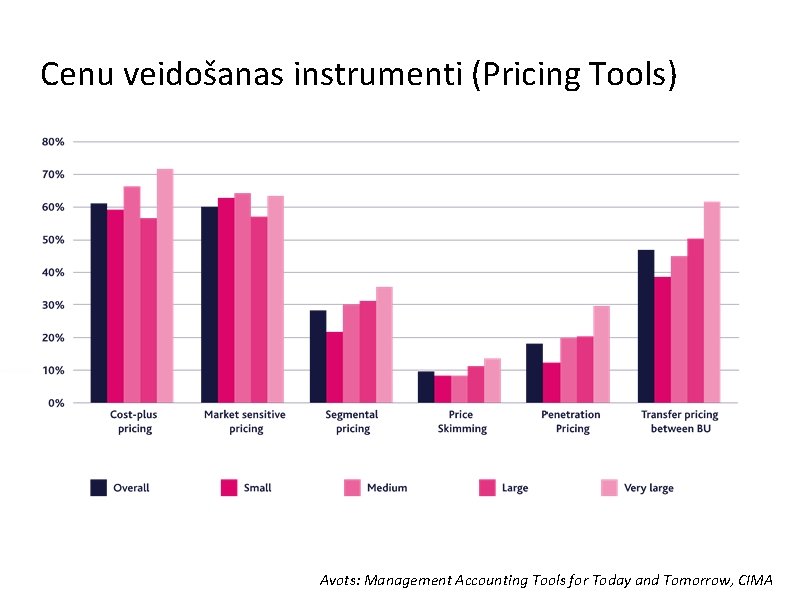
Cenu veidošanas instrumenti (Pricing Tools) Avots: Management Accounting Tools for Today and Tomorrow, CIMA
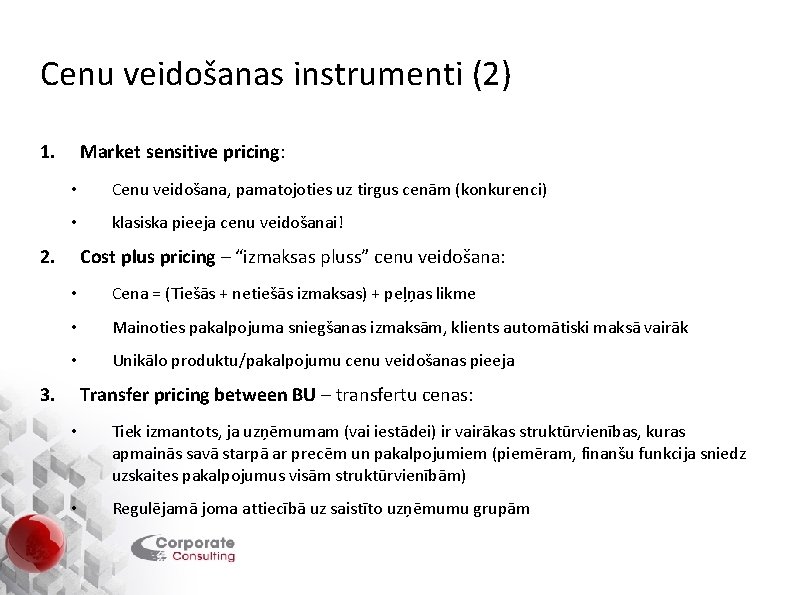
Cenu veidošanas instrumenti (2) 1. Market sensitive pricing: • Cenu veidošana, pamatojoties uz tirgus cenām (konkurenci) • klasiska pieeja cenu veidošanai! 2. Cost plus pricing – “izmaksas pluss” cenu veidošana: • Cena = (Tiešās + netiešās izmaksas) + peļņas likme • Mainoties pakalpojuma sniegšanas izmaksām, klients automātiski maksā vairāk • Unikālo produktu/pakalpojumu cenu veidošanas pieeja 3. Transfer pricing between BU – transfertu cenas: • Tiek izmantots, ja uzņēmumam (vai iestādei) ir vairākas struktūrvienības, kuras apmainās savā starpā ar precēm un pakalpojumiem (piemēram, finanšu funkcija sniedz uzskaites pakalpojumus visām struktūrvienībām) • Regulējamā joma attiecībā uz saistīto uzņēmumu grupām
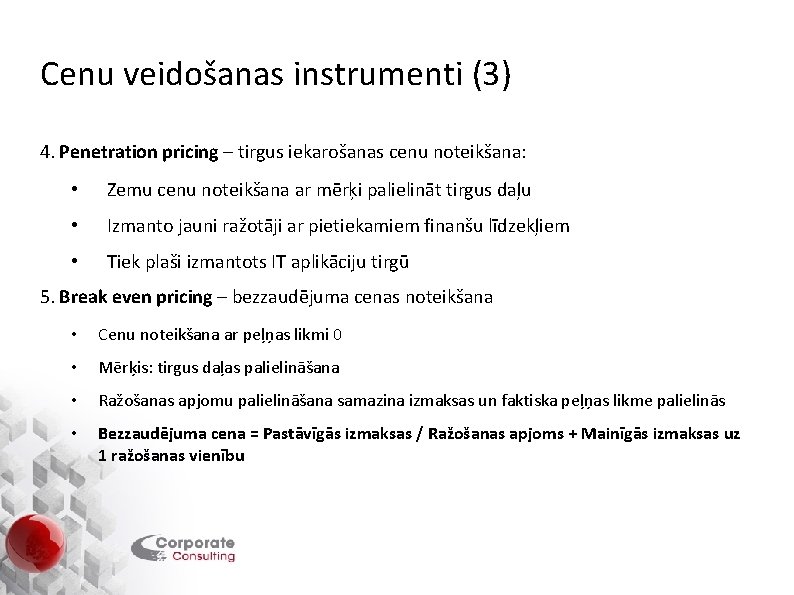
Cenu veidošanas instrumenti (3) 4. Penetration pricing – tirgus iekarošanas cenu noteikšana: • Zemu cenu noteikšana ar mērķi palielināt tirgus daļu • Izmanto jauni ražotāji ar pietiekamiem finanšu līdzekļiem • Tiek plaši izmantots IT aplikāciju tirgū 5. Break even pricing – bezzaudējuma cenas noteikšana • Cenu noteikšana ar peļņas likmi 0 • Mērķis: tirgus daļas palielināšana • Ražošanas apjomu palielināšana samazina izmaksas un faktiska peļņas likme palielinās • Bezzaudējuma cena = Pastāvīgās izmaksas / Ražošanas apjoms + Mainīgās izmaksas uz 1 ražošanas vienību
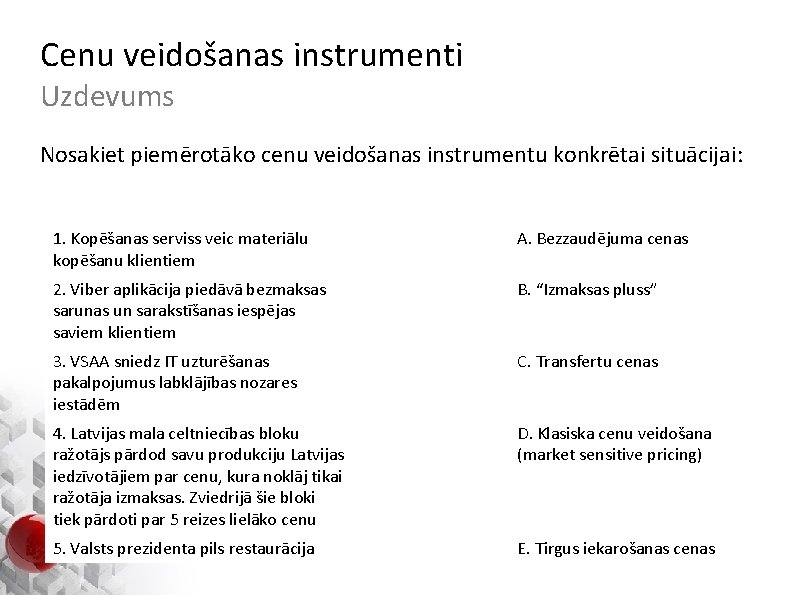
Cenu veidošanas instrumenti Uzdevums Nosakiet piemērotāko cenu veidošanas instrumentu konkrētai situācijai: 1. Kopēšanas serviss veic materiālu kopēšanu klientiem A. Bezzaudējuma cenas 2. Viber aplikācija piedāvā bezmaksas sarunas un sarakstīšanas iespējas saviem klientiem B. “Izmaksas pluss” 3. VSAA sniedz IT uzturēšanas pakalpojumus labklājības nozares iestādēm C. Transfertu cenas 4. Latvijas mala celtniecības bloku ražotājs pārdod savu produkciju Latvijas iedzīvotājiem par cenu, kura noklāj tikai ražotāja izmaksas. Zviedrijā šie bloki tiek pārdoti par 5 reizes lielāko cenu D. Klasiska cenu veidošana (market sensitive pricing) 5. Valsts prezidenta pils restaurācija E. Tirgus iekarošanas cenas
Rentabilitātes vadības instrumenti
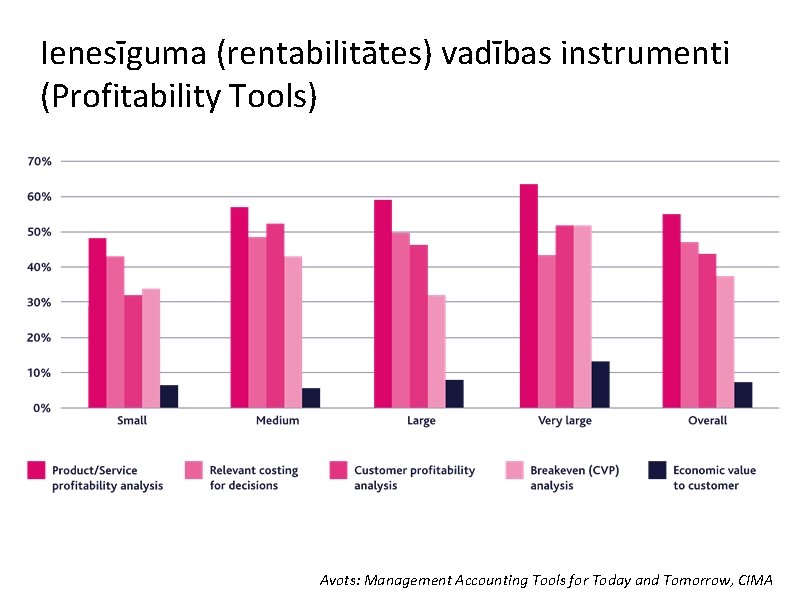
Ienesīguma (rentabilitātes) vadības instrumenti (Profitability Tools) Avots: Management Accounting Tools for Today and Tomorrow, CIMA
Rentabilitātes vadības instrumenti • Product/service/customer profitability analysis – Produkta, pakalpojuma, klienta rentabilitātes analīze
Kritiskā punkta analīze Definīcija Kritiskais punkts (peļņas-zaudējumu punkts) ir tas pārdošanas apjoms (skaits/ieņēmumu apjoms), kas nepieciešams, lai tiktu nosegtas kopējās izmaksas. Kopējie ieņēmumi peļņas un zaudējumu punktā ir nulle. § Mērķis šai analīzei ir noteikt minimālo nepieciešamo pārdošanas apjomu, kas nepieciešams, lai tiktu nosegtas izmaksas. § Analīze ir noderīgs rīks īstermiņa plānošanā un lēmumu pieņemšanā. Ar īstermiņa lēmumiem tiek saprasts – produktu klāsta izvēle, cenu politika u. c. Analīzes sastāvdaļas: § § Pārdoto produktu/pakalpojumu daudzums Pārdošanas cena Mainīgās izmaksas uz vienu vienību Kopējās pastavīgās izmaksas Avots: Marketing Accountability Standards Board (MASB)
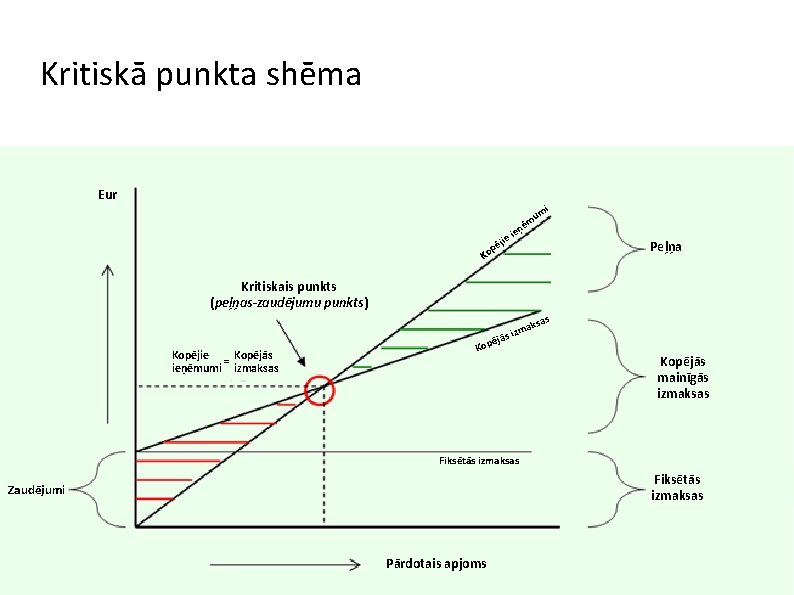
Kritiskā punkta shēma Eur i pē Ko ē eņ i jie m mu Peļņa Kritiskais punkts (peļņas-zaudējumu punkts) as Kopējie = Kopējās ieņēmumi izmaksas ks zma i s ā ēj Kopējās mainīgās izmaksas Fiksētās izmaksas Zaudējumi Pārdotais apjoms
Kritiskā punkta noteikšana Pieņēmumi Lai radītu labāku izpratni par kritisko punktu, teorijā tiek piedāvāts lineārs modelis, kurš paredz, ka kopējie ieņēmumi ir vienādi ar kopējām izmaksām. Ņemot vērā, ka tas ir lineārs modelis, analīzē pastāv sekojoši pieņēmumi: § Pārdošanas cena ir nemainīga § Mainīgās izmaksas uz vienu vienību ir nemainīgas § Kopējās fpastāvīgās izmaksas ir nemainīgas § Analizēto produktu klāsts ir nemainīgs § Pārdotais produktu/pakalpojumu daudzums ir vienāds ar saražoto produktu/pakalpojumu daudzumu Avots: Managerial Accounting: Tools for Business Decision Making
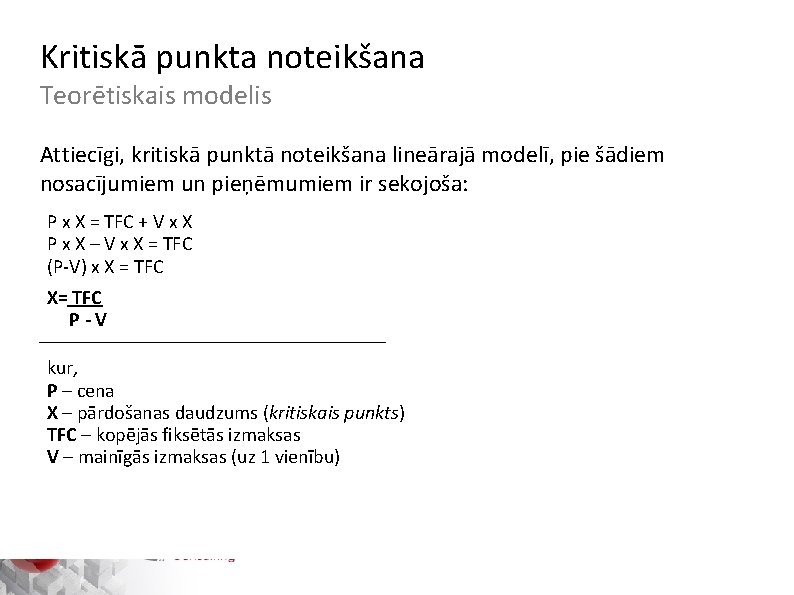
Kritiskā punkta noteikšana Teorētiskais modelis Attiecīgi, kritiskā punktā noteikšana lineārajā modelī, pie šādiem nosacījumiem un pieņēmumiem ir sekojoša: P x X = TFC + V x X P x X – V x X = TFC (P-V) x X = TFC X= TFC P-V kur, P – cena X – pārdošanas daudzums (kritiskais punkts) TFC – kopējās fiksētās izmaksas V – mainīgās izmaksas (uz 1 vienību)
Kritiskā punkta analīze un lēmumu pieņemšana Pielietojot kritiskā punkta analīzi, ir iespējams atbildēt uz šādiem jautājumiem: § Cik daudz vienības ir jāpārdod, lai sasniegtu kritisko punktu? § Cik daudz vienības jāpārdod, lai sasniegtu noteikto ieņēmumu slieksni? § Kā mainīsies ieņēmumi, ja tiks ieviests jauns produkts, vai pakalpojums? § Kādi būs prognozētie ieņēmumi?
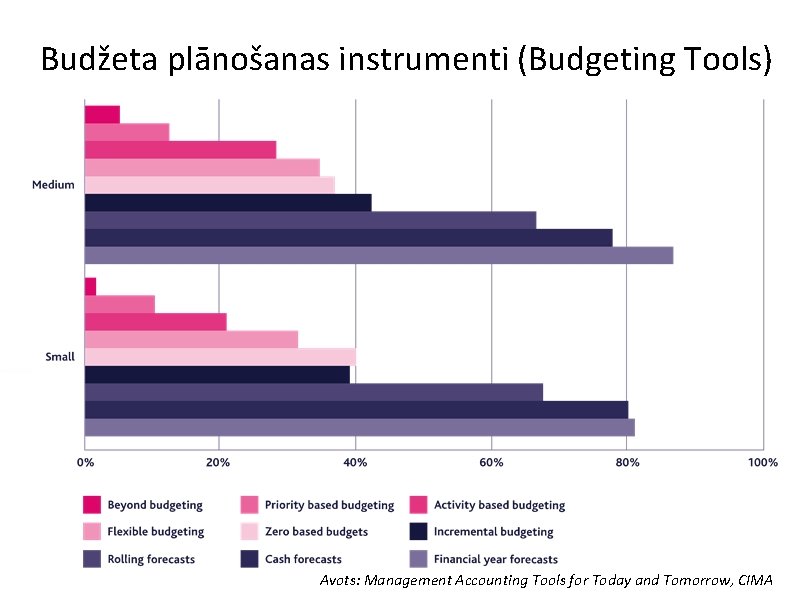
Budžeta plānošanas instrumenti (Budgeting Tools) Avots: Management Accounting Tools for Today and Tomorrow, CIMA
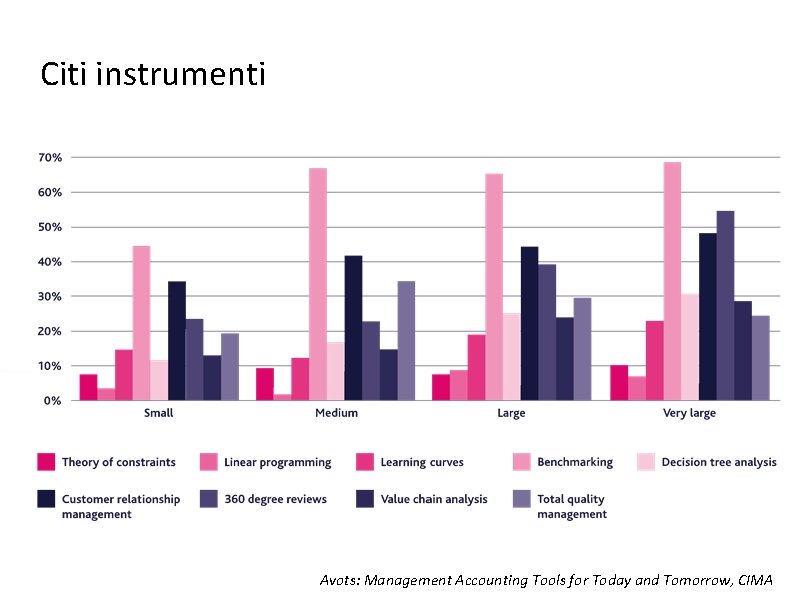
Citi instrumenti Avots: Management Accounting Tools for Today and Tomorrow, CIMA
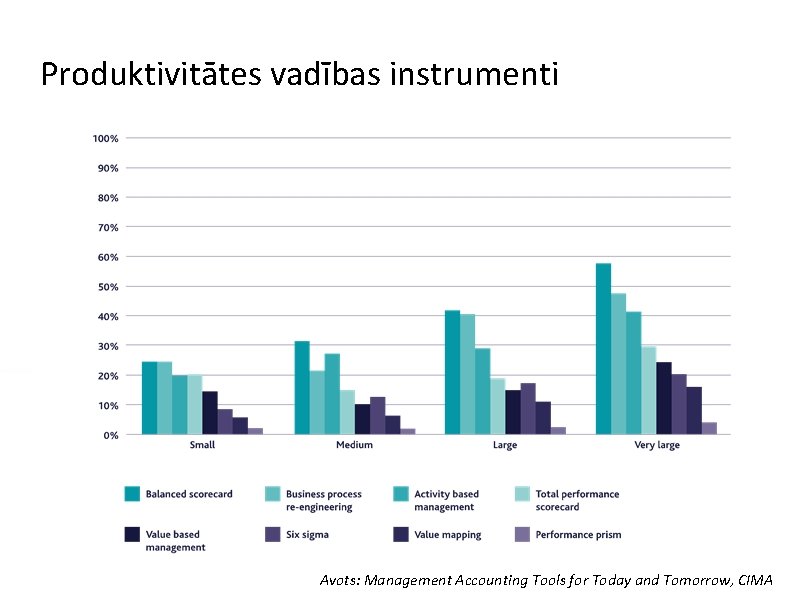
Produktivitātes vadības instrumenti Avots: Management Accounting Tools for Today and Tomorrow, CIMA
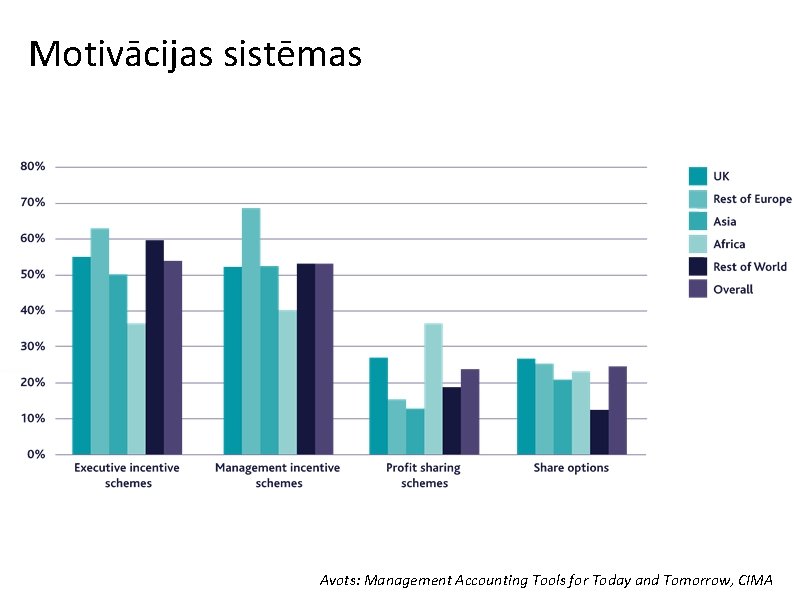
Motivācijas sistēmas Avots: Management Accounting Tools for Today and Tomorrow, CIMA
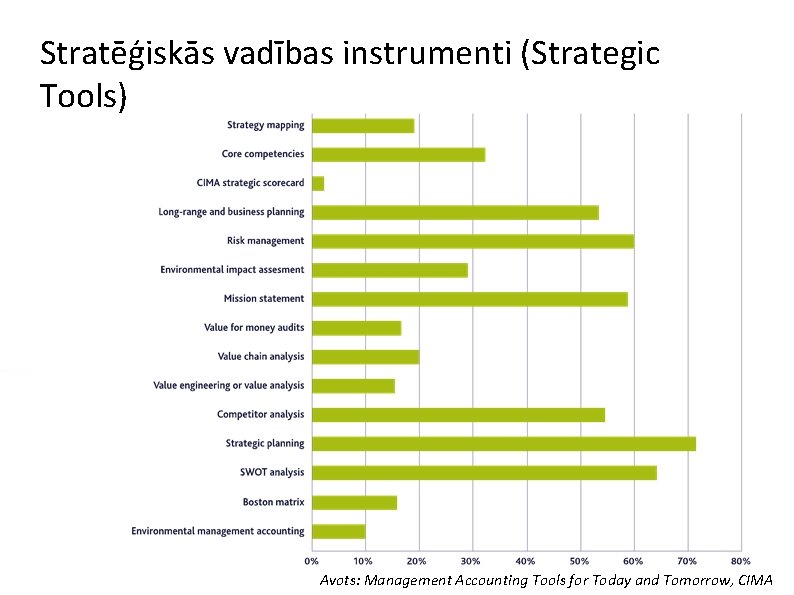
Stratēģiskās vadības instrumenti (Strategic Tools) Avots: Management Accounting Tools for Today and Tomorrow, CIMA
Paldies par uzmanību! Nākamā nodarība: 25. septembrī, plkst. 13: 00 Peldu ielā 25, 101. telpa Kontakti: Anastasija Kirņičanska – 2 831 3377 Corporate Consulting – 6 784 7762 Rīga, Mūkusalas 101
- Slides: 32