
ANLISIS DE LA RENTABILIDAD DE PROYECTOS INMOBILIARIOS UN
ANÁLISIS DE LA RENTABILIDAD DE PROYECTOS INMOBILIARIOS. UN ANÁLISIS DE LOS SOLARES DE “BENIMACLET” Y “QUATRE CARRERES” Autor del Proyecto: ESTEVE MUÑOZ, VICENTE FRANCISCO Director académico: LLINARES MILLÁN, Mª CARMEN
ÍNDICE • • • INTRODUCCIÓN OBJETIVOS REVISIÓN TEÓRICA METODOLOGÍA RESULTADOS DEL ESTUDIO DE LA ZONA DE “BENIMACLET” • RESULTADOS DEL ESTUDIO DE LA ZONA DE “QUATRE CARRERES” • CONCLUSIONES
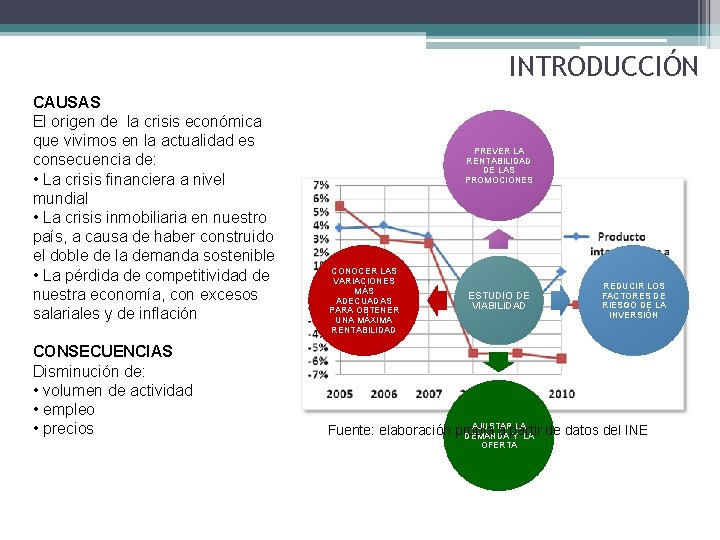
INTRODUCCIÓN CAUSAS El origen de la crisis económica que vivimos en la actualidad es consecuencia de: • La crisis financiera a nivel mundial • La crisis inmobiliaria en nuestro país, a causa de haber construido el doble de la demanda sostenible • La pérdida de competitividad de nuestra economía, con excesos salariales y de inflación CONSECUENCIAS Disminución de: • volumen de actividad • empleo • precios PREVER LA RENTABILIDAD DE LAS PROMOCIONES CONOCER LAS VARIACIONES MÁS ADECUADAS PARA OBTENER UNA MÁXIMA RENTABILIDAD ESTUDIO DE VIABILIDAD REDUCIR LOS FACTORES DE RIESGO DE LA INVERSIÓN AJUSTAR LA Fuente: elaboración propia a partir DEMANDA Y LA de datos del INE OFERTA
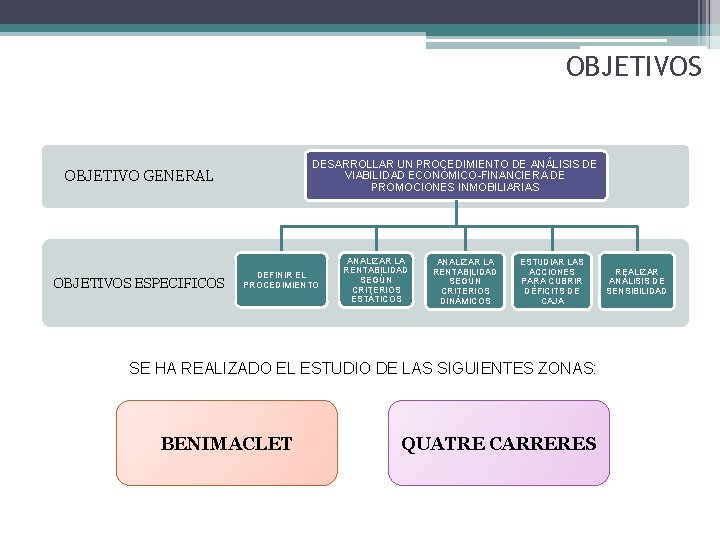
OBJETIVOS DESARROLLAR UN PROCEDIMIENTO DE ANÁLISIS DE VIABILIDAD ECONÓMICO-FINANCIERA DE PROMOCIONES INMOBILIARIAS OBJETIVO GENERAL OBJETIVOS ESPECIFICOS DEFINIR EL PROCEDIMIENTO ANALIZAR LA RENTABILIDAD SEGÚN CRITERIOS ESTÁTICOS ANALIZAR LA RENTABILIDAD SEGÚN CRITERIOS DINÁMICOS ESTUDIAR LAS ACCIONES PARA CUBRIR DÉFICITS DE CAJA SE HA REALIZADO EL ESTUDIO DE LAS SIGUIENTES ZONAS: BENIMACLET QUATRE CARRERES REALIZAR ANÁLISIS DE SENSIBILIDAD
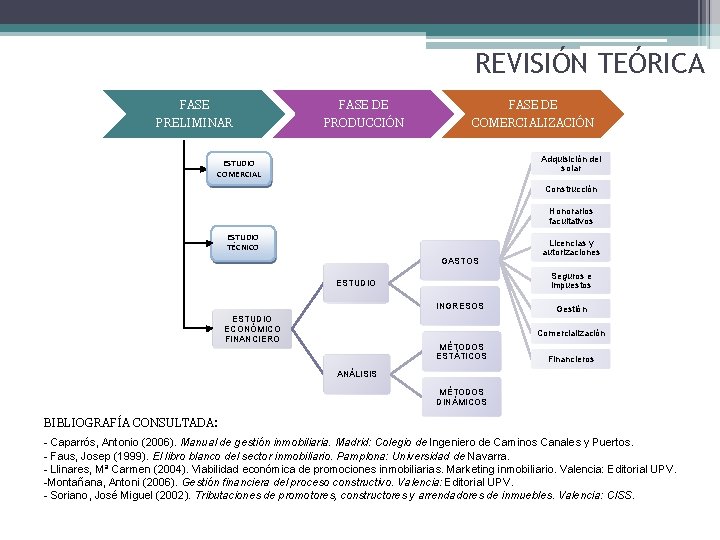
REVISIÓN TEÓRICA FASE DE PRELIMINAR PRODUCCIÓN COMERCIALIZACIÓN Adquisición del solar ESTUDIO COMERCIAL Construcción Honorarios facultativos ESTUDIO TÉCNICO GASTOS Seguros e impuestos ESTUDIO INGRESOS ESTUDIO ECONÓMICO FINANCIERO Licencias y autorizaciones Gestión Comercialización MÉTODOS ESTÁTICOS Financieros ANÁLISIS MÉTODOS DINÁMICOS BIBLIOGRAFÍA CONSULTADA: - Caparrós, Antonio (2006). Manual de gestión inmobiliaria. Madrid: Colegio de Ingeniero de Caminos Canales y Puertos. - Faus, Josep (1999). El libro blanco del sector inmobiliario. Pamplona: Universidad de Navarra. - Llinares, Mª Carmen (2004). Viabilidad económica de promociones inmobiliarias. Marketing inmobiliario. Valencia: Editorial UPV. -Montañana, Antoni (2006). Gestión financiera del proceso constructivo. Valencia: Editorial UPV. - Soriano, José Miguel (2002). Tributaciones de promotores, constructores y arrendadores de inmuebles. Valencia: CISS.
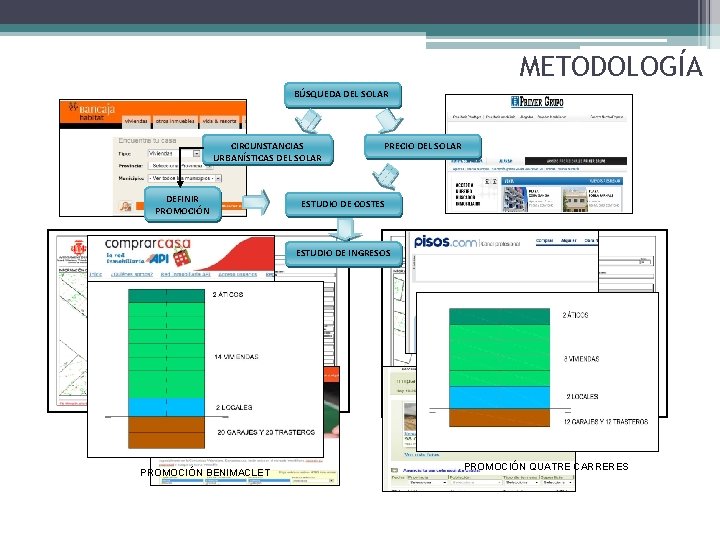
METODOLOGÍA BÚSQUEDA DEL SOLAR CIRCUNSTANCIAS URBANÍSTICAS DEL SOLAR DEFINIR PROMOCIÓN PRECIO DEL SOLAR ESTUDIO DE COSTES ESTUDIO DE INGRESOS SOLAR BENIMACLET PROMOCIÓN BENIMACLET SOLAR QUATRE CARRERES PROMOCIÓN QUATRE CARRERES
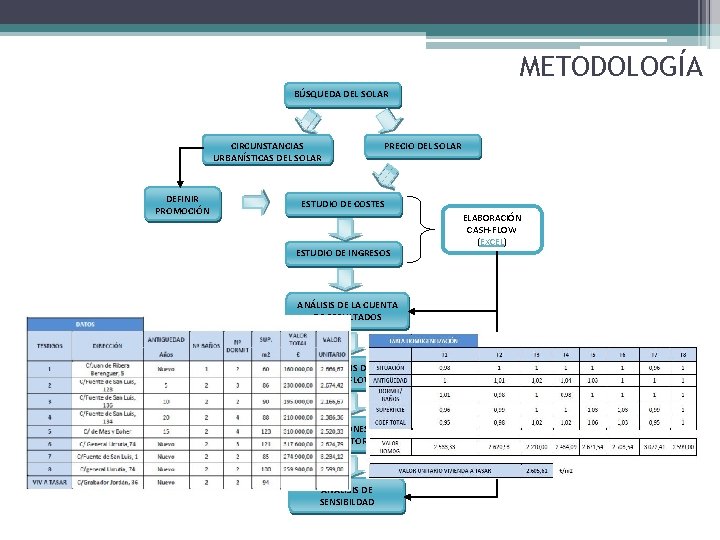
METODOLOGÍA BÚSQUEDA DEL SOLAR CIRCUNSTANCIAS URBANÍSTICAS DEL SOLAR DEFINIR PROMOCIÓN PRECIO DEL SOLAR ESTUDIO DE COSTES ESTUDIO DE INGRESOS ANÁLISIS DE LA CUENTA DE RESULTADOS ANÁLISIS DEL CASH-FLOW VISITA A ENTIDAD BANCARIA ACCIONES CORRECTORAS ANÁLISIS DE SENSIBILDAD ELABORACIÓN CASH-FLOW (EXCEL)
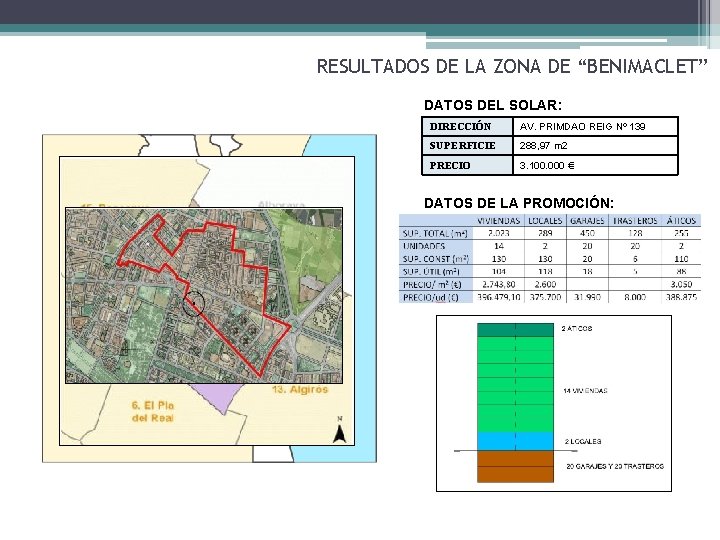
RESULTADOS DE LA ZONA DE “BENIMACLET” DATOS DEL SOLAR: DIRECCIÓN AV. PRIMDAO REIG Nº 139 SUPERFICIE 288, 97 m 2 PRECIO 3. 100. 000 € DATOS DE LA PROMOCIÓN:
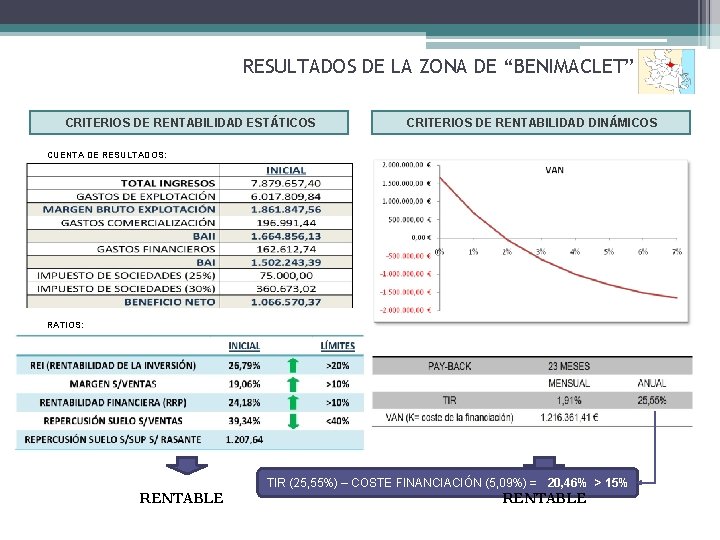
RESULTADOS DE LA ZONA DE “BENIMACLET” CRITERIOS DE RENTABILIDAD ESTÁTICOS CRITERIOS DE RENTABILIDAD DINÁMICOS CUENTA DE RESULTADOS: RATIOS: TIR (25, 55%) – COSTE FINANCIACIÓN (5, 09%) = 20, 46% > 15% RENTABLE
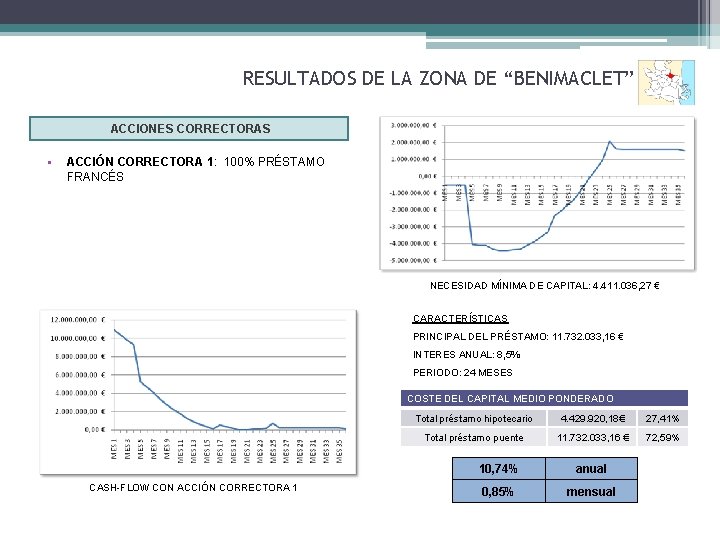
RESULTADOS DE LA ZONA DE “BENIMACLET” ACCIONES CORRECTORAS • ACCIÓN CORRECTORA 1: 100% PRÉSTAMO FRANCÉS NECESIDAD MÍNIMA DE CAPITAL: 4. 411. 036, 27 € CARACTERÍSTICAS PRINCIPAL DEL PRÉSTAMO: 11. 732. 033, 16 € INTERES ANUAL: 8, 5% PERIODO: 24 MESES COSTE DEL CAPITAL MEDIO PONDERADO CASH-FLOW CON ACCIÓN CORRECTORA 1 Total préstamo hipotecario 4. 429. 920, 18€ 27, 41% Total préstamo puente 11. 732. 033, 16 € 72, 59% 10, 74% anual 0, 85% mensual
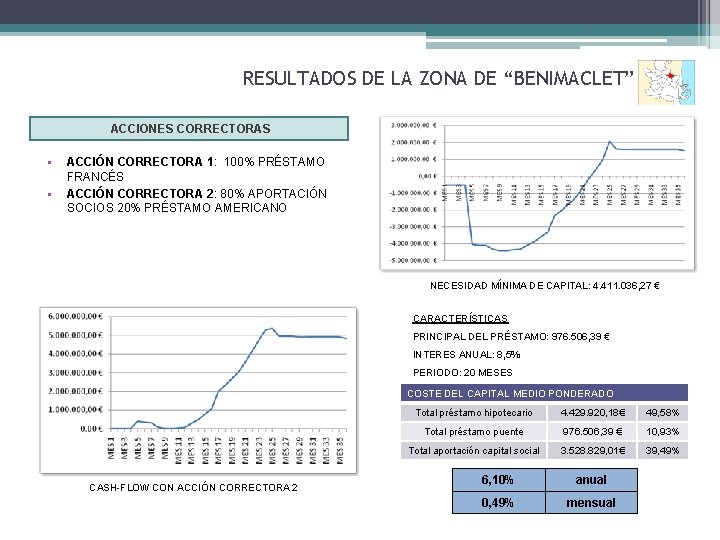
RESULTADOS DE LA ZONA DE “BENIMACLET” ACCIONES CORRECTORAS • • ACCIÓN CORRECTORA 1: 100% PRÉSTAMO FRANCÉS ACCIÓN CORRECTORA 2: 80% APORTACIÓN SOCIOS 20% PRÉSTAMO AMERICANO NECESIDAD MÍNIMA DE CAPITAL: 4. 411. 036, 27 € CARACTERÍSTICAS PRINCIPAL DEL PRÉSTAMO: 976. 506, 39 € INTERES ANUAL: 8, 5% PERIODO: 20 MESES COSTE DEL CAPITAL MEDIO PONDERADO CASH-FLOW CON ACCIÓN CORRECTORA 2 Total préstamo hipotecario 4. 429. 920, 18€ 49, 58% Total préstamo puente 976. 506, 39 € 10, 93% Total aportación capital social 3. 528. 829, 01€ 39, 49% 6, 10% anual 0, 49% mensual
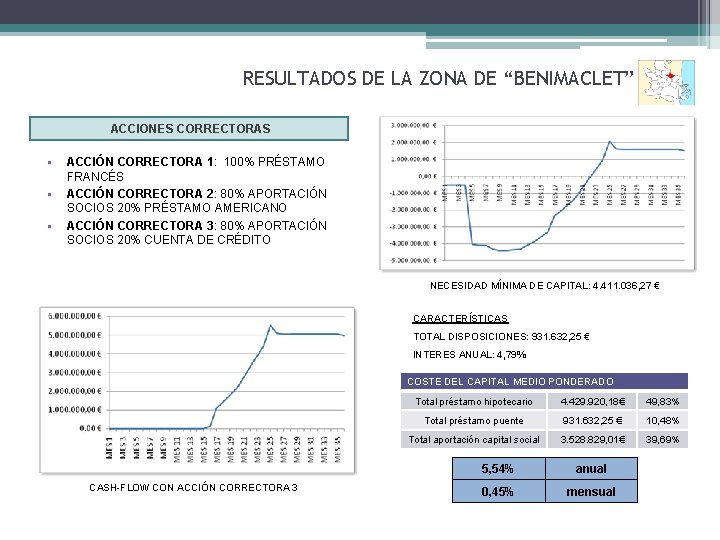
RESULTADOS DE LA ZONA DE “BENIMACLET” ACCIONES CORRECTORAS • • • ACCIÓN CORRECTORA 1: 100% PRÉSTAMO FRANCÉS ACCIÓN CORRECTORA 2: 80% APORTACIÓN SOCIOS 20% PRÉSTAMO AMERICANO ACCIÓN CORRECTORA 3: 80% APORTACIÓN SOCIOS 20% CUENTA DE CRÉDITO NECESIDAD MÍNIMA DE CAPITAL: 4. 411. 036, 27 € CARACTERÍSTICAS TOTAL DISPOSICIONES: 931. 632, 25 € INTERES ANUAL: 4, 79% COSTE DEL CAPITAL MEDIO PONDERADO CASH-FLOW CON ACCIÓN CORRECTORA 3 Total préstamo hipotecario 4. 429. 920, 18€ 49, 83% Total préstamo puente 931. 632, 25 € 10, 48% Total aportación capital social 3. 528. 829, 01€ 39, 69% 5, 54% anual 0, 45% mensual
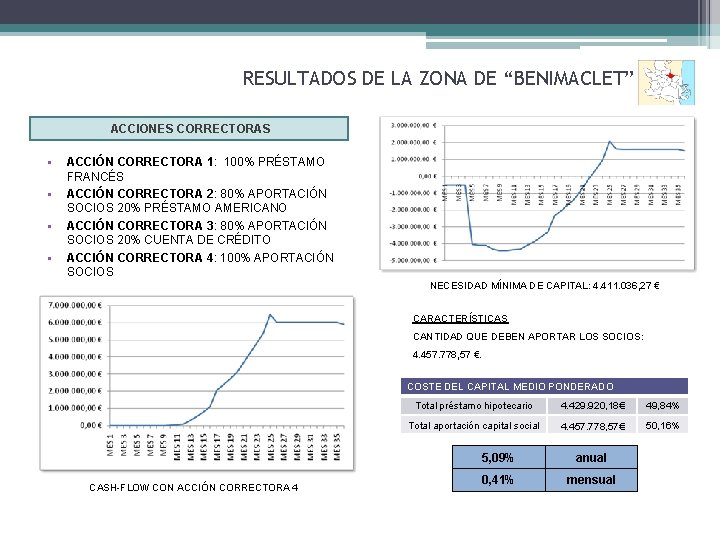
RESULTADOS DE LA ZONA DE “BENIMACLET” ACCIONES CORRECTORAS • • ACCIÓN CORRECTORA 1: 100% PRÉSTAMO FRANCÉS ACCIÓN CORRECTORA 2: 80% APORTACIÓN SOCIOS 20% PRÉSTAMO AMERICANO ACCIÓN CORRECTORA 3: 80% APORTACIÓN SOCIOS 20% CUENTA DE CRÉDITO ACCIÓN CORRECTORA 4: 100% APORTACIÓN SOCIOS NECESIDAD MÍNIMA DE CAPITAL: 4. 411. 036, 27 € CARACTERÍSTICAS CANTIDAD QUE DEBEN APORTAR LOS SOCIOS: 4. 457. 778, 57 €. COSTE DEL CAPITAL MEDIO PONDERADO CASH-FLOW CON ACCIÓN CORRECTORA 4 Total préstamo hipotecario 4. 429. 920, 18€ 49, 84% Total aportación capital social 4. 457. 778, 57€ 50, 16% 5, 09% anual 0, 41% mensual
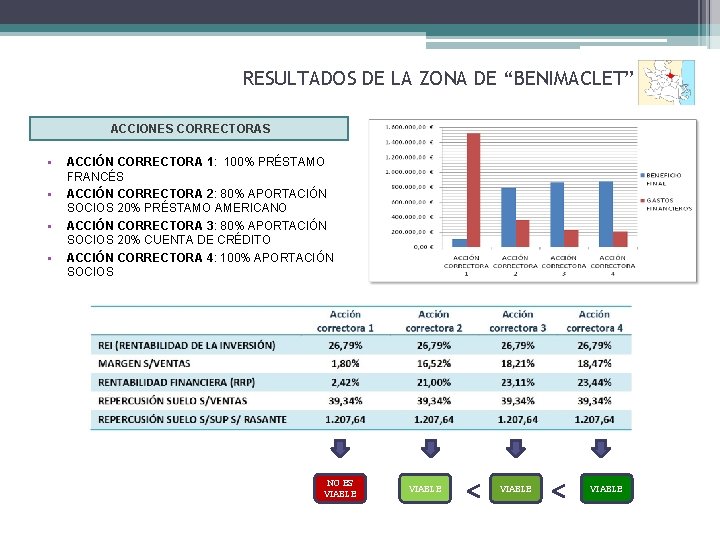
RESULTADOS DE LA ZONA DE “BENIMACLET” ACCIONES CORRECTORAS • • ACCIÓN CORRECTORA 1: 100% PRÉSTAMO FRANCÉS ACCIÓN CORRECTORA 2: 80% APORTACIÓN SOCIOS 20% PRÉSTAMO AMERICANO ACCIÓN CORRECTORA 3: 80% APORTACIÓN SOCIOS 20% CUENTA DE CRÉDITO ACCIÓN CORRECTORA 4: 100% APORTACIÓN SOCIOS NO ES VIABLE
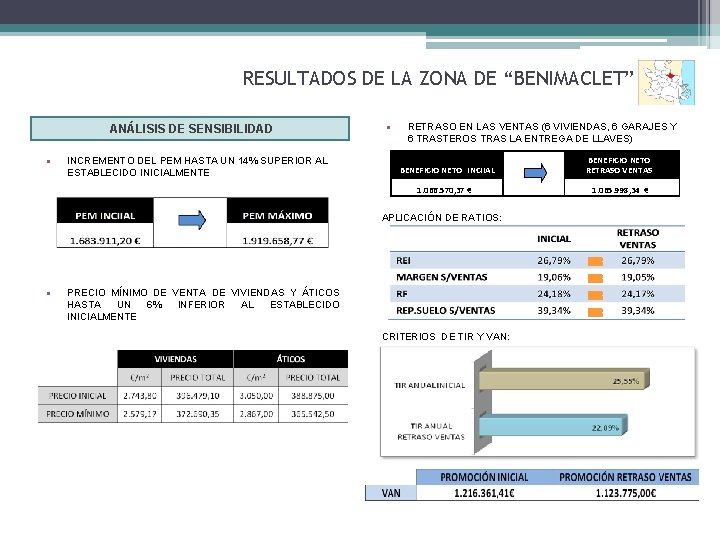
RESULTADOS DE LA ZONA DE “BENIMACLET” ANÁLISIS DE SENSIBILIDAD • INCREMENTO DEL PEM HASTA UN 14% SUPERIOR AL ESTABLECIDO INICIALMENTE • RETRASO EN LAS VENTAS (6 VIVIENDAS, 6 GARAJES Y 6 TRASTEROS TRAS LA ENTREGA DE LLAVES) BENEFICIO NETO INCIIAL BENEFICIO NETO RETRASO VENTAS 1. 066. 570, 37 € 1. 065. 998, 34 € APLICACIÓN DE RATIOS: • PRECIO MÍNIMO DE VENTA DE VIVIENDAS Y ÁTICOS HASTA UN 6% INFERIOR AL ESTABLECIDO INICIALMENTE CRITERIOS DE TIR Y VAN:
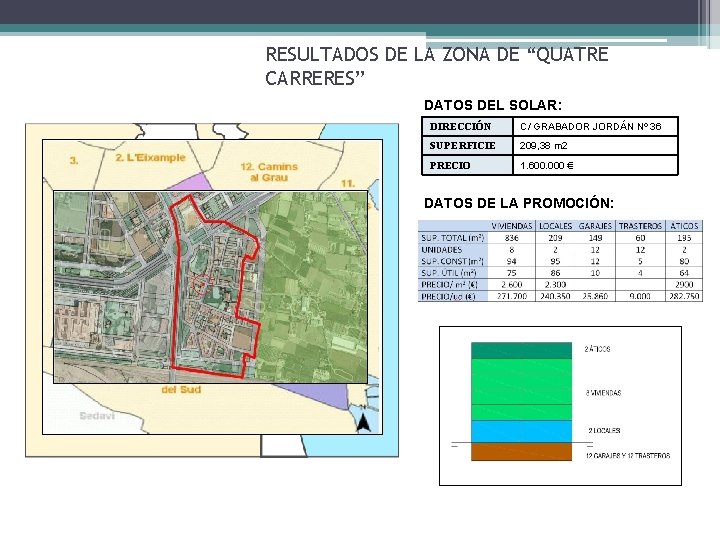
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” DATOS DEL SOLAR: DIRECCIÓN C/ GRABADOR JORDÁN Nº 36 SUPERFICIE 209, 38 m 2 PRECIO 1. 600. 000 € DATOS DE LA PROMOCIÓN:
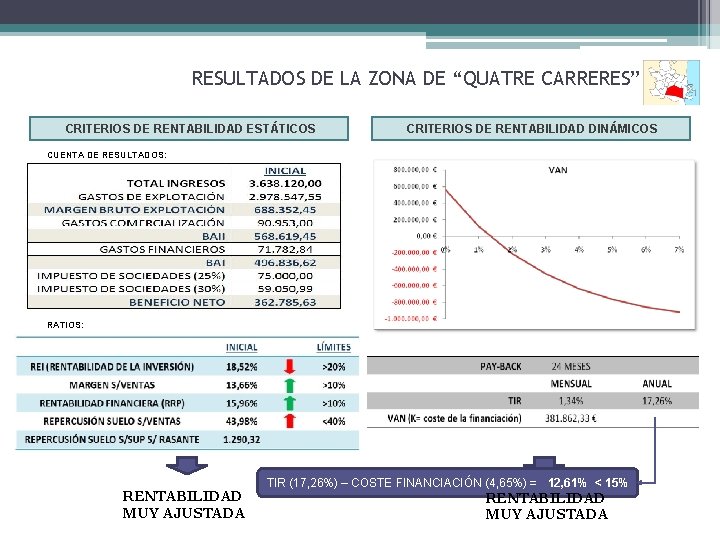
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” CRITERIOS DE RENTABILIDAD ESTÁTICOS CRITERIOS DE RENTABILIDAD DINÁMICOS CUENTA DE RESULTADOS: RATIOS: RENTABILIDAD MUY AJUSTADA TIR (17, 26%) – COSTE FINANCIACIÓN (4, 65%) = 12, 61% < 15% RENTABILIDAD MUY AJUSTADA
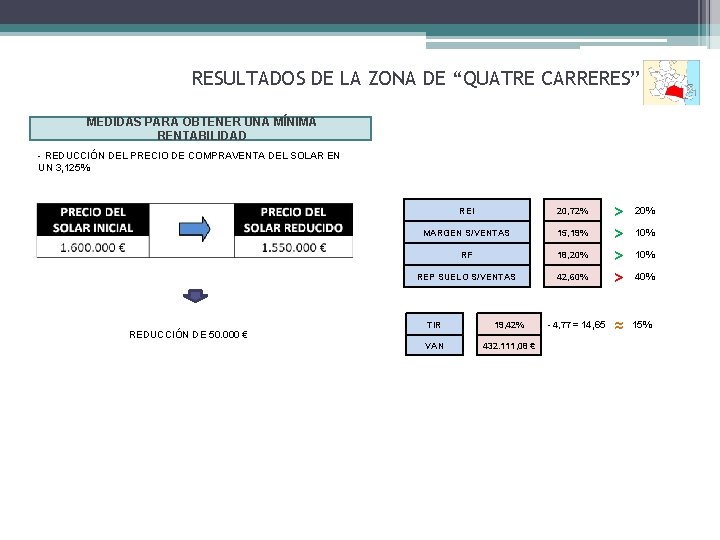
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” MEDIDAS PARA OBTENER UNA MÍNIMA RENTABILIDAD - REDUCCIÓN DEL PRECIO DE COMPRAVENTA DEL SOLAR EN UN 3, 125% REDUCCIÓN DE 50. 000 € REI 20, 72% MARGEN S/VENTAS 15, 19% RF 18, 20% REP SUELO S/VENTAS 42, 60% TIR 19, 42% VAN 432. 111, 08 € - 4, 77 = 14, 65 > > ≈ 20% 10% 40% 15%
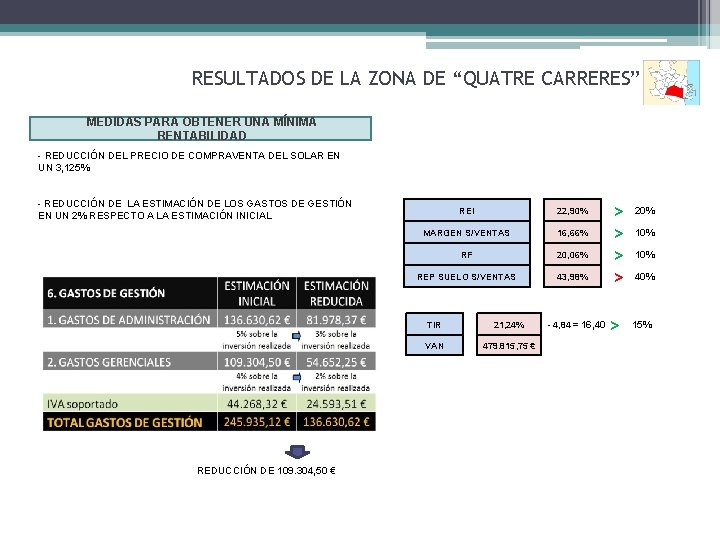
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” MEDIDAS PARA OBTENER UNA MÍNIMA RENTABILIDAD - REDUCCIÓN DEL PRECIO DE COMPRAVENTA DEL SOLAR EN UN 3, 125% - REDUCCIÓN DE LA ESTIMACIÓN DE LOS GASTOS DE GESTIÓN EN UN 2% RESPECTO A LA ESTIMACIÓN INICIAL REDUCCIÓN DE 109. 304, 50 € REI 22, 90% MARGEN S/VENTAS 16, 66% RF 20, 06% REP SUELO S/VENTAS 43, 98% TIR 21, 24% VAN 479. 815, 75 € - 4, 84 = 16, 40 > > > 20% 10% 40% 15%
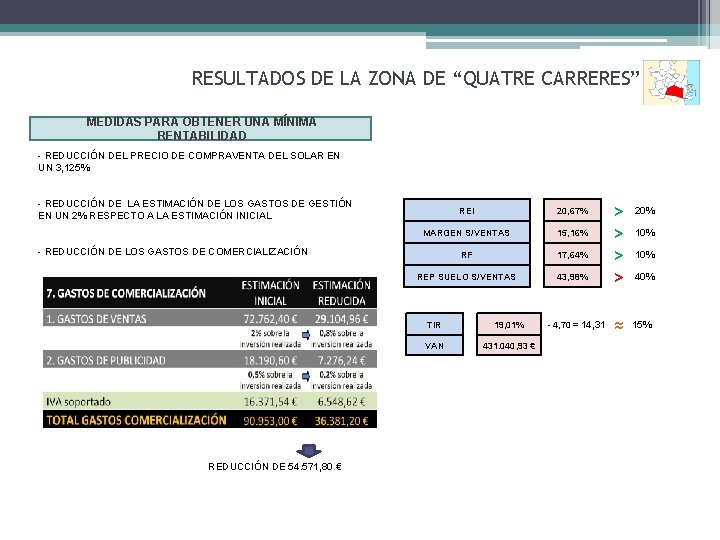
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” MEDIDAS PARA OBTENER UNA MÍNIMA RENTABILIDAD - REDUCCIÓN DEL PRECIO DE COMPRAVENTA DEL SOLAR EN UN 3, 125% - REDUCCIÓN DE LA ESTIMACIÓN DE LOS GASTOS DE GESTIÓN EN UN 2% RESPECTO A LA ESTIMACIÓN INICIAL REI 20, 67% MARGEN S/VENTAS 15, 16% RF 17, 64% REP SUELO S/VENTAS 43, 98% - REDUCCIÓN DE LOS GASTOS DE COMERCIALIZACIÓN REDUCCIÓN DE 54. 571, 80 € TIR 19, 01% VAN 431. 040, 93 € - 4, 70 = 14, 31 > > ≈ 20% 10% 40% 15%
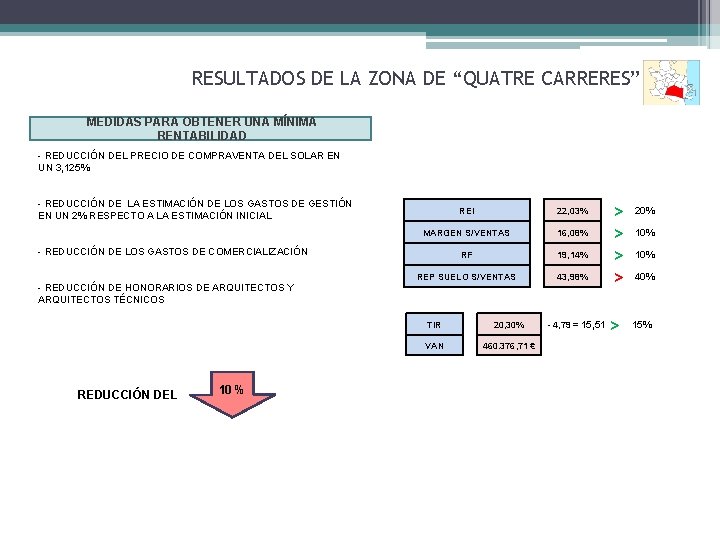
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” MEDIDAS PARA OBTENER UNA MÍNIMA RENTABILIDAD - REDUCCIÓN DEL PRECIO DE COMPRAVENTA DEL SOLAR EN UN 3, 125% - REDUCCIÓN DE LA ESTIMACIÓN DE LOS GASTOS DE GESTIÓN EN UN 2% RESPECTO A LA ESTIMACIÓN INICIAL REI 22, 03% MARGEN S/VENTAS 16, 08% RF 19, 14% REP SUELO S/VENTAS 43, 98% - REDUCCIÓN DE LOS GASTOS DE COMERCIALIZACIÓN - REDUCCIÓN DE HONORARIOS DE ARQUITECTOS Y ARQUITECTOS TÉCNICOS REDUCCIÓN DEL 10 % TIR 20, 30% VAN 460. 376, 71 € - 4, 79 = 15, 51 > > > 20% 10% 40% 15%
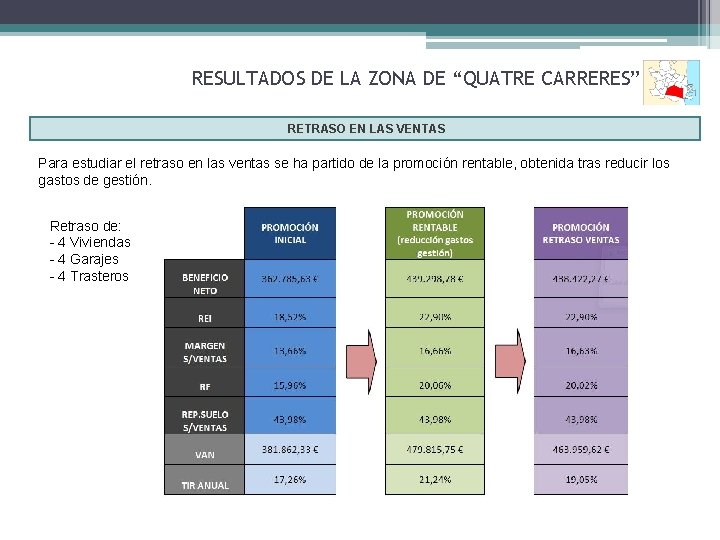
RESULTADOS DE LA ZONA DE “QUATRE CARRERES” RETRASO EN LAS VENTAS Para estudiar el retraso en las ventas se ha partido de la promoción rentable, obtenida tras reducir los gastos de gestión. Retraso de: - 4 Viviendas - 4 Garajes - 4 Trasteros
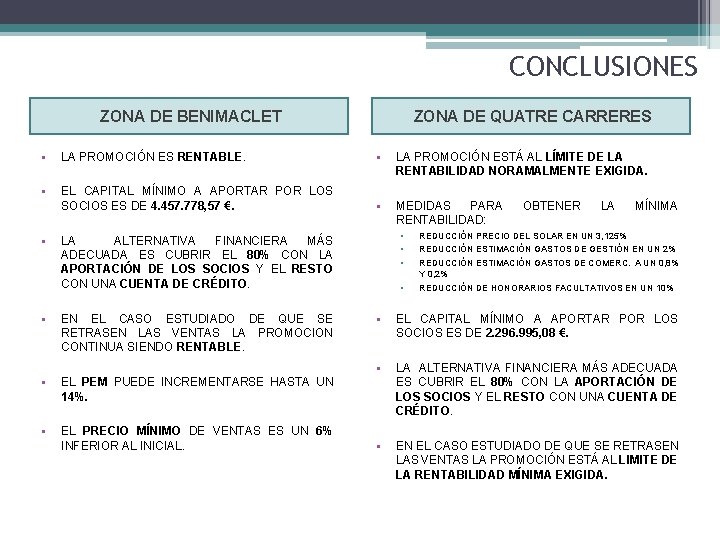
CONCLUSIONES ZONA DE BENIMACLET ZONA DE QUATRE CARRERES • LA PROMOCIÓN ES RENTABLE. • LA PROMOCIÓN ESTÁ AL LÍMITE DE LA RENTABILIDAD NORAMALMENTE EXIGIDA. • EL CAPITAL MÍNIMO A APORTAR POR LOS SOCIOS ES DE 4. 457. 778, 57 €. • MEDIDAS PARA RENTABILIDAD: • • LA ALTERNATIVA FINANCIERA MÁS ADECUADA ES CUBRIR EL 80% CON LA APORTACIÓN DE LOS SOCIOS Y EL RESTO CON UNA CUENTA DE CRÉDITO. EN EL CASO ESTUDIADO DE QUE SE RETRASEN LAS VENTAS LA PROMOCION CONTINUA SIENDO RENTABLE. • EL PEM PUEDE INCREMENTARSE HASTA UN 14%. • EL PRECIO MÍNIMO DE VENTAS ES UN 6% INFERIOR AL INICIAL. OBTENER LA MÍNIMA ▫ ▫ ▫ REDUCCIÓN PRECIO DEL SOLAR EN UN 3, 125% ▫ REDUCCIÓN DE HONORARIOS FACULTATIVOS EN UN 10% REDUCCIÓN ESTIMACIÓN GASTOS DE GESTIÓN EN UN 2% REDUCCIÓN ESTIMACIÓN GASTOS DE COMERC. A UN 0, 8% Y 0, 2% • EL CAPITAL MÍNIMO A APORTAR POR LOS SOCIOS ES DE 2. 296. 995, 08 €. • LA ALTERNATIVA FINANCIERA MÁS ADECUADA ES CUBRIR EL 80% CON LA APORTACIÓN DE LOS SOCIOS Y EL RESTO CON UNA CUENTA DE CRÉDITO. • EN EL CASO ESTUDIADO DE QUE SE RETRASEN LAS VENTAS LA PROMOCIÓN ESTÁ AL LIMITE DE LA RENTABILIDAD MÍNIMA EXIGIDA.
- Slides: 23