
Anlise de Investimentos Prof Hubert Chamone Gesser Dr
Análise de Investimentos Prof. Hubert Chamone Gesser, Dr. Graduação em Administração - ESAG/UDESC Doutorado e Mestrado em Eng. Produção - UFSC 1
2
Análise de Investimentos 3
- SUMÁRIO - Conceitos Introdutórios Payback - PBS e PBD Diagramas de Fluxo de Caixa Valor Presente Líquido - VPL Taxas de Juros Valor Futuro Líquido - VFL O Valor do Dinheiro no Tempo Valor Uniforme Líquido - VUL Anuidades ou Séries Taxa Interna de Retorno - TIR Amortização 4
Prof. Hubert Chamone Gesser, Dr. Retornar 5
Conceitos Introdutórios ADMINISTRAÇÃO “A administração é o processo de planejar, organizar, liderar e controlar os esforços realizados pelos membros da organização e o uso de todos os recursos organizacionais para alcançar os objetivos estabelecidos. ” “AD” “MINISTRATIO” Prefixo latino = Junto de Radical = Obediência, subordinação, aquele que presta serviços 6
Conceitos Introdutórios OBJETIVO ECONÔMICO DAS ORGANIZAÇÕES Maximização de seu valor de mercado a longo prazo Retorno do Investimento x Risco Assumido O LUCRO possibilita: A melhoria e expansão dos serviços/produtos O cumprimento das funções sociais Pagamento dos impostos; Remuneração adequada dos empregados; Investimentos em melhoria ambiental, etc. 7
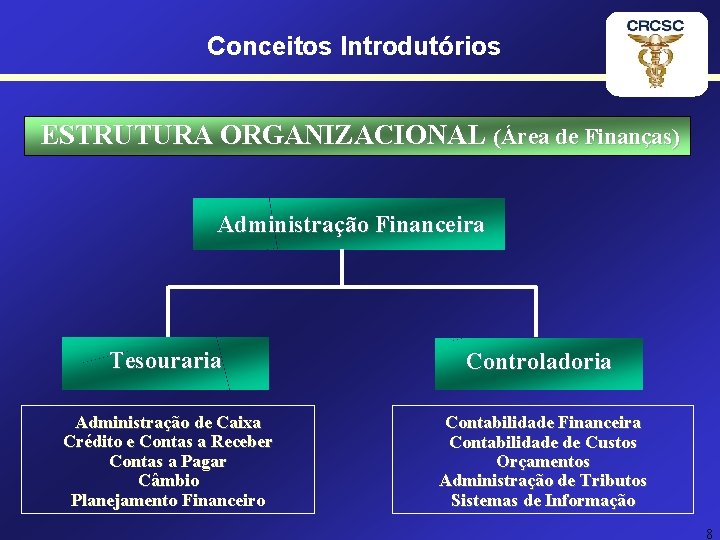
Conceitos Introdutórios ESTRUTURA ORGANIZACIONAL (Área de Finanças) Administração Financeira Tesouraria Controladoria Administração de Caixa Crédito e Contas a Receber Contas a Pagar Câmbio Planejamento Financeiro Contabilidade Financeira Contabilidade de Custos Orçamentos Administração de Tributos Sistemas de Informação 8
Conceitos Introdutórios LIQUIDEZ E RENTABILIDADE Þ Liquidez Preocupação do Tesoureiro: “manutenção da liquidez da empresas” A liquidez implica na manutenção de recursos financeiros sob a forma de disponibilidades. Caixa e aplicações de curto prazo Taxas reduzidas Þ Rentabilidade Preocupação do Controller: “com a rentabilidade da empresas” A rentabilidade é o grau de êxito econômico obtido por uma empresa em relação ao capital nela investido. 9
Prof. Hubert Chamone Gesser, Dr. Retornar 10
Diagramas de Fluxo de Caixa CONCEITOS INICIAIS A Matemática Financeira se preocupa com duas variáveis: Dinheiro Tempo
Diagramas de Fluxo de Caixa CONCEITOS INICIAIS As transações financeiras envolvem duas variáveis-chaves: DINHEIRO e TEMPO - Valores somente podem ser comparados se estiverem referenciados na mesma data; - Operações algébricas apenas podem ser executadas com valores referenciados na mesma data. 12
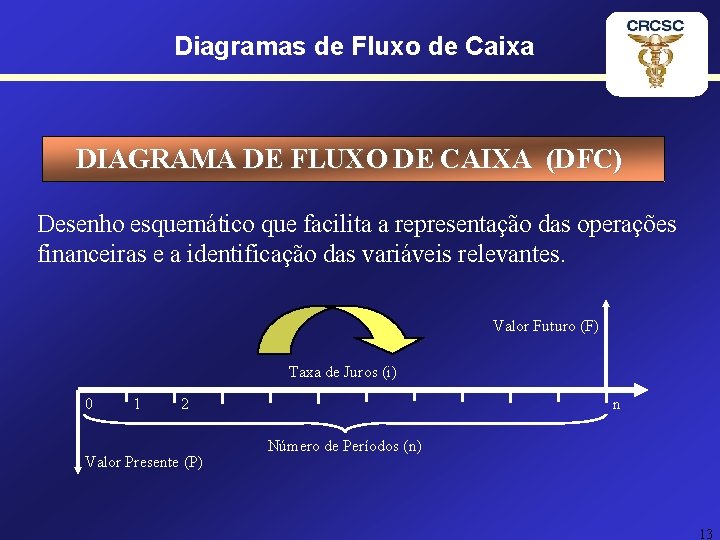
Diagramas de Fluxo de Caixa DIAGRAMA DE FLUXO DE CAIXA (DFC) Desenho esquemático que facilita a representação das operações financeiras e a identificação das variáveis relevantes. Valor Futuro (F) Taxa de Juros (i) 0 1 2 Valor Presente (P) n Número de Períodos (n) 13
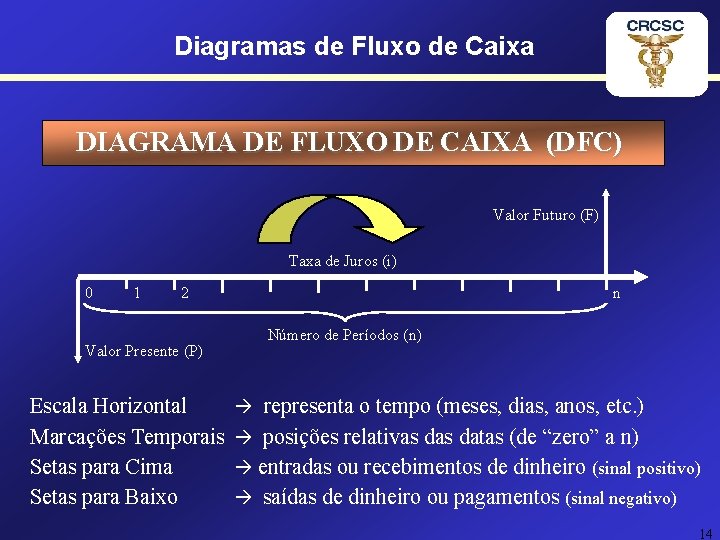
Diagramas de Fluxo de Caixa DIAGRAMA DE FLUXO DE CAIXA (DFC) Valor Futuro (F) Taxa de Juros (i) 0 1 2 n Número de Períodos (n) Valor Presente (P) Escala Horizontal Marcações Temporais Setas para Cima Setas para Baixo representa o tempo (meses, dias, anos, etc. ) posições relativas datas (de “zero” a n) entradas ou recebimentos de dinheiro (sinal positivo) saídas de dinheiro ou pagamentos (sinal negativo) 14
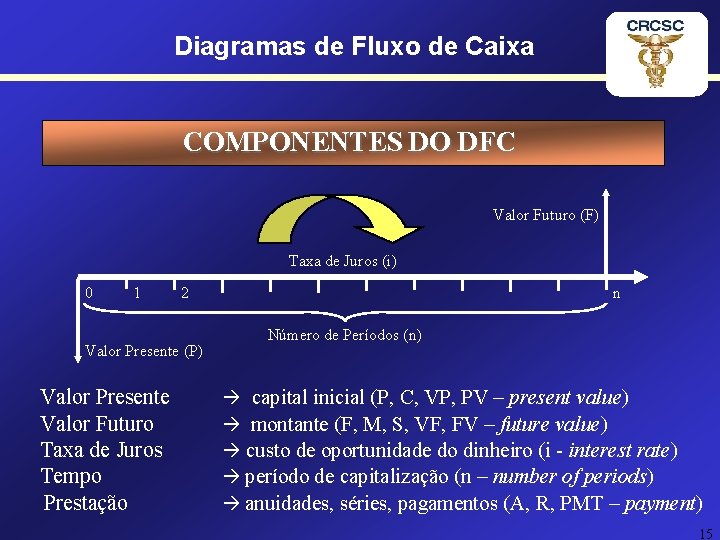
Diagramas de Fluxo de Caixa COMPONENTES DO DFC Valor Futuro (F) Taxa de Juros (i) 0 1 2 Valor Presente (P) Valor Presente Valor Futuro Taxa de Juros Tempo Prestação n Número de Períodos (n) capital inicial (P, C, VP, PV – present value) montante (F, M, S, VF, FV – future value) custo de oportunidade do dinheiro (i - interest rate) período de capitalização (n – number of periods) anuidades, séries, pagamentos (A, R, PMT – payment) 15
Prof. Hubert Chamone Gesser, Dr. Retornar 16
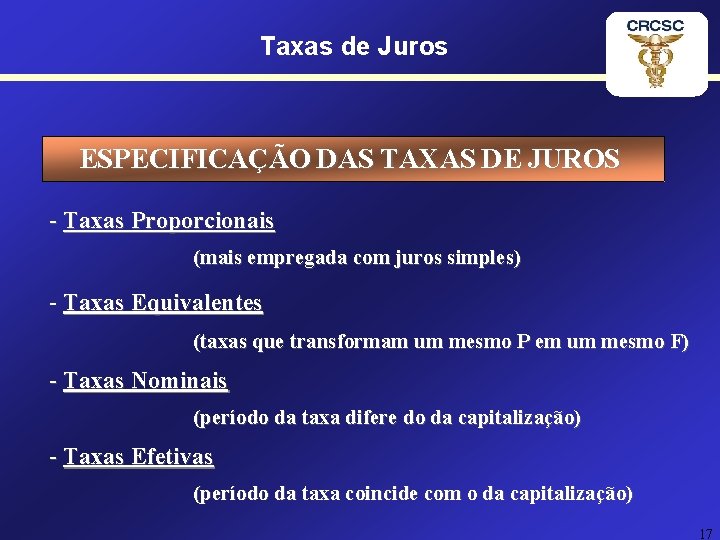
Taxas de Juros ESPECIFICAÇÃO DAS TAXAS DE JUROS - Taxas Proporcionais (mais empregada com juros simples) - Taxas Equivalentes (taxas que transformam um mesmo P em um mesmo F) - Taxas Nominais (período da taxa difere do da capitalização) - Taxas Efetivas (período da taxa coincide com o da capitalização) 17
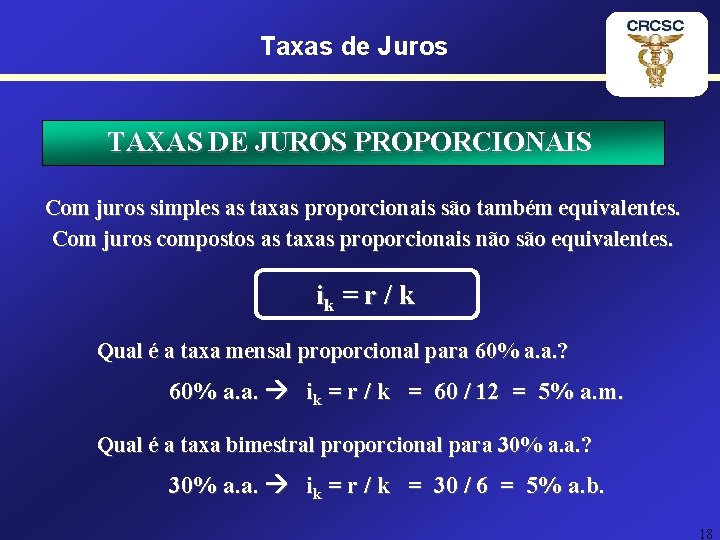
Taxas de Juros TAXAS DE JUROS PROPORCIONAIS Com juros simples as taxas proporcionais são também equivalentes. Com juros compostos as taxas proporcionais não são equivalentes. ik = r / k Qual é a taxa mensal proporcional para 60% a. a. ? 60% a. a. ik = r / k = 60 / 12 = 5% a. m. Qual é a taxa bimestral proporcional para 30% a. a. ? 30% a. a. ik = r / k = 30 / 6 = 5% a. b. 18
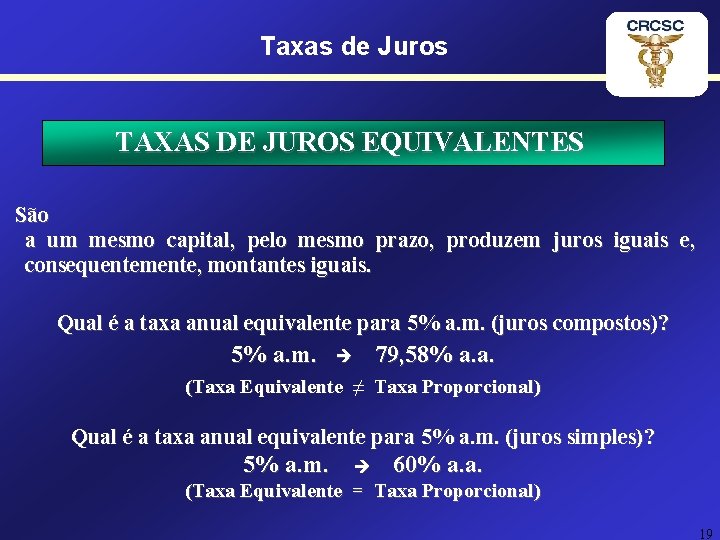
Taxas de Juros TAXAS DE JUROS EQUIVALENTES São a um mesmo capital, pelo mesmo prazo, produzem juros iguais e, consequentemente, montantes iguais. Qual é a taxa anual equivalente para 5% a. m. (juros compostos)? 5% a. m. 79, 58% a. a. (Taxa Equivalente ≠ Taxa Proporcional) Qual é a taxa anual equivalente para 5% a. m. (juros simples)? 5% a. m. 60% a. a. (Taxa Equivalente = Taxa Proporcional) 19
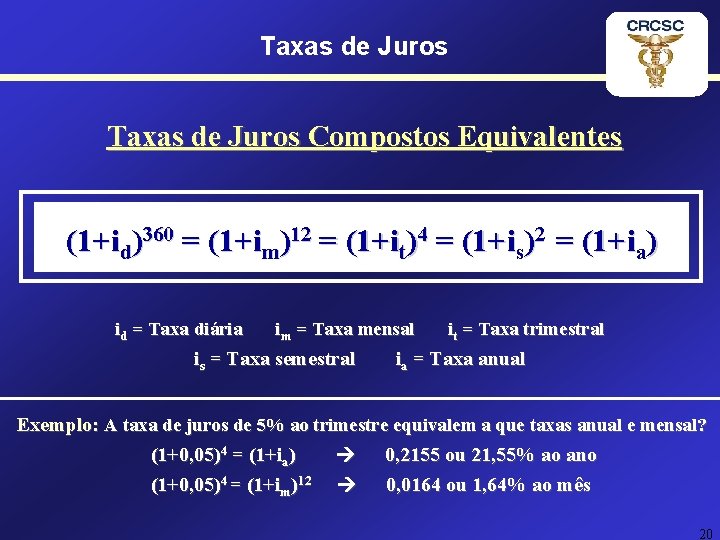
Taxas de Juros Compostos Equivalentes (1+id)360 = (1+im)12 = (1+it)4 = (1+is)2 = (1+ia) id = Taxa diária im = Taxa mensal is = Taxa semestral it = Taxa trimestral ia = Taxa anual Exemplo: A taxa de juros de 5% ao trimestre equivalem a que taxas anual e mensal? (1+0, 05)4 = (1+ia) 0, 2155 ou 21, 55% ao ano (1+0, 05)4 = (1+im)12 0, 0164 ou 1, 64% ao mês 20
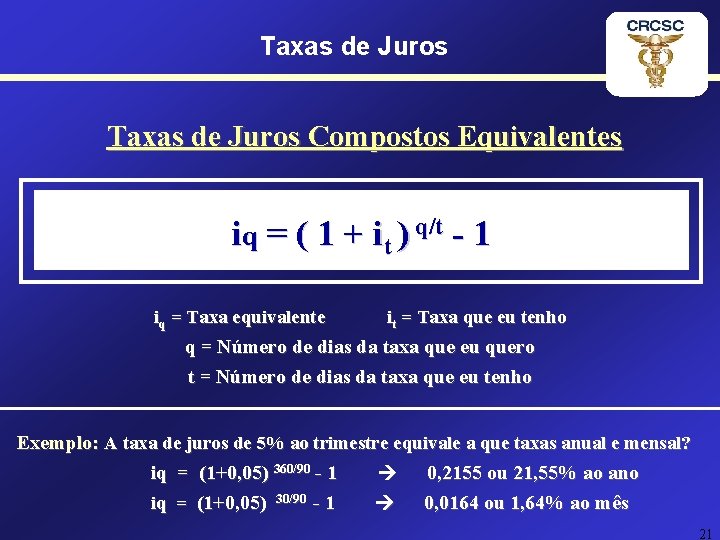
Taxas de Juros Compostos Equivalentes iq = ( 1 + it ) q/t - 1 iq = Taxa equivalente it = Taxa que eu tenho q = Número de dias da taxa que eu quero t = Número de dias da taxa que eu tenho Exemplo: A taxa de juros de 5% ao trimestre equivale a que taxas anual e mensal? iq = (1+0, 05) 360/90 - 1 0, 2155 ou 21, 55% ao ano iq = (1+0, 05) 30/90 - 1 0, 0164 ou 1, 64% ao mês 21
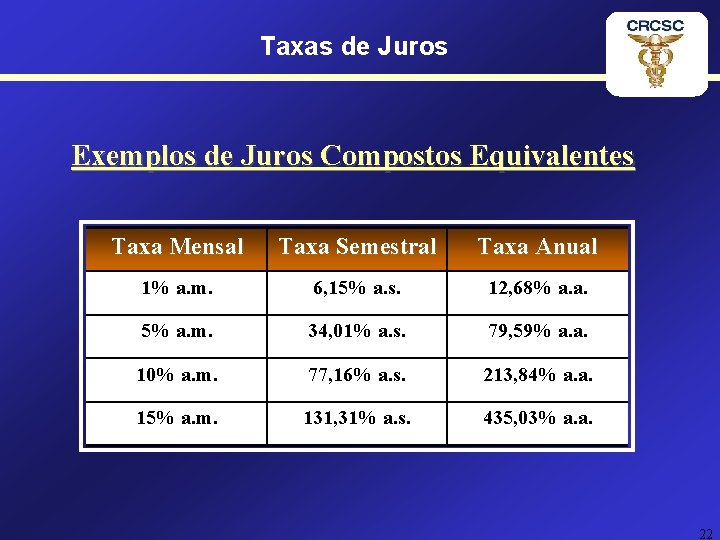
Taxas de Juros Exemplos de Juros Compostos Equivalentes Taxa Mensal Taxa Semestral Taxa Anual 1% a. m. 6, 15% a. s. 12, 68% a. a. 5% a. m. 34, 01% a. s. 79, 59% a. a. 10% a. m. 77, 16% a. s. 213, 84% a. a. 15% a. m. 131, 31% a. s. 435, 03% a. a. 22
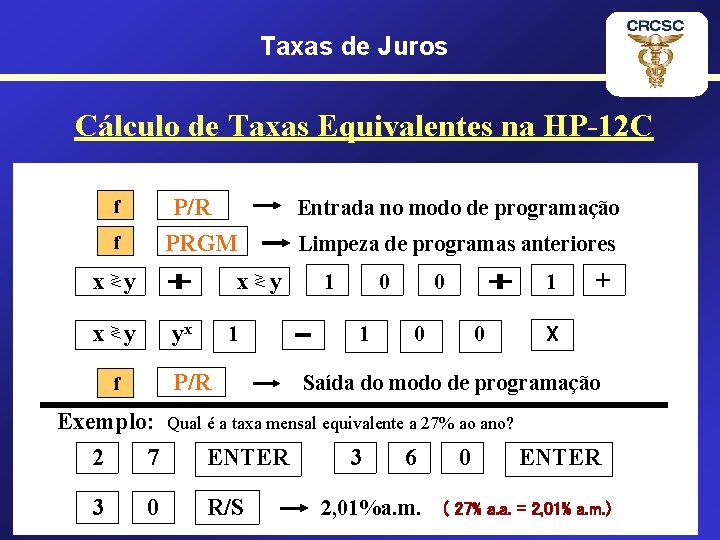
Taxas de Juros Cálculo de Taxas Equivalentes na HP-12 C P/R PRGM f f x >y yx P/R f Exemplo: 2 7 3 1 0 Entrada no modo de programação Limpeza de programas anteriores 1 0 1 0 0 + X Saída do modo de programação Qual é a taxa mensal equivalente a 27% ao ano? ENTER R/S 3 6 2, 01%a. m. 0 ENTER ( 27% a. a. = 2, 01% a. m. )
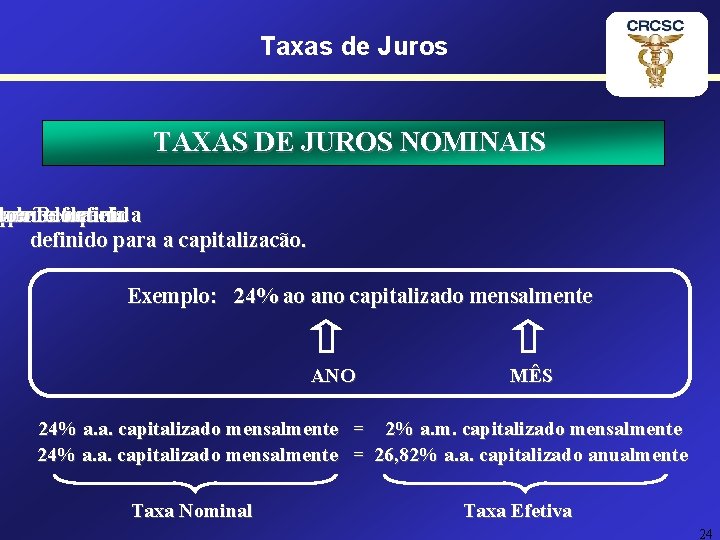
Taxas de Juros TAXAS DE JUROS NOMINAIS mpo do erente período deum Refere-se aquela definida a definido para a capitalizacão. Exemplo: 24% ao ano capitalizado mensalmente ANO MÊS 24% a. a. capitalizado mensalmente = 2% a. m. capitalizado mensalmente 24% a. a. capitalizado mensalmente = 26, 82% a. a. capitalizado anualmente Taxa Nominal Taxa Efetiva 24
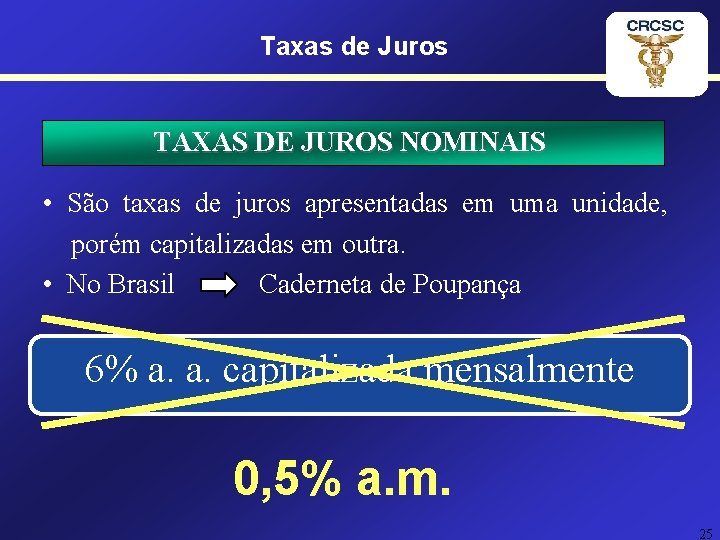
Taxas de Juros TAXAS DE JUROS NOMINAIS • São taxas de juros apresentadas em uma unidade, porém capitalizadas em outra. • No Brasil Caderneta de Poupança 6% a. a. capitalizada mensalmente 0, 5% a. m. 25
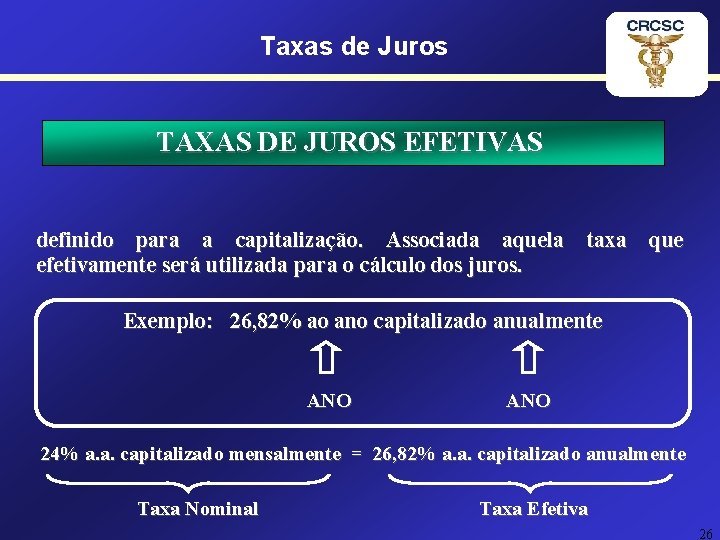
Taxas de Juros TAXAS DE JUROS EFETIVAS definido para a capitalização. Associada aquela taxa que efetivamente será utilizada para o cálculo dos juros. Exemplo: 26, 82% ao ano capitalizado anualmente ANO 24% a. a. capitalizado mensalmente = 26, 82% a. a. capitalizado anualmente Taxa Nominal Taxa Efetiva 26
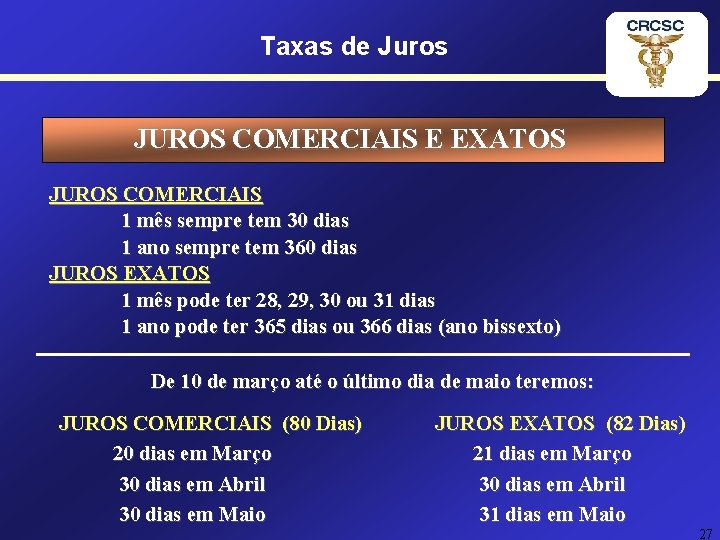
Taxas de Juros JUROS COMERCIAIS E EXATOS JUROS COMERCIAIS 1 mês sempre tem 30 dias 1 ano sempre tem 360 dias JUROS EXATOS 1 mês pode ter 28, 29, 30 ou 31 dias 1 ano pode ter 365 dias ou 366 dias (ano bissexto) De 10 de março até o último dia de maio teremos: JUROS COMERCIAIS (80 Dias) 20 dias em Março 30 dias em Abril 30 dias em Maio JUROS EXATOS (82 Dias) 21 dias em Março 30 dias em Abril 31 dias em Maio 27
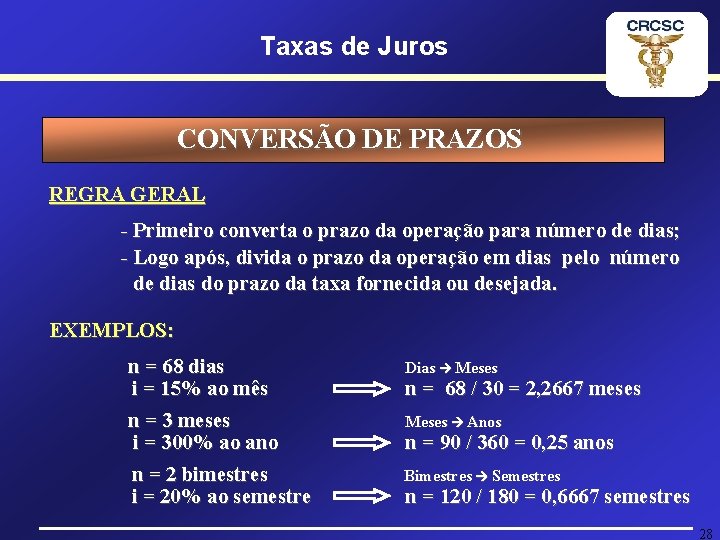
Taxas de Juros CONVERSÃO DE PRAZOS REGRA GERAL - Primeiro converta o prazo da operação para número de dias; - Logo após, divida o prazo da operação em dias pelo número de dias do prazo da taxa fornecida ou desejada. EXEMPLOS: n = 68 dias i = 15% ao mês n = 3 meses i = 300% ao ano n = 2 bimestres i = 20% ao semestre Dias Meses n = 68 / 30 = 2, 2667 meses Meses Anos n = 90 / 360 = 0, 25 anos Bimestres Semestres n = 120 / 180 = 0, 6667 semestres 28
Taxas de Juros PRINCÍPIO DA MATEMÁTICA FINANCEIRA Quando taxa e período estiverem em unidades de tempo diferentes, deve-se converter o prazo. 29
Taxas de Juros Pré Requisitos Básicos em Finanças Importante Taxa (i) e Número de Períodos (n) devem estar sempre na mesma base!!! Atenção!!! No Regime de Juros Compostos Nunca multiplique ou divida a taxa de juros!!!! Atenção!!! Nunca some valores em datas diferentes. 30
Prof. Hubert Chamone Gesser, Dr. Retornar 31
O Valor do Dinheiro no Tempo Você emprestaria $1000, 00 a um amigo? • Será que ele vai me pagar daqui a um ano? • Será que daqui a um ano o poder de compra de $1000, 00 será o mesmo? • Se eu tivesse feito uma aplicação financeira teria algum rendimento? O Dinheiro tem um custo associado ao tempo 32
O Valor do Dinheiro no Tempo INFLAÇÃO É o processo de perda do valor aquisitivo da moeda, caracterizado por um aumento generalizado de preços. O fenômeno oposto recebe o nome de DEFLAÇÃO Consequências da Inflação Alteração da relação salário, consumo, poupança Má distribuição de renda 33
O Valor do Dinheiro no Tempo INFLAÇÃO É a perda do valor aquisitivo da moeda ao longo do tempo DINHEIRO x TEMPO Taxas de inflação (exemplos): 1, 2% ao mês 4, 5% ao ano 7, 4% ao ano 85, 6% ao ano
O Valor do Dinheiro no Tempo Inflação Galopante na Rússia 1913 -1917 “A inflação atingiu níveis estratosféricos. Entre 1913 e 1917 o preço da farinha triplicou, o do sal quintuplicou e o da manteiga aumentou mais de oito vezes. ” (BLAINEY, 2008, p. 67) BLAINEY, Geoffrey. Uma Breve História do Século XX. 1. ed. São Paulo: Fundamento, 2008.
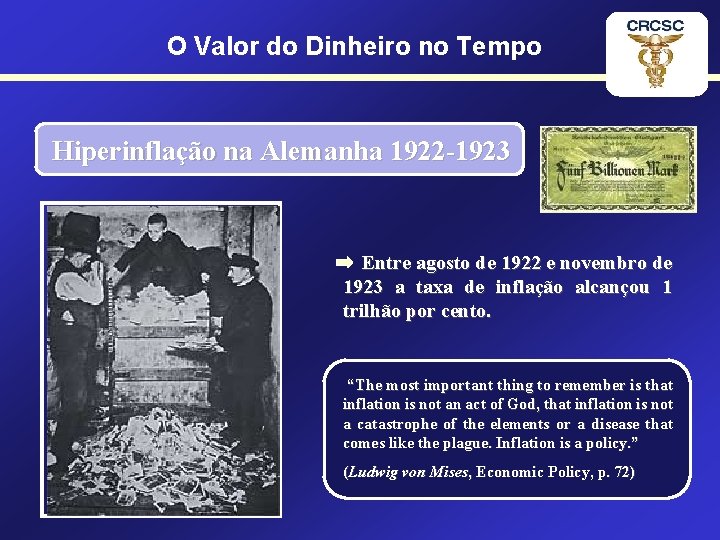
O Valor do Dinheiro no Tempo Hiperinflação na Alemanha 1922 -1923 Entre agosto de 1922 e novembro de 1923 a taxa de inflação alcançou 1 trilhão por cento. “The most important thing to remember is that inflation is not an act of God, that inflation is not a catastrophe of the elements or a disease that comes like the plague. Inflation is a policy. ” (Ludwig von Mises, Economic Policy, p. 72)
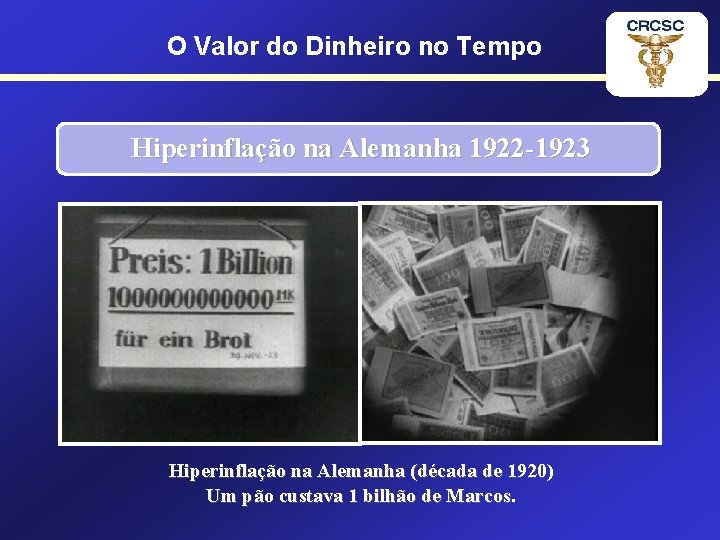
O Valor do Dinheiro no Tempo Hiperinflação na Alemanha 1922 -1923 Hiperinflação na Alemanha (década de 1920) Um pão custava 1 bilhão de Marcos.
O Valor do Dinheiro no Tempo Hiperinflação na Alemanha 1922 -1923 ANTES DA 1ª GUERRA MUNDIAL (1914) 4, 2 Marcos = 1 Dólar Americano APÓS A 1ª GUERRA MUNDIAL (1923) 4, 2 Trilhões de Marcos = 1 Dólar Americano A crise econômica simplesmente exterminou a classe média alemã e levou um número cada vez maior de alemães às fileiras dos partidos políticos radicais.
O Valor do Dinheiro no Tempo Início da Inflação no Brasil - 1814 “O tesouro comprava folhas de cobre por 500 a 660 réis a libra (pouco menos de meio quilo) e cunhava moedas com valor de face de 1280 réis, mais do que o dobro do custo original da mátéria-prima. ” (GOMES, 2010, p. 58)
O Valor do Dinheiro no Tempo Início da Inflação no Brasil - 1814 “Era dinheiro podre, sem lastro, mas ajudava o governo a pagar suas despesas. D. Pedro I havia aprendido a esperteza com o pai D. João, que também recorrerá à fabricação de dinheiro em 1814 …” “… D. João mandou derreter todas as moedas estocadas no Rio de Janeiro e cunhá-las novamente com valor de face de 960 réis. Ou seja, de um dia para o outro a mesma moeda passou a valer mais 28%. ” (GOMES, 2010, p. 59)
O Valor do Dinheiro no Tempo Início da Inflação no Brasil - 1814 “Com esse dinheiro milagrosamente valorizado, D. João pagou suas despesas, mas o truque foi logo percebido pelo mercado de câmbio, que rapidamente reajustou o valor da moeda para refletir a desvalorização. A libra esterlina que era trocada por 4000 réis passou a ser cotada em 5000 réis. Os preços dos produtos em geral subiram na mesma proporção. ” (GOMES, 2010, p. 59) GOMES, Laurentino. 1822. 1. ed. Rio de Janeiro: Nova Fronteira, 2010.
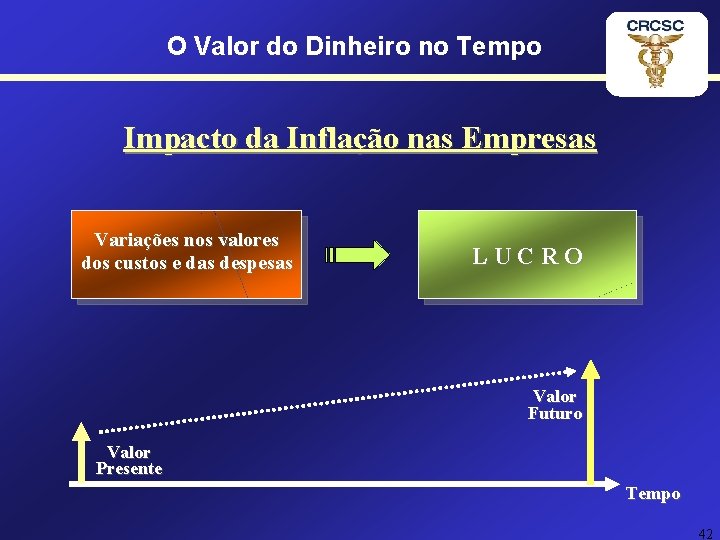
O Valor do Dinheiro no Tempo Impacto da Inflação nas Empresas Variações nos valores dos custos e das despesas LUCRO Valor Futuro Valor Presente Tempo 42
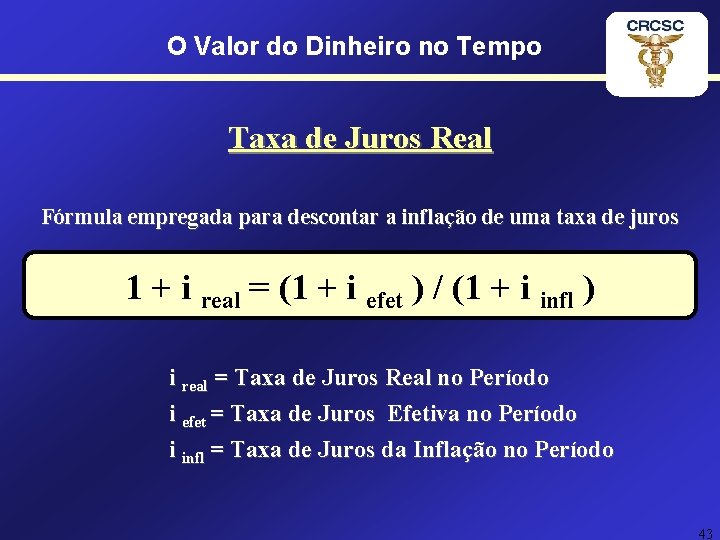
O Valor do Dinheiro no Tempo Taxa de Juros Real Fórmula empregada para descontar a inflação de uma taxa de juros 1 + i real = (1 + i efet ) / (1 + i infl ) i real = Taxa de Juros Real no Período i efet = Taxa de Juros Efetiva no Período i infl = Taxa de Juros da Inflação no Período 43
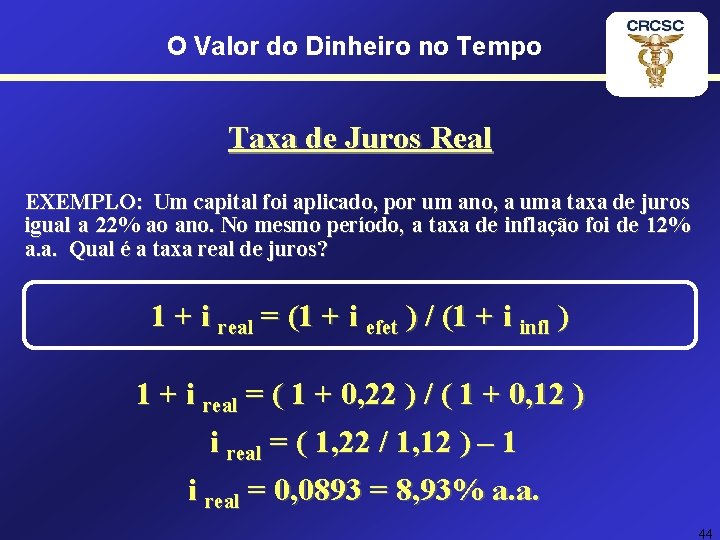
O Valor do Dinheiro no Tempo Taxa de Juros Real EXEMPLO: Um capital foi aplicado, por um ano, a uma taxa de juros igual a 22% ao ano. No mesmo período, a taxa de inflação foi de 12% a. a. Qual é a taxa real de juros? 1 + i real = (1 + i efet ) / (1 + i infl ) 1 + i real = ( 1 + 0, 22 ) / ( 1 + 0, 12 ) i real = ( 1, 22 / 1, 12 ) – 1 i real = 0, 0893 = 8, 93% a. a. 44
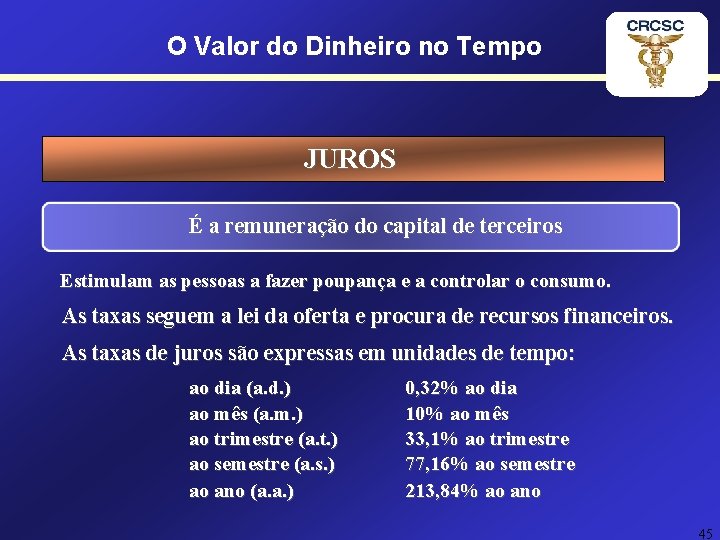
O Valor do Dinheiro no Tempo JUROS É a remuneração do capital de terceiros Estimulam as pessoas a fazer poupança e a controlar o consumo. As taxas seguem a lei da oferta e procura de recursos financeiros. As taxas de juros são expressas em unidades de tempo: ao dia (a. d. ) ao mês (a. m. ) ao trimestre (a. t. ) ao semestre (a. s. ) ao ano (a. a. ) 0, 32% ao dia 10% ao mês 33, 1% ao trimestre 77, 16% ao semestre 213, 84% ao ano 45
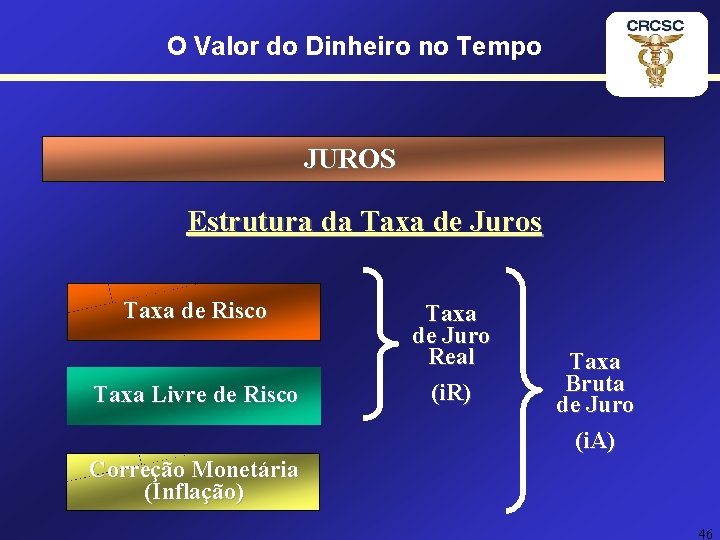
O Valor do Dinheiro no Tempo JUROS Estrutura da Taxa de Juros Taxa de Risco Taxa Livre de Risco Taxa de Juro Real (i. R) Taxa Bruta de Juro (i. A) Correção Monetária (Inflação) 46
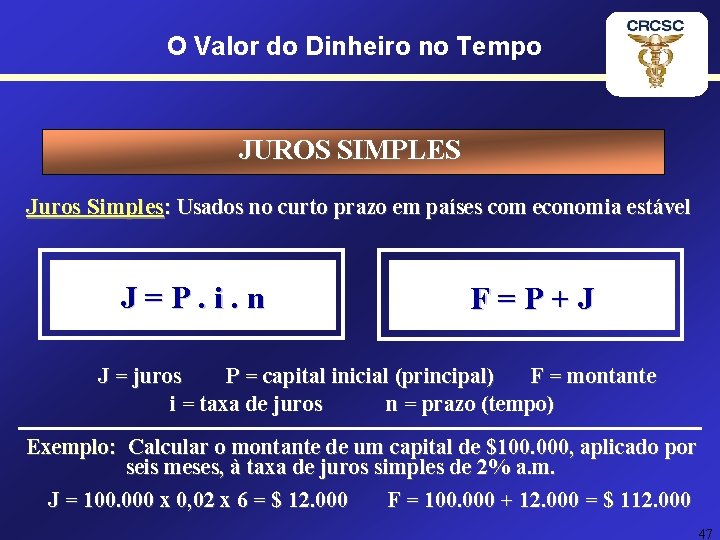
O Valor do Dinheiro no Tempo JUROS SIMPLES Juros Simples: Usados no curto prazo em países com economia estável J=P. i. n F=P+J J = juros P = capital inicial (principal) F = montante i = taxa de juros n = prazo (tempo) Exemplo: Calcular o montante de um capital de $100. 000, aplicado por seis meses, à taxa de juros simples de 2% a. m. J = 100. 000 x 0, 02 x 6 = $ 12. 000 F = 100. 000 + 12. 000 = $ 112. 000 47
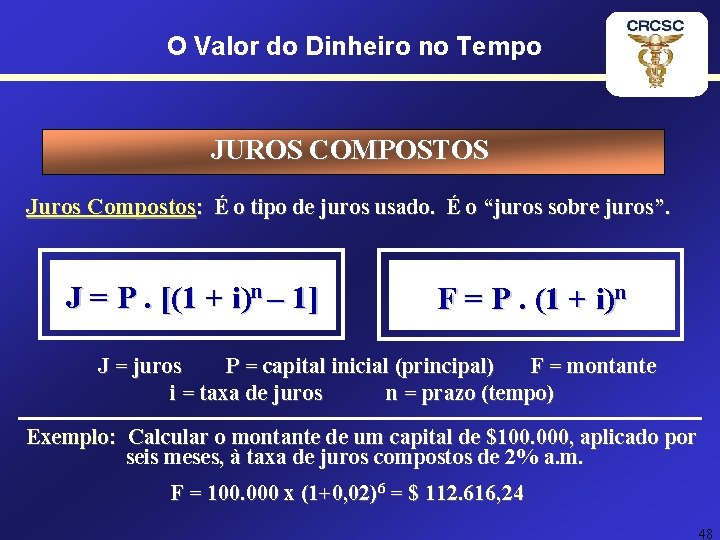
O Valor do Dinheiro no Tempo JUROS COMPOSTOS Juros Compostos: É o tipo de juros usado. É o “juros sobre juros”. J = P. [(1 + i)n – 1] F = P. (1 + i)n J = juros P = capital inicial (principal) F = montante i = taxa de juros n = prazo (tempo) Exemplo: Calcular o montante de um capital de $100. 000, aplicado por seis meses, à taxa de juros compostos de 2% a. m. F = 100. 000 x (1+0, 02)6 = $ 112. 616, 24 48
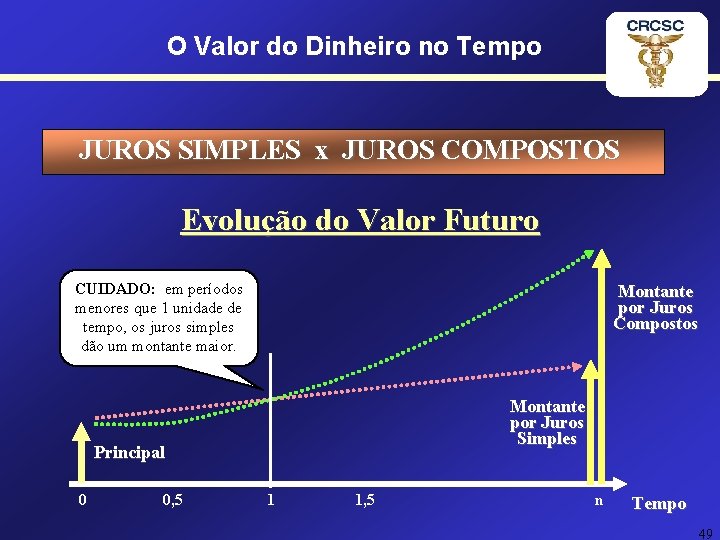
O Valor do Dinheiro no Tempo JUROS SIMPLES x JUROS COMPOSTOS Evolução do Valor Futuro CUIDADO: em períodos menores que 1 unidade de tempo, os juros simples dão um montante maior. Montante por Juros Compostos Montante por Juros Simples Principal 0 0, 5 1 1, 5 n Tempo 49
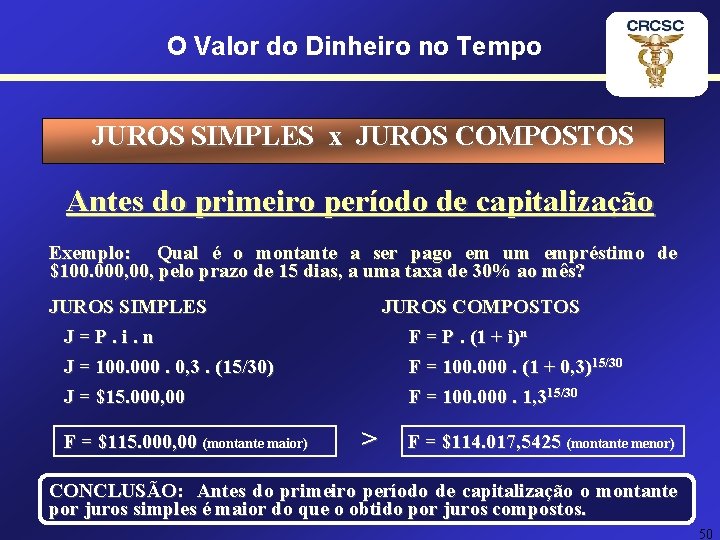
O Valor do Dinheiro no Tempo JUROS SIMPLES x JUROS COMPOSTOS Antes do primeiro período de capitalização Exemplo: Qual é o montante a ser pago em um empréstimo de $100. 000, pelo prazo de 15 dias, a uma taxa de 30% ao mês? JUROS SIMPLES J=P. i. n J = 100. 0, 3. (15/30) J = $15. 000, 00 F = $115. 000, 00 (montante maior) JUROS COMPOSTOS F = P. (1 + i)n F = 100. 000. (1 + 0, 3)15/30 F = 100. 000. 1, 315/30 > F = $114. 017, 5425 (montante menor) CONCLUSÃO: Antes do primeiro período de capitalização o montante por juros simples é maior do que o obtido por juros compostos. 50
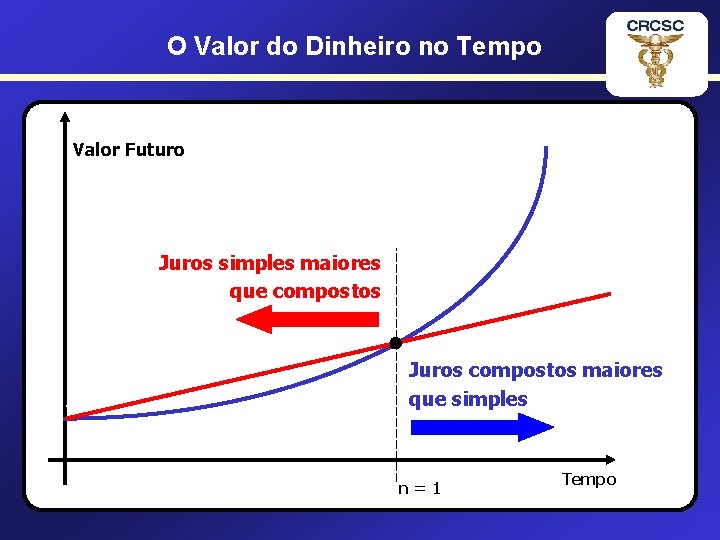
O Valor do Dinheiro no Tempo Valor Futuro Juros simples maiores que compostos • VP Juros compostos maiores que simples n=1 Tempo
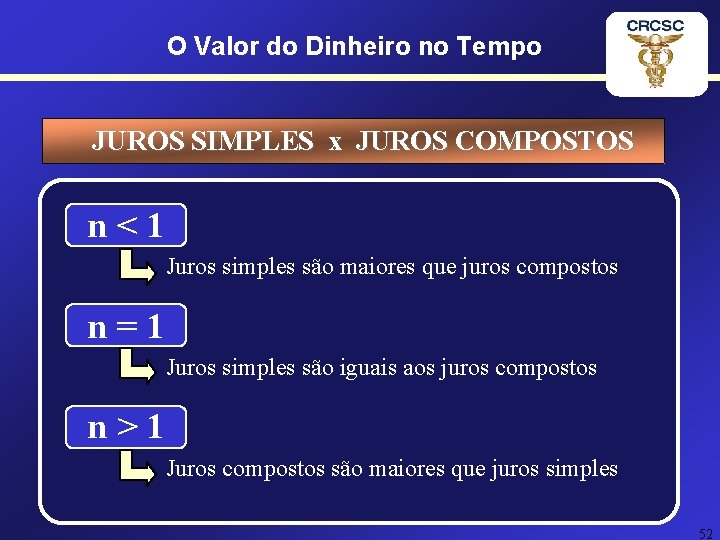
O Valor do Dinheiro no Tempo JUROS SIMPLES x JUROS COMPOSTOS n<1 Juros simples são maiores que juros compostos n=1 Juros simples são iguais aos juros compostos n>1 Juros compostos são maiores que juros simples 52
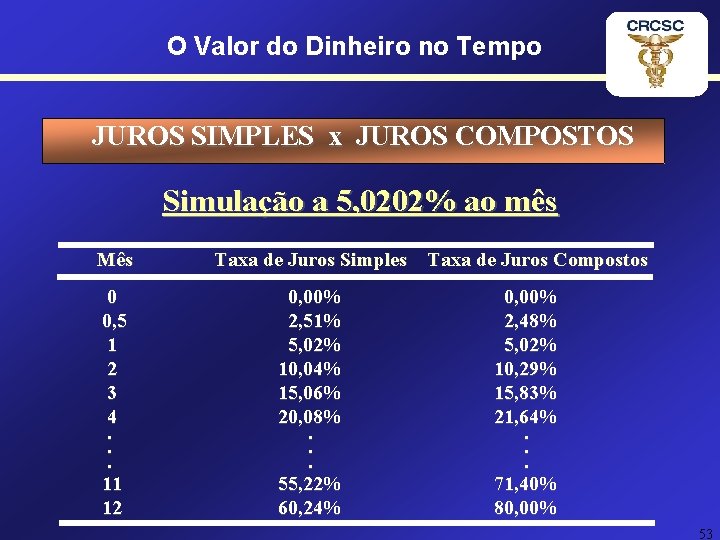
O Valor do Dinheiro no Tempo JUROS SIMPLES x JUROS COMPOSTOS Simulação a 5, 0202% ao mês Mês 0 0, 5 1 2 3 4. . . 11 12 Taxa de Juros Simples Taxa de Juros Compostos 0, 00% 2, 51% 5, 02% 10, 04% 15, 06% 20, 08%. . . 55, 22% 60, 24% 0, 00% 2, 48% 5, 02% 10, 29% 15, 83% 21, 64%. . . 71, 40% 80, 00% 53
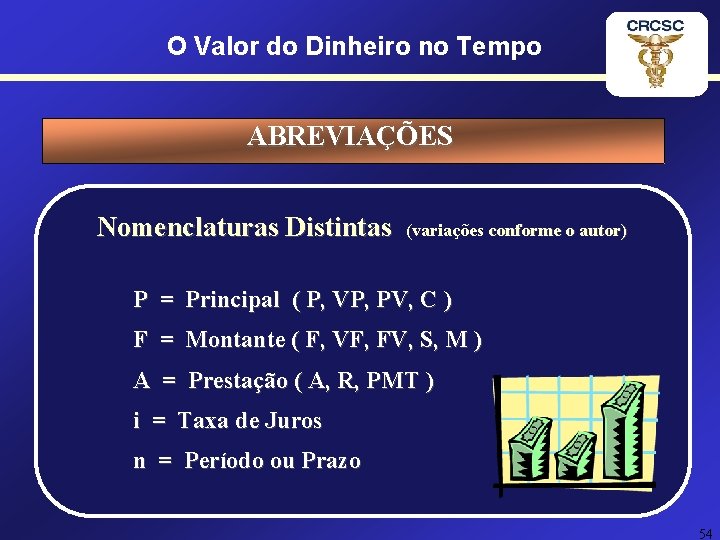
O Valor do Dinheiro no Tempo ABREVIAÇÕES Nomenclaturas Distintas (variações conforme o autor) P = Principal ( P, VP, PV, C ) F = Montante ( F, VF, FV, S, M ) A = Prestação ( A, R, PMT ) i = Taxa de Juros n = Período ou Prazo 54
O Valor do Dinheiro no Tempo Usando a Calculadora Financeira HP-12 c • HP-12 C Prestige • C • HP-12 C Platinum Curso HP-12 c: www. cursohp 12 c. xpg. com. br • HP-12 C Gold • HP-12 C Platinum • Série 25 anos
O Valor do Dinheiro no Tempo PDA’s (Pocket PC e Palm) • Pocket PC • Palm
O Valor do Dinheiro no Tempo Curiosidade da HP-12 c TRAVA da HP-12 c Para desligar e travar a calculadora, impossibilitando o uso por terceiros pressione as seguintes teclas: 45 Enter | ON PMT (juntos) | 1/x Para ligar novamente : ON PMT
O Valor do Dinheiro no Tempo JUROS, MONTANTE e CAPITAL 1) Uma empresa aplica $ 300. 000 em um fundo de investimento a uma taxa de 12% a. a. Qual será o montante (valor futuro) daqui a 5 anos? Resposta: F = $ 528. 702, 5050 2) A empresa Alfa tem uma dívida de $ 350. 000 a ser paga daqui a seis meses. Quanto a empresa deverá pagar sabendo-se que no contrato constava a taxa de juros de 5% ao mês? Resposta: F = $ 469. 033, 4742 3) Quanto deve ser aplicado hoje, em um fundo de investimento (i = 0, 02 ao mês), para que daqui a 24 meses se tenha um montante de $ 220. 000? Resposta: P = $ 136. 778, 7273 58
Prof. Hubert Chamone Gesser, Dr. Retornar 59
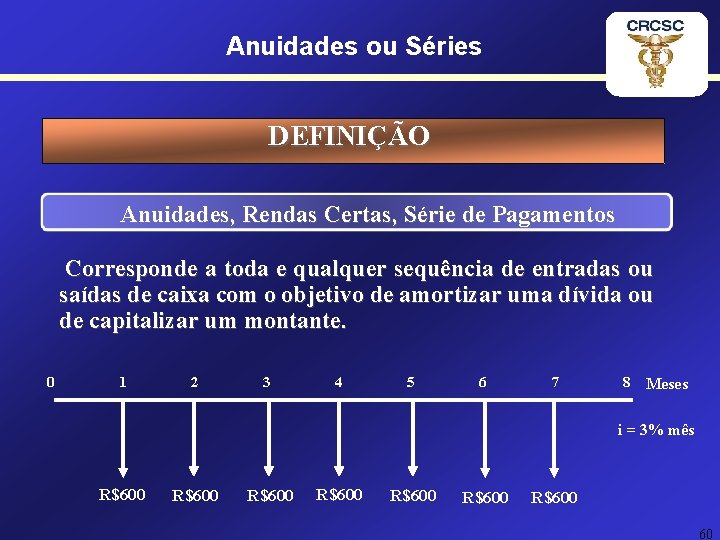
Anuidades ou Séries DEFINIÇÃO Anuidades, Rendas Certas, Série de Pagamentos Corresponde a toda e qualquer sequência de entradas ou saídas de caixa com o objetivo de amortizar uma dívida ou de capitalizar um montante. 0 1 2 3 4 5 6 7 8 Meses i = 3% mês R$600 R$600 60
Anuidades ou Séries CLASSIFICAÇÃO DAS SÉRIES 1) Quanto ao Tempo: - Temporária (pagamentos ou recebimentos por tempo determinado) - Infinita (os pagamentos ou recebimentos se perpetuam – ad eternum) 2) Quanto à Periodicidade: - Periódica (intervalo de tempo iguais ou constantes) - Não Periódica (intervalos de tempo variáveis ou irregulares) 3) Quanto ao Valor das Prestações: - Fixos ou Uniformes (todos os valores são iguais) - Variáveis (os valores variam, são distintos) 4) Quanto ao Momento dos Pagamentos: - Antecipadas (o 1 o pagamento ou recebimento está no momento “zero”) - Postecipadas (as prestações ocorrem no final dos períodos) 61
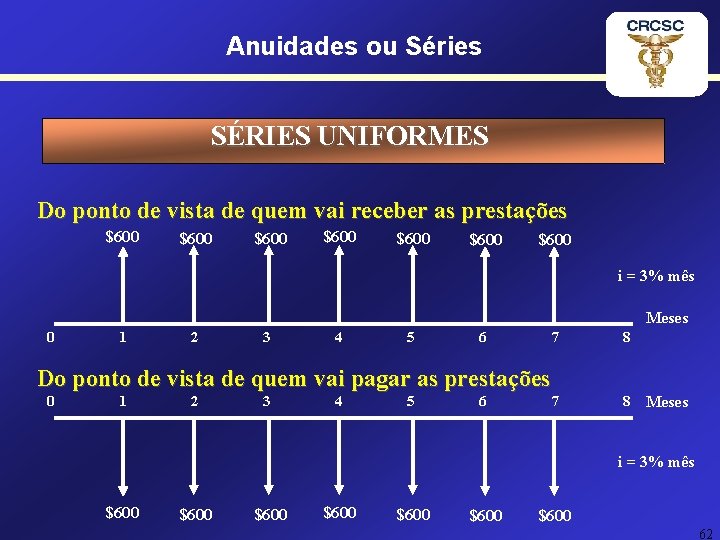
Anuidades ou Séries SÉRIES UNIFORMES Do ponto de vista de quem vai receber as prestações $600 $600 i = 3% mês Meses 0 1 2 3 4 5 6 7 Do ponto de vista de quem vai pagar as prestações 0 1 2 3 4 5 6 7 8 8 Meses i = 3% mês $600 $600 62
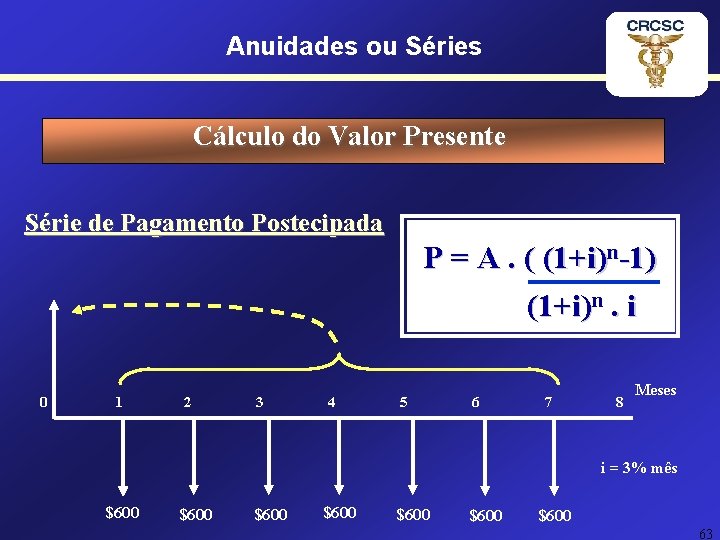
Anuidades ou Séries Cálculo do Valor Presente Série de Pagamento Postecipada P = A. ( (1+i)n-1) (1+i)n. i 0 1 2 3 4 5 6 7 8 Meses i = 3% mês $600 $600 63
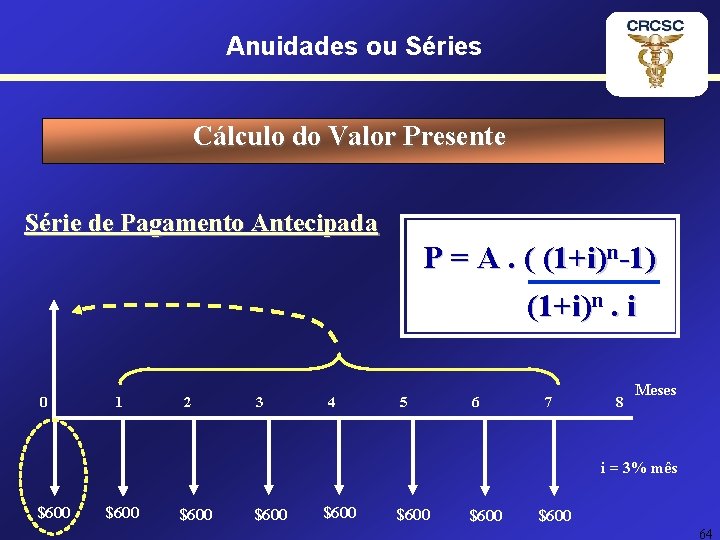
Anuidades ou Séries Cálculo do Valor Presente Série de Pagamento Antecipada P = A. ( (1+i)n-1) (1+i)n. i 0 1 2 3 4 5 6 7 8 Meses i = 3% mês $600 $600 64
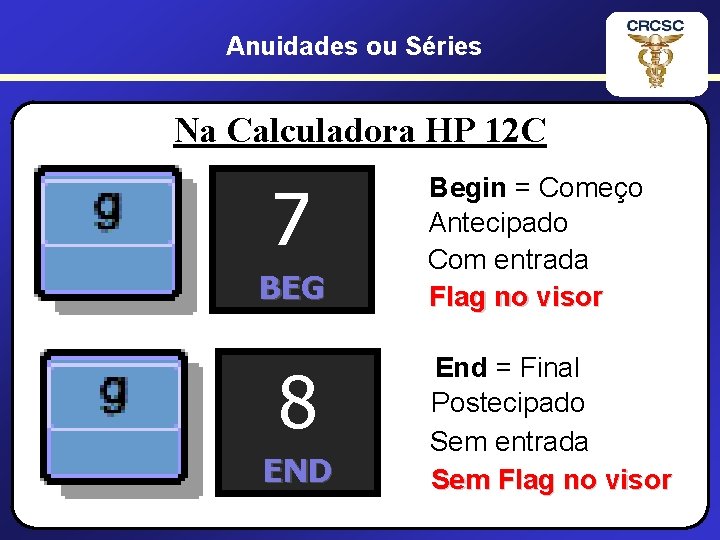
Anuidades ou Séries Na Calculadora HP 12 C 7 BEG 8 END Begin = Começo Antecipado Com entrada Flag no visor End = Final Postecipado Sem entrada Sem Flag no visor
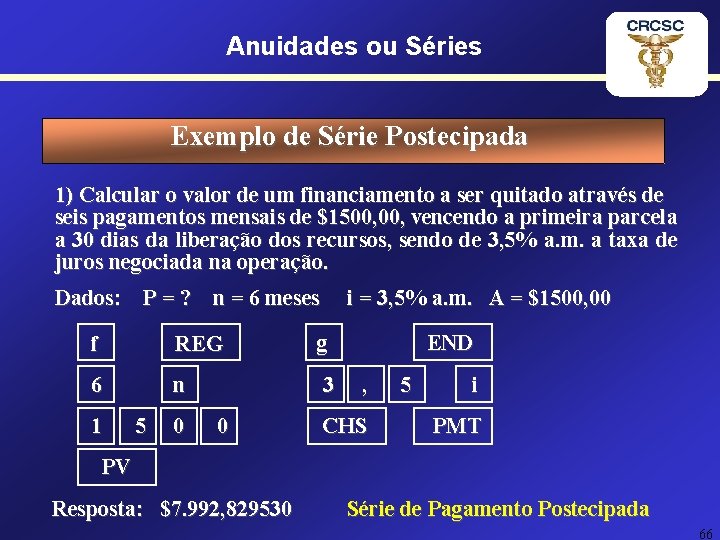
Anuidades ou Séries Exemplo de Série Postecipada 1) Calcular o valor de um financiamento a ser quitado através de seis pagamentos mensais de $1500, vencendo a primeira parcela a 30 dias da liberação dos recursos, sendo de 3, 5% a. m. a taxa de juros negociada na operação. Dados: P = ? n = 6 meses i = 3, 5% a. m. A = $1500, 00 f REG g 6 n 3 1 5 0 0 END , CHS 5 i PMT PV Resposta: $7. 992, 829530 Série de Pagamento Postecipada 66
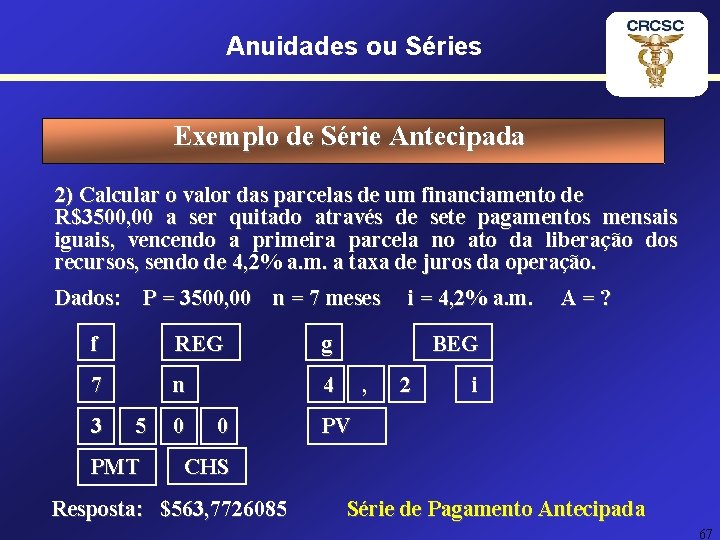
Anuidades ou Séries Exemplo de Série Antecipada 2) Calcular o valor das parcelas de um financiamento de R$3500, 00 a ser quitado através de sete pagamentos mensais iguais, vencendo a primeira parcela no ato da liberação dos recursos, sendo de 4, 2% a. m. a taxa de juros da operação. Dados: P = 3500, 00 n = 7 meses f REG g 7 n 4 3 5 PMT 0 0 i = 4, 2% a. m. A=? BEG , 2 i PV CHS Resposta: $563, 7726085 Série de Pagamento Antecipada 67
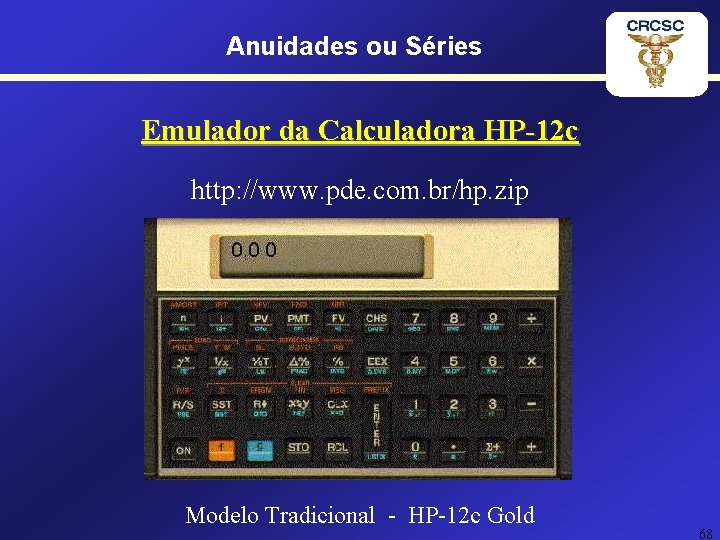
Anuidades ou Séries Emulador da Calculadora HP-12 c http: //www. pde. com. br/hp. zip Modelo Tradicional - HP-12 c Gold 68
Prof. Hubert Chamone Gesser, Dr. Retornar 69
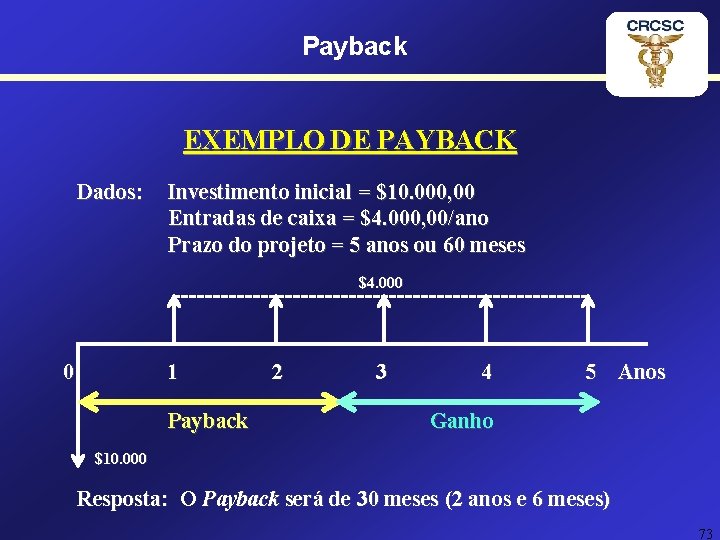
Payback DEFINIÇÃO DE PAYBACK Pode ser entendido como o tempo exato de retorno necessário para se recuperar um investimento inicial. É uma técnica de análise de investimentos. Se o PAYBACK FOR MENOR que o período máximo aceitável ACEITA-SE O PROJETO DE INVESTIMENTO Se o PAYBACK FOR MAIOR que o período máximo aceitável REJEITA-SE O PROJETO DE INVESTIMENTO 70
Payback EXEMPLO DE PAYBACK - Uma empresa está considerando a aquisição de um ativo no valor de $10. 000, 00 que gera entradas de caixa anuais de $4. 000, 00 para os próximos 5 anos (vida útil do ativo). Determinar o payback deste projeto. Dados: Investimento inicial = $10. 000, 00 Entradas de caixa = $4. 000, 00 Prazo do projeto = 5 anos ou 60 meses 71
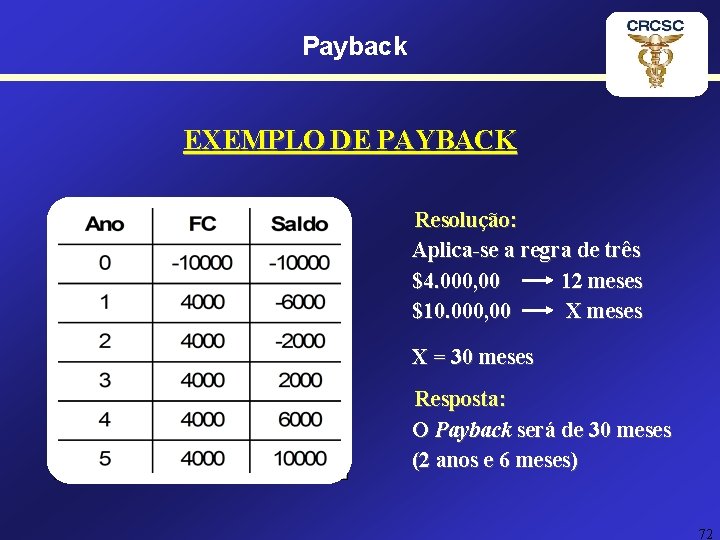
Payback EXEMPLO DE PAYBACK Resolução: Aplica-se a regra de três $4. 000, 00 12 meses $10. 000, 00 X meses X = 30 meses Resposta: O Payback será de 30 meses (2 anos e 6 meses) 72
Payback EXEMPLO DE PAYBACK Dados: Investimento inicial = $10. 000, 00 Entradas de caixa = $4. 000, 00/ano Prazo do projeto = 5 anos ou 60 meses $4. 000 0 1 Payback 2 3 4 5 Anos Ganho $10. 000 Resposta: O Payback será de 30 meses (2 anos e 6 meses) 73
Payback Simples - PBS Análise do prazo de recuperação do capital investido, sem considerar o valor do dinheiro no tempo.
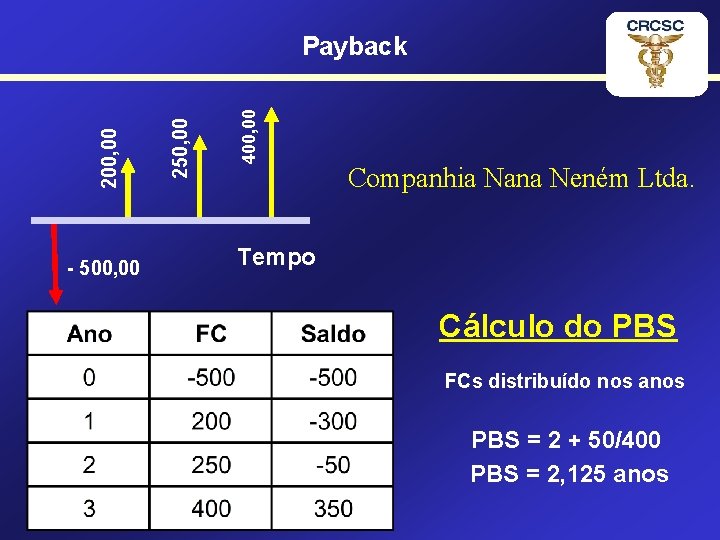
- 500, 00 400, 00 250, 00 200, 00 Payback Companhia Nana Neném Ltda. Tempo Cálculo do PBS FCs distribuído nos anos PBS = 2 + 50/400 PBS = 2, 125 anos
Payback Vantagens do Payback Simples • Simples • Fácil de calcular • Fácil de entender
Payback Perigos do Payback Simples • Não considera o valor do dinheiro no tempo Payback Descontado • Miopia financeira – Visão curta – Analisa até a recuperação do capital investido Outras técnicas devem ser empregadas
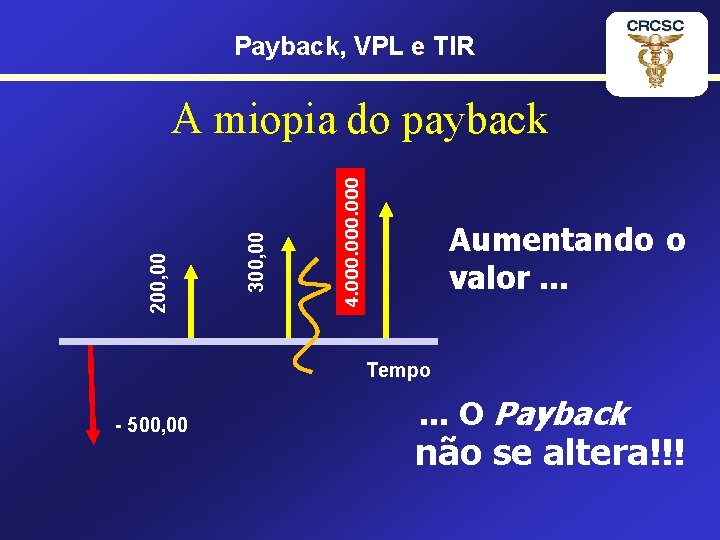
Payback, VPL e TIR 400, 00 4. 000 300, 00 200, 00 A miopia do payback Aumentando o valor. . . Tempo - 500, 00 . . . O Payback não se altera!!!
Payback Descontado - PBD Análise do prazo de recuperação do capital investido, considerando o valor do dinheiro no tempo.
Payback Para considerar o dinheiro no tempo É preciso trazer todo o fluxo de caixa para o valor presente!
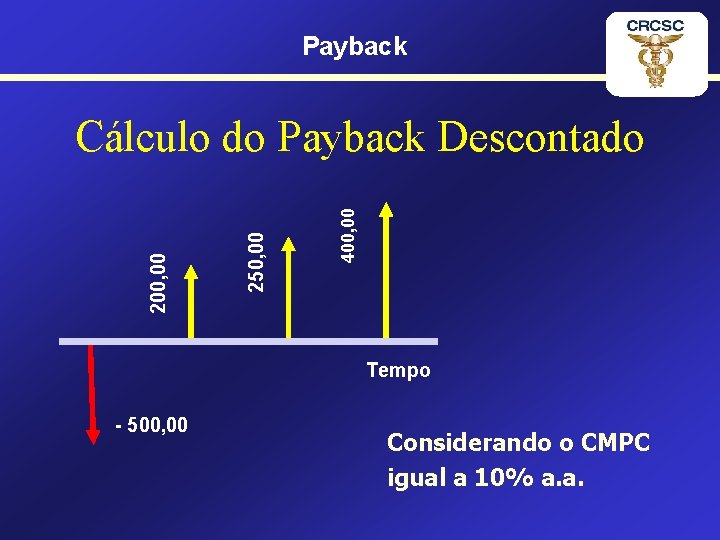
Payback 400, 00 250, 00 200, 00 Cálculo do Payback Descontado Tempo - 500, 00 Considerando o CMPC igual a 10% a. a.
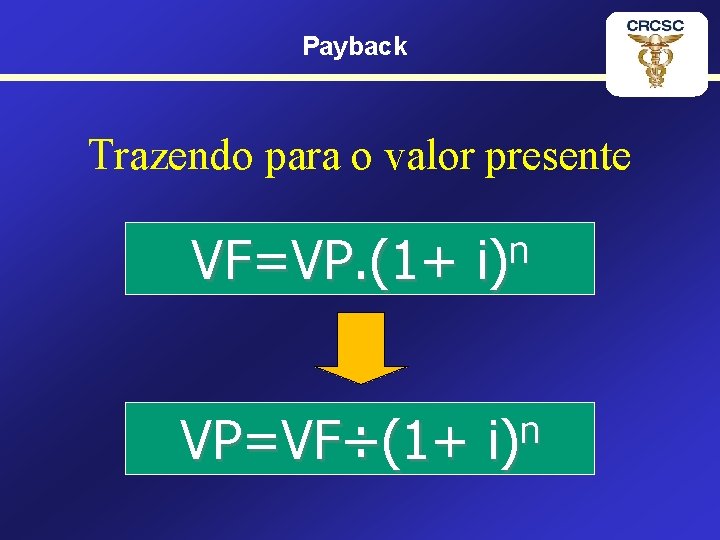
Payback Trazendo para o valor presente VF=VP. (1+ VP=VF÷(1+ n i)
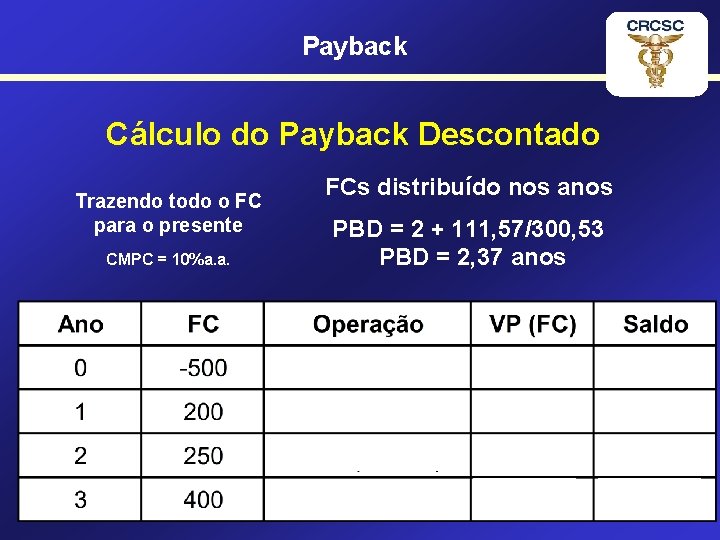
Payback Cálculo do Payback Descontado Trazendo todo o FC para o presente CMPC = 10%a. a. FCs distribuído nos anos PBD = 2 + 111, 57/300, 53 PBD = 2, 37 anos
Payback Juros Compostos na HP 12 C
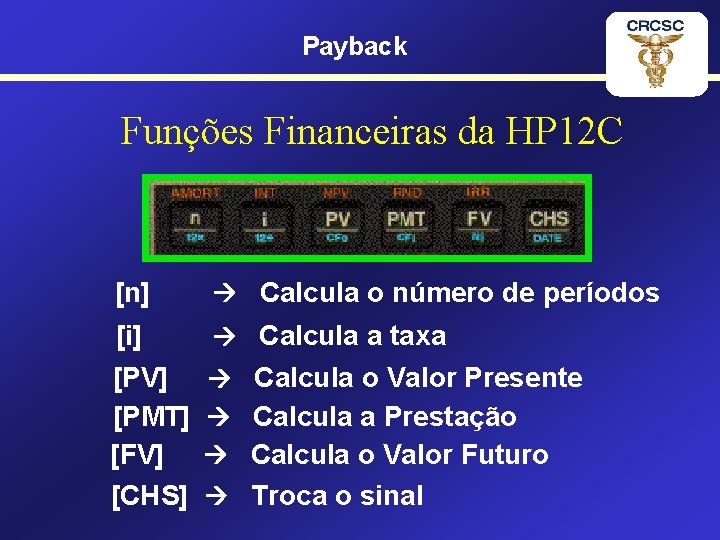
Payback Funções Financeiras da HP 12 C [n] Calcula o número de períodos [i] [PV] [PMT] [FV] [CHS] Calcula a taxa Calcula o Valor Presente Calcula a Prestação Calcula o Valor Futuro Troca o sinal
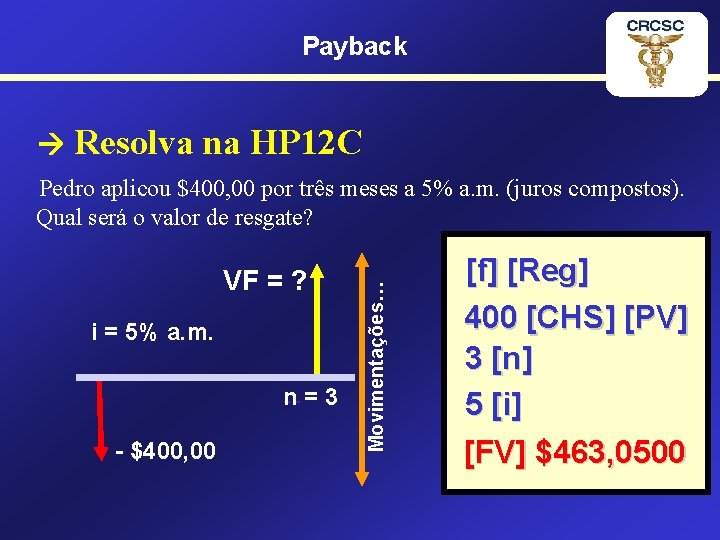
Payback Resolva na HP 12 C VF = ? i = 5% a. m. n=3 • Tempo - $400, 00 Movimentações… Pedro aplicou $400, 00 por três meses a 5% a. m. (juros compostos). Qual será o valor de resgate? [f] [Reg] 400 [CHS] [PV] 3 [n] 5 [i] [FV] $463, 0500
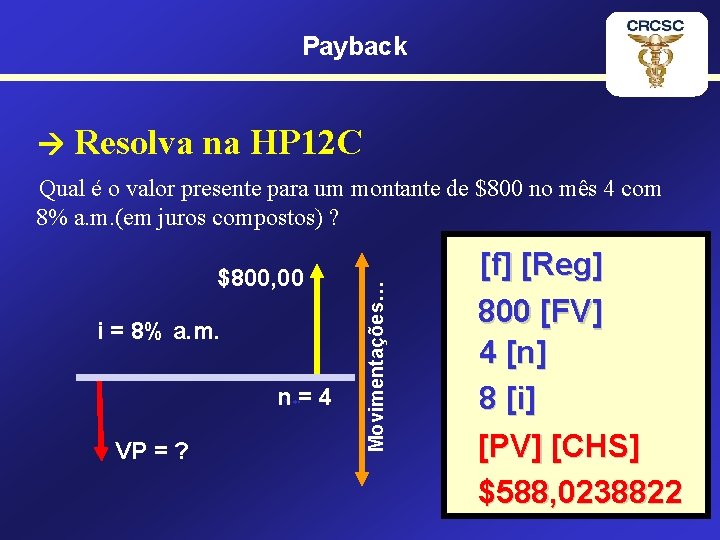
Payback Resolva na HP 12 C $800, 00 i = 8% a. m. n=4 • Tempo VP = ? Movimentações… Qual é o valor presente para um montante de $800 no mês 4 com 8% a. m. (em juros compostos) ? [f] [Reg] 800 [FV] 4 [n] 8 [i] [PV] [CHS] $588, 0238822
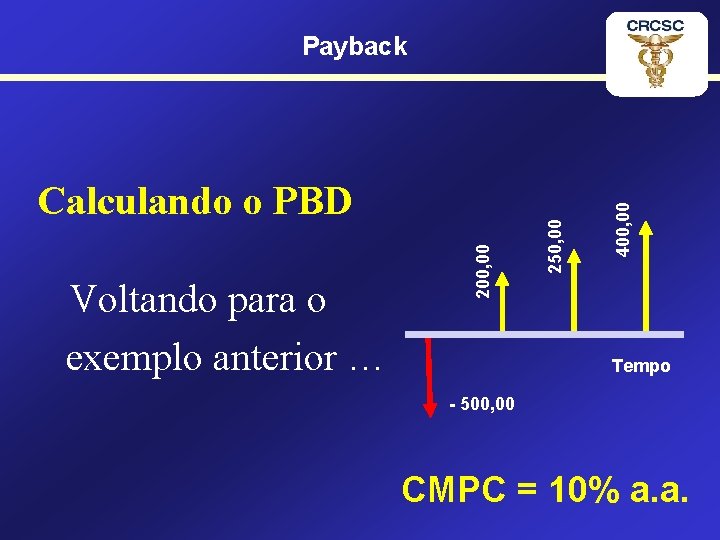
Voltando para o exemplo anterior … 400, 00 200, 00 Calculando o PBD 250, 00 Payback Tempo - 500, 00 CMPC = 10% a. a.

Payback Ano FC VP Passos na Calculadora HP 12 C [f] [Reg] 0 -500 CHS [FV] 10 [i] 0 [n] PV Saldo -500, 00 1 200 [FV] 1 [n] PV 181, 82 -318, 18 2 250 [FV] 2 [n] PV 206, 61 -111, 57 3 400 [FV] 3 [n] PV 300, 53 188, 96 FC no final do ano: 3 anos FC distribuído no ano: 111, 57 PBD = 2 + 300, 53 = 2, 37 anos
Payback Descontado • Vantagens – Considera o valor do dinheiro no tempo – Fácil de entender • Desvantagens – Maior complexidade algébrica – É preciso conhecer o CMPC – Miopia permanece
Payback A miopia do Payback persiste …
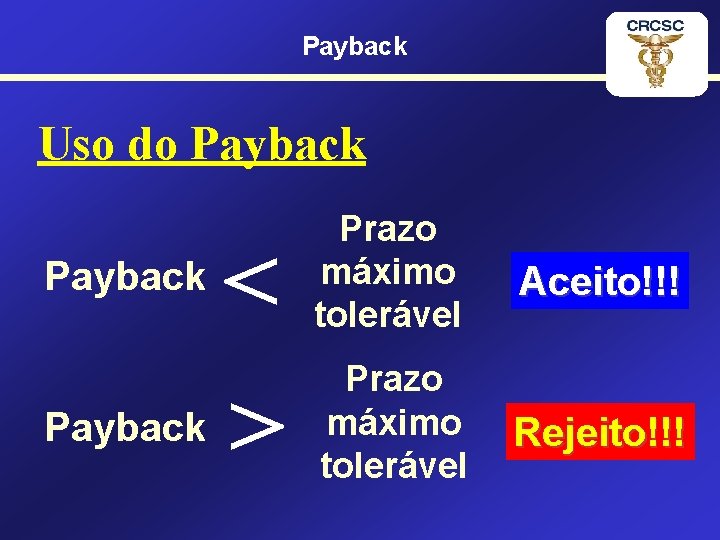
Payback Uso do Payback < Payback > Payback Prazo máximo tolerável Aceito!!! Prazo máximo tolerável Rejeito!!!
Prof. Hubert Chamone Gesser, Dr. Retornar 93
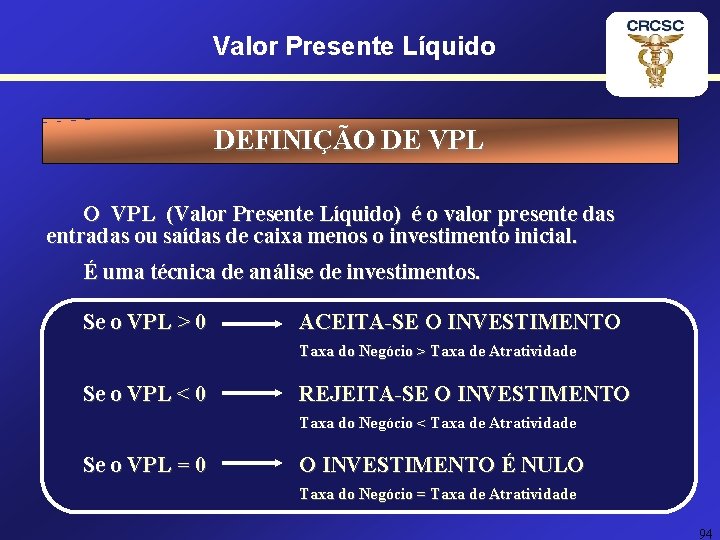
Valor Presente Líquido DEFINIÇÃO DE VPL O VPL (Valor Presente Líquido) é o valor presente das entradas ou saídas de caixa menos o investimento inicial. É uma técnica de análise de investimentos. Se o VPL > 0 ACEITA-SE O INVESTIMENTO Taxa do Negócio > Taxa de Atratividade Se o VPL < 0 REJEITA-SE O INVESTIMENTO Taxa do Negócio < Taxa de Atratividade Se o VPL = 0 O INVESTIMENTO É NULO Taxa do Negócio = Taxa de Atratividade 94
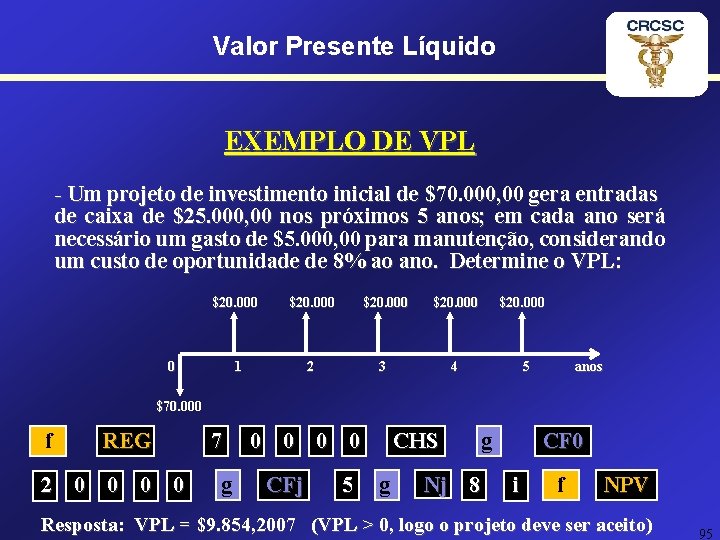
Valor Presente Líquido EXEMPLO DE VPL - Um projeto de investimento inicial de $70. 000, 00 gera entradas de caixa de $25. 000, 00 nos próximos 5 anos; em cada ano será necessário um gasto de $5. 000, 00 para manutenção, considerando um custo de oportunidade de 8% ao ano. Determine o VPL: $20. 000 1 2 3 4 0 $20. 000 5 anos $70. 000 f REG 2 0 0 7 g 0 0 CFj 5 CHS g Nj 8 g CF 0 i f NPV Resposta: VPL = $9. 854, 2007 (VPL > 0, logo o projeto deve ser aceito) 95
Valor Presente Líquido Descrição do VPL Considera a soma de TODOS os fluxos de caixa na DATA ZERO
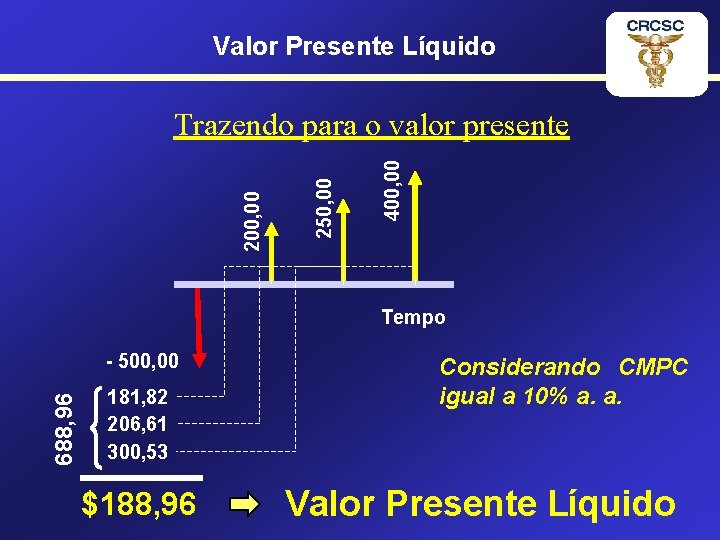
Valor Presente Líquido 400, 00 250, 00 200, 00 Trazendo para o valor presente Tempo 688, 96 - 500, 00 181, 82 206, 61 300, 53 $188, 96 Considerando CMPC igual a 10% a. a. Valor Presente Líquido
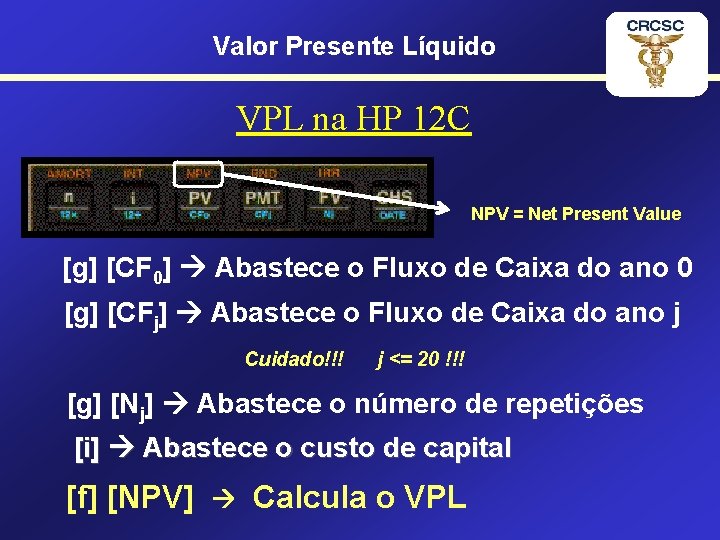
Valor Presente Líquido VPL na HP 12 C NPV = Net Present Value [g] [CF 0] Abastece o Fluxo de Caixa do ano 0 [g] [CFj] Abastece o Fluxo de Caixa do ano j Cuidado!!! j <= 20 !!! [g] [Nj] Abastece o número de repetições [i] Abastece o custo de capital [f] [NPV] Calcula o VPL
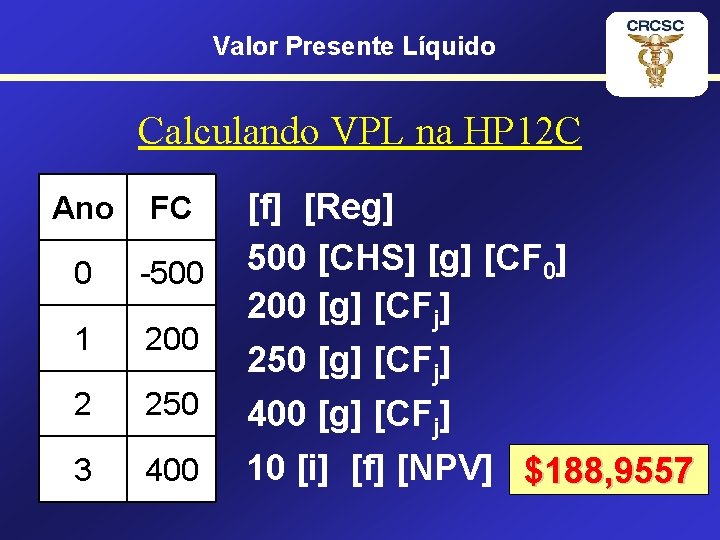
Valor Presente Líquido Calculando VPL na HP 12 C Ano FC 0 -500 1 200 2 250 3 400 [f] [Reg] 500 [CHS] [g] [CF 0] 200 [g] [CFj] 250 [g] [CFj] 400 [g] [CFj] 10 [i] [f] [NPV] $188, 9557
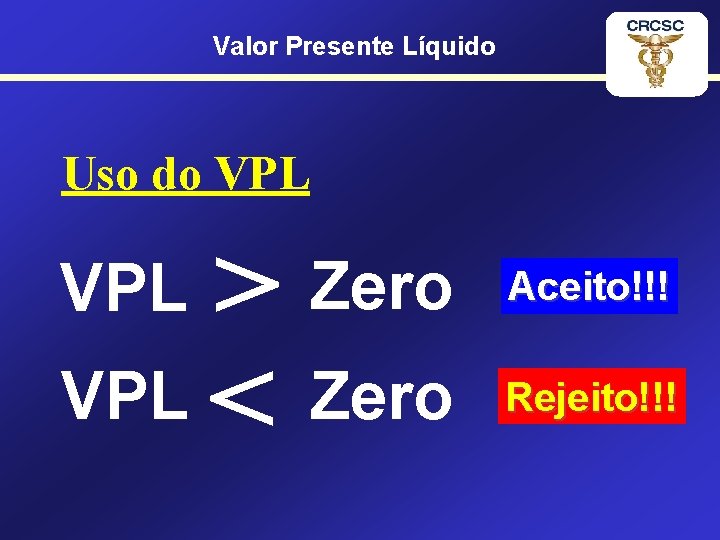
Valor Presente Líquido Uso do VPL > VPL < Zero VPL Zero Aceito!!! Rejeito!!!
Índice de Lucratividade Uma variante do VPL Índice de Lucratividade
Índice de Lucratividade Problema do VPL Medida em valor absoluto É melhor ganhar um VPL de $80 em um investimento de $300 ou um VPL de $90 em um investimento de $400?
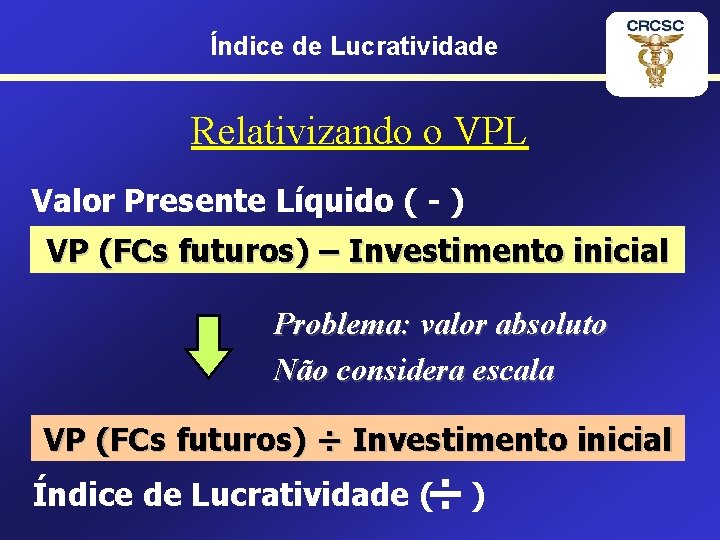
Índice de Lucratividade Relativizando o VPL Valor Presente Líquido ( - ) VP (FCs futuros) – Investimento inicial Problema: valor absoluto Não considera escala VP (FCs futuros) ÷ Investimento inicial ÷ Índice de Lucratividade ( )
Índice de Lucratividade Associando conceitos VPL > 0 IL > 1
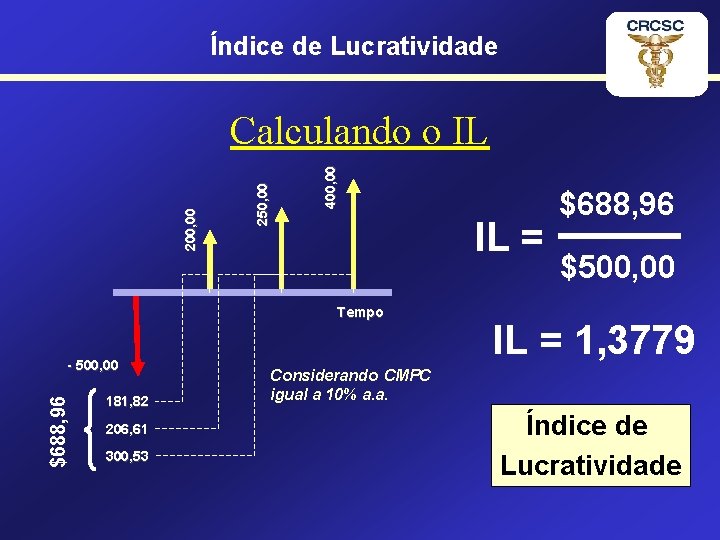
Índice de Lucratividade 400, 00 250, 00 200, 00 Calculando o IL IL = Tempo $688, 96 - 500, 00 181, 82 206, 61 300, 53 $688, 96 $500, 00 IL = 1, 3779 Considerando CMPC igual a 10% a. a. Índice de Lucratividade
Prof. Hubert Chamone Gesser, Dr. Retornar 106
Valor Futuro Líquido Descrição Considera a soma de TODOS os fluxos de caixa na DATA N Na HP 12 c não é possível utilizar a função g Nj
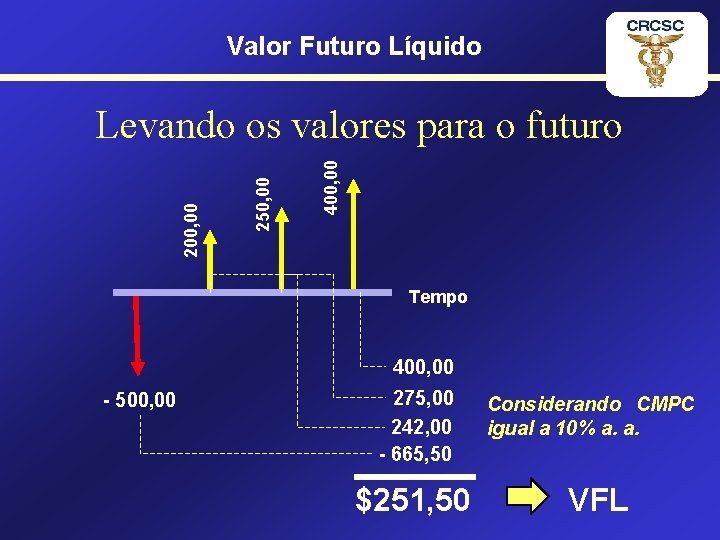
Valor Futuro Líquido 400, 00 250, 00 200, 00 Levando os valores para o futuro Tempo 400, 00 - 500, 00 275, 00 242, 00 - 665, 50 $251, 50 Considerando CMPC igual a 10% a. a. VFL
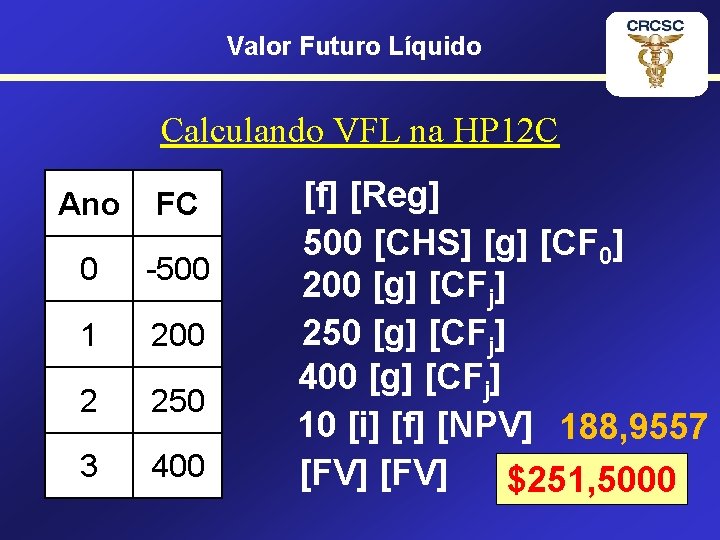
Valor Futuro Líquido Calculando VFL na HP 12 C Ano FC 0 -500 1 200 2 250 3 400 [f] [Reg] 500 [CHS] [g] [CF 0] 200 [g] [CFj] 250 [g] [CFj] 400 [g] [CFj] 10 [i] [f] [NPV] 188, 9557 [FV] $251, 5000
Valor Futuro Líquido Uso do VFL VFL > < Zero Aceito!!! Zero Rejeito!!!
Prof. Hubert Chamone Gesser, Dr. Retornar 111
Valor Uniforme Líquido Descrição É a soma de TODOS os fluxos de caixa DISTRIBUÍDOS UNIFORMEMENTE Na HP 12 c não é possível utilizar a função g Nj
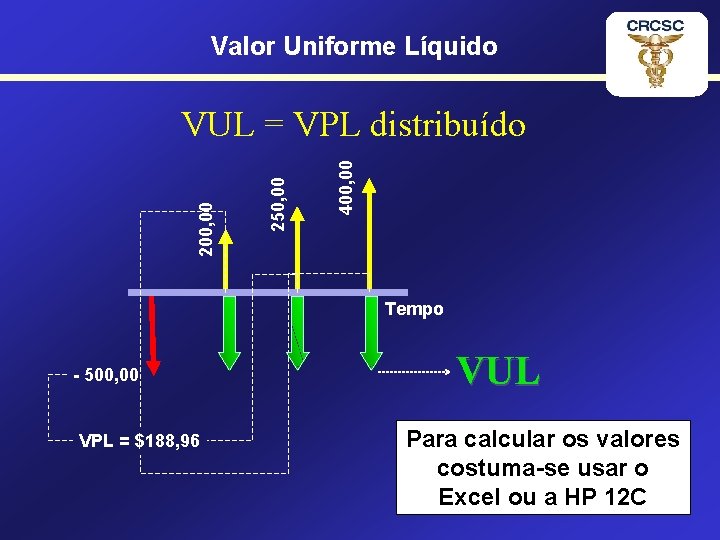
Valor Uniforme Líquido 400, 00 250, 00 200, 00 VUL = VPL distribuído Tempo - 500, 00 VPL = $188, 96 VUL Para calcular os valores costuma-se usar o Excel ou a HP 12 C
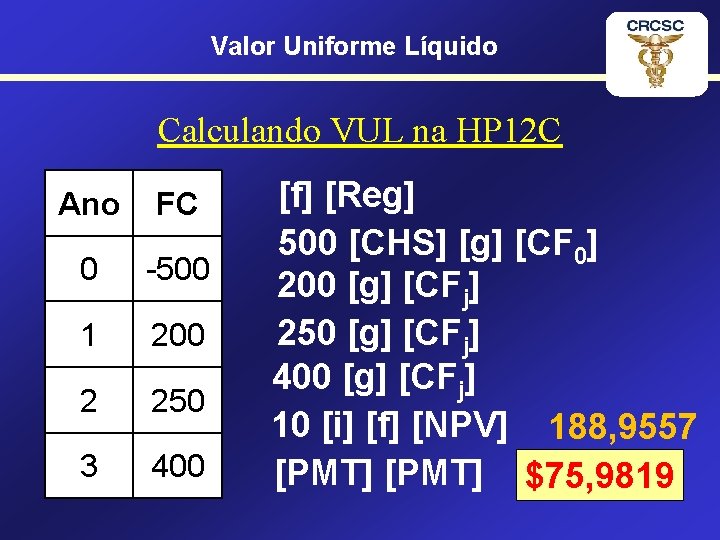
Valor Uniforme Líquido Calculando VUL na HP 12 C Ano FC 0 -500 1 200 2 250 3 400 [f] [Reg] 500 [CHS] [g] [CF 0] 200 [g] [CFj] 250 [g] [CFj] 400 [g] [CFj] 10 [i] [f] [NPV] 188, 9557 [PMT] $75, 9819
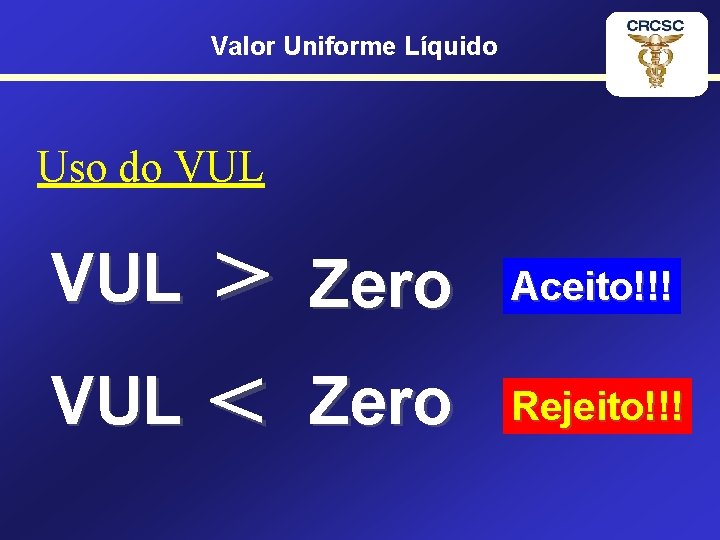
Valor Uniforme Líquido Uso do VUL > VUL < VUL Zero Aceito!!! Zero Rejeito!!!
Prof. Hubert Chamone Gesser, Dr. Retornar 116
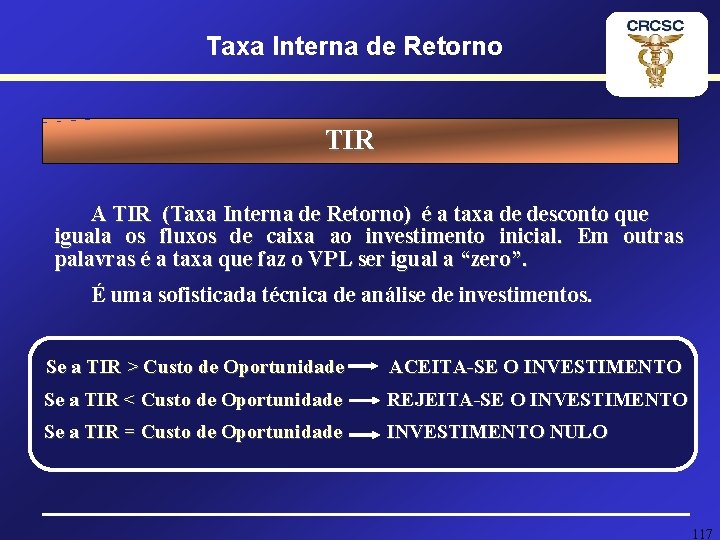
Taxa Interna de Retorno TIR A TIR (Taxa Interna de Retorno) é a taxa de desconto que iguala os fluxos de caixa ao investimento inicial. Em outras palavras é a taxa que faz o VPL ser igual a “zero”. É uma sofisticada técnica de análise de investimentos. Se a TIR > Custo de Oportunidade ACEITA-SE O INVESTIMENTO Se a TIR < Custo de Oportunidade REJEITA-SE O INVESTIMENTO Se a TIR = Custo de Oportunidade INVESTIMENTO NULO 117
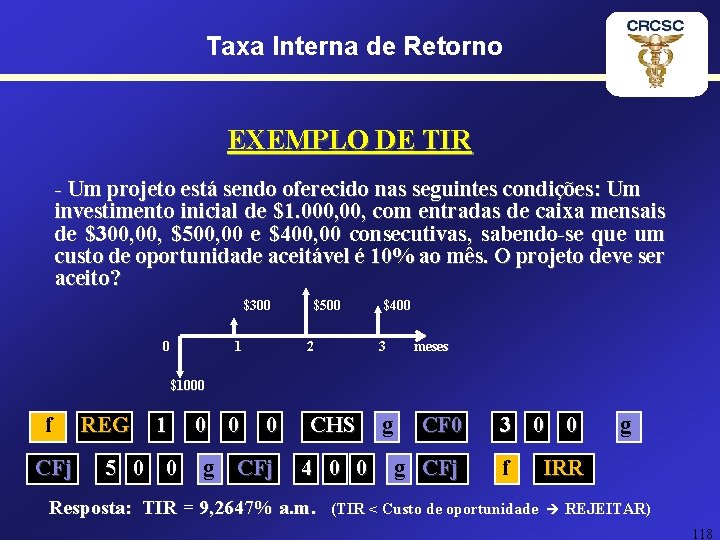
Taxa Interna de Retorno EXEMPLO DE TIR - Um projeto está sendo oferecido nas seguintes condições: Um investimento inicial de $1. 000, com entradas de caixa mensais de $300, $500, 00 e $400, 00 consecutivas, sabendo-se que um custo de oportunidade aceitável é 10% ao mês. O projeto deve ser aceito? $300 0 1 $500 2 $400 3 meses $1000 f CFj REG 1 5 0 0 g 0 CFj CHS 4 0 0 Resposta: TIR = 9, 2647% a. m. g CF 0 g CFj 3 0 0 f (TIR < Custo de oportunidade g IRR REJEITAR) 118
Taxa Interna de Retorno O quanto ganharemos com a operação!
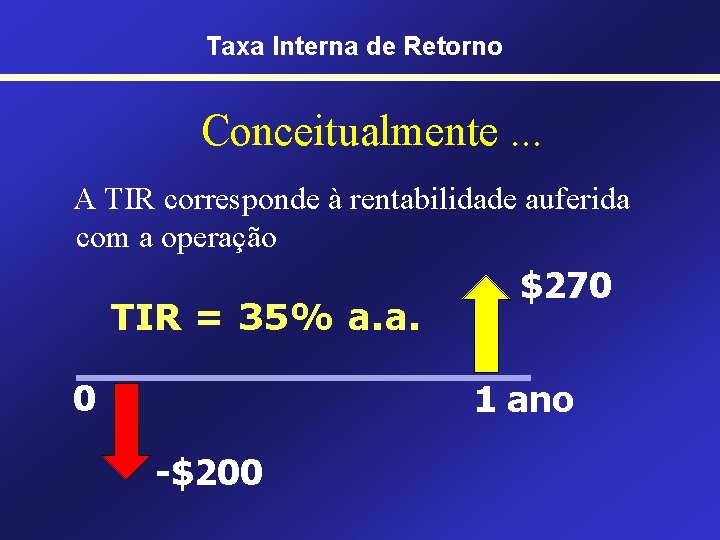
Taxa Interna de Retorno Conceitualmente. . . A TIR corresponde à rentabilidade auferida com a operação TIR = 35% a. a. 0 $270 1 ano -$200
Taxa Interna de Retorno Analisando um fluxo com. . . Muitos capitais diferentes
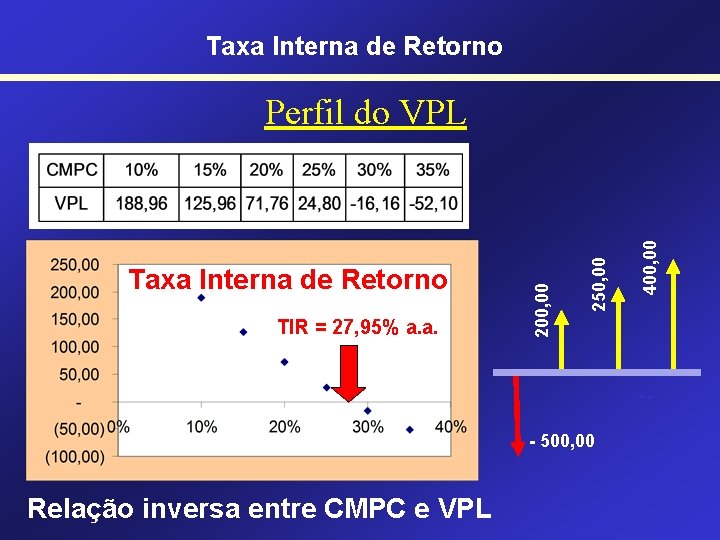
Taxa Interna de Retorno TIR = 27, 95% a. a. 400, 00 250, 00 Taxa Interna de Retorno 200, 00 Perfil do VPL • Tempo - 500, 00 Relação inversa entre CMPC e VPL
Taxa Interna de Retorno Conceito algébrico da TIR Valor do CMPC que faz com que o VPL seja igual a zero. No exemplo anterior: quando a TIR é de 27, 95% a. a. o VPL é igual a Zero.
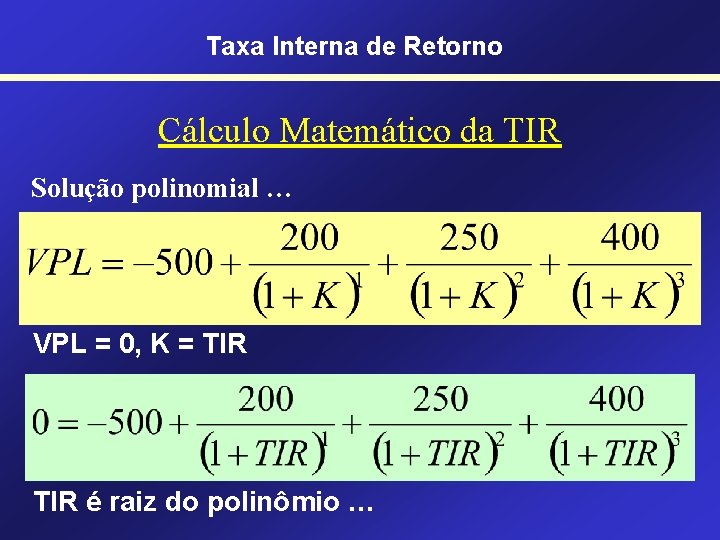
Taxa Interna de Retorno Cálculo Matemático da TIR Solução polinomial … VPL = 0, K = TIR é raiz do polinômio …
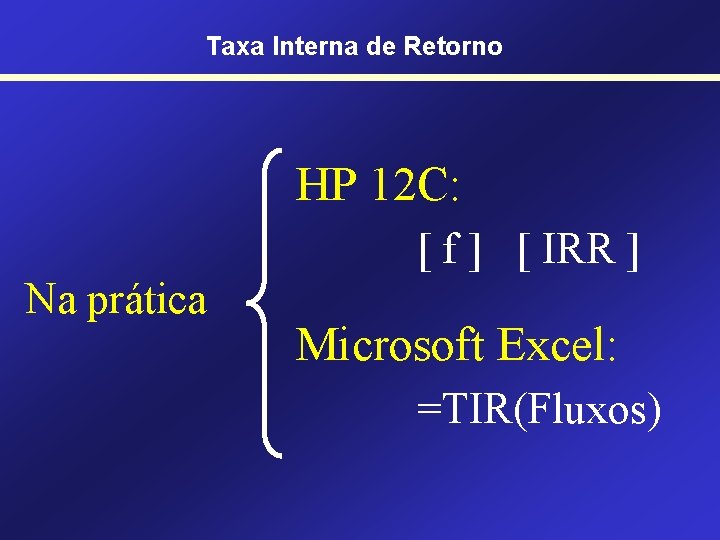
Taxa Interna de Retorno HP 12 C: [ f ] [ IRR ] Na prática Microsoft Excel: =TIR(Fluxos)
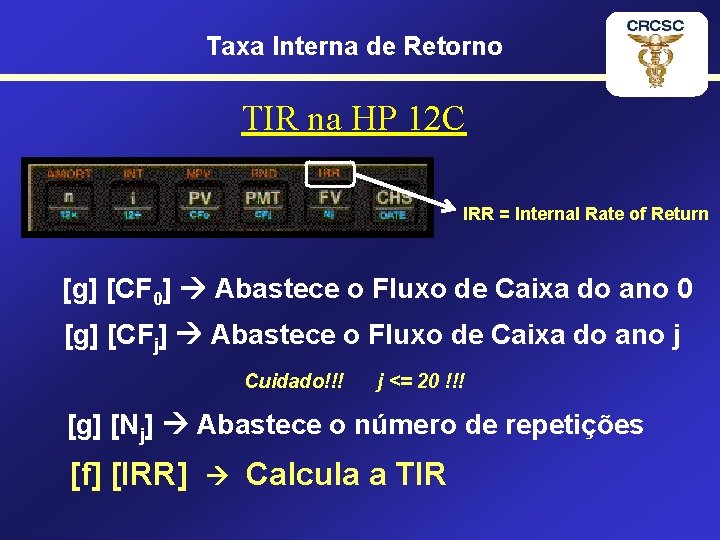
Taxa Interna de Retorno TIR na HP 12 C IRR = Internal Rate of Return [g] [CF 0] Abastece o Fluxo de Caixa do ano 0 [g] [CFj] Abastece o Fluxo de Caixa do ano j Cuidado!!! j <= 20 !!! [g] [Nj] Abastece o número de repetições [f] [IRR] Calcula a TIR
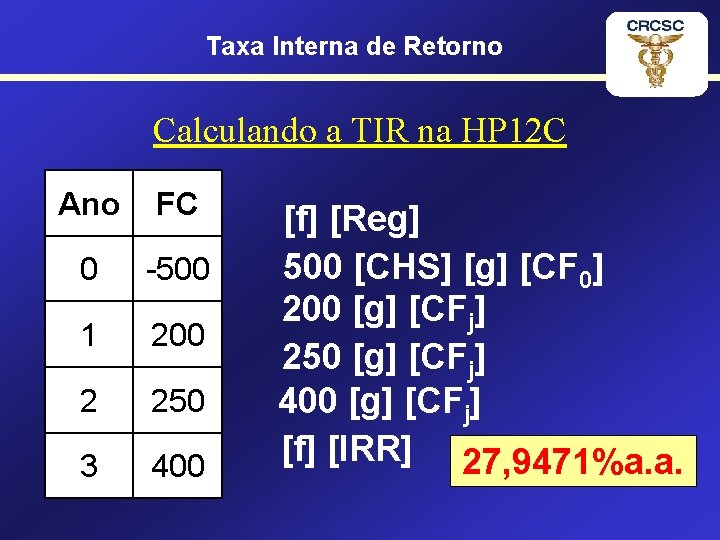
Taxa Interna de Retorno Calculando a TIR na HP 12 C Ano FC 0 -500 1 200 2 250 3 400 [f] [Reg] 500 [CHS] [g] [CF 0] 200 [g] [CFj] 250 [g] [CFj] 400 [g] [CFj] [f] [IRR] 27, 9471%a. a.
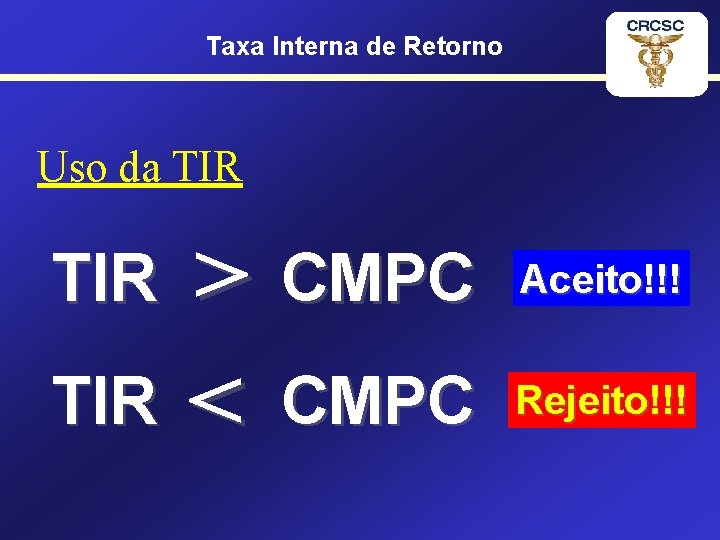
Taxa Interna de Retorno Uso da TIR > CMPC TIR < CMPC TIR Aceito!!! Rejeito!!!
Seleção de Alternativas de Investimentos
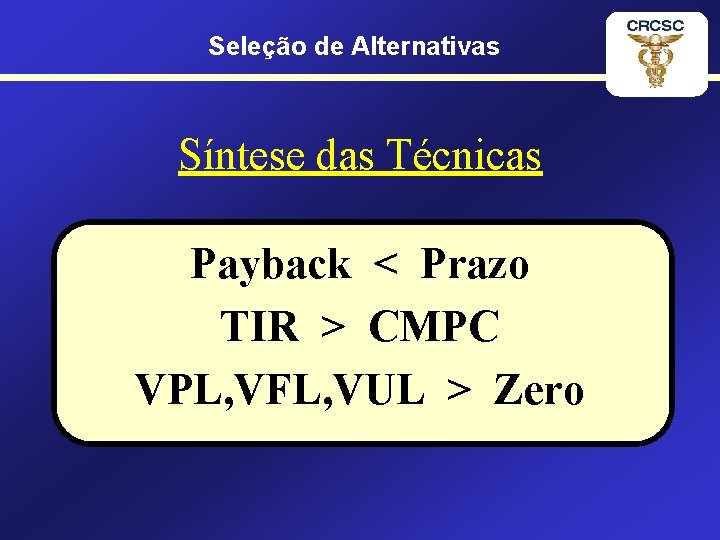
Seleção de Alternativas Síntese das Técnicas Payback < Prazo TIR > CMPC VPL, VFL, VUL > Zero
Seleção de Alternativas Porém …. Há alternativas mutuamente excludentes, onde a aceitação de uma implica na rejeição das outras
Seleção de Alternativas Uma dúvida cruel … Valor VPL, VUL, VFL ou Taxa? TIR
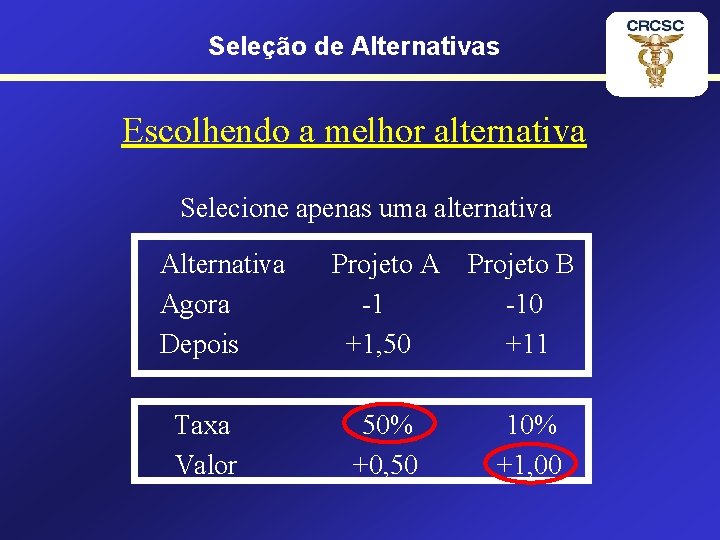
Seleção de Alternativas Escolhendo a melhor alternativa Selecione apenas uma alternativa Agora Depois Taxa Valor Projeto A -1 +1, 50 Projeto B -10 +11 50% +0, 50 10% +1, 00
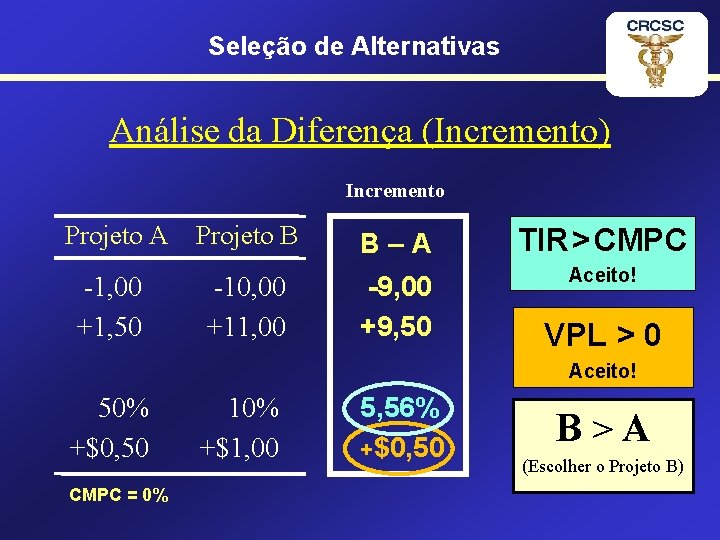
Seleção de Alternativas Análise da Diferença (Incremento) Incremento Projeto A Projeto B -1, 00 +1, 50 -10, 00 +11, 00 B–A TIR > CMPC -9, 00 +9, 50 Aceito! VPL > 0 Aceito! 50% +$0, 50 CMPC = 0% 10% +$1, 00 5, 56% +$0, 50 B>A (Escolher o Projeto B)
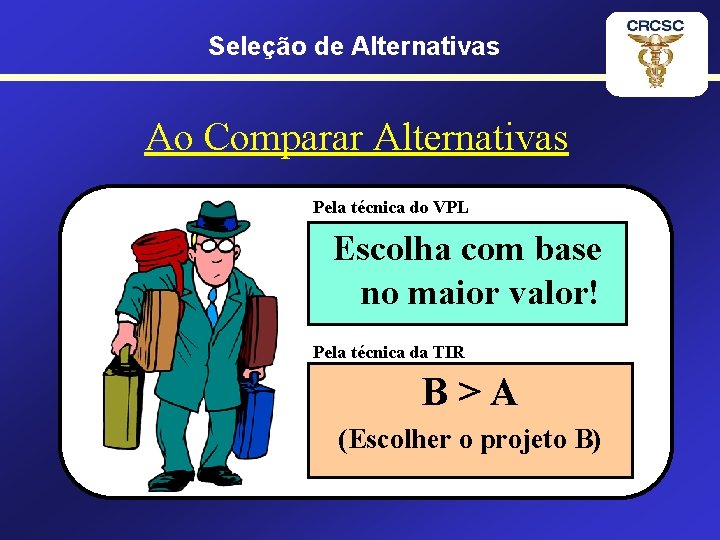
Seleção de Alternativas Ao Comparar Alternativas Pela técnica do VPL Escolha com base no maior valor! Pela técnica da TIR B>A (Escolher o projeto B)
Prof. Hubert Chamone Gesser, Dr. Retornar 136
Amortização Noções Introdutórias Quando um empréstimo é realizado/contraído, o tomador de recursos (pessoa física/jurídica) e o emprestador de recursos (normalmente Banco) combinam de que forma o empréstimo será pago (os recursos devolvidos). Existem várias formas de amortização/pagamento: SAC - Sistema de Amortização Constante; Prestações Constantes ou Método Francês (Price); Sistema Americano. 137
Amortização Termos Técnicos Ø Capital Financiado Saldo Devedor Inicial Ø Amortizar Pagar/devolver o capital financiado Ø Planilha Conjunto dos dados do contrato de forma sistematizada Ø Desembolso Valor a ser pago pelo devedor (Juros + Capital amortizado + Correção Monetária) 138
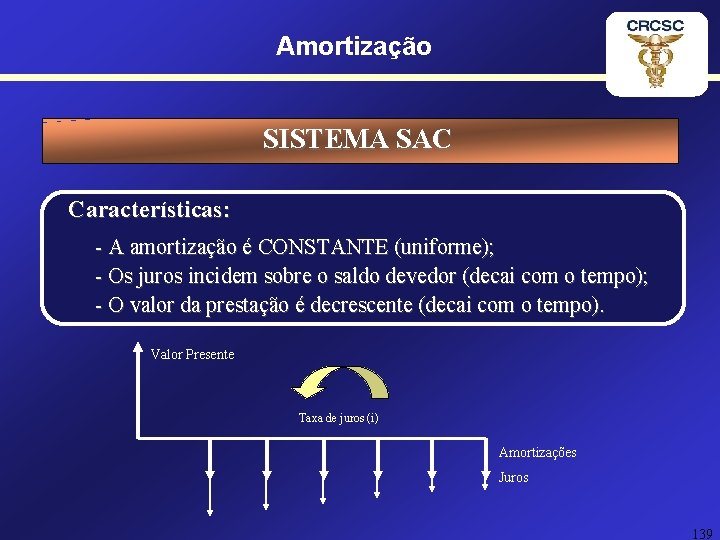
Amortização SISTEMA SAC Características: - A amortização é CONSTANTE (uniforme); - Os juros incidem sobre o saldo devedor (decai com o tempo); - O valor da prestação é decrescente (decai com o tempo). Valor Presente Taxa de juros (i) Amortizações Juros 139
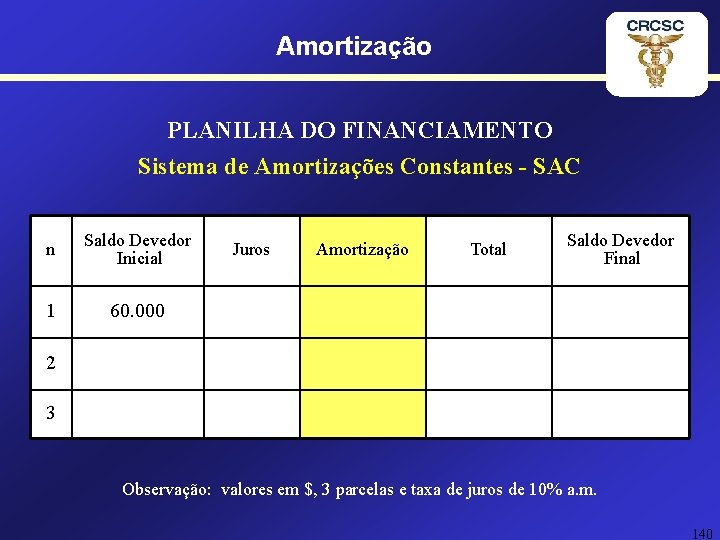
Amortização PLANILHA DO FINANCIAMENTO Sistema de Amortizações Constantes - SAC n Saldo Devedor Inicial 1 60. 000 Juros Amortização Total Saldo Devedor Final 2 3 Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 140
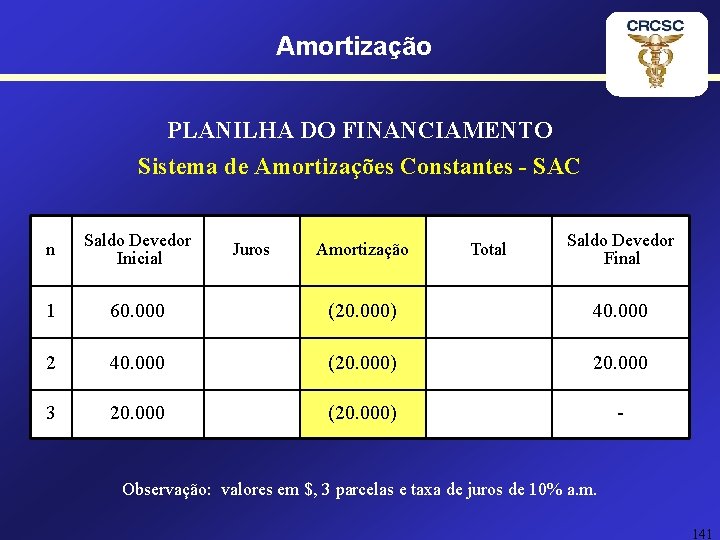
Amortização PLANILHA DO FINANCIAMENTO Sistema de Amortizações Constantes - SAC n Saldo Devedor Inicial 1 60. 000 (20. 000) 40. 000 2 40. 000 (20. 000) 20. 000 3 20. 000 (20. 000) - Juros Amortização Total Saldo Devedor Final Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 141
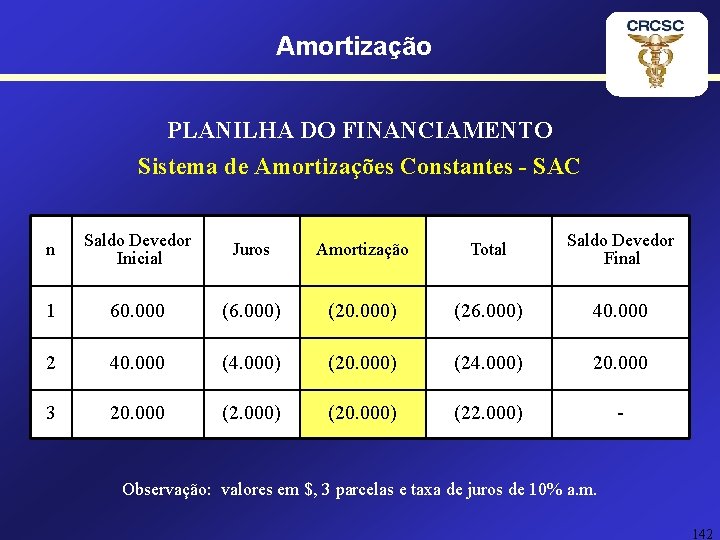
Amortização PLANILHA DO FINANCIAMENTO Sistema de Amortizações Constantes - SAC n Saldo Devedor Inicial Juros Amortização Total Saldo Devedor Final 1 60. 000 (6. 000) (20. 000) (26. 000) 40. 000 2 40. 000 (4. 000) (20. 000) (24. 000) 20. 000 3 20. 000 (2. 000) (20. 000) (22. 000) - Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 142
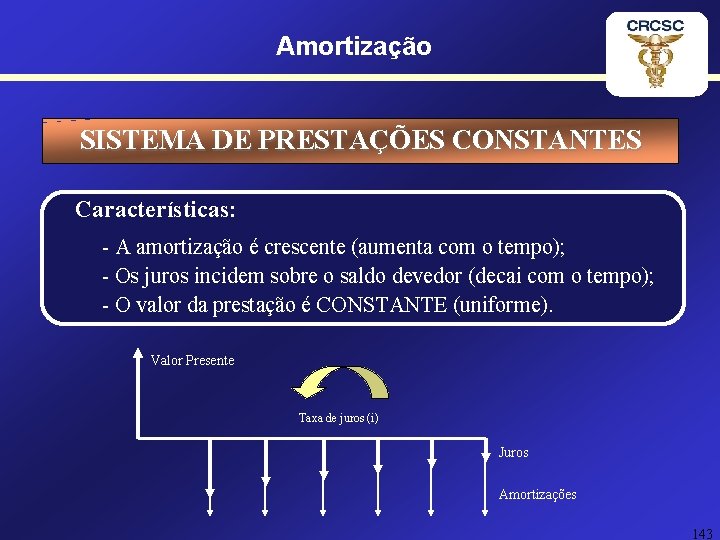
Amortização SISTEMA DE PRESTAÇÕES CONSTANTES Características: - A amortização é crescente (aumenta com o tempo); - Os juros incidem sobre o saldo devedor (decai com o tempo); - O valor da prestação é CONSTANTE (uniforme). Valor Presente Taxa de juros (i) Juros Amortizações 143
Amortização PLANILHA DO FINANCIAMENTO Sistema de Prestações Constantes - Price ou Francês n Saldo Devedor Inicial 1 60. 000 Juros Amortização Total Saldo Devedor Final 2 3 Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 144
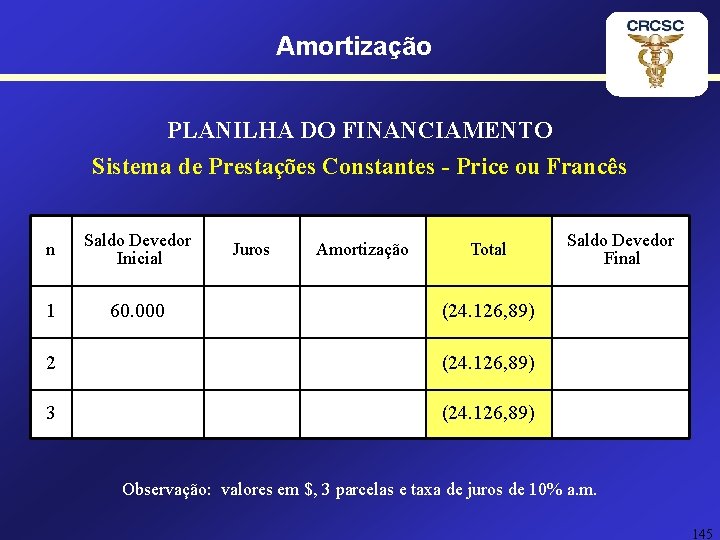
Amortização PLANILHA DO FINANCIAMENTO Sistema de Prestações Constantes - Price ou Francês n Saldo Devedor Inicial 1 60. 000 Juros Amortização Total Saldo Devedor Final (24. 126, 89) 2 (24. 126, 89) 3 (24. 126, 89) Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 145
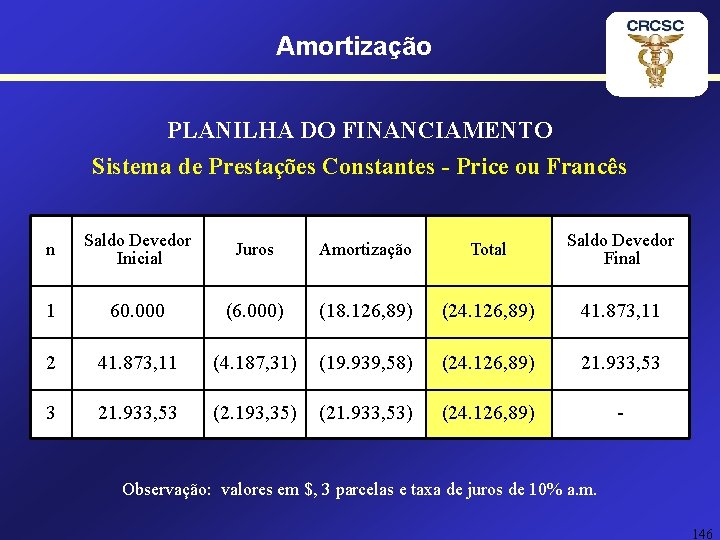
Amortização PLANILHA DO FINANCIAMENTO Sistema de Prestações Constantes - Price ou Francês n Saldo Devedor Inicial Juros Amortização Total Saldo Devedor Final 1 60. 000 (6. 000) (18. 126, 89) (24. 126, 89) 41. 873, 11 2 41. 873, 11 (4. 187, 31) (19. 939, 58) (24. 126, 89) 21. 933, 53 3 21. 933, 53 (2. 193, 35) (21. 933, 53) (24. 126, 89) - Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 146
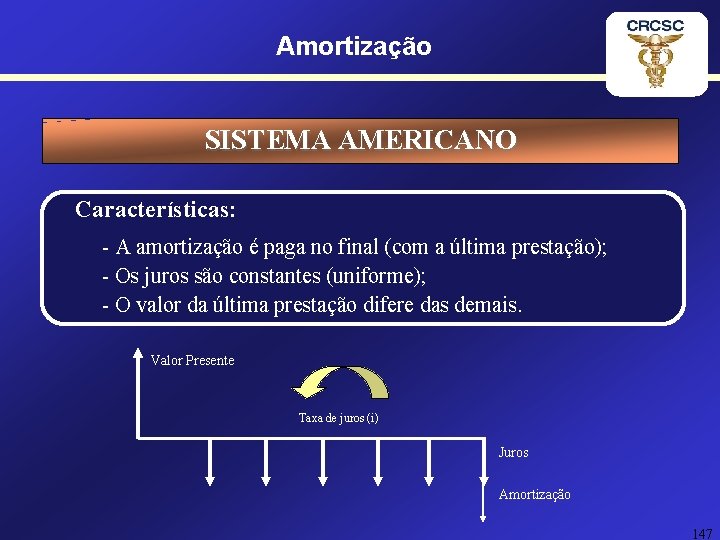
Amortização SISTEMA AMERICANO Características: - A amortização é paga no final (com a última prestação); - Os juros são constantes (uniforme); - O valor da última prestação difere das demais. Valor Presente Taxa de juros (i) Juros Amortização 147
Amortização PLANILHA DO FINANCIAMENTO Sistema Americano n Saldo Devedor Inicial 1 60. 000 Juros Amortização Total Saldo Devedor Final 2 3 Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 148
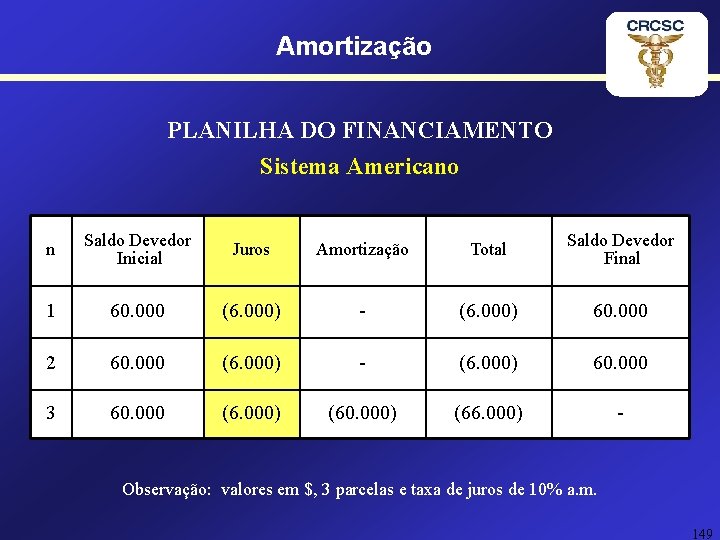
Amortização PLANILHA DO FINANCIAMENTO Sistema Americano n Saldo Devedor Inicial Juros Amortização Total Saldo Devedor Final 1 60. 000 (6. 000) - (6. 000) 60. 000 2 60. 000 (6. 000) - (6. 000) 60. 000 3 60. 000 (6. 000) (60. 000) (66. 000) - Observação: valores em $, 3 parcelas e taxa de juros de 10% a. m. 149
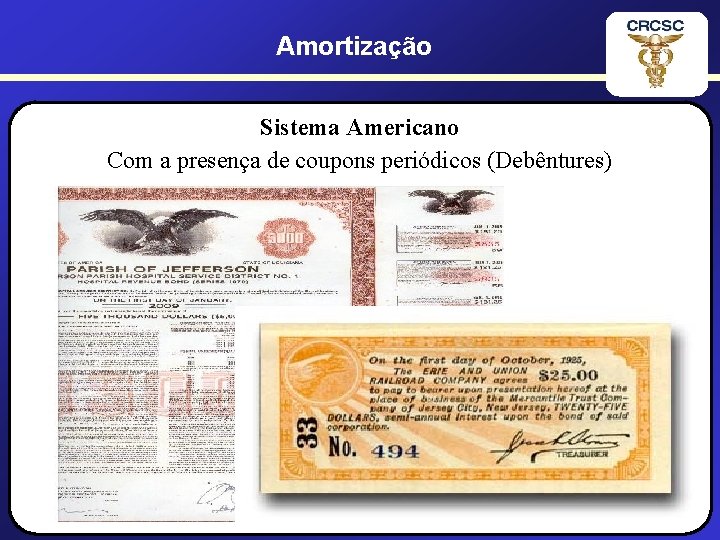
Amortização Sistema Americano Com a presença de coupons periódicos (Debêntures)
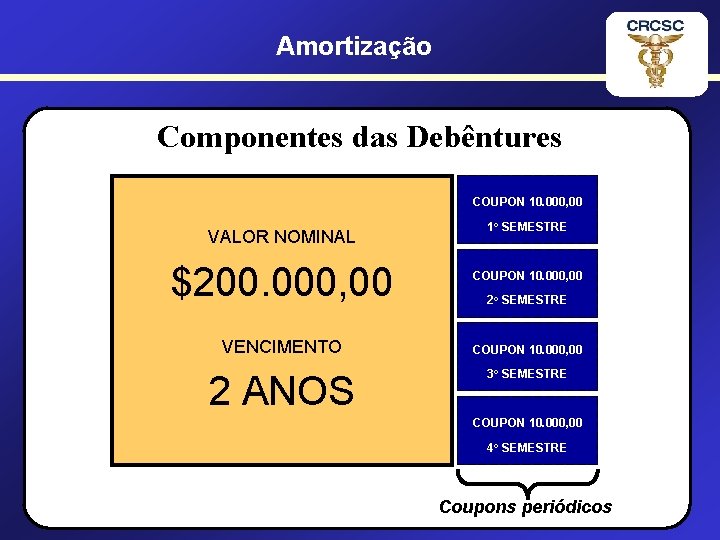
Amortização Componentes das Debêntures COUPON 10. 000, 00 VALOR NOMINAL $200. 000, 00 VENCIMENTO 2 ANOS 1 o SEMESTRE COUPON 10. 000, 00 2 o SEMESTRE COUPON 10. 000, 00 3 o SEMESTRE COUPON 10. 000, 00 4 o SEMESTRE Coupons periódicos
Bibliografia: ALBERTON, A. ; DACOL, S. HP 12 -C Passo a Passo. 3. ed. Florianópolis: Bookstore, 2006. BRAGA, R. Fundamentos e Técnicas de Administração Financeira. São Paulo: Atlas, 2003. BRUNI, A. L. ; FAMÁ, R. A Matemática das Finanças: com aplicações na HP 12 C e Excel. Série desvendando as finanças. 1. ed. São Paulo: Atlas, v. 1. , 2003. BRUNI, A. L. ; FAMÁ, R. As Decisões de Investimentos com aplicações na HP 12 C e Excel. Série desvendando as finanças. 1. ed. São Paulo: Atlas, v. 2. , 20037 GITMAN, L. J. Princípios de Administração Financeira. 11. ed. São Paulo: Harbra, 2006. GUERRA, F. Matemática Financeira através da HP-12 C. 3. ed. Florianópolis: UFSC, 2003. HOJI, M. Administração Financeira: Uma abordagem prática. 5. ed. São Paulo: Atlas, 2005. SOUZA, S. ; CLEMENTE, A. Matemática Financeira: fundamentos, conceitos, aplicações. 3. ed. São Paulo: Atlas, 2005. 152
Agradecido: Prof. Hubert Chamone Gesser, Dr. hubert. gesser@estacio. br hubertgesser@hotmail. com Retornar 153
- Slides: 153