
Anlagestrategien mit strukturierten Produkten Markus Ruffner Fredy Schwab
Anlagestrategien mit strukturierten Produkten Markus Ruffner, Fredy Schwab NPB Neue Privat Bank AG, Zürich Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 1
Investieren birgt Risiken … Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 2
Investieren zum richtigen Zeitpunkt ist alles andere als einfach … Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 3
Gründe für Anlagestrategien mit Risikobegrenzung Kapitalerhalt in einem (immer? ) instabilen Umfeld Finanzmarktprognosen sind mit Vorbehalt zu geniessen … Schutz gegen unvorhersehbare Ereignisrisiken Mit modernen Kapitalmarktinstrumenten ist es heute möglich, strukturierte Produkte zu konstruieren, welche das Verlustrisiko begrenzen und ausreichend Aufwärtspotential belassen Zahlreiche Studien belegen, dass ein erfolgreiches “Market timing” extrem schwierig ist Im Durchschnitt gab es in den letzten 20 Jahren alle zwei bis drei Jahre grössere Markterschütterungen Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 4
Strukturierte Produkte auf verschiedene Basiswerte Zinsbezogene Produkte Ertragssteigernd Geringere Preissensitivät als Anleihen bei steigenden Renditen Aktienbezogene Produkte Rohstoffbezogene Produkte Kapitalschutz/Risikopuffer Unter Wahrung des Ertragspotentials bei steigenden Märkten Hedge Fonds-bezogene Produkte (Fund of Funds oder Hedge Fonds Indizes) Kapitalschutz und Hebelwirkung Kapitalgeschütztes Produkt kann höheren Ertrag als unterliegender Hedge Fonds aufweisen Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 5
Vermögensaufteilung mit strukturierten Produkten Ideale Instrumente Anlagekategorie Ideale Gewichtung Strukturierte Zinsprodukte Zinsen 20% bis 40% Strukturierte Aktienprodukte Aktien 20%bis 50% Strukturierte Rohstoffprodukte Rohstoffe 10% bis 20% Strukturierte Hedge Fonds Produkte Hedge Fonds 20% bis 30% Charaktersistiken • jeder Investor kann Vermögensaufteilung selbst wählen • flexibler Ansatz • tiefere Kosten als kapitalgarantierter Fonds Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 6
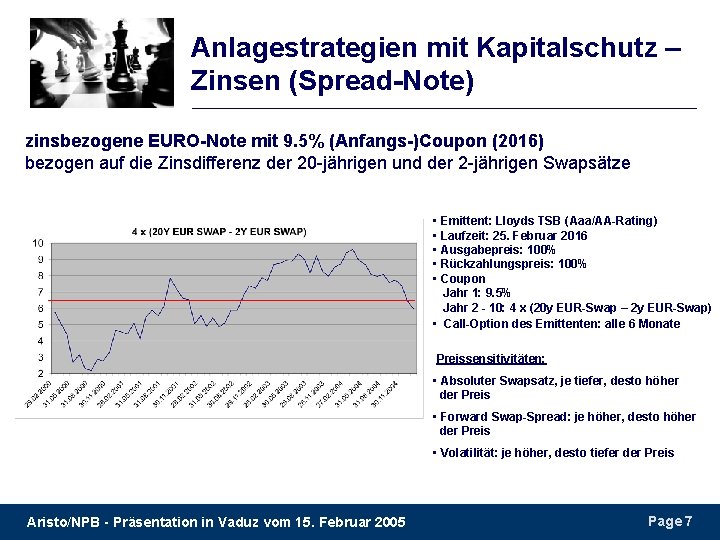
Anlagestrategien mit Kapitalschutz – Zinsen (Spread-Note) zinsbezogene EURO-Note mit 9. 5% (Anfangs-)Coupon (2016) bezogen auf die Zinsdifferenz der 20 -jährigen und der 2 -jährigen Swapsätze • Emittent: Lloyds TSB (Aaa/AA-Rating) • Laufzeit: 25. Februar 2016 • Ausgabepreis: 100% • Rückzahlungspreis: 100% • Coupon Jahr 1: 9. 5% Jahr 2 - 10: 4 x (20 y EUR-Swap – 2 y EUR-Swap) • Call-Option des Emittenten: alle 6 Monate Preissensitivitäten: • Absoluter Swapsatz, je tiefer, desto höher der Preis • Forward Swap-Spread: je höher, desto höher der Preis • Volatilität: je höher, desto tiefer der Preis Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 7
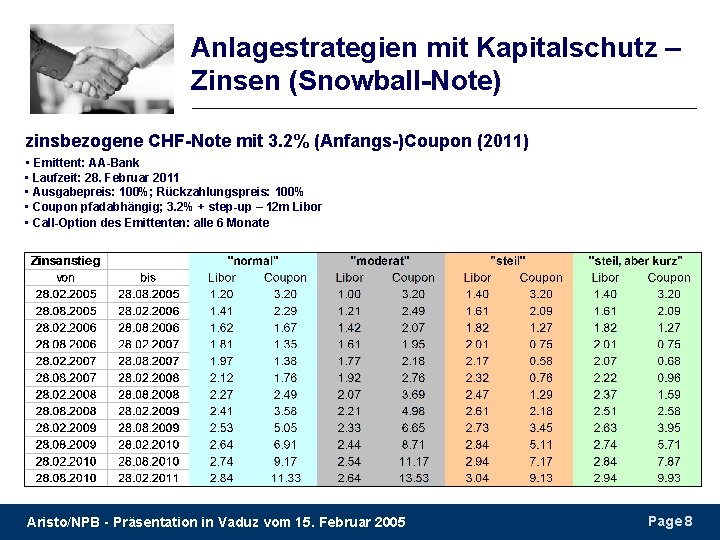
Anlagestrategien mit Kapitalschutz – Zinsen (Snowball-Note) zinsbezogene CHF-Note mit 3. 2% (Anfangs-)Coupon (2011) • Emittent: AA-Bank • Laufzeit: 28. Februar 2011 • Ausgabepreis: 100%; Rückzahlungspreis: 100% • Coupon pfadabhängig; 3. 2% + step-up – 12 m Libor • Call-Option des Emittenten: alle 6 Monate Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 8
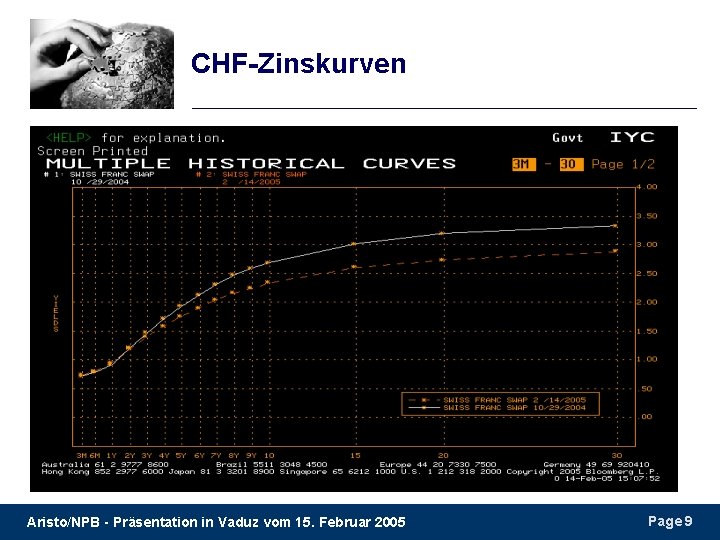
CHF-Zinskurven Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 9
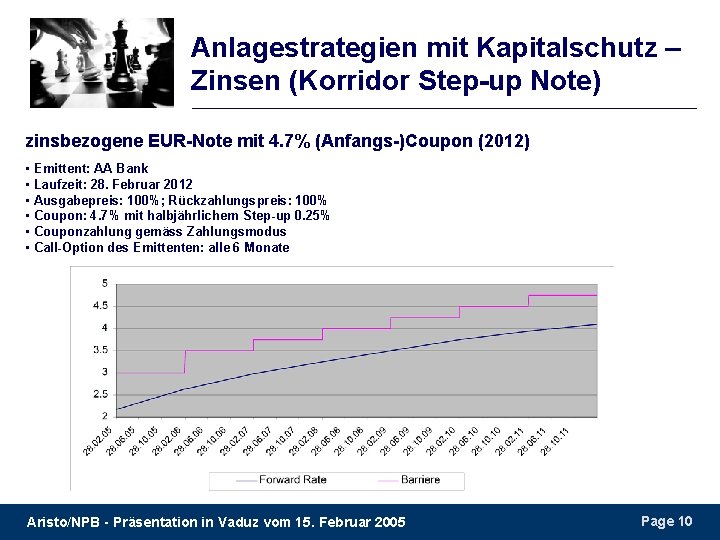
Anlagestrategien mit Kapitalschutz – Zinsen (Korridor Step-up Note) zinsbezogene EUR-Note mit 4. 7% (Anfangs-)Coupon (2012) • Emittent: AA Bank • Laufzeit: 28. Februar 2012 • Ausgabepreis: 100%; Rückzahlungspreis: 100% • Coupon: 4. 7% mit halbjährlichem Step-up 0. 25% • Couponzahlung gemäss Zahlungsmodus • Call-Option des Emittenten: alle 6 Monate Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 10
Strukturierte Zinsprodukte – Ausnutzung eines Markt-Mismatches Mismatch zwischen aktuellen und Forward-Swapsätzen • in den letzten 10 Jahren haben in Europa die Forwardsätze die aktuellen Swapsätze im Durchschnitt um 95 Basispunkte überschätzt • die meisten Zinsprodukte versuchen diesen Mismatch auszunutzen • Achtung: es gibt keine Garantie, dass dieser Mismatch in Zukunft bestehen bleibt • Snowball-Produkte sind am riskantesten, da Coupon pfadabhängig ist Alternative Zins-/Renditeszenarien • Overshooting-Hypothese der Obligationenrenditen • Hohe globale Sparquote als Ursache der aktuell tiefen Renditen • schrittweise „Normalisierung“ der Geldpolitik, moderater Anstieg der Anleihensrenditen Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 11
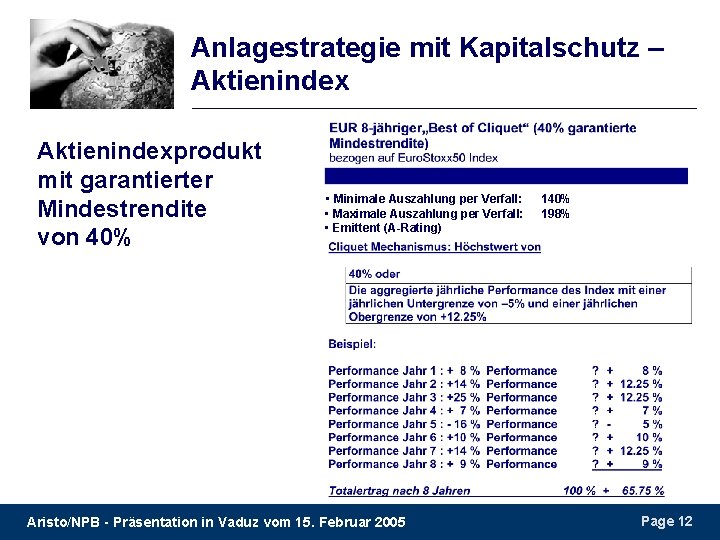
Anlagestrategie mit Kapitalschutz – Aktienindexprodukt mit garantierter Mindestrendite von 40% • Minimale Auszahlung per Verfall: • Maximale Auszahlung per Verfall: • Emittent (A-Rating) Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 140% 198% Page 12
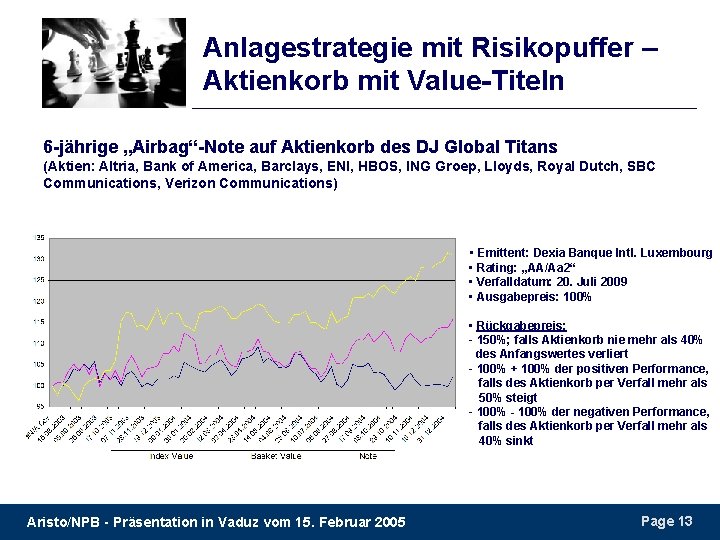
Anlagestrategie mit Risikopuffer – Aktienkorb mit Value-Titeln 6 -jährige „Airbag“-Note auf Aktienkorb des DJ Global Titans (Aktien: Altria, Bank of America, Barclays, ENI, HBOS, ING Groep, Lloyds, Royal Dutch, SBC Communications, Verizon Communications) • Emittent: Dexia Banque Intl. Luxembourg • Rating: „AA/Aa 2“ • Verfalldatum: 20. Juli 2009 • Ausgabepreis: 100% • Rückgabepreis: - 150%; falls Aktienkorb nie mehr als 40% des Anfangswertes verliert - 100% + 100% der positiven Performance, falls des Aktienkorb per Verfall mehr als 50% steigt - 100% der negativen Performance, falls des Aktienkorb per Verfall mehr als 40% sinkt Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 13
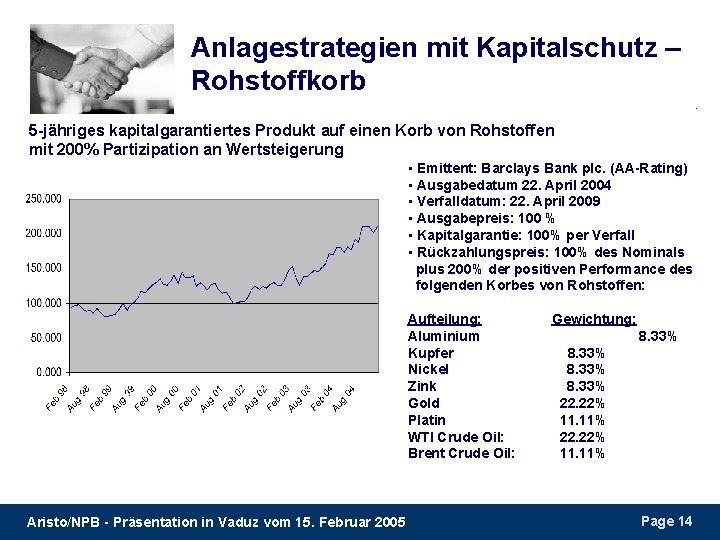
Anlagestrategien mit Kapitalschutz – Rohstoffkorb 5 -jähriges kapitalgarantiertes Produkt auf einen Korb von Rohstoffen mit 200% Partizipation an Wertsteigerung • Emittent: Barclays Bank plc. (AA-Rating) • Ausgabedatum 22. April 2004 • Verfalldatum: 22. April 2009 • Ausgabepreis: 100 % • Kapitalgarantie: 100% per Verfall • Rückzahlungspreis: 100% des Nominals plus 200% der positiven Performance des folgenden Korbes von Rohstoffen: Aufteilung: Aluminium Kupfer Nickel Zink Gold Platin WTI Crude Oil: Brent Crude Oil: Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Gewichtung: 8. 33% 22. 22% 11. 11% Page 14
Anlagestrategie mit Kapitalgarantie – S&P Hedge Fund Index Kapitalgarantiertes EURO-Produkt auf den Standard & Poor‘s Hedge Fund Index Charakteristiken des S&P Hedge Fund Index • ein „Blue Chip“ Index mit allen wichtigen Anlagestilen basierend auf 40 Hedge Fonds • tiefere Volatilität als Anleihen • historische Rendite ca. 10% p. a. • idealer Ersatz für Teil des Anleihensportfolios Kapitalgarantiertes Produkt auf den S&P Hedge Fonds Index mit einem Leverage von bis zu 225% • Laufzeit 8 1/2 Jahre • Emittent mit AAA-Rating (CDC IXIS Capital Market) • Anfangskapital mit 100% Kapitalgarantie per Verfall • Rückgabe monatlich zum Nettovermögenswert (Rückgabeaufschlag während den ersten 4 Jahren) • Leverage bis 225% • Kosten Kapitalgarantie einschliesslich Währungssicherung: 1. 15% p. a. Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 15
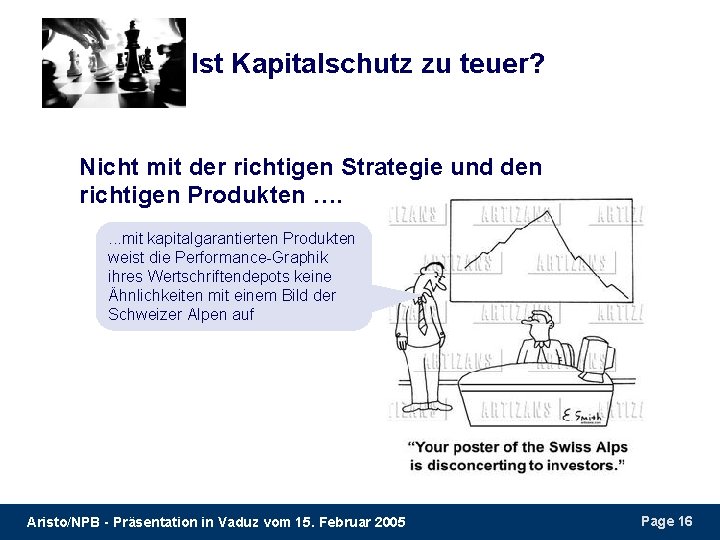
Ist Kapitalschutz zu teuer? Nicht mit der richtigen Strategie und den richtigen Produkten …. . mit kapitalgarantierten Produkten weist die Performance-Graphik ihres Wertschriftendepots keine Ähnlichkeiten mit einem Bild der Schweizer Alpen auf Aristo/NPB - Präsentation in Vaduz vom 15. Februar 2005 Page 16
- Slides: 16