
ANGGARAN BOP ANGGARAN OPERASIONAL BEBAN USAHA 6 th
ANGGARAN BOP & ANGGARAN OPERASIONAL / BEBAN USAHA 6 th Lecture
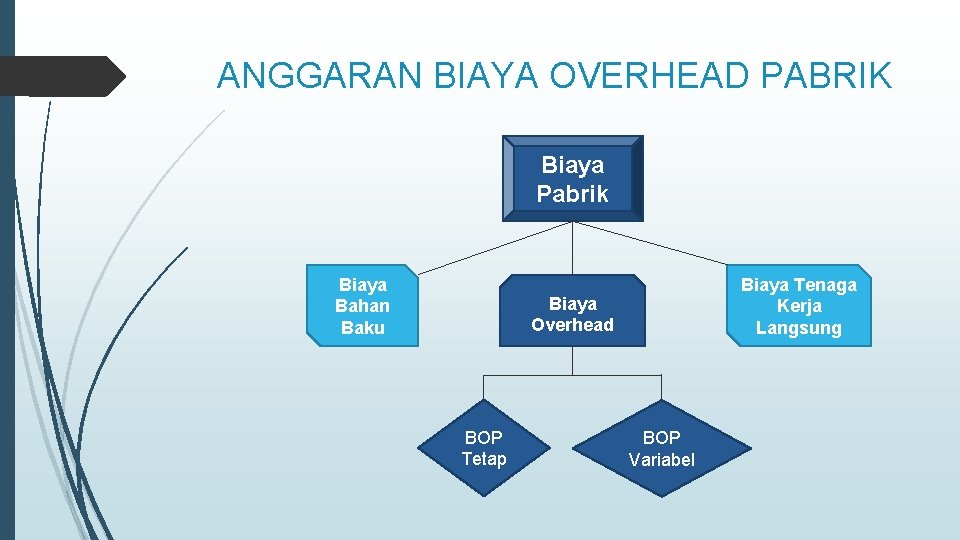
ANGGARAN BIAYA OVERHEAD PABRIK Biaya Pabrik Biaya Bahan Baku Biaya Tenaga Kerja Langsung Biaya Overhead BOP Tetap BOP Variabel
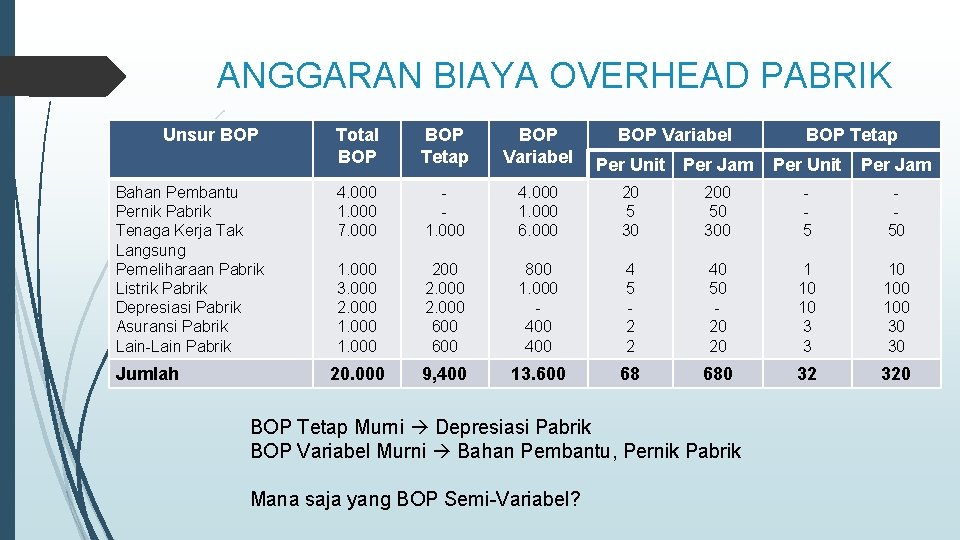
ANGGARAN BIAYA OVERHEAD PABRIK Unsur BOP Bahan Pembantu Pernik Pabrik Tenaga Kerja Tak Langsung Pemeliharaan Pabrik Listrik Pabrik Depresiasi Pabrik Asuransi Pabrik Lain-Lain Pabrik Jumlah Total BOP Tetap BOP Variabel 4. 000 1. 000 7. 000 1. 000 4. 000 1. 000 6. 000 20 5 30 1. 000 3. 000 2. 000 1. 000 2. 000 600 800 1. 000 400 20. 000 9, 400 13. 600 Per Unit Per Jam 200 50 300 5 50 4 5 2 2 40 50 20 20 1 10 10 3 3 10 100 30 30 68 680 32 320 BOP Tetap Murni Depresiasi Pabrik BOP Variabel Murni Bahan Pembantu, Pernik Pabrik Mana saja yang BOP Semi-Variabel? BOP Tetap
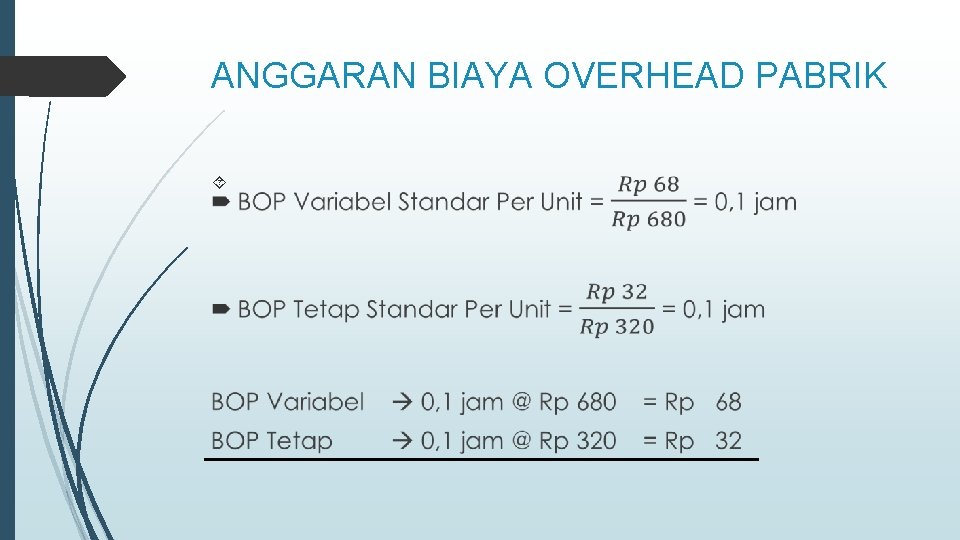
ANGGARAN BIAYA OVERHEAD PABRIK
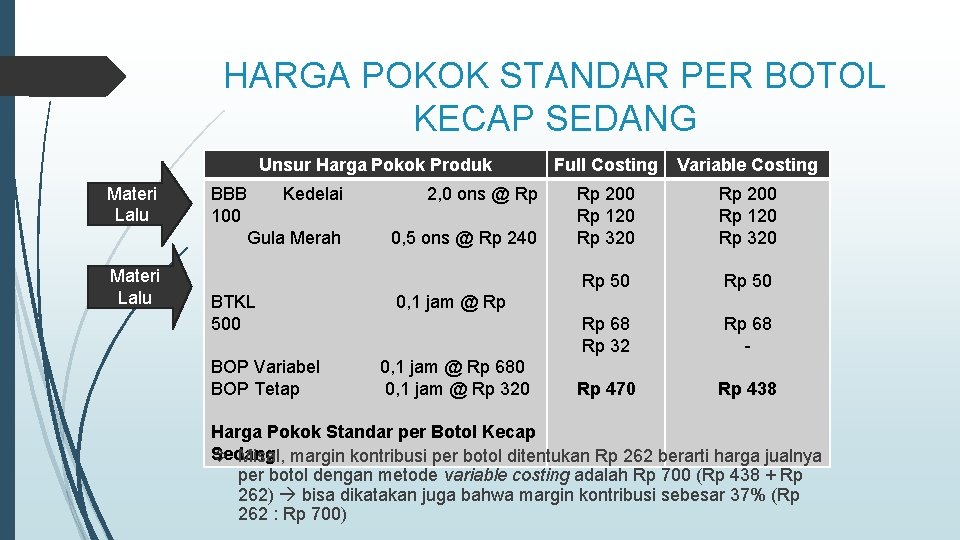
HARGA POKOK STANDAR PER BOTOL KECAP SEDANG Unsur Harga Pokok Produk Materi Lalu BBB 100 Kedelai Gula Merah Materi Lalu 2, 0 ons @ Rp 0, 5 ons @ Rp 240 BTKL 0, 1 jam @ Rp 500 BOP Variabel 0, 1 jam @ Rp 680 BOP Tetap 0, 1 jam @ Rp 320 Full Costing Variable Costing Rp 200 Rp 120 Rp 320 Rp 50 Rp 68 Rp 32 Rp 68 - Rp 470 Rp 438 Harga Pokok Standar per Botol Kecap Sedang Misal, margin kontribusi per botol ditentukan Rp 262 berarti harga jualnya per botol dengan metode variable costing adalah Rp 700 (Rp 438 + Rp 262) bisa dikatakan juga bahwa margin kontribusi sebesar 37% (Rp 262 : Rp 700)

ANGGARAN OPERASIONAL / ANGGARAN BEBAN USAHA Adalah beban kegiatan pokok perusahaan yang tidak terjadi di pabrik, selain harga pokok penjualan / HPP (cost of sales). Biaya Tetap Anggaran Biaya Penjualan / Pemasaran Biaya Variabel Anggaran Biaya Operasional Anggaran Biaya Administrasi & Umum Biaya Tetap
(1) Anggaran Biaya Penjualan / Pemasaran Adalah beban yang terjadi untuk kepentingan penjualan / pemasaran produk utama. Sebagian bersifat tetap, sebagian bersiat variabel. Beban penjualan variabel, contohnya: beban komisi penjualan, beban penghapusan piutang, dan beban pernik jualan. Beban penjualan tetap, contohnya: beban depresiasi alat penjualan, beban penghapusan piutang, beban gaji pegawai tetap bagian penjualan dan lain-lain.
(2) Anggaran Biaya Administrasi & Umum Adalah beban yang umumnya terjadi pada bagian personalia, bagian keuangan dan bagian umum. Biasanya sifatnya adalah biaya tetap. Contoh: beban gaji pemimpin dan staf, beban depresiasi peralatan kantor, beban pernik kantor, beban pemeliharaan kantor, dan beban umum lainnya.
ILUSTRASI PENYUSUNAN ANGGARAN OPERASIONAL / BEBAN USAHA PT Bangau Derek akan menyusun anggaran beban usaha selama tahun 2016 dengan data sebagai berikut: a) Punya aset tetap di bagian penjualan Rp 100. 000 dan di bagian umum Rp 50. 000 depresiasi / penyusutan aset akan menggunakan metode garis lurus 12 % per tahun (3% per kuartalnya) b) Anggaran jualan Q 1 = Rp 24. 400, Q 2 = Rp 25. 500, Q 3 = Rp 26. 750, Q 4 = Rp 26. 950 diketahui komisi jualan sebesar 5% dari anggaran jualan & penghapusan piutang ditaksir 2% dari anggaran jualan c) Gaji untuk bagian penjualan dan pemeliharaan alat penjualan tiap kuartalnya masing-masing Rp 1. 000 dan Rp 700 d) Pernik (supplies) penjualan ditaksir Q 1 = Rp 200, Q 2 = Rp 210, Q 3 = Rp 250, Q 4 = Rp 250

ILUSTRASI PENYUSUNAN ANGGARAN OPERASIONAL / BEBAN USAHA e) Biaya diskon (turun harga) Q 1 dan Q 2 masing-masing 1% dari anggaran jualan, Q 3 dan Q 4 masing-masing 2% dari anggaran jualan f) Biaya penjualan lain-lain Q 1 dan Q 2 masing-masing Rp 150, dan Q 3 dan Q 4 masing-masing Rp 200 g) Beban administrasi per kuartal: - Gaji Pemimpin & Staf = Rp 300 - Asuransi Alat Kantor = Rp 100 - Pernik (Supplies) Kantor = Rp 50 - Pemeliharaan Kantor = Rp 125 - Lain-Lain = Rp 75
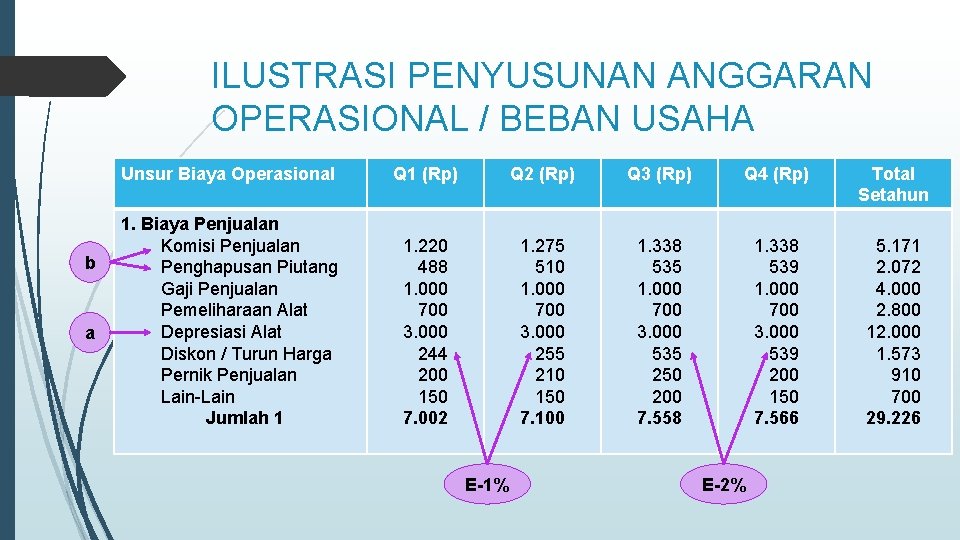
ILUSTRASI PENYUSUNAN ANGGARAN OPERASIONAL / BEBAN USAHA b a Unsur Biaya Operasional Q 1 (Rp) Q 2 (Rp) Q 3 (Rp) Q 4 (Rp) Total Setahun 1. Biaya Penjualan Komisi Penjualan Penghapusan Piutang Gaji Penjualan Pemeliharaan Alat Depresiasi Alat Diskon / Turun Harga Pernik Penjualan Lain-Lain Jumlah 1 1. 220 488 1. 000 700 3. 000 244 200 150 7. 002 1. 275 510 1. 000 700 3. 000 255 210 150 7. 100 1. 338 535 1. 000 700 3. 000 535 250 200 7. 558 1. 338 539 1. 000 700 3. 000 539 200 150 7. 566 5. 171 2. 072 4. 000 2. 800 12. 000 1. 573 910 700 29. 226 E-1% E-2%

ILUSTRASI PENYUSUNAN ANGGARAN OPERASIONAL / BEBAN USAHA a Unsur Biaya Operasional Q 1 (Rp) Q 2 (Rp) Q 3 (Rp) Q 4 (Rp) Total Setahun 2. Biaya Admin & Umum Gaji Pemimpin & Staf Depresiasi Alat Asuransi Alat Pernik Kantor Pemeliharaan Alat Lain-Lain Jumlah 2 300 1. 500 100 50 125 75 2. 150 1. 200 6. 000 400 200 500 300 8. 600 3. Biaya Operasional (1+2) 9. 152 9. 250 9. 708 9. 716 37. 826
Tugas / Latihan PT Pagoda Kembar akan menyusun anggaran beban usaha selama tahun 2016 dengan data sebagai berikut: a) Punya aset tetap di bagian penjualan Rp 150. 000 dan di bagian umum Rp 100. 000 depresiasi / penyusutan aset akan menggunakan metode garis lurus 16% per tahun b) Anggaran jualan Q 1 = Rp 30. 000, Q 2 = Rp 35. 000, Q 3 = Rp 38. 000, Q 4 = Rp 42. 000 diketahui komisi jualan sebesar 7% dari anggaran jualan & penghapusan piutang ditaksir 3% dari anggaran jualan c) Gaji untuk bagian penjualan dan pemeliharaan alat penjualan tiap kuartalnya masing-masing Rp 1. 500 dan Rp 1. 300 d) Pernik (supplies) penjualan ditaksir Q 1 = Rp 300, Q 2 = Rp 500, Q 3 = Rp 600, Q 4 = Rp 650
Tugas / Latihan e) Biaya diskon (turun harga) masing-masing kuartal adalah 3% dari anggaran jualan f) Biaya penjualan lain-lain masing-masing kuartal adalah Rp 500 g) Beban administrasi per kuartal: - Gaji Pemimpin & Staf = Rp 500 - Asuransi Alat Kantor = Rp 150 - Pernik (Supplies) Kantor = Rp 75 - Pemeliharaan Kantor = Rp 130 - Lain-Lain = Rp 100 Susunlah Anggaran Biaya Operasional / Beban Usaha PT Pagoda Kembar tahun 2016 !
- Slides: 14