
Analiza finansijskih izvetaja Osnove finansijskog izvetaja Shvatanje bilansa
Analiza finansijskih izveštaja Osnove finansijskog izveštaja
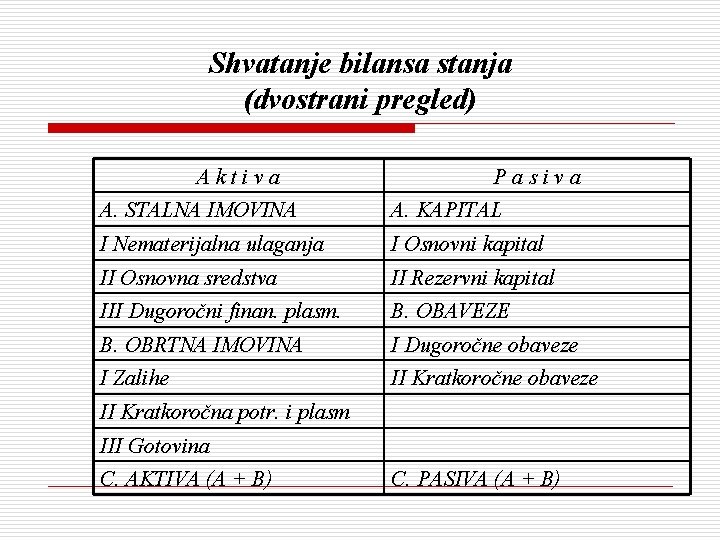
Shvatanje bilansa stanja (dvostrani pregled) Aktiva Pasiva A. STALNA IMOVINA A. KAPITAL I Nematerijalna ulaganja I Osnovni kapital II Osnovna sredstva II Rezervni kapital III Dugoročni finan. plasm. B. OBAVEZE B. OBRTNA IMOVINA I Dugoročne obaveze I Zalihe II Kratkoročne obaveze II Kratkoročna potr. i plasm III Gotovina C. AKTIVA (A + B) C. PASIVA (A + B)
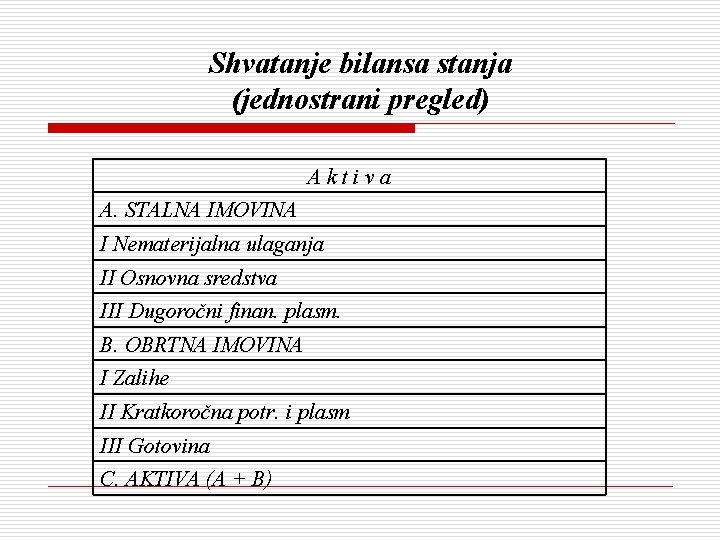
Shvatanje bilansa stanja (jednostrani pregled) Aktiva A. STALNA IMOVINA I Nematerijalna ulaganja II Osnovna sredstva III Dugoročni finan. plasm. B. OBRTNA IMOVINA I Zalihe II Kratkoročna potr. i plasm III Gotovina C. AKTIVA (A + B)
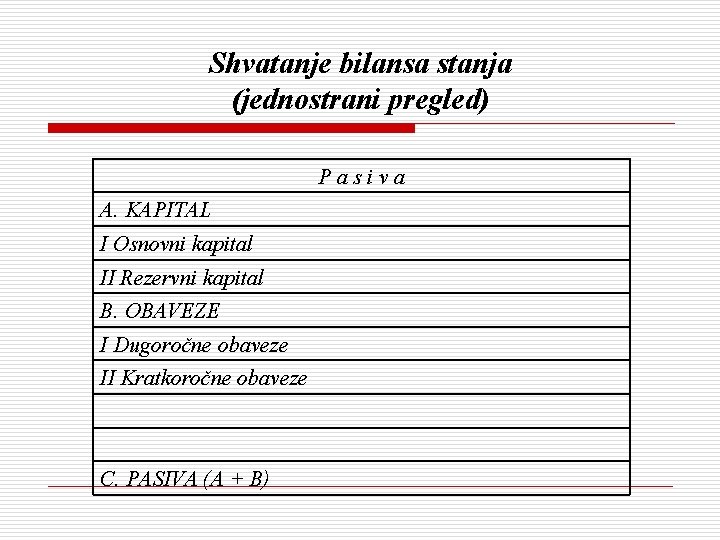
Shvatanje bilansa stanja (jednostrani pregled) Pasiva A. KAPITAL I Osnovni kapital II Rezervni kapital B. OBAVEZE I Dugoročne obaveze II Kratkoročne obaveze C. PASIVA (A + B)
Shvatanje bilansa stanja o o Bruto imovina – zbir imovinskih delova iskazanih na strani aktive. Manja je od zbira aktive za iznos pozicija aktive koje predstavljaju korekturu pasive i za iznos pozicija pasive koje predstavljaju korekturu aktive. Čista imovina – razlika između bruto imovine, očišćene pomenutim korekturama, i obaveza (razlika je jednaka sopstvenom kapitalu). Bilansna imovina - jednaka je bruto imovini društva. Imovina privrednog društva – bruto imovina uvećana za latentne rezerve i umanjena za skrivene gubitke.
Shvatanje bilansa stanja o o o Statičko shvatanje bilansa – cilj bilansa je pružanje informacija o pokriću dugova. Bilans stanja pokazuje imovinu privrednog društva. Procenjivanje bilansnih pozicija na strani aktive vrši se po vladajućim cenama na tržištu na dan bilansa, a obaveze na strani pasive se iskazuju u iznosima u kojima će se isplatiti. Sopstveni kapital ima ulogu garantne supstance, zato što kada gubi privredno društvo najpre gubi sopstveni kapital i dok god gubici ne pređu nivo sopstvenog kapitala poverioci su zaštićeni.
Shvatanje bilansa stanja o o Dinamičko shvatanje bilansa (Šmalenbah) – cilj bilansa je utvrđivanje periodičnih, međusobno uporedivih, finansijskih rezultata. Pažnja bilansa se okreće procenjivanju prihoda i rashoda koji pripadaju jednom obračunskom periodu. Iskazana bilansna imovina je niža od imovine privrednog društva, zato što se realna dobra u bilansu stanja tretiraju kao budući rashodi i procenjuju se po nabavnoj ceni (nabavna cena se koristi ako je ona niža od vladajuće tržišne cene), a obaveze se tretiraju kao buduća izdavanja i procenjuju se po višoj vrednosti.
Shvatanje bilansa uspeha o o o Pregled prihoda, rashoda i ostvarenog rezultata u konvencionalno utvrđenom obračunskom periodu. Bilans uspeha po metodu troškova prodatih učinaka na rashodnoj strani iskazuje poslovne rashode, finansijske rashode i neposlovne i vanredne rashode, a na prihodnoj strani iskazuju se poslovni prihodi, finansijski prihodi i neposlovni i vanredni prihodi. Bilans uspeha po metodu ukupnih troškova uključuje u bilans, osim rashoda i prihoda, i razliku između krajnjih i početnih zaliha nedovršene proizvodnje, poluproizvoda i gotovih proizvoda
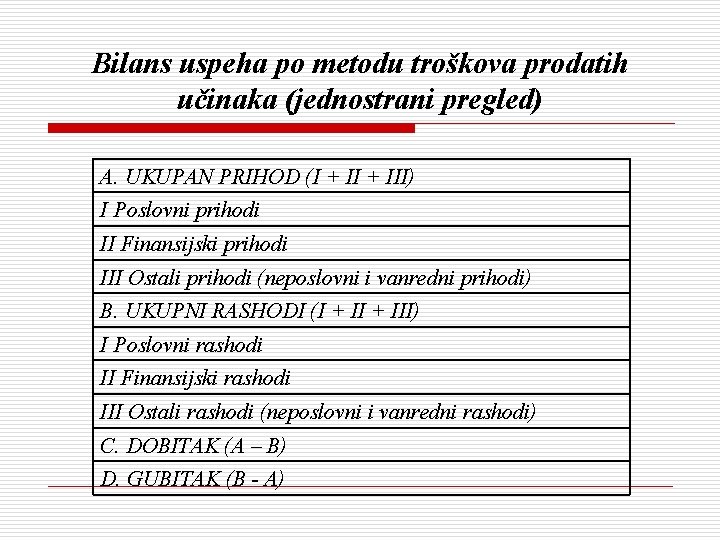
Bilans uspeha po metodu troškova prodatih učinaka (jednostrani pregled) A. UKUPAN PRIHOD (I + III) I Poslovni prihodi II Finansijski prihodi III Ostali prihodi (neposlovni i vanredni prihodi) B. UKUPNI RASHODI (I + III) I Poslovni rashodi II Finansijski rashodi III Ostali rashodi (neposlovni i vanredni rashodi) C. DOBITAK (A – B) D. GUBITAK (B - A)
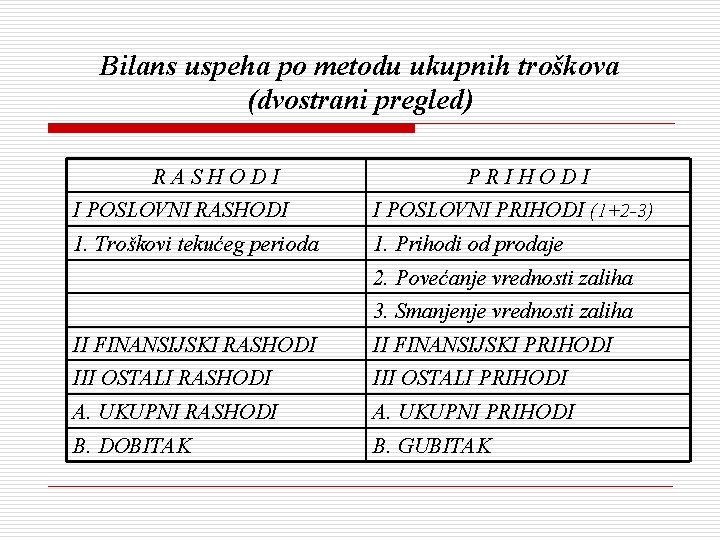
Bilans uspeha po metodu ukupnih troškova (dvostrani pregled) RASHODI PRIHODI I POSLOVNI RASHODI I POSLOVNI PRIHODI (1+2 -3) 1. Troškovi tekućeg perioda 1. Prihodi od prodaje 2. Povećanje vrednosti zaliha 3. Smanjenje vrednosti zaliha II FINANSIJSKI RASHODI II FINANSIJSKI PRIHODI III OSTALI RASHODI III OSTALI PRIHODI A. UKUPNI RASHODI A. UKUPNI PRIHODI B. DOBITAK B. GUBITAK
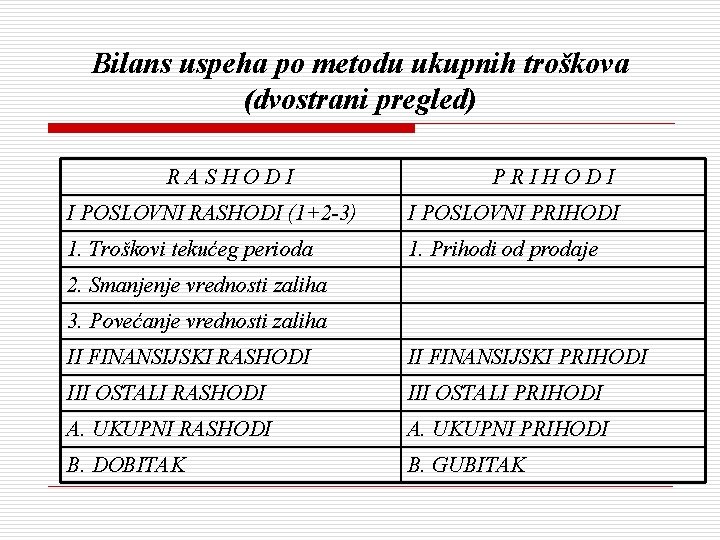
Bilans uspeha po metodu ukupnih troškova (dvostrani pregled) RASHODI PRIHODI I POSLOVNI RASHODI (1+2 -3) I POSLOVNI PRIHODI 1. Troškovi tekućeg perioda 1. Prihodi od prodaje 2. Smanjenje vrednosti zaliha 3. Povećanje vrednosti zaliha II FINANSIJSKI RASHODI II FINANSIJSKI PRIHODI III OSTALI RASHODI III OSTALI PRIHODI A. UKUPNI RASHODI A. UKUPNI PRIHODI B. DOBITAK B. GUBITAK
Shvatanje bilansa uspeha o o o Bilansiranje prihoda: Sistem fakturisane realizacije – u prihod se uključuje svaka prodaja (realizacija) učinaka uz uslov da je učinak isporučen i fakturisan kupcu, dok rashode čine troškovi sadržani u prodatim učincima; i Sistem naplaćene realizacije – u prihod se uključuju samo naplaćeni prihodi od prodatih učinaka, dok rashode čine troškovi sadržani u naplaćenim prihodima od prodaje učinaka.
Povezanost bilansa stanja i bilansa uspeha o o Proces nastanka prihoda i rashoda i Proces bilansiranja. Rashodi nastaju smanjenjem imovine (uz uslov da smanjenje imovine nije izazvalo smanjenje obaveza) ili povećanjem obaveza (uz uslov da povećanje obaveza nije izazvalo povećanje imovine) i Prihodi nastaju povećanjem imovine (uz uslov da povećanje imovine nije nastalo povećanjem obaveza) ili smanjenjem obaveza (uz uslov da smanjenje obaveza nije prouzrokovano smanjenjem imovine)
Povezanost bilansa stanja i bilansa uspeha o o U momentu bilansiranja dolazi do razdvajanja knjigovodstvenih računa na račune stanja i račune uspeha, kada dolazi i do neravnoteže pojedinih bilansa zbog finansijskog rezultata. Ravnoteža se ponovo uspostavlja unošenjem finansijskog rezultata (gubitka ili dobitka) na manje strane u bilansu stanja i bilansu uspeha. Dobitak se unosi na stranu pasive u bilansu stanja i na stranu rashoda u bilansu uspeha. Gubitak se unosi na stranu aktive u bilansu stanja i na stranu prihoda u bilansu uspeha.
Povezanost bilansa stanja i bilansa uspeha o o Bilans uspeha iskazuje pojavu ukupnog povećanja sopstvenog kapitala (prihodi) i ukupnog smanjenja sopstvenog kapitala (rashodi) u toku obračunskog perioda, a razlika između prihoda i rashoda predstavlja finansijski rezultat; i Bilans stanja iskazuje pojavu stanja imovine, kapitala i obaveza na dan bilansiranja, pri čemu dobitak predstavlja uvećanje imovine i sopstvenog kapitala, a gubitak predstavlja smanjenje imovine i sopstvenog kapitala.
Metode sačinjavanja bilansa uspeha o Bilans uspeha po metodi ukupnih troškova (bruto ili neto princip) i Bilans uspeha po metodi troškova prodatih učinaka. o Bilans uspeha po metodi ukupnih troškova (bruto princip) o
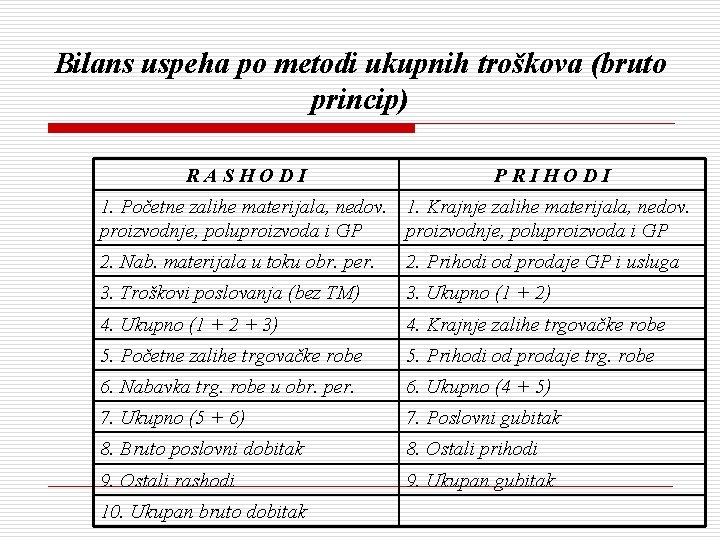
Bilans uspeha po metodi ukupnih troškova (bruto princip) RASHODI PRIHODI 1. Početne zalihe materijala, nedov. 1. Krajnje zalihe materijala, nedov. proizvodnje, poluproizvoda i GP 2. Nab. materijala u toku obr. per. 2. Prihodi od prodaje GP i usluga 3. Troškovi poslovanja (bez TM) 3. Ukupno (1 + 2) 4. Ukupno (1 + 2 + 3) 4. Krajnje zalihe trgovačke robe 5. Početne zalihe trgovačke robe 5. Prihodi od prodaje trg. robe 6. Nabavka trg. robe u obr. per. 6. Ukupno (4 + 5) 7. Ukupno (5 + 6) 7. Poslovni gubitak 8. Bruto poslovni dobitak 8. Ostali prihodi 9. Ostali rashodi 9. Ukupan gubitak 10. Ukupan bruto dobitak
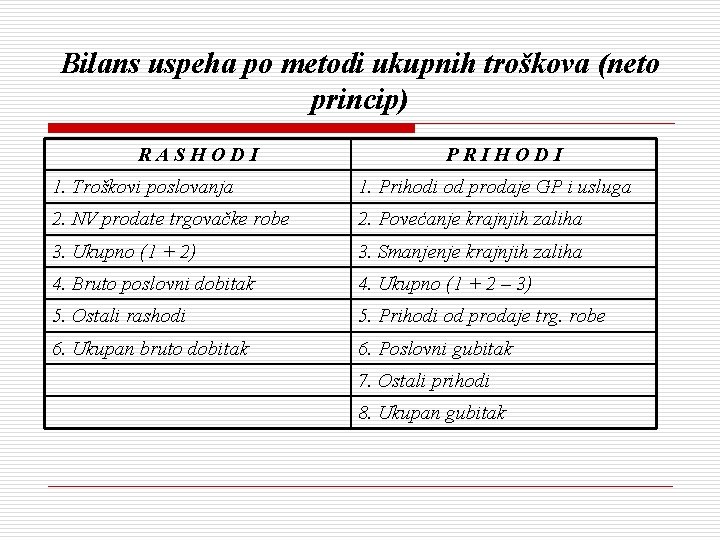
Bilans uspeha po metodi ukupnih troškova (neto princip) RASHODI PRIHODI 1. Troškovi poslovanja 1. Prihodi od prodaje GP i usluga 2. NV prodate trgovačke robe 2. Povećanje krajnjih zaliha 3. Ukupno (1 + 2) 3. Smanjenje krajnjih zaliha 4. Bruto poslovni dobitak 4. Ukupno (1 + 2 – 3) 5. Ostali rashodi 5. Prihodi od prodaje trg. robe 6. Ukupan bruto dobitak 6. Poslovni gubitak 7. Ostali prihodi 8. Ukupan gubitak
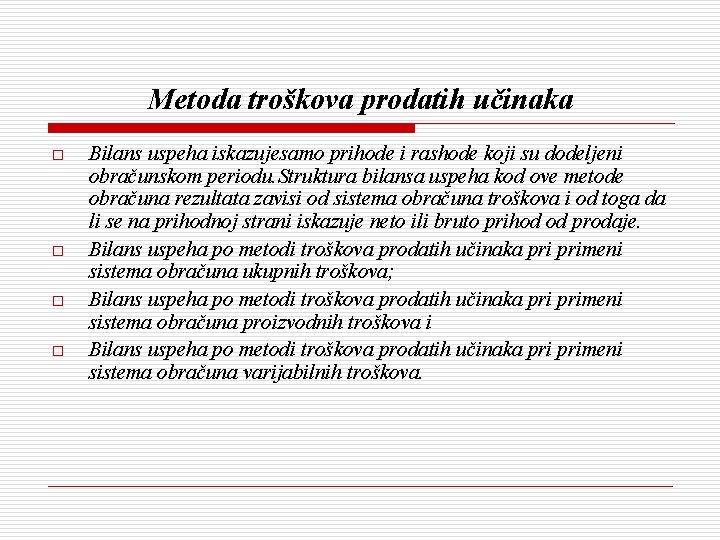
Metoda troškova prodatih učinaka o o Bilans uspeha iskazujesamo prihode i rashode koji su dodeljeni obračunskom periodu. Struktura bilansa uspeha kod ove metode obračuna rezultata zavisi od sistema obračuna troškova i od toga da li se na prihodnoj strani iskazuje neto ili bruto prihod od prodaje. Bilans uspeha po metodi troškova prodatih učinaka primeni sistema obračuna ukupnih troškova; Bilans uspeha po metodi troškova prodatih učinaka primeni sistema obračuna proizvodnih troškova i Bilans uspeha po metodi troškova prodatih učinaka primeni sistema obračuna varijabilnih troškova.
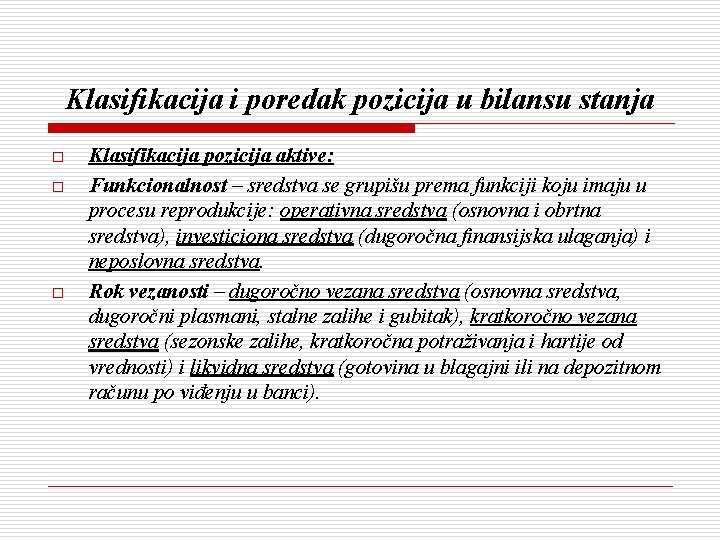
Klasifikacija i poredak pozicija u bilansu stanja o o o Klasifikacija pozicija aktive: Funkcionalnost – sredstva se grupišu prema funkciji koju imaju u procesu reprodukcije: operativna sredstva (osnovna i obrtna sredstva), investiciona sredstva (dugoročna finansijska ulaganja) i neposlovna sredstva. Rok vezanosti – dugoročno vezana sredstva (osnovna sredstva, dugoročni plasmani, stalne zalihe i gubitak), kratkoročno vezana sredstva (sezonske zalihe, kratkoročna potraživanja i hartije od vrednosti) i likvidna sredstva (gotovina u blagajni ili na depozitnom računu po viđenju u banci).
Klasifikacija i poredak pozicija u bilansu stanja o o o Klasifikacija pozicija aktive: Pojavni oblik sredstava – realna sredstva (osnovna sredstva i sve vrste zaliha), monetarna sredstva (potraživanja, hartije od vrednosti i gotovina) i izgubljena sredstva (gubitak). Stepen likvidnosti – rok transformacije sredstava u novčani oblik. Sredstva prvog stepena likvidnosti (gotovina i HOV koje se kotiraju na berzi), drugog stepena likvidnosti (potraživanja od kupaca), trećeg stepena likvidnosti (potraživanja po osnovu kratkoročnih kredita). . . i sedmog stepena likvidnosti (dugoroćna potraživanja i osnovna sredstva).
Klasifikacija i poredak pozicija u bilansu stanja o o o Klasifikacija pozicija aktive: Pravno-ekonomski odnos sa dužnikom – kod povezivanja privrednog društva sa drugim privrednim društvom na dugi rok u smislu proizvodnje ili zajedničke prodaje ili finansiranja sva potraživanja grupišu se i iskazuju na posebnoj poziciji potraživanja od povezanih preduzeća (privrednih društava). Lokacija dužnika – sva potraživanja se razvrstavaju na potraživanja od domaćih dužnika i potraživanja od inostranih dužnika.
Klasifikacija i poredak pozicija u bilansu stanja o o o Klasifikacija pozicija pasive: Vlasništvo – sopstveni izvori finansiranja (osnovni kapital i neraspoređeni dobitak) i pozajmljeni izvori (sve vrste obaveza). Ročnost – trajni izvori finansiranja (sopstveni osnovni kapital i rezerve), dugoročni izvori finansiranja (dugoročna rezervisanja, dugoročne obaveze po osnovu zajmova i emisije dugoročnih obveznica) i kratkoročni izvori finansiranja (kratkoročni zajmovi i obaveze iz poslovanja)
Klasifikacija i poredak pozicija u bilansu stanja o o Klasifikacija pozicija pasive: Osnov nastanka izvora finansiranja – u okviru sopstvenih izvora finansiranja razlikujemo: početni kapital, kapital iz finansijskog rezultata i kapital po osnovu revalorizacije. U okviru pozajmljenih izvora razlikujemo: finansijske zajmove, robne zajmove, emisiju obveznica, obaveze po osnovu nabavke robe, obaveze po avansima kupaca, obaveze po platama, obaveze po porezima, obaveze po doprinosima, obaveze po carinama i drugim dažbinama, i sl.
Klasifikacija i poredak pozicija u bilansu stanja o o o Klasifikacija pozicija pasive: Pravno-ekonomski odnos sa poveriocem – kod povezivanja privrednog društva sa drugim privrednim društvom na dugi rok u smislu proizvodnje ili zajedničke prodaje ili finansiranja obaveze prema tim privrednim društvima grupišu se i iskazuju na posebnoj poziciji obaveze prema povezanim preduzećima (privrednim društvima). Lokacija poverilaca – sve obaveze se razvrstavaju na obaveze prema domaćim poveriocima i obaveze prema inostranim poveriocima.
Klasifikacija i poredak pozicija u bilansu stanja o o o Ako je klasifikacija pozicija aktive izvršena po stepenu likvidnosti, tada klasifikacija pasive mora da bude izvršena prema ročnosti, kako bi bilans iskazivao relacije između vezanih sredstava na pojedine rokove i izvore finansiranja raspoložive u tim rokovima. Rastuća likvidnost u aktivi i opadajuća ročnost (dospelost) u pasivi i Opadajuća likvidnost u aktivi i rastuća ročnost (dospelost) u pasivi.
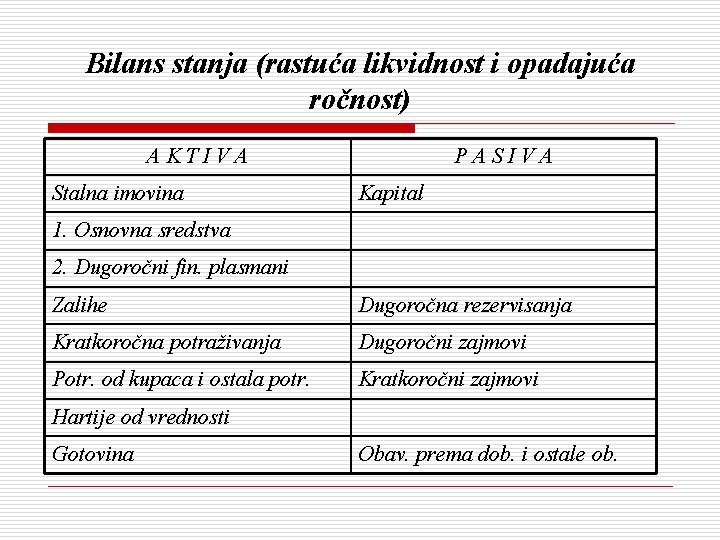
Bilans stanja (rastuća likvidnost i opadajuća ročnost) AKTIVA Stalna imovina PASIVA Kapital 1. Osnovna sredstva 2. Dugoročni fin. plasmani Zalihe Dugoročna rezervisanja Kratkoročna potraživanja Dugoročni zajmovi Potr. od kupaca i ostala potr. Kratkoročni zajmovi Hartije od vrednosti Gotovina Obav. prema dob. i ostale ob.
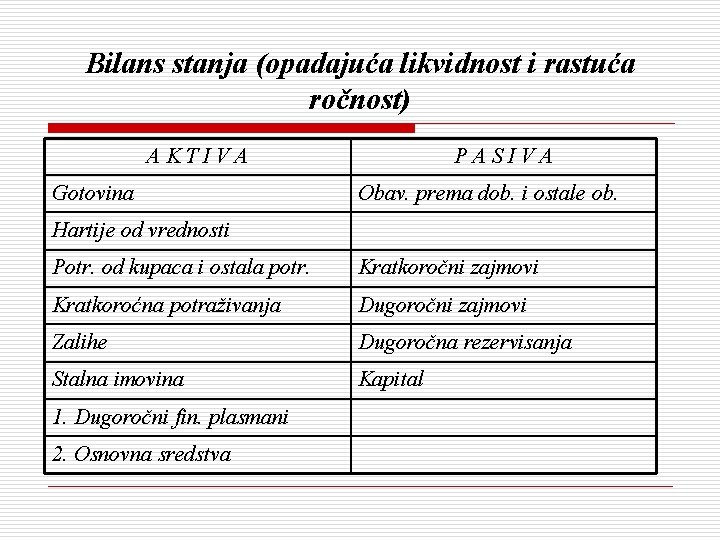
Bilans stanja (opadajuća likvidnost i rastuća ročnost) AKTIVA Gotovina PASIVA Obav. prema dob. i ostale ob. Hartije od vrednosti Potr. od kupaca i ostala potr. Kratkoročni zajmovi Kratkoroćna potraživanja Dugoročni zajmovi Zalihe Dugoročna rezervisanja Stalna imovina Kapital 1. Dugoročni fin. plasmani 2. Osnovna sredstva
- Slides: 28