
ANALIZA EKONOMICZNA PRZEDSIBIORSTW dr Andrzej Sobczyk Konwersatorium 1
ANALIZA EKONOMICZNA PRZEDSIĘBIORSTW dr Andrzej Sobczyk Konwersatorium 1 1 SZCZECIN, 2007
Metoda kolejnych podstawień Służy do liczbowego określenia wpływu poszczególnych czynników na wielkość badanego zjawiska tylko wtedy, gdy współzależności mają charakter związku funkcyjnego wyrażonego w formie iloczynu, ilorazu lub sumy algebraicznej danych czynników 2
Metoda kolejnych podstawień 1. 2. 3. 4. 3 Ustalenie odchylenia łącznego między wielkością stanowiącą przedmiot porównania a wielkością przyjętą za podstawę odniesienia (bazę) Określenie czynników wpływających na odchylenia łączne oraz istniejącego między nimi związku przyczynowego Przeprowadzenie kolejnych podstawień w odniesieniu do poszczególnych czynników z jednoczesnym zachowaniem trybu postępowania: najpierw podstawia się czynniki ilościowe, a następnie uwzwględnia się czynniki wartościowe z jednoczesnym zachowaniem podstawionych uprzednio czynników ilościowych Zestawienie odchyleń cząstkowych i ich interpretacja
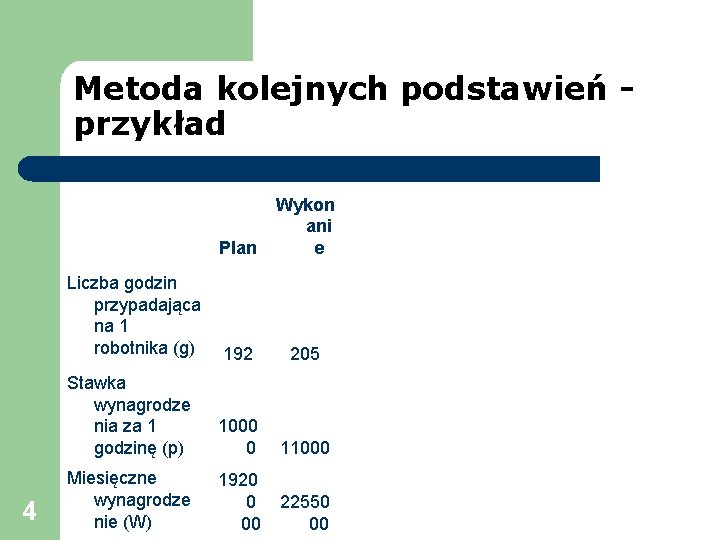
Metoda kolejnych podstawień przykład 4 Plan Wykon ani e Liczba godzin przypadająca na 1 robotnika (g) 192 205 Stawka wynagrodze nia za 1 godzinę (p) 1000 0 11000 Miesięczne wynagrodze nie (W) 1920 0 00 22550 00
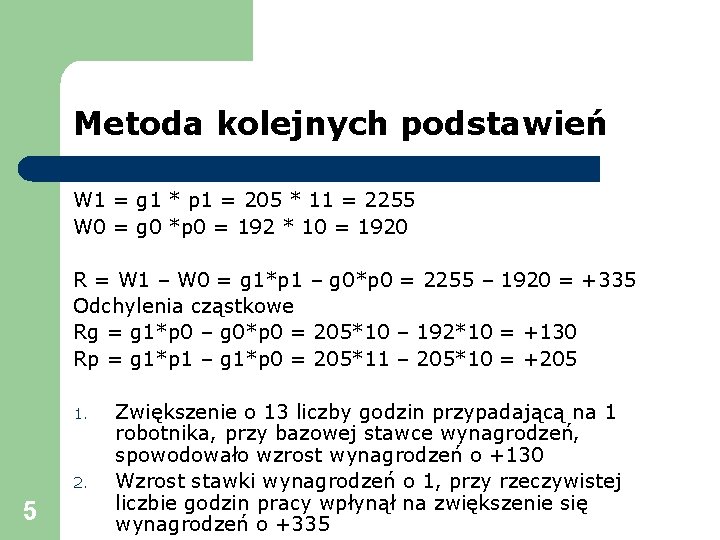
Metoda kolejnych podstawień W 1 = g 1 * p 1 = 205 * 11 = 2255 W 0 = g 0 *p 0 = 192 * 10 = 1920 R = W 1 – W 0 = g 1*p 1 – g 0*p 0 = 2255 – 1920 = +335 Odchylenia cząstkowe Rg = g 1*p 0 – g 0*p 0 = 205*10 – 192*10 = +130 Rp = g 1*p 1 – g 1*p 0 = 205*11 – 205*10 = +205 1. 2. 5 Zwiększenie o 13 liczby godzin przypadającą na 1 robotnika, przy bazowej stawce wynagrodzeń, spowodowało wzrost wynagrodzeń o +130 Wzrost stawki wynagrodzeń o 1, przy rzeczywistej liczbie godzin pracy wpłynął na zwiększenie się wynagrodzeń o +335
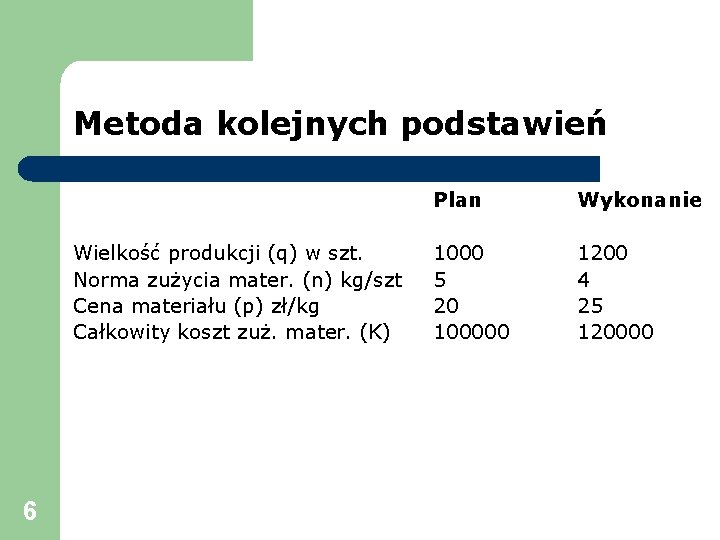
Metoda kolejnych podstawień Wielkość produkcji (q) w szt. Norma zużycia mater. (n) kg/szt Cena materiału (p) zł/kg Całkowity koszt zuż. mater. (K) 6 Plan Wykonanie 1000 5 20 100000 1200 4 25 120000
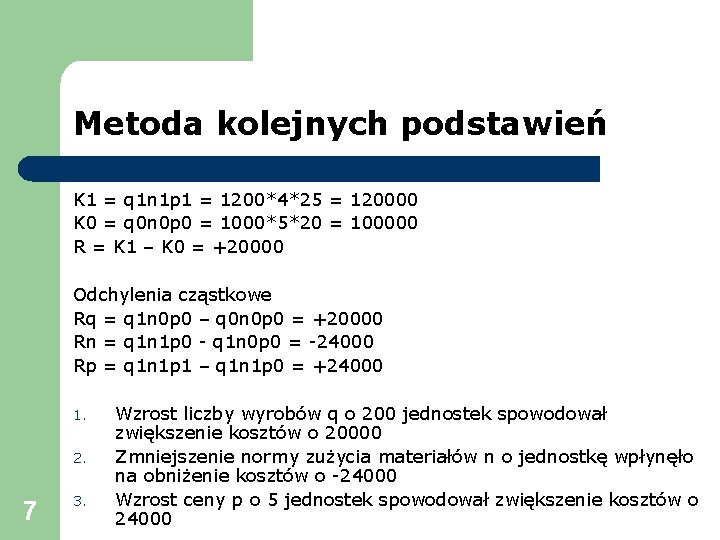
Metoda kolejnych podstawień K 1 = q 1 n 1 p 1 = 1200*4*25 = 120000 K 0 = q 0 n 0 p 0 = 1000*5*20 = 100000 R = K 1 – K 0 = +20000 Odchylenia cząstkowe Rq = q 1 n 0 p 0 – q 0 n 0 p 0 = +20000 Rn = q 1 n 1 p 0 - q 1 n 0 p 0 = -24000 Rp = q 1 n 1 p 1 – q 1 n 1 p 0 = +24000 1. 2. 7 3. Wzrost liczby wyrobów q o 200 jednostek spowodował zwiększenie kosztów o 20000 Zmniejszenie normy zużycia materiałów n o jednostkę wpłynęło na obniżenie kosztów o -24000 Wzrost ceny p o 5 jednostek spowodował zwiększenie kosztów o 24000
Metoda różnic cząstkowych Polega na jednoczesnym wyodrębnianiu cząstkowych odchyleń indywidualnych i cząstkowych odchyleń wyrażających łączny wpływ czynników oraz traktowaniu ich jako odrębnych elementów badania analitycznego 8
Metoda różnic cząstkowych 1. 2. 3. 9 Obliczyć wpływ zmiany pierwszego czynnika, zakładając, że czynnik drugi pozostaje w wielkości przyjętej dla podstawy odniesienia Ustalić wpływ zmiany drugiego czynnika, przyjmując z kolei, że czynnik pierwszy występuje w wielkości odpowiadającej podstawie odniesienia Obliczyć wpływ obydwu czynników łącznie
Metoda różnic cząstkowych 1. 2. 3. 4. 5. 10 Obliczyć wpływ każdego czynnika oddzielnie, przyjmując za każdym podstawieniem, że pozostałe czynniki uwzględnia się w wielkościach stanowiących podstawę odniesienia Ustalić łączny wpływ czynnika pierwszego i drugiego Ustalić łączne odchylenie dla czynnika pierwszego i trzeciego Ustalić łączny wpływ czynnika drugiego i trzeciego Obliczyć łączny wpływ wszystkich trzech czynników
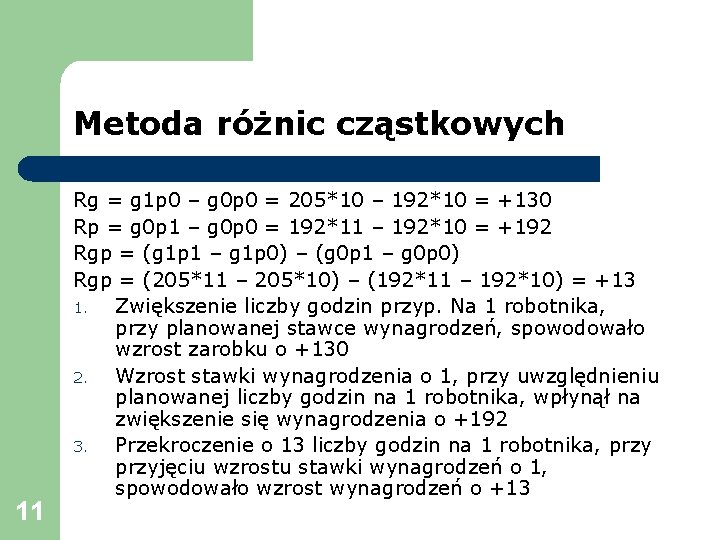
Metoda różnic cząstkowych 11 Rg = g 1 p 0 – g 0 p 0 = 205*10 – 192*10 = +130 Rp = g 0 p 1 – g 0 p 0 = 192*11 – 192*10 = +192 Rgp = (g 1 p 1 – g 1 p 0) – (g 0 p 1 – g 0 p 0) Rgp = (205*11 – 205*10) – (192*11 – 192*10) = +13 1. Zwiększenie liczby godzin przyp. Na 1 robotnika, przy planowanej stawce wynagrodzeń, spowodowało wzrost zarobku o +130 2. Wzrost stawki wynagrodzenia o 1, przy uwzględnieniu planowanej liczby godzin na 1 robotnika, wpłynął na zwiększenie się wynagrodzenia o +192 3. Przekroczenie o 13 liczby godzin na 1 robotnika, przyjęciu wzrostu stawki wynagrodzeń o 1, spowodowało wzrost wynagrodzeń o +13
Analiza produkcji Wielkość wytworzonej produkcji stanowi jeden z głównych mierników oceny działalności przedsiębiorstwa Istotne jest badanie zależności między wielkością produkcji a innymi wskaźnikami techniczno-ekonomicznymi 12
Analiza produkcji Zakres l Wielkość wytworzonej produkcji l Dostosowanie produkcji do potrzeb rynku l Struktura asortymentowa produkcji l Jakość produkcji l Rytmiczność produkcji 13
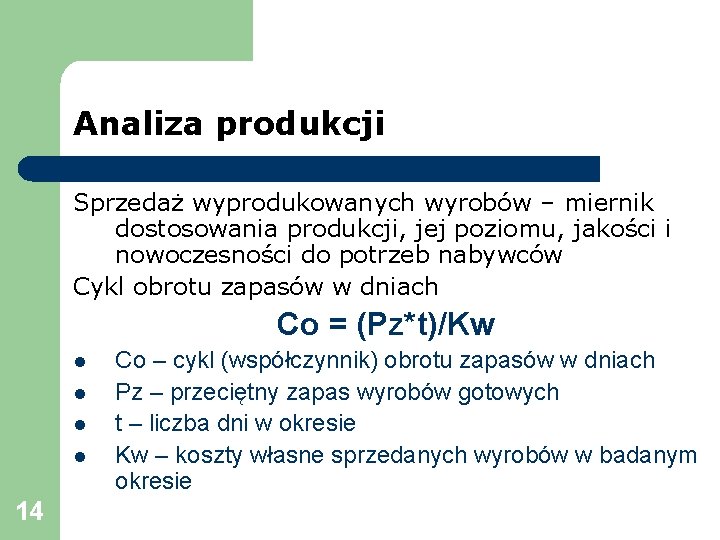
Analiza produkcji Sprzedaż wyprodukowanych wyrobów – miernik dostosowania produkcji, jej poziomu, jakości i nowoczesności do potrzeb nabywców Cykl obrotu zapasów w dniach Co = (Pz*t)/Kw l l 14 Co – cykl (współczynnik) obrotu zapasów w dniach Pz – przeciętny zapas wyrobów gotowych t – liczba dni w okresie Kw – koszty własne sprzedanych wyrobów w badanym okresie
Analiza struktury asortymentowej produkcji Cel l 15 Ocena stopnia wykonania planu produkcji według poszczególnych asortymentów, Rozpoznanie przyczyn niewykonania planu asortymentowego produkcji oraz sprzedaży Ocena wpływu zmian asortymentowych na wyniki produkcyjne i finansowe wytwórcy
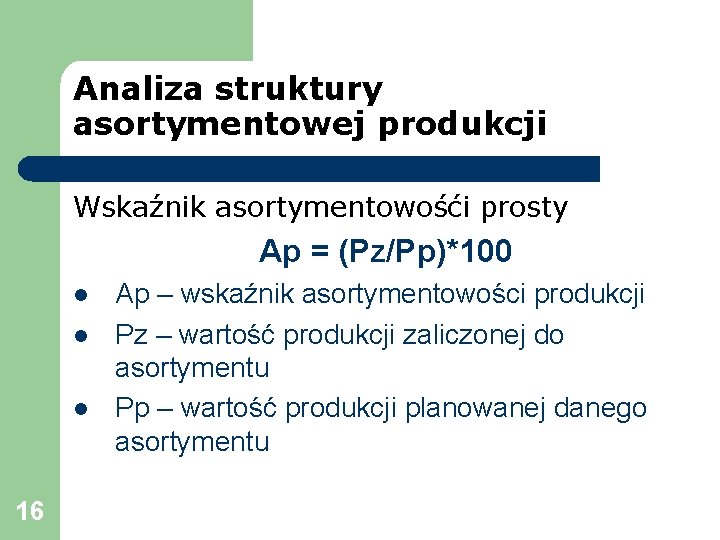
Analiza struktury asortymentowej produkcji Wskaźnik asortymentowośći prosty Ap = (Pz/Pp)*100 l l l 16 Ap – wskaźnik asortymentowości produkcji Pz – wartość produkcji zaliczonej do asortymentu Pp – wartość produkcji planowanej danego asortymentu
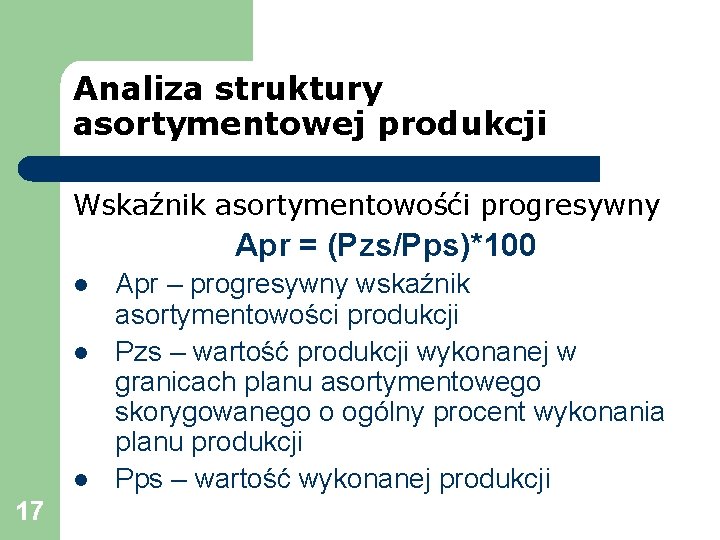
Analiza struktury asortymentowej produkcji Wskaźnik asortymentowośći progresywny Apr = (Pzs/Pps)*100 l l l 17 Apr – progresywny wskaźnik asortymentowości produkcji Pzs – wartość produkcji wykonanej w granicach planu asortymentowego skorygowanego o ogólny procent wykonania planu produkcji Pps – wartość wykonanej produkcji
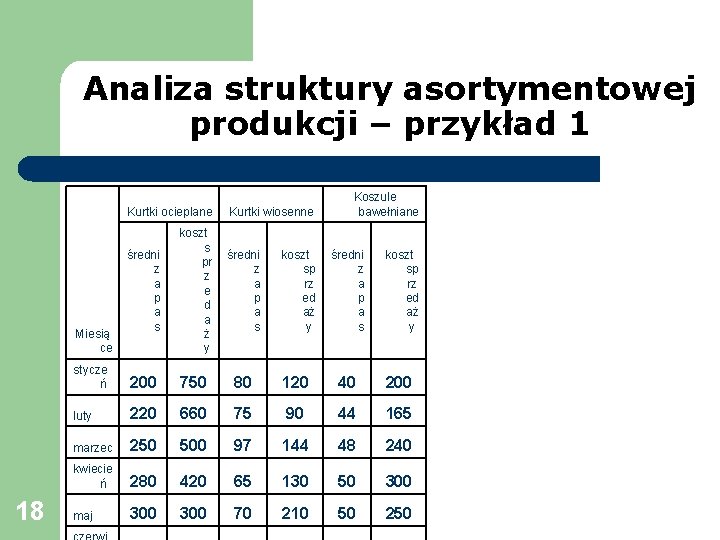
Analiza struktury asortymentowej produkcji – przykład 1 Kurtki ocieplane Koszule bawełniane średni z a p a s koszt s pr z e d a ż y średni z a p a s koszt sp rz ed aż y stycze ń 200 750 80 120 40 200 luty 220 660 75 90 44 165 marzec 250 500 97 144 48 240 kwiecie ń 280 420 65 130 50 300 maj 300 70 210 50 250 Miesią ce 18 Kurtki wiosenne
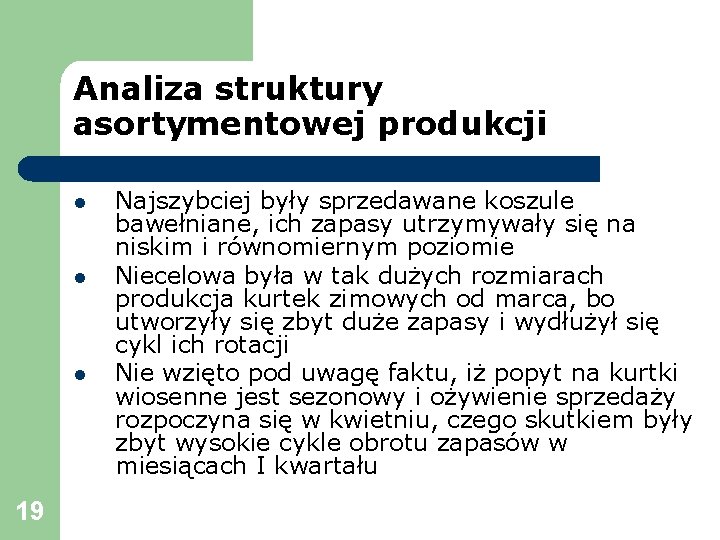
Analiza struktury asortymentowej produkcji l l l 19 Najszybciej były sprzedawane koszule bawełniane, ich zapasy utrzymywały się na niskim i równomiernym poziomie Niecelowa była w tak dużych rozmiarach produkcja kurtek zimowych od marca, bo utworzyły się zbyt duże zapasy i wydłużył się cykl ich rotacji Nie wzięto pod uwagę faktu, iż popyt na kurtki wiosenne jest sezonowy i ożywienie sprzedaży rozpoczyna się w kwietniu, czego skutkiem były zbyt wysokie cykle obrotu zapasów w miesiącach I kwartału
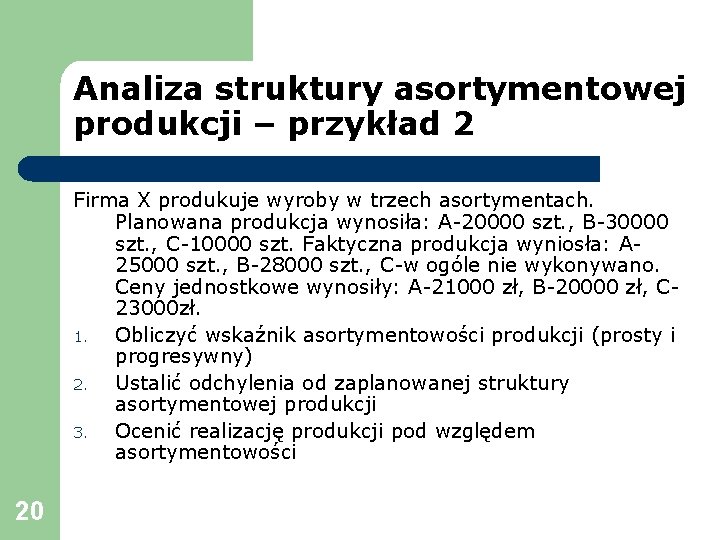
Analiza struktury asortymentowej produkcji – przykład 2 Firma X produkuje wyroby w trzech asortymentach. Planowana produkcja wynosiła: A-20000 szt. , B-30000 szt. , C-10000 szt. Faktyczna produkcja wyniosła: A 25000 szt. , B-28000 szt. , C-w ogóle nie wykonywano. Ceny jednostkowe wynosiły: A-21000 zł, B-20000 zł, C 23000 zł. 1. Obliczyć wskaźnik asortymentowości produkcji (prosty i progresywny) 2. Ustalić odchylenia od zaplanowanej struktury asortymentowej produkcji 3. Ocenić realizację produkcji pod względem asortymentowości 20
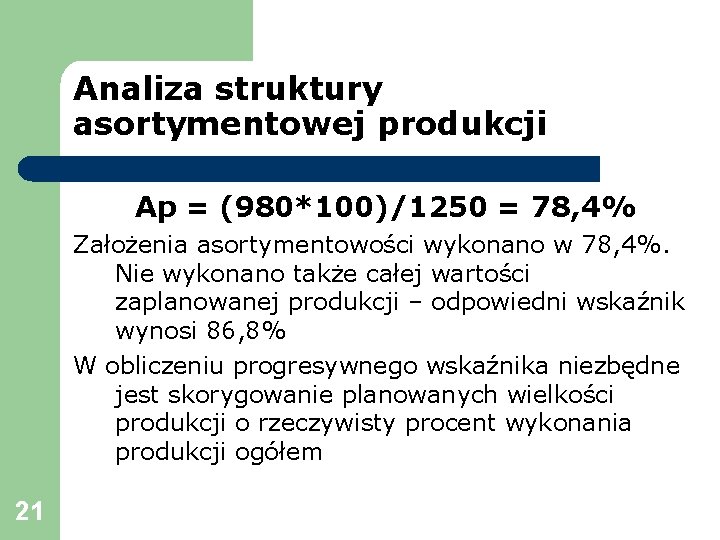
Analiza struktury asortymentowej produkcji Ap = (980*100)/1250 = 78, 4% Założenia asortymentowości wykonano w 78, 4%. Nie wykonano także całej wartości zaplanowanej produkcji – odpowiedni wskaźnik wynosi 86, 8% W obliczeniu progresywnego wskaźnika niezbędne jest skorygowanie planowanych wielkości produkcji o rzeczywisty procent wykonania produkcji ogółem 21
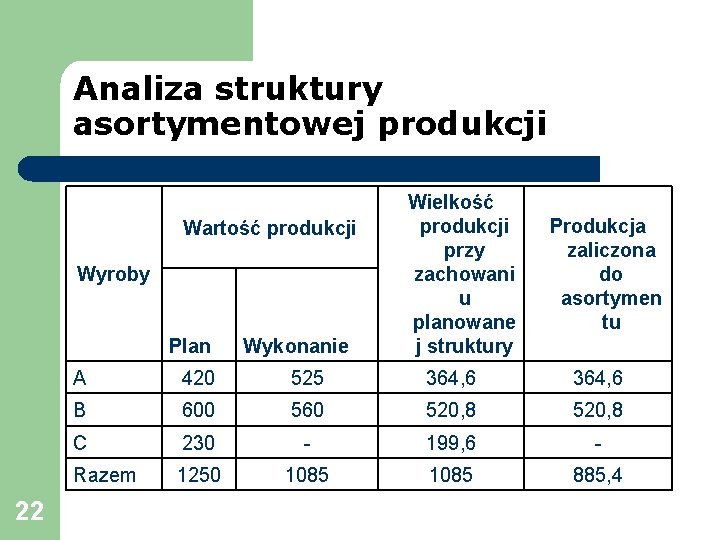
Analiza struktury asortymentowej produkcji Wartość produkcji Wyroby Plan 22 Wykonanie Wielkość produkcji przy zachowani u planowane j struktury Produkcja zaliczona do asortymen tu A 420 525 364, 6 B 600 560 520, 8 C 230 - 199, 6 - Razem 1250 1085 885, 4
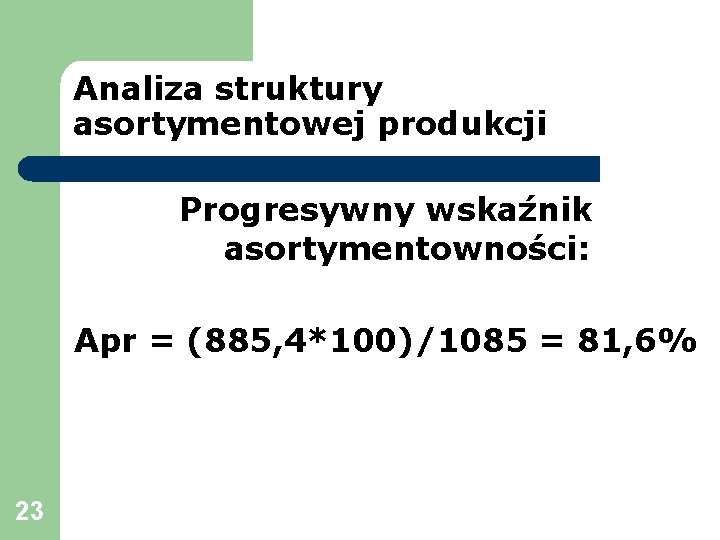
Analiza struktury asortymentowej produkcji Progresywny wskaźnik asortymentowności: Apr = (885, 4*100)/1085 = 81, 6% 23
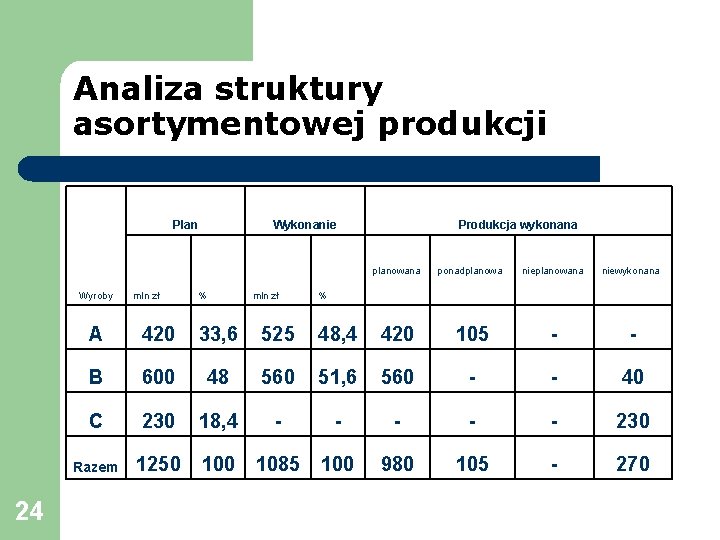
Analiza struktury asortymentowej produkcji Plan Wyroby 24 mln zł Wykonanie % mln zł Produkcja wykonana planowana ponadplanowa nieplanowana niewykonana % A 420 33, 6 525 48, 4 420 105 - - B 600 48 560 51, 6 560 - - 40 C 230 18, 4 - - - 230 Razem 1250 1085 100 980 105 - 270
Analiza struktury asortymentowej produkcji l l l 25 W wykonaniu poszczególnych wyrobów nastąpiły dość istotne przesunięcia Współczynnik asortymentowości prosty wskazuje, że proporcje asortymentowe utrzymano tylko w 78, 4% Uwzględniając procent wykonania planu produkcji (przy wskaźniku progresywnym), niezgodność z zaplanowaną strukturą wyniosło 81, 6% Brak jest informacji, które pozwoliłyby ocenić zjawisko struktury asortymentowej jednoznacznie. Jeśli były to przesłanki wiążące się z zamówieniami odbiorców, pogłębioną analizą ich zapotrzebowania – wówczas zaistniałe zmiany należy ocenić pozytywnie Mogły one jednak być wymuszone sytuacją zaopatrzeniową lub cechami techniczno-ekonomicznymi wyrobów korzystniej wpływającymi na wyniki produkcyjne, ale nie spełniającymi wymogów odbiorców
Analiza rytmiczności 26
- Slides: 26