
Analiza e Pasqyrave Financiare RAPORTET TREGUESIT Raportet treguesit
- Slides: 24
Analiza e Pasqyrave Financiare RAPORTET (TREGUESIT)
Raportet (treguesit) � Raportet (treguesit) (ratios, anglisht) janë mjete (vegla) që ndihmojnë në analizën e pasqyrave financiare � Do t’analizojmë katër grupe të raporteve: Raportet e likuiditetit � Raportet e aktivitetit (veprimtarisë) � Masin likuiditetin e aktiveve të veçanta dhe efikasitetin e menaxhimit të aktiveve Raportet e levës � Masin aftësine e kompanisë për të plotësuar nevojat për likuiditete në rritje të kompanisë Masin shkallën e financimit me borxh të një kompanie në raport me kapitalin e vet dhe aftësinë e saj për të mbuluar shpenzimet e interesave dhe shpenzimeve të tjera fiksë Raportet e fitimit � Masin rezultatin total të një kompanie dhe efikasitetin e saj në menaxhimin e mjeteve, detyrimeve dhe kapitalit neto Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 2 nga 24
Raportet e likuiditeit
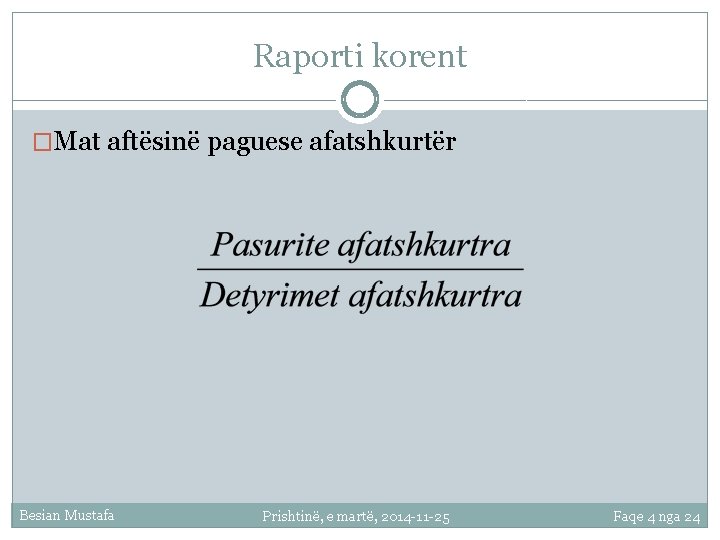
Raporti korent �Mat aftësinë paguese afatshkurtër Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 4 nga 24
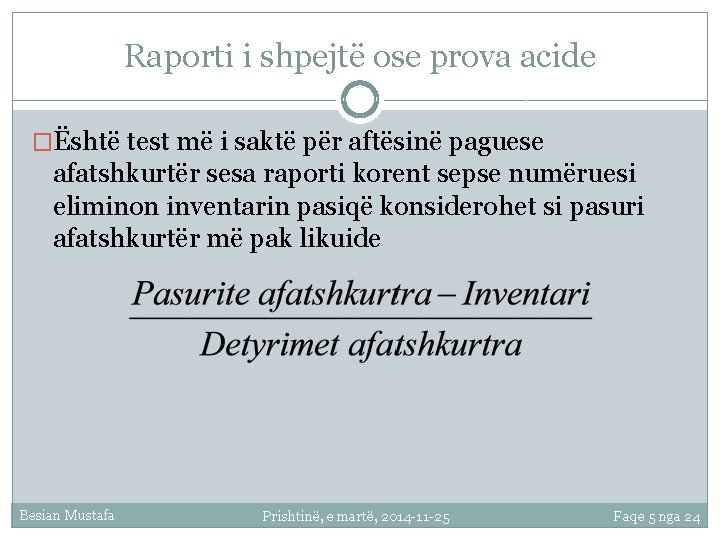
Raporti i shpejtë ose prova acide �Është test më i saktë për aftësinë paguese afatshkurtër sesa raporti korent sepse numëruesi eliminon inventarin pasiqë konsiderohet si pasuri afatshkurtër më pak likuide Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 5 nga 24
Raportet e Veprimtarisë
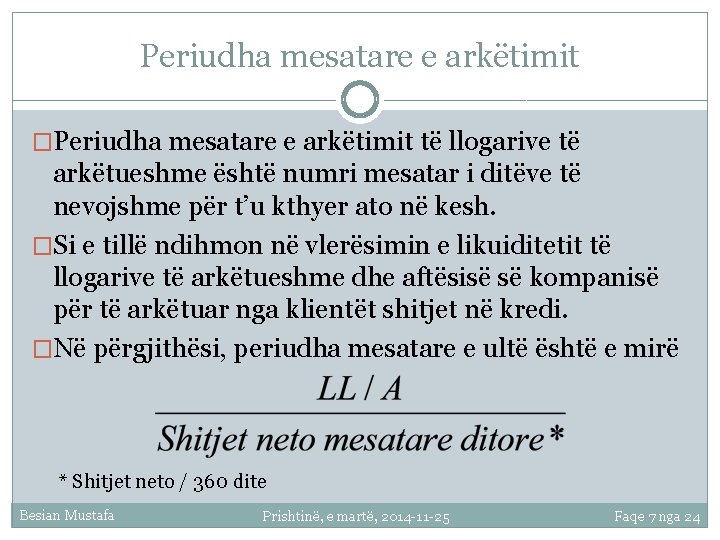
Periudha mesatare e arkëtimit �Periudha mesatare e arkëtimit të llogarive të arkëtueshme është numri mesatar i ditëve të nevojshme për t’u kthyer ato në kesh. �Si e tillë ndihmon në vlerësimin e likuiditetit të llogarive të arkëtueshme dhe aftësisë së kompanisë për të arkëtuar nga klientët shitjet në kredi. �Në përgjithësi, periudha mesatare e ultë është e mirë * Shitjet neto / 360 dite Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 7 nga 24
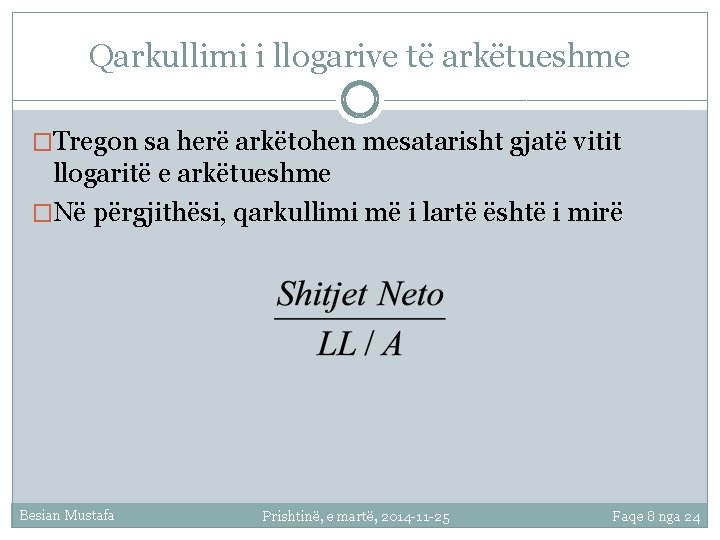
Qarkullimi i llogarive të arkëtueshme �Tregon sa herë arkëtohen mesatarisht gjatë vitit llogaritë e arkëtueshme �Në përgjithësi, qarkullimi më i lartë është i mirë Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 8 nga 24
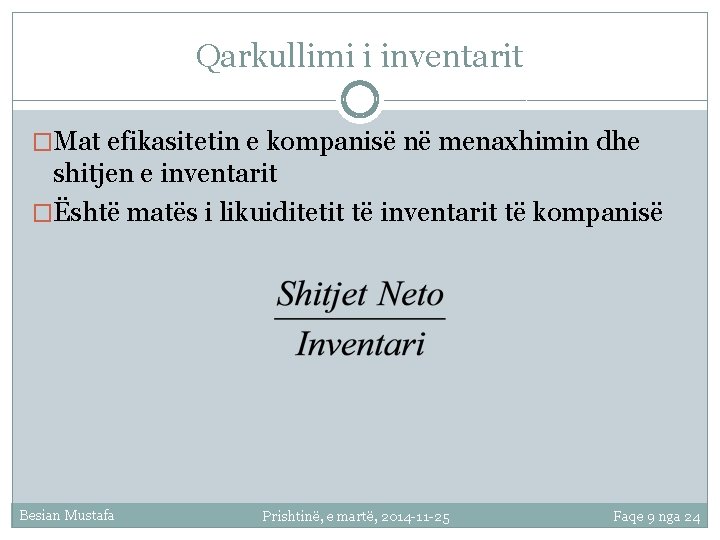
Qarkullimi i inventarit �Mat efikasitetin e kompanisë në menaxhimin dhe shitjen e inventarit �Është matës i likuiditetit të inventarit të kompanisë Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 9 nga 24
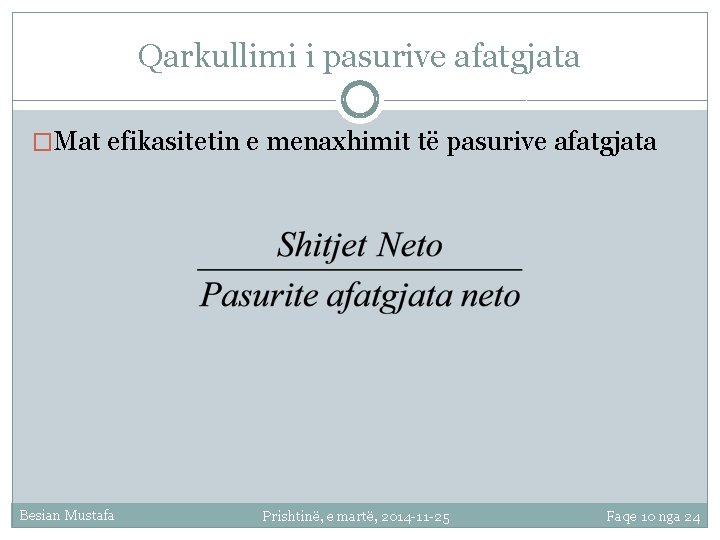
Qarkullimi i pasurive afatgjata �Mat efikasitetin e menaxhimit të pasurive afatgjata Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 10 nga 24
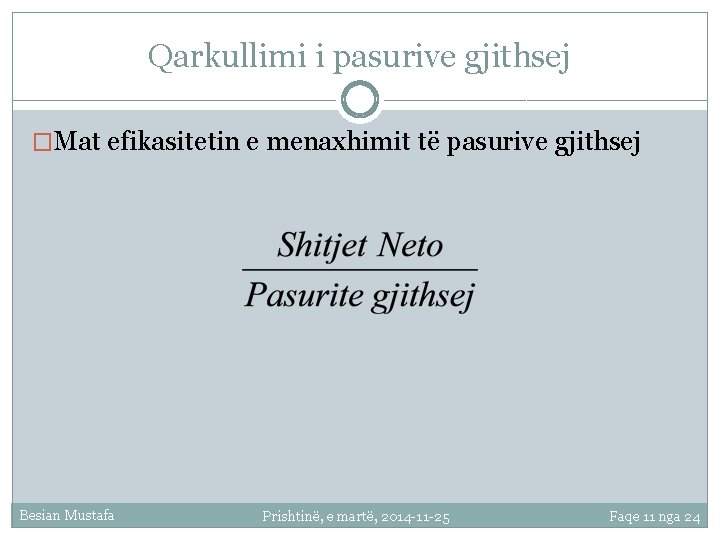
Qarkullimi i pasurive gjithsej �Mat efikasitetin e menaxhimit të pasurive gjithsej Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 11 nga 24
Raportet e levës
Raportet e levës - sqarim � Raportet e levës masin shkallën e financimit të kompanisë më borxh. Shuma dhe pjesa që zë borxhi në strukturën e kapitalit të kompanisë është shumë e rëndësishme për analistin financiar për shkak të lidhjes së ngushtë fqe ekziston midis rrezikut dhe normës së kthimit. � Përdorimi i borxhit rrezikun e kompanisë sëpsë borxhi shoqërohet me një detyrim fiks në formën e shpenzimeve të interesit dhe kthimin e kapitalit. Natyrisht, ky rrezik më i madh shoqërohet me mundësi potenciale më të madhe për fitime më të mëdha për pronarët e kapitalit të shoqërise. � Një kompani me sasi të madhe borxhi ka vështirësi në zgjerimin e financimit me borxh pasi kreditorët mund të japin borxh vetëm më norma të larta interesi. Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 13 nga 24
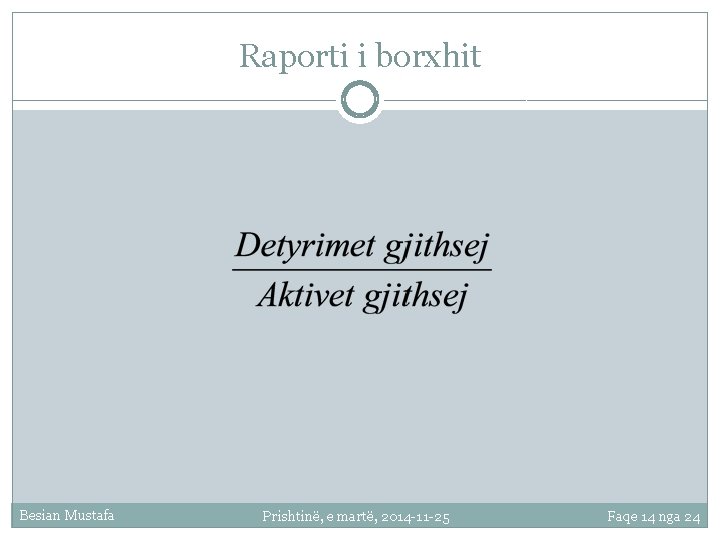
Raporti i borxhit Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 14 nga 24
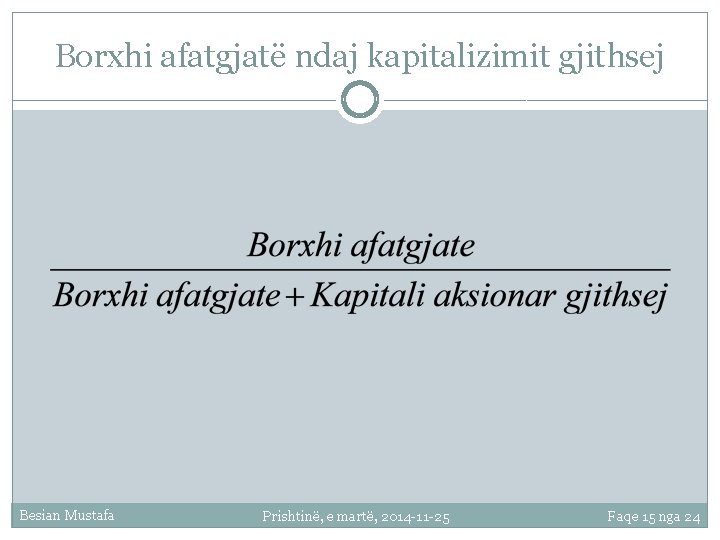
Borxhi afatgjatë ndaj kapitalizimit gjithsej Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 15 nga 24
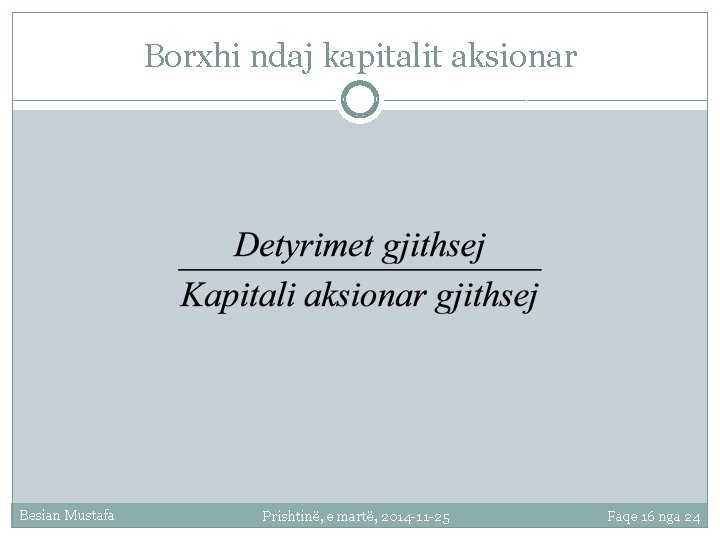
Borxhi ndaj kapitalit aksionar Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 16 nga 24
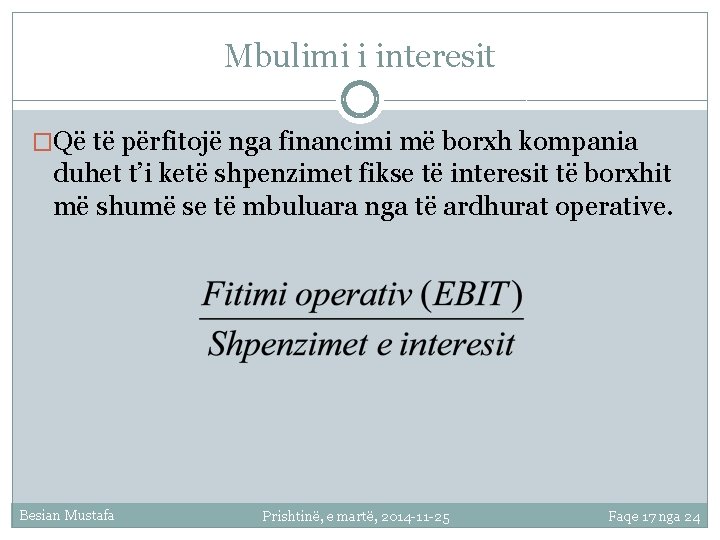
Mbulimi i interesit �Që të përfitojë nga financimi më borxh kompania duhet t’i ketë shpenzimet fikse të interesit të borxhit më shumë se të mbuluara nga të ardhurat operative. Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 17 nga 24
Raportet e fitimit
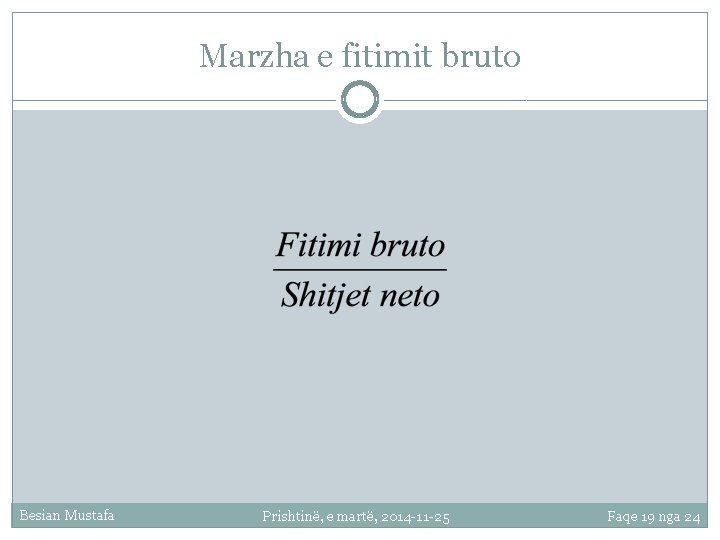
Marzha e fitimit bruto Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 19 nga 24
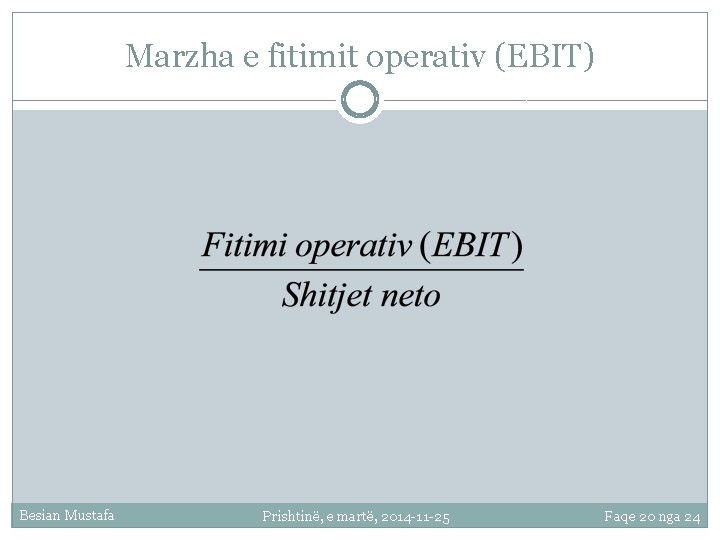
Marzha e fitimit operativ (EBIT) Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 20 nga 24
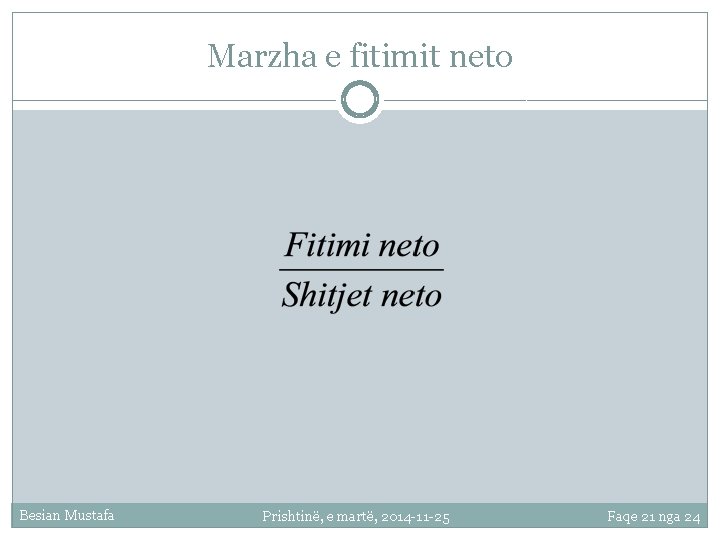
Marzha e fitimit neto Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 21 nga 24
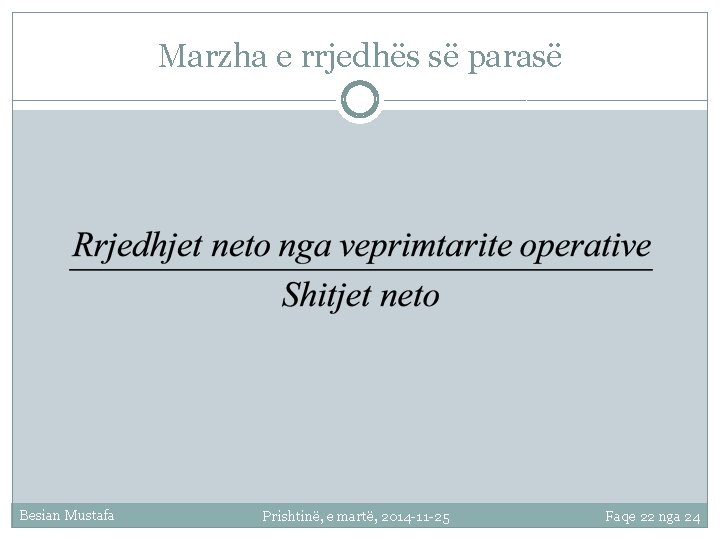
Marzha e rrjedhës së parasë Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 22 nga 24
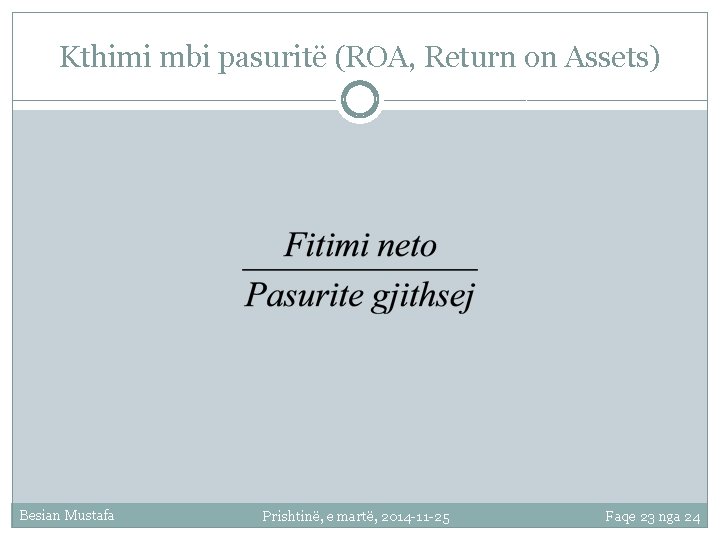
Kthimi mbi pasuritë (ROA, Return on Assets) Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 23 nga 24
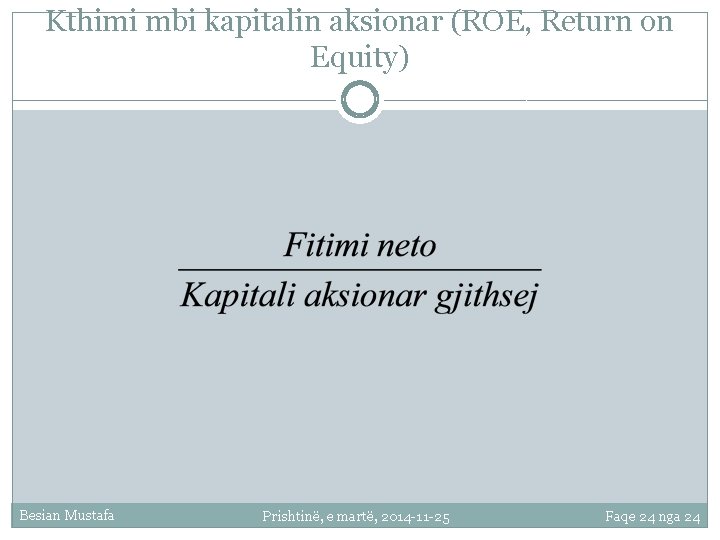
Kthimi mbi kapitalin aksionar (ROE, Return on Equity) Besian Mustafa Prishtinë, e martë, 2014 -11 -25 Faqe 24 nga 24