
Analiza e Pasqyrave Financiare PASQYRA E RRJEDHS S

- Slides: 10
Analiza e Pasqyrave Financiare PASQYRA E RRJEDHËS SË PARASË
Pasqyra e Rrjedhës së Parasë �Paraqet të gjitha hyrjet dhe daljet e parasë gjatë një periudhe kontabël. �Rrjedhjet e parasë ndahen sipas veprimtarisë: Operative Investuese Financuese Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 2 nga 10
Pasqyra e Rrjedhës së Parasë �Përgaditja e pasqyrës: Llogariten ndryshimet (rritjet/zbritjet) në të gjitha llogaritë (zërat) e Bilancit duke përfshirë edhe llogaritë likuide. � Llogari likuide: arka, banka, letrat me vlerë Rreshtohen ndryshimet sipas: � Paratë likuide Arka (cash), Banka, Letrat me vlerë afatshkurta � Veprimtaritë operative � Veprimtaritë investuese � Veprimtariëe financuese Pasqyra e të Ardhurave Disa shënime në fund të pasqyrave financiare Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 3 nga 10
Veprimtaritë Operative �Hyrjet Arkëtimet nga shitja e mallrave (inventarit) Arkëtimet nga shërbimet Hyrjet nga aktivet që përfitojnë interes (interesat) Hyrjet nga letrat me vlerë të kapitalit (dividentët) �Daljet Pagesat për blerjet e inventarit Pagesat për shpenzimet operative � Rrogat, qiratë, sigurimet, etj. Pagesat për huadhënësit (interesat) Pagesat per tatimet Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 4 nga 10
Veprimtaritë Investuese �Përfshin hyrjet dhe daljet nga veprimet investuese si: blerja/shitja e pasurive afatgjata, duke përfshirë letrat më vlere afatgjata, si dhe dhënja dhe shlyerja e borxheve. �Hyrjet Shitja e aktiveve afatgjata si: toka, ndërtesat, paisjet, etj. Shitja e aksioneve apo bonove të kompanive tjera ose qeverive Shlyerja e borxheve (principalit) që kanë palët tjera ndaj kompanisë �Daljet Blerja e aktiveve afatgjata Blerja e aksioneve apo bonove Dhënja e parave borxh të tjerëve Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 5 nga 10
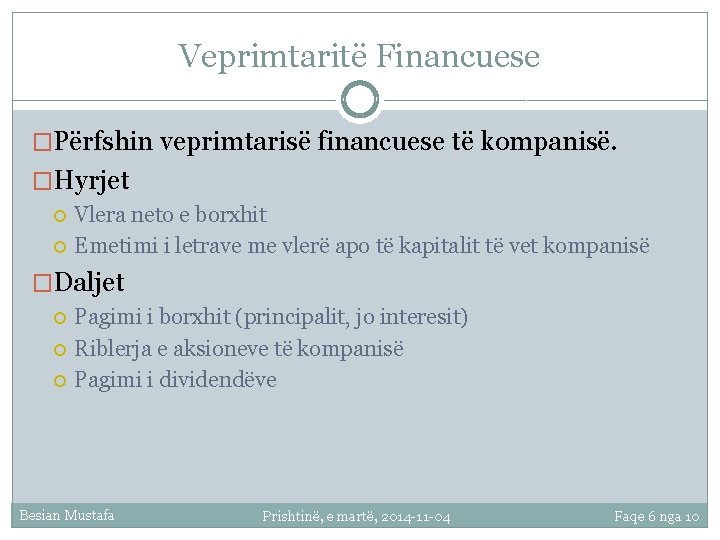
Veprimtaritë Financuese �Përfshin veprimtarisë financuese të kompanisë. �Hyrjet Vlera neto e borxhit Emetimi i letrave me vlerë apo të kapitalit të vet kompanisë �Daljet Pagimi i borxhit (principalit, jo interesit) Riblerja e aksioneve të kompanisë Pagimi i dividendëve Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 6 nga 10
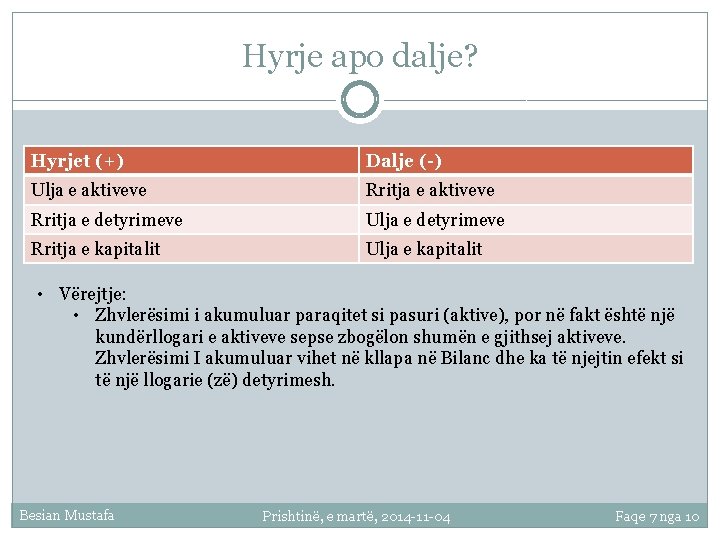
Hyrje apo dalje? Hyrjet (+) Dalje (-) Ulja e aktiveve Rritja e detyrimeve Ulja e detyrimeve Rritja e kapitalit Ulja e kapitalit • Vërejtje: • Zhvlerësimi i akumuluar paraqitet si pasuri (aktive), por në fakt është një kundërllogari e aktiveve sepse zbogëlon shumën e gjithsej aktiveve. Zhvlerësimi I akumuluar vihet në kllapa në Bilanc dhe ka të njejtin efekt si të një llogarie (zë) detyrimesh. Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 7 nga 10
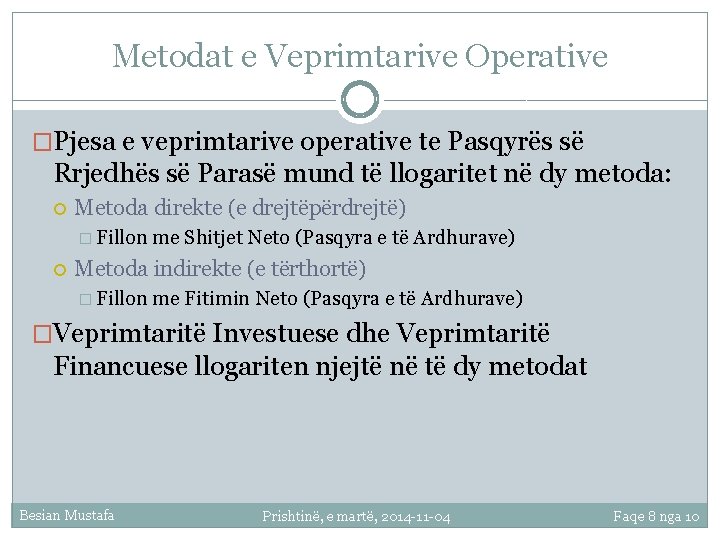
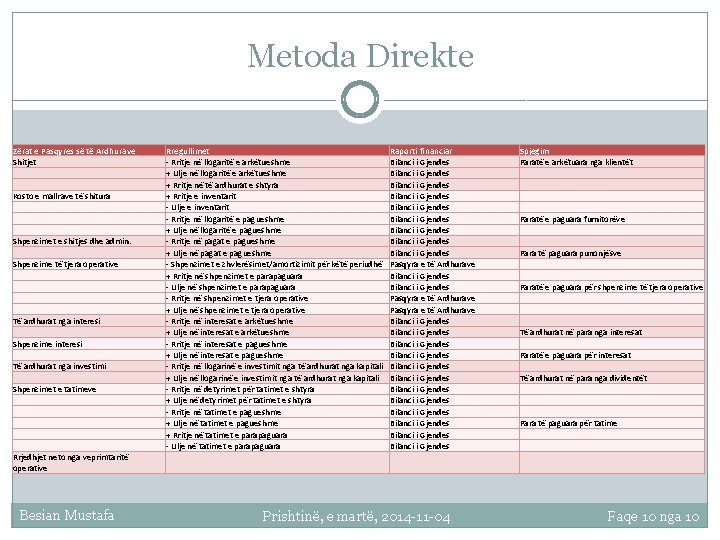
Metodat e Veprimtarive Operative �Pjesa e veprimtarive operative te Pasqyrës së Rrjedhës së Parasë mund të llogaritet në dy metoda: Metoda direkte (e drejtëpërdrejtë) � Fillon me Shitjet Neto (Pasqyra e të Ardhurave) Metoda indirekte (e tërthortë) � Fillon me Fitimin Neto (Pasqyra e të Ardhurave) �Veprimtaritë Investuese dhe Veprimtaritë Financuese llogariten njejtë në të dy metodat Besian Mustafa Prishtinë, e martë, 2014 -11 -04 Faqe 8 nga 10
Veprimtaritë Operative METODA DIREKTE (E DREJTËPËRDREJTË)
Metoda Direkte Zërat e Pasqyres së të Ardhurave Shitjet Kosto e mallrave të shitura Shpenzimet e shitjes dhe admin. Shpenzime të tjera operative Të ardhurat nga interesi Shpenzime interesi Të ardhurat nga investimi Shpenzimet e tatimeve Rrjedhjet neto nga veprimtaritë operative Besian Mustafa Rregullimet - Rritje në llogaritë e arkëtueshme + Ulje në llogaritë e arkëtueshme + Rritje në të ardhurat e shtyra + Rritje e inventarit - Ulje e inventarit - Rritje në llogaritë e pagueshme + Ulje në llogaritë e pagueshme - Rritje në pagat e pagueshme + Ulje në pagat e pagueshme - Shpenzimet e zhvlerësimet/amortizimit për këtë periudhë + Rritje në shpenzimet e parapaguara - Ulje në shpenzimet e parapaguara - Rritje në shpenzimet e tjera operative + Ulje në shpenzimet e tjera operative - Rritje në interesat e arkëtueshme + Ulje në interesat e arkëtueshme - Rritje në interesat e pagueshme + Ulje në interesat e pagueshme - Rritje në llogarinë e investimit nga të ardhurat nga kapitali + Ulje në llogarinë e investimit nga të ardhurat nga kapitali - Rritje në detyrimet për tatimet e shtyra + Ulje në detyrimet për tatimet e shtyra - Rritje në tatimet e pagueshme + Ulje në tatimet e pagueshme + Rritje në tatimet e parapaguara - Ulje në tatimet e parapaguara Raporti financiar Bilanci i Gjendes Bilanci i Gjendes Bilanci i Gjendes Pasqyra e të Ardhurave Bilanci i Gjendes Bilanci i Gjendes Bilanci i Gjendes Spjegim Paratë e arkëtuara nga klientët Paratë e paguara furnitorëve Para të paguara punonjësve Paratë e paguara për shpenzime të tjera operative Të ardhurat në para nga interesat Paratë e paguara për interesat Të ardhurat në para nga dividentët Para të paguara për tatime Prishtinë, e martë, 2014 -11 -04 Faqe 10 nga 10