
ANALISIS REFORMA LEY 20780 CHRISTIAN ASTE MEJIAS ABOGADO
ANALISIS REFORMA LEY 20780 CHRISTIAN ASTE MEJIAS ABOGADO, MAGISTER DERECHO ECONOMICO U. DE CHILE. PAST PRESIDENT COMISION TRIBUTARIA CNC PROFESOR EN CURSOS DE POST GRADO – PUC. CASTE@VLA. CL
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO Priva del crédito por impuesto territorial, cuando el inmueble es arrendado, subarrendado o dado en usufructo a personas relacionadas. OBSERVACIONES SUGERENCIAS Constituye una discriminación, Eliminar esta indicación. que carece de lógica, si se considera que el arriendo, usufructo, subarrendamiento u otra forma de cesión debe generar ingresos tributables, al tenor de lo dispuesto en el artículo 64 del CT. Ej. Matriz que es dueña de los inmuebles y los arrienda a precio de mercado a sus filiales.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES SUGERENCIAS Mayor plazo para acogerse renta Responde a un requerimiento Aprobarla presunta objetivo. El plazo primitivo era muy menor.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO Mayor precisión en las normas de relación OBSERVACIONES SUGERENCIAS Se corrige una redacción que Aprobarla habría hecho inviable la aplicación de este régimen, al exigir que las sociedades estén en todo momento conformada por personas naturales. Eso se corrige y se indica que lo estén desde que se acogen a este régimen.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES SUGERENCIAS Se exime de impuesto de Primera Categoría a las rentas de los inmuebles no agrícolas cuando son obtenidas por personas naturales. En el artículo 20 letra b) se grava la renta efectiva de los inmuebles no agrícolas y en el 17 número 8 se libera de impuesto el mayor valor obtenido en la enajenación de inmuebles hasta 8000 UF. Sin embargo se indica que este beneficio no aplica cuando la venta se realiza por contribuyente que determina el impuesto de primera categoría sobre renta efectiva. Aprobarla, pero intervenir el inciso referido, indicando que esta excepción no aplica a los inmuebles exentos de primera categoría, o establecer que no aplica a quienes tributan en primera categoría sobre base de renta efectiva acreditada mediante contabilidad.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES Se simplifica el sistema de Constituye un avance a lo que registros, el orden de se reguló por la Ley 20780. imputación, el uso de crédito y se aumenta el monto deducible en caso que la empresa invierta sus recursos en la misma Empresa. SUGERENCIAS Como no existe voluntad política de prorrogar el sistema actual por dos años, y establecer un sistema que unánimemente sea más simple y del mismo modo contributivo, me parece que debiera aprobarse.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES SUGERENCIAS Se restringe el sistema de renta atribuida (SRA) solo a sociedades integradas por personas naturales. Constituye una discriminación tanto porque bajo el SRA se paga menos impuesto, como porque muchas estructuras societarias – particularmente empresas familiares están integradas por sociedades de inversión -. Ajustarse al requisito genera un doble problema. 1) De justificación de inversión; y 2) De pago de impuesto por el mayor valor. Establecer que este SRA también aplica a sociedades integradas por personas jurídicas, cuando dichas sociedades estén integradas por personas naturales.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES SUGERENCIAS Se autoriza acogerse al 14 ter que tributa bajo el SRA a sociedades que tributan bajo ese mismo sistema. La pegunta es si ahí se admite a sociedades que estén integradas por personas naturales, porque en el sistema general eso no ocurre? . Establecer que este SRA también aplica a sociedades integradas por personas jurídicas, cuando dichas sociedades estén integradas por personas naturales.
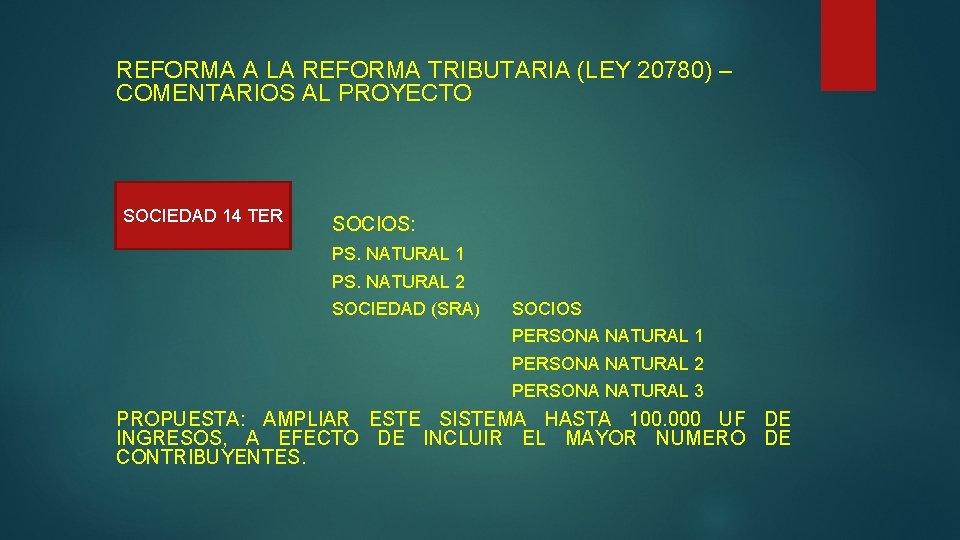
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO SOCIEDAD 14 TER SOCIOS: PS. NATURAL 1 PS. NATURAL 2 SOCIEDAD (SRA) SOCIOS PERSONA NATURAL 1 PERSONA NATURAL 2 PERSONA NATURAL 3 PROPUESTA: AMPLIAR ESTE SISTEMA HASTA 100. 000 UF DE INGRESOS, A EFECTO DE INCLUIR EL MAYOR NUMERO DE CONTRIBUYENTES.
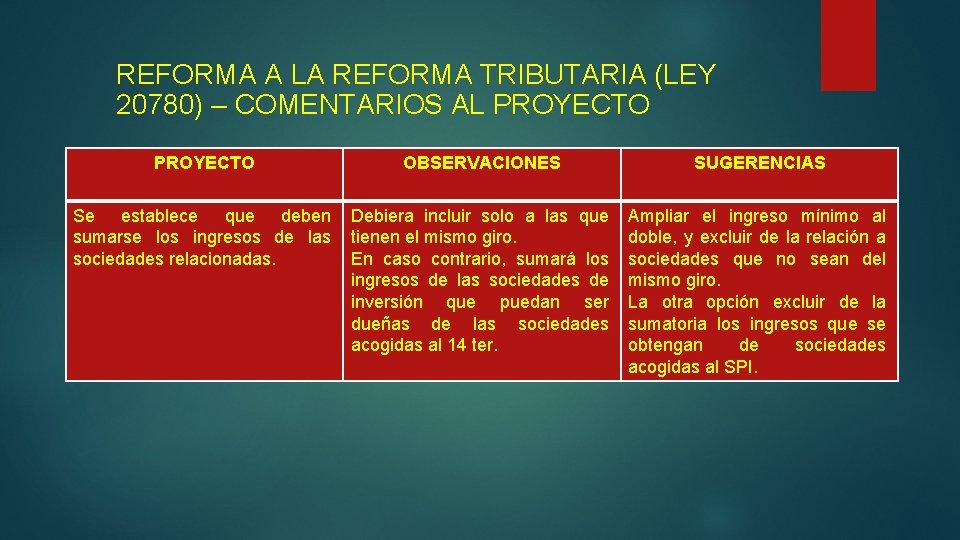
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES Se establece que deben Debiera incluir solo a las que sumarse los ingresos de las tienen el mismo giro. sociedades relacionadas. En caso contrario, sumará los ingresos de las sociedades de inversión que puedan ser dueñas de las sociedades acogidas al 14 ter. SUGERENCIAS Ampliar el ingreso mínimo al doble, y excluir de la relación a sociedades que no sean del mismo giro. La otra opción excluir de la sumatoria los ingresos que se obtengan de sociedades acogidas al SPI.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO Se flexibiliza la aplicación de la norma transitoria que tenía por objeto pagar un impuesto por el FUT acumulado. OBSERVACIONES SUGERENCIAS Antes de este cambio, no Aprobar este cambio. representaba ningún beneficio pagar impuesto por el FUT acumulado.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES SUGERENCIAS Se establece una norma que incluye el término de giro administrativo, sin comparecencia ni citación al contribuyente. Me parece razonable que se haya incluido como condición que no existan deudas tributarias del contribuyente. Esta consideración debiera ser la regla para todos los casos. No pueden generarse diferencias por omisión. Aprobar este cambio, incorporando como regla que el término de giro procederá sin voluntad del contribuyente, sólo cuando no se le generen diferencias tributarias.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES Se precisa la utilización de la En general representa notificación de correo electrónico. avance a lo que había. Se amplia los sujetos que pueden obtener un pronunciamiento anticipado sobre criterios relativos a la elusión tributaria. Se incorpora a la ley el comité consultivo que debe asesorar al Director para requerir la calificación de abuso o simulación. Se precisa también la aplicación temporal de la norma antielusiva. SUGERENCIAS un Aprobar este cambio, incorporando una norma que establezca que el SII debe responder, que su respuesta es vinculante cuando se refiera a un caso específico, y en el resto de los casos se den los mismos supuestos fácticos.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES En el IVA, se introducen normas Representa un avance objetivo. aclaratorias y correctivas orientadas a evitar que se aplique a transacciones que nunca quisieron gravarse. Se agrega además una norma que regula la aplicación del IVA en las promesas de venta de inmuebles. SUGERENCIAS Aprobar estos cambios.
REFORMA A LA REFORMA TRIBUTARIA (LEY 20780) – COMENTARIOS AL PROYECTO OBSERVACIONES En lo que se refiere a la norma Representa un avance objetivo. antielusión, se precisa su vigencia, y se crea un comité consultivo que asesora al Director en los casos de abuso y simulación. SUGERENCIAS Aprobar estos cambios.
COMENTARIOS A PROYECTO DE PROYECTO LAS INDICACIONES REFORMAENTARIOS OBSERVACIONES AL AL SUGERENCIAS Se corrigen distorsionadas En general representa un Aprobar este cambio, planteadas durante la discusión avance a lo que había. del proyecto. Constituye de justicia la inclusión que se hace en el artículo transitorio número 5 de incluir los años comerciales 2010, 2011 y 2012.
SUGERENCIAS: 1. - PRECISAR EL SISTEMA TRIBUTARIO QUE DEBIERAN ADOPTAR LAS CORPORACIONES Y LAS FUNDACIONES, TODA VEZ QUE LA LEY 20780 NO SE REFIERE A NINGUNA DE ELLAS. 2. - PRECISAR LA TASA QUE PAGARÁ EL MAYOR VALOR EN LA VENTA DE ACCIONES, PORQUE LA LEY INDICA QUE PAGA PRIMERA CATEGORÍA, PERO EN EL NUEVO SISTEMA LA PRIMERA CATEGORÍA TIENE DOS TASAS, UNA DE UN 25% Y OTRA DE UN 27%, DEPENDIENDO DEL SISTEMA QUE SE ELIJA.
SUGERENCIAS: 3. - CLARIFICAR EL TRATAMIENTO TRIBUTARIO QUE APLICA AL MAYOR VALOR DE VENTA DE LOS INMUEBLES, CUANDO HAN SIDO ARRENDADOS, QUE ES EL CASO DE TODOS LOS INMUEBLES, TODA VEZ QUE CUANDO ESTO OCURRE, EL PROPIETARIO, SEA ÉSTE UNA PERSONA NATURAL O UNA COMUNIDAD INTEGRADA POR PERSONAS NATURALES, ESTÁ AFECTO A IMPUESTO SOBRE LA RENTA EFECTIVA, ACREDITADA MEDIANTE CONTRATO, Y POR LEY EL BENEFICIO DE NO PAGAR IMPUESTO SOBRE LA GANANCIA DE HASTA 8000 UF, NO APLICA A LOS CONTRIBUYENTES QUE TRIBUTAN EN BASE A RENTA EFECTIVA. AUNQUE ES CIERTO QUE EXISTE UNA EXENCIÓN EN LA PRIMERA CATEGORÍA, QUE FAVORECE A LOS PROPIETARIOS QUE SON PERSONAS NATURALES, Y QUE POR LA RENTA DE ARRIENDO PAGAN IMPUESTO SOBRE RENTA EFECTIVA, ESA EXENCIÓN NO INCLUYE A LAS COMUNIDADES INTEGRADAS POR PERSONAS NATURALES, Y ADEMÁS NO IMPLICA QUE LA RENTA EFECTIVA NO ESTÉ AFECTA A IMPUESTO DE PRIMERA CATEGORÍA. IMPLICA SÓLO QUE ESTÁ EXENTA DE ESE IMPUESTO.
SUGERENCIAS: 4. RECONOCER COMO CRÉDITO EL 100% DEL IMPUESTO PAGADO POR LA EMPRESA, CUANDO ESTA SE SUJETE AL SPI. NO HACERLO CONSTITUYE UNA DISCRIMINACIÓN ARBITRARIA, QUE TIENE EFECTO PATRIMONIAL, PUES IMPLICA AUMENTAR LA TASA DELE IMPUESTO TERMINAL EN UN 9%. QUIEN PAGA 35% PASARA A PAGAR 44%. 5. DEBIO PERMITIRSE A LAS SOCIEDADES INTEGRADAS POR SOCIEDADES CONFORMADAS POR PERSONAS NATURALES TRIBUTAR BAJO EL SISTEMA DE RENTA ATRIBUIDA. NO HABERLO HECHO CONSTITUYE UNA DISTORSIÓN INJUSTA.
SUGERENCIAS: 6. PARECE INCONSTITUCIONAL LA EXIGENCIA QUE SE IMPONE A LAS SPA QUE TRIBUTAN BAJO EL SISTEMA DE RENTA ATRIBUIDA, DE TENER QUE CONDICIONAR LA VENTA QUE QUIERA HACER UN ACCIONISTA A UNA SOCIEDAD, A QUE ESA VENTA SEA APROBADA POR UNANIMIDAD EN UNA JUNTA DE ACCIONISTA Y QUE SI NO EXISTE APROBACIÓN, QUE DEBA EJERCERSE DERECHO A RETIRO.
SUGERENCIAS: 7. SERIA CONVENIENTE AMPLIAR EL PLAZO PARA DECLARAR RENTAS Y BIENES DE FUENTE EXTRANJERA. AUMENTANDO EN UN 50% LA TASA PRIMITIVA DEL 8%.
SUGERENCIAS: 8. INTRODUCIR UNA NORMA EQUIVALENTE POR INCUMPLIMIENTOS TRIBUTARIOS VERIFICADOS ENTRE 3 Y 6 AÑOS, CON TASA DE UN 10% Y CON LOS MISMOS EFECTOS DE LA DECLARACION VOLUNTARIA.
PREGUNTAS QUE PERSISTEN Y QUE NO SE RESPONDEN: 1. AL NO HABERSE CORREGIDO AQUELLA NORMA QUE CONSIDERA COMO ELUSIVA LAS INVERSIONES QUE LAS SOCIEDADES PRECISAMENTE DE INVERSIÓN REALIZAN, NOS PREGUNTAMOS ¿QUÉ QUIERE LA AUTORIDAD? , ¿QUÉ EL DINERO SE GASTE Y GENERE INFLACIÓN? , O ¿QUÉ SE DEPOSITE O SE INVIERTA EN ACTIVOS QUE PERMANEZCAN EN LA EMPRESA? . SI ES ESTO ÚLTIMO, ¿A TÍTULO DE QUÉ ENTONCES, SE INCORPORA UNA NORMA QUE INDICA QUE LAS SOCIEDADES DE INVERSIÓN PUEDEN CALIFICARSE COMO ELUSIVAS? . ARTICULO 14 LETRA E)
PREGUNTAS QUE PERSISTEN Y QUE NO SE RESPONDEN: 2. ¿ES NECESARIO QUE EL SII PUEDA FISCALIZAR EN UNA REGIÓN A UN CONTRIBUYENTE QUE TIENE DOMICILIO EN OTRA? . ¿CÓMO SE DEFIENDE ÉSTE? . ESTA NORMA SE ENTENDERÍA SI EL SII NO ESTUVIERE EN TODO EL PAÍS, PERO COMO SABEMOS TIENE UNIDADES EN TODOS LADOS. ART. 59 CT. 3. ¿RESULTA RAZONABLE DOTAR AL SII DE LA FACULTAD DE PONERLE TÉRMINO UNILATERALMENTE A UNA EMPRESA, CUANDO ES PROPIO DE UNA SANCIÓN PUNITIVA? . ART. 69 CT
PREGUNTAS QUE PERSISTEN Y QUE NO SE RESPONDEN: 4. ¿SE ESTÁ CONSCIENTE DE QUE LA AUTORIDAD DEBE TENER TIEMPOS ACOTADOS PARA FISCALIZAR, Y QUE NO ESTABLECER ESOS TIEMPOS GENERA INCERTIDUMBRE EN EL SISTEMA? . SE ELIMINO EL PLAZO FATAL QUE TENIA EL SII Y QUE SE CONTENIA EN EL ARTICULO 59 DEL CT. 5. ¿EN UNA ECONOMÍA TECNOLÓGICA, Y CON MUCHA INFORMACIÓN RELEVANTE A DISPOSICIÓN DE LA AUTORIDAD, PARECE LÓGICO AMPLIAR EL NÚMERO DE FISCALIZADORES? . ¿MÁS TODAVÍA EN UNA ECONOMÍA EN CRISIS? . ¿NO SERÁ MEJOR REDUCIRLO SIGNIFICATIVAMENTE Y A CAMBIO AUMENTAR SUS RENTAS, PARA RECLUTAR PROFESIONALES CON EXPERIENCIA EN EL ÁMBITO PRIVADO, QUÉ CONOZCAN LA REALIDAD ECONÓMICA, Y TENGAN SUFICIENTE CAPACITACIÓN? .
PREGUNTAS QUE PERSISTEN Y QUE NO SE RESPONDEN: TRAS TODAS ESTAS PREGUNTAS SIN RESPUESTAS, ME PREGUNTO FINALMENTE ¿QUIÉN DEFENDERÁ AL CONTRIBUYENTE, FRENTE A UN ÓRGANO CON TANTO PODER? . AUNQUE NO DISCUTO QUE NUESTROS JUECES SON PROBOS Y QUE ACTÚAN CON CELO Y ESTRICTO PROFESIONALISMO, DIFICULTO QUE PUEDAN SABER DE TODO. MENOS MATERIAS TAN ÁRIDAS Y QUE REQUIEREN UN CONOCIMIENTO FÁCTICO QUE POR RAZONES OBVIAS, MUCHOS DE ELLOS NO TIENEN. ME PARECE POR LO MISMO UNA BUENA IDEA, QUE LOS ACTUALES JUECES TRIBUTARIOS DE PRIMER GRADO, PUEDAN ACCEDER A LOS TRIBUNALES SUPERIORES. TAMBIÉN ME PARECE UNA BUENA IDEA, LA INCLUSIÓN DE LA CONCILIACIÓN, Y MÁS TODAVÍA SI SE APROBARA UN PANEL DE JUECES ÁRBITROS PARA LOS TRIBUNALES SUPERIORES. LO IDEAL ES QUE ESE PANEL FUNCIONARA PARA CASOS QUE EXCEDAN CIERTO MONTO, Y QUE SU COSTO NO SEA FINANCIADO SÓLO POR EL ESTADO, SINO CONTRIBUYA A SU FINANCIAMIENTO EL PROPIO CONTRIBUYENTE. HASTA AHORA, LA JUSTICIA LA PAGA SÓLO UNA PARTE, Y ESO NO PARECE NI JUSTO NI RAZONABLE.
- Slides: 26