
ANALISIS EFECTOS DE REFORMA TRIBUTARIA EN INDUSTRIA DE
ANALISIS EFECTOS DE REFORMA TRIBUTARIA EN INDUSTRIA DE LA PANADERIA TRADICIONAL
Panadería-Pastelería chilena Información Sectorial
Estructura Gremial FECHIPAN Indupan RM Inpan Concepción Unipan Valpso Indupan Talca otros
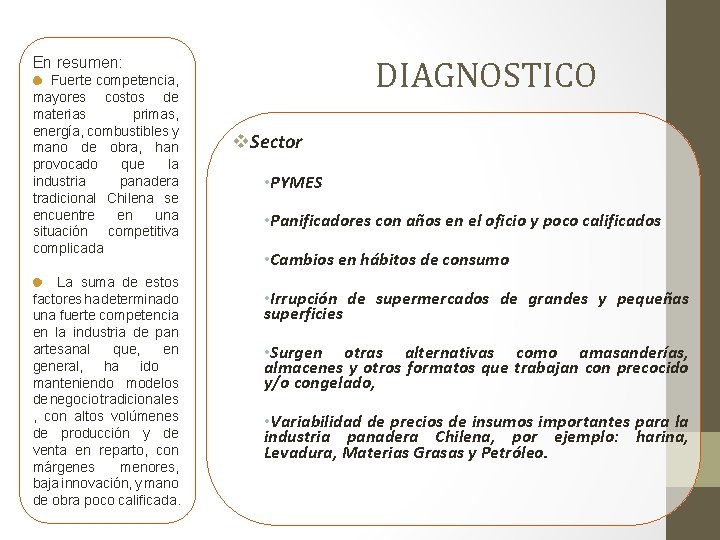
DIAGNOSTICO En resumen: Fuerte competencia, mayores costos de materias primas, energía, combustibles y mano de obra, han provocado que la industria panadera tradicional Chilena se encuentre en una situación competitiva complicada La suma de estos factores ha determinado una fuerte competencia en la industria de pan artesanal que, en general, ha ido manteniendo modelos de negocio tradicionales , con altos volúmenes de producción y de venta en reparto, con márgenes menores, baja innovación, y mano de obra poco calificada. v. Sector • PYMES • Panificadores con años en el oficio y poco calificados • Cambios en hábitos de consumo • Irrupción de supermercados de grandes y pequeñas superficies • Surgen otras alternativas como amasanderías, almacenes y otros formatos que trabajan con precocido y/o congelado, • Variabilidad de precios de insumos importantes para la industria panadera Chilena, por ejemplo: harina, Levadura, Materias Grasas y Petróleo.
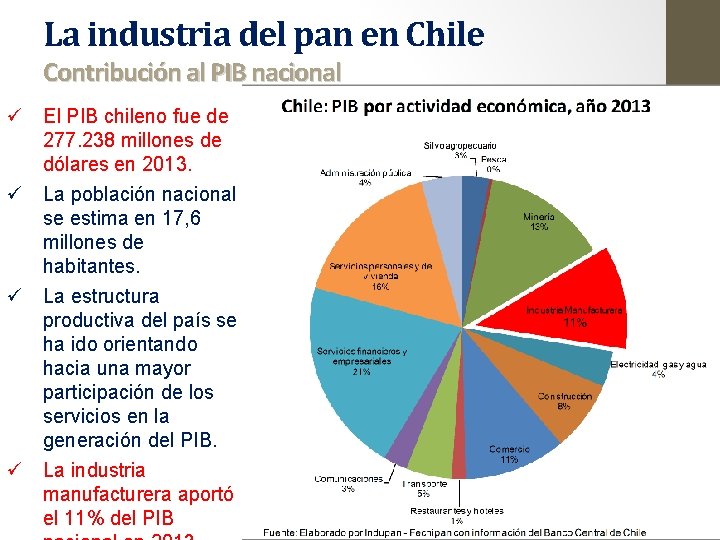
La industria del pan en Chile Contribución al PIB nacional ü El PIB chileno fue de 277. 238 millones de dólares en 2013. ü La población nacional se estima en 17, 6 millones de habitantes. ü La estructura productiva del país se ha ido orientando hacia una mayor participación de los servicios en la generación del PIB. ü La industria manufacturera aportó el 11% del PIB
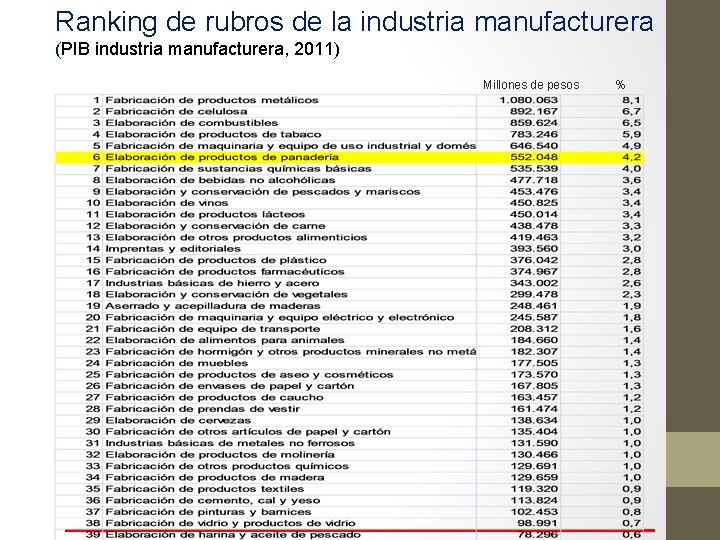
Ranking de rubros de la industria manufacturera (PIB industria manufacturera, 2011) Millones de pesos %
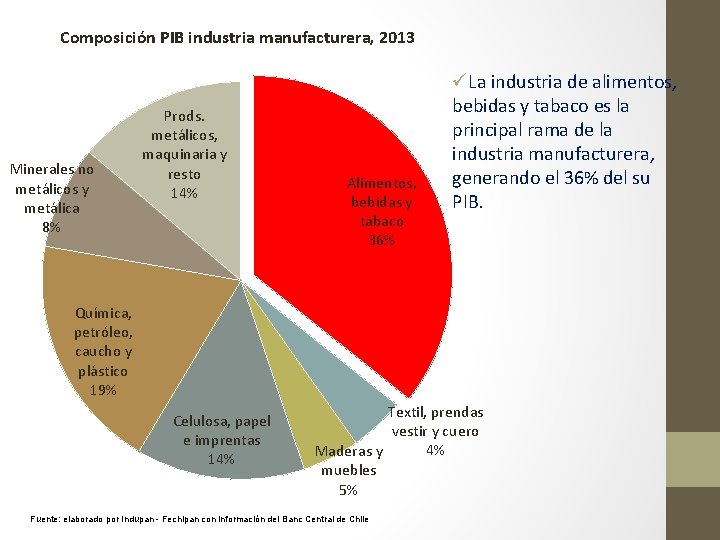
Composición PIB industria manufacturera, 2013 Minerales no metálicos y metálica 8% Prods. metálicos, maquinaria y resto 14% Alimentos, bebidas y tabaco 36% üLa industria de alimentos, bebidas y tabaco es la principal rama de la industria manufacturera, generando el 36% del su PIB. Química, petróleo, caucho y plástico 19% Celulosa, papel e imprentas 14% Textil, prendas vestir y cuero 4% Maderas y muebles 5% Fuente: elaborado por Indupan - Fechipan con información del Banc Central de Chile
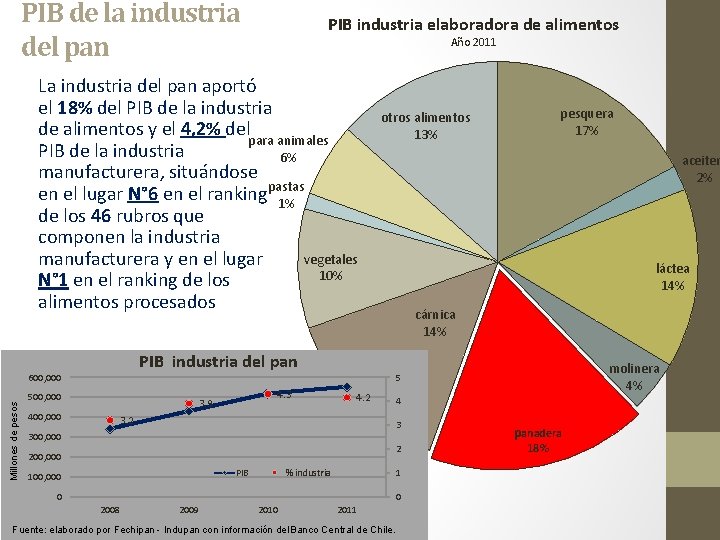
PIB de la industria del pan PIB industria elaboradora de alimentos Año 2011 La industria del pan aportó el 18% del PIB de la industria de alimentos y el 4, 2% del para animales PIB de la industria 6% manufacturera, situándose en el lugar N° 6 en el ranking pastas 1% de los 46 rubros que componen la industria vegetales manufacturera y en el lugar 10% N° 1 en el ranking de los alimentos procesados PIB industria del pan Millones de pesos 600, 000 500, 000 4. 3 3. 9 aceiter 2% láctea 14% cárnica 14% 4. 2 4 3 300, 000 2 200, 000 PIB % industria 1 0 0 2008 2009 2010 molinera 4% 5 3. 2 100, 000 pesquera 17% otros alimentos 13% 2011 Fuente: elaborado por Fechipan - Indupan con información del Banco Central de Chile. panadera 18%
–Distribución de Panaderías-Pastelerías por región –Cantidad de unidades productivas y facturación del sector Tamaño de Mercado
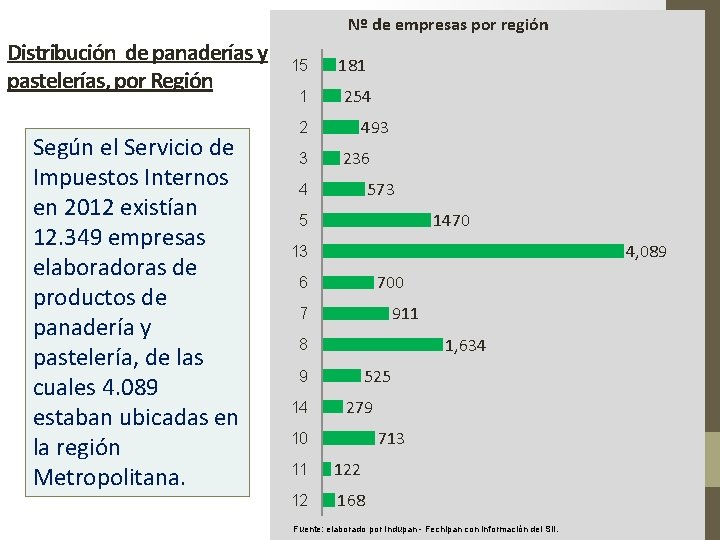
Nº de empresas por región Distribución de panaderías y pastelerías, por Región Según el Servicio de Impuestos Internos en 2012 existían 12. 349 empresas elaboradoras de productos de panadería y pastelería, de las cuales 4. 089 estaban ubicadas en la región Metropolitana. 15 1 181 254 493 2 3 236 573 4 1470 5 4, 089 13 700 6 911 7 1, 634 8 525 9 14 279 713 10 11 122 12 168 Fuente: elaborado por Indupan - Fechipan con información del SII.
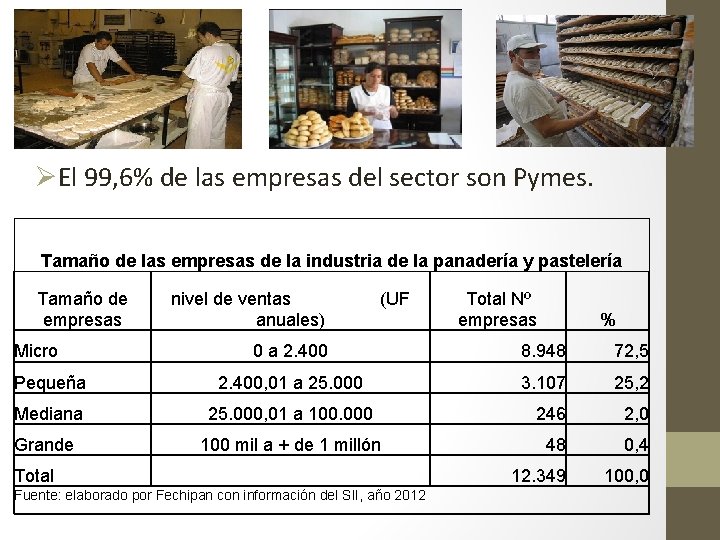
ØEl 99, 6% de las empresas del sector son Pymes. Tamaño de las empresas de la industria de la panadería y pastelería Tamaño de empresas nivel de ventas (UF anuales) Micro Total Nº empresas % 0 a 2. 400 8. 948 72, 5 Pequeña 2. 400, 01 a 25. 000 3. 107 25, 2 Mediana 25. 000, 01 a 100. 000 246 2, 0 Grande 100 mil a + de 1 millón 48 0, 4 12. 349 100, 0 Total Fuente: elaborado por Fechipan con información del SII, año 2012
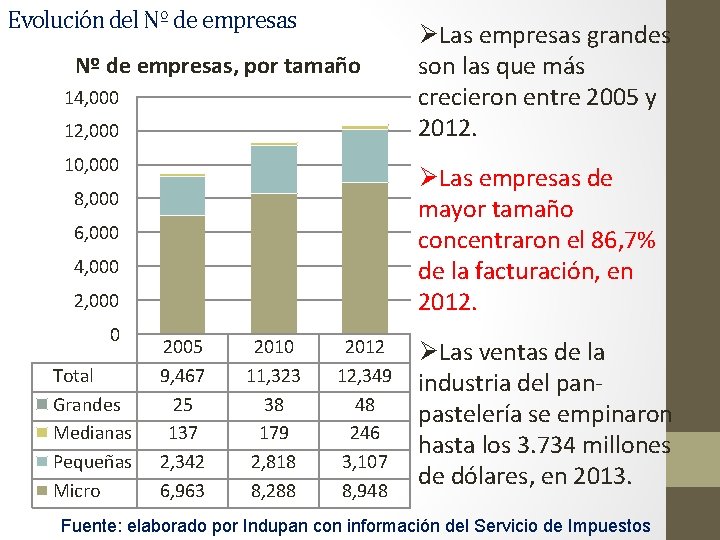
Evolución del Nº de empresas, por tamaño 14, 000 12, 000 10, 000 ØLas empresas de mayor tamaño concentraron el 86, 7% de la facturación, en 2012. 8, 000 6, 000 4, 000 2, 000 0 Total Grandes Medianas Pequeñas Micro ØLas empresas grandes son las que más crecieron entre 2005 y 2012. 2005 9, 467 25 137 2, 342 6, 963 2010 11, 323 38 179 2, 818 8, 288 2012 12, 349 48 246 3, 107 8, 948 ØLas ventas de la industria del panpastelería se empinaron hasta los 3. 734 millones de dólares, en 2013. Fuente: elaborado por Indupan con información del Servicio de Impuestos
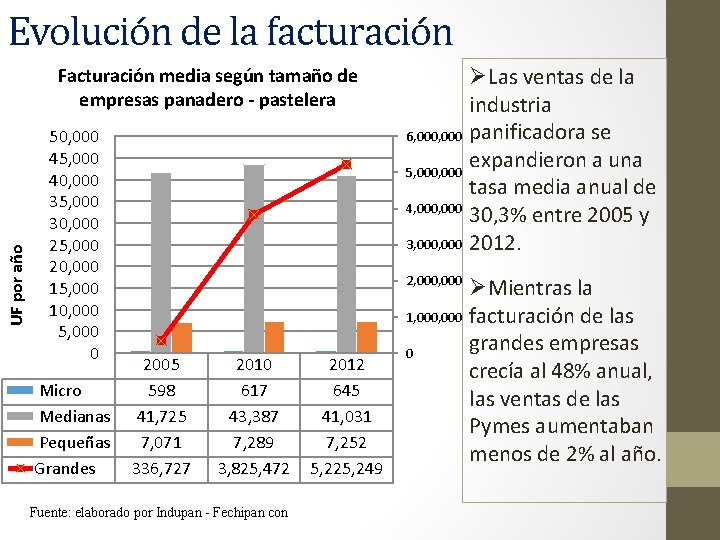
Evolución de la facturación UF por año Facturación media según tamaño de empresas panadero - pastelera 50, 000 45, 000 40, 000 35, 000 30, 000 25, 000 20, 000 15, 000 10, 000 5, 000 0 Micro Medianas Pequeñas Grandes ØLas ventas de la industria 6, 000 panificadora se expandieron a una 5, 000 tasa media anual de 4, 000 30, 3% entre 2005 y 3, 000 2012. 2, 000 2005 598 41, 725 7, 071 336, 727 2010 617 43, 387 7, 289 3, 825, 472 Fuente: elaborado por Indupan - Fechipan con 2012 645 41, 031 7, 252 5, 225, 249 ØMientras la 1, 000 facturación de las grandes empresas 0 crecía al 48% anual, las ventas de las Pymes aumentaban menos de 2% al año.
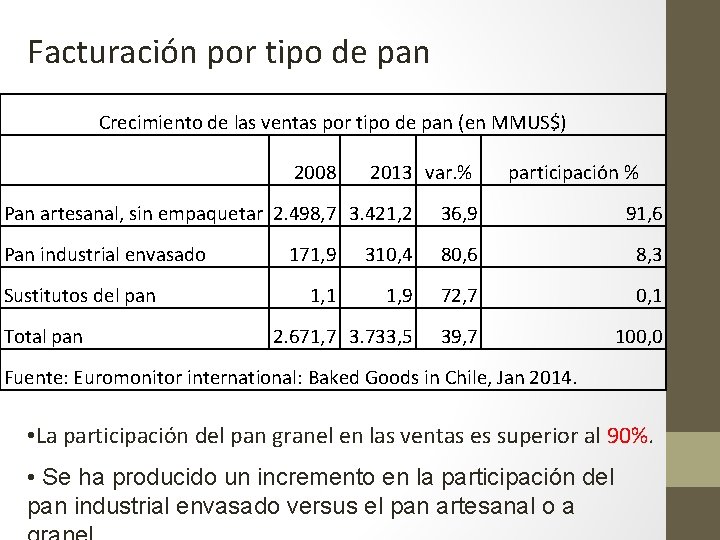
Facturación por tipo de pan Crecimiento de las ventas por tipo de pan (en MMUS$) 2008 2013 var. % participación % Pan artesanal, sin empaquetar 2. 498, 7 3. 421, 2 36, 9 91, 6 Pan industrial envasado Sustitutos del pan Total pan 171, 9 310, 4 80, 6 8, 3 1, 1 1, 9 72, 7 0, 1 2. 671, 7 3. 733, 5 39, 7 100, 0 Fuente: Euromonitor international: Baked Goods in Chile, Jan 2014. • La participación del pan granel en las ventas es superior al 90%. • Se ha producido un incremento en la participación del pan industrial envasado versus el pan artesanal o a
- - Cantidad de panaderías, cantidad de trabajadores y remuneraciones pagadas Distribución de panaderías por rango de Nº de trabajadores MERCADO DEL TRABAJO
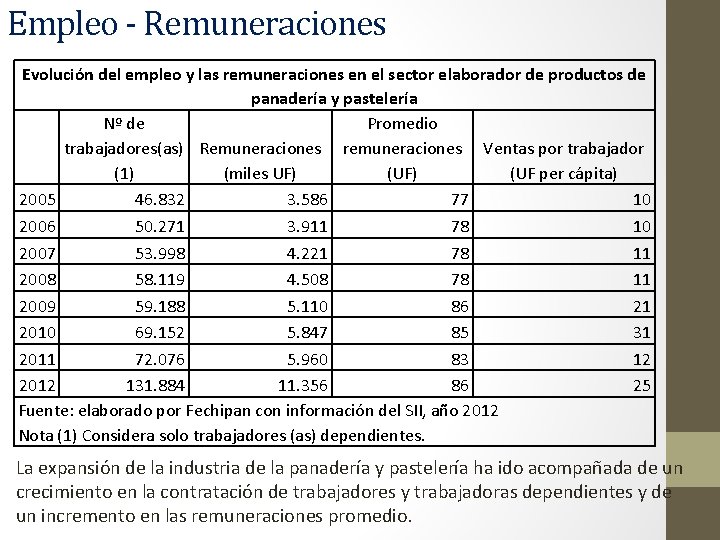
Empleo - Remuneraciones Evolución del empleo y las remuneraciones en el sector elaborador de productos de panadería y pastelería Nº de Promedio trabajadores(as) Remuneraciones remuneraciones Ventas por trabajador (1) (miles UF) (UF per cápita) 2005 46. 832 3. 586 77 10 2006 50. 271 3. 911 78 10 2007 53. 998 4. 221 78 11 2008 58. 119 4. 508 78 11 2009 59. 188 5. 110 86 21 2010 69. 152 5. 847 85 31 2011 72. 076 5. 960 83 12 2012 131. 884 11. 356 86 25 Fuente: elaborado por Fechipan con información del SII, año 2012 Nota (1) Considera solo trabajadores (as) dependientes. La expansión de la industria de la panadería y pastelería ha ido acompañada de un crecimiento en la contratación de trabajadores y trabajadoras dependientes y de un incremento en las remuneraciones promedio.
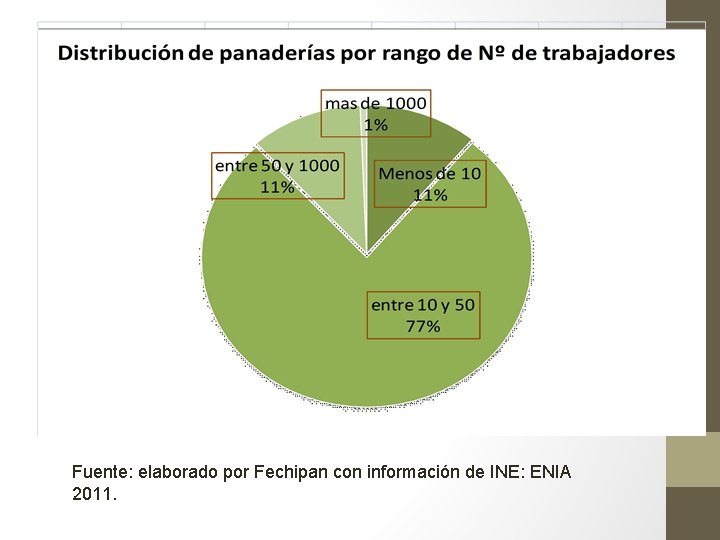
Fuente: elaborado por Fechipan con información de INE: ENIA 2011.
- N° personas por hogar Gasto en pan de los hogares Porcentaje del gasto en pan CONSUMO DE PAN El consumo de pan representa alrededor del 2% de la canasta de consumo de las familias chilenas
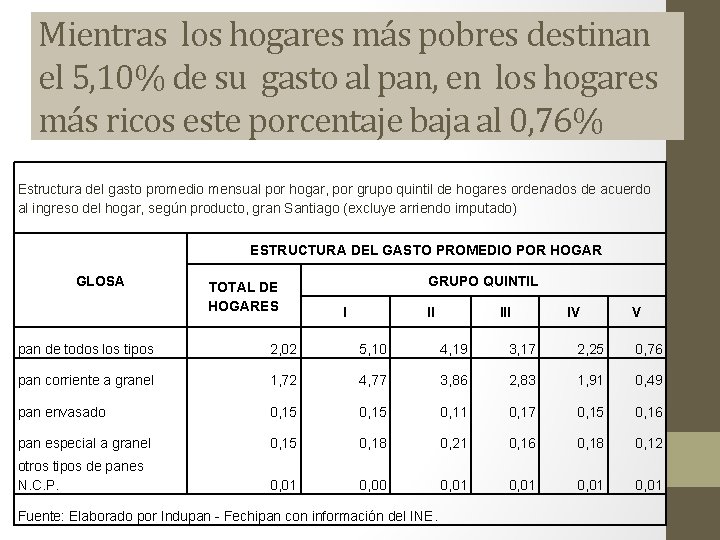
Mientras los hogares más pobres destinan el 5, 10% de su gasto al pan, en los hogares más ricos este porcentaje baja al 0, 76% Estructura del gasto promedio mensual por hogar, por grupo quintil de hogares ordenados de acuerdo al ingreso del hogar, según producto, gran Santiago (excluye arriendo imputado) ESTRUCTURA DEL GASTO PROMEDIO POR HOGAR GLOSA TOTAL DE HOGARES GRUPO QUINTIL I II IV V pan de todos los tipos 2, 02 5, 10 4, 19 3, 17 2, 25 0, 76 pan corriente a granel 1, 72 4, 77 3, 86 2, 83 1, 91 0, 49 pan envasado 0, 15 0, 11 0, 17 0, 15 0, 16 pan especial a granel 0, 15 0, 18 0, 21 0, 16 0, 18 0, 12 otros tipos de panes N. C. P. 0, 01 0, 00 0, 01 Fuente: Elaborado por Indupan - Fechipan con información del INE.
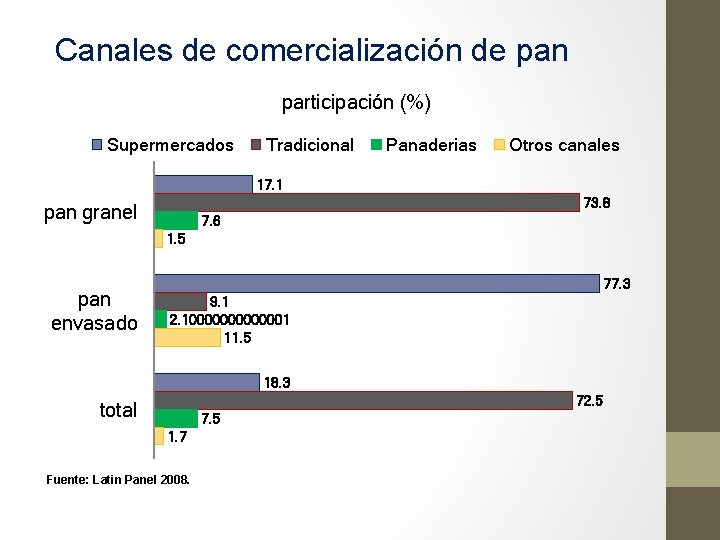
Canales de comercialización de pan participación (%) Supermercados Tradicional Panaderias Otros canales 17. 1 73. 8 pan granel 7. 6 1. 5 pan envasado 77. 3 9. 1 2. 10000001 11. 5 18. 3 72. 5 total 7. 5 1. 7 Fuente: Latin Panel 2008.
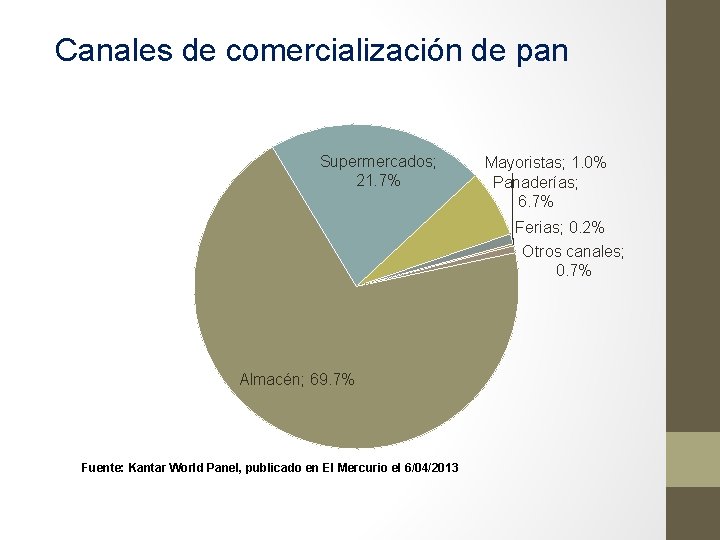
Canales de comercialización de pan Supermercados; 21. 7% Mayoristas; 1. 0% Panaderías; 6. 7% Ferias; 0. 2% Otros canales; 0. 7% Almacén; 69. 7% Fuente: Kantar World Panel, publicado en El Mercurio el 6/04/2013
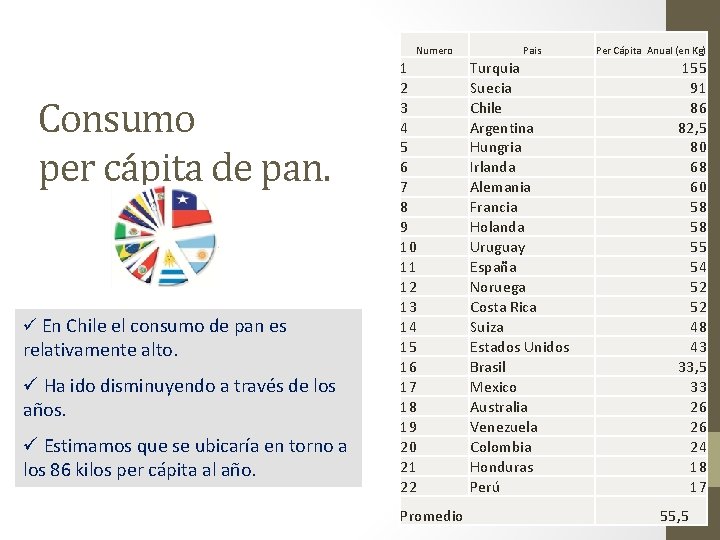
Numero Consumo per cápita de pan. ü En Chile el consumo de pan es relativamente alto. ü Ha ido disminuyendo a través de los años. ü Estimamos que se ubicaría en torno a los 86 kilos per cápita al año. 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 Promedio Pais Turquia Suecia Chile Argentina Hungria Irlanda Alemania Francia Holanda Uruguay España Noruega Costa Rica Suiza Estados Unidos Brasil Mexico Australia Venezuela Colombia Honduras Perú Per Cápita Anual (en Kg) 155 91 86 82, 5 80 68 60 58 58 55 54 52 52 48 43 33, 5 33 26 26 24 18 17 55, 5

A fines de marzo el Gobierno dio a conocer el proyecto de reforma tributaria. Concebida como un conjunto de medidas destinadas a mejorar la equidad e incrementar los ingresos permanentes, para financiar la reforma educacional, otras políticas del ámbito de la protección social y el déficit estructural en las cuentas fiscales, la propuesta busca aumentar la recaudación en 8. 200 millones de dólares anuales. REFORMA TRIBUTARIA Y LAS PYMES PANADERIAS-PASTELERIAS

Objetivos de la reforma a juicio del gobierno • Aumentar la carga tributaria para financiar, con ingresos permanentes los gastos permanentes de la reforma educacional, otras políticas del ámbito de la protección social y el actual déficit estructural en las cuentas fiscales. • Avanzar en equidad tributaria, mejorando la distribución del ingreso. Los que ganan más aportarán más, y los ingresos del trabajo y del capital deben tener tratamientos similares. • Introducir nuevos y más eficientes mecanismos de incentivos al ahorro e inversión. • Disminuir la evasión y la elusión, velando porque se pague lo que corresponda de acuerdo a las leyes.
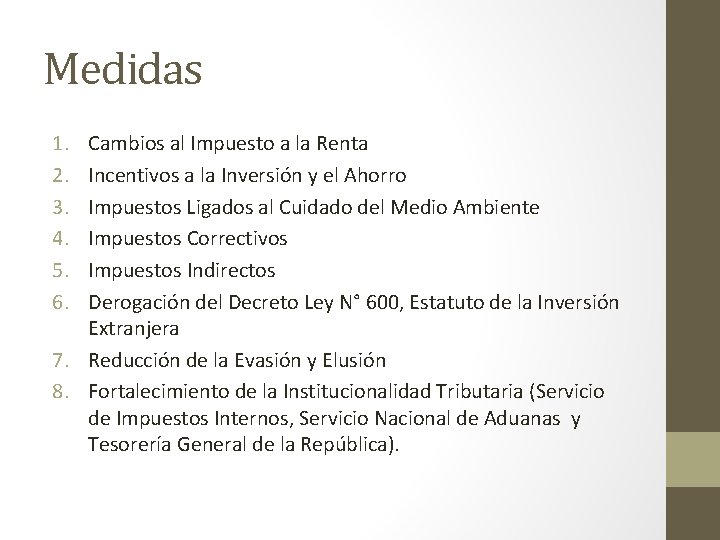
Medidas 1. 2. 3. 4. 5. 6. Cambios al Impuesto a la Renta Incentivos a la Inversión y el Ahorro Impuestos Ligados al Cuidado del Medio Ambiente Impuestos Correctivos Impuestos Indirectos Derogación del Decreto Ley N° 600, Estatuto de la Inversión Extranjera 7. Reducción de la Evasión y Elusión 8. Fortalecimiento de la Institucionalidad Tributaria (Servicio de Impuestos Internos, Servicio Nacional de Aduanas y Tesorería General de la República).
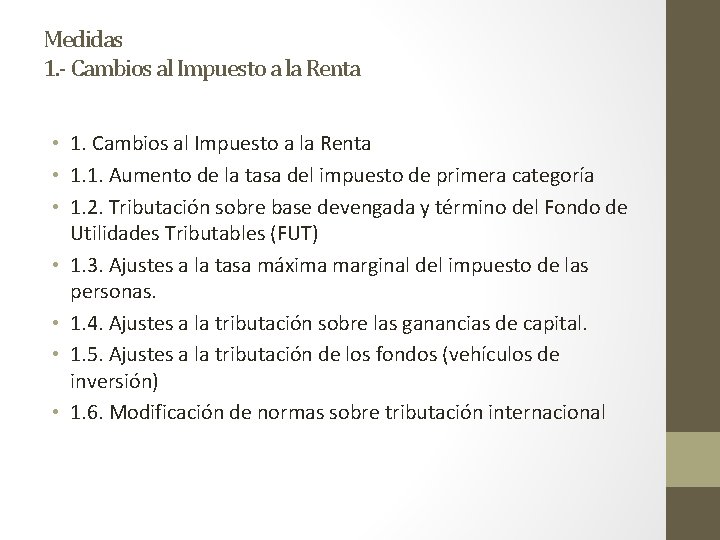
Medidas 1. - Cambios al Impuesto a la Renta • 1. 1. Aumento de la tasa del impuesto de primera categoría • 1. 2. Tributación sobre base devengada y término del Fondo de Utilidades Tributables (FUT) • 1. 3. Ajustes a la tasa máxima marginal del impuesto de las personas. • 1. 4. Ajustes a la tributación sobre las ganancias de capital. • 1. 5. Ajustes a la tributación de los fondos (vehículos de inversión) • 1. 6. Modificación de normas sobre tributación internacional

Comentarios • Este es el corazón de la reforma tributaria, el alza del 20% al 25% del impuesto de primera categoría, la tributación sobre base devengada y la eliminación gradual del FUT. • El 90% de la evasión la realiza el 5% más rico de la población”, sin embargo, se dedica una gran parte de los recursos del SII a controlar a los pequeños y a los medianos, pero no a los grandes; en ese contexto Fechipan se muestra de acuerdo en la eliminación del FUT para las grandes empresas, pero se manifiesta en contra de la eliminación de dicha herramienta para las PYMES puesto que esto afectará su capacidad de inversión y el crecimiento de estas. • Por lo tanto se plantea que se mantenga el sistema de tributación en base a retiros paras las Pymes solamente y se evolucione hacia un sistema de tributación en base a la utilidad devengada para las grandes empresas.
Medidas 2. - Incentivos a la Inversión y el Ahorro • 2. 1. Mejoras en los mecanismos de depreciación • 2. 2. Reglas especiales para las Empresas Pequeñas. • 2. 2. 1. Ampliación de los beneficiarios del artículo 14 ter • Podrán acceder al régimen tributario del artículo 14 ter todas las empresas con ventas anuales que no excedan de 25. 000 UF, sean empresas individuales o personas jurídicas. Este sistema ofrece como beneficios para las empresas además de la depreciación instantánea, el ahorro de los costos de llevar contabilidad completa, que para muchas empresas pequeñas pueden ser mayores que los impuestos pagados. • Paralelamente, se derogan otros regímenes simplificados, como son los artículos 14 bis y 14 quáter de la Ley de Impuesto a la Renta.
Medidas 2. - Incentivos a la Inversión y el Ahorro • 2. 2. 2. Reglas especiales sobre Pagos Provisionales Mensuales (PPM) • Establece reglas especiales para las empresas acogidas al artículo 14 ter en el pago de sus PPM, facilitando el acceso a tasas más bajas que favorezcan una mayor disponibilidad de capital de trabajo. Adicionalmente, se propone una rebaja transitoria de 15% en el pago de los PPM de las empresas pequeñas y medianas por 12 meses contados desde la entrada en vigencia de la ley. • 2. 2. 3. Cambio en el sujeto de pago del IVA • Se refiere al cambio del sujeto en el pago del IVA que beneficiará a las empresas de menor tamaño. Al respecto, se establece una modificación en el artículo 3° de la ley del IVA, para que en el ejercicio de sus facultades el SII pueda considerar, entre otras circunstancias, el volumen de ventas y servicios o ingresos registrados, por los vendedores y prestadores de servicios y/o los adquirentes y beneficiarios o personas que deban soportar el recargo o inclusión del impuesto. • Así, las grandes empresas (con ventas por más de 100. 000 unidades de fomento) podrán asumir como sujeto pagador del tributo.
Medidas 2. - Incentivos a la Inversión y el Ahorro • 2. 2. 4. Crédito por compra de activo fijo. • La ley sobre impuesto a la renta establece un crédito para la inversión en activo fijo de un 4% de lo invertido, con tope de 500 UTM. La reforma mejora este mecanismo para las PYMES, ampliando el crédito a un 6% para MIPES y medianas empresas; respecto de estas últimas dicho beneficio decrecerá linealmente, a medida que se van acercando al tamaño de una grande. Las empresas grandes mantienen su actual beneficio. • Durante la transición la tasa del crédito será de un 8% por doce meses contados desde la entrada en vigencia de la ley para todas las PYMES. • 2. 3. Incentivo al Ahorro de las Personas.
Comentario Estas medidas apuntan a beneficiar en alguna medida a las empresas del sector panadero - pastelero. • El tema de las mejoras en los mecanismos de depreciación si bien van apuntadas a fortalecer los incentivos a la inversión de las Pymes y por tanto a mejorar la competencia en la industria, no tienen un efecto real puesto que la renovación de activos en la industria panadera-pastelera se produce con una periodicidad muy baja, en gran medida con equipamiento usado o reacondicionado, entre otros conceptos. • El 98% de las empresas del rubro se beneficiarían de la ampliación del artículo 14 ter, las reglas especiales sobre Pagos Provisionales Mensuales (PPM), y la mejora en el mecanismo de crédito para la inversión. • Se solicita desarrollar un incentivo al ahorro customizado a la realidad de la PYME
Medidas 3. - Impuestos Ligados al Cuidado del Medio Ambiente • 3. 1. Impuesto a las emisiones de fuentes fijas • 3. 2. Impuesto a vehículos livianos más contaminantes. Comentario • Estas medidas afectarán a la industria panadero – pastelero, en la medida que se incremente el costo de la energía. Las estimaciones son que esta alza sería inferior al 2% y comenzarían a regir en 2019. .
Medidas 4. - Impuestos Correctivos • Aumento del impuesto específico a las bebidas alcohólicas y a las bebidas no alcohólicas con elevados contenidos de azúcares. Comentario • No afecta a la industria elaboradora de productos de panadería y pastelería. .
Medidas 5. - Impuestos Indirectos • 5. 1. IVA en los inmuebles • 5. 2. Aumento de la tasa del impuesto de timbres y estampillas. • Aumento, en el plazo de dos años, del impuesto de Timbres y Estampillas, desde el actual 0, 4% a 0, 8%, a fin de que opere como un sustituto del IVA a los servicios financieros. Comentario • El alza del impuesto de timbres y estampillas encarece el crédito, pero no afecta en particular a la industria panadera – pastelera, por lo que no cambia su posición relativa.
Medidas 6. - Derogación del Decreto Ley N° 600, Estatuto de la Inversión Extranjera • Derogación del Decreto Ley N° 600, Estatuto de la Inversión Extranjera Comentario • No afecta a la industria elaboradora de productos de panadería y pastelería.
Medidas 7. - Reducción de la Evasión y Elusión • 7. 1. La incorporación en el Código Tributario de una Norma General Anti-elusión. • 7. 2. Facultar al SII para acceder a la información necesaria para cumplir su misión fiscalizadora. • 7. 3. Fortaleceremos la capacidad fiscalizadora de las instituciones de la administración tributaria, con más tecnología, más profesionales y mayores facultades • 7. 4. Derogación del crédito por impuesto territorial pagado por empresas inmobiliarias. • 7. 5. Freno a compras con facturas que realizan las empresas en Supermercados y comercios similares. • 7. 6. Limitar el régimen de renta presunta a microempresas.
Comentario • La derogación del régimen de renta presunta para el sector transporte, a partir del año 2015, puede afectar a las panaderías que para resolver sus problemas de distribución y logística hayan optado por establecer una empresa de transporte. No obstante, si esta empresa transportista es una microempresas con ventas menores a 2. 400 UF, puede optar entre el mínimo pago derivado de tributar conforme al régimen de renta presunta actualmente establecida en la ley o el sistema simplificado del artículo 14 ter. El ministerio de Hacienda asegura que el 96% de las empresas de transporte quedarán en igual o mejor situación que la actual, ya que el esfuerzo de mejorar la recaudación se concentra en aquellos contribuyentes más grandes.
Comentario • Se propone fortalecer el control de la evasión, elusión y por tanto del comercio clandestino en sector panadero-pastelero, al eliminar las excepciones al pago a molinos del 12% adicional al IVA. Por lo tanto se fortalece además el rol del molino como agente retenedor de IVA. Se propone mantener la excepción solo para pequeños formatos de menos de 10 Kg. • Permitir a MIPE panadera, pastelera y empanadas, comprar en supermercados con factura. • Respecto del tema de la renta presunta bastaría con reducir la facturación límite e incluir normas para objetar gastos.
Medidas 8. - Fortalecimiento de la Institucionalidad Tributaria (Servicio de Impuestos Internos, Servicio Nacional de Aduanas y Tesorería General de la República). • Fortalecimiento de SII, Servicio Nacional de Aduanas y Tesorería General de la República. Comentario • No afecta en especial a la industria elaboradora de productos de panadería y pastelería, más allá de las reservas que contemplamos al aumento de facultades en algunos casos específicos.
FIN
- Slides: 40