
Analisis dan Estimasi Biaya S 1 Teknik Industri
Analisis dan Estimasi Biaya S 1 Teknik Industri – Universitas Gunadarma Oleh : Rakhma Diana Bastomi, SEI, MM rakhmabastomi@yahoo. com │ 0896 523 11116
Standar Kompetensi Mahasiswa mampu menjelaskan proses akuntansi dan dapat mengerti laporan keuangan
Pokok Bahasan Pertemuan Ke-2 PROSES AKUNTANSI DAN LAPORAN KEUANGAN
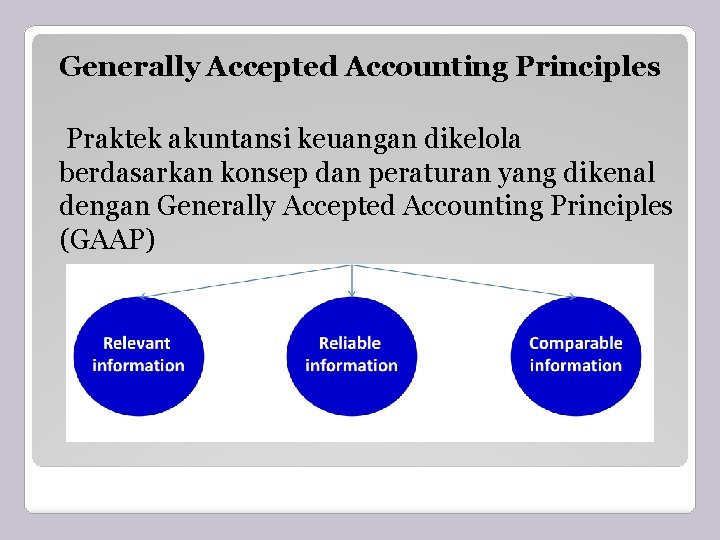
Generally Accepted Accounting Principles Praktek akuntansi keuangan dikelola berdasarkan konsep dan peraturan yang dikenal dengan Generally Accepted Accounting Principles (GAAP)
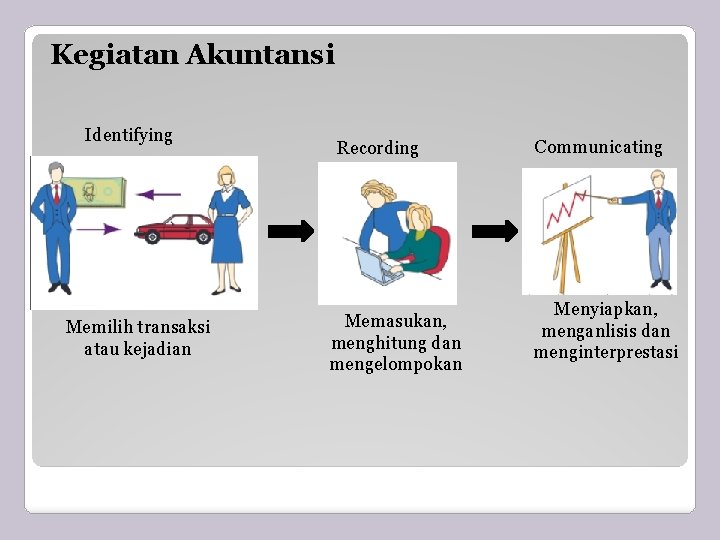
Kegiatan Akuntansi Identifying Memilih transaksi atau kejadian Recording Memasukan, menghitung dan mengelompokan Communicating Menyiapkan, menganlisis dan menginterprestasi
AKUNTANSI BIAYA Akuntansi biaya adalah proses pencatatan, penggolongan, peringkasan dan penyajian biaya pembuatan dan penjualan produk atau jasa, dengan cara -cara tertentu, serta penafsiran terhadapnya. Akuntansi biaya menghasilkan informasi biaya untuk: 1. Penentuan harga pokok produksi karena menyajikan biaya yang telah terjadi di masa lalu. 2. Pengendalian biaya karena menyajikan informasi biaya yang diperkirakan terjadi dengan biaya yang sesungguhnya terjadi, kemudian menyajikan analisis terhadap penyimpangannya. 3. Pengambilan keputusan khusus karena menyajikan biaya yang relevan dengan keputusan yang akan diambil, dan biaya ini selalu berhubungan dengan biaya masa yang akan datang.
KONSEP AKUNTANSI BIAYA 1. Harga Perolehan/Harga Pokok/Biaya (Cost) Jumlah yang dapat diukur dalam satuan uang: - Kas yang dibayarkan - Nilai aktiva lainnya yang diserahkan - Nilai jasa yang diserahkan - Hutang yang timbul - Tambahan modal dalam rangka pemilikan barang/jasa yang diperlukan perusahaan yang memberikan nilai ekonomis di masa yang akan datang.
2. Beban (Expenses) Harga perolehan yang dikorbankan / digunakan dalam rangka memperoleh penghasilan (revenues) dan akan dipakai sebagai pengurang penghasilan. Cth: Hrg pokok penjualan, beban listrik dan air, beban penyusutan, dll. 3. Penghasilan (revenues) Jumlah yang dapat diukur dalam satuan uang: - Kas yang diterima - Piutang yang timbul - Nilai aktiva lainnya yang diterima - Nilai jasa yang diterima Dalam rangka penjualan barang dagangan/jasa perusahaan kepada pihak lain.
4. Laba/Rugi (Profit and Loss) Hasil dari proses mempertemukan secara wajar antara semua penghasilan dengan semua beban dalam periode akuntansi yang sama.
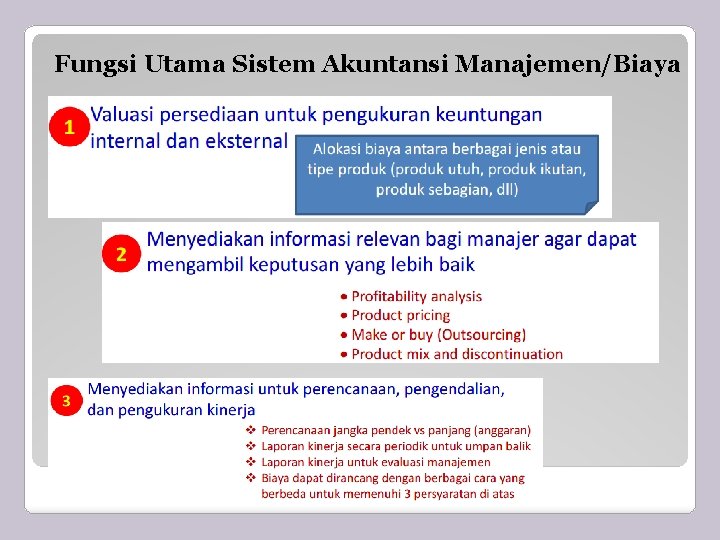
Fungsi Utama Sistem Akuntansi Manajemen/Biaya
LAPORAN KEUANGAN ü Laporan Neraca (Balance Sheets) adalah laporan keuangan untuk menunjukkan posisi assets atau aktiva, Liabilities atau hutang, serta Equity atau modal. ü Laporan Rugi Laba (Income Statments) adalah laporan keuangan yang terdiri dari seluruh beban pengeluaran serta pendapatan/income sehingga diperoleh nilai laba dan rugi. ü Laporan Perubahan Modal (Equity Statements) adalah inti dari laporan keuangan yang berisi informasi tentang perubahan modal perusahaan, misal jumlah modal yang disetor di awal (capital stock), saldo laba periode berjalan (current earning), tambahan modal disetor (paid-in capital), serta saldo laba ditahan (reatained earning). ü Laporan Arus Kas (Cash Flow Statments) adalah bagian dari laporan keuangan dalam periode tertentu yang berisi aliran dana kas baik masuk ataupun keluar. Biasanya di golongkan berdasarkan arus kas dari aktivasi investasi, aktivasi operasi, serta aktivasi pendanaan. ü Catatan atas Laporan Keuangan adalah laporan tambahan yang berisi catatan informasi yang lebih detail tentang akun tertentu sehingga memberikan nilai yang lebih komprehensif dari suatu laporan finansial perusahaan.
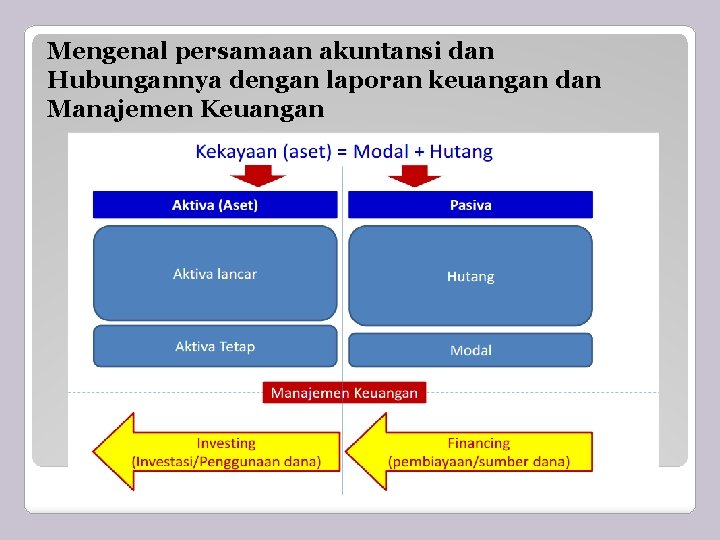
Mengenal persamaan akuntansi dan Hubungannya dengan laporan keuangan dan Manajemen Keuangan
SISTEM AKUNTANSI UNTUK PROSES DOKUMENTASI ?
LATIHAN Buka laporan keuangan yang Anda bawa !! Ø Cek asset, modal dan hutang dari lapkeu tsb Apa yang dapat disimpulkan dari pengamatan Anda? Ø Cek jumlah penjualan, pendapatan, biaya dan laba rugi Apa yang dapat disimpulkan dari pengamatan Anda? Bandingkan dengan tahun sebelumnya Apa yang dapat disimpulkan dari pengamatan Anda? Ø Bandingkan dengan industri lainnya yang tidak sejenis Apa yang dapat disimpulkan dari pengamatan Anda? Ø
Tugas Kelompok 25/10/2016 Konsep biaya dan jenis biaya Bagi menjadi 8 kelompok, masing 2 kelompok membahas : 1. 2. 3. 4. 5. 6. 7. 8. Konsep biaya Biaya tetap Biaya variabel Biaya langsung Biaya tidak langsung Biaya order Biaya bahan baku Biaya produksi Masing-masing kelompok diberikan waktu sbb : ü 5 menit untuk presentasi dengan slide ü 5 menit untuk tanya jawab
TERIMA KASIH
- Slides: 16