
AMLCFT w praktyce prokuratury Katarzyna Lenczowska Sobo 22
AML/CFT w praktyce prokuratury Katarzyna Lenczowska – Soboń 22 września 2020 r. Warszawa
Trochę historii Przestępstwo zostało wprowadzone do kodeksu karnego na podstawie art. 5 ustawy z dnia 12 października 1994 r. o ochronie obrotu gospodarczego i zmianie niektórych przepisów prawa. Konieczność wprowadzenia tego przestępstwa wynikała z konieczności regulacji nowego zjawiska oraz związana była z faktem wymagań stawianych przez Unię Europejską. Wcześniej kwalifikowano je jako poplecznictwo; bądź udaremnianie egzekucji. Zarządzenie nr 16/92 Prezesa NBP z dnia 1 października 1992 r. w sprawie zasad postępowania banków w razie ujawnienia okoliczności wskazujących na lokowanie w banku środków pieniężnych oraz innych wartości majątkowych lub mających związek z przestępstwem oraz przy dokonywaniu wpłat gotówkowych przekraczających określoną kwotę. Zarządzenie nr C/2/1/94 Prezesa NBP z dnia 17 stycznia 1994 r. w sprawie przeciwdziałania wykorzystywaniu działalności jednostek organizacyjnych NBP do wykonywania czynności mających na celu ukrycie pochodzenia środków pieniężnych z przestępstwa lub mających związek z przestępstwem. Kodeks karny z 1997 roku wraz z nowelizacjami z 2001, 2009 i 2016 roku. Ustawa z dnia 1 marca 2018 roku o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu.
Przestępstwo prania pieniędzy – odpowiedzialność karna na gruncie prawa polskiego Art. 299. § 1. Kto środki płatnicze, instrumenty finansowe, papiery wartościowe, wartości dewizowe, prawa majątkowe lub inne mienie ruchome lub nieruchomości, pochodzące z korzyści związanych z popełnieniem czynu zabronionego, przyjmuje, posiada, używa, przekazuje lub wywozi za granicę, ukrywa, dokonuje ich transferu lub konwersji, pomaga do przenoszenia ich własności lub posiadania albo podejmuje inne czynności, które mogą udaremnić lub znacznie utrudnić stwierdzenie ich przestępnego pochodzenia lub miejsca umieszczenia, ich wykrycie, zajęcie albo orzeczenie przepadku, podlega karze pozbawienia wolności od 6 miesięcy do lat 8.
Przestępstwo prania pieniędzy – odpowiedzialność karna na gruncie prawa polskiego Art. 299 § 2. Karze określonej w § 1 podlega, kto będąc pracownikiem lub działając w imieniu lub na rzecz banku, instytucji finansowej lub kredytowej lub innego podmiotu, na którym na podstawie przepisów prawa ciąży obowiązek rejestracji transakcji i osób dokonujących transakcji, przyjmuje, wbrew przepisom, środki płatnicze, instrumenty finansowe, papiery wartościowe, wartości dewizowe, dokonuje ich transferu lub konwersji, lub przyjmuje je w innych okolicznościach wzbudzających uzasadnione podejrzenie, że stanowią one przedmiot czynu określonego w § 1, lub świadczy inne usługi mające ukryć ich przestępne pochodzenie lub usługi w zabezpieczeniu przed zajęciem.
Charakterystyka przestępstwa Powiązanie z korzystaniem z profitów pochodzących z innego przestępstwa (przestępstwa bazowego); Ma wymiar ekonomiczny – bo godzi w pokrzywdzonego przestępstwem bazowym; Pokrzywdzony jest pozbawiony możliwości dysponowania swoim mieniem; Ma skutek finansowy – prowadzi do nielegalnego gromadzenia kapitału; Często jest to przestępstwo popełniane przy wykorzystaniu rachunków bankowych;
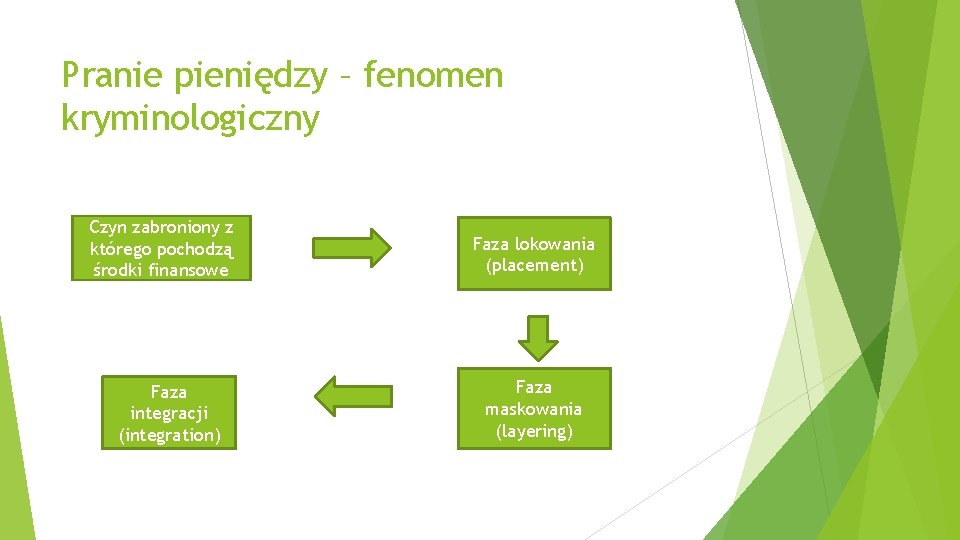
Pranie pieniędzy – fenomen kryminologiczny Czyn zabroniony z którego pochodzą środki finansowe Faza integracji (integration) Faza lokowania (placement) Faza maskowania (layering)
Notariusz w granicach swoich uprawnień działa jako osoba zaufania publicznego, korzystająca z ochrony przewidzianej dla funkcjonariusza publicznego; Czynności notarialne, dokonywane przez notariusza zgodnie z prawem mają charakter dokumentu urzędowego; Zadaniem notariusza jest zapewnienie bezpieczeństwa i prawidłowości obrotu prawnego; Podczas dokonywania czynności notarialnych notariusz jest obowiązany czuwać nad należytym zabezpieczeniem praw i słusznych interesów stron oraz innych osób, dla których czynność ta może powodować skutki prawne (art. 80 ust. 2 ustawy o notariacie)
Notariusz – jako instytucja obowiązane Z ustawy o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu, dotyczy to czynności wymienionych w art. 2 pkt 13 Przeniesienie własności wartości majątkowej, w tym sprzedaż, zamiana, lub darowizna ruchomości lub nieruchomości; Zawarcie umowy działu spadku, zniesienie współwłasności, dożywocia renty w zamian za przeniesienie własności nieruchomości oraz o podział majątku wspólnego; Przeniesienie spółdzielczego własnościowego prawa do lokalu, prawa użytkowania wieczystego oraz ekspektatywy odrębnej własności lokalu; Wniesienie wkładu niepieniężnego po założeniu spółki, Zawarcie umowy dokumentującej wniesienie lub podwyższenie wkładów do spółki albo wniesienie lub podwyższenie kapitału zakładowego, Przekształcenie lub połączenie spółek, Zbycie przedsiębiorstwa, Zbycie udziałów w spółce; A także: Przyjęcie depozytu notarialnego na podstawie art. 108 ustawy notariacie; Czynności notarialne wykorzystywane przez sprawców prania pieniędzy to najczęściej umowy kupna – sprzedaży nieruchomości, umowy darowizny, czynności wymagające notarialnego poświadczenia podpisu.
Notariusz jako instytucja obowiązana Konieczność poddania analizie każdej transakcji; Analiza transakcji pod kątem prania pieniędzy bądź finansowania terroryzmu; Analiza i typowanie transakcji przekraczających kwotę 15. 000 euro; Analiza transakcji – w których istnieją wątpliwości co do tożsamości klienta, przekazanych przez niego danych identyfikacyjnych;
Przykłady działań przestępczych umowa sprzedaży nieruchomości Kupujący nabywa nieruchomość od sprzedającego, a następnie odsprzedaje ją po wyższej cenie; Kupujący nabywa nieruchomość po zaniżonej cenie i odsprzedaje zbywcy inną nieruchomość o podobnych parametrach za cenę o wiele wyższą; Sprzedający zbywa nieruchomość powyżej jej wartości rynkowej, a następnie nieruchomość ta jest dalej odsprzedawana po jeszcze wyższej cenie; Nieruchomość jest wnoszona jako aport do spółki, zawyżona zostaje wartość aportu. Następnie dokonuje się sprzedaży udziałów w spółce; Zakup nieruchomości częściowo na kredyt po zawyżonej cenie, spłata kredytu następuje pieniędzmi pochodzącymi z przestępstwa, Szczególnie istotne jest badanie transakcji o wysokich kwotach, nietypowych, nienaturalnie złożonych pod względem osobowym lub finansowym; W związku z pandemią COVID -19 obserwujemy wzmożoną działalność przestępczą polegającą na: inwestowaniu w nieruchomości oraz zadłużone podmioty gospodarcze
Czynniki ryzyka przy umowach sprzedaży nieruchomości Powiązania personalne pomiędzy stronami transakcji, Wartość transakcji, Powtarzalność transakcji, Nietypowy sposób płatności;
Umowa darowizny – czynniki ryzyka Umowa darowizny określonej kwoty pieniężnej odpowiadającej wysokości uzyskanych nielegalnych dochodów, Łańcuch umów darowizn, w których kolejni obdarowani stają się darczyńcami, Dokonywanie transakcji pomiędzy osobami lub firmami powiązanymi ze sobą rodzinnie, personalnie, organizacyjnie lub kapitałowo, Podwójna rola obdarowany staje się darczyńcą, Nietypowy sposób świadczenia darczyńcy,
Obrót udziałami w spółce z ograniczoną odpowiedzialnością Zakup udziału w spółce po cenie rynkowej i jego odsprzedaż po zawyżonej cenie osobie trzeciej, Zakup udziałów w spółce po zaniżonej cenie, równej wartości nielegalnych korzyści, a następnie ich odsprzedaż po cenie rynkowej, Krótki okres pomiędzy nabyciem a sprzedażą udziałów, Cena transakcji odbiega od wartości rynkowej sprzedawanych udziałów, Podmiot nabywający udziały ma siedzibę w raju podatkowym, Zapłatę za udziały dokonuje osoba trzecia, która nie jest ich bezpośrednim nabywcą.
Finansowanie terroryzmu – zostało spenalizowane w art. 165 a kk, polega ono na: - Gromadzeniu, przekazywaniu lub oferowaniu środków płatniczych, instrumentów finansowych, papierów wartościowych, wartości dewizowych, praw majątkowych lub innego mienia ruchomego lub nieruchomości w zamiarze sfinansowania przestępstwa o charakterze terrorystycznym lub przestępstwa z art. 120 kk, art. 121 kk, art. 136 kk, art. 167 kk, art. 171 kk, art. 252 kk, art. 255 a kk lub art. 259 a kk; - Udostępnienie ww. mienia zorganizowanej grupie przestępczej lub związkowi mającemu na celu popełnianie przestępstw albo osobie biorącej udział w takiej grupie lub w związku lub osobie, która ma zamiar popełnienia ww. przestępstw; - Pokrywanie kosztów związanych z zaspokojeniem potrzeb lub wykonywaniem zobowiązań finansowych tzw. grupy, związku lub osoby
Odpowiedzialność karna z ustawy o praniu pieniędzy Art. 156. 1. Kto, działając w imieniu lub na rzecz instytucji obowiązanej: 1) nie dopełnia obowiązku przekazania Generalnemu Inspektorowi zawiadomienia o okolicznościach, które mogą wskazywać na podejrzenie popełnienia przestępstwa prania pieniędzy lub finansowania terroryzmu, lub obowiązku przekazania Generalnemu Inspektorowi zawiadomienia o powzięciu uzasadnionego podejrzenia, że określona transakcja lub wartości majątkowe będące przedmiotem tej transakcji mogą mieć związek z praniem pieniędzy lub finansowaniem terroryzmu, 2) przekazuje Generalnemu Inspektorowi nieprawdziwe lub zataja prawdziwe dane dotyczące transakcji, rachunków lub osób, podlega karze pozbawienia wolności od 3 miesięcy do lat 5 pkt. 2 Tej samej karze podlega, kto wbrew przepisom ustawy ujawnia osobom nieuprawnionym, posiadaczom rachunku lub osobom, których transakcja dotyczy, informacje zgromadzone zgodnie z ustawą lub wykorzystuje te informacje w sposób niezgodny z przepisami ustawy. pkt. 3. Jeżeli sprawca czynu określonego wust. 1 pkt 1 lub ust. 2 działa nieumyślnie, podlega grzywnie
Obowiązek złożenia zawiadomienia o przestępstwie – wynikający z u. p. p. f. t Art. 74 ust. 1 – GIIF – zawiadomienie o okolicznościach które mogą wskazywać na podejrzenie popełnienia przestępstwa prania pieniędzy lub finansowania terroryzmu; Art. 86 ust. 1 – GIIF – niezwłoczne zawiadomienie o przypadku powzięcia uzasadnionego podejrzenia, że określona transakcja lub określone wartości majątkowe mogą mieć związek z praniem pieniędzy lub finansowaniem terroryzmu; Art. 89 ust. 1 – zawiadomienie właściwego prokuratora o powzięciu uzasadnionego podejrzenia, że wartości majątkowe będące przedmiotem transakcji pochodzą z przestępstwa innego niż przestępstwa prania pieniędzy lub finansowania terroryzmu, lub pochodzą z przestępstwa skarbowego albo mają związek z takim przestępstwem; art. 90 – GIIF – zawiadomienie o przeprowadzeniu transakcji mogącej mieć związek z praniem pieniędzy lub finansowaniem terroryzmu
Odpowiedzialność za zawiadomienie o niepopełnionym przestępstwie Można rozważać możliwość odpowiedzialności z art. 234 kk (fałszywe oskarżenie) i 238 kk (fałszywe zawiadomienie o przestępstwie), możliwy zbieg z art. 231 § 1 kk (nadużycie uprawnień przez funkcjonariusza publicznego) Oskarżenie musi być fałszywe obiektywnie (niezgodne z rzeczywistością) i fałszywe subiektywnie (sprawca ma świadomość, że oskarżenie jest fałszywe lub przewiduje taką możliwość i na to się godzi); Oskarżenie musi być przed organami powołanymi do ścigania przestępstw
Obowiązek zawiadomienia o przestępstwie wynikający z art. 89 u. p. p. f. t Dotyczy to innego przestępstwa niż przestępstwo prania pieniędzy lub finansowania terroryzmu; Dotyczyć może przestępstwa skarbowego; Przekazywane są informacje związane z podejrzeniem przestępstwa oraz informacje o przewidywanym terminie transakcji; Wstrzymanie transakcji na 96 godzin od momentu przekazania zawiadomienia; W tym terminie prokurator wydaje postanowienie o wszczęciu postępowania lub jego odmowie; Prokurator wydaje postanowienie o wstrzymaniu transakcji lub o blokadzie rachunku; W przypadku odmowy wszczęcia postepowania – transakcja może zostać zrealizowana; Wszczęcie postępowania –wstrzymanie transakcji do 6 miesięcy, od daty złożenia zawiadomienia; Może zostać wydane postanowienie o zabezpieczeniu majątkowym, bądź postanowienie w przedmiocie dowodów rzeczowych; Obowiązek przesłania treści złożonego zawiadomienia do GIIF
Obowiązki Generalnego Inspektora Informacji Finansowej w kontekście postępowań karnych Udostępnienie na pisemny wniosek, informacje, dokumenty w tym te które zawierają tajemnice prawnie chronione prokuratorowi na potrzeby postępowania karnego; W celu weryfikacji danych zawartych w zawiadomieniu o przestępstwie prokurator może żądać od Generalnego Inspektora informacji lub dokumentów objętych tajemnicami prawnie chronionymi; Generalny Inspektor może wystąpić do instytucji obowiązanych o udostępnienie informacji które nie znajdują się w jego posiadaniu;
Dziękuję za uwagę
- Slides: 20