
Almen praksis som forretning Disposition Hvad er det
- Slides: 23
Almen praksis som forretning Disposition • Hvad er det at være selvstændig ? • Købe praksis eller praksisandel – personligt budget – vurdering af praksis • Finansiering • Praksisøkonomi • Selskab eller personligt
Personligt budget • Overskud minus skat skal være større end forbrug • Lav simple løsninger, eks. overfør faste månedsbeløb • Privatforbrug skal styres
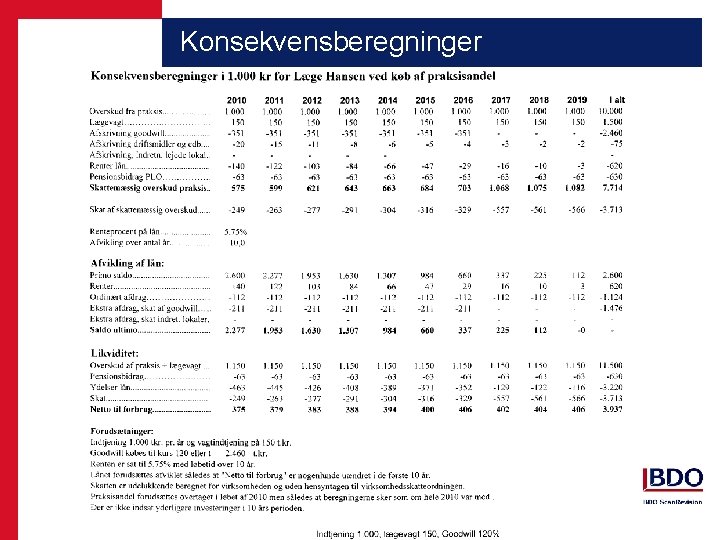
Konsekvensberegninger
Vurdering af praksis • • • Indtjening Goodwill Inventar, instrumenter og edb mv. Kliniklokaler Finansiering Andre forhold
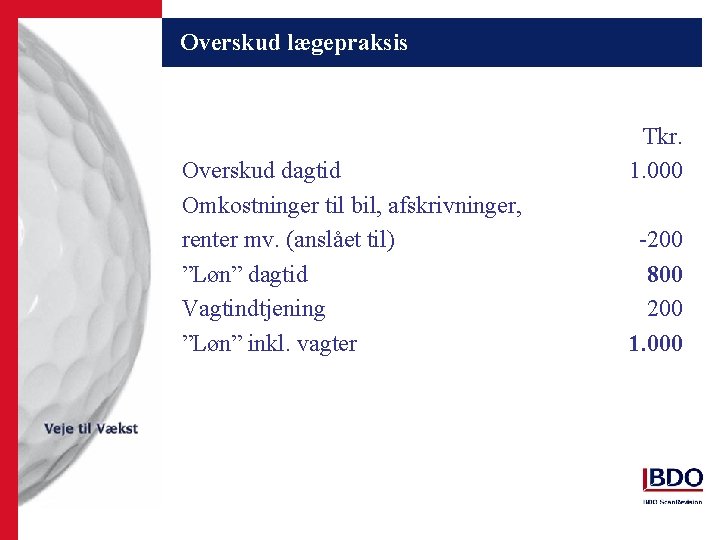
Overskud lægepraksis Overskud dagtid Omkostninger til bil, afskrivninger, renter mv. (anslået til) ”Løn” dagtid Vagtindtjening ”Løn” inkl. vagter Tkr. 1. 000 -200 800 200 1. 000
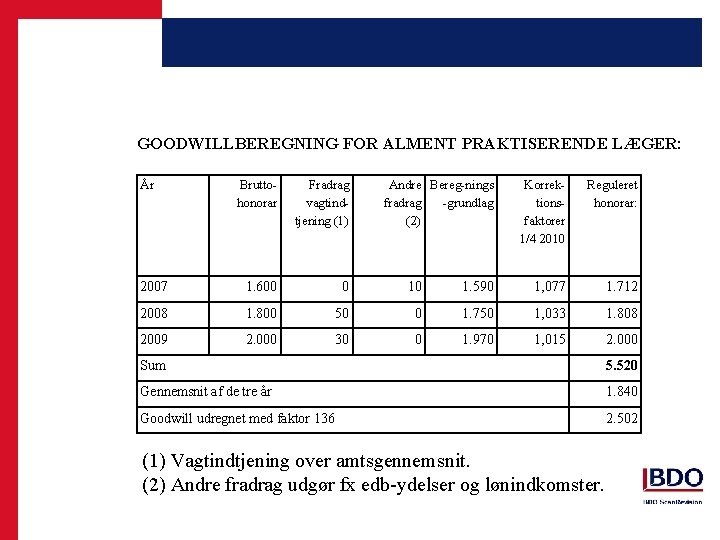
GOODWILLBEREGNING FOR ALMENT PRAKTISERENDE LÆGER: År Bruttohonorar Fradrag vagtindtjening (1) Andre Bereg-nings fradrag -grundlag (2) Korrektionsfaktorer 1/4 2010 Reguleret honorar: 2007 1. 600 0 10 1. 590 1, 077 1. 712 2008 1. 800 50 0 1. 750 1, 033 1. 808 2009 2. 000 30 0 1. 970 1, 015 2. 000 Sum 5. 520 Gennemsnit af de tre år 1. 840 Goodwill udregnet med faktor 136 2. 502 (1) Vagtindtjening over amtsgennemsnit. (2) Andre fradrag udgør fx edb-ydelser og lønindkomster.
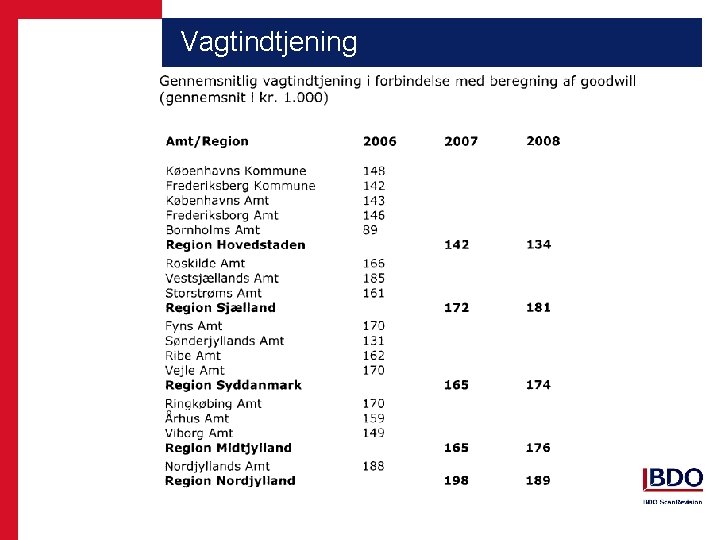
Vagtindtjening
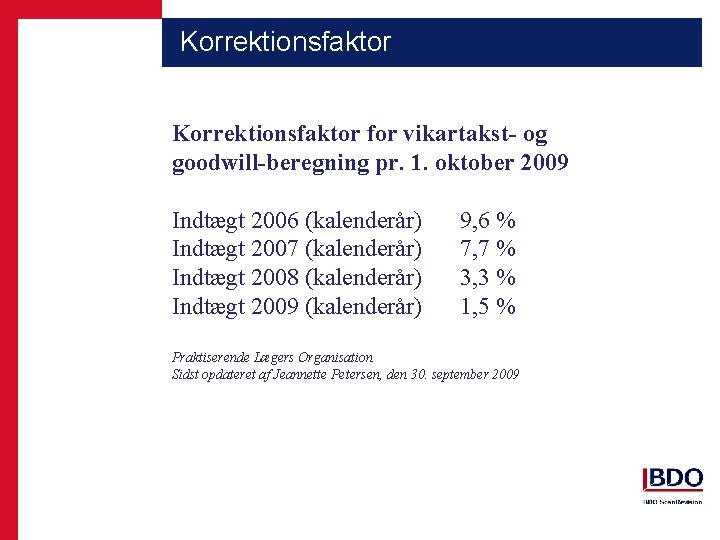
Korrektionsfaktor for vikartakst- og goodwill-beregning pr. 1. oktober 2009 Indtægt 2006 (kalenderår) Indtægt 2007 (kalenderår) Indtægt 2008 (kalenderår) Indtægt 2009 (kalenderår) 9, 6 % 7, 7 % 3, 3 % 1, 5 % Praktiserende Lægers Organisation Sidst opdateret af Jeannette Petersen, den 30. september 2009
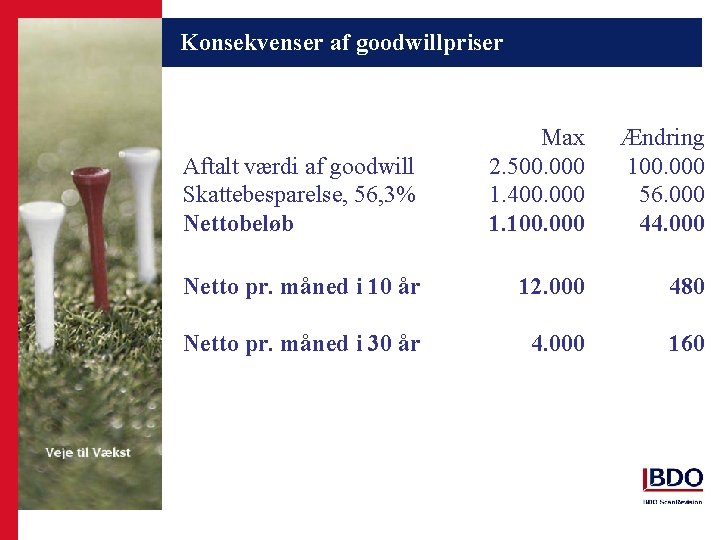
Konsekvenser af goodwillpriser Aftalt værdi af goodwill Skattebesparelse, 56, 3% Nettobeløb Max 2. 500. 000 1. 400. 000 1. 100. 000 Ændring 100. 000 56. 000 44. 000 Netto pr. måned i 10 år 12. 000 480 Netto pr. måned i 30 år 4. 000 160
Inventar, instrumenter og edb mv. • Vurdering, hvis prisen pr. læge overstiger 80. 000 kr. • Eventuel anskaffelsessum afskrevet lineært over 10 år - dog kun 5 år for edb
Kliniklokaler Køb • Værdi højere end kontantvurdering - uvildig vurdering Leje • Kontraktbetingelser • Vedligeholdelsestilstand
Finansiering • Banklån / Lægernes Pensionskasse • Fast rente / variabel rente • Kassekredit / fast lån
Hvad skal man som køber se på ? • • • Prisberegning Potentiale Andre aktiver Salgsmulighed Kemi mv.
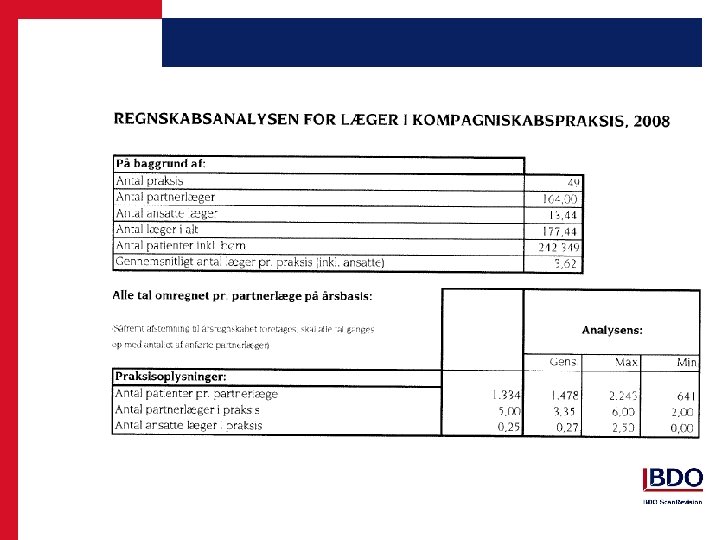
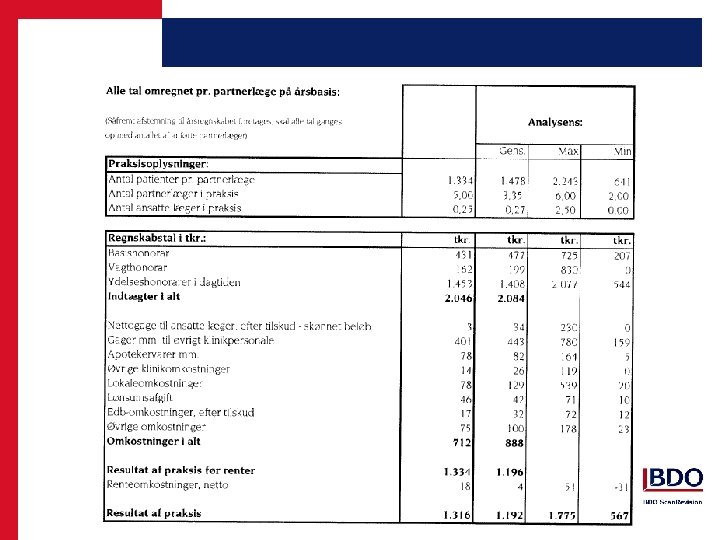
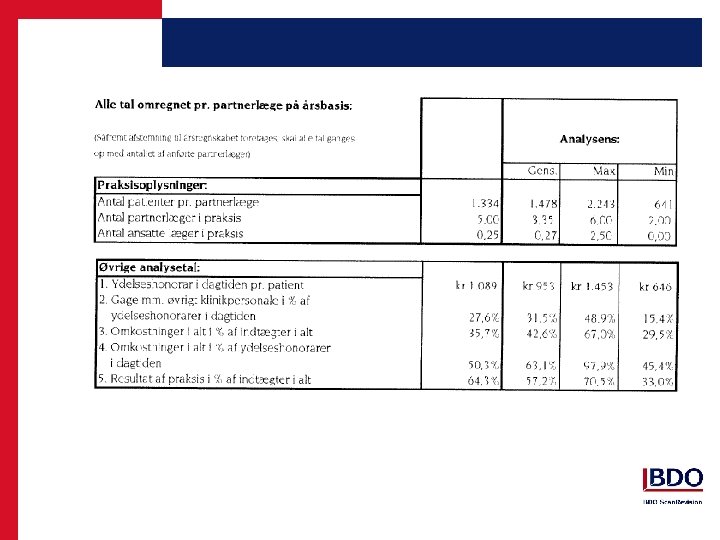
Praksisøkonomi • • Løbende rapportering Pålidelig rapportering Standardkontoplan Sammenligning med andre
Selskab eller privat • Hvad er et selskab ? – selvstændig juridisk enhed, hvori lægevirksomheden udøves – lægerne modtager løn, udbytte mv. for arbejdsindsatsen – der stilles særlige krav til selskabet fra PLO
Særlige krav til lægeanpartsselskabet – hele kapitalen skal ejes af læger, der er ansat i selskabet og tilmeldt den offentlige sygesikring – bestyrelsen/direktionen skal være anpartshavere i selskabet – selskabet må ikke lave andet end lægevirksomhed
Selskabets opbygning • Goodwill - gældsbreve • Inventar - kapital • Debitorer - gæld (A-skat, feriepenge mv. )
Hvorfor selskab ? • Indkomst opdeles i – løn – udbytte – renter – afdrag gældsbreve