
Akuntansi Surat Berharga Marketable Securities Surat berharga adalah

Akuntansi Surat Berharga (Marketable Securities)

Surat berharga adalah surat pengakuan hutang, wesel, saham, obligasi, sekuritas kredit atau setiap derivatif dan surat berharga atau kepentingan lain atau suatu kewajiban dari penerbit, dalam bentuk yang lazim diperdagangkan dalam pasar modal maupun pasar uang
Surat Berhaga merupakan bentuk penyertaan sementara atau investasi jangka pendek dalam rangka memanfaatkan dana yang menganggur (idle fund) Investasi sementara menghasilkan pendapatan
Fungsi Surat Berharga: • Sebagai alat pembayaran (alat tukar uang). • Sebagai alat untuk memindahkan hal tagih (diperjual belikan dengan mudah dan sederhana). • Sebagai surat bukti hak tagih.
Sifat surat Berharga • Mempunyai pasar / dapat diperjualbelikan • Pemilikan surat berharga tidak dengan maksud menguasai perusahaan lain • Memanfaatkan dana surplus Surat Berharga akan dijual kembali jika dana dibutuhkan untuk kegiatan perusahaan
Klasifikasi Investasi Jangka Pendek • Harus dapat segera dijual kembali setiap saat dengan harga yang berlaku pada tanggal penjualan • Penjualan kembali untuk memenuhi kebutuhan uang • Mampu menghasilkan laba
Metode Pencatatan Surat Berharga 1. Harga Perolehan, laporan keuangan yang dipersiapkan menurut biaya/harga perolehan 2. Nilai Terendah antara harga perolehan dan nilai pasar 3. Nilai Pasar
Akuntansi Surat-Surat Berharga 1. Pencatatan pada saat pembelian surat-surat berharga 2. Selama kepemilikan surat-surat berharga 3. Pencatatan pada saat penjualan saham 1. Pencatatan Pada Saat Pembelian Surat berharga dicatat sebesar harga perolehan yang meliputi harga beli (harga kurs) ditambah biaya komisi, provisi, materai dan biaya-biaya lain yang timbul pada saat pembelian
2. Selama Kepemilikan Surat-Surat Berharga • Pencatatan selama kepemilikan, jika berupa saham, maka dicatat adanya pendapatan dari dividen. Untuk obligasi maka pencatatan berhubungan dengan adanya bunga obligasi. • Penjualan surat berharga akan menimbulkan laba/rugi. Jumlah laba/rugi dipengaruhi oleh metode pencatatan yang digunakan. Jurnal pembelian obligasi : Surat berharga obligasi Rp. xxxx Kas Rp xxxx
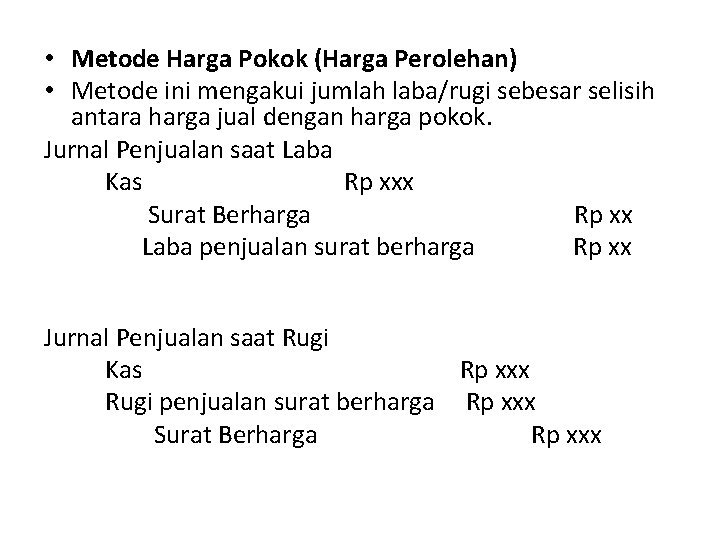
• Metode Harga Pokok (Harga Perolehan) • Metode ini mengakui jumlah laba/rugi sebesar selisih antara harga jual dengan harga pokok. Jurnal Penjualan saat Laba Kas Rp xxx Surat Berharga Rp xx Laba penjualan surat berharga Rp xx Jurnal Penjualan saat Rugi Kas Rp xxx Rugi penjualan surat berharga Rp xxx Surat Berharga Rp xxx
• Contoh investasi sementara pada saham Tgl. 6 Mar 2006 PT. B membeli 1000 lembar saham milik PT. A dengan harga Rp 1. 200, - per lembar. Saham tsb mempunyai nilai nominal Rp 1. 000, - per lembar. Untuk transaksi itu, perush dibebani biaya komisi broker sebesar Rp 50. 000, -
• Perhitungan : H. Beli = Rp 1. 200 x 1000 lbr = Rp 1. 200. 000, Bi. Komisi = Rp 50. 000, Harga Perolehan = Rp 1. 250. 000, - • Jurnal (D) SB-Saham PT. A Rp 1. 250. 000, (K) Kas Rp 1. 250. 000, -
Tanggal 23 Juni 2018 PT. Surya membeli 100 lembar saham milik PT. Sona dengan harga Rp 20. 000 - per lembar dengan kurs 130%. Untuk transaksi itu, perusahaan dibebani biaya komisi broker sebesar Rp 150. 000, Jurnalnya : Surat-Surat Berharga Kas 2. 700. 000 Harga kurs = 130% x 100 x 20. 000 = 2. 600. 000 Biaya komisi broker = 100. 000 + Harga perolehan = 2. 700. 000
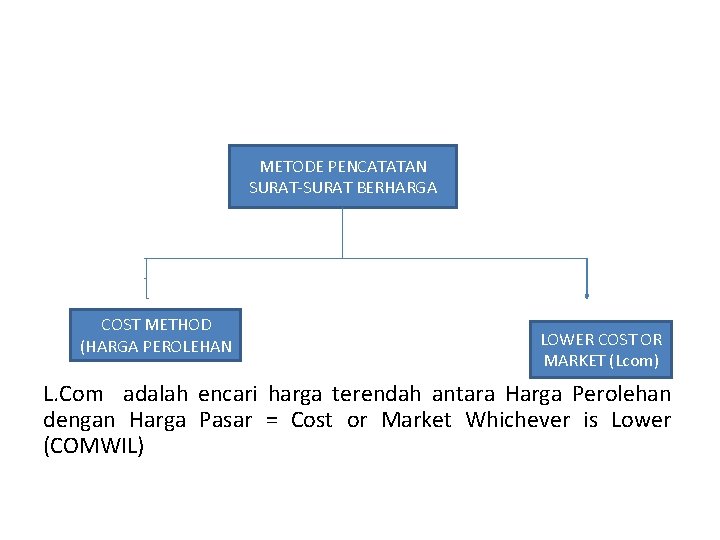
METODE PENCATATAN SURAT-SURAT BERHARGA COST METHOD (HARGA PEROLEHAN LOWER COST OR MARKET (Lcom) L. Com adalah encari harga terendah antara Harga Perolehan dengan Harga Pasar = Cost or Market Whichever is Lower (COMWIL)
- Slides: 14