
AKUNTANSI MANAJEMEN Bab 1 Peran Sejarah dan Arahan
AKUNTANSI MANAJEMEN Bab 1: Peran, Sejarah, dan Arahan Akuntansi Manajemen Bab 2: Konsep-konsep Dasar Akuntansi Manajemen
PENGANTAR: Peran, Sejarah, & Tujuan Akuntansi Manajemen Sistem akuntansi manajemen mempunyai tiga tujuan utama yaitu: 1. Menyediakan informasi yang dipergunakan dalam perhitungan harga pokok jasam produk & tujuan lain yang diinginkan manajemen 2. Menyediakan informasi yang dipergunakan dalam perencanaan, pengevaluasian, & perbaikan berkelanjutan. 3. Menyediakan informasi untuk pengambilan keputusan
PROSES MANAJEMEN 1. Perencanaan: mensyaratkan penetapan tujuan & identifikasi metode untuk mencapai tujuan 2. Pengendalian: aktivitas manajerial untuk memonitor pelaksanaan rencana dan melakukan tindakan korektif sesuai kebutuhan. Umpan balik adalah informasi yang dapat digunakan untuk mengevaluasi atau memperbaiki langkah-langkah yang dilakukan dalam mengimplementasikan suatu rencana 3. Pengambilan keputusan: manajer harus memilih diantara beberapa tujuan & metode untuk melaksanakan tujuan yang dipilih.
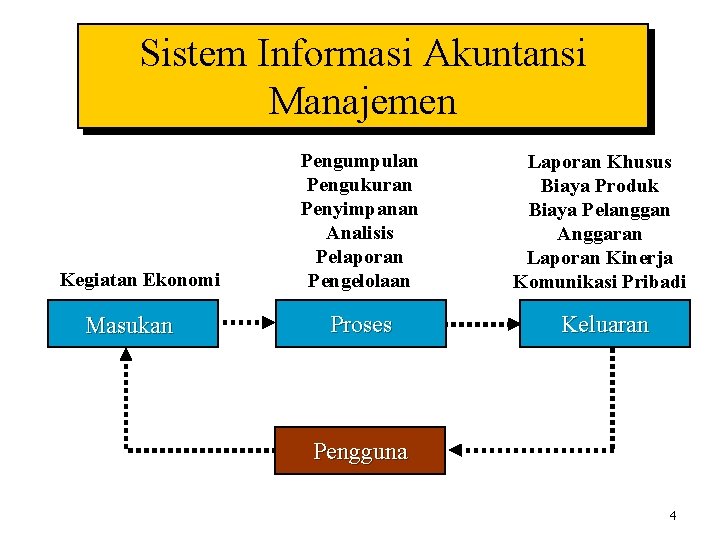
Sistem Informasi Akuntansi Manajemen Kegiatan Ekonomi Masukan Pengumpulan Pengukuran Penyimpanan Analisis Pelaporan Pengelolaan Laporan Khusus Biaya Produk Biaya Pelanggan Anggaran Laporan Kinerja Komunikasi Pribadi Proses Keluaran Pengguna 4
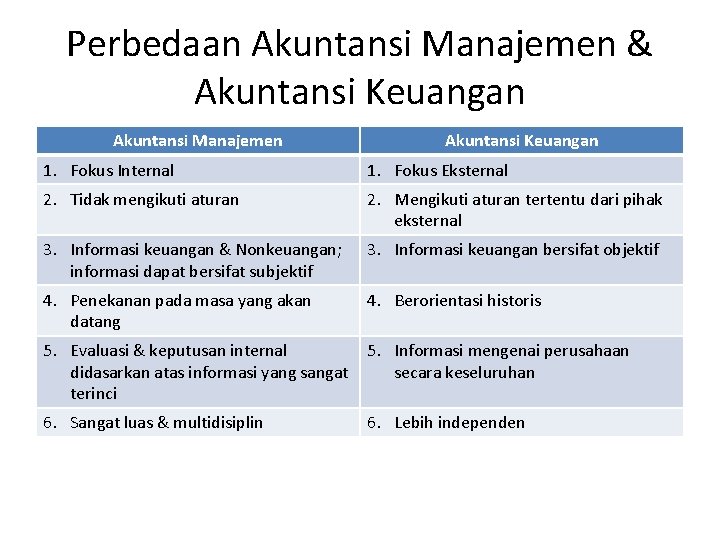
Perbedaan Akuntansi Manajemen & Akuntansi Keuangan Akuntansi Manajemen Akuntansi Keuangan 1. Fokus Internal 1. Fokus Eksternal 2. Tidak mengikuti aturan 2. Mengikuti aturan tertentu dari pihak eksternal 3. Informasi keuangan & Nonkeuangan; informasi dapat bersifat subjektif 3. Informasi keuangan bersifat objektif 4. Penekanan pada masa yang akan datang 4. Berorientasi historis 5. Evaluasi & keputusan internal 5. Informasi mengenai perusahaan didasarkan atas informasi yang sangat secara keseluruhan terinci 6. Sangat luas & multidisiplin 6. Lebih independen
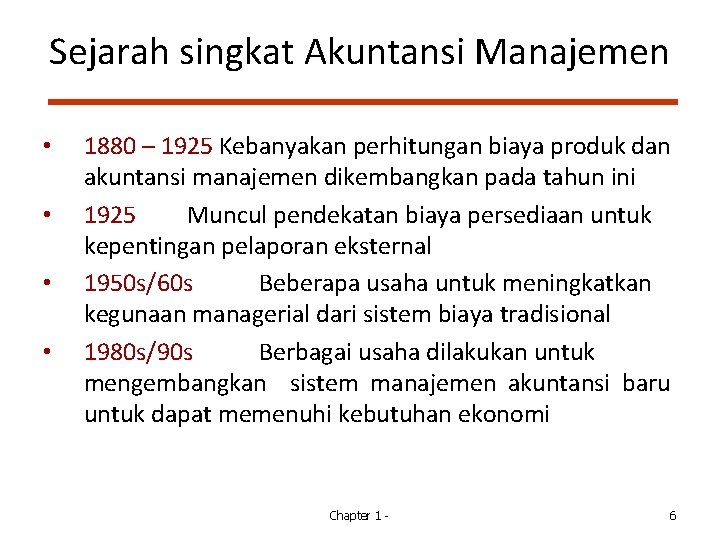
Sejarah singkat Akuntansi Manajemen • • 1880 – 1925 Kebanyakan perhitungan biaya produk dan akuntansi manajemen dikembangkan pada tahun ini 1925 Muncul pendekatan biaya persediaan untuk kepentingan pelaporan eksternal 1950 s/60 s Beberapa usaha untuk meningkatkan kegunaan managerial dari sistem biaya tradisional 1980 s/90 s Berbagai usaha dilakukan untuk mengembangkan sistem manajemen akuntansi baru untuk dapat memenuhi kebutuhan ekonomi Chapter 1 - 6
PERAN AKUNTAN MANAJEMEN Membantu orang-orang yang bertanggungjawab melaksanakan tujuan dasar organisasi. Posisi yang bertanggung jawab langsung pada tujuan dasar organisasi dan sebagai posisi lini. Posisi yang mendukung dan tidak bertanggungjawab langsung terhadap tujuan dasar organisasi disebut posisi staf.
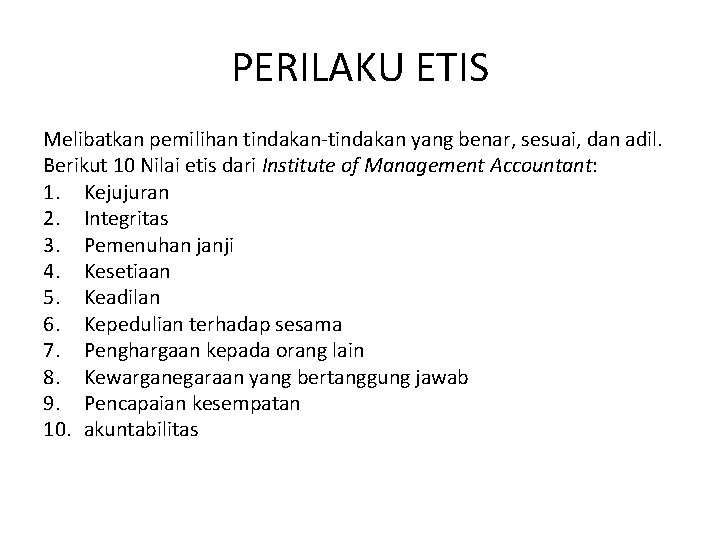
PERILAKU ETIS Melibatkan pemilihan tindakan-tindakan yang benar, sesuai, dan adil. Berikut 10 Nilai etis dari Institute of Management Accountant: 1. Kejujuran 2. Integritas 3. Pemenuhan janji 4. Kesetiaan 5. Keadilan 6. Kepedulian terhadap sesama 7. Penghargaan kepada orang lain 8. Kewarganegaraan yang bertanggung jawab 9. Pencapaian kesempatan 10. akuntabilitas
Standar Perilaku Etis untuk Akuntansi Manajemen • • • Kompetensi Kerahasiaan Integritas Objektifitas Resolusi Konflik Etika
Kompetensi Akuntansi manajemen bertanggung jawab untuk: 1. Menjaga tingkat kompetensi yang diperlukan dengan terus mengembangkan pengetahuan & keahliannya. 2. Melakukan kewajiban profesionalnya sesuai dengan hukum, peraturan & standar teknis yang berlaku. 3. Menyusun laporan & rekomendasi yang lengkap & jelas setelah melakukan analisis yang memadai tenhadap informasi yang relevan & handal.
KERAHASIAAN Akuntansi manajemen bertanggung jawab untuk: 1. Menahan diri untuk tidak mengungkapkan tanpa izin informasi rahasia yang diperoleh dari tempat kerjanya, kecuali diharuskan secara hukum. 2. Memberitahu bawahan seperlunya kerahasiaan dari informasi yang diperoleh dari tempat kerjanya, & memonitor aktivitas mereka untuk menjaga kerahasian tersebut. 3. Menahan diri untuk menggunakan atau tampak menggunakan informasi rahasia yang diperoleh dari tempat kerjanya untuk tujuan yang tidak etis & tidak sah baik secara pribadi maupun melalui pihak ketiga.
INTERGRITAS Akuntansi manajemen bertanggung jawab untuk: 1. Menghindari konflik kepentingan yang aktual atau terlihat nyata & mengingatkan semua pihak terkait adanya potensi konflik. 2. Menahan diri dari keterlibatan berbagai aktivitas yang akan menimbulkan kecurigaan terhadap kemampuan mereka untuk melakukan tugasnya secara etis. 3. Menolak pemberian, penghargaan, & keramahtamahan yang dapat mempengaruhi mereka dalam bertugas. 4. Menahan diri untuk tidak melakukan pengikisan terhadap legitimasi organisasi & tujuan etis, baik secara pasif maupun aktif.
INTEGRITAS 5. Mengenali & mengkomunikasikan berbagai keterbatasan profesional atau kendala lainnya yang akan menghalangi munculnya penilaian yang bertanggung jawab atau keberhasilan dalam mengerjakan suatu aktivitas. 6. Mengkomunikasikan informasi yang baik atau buruk, & penilaian atau opini profesional. 7. Menahan diri dari keterlibatan dalam aktivitas yang merugikan profesi.
OBJEKTIVITAS Akuntansi manajemen bertanggung jawab untuk: 1. Mengkomunikasikan informasi dengan adil & objektif 2. Mengungkapkan semua informasi relevan yang diperkirakan dapat mempengaruhi pemahaman penggunaan terhadap laporan, komentar, & rekomendasi yang disajikan
RESOLUSI KONFLIK ETIKA Kebijakan yang ditetapkan organisasi dalam mengatasikonflik etika, akuntan manajemen harus mempertimbangkan tindakan sebagai berikut: 1. Mendiskusikan masalah tersebut dengan atasan langsung, kecuali jika masalah itu melibatkan atasanya. Dalam kasus ini, masalah tersebut harus dilaporkan secepatnya ke jenjang berikutnya yang lebih tinggi. Jika tidak dapat mencapai resolusi yang memuaskan pada saat masalah diungkapkan, sampaikan masalah tersebut ke jenjang manajemen yang lebih tinggi. 2. Jika atasan langsung adalah CEO, atau yang setingkat, wewenang untuk mengatasi masalah mungkin berada di tangan kelompok seperti komite audit, executive commitee, dewan direksi, dewan komisaris, atau pemilik. Hubungan dengan jenjang di atasan, dengan asumsi atasan tidak terlibat.
RESOLUSI KONFLIK ETIKA 3. Menjelaskan konsep-konsep yang relevan melalui diskusi rahasia dengan seorang penasehat yang objektif untuk mencapai pemahaman terhadap kemungkinan tindakan yang akan dilakukan. 4. Jika konflik etika masih ada setelah melalui seluruh jenjang peninjauan internal, akuntan manajemen mungkin tidak punya jalan lain kecuali mengundurkan diri dari organisasi dan memberikan memo yang informatif kepada wakil organisasi terkait.
RESOLUSI KONFLIK ETIKA 5. Kecuali jika diperintah secara hukum, mengkomunikasikan masalah tersebut pada berbagai otoritas atau individu yang tidak hubungan dengan organisasi, dianggap tidak layak.
Tema baru dalam Akuntansi Manajemen 1. Manajemen berdasarkan aktivitas (Activity-Based Management) adalah suatu pendekatan di seluruh sistem dan terintegrasi, yang memfokuskan perhatian manajemen kepada berbagai aktivitasm dengan tujuan meningkatkan nilau untuk pelanggan dan laba sebagai hasilanya. 2. Orientasi pada pelanggan, nilai bagi pelanggan adalah selisih antara apa yang pelanggan serahkan (hal yang dikorbankan oleh pelanggan). Apa yang diterima disebut produk total. Realisasi pelanggan meliputi fitur umum dan khusus suatu produk, jasa, kualitas, petunjuk penggunaan, reputasi, merk dagang, dan faktor-faktor lain yang dianggap penting oleh pelanggan.
Tema baru dalam Akuntansi Manajemen 3. 4. Penetapan Posisi Strategis, manejemen strategis biaya adalam penggunaan data biaya untuk mengembangkan dan mengidentifikasi strategi-strategi superior yang akan menghasilkan keunggulan kompetitif yang berkelanjutan. Perusahaan memilih suatu posisi strategis yang sesuai dengan satu dari dua strategis umum berikut: (1) kepemimpinan biaya, (2) produk superior melalui diferensiasi produk. Kerangka Kerja Rantai Nilai, adalah rangkaian aktivitas yang dibutuhkan untuk mendesain, mengembangkan, memproduksi, memasarkan, dan mengirimkan produk serta jasa ke pelanggan. Rantai nilai pada tingkat industri adalah rangkaian aktivitas yang menciptakan nilai dan saling berhubungan, mulai dari bahan dasar mentah hingga pada penjualan kembali produk jadi, oleh pengguna akhir.
Professional Certifications • CMA (Certified Management Accountants ): Salah satu tujuan CMA adalah membuat akuntansi manajemen menjadi disiplin ilmu yang diakui, profesional, dan terpisah dari profesi akuntan publik • CPA (Certified Public Accountant), Tanggung jawab dari CPA adalah menyediakan jaminan tentang keandalan laporan keuangan perusahaan • CIA (Certified Internal Auditors ): Fokus dari CIA adalah melihat kompetensi dalam internal audit Chapter 1 - 20
The CMA Four areas emphasized on the exam: 1) Economics, finance, and management 2) Financial accounting and reporting 3) Management report, analysis, and behavioral issues 4) Decision analysis and information systems Chapter 1 - 21
Thank You. . . . .
- Slides: 22