
AKUNTANSI KEWAJIBAN LANCAR Rita Tri Yusnita SE MM
AKUNTANSI KEWAJIBAN LANCAR Rita Tri Yusnita, SE. , MM.
SIFAT KEWAJIBAN LANCAR • Kewajiban Lancar atau Hutang Lancar (Hutang Jangka Pendek) • Yaitu kewajiban yang diperkirakan dibayar dengan menggunakan aset/aktiva lancar atau bisa juga dengan menciptakan kewajiban lancar lainnya dan harus segera dilunasi dalam jangka waktu tidak lebih dar satu tahun
Kewajiban Lancar • Yang termasuk dalam kategori kewajiban lancar: • Hutang Usaha/ Hutang Niaga • Pendapatan Diterima Dimuka • Hutang Pajak Penghasilan Karyawan • Hutang Bunga • Hutang Upah • Hutang Pajak Penghasilan • Kewajiban jangka panjang yang akan jatuh tempo dalam waktu satu tahun
Hutang / Utang Usaha • Utang Usaha (Account Payable) timbul pada saat barang atau jasa diterima sebelum melakukan pembayaran. • Dalam transaksi perusahaan dagang, seringkali perusahaan membeli barang dagangan secara kredit dari pemasok (supplier) untuk dijual kembali kepada konsumen / pelanggan.
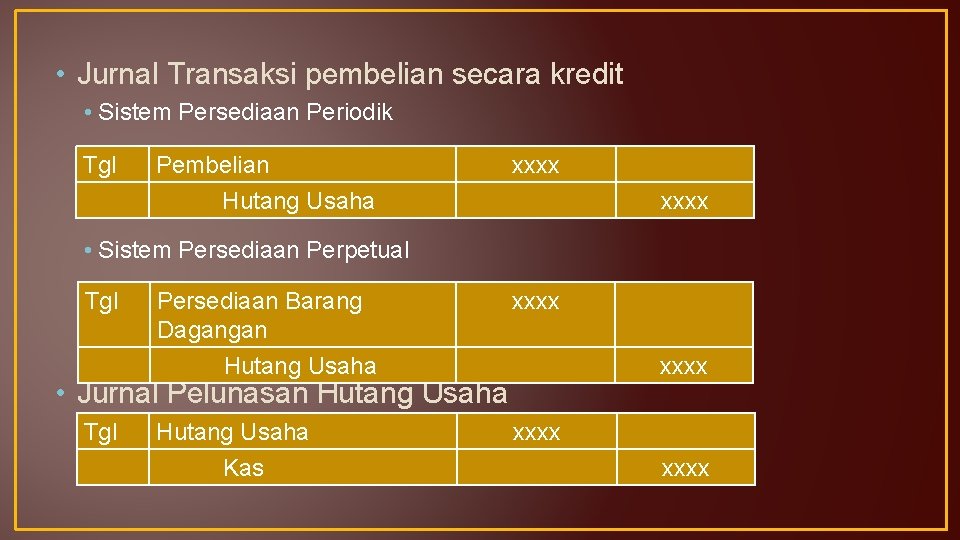
• Jurnal Transaksi pembelian secara kredit • Sistem Persediaan Periodik Tgl Pembelian Hutang Usaha xxxx • Sistem Persediaan Perpetual Tgl Persediaan Barang Dagangan xxxx Hutang Usaha xxxx • Jurnal Pelunasan Hutang Usaha Tgl Hutang Usaha Kas xxxx
Pendapatan Diterima Dimuka • Pendapatan Diterima Dimuka (Unearned Revenue) timbul pada saat pembayaran telah diterima namun barang atau jasa belum diberikan. • Contoh; Sewa Diterima Dimuka (Unearned Rent) • Uang yang diterima dimuka ini, bagi yang menyewakan (menerima uang muka) merupakan utang, karena uang telah diterima atas periode sewa yang belum berjalan.
Utang Pajak Penghasilan Karyawan • Utang Pajak Penghasilan Karyawan (Employees Income Taxes Payable) merupakan jumlah pajak yang terhutang kepada pemerintah atas besarnya gaji karyawan yang terkena pajak penghasilan • Pemberi kerja (perusahaan) wajib memotong dan memungut pajak atas gaji karyawannya yang melebihi jumlah penghasilan tidak kena pajak (PTKP)
Utang Bunga • Utang Bunga (Interest Payable) merupakan jumlah bunga yang terhutang kepada kreditur atas dana yang dipinjam • Utang bunga muncul karena adanya perbedaan tanggal pembayaran dengan tanggal tutup buku perusahaan, sehingga memerlukan jurnal penyesuaian.
Utang Upah • Utang Upah (Wages Payable) merupakan jumlah upah yang terhutang kepada karyawan buruh atas manfaat yang telah diterima perusahaan melalui pemakaian jasa karyawan/buruh selama periode berjalan • Utang upah timbul karena adanya perbedaan tanggal pembayaran dengan tanggal tutup buku perusahaan, sehingga memerlukan jurnal penyesuaian
Utang Pajak Penghasilan / Penjualan • Utang Pajak Penghasilan / Penjualan (Sales Taxes Payable) merupakan utang atas pajak yang dipungut dari pembeli ketika penjualan terjadi
Kewajiban Jangka Panjang yang sifatnya lancar • Kewajiban jangka panjang yang sifatnya lancar adalah sebagian dari kewajiban jangka panjang yang akan segera jatuh tempo dalam jangka waktu maksimal satu tahun • Contoh; asumsikan bahwa tgl 30 September 2008 perusahaan menerbitkan surat utang dengan nominal Rp 50. 000, - Surat utang ini akan jatuh tempo secara bertahap dalam jangka waktu 5 tahun. Masing-masing Rp 10. 000, - setiap tahunnya, yang terhitung tgl 30 September 2009. Ketika Laporan Keuangan disiapkan tgl 31 Desember 2008, maka Rp 10. 000, - seharusnya dilaporkan sebagai kewajiban lancar, sedangkan sisanya sebesar Rp 40. 000, - dilaporkan sebagai kewajiban jangka panjang
AKUNTANSI ATAS UTANG WESEL JANGKA PENDEK
Utang Wesel / Wesel Bayar • Merupakan janji tertulis dicatat sebagai utang wesel • Wesel bayar memerlukan pembayaran bunga dan seringkali diterbitkan untuk memenuhi kebutuhan pembiayaan (pendanaan) jangka pendek • Wesel diterbitkan oleh debitur ketika sejumlah uang dipinjam dari bank atau kreditur • Wesel juga dapat diterbitkan untuk menggantikan sementara utang usaha yang telah jatuh tempo
2 Jenis Wesel Bayar • Wesel Bayar Berbunga (Interest Bearing Notes) • Wesel Bayar yang Di-Diskontokan (Discounted Notes)
1. Wesel Bayar Berbunga • Beban bunga akan diakui atau dicatat pada akhir periode akuntansi dan atau pada saat wesel jatuh tempo • Beban bunga yang dicatat pada akhir periode akuntansi merupakan beban bunga berjalan (accrued interest) atau bunga yang masih harus dibayar, terhitung mulai pada saat wesel diterbitkan sampai dengan tanggal tutup buku perusahaan • Contoh; Wesel berumur 6 bulan yang diterbitkan 1 September 2015 akan jatuh tempo akhir Pebruari 2016. Beban bunga dari 1 Sept sd 31 Desember 2015 harus diakui dan dicatat saat utup buku perusahaan • Jika tanggal jatuh tempo dan tanggal penerbitan wesel berada dalam satu periode akuntansi yang sama, maka akun bunga akan diakui sekaligus, yaitu pada saat wesel tersebut jatuh tempo, sebbesar umur wesel. • Contoh; Wesel berumur 4 bulan yang diterbitkan 1 April 2015 akan jatuh tempo akhir Juli 2015. Beban bunga sekaligus dicata dalam periode akuntansi yang sama
Ilustrasi 1 Akuntansi Wesel Bayar Jangka Pendek • Tanggal 1 September 2010, perusahaan meminjam uang ke Bank dengan menerbitkan wesel bayar sebesar Rp 100. 000, dengan tingkat bunga 12% per tahun. Wesel bayar akan jatuh tempo dalam jangka waktu 6 bulan sejak tanggal penerbitan. Periode akuntansi perusahaan akan berakhir setiap tgl 31 Desember • Diminta: Catatlah transaksi-transaksi yang diperlukan
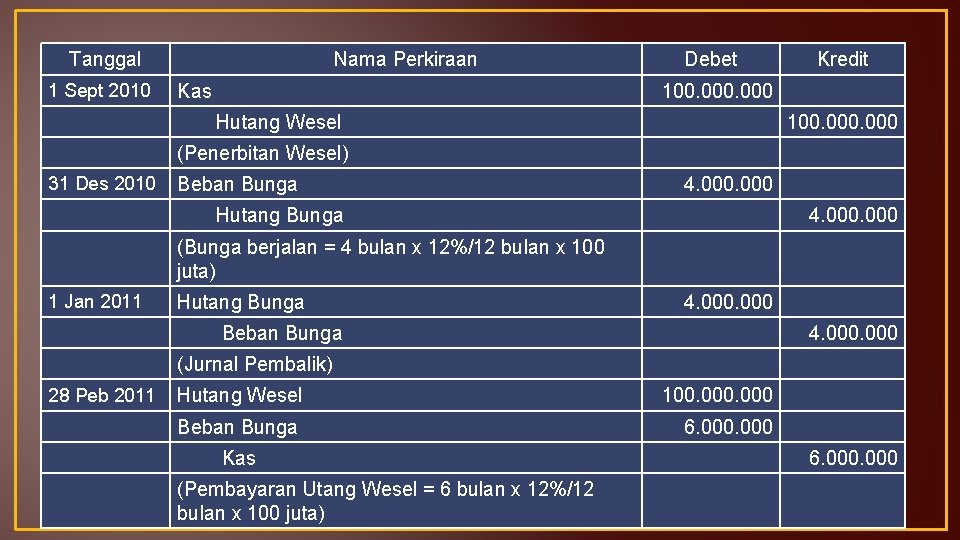
Tanggal 1 Sept 2010 Nama Perkiraan Kas Debet Kredit 100. 000 Hutang Wesel 100. 000 (Penerbitan Wesel) 31 Des 2010 Beban Bunga 4. 000 Hutang Bunga 4. 000 (Bunga berjalan = 4 bulan x 12%/12 bulan x 100 juta) 1 Jan 2011 Hutang Bunga 4. 000 Beban Bunga 4. 000 (Jurnal Pembalik) 28 Peb 2011 Hutang Wesel 100. 000 Beban Bunga 6. 000 Kas (Pembayaran Utang Wesel = 6 bulan x 12%/12 bulan x 100 juta) 6. 000
Ilustrasi 2 Akuntansi Wesel Bayar Jangka Pendek • 1 Maret, membeli barang dagangan senilai Rp 30. 000 dengan syarat kredit 1/10, n/30. Sistem pencatatan persediaan metode periodik • 31 Maret, Untuk menggantikan sementara utang usaha yang telah jatuh tempo diterbitkan wesel bayar dengan nilai nominal Rp 30. 000. Wesel ini berjangka 45 hari dengn tingkat bunga 10% per tahun (asumsi 1 tahun = 360 hari) • 15 Mei Perusahaan melunasi utang wesel yang telah jatuh tempo • Catatlah transaksi-transaksi tersebut
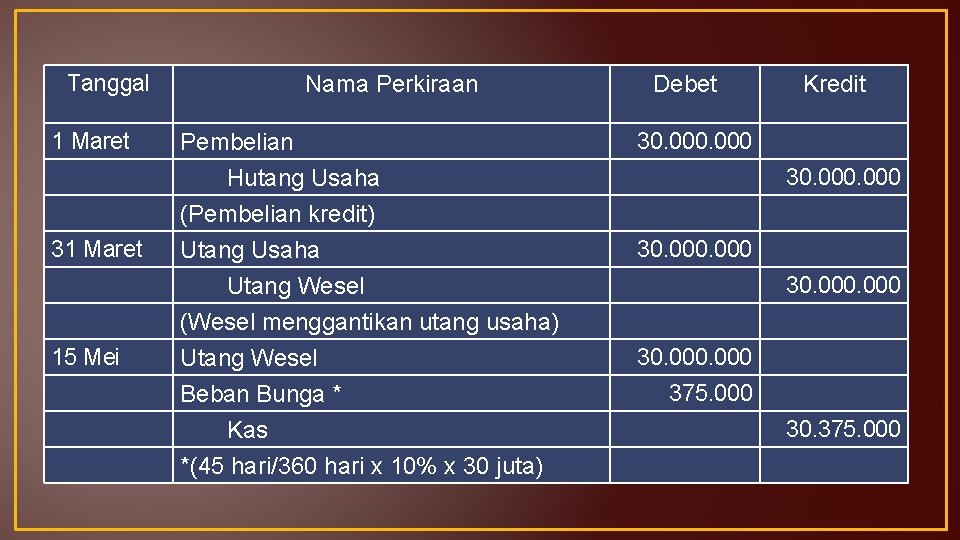
Tanggal 1 Maret 31 Maret 15 Mei Nama Perkiraan Pembelian Hutang Usaha (Pembelian kredit) Utang Usaha Utang Wesel (Wesel menggantikan utang usaha) Utang Wesel Beban Bunga * Kas *(45 hari/360 hari x 10% x 30 juta) Debet Kredit 30. 000 30. 000 375. 000 30. 375. 000
2. Wesel Bayar yang Di-Diskontokan • Wesel bayar yang di-diskontokan tidak menyebutkan secara spesifik besarnya tingkat suku bunga, tetapi kreditur sesungguhnya telah menetapkan suku bunga • Bunga yang ditetapkan kreditur akan secara otomatis mengurangi nilai nominal wesel yang diterbitkan debitur • Bunga yang mengurangi nilai nominal wesel dinamakan diskonto
Ilustrasi Akuntansi Wesel Bayar yang Didiskontokan • Tanggal 1 September 2010 perusahaan meminjam uang sebesar Rp 100. 000, - dari bank. Untuk itu perusahaan menerbitkan wesel bayar dengan tingkat diskonto 12% per tahun. Wesel ini akan jatuh tempo dalam jangka waktu 6 bulan sejak penerbitan. Periode akuntansi perusahaan akan berakhir setiap tgl 31 Desember. • Catatlah ayat jurnal yang diperlukan
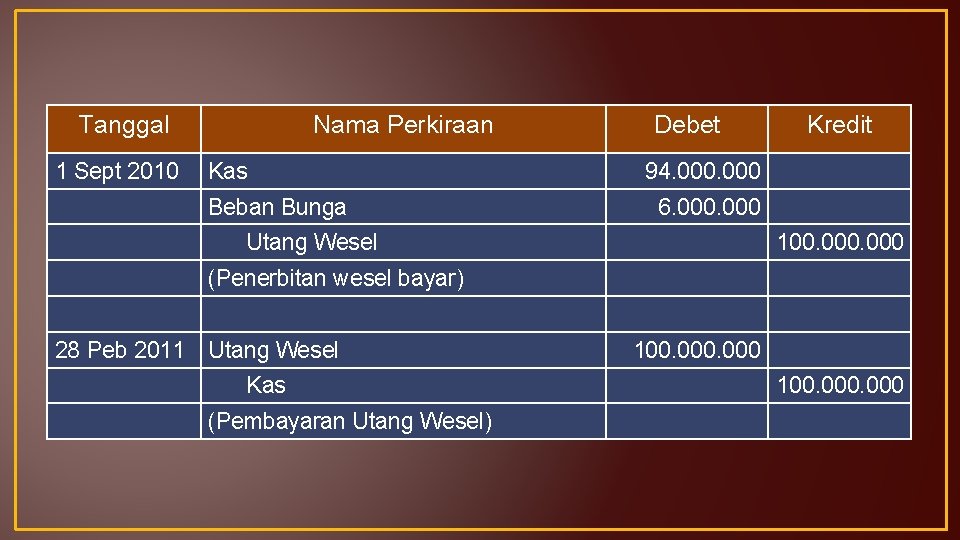
Tanggal 1 Sept 2010 Nama Perkiraan Kas Beban Bunga Debet Kredit 94. 000 6. 000 Utang Wesel 100. 000 (Penerbitan wesel bayar) 28 Peb 2011 Utang Wesel Kas (Pembayaran Utang Wesel) 100. 000
KEWAJIBAN KONTINJENSI
Kewajiban Kontinjensi • Suatu transaksi yang terjadi di masa lampau akan menimbulkan kewajiban jika kejadian tertentu terjadi di masa mendatang. • Kewajiban potensial ini disebut kewajiban kontinjensi (Contingent Liabilities), dimana kewajiban belum terjadi pada tanggal neraca. • Kewajiban ini baru akan terjadi secara actual (nyata) tergantung pada adanya kejadian di masa mendatang. • Contoh; Garansi produk
• Jika kewajiban kontinjensi sangat mungkin terjadi (Probable) dan dapat diestimasi secara layak, maka kewajiban tersebut harus dicatat dalam akun kewajiban disajikan dalam laporan keuangan.
Ilustrasi Kewajiban Kontinjensi • Misalkan sepanjang bulan Agustus 2013, PT. Net. Comp telah melakukan penjualan produk computer desktop senilai Rp 120. 000, -. Perusahaan memberikan jaminan atau garansi produk selama 1 (satu) tahun penuh kepada pembeli atas kemungkinan terjadinya kerusakan produk yang bukan diakibatkan kesalahan pembeli. • Berdasarkan pengalaman, besarnya rata-rata biaya yang dikeluarkan untuk memperbaiki kerusakan produk selama masa garansi adalah 6% dari nilai jual. • Maka Ayat jurnal penyesuaian yang diperlukan untuk mencatat (mengakui) estimasi beban garansi di bulan Agustus 2013 adalah:
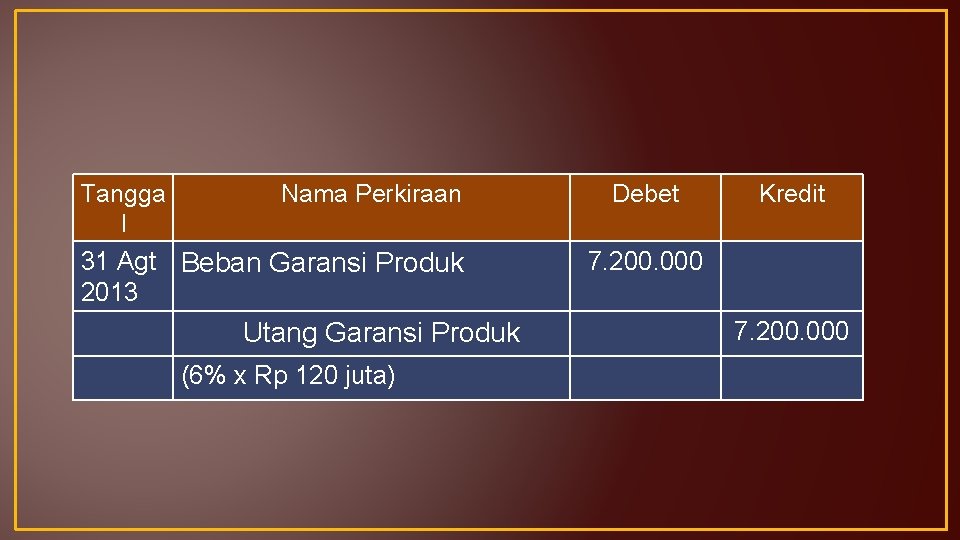
Tangga l Nama Perkiraan 31 Agt Beban Garansi Produk 2013 Utang Garansi Produk (6% x Rp 120 juta) Debet Kredit 7. 200. 000
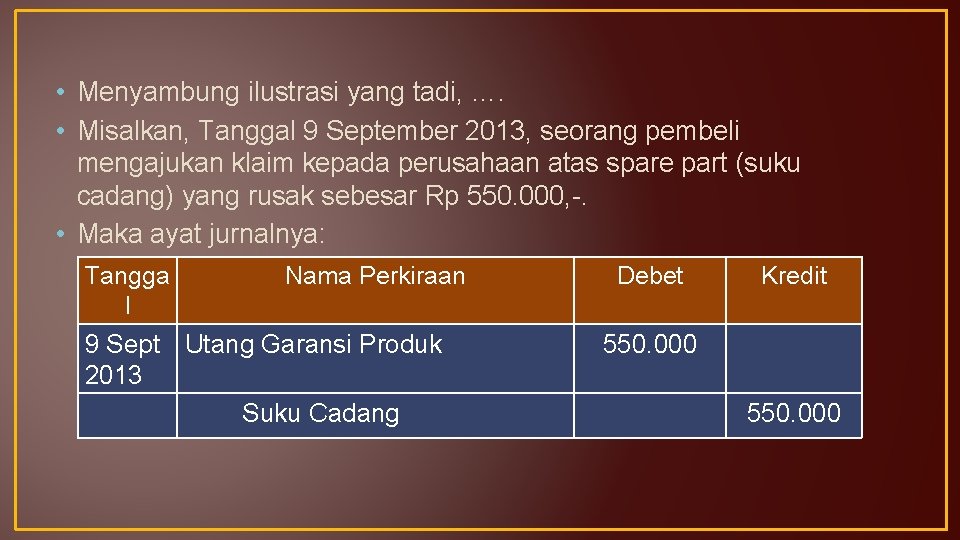
• Menyambung ilustrasi yang tadi, …. • Misalkan, Tanggal 9 September 2013, seorang pembeli mengajukan klaim kepada perusahaan atas spare part (suku cadang) yang rusak sebesar Rp 550. 000, -. • Maka ayat jurnalnya: Tangga l Nama Perkiraan 9 Sept Utang Garansi Produk 2013 Suku Cadang Debet Kredit 550. 000
AKUNTANSI PENGGAJIAN
Akuntansi Penggajian GAJI (SALARIES) • Merupakan sejumlah pembayaran kepada pegawai yang diberi tugas administratif dan manajemen yang biasanya ditetapkan secara bulanan. UPAH (WAGES) • Merupakan imbalan yang diberikan kepada buruh yang melakukan pekerjaan kasar dan lebih banyak mengandalkan kekuatan fisik • Jumlah pembayaran upah biasanya ditetapkan secara harian atau berdasarkan unit pekerjaan yang diselesaikan
Akuntansi Penggajian • Kompensasi karyawan bukan hanya gaji dan upah, namun ada juga tambahan berupa tunjangan-tunjangan • Beberapa bentuk Tunjangan, seperti: • Tunjangan transportasi • Tunjangan makan • Tunjangan keluarga • Tunjangan kesehatan • Dll.
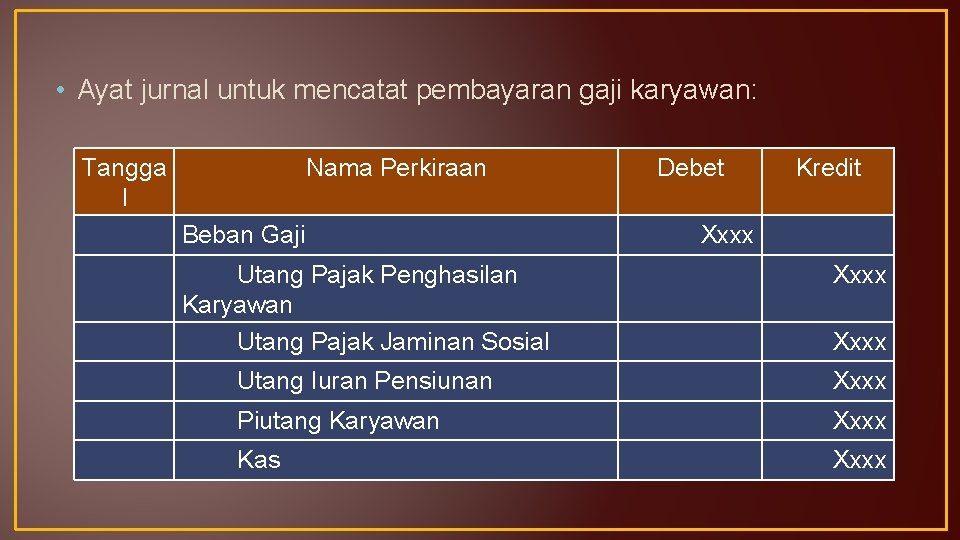
• Ayat jurnal untuk mencatat pembayaran gaji karyawan: Tangga l Nama Perkiraan Beban Gaji Debet Kredit Xxxx Utang Pajak Penghasilan Karyawan Utang Pajak Jaminan Sosial Xxxx Utang Iuran Pensiunan Xxxx Piutang Karyawan Xxxx Kas Xxxx
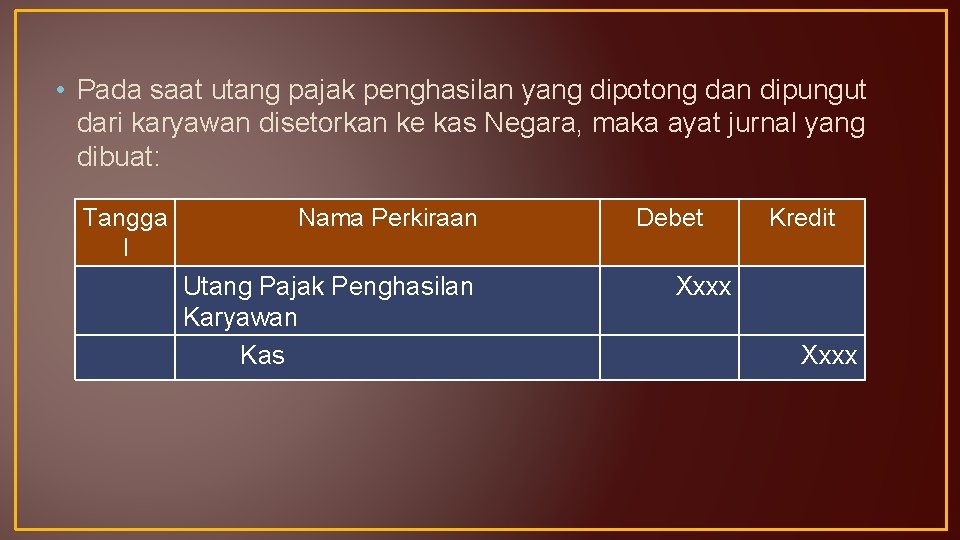
• Pada saat utang pajak penghasilan yang dipotong dan dipungut dari karyawan disetorkan ke kas Negara, maka ayat jurnal yang dibuat: Tangga l Nama Perkiraan Utang Pajak Penghasilan Karyawan Kas Debet Kredit Xxxx
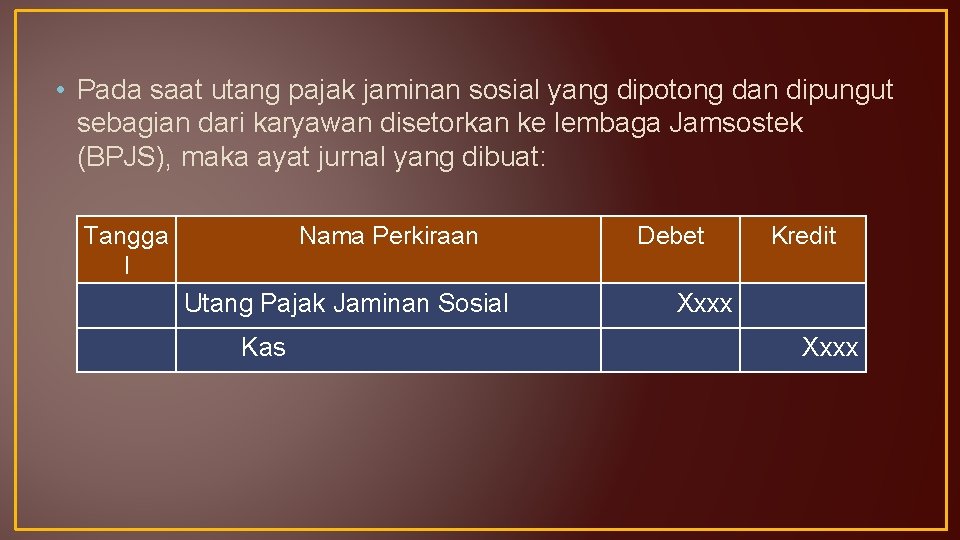
• Pada saat utang pajak jaminan sosial yang dipotong dan dipungut sebagian dari karyawan disetorkan ke lembaga Jamsostek (BPJS), maka ayat jurnal yang dibuat: Tangga l Nama Perkiraan Utang Pajak Jaminan Sosial Kas Debet Kredit Xxxx
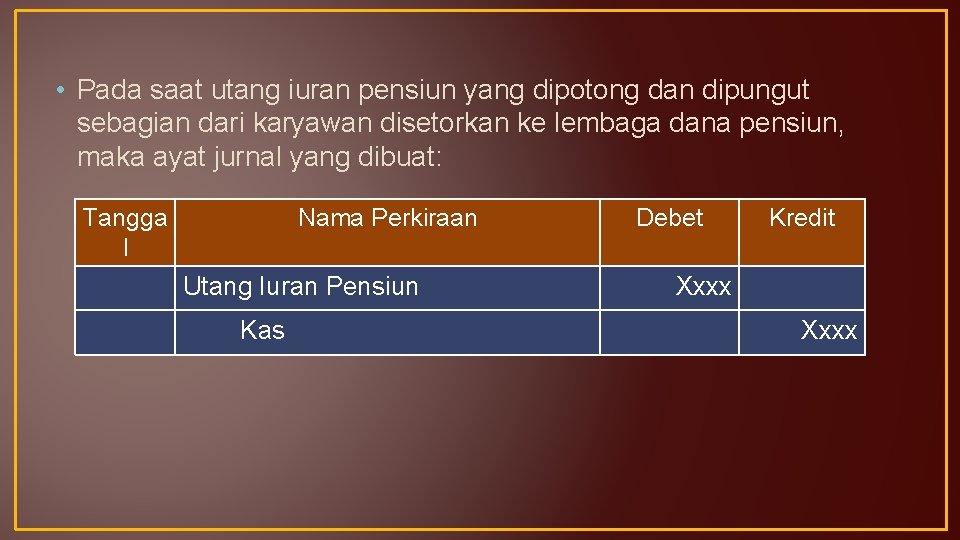
• Pada saat utang iuran pensiun yang dipotong dan dipungut sebagian dari karyawan disetorkan ke lembaga dana pensiun, maka ayat jurnal yang dibuat: Tangga l Nama Perkiraan Utang Iuran Pensiun Kas Debet Kredit Xxxx
Latihan Kasus / Soal
• Di bawah ini beberapa transaksi yang telah terjadi sepanjang tahun 2016 pada PT. Lang Ling Lung yang menimbulkan kewajiban lancar bagi perusahaan: • Transaksi penjualan tunai Rp 250. 000, -. Nilai ini belum termasuk pajak penjualan yang dibebankan kepada pembeli sebesar 10%. • PT. Lang Ling Lung menyetorkan pajak penjualan ke Bank Indo. Raya selaku bank persepsi, yaitu bank yang ditunjuk pemerintah untuk menampung sementara uang hasil kas penerimaan pajak Negara • Pada awal tahun 2016, perusahaan menerbitkan wesel bayar untuk mendapatkan pinjaman senilai Rp 100. 000 dengan bunga 9% per tahun selama 6 bulan. Saat jatuh tempo perusahaan membayar pokok pinjaman beserta bunganya
• Berdasarkan pada besarnya klaim aktual yang telah terjadi di masa lampau, perusahaan mengestimasi bahwa rata-rata biaya garansi atas setiap produk yang dijualnya adalah sebesar 2% dari harga jual • Pada pertengahan tahun 2016, perusahaan menerbitkan wesel bayar untuk menggantikan sementara utang usaha-nya, karena telah melampaui batas waktu, senilai Rp 55. 000, Tingkat suku bunga yang berlaku adalah 8, 75% per tahun. Umur wesel 2 bulan dan saat jatuh tempo dilunasi perusahaan dengan membayar pokok pinjaman dan bunganya • DIMINTA: Buatlah Jurnal atas transaksi-transaksi
Terima kasih
- Slides: 39