
AKUNTANSI KEUANGAN LANJUTAN I PERSEKUTUAN PEMBUBARAN KARENA PERUBAHAN
AKUNTANSI KEUANGAN LANJUTAN I PERSEKUTUAN : PEMBUBARAN KARENA PERUBAHAN KEPEMILIKAN
PEMBUBARAN PERSEKUTUAN ADA EMPAT PERSEKUTUAN 1. 2. 3. 4. JENIS PEMBUBARAN Dissociation/Pengunduran diri Dissolution/Pembubaran Termination/Terminasi Liquidation/Likuidasi.
Dissociation � Dissociation adalah konsep hukum untuk pengunduran diri sekutu karena meninggal, pensiun atau pengunduran diri secara sukarela atau tidak sukarela. � Tidak semua dissociation menimbulkan pembubaran persekutuan. Banyak dissociation hanya melibatkan pembelian kepemilikan sekutu yang mengundurkan diri dibandingkan melakukan terminasi atau likuidasi.
Dissolution � Dissolution merupakan pengakhiran persekutuan pada akhir masa atau tujuan persekutuan atau dengan persetujuan tertulis dari seluruh sekutu. � Dissolution juga termasuk perubahan hubungan antar sekutu karena ada sekutu baru yg masuk persekutuan
Termination & Liquidation � Termination merupakan akhir dari fungsi bisnis normal sebuah persekutuan , persekutuan tidak lagi mengalami keninambungan usaha pada saat penghentian. � Liquidation merupakan penjualan aktiva persekutuan, pembayaran kewajiban dan pembagian aktiva tersisa kepada masing-masing sekutu
Penyebab utama pembubaran � Seorang sekutu baru diterima atau seorang sekutu mengundurkan diri. � Pesyaratan tertentu yg diemban persekutuan telah terpenuhi (selesai) � Seluruh sekutu sepakat membubarkan persekutuan. � Persekutuan atau seorang sekutu mengalami kebangkrutan
Penyebab utama pembubaran � Adanya keputusan pengadilan: � Seorang sekutu dinyatakan tidak waras. � Seorang sekutu melakukan pelanggaran serius terhadap perjanjian persekutuan. � Pengadilan menetapkan bahwa operasi persekutuan mungkin hanya akan menimbulkan kerugian
PERSOALAN AKUNTANSI DALAM PEMBUBARAN PERSEKUTUAN. : 1. masuknya seorang atau lebih sekutu baru untuk meningkatkan modal persekutuan. 2. pengunduran diri seorang sekutu, sedangkan sekutu yg tinggal tetap ingin melanjutkan usahanya. 3. meninggalnya seorang atau lebih anggota persekutuan 4. berubahnya bentuk persekutuan menjadi perseroan terbatas.
Ad. 1. MASUKNYA SEORANG ATAU LEBIH SEKUTU BARU : DENGAN CARA : a. MEMBELI SEBAGIAN / SELURUH BAGIAN MODAL (KEPENTINGAN) SEKUTU LAMA. b. MENGINVESTASIKAN KEKAYAAN PADA PERSEKUTUAN. Ad. a. MEMBELI SEBAGIAN / SELURUH KEPENTINGAN SEKUTU LAMA · KEKAYAAN PERUSAHAAN TIDAK BERTAMBAH · ADA PEMINDAHAN AKUN MODAL PIHAK PENJUAL KE PIHAK PEMBELI SEDANGKAN UANG NYA DITERIMA OLEH SEKUTU YANG MENJUAL KEPENTINGANNYA. .

CONTOH : FIRMA “ASSOY” YG TERDIRI DARI SEKUTU ADI DAN BUDI DENGAN MODAL MASING-MASING Rp. 80. 000, - DAN Rp 120. 000, - PEMBAGIAN LABA-RUGI DENGAN PERBANDINGAN MODAL AWAL. CORI DITERIMA SEBAGAI SEKUTU BARU DENGAM MEMBELI KEPENTINGAN SEKUTU LAMA SEBESAR 25% DENGAN MEMBAYAR SEBESAR Rp 60. 000, -. MODAL SEKUTU LAMA BERKURANG : - ADI = 25% x Rp 80. 000, - = Rp 20. 000, - - BUDI = 25% x Rp 120. 000, - = Rp 30. 000, -
Ad. b. MENGINVESTASIKAN KEKAYAAN PADA PERSEKUTUAN (PENYATUAN KEPENTINGAN) · KEKAYAAN PERUSAHAAN BERTAMBAH SEBESAR NILAI KEKAYAAN YG DITANAMKAN SEKUTU BARU · MODAL SEKUTU LAMA BERUBAH.
a. ADANYA BONUS / GOODWILL BAGI SEKUTU LAMA b. ADANYA BONUS / GOODWILL BAGI SEKUTU BARU · BONUS / GOODWILL ADALAH PENGAKUAN ADANYA KELEBIHAN TERHADAP SALAH SATU PIHAK DALAM PERSEKUTUAN YANG BARU DIDIRIKAN. · BONUS / GOODWILL MEMPUNYAI PENGERTIAN YG SAMA TETAPI BERBEDA DARI SEGI PENCATATANNYA. · BONUS ADALAH SELISIH KEPENTINGAN DENGAN MODAL SEKUTU BARU YG DISETOR, DAN TOTAL MODAL SEKUTU LAMA DAN BARU YG DISETOR TIDAK BERUBAH. · GOODWILL ADALAH SELISIH KEPENTINGAN DENGAN MODAL SEKUTU BARU YANG DISETOR DAN

- BAGIAN PENYERTAAN SEKUTU BARU HARUS DIKURANGI DENGAN JUMLAH TERTENTU SEBAGAI BONUS UNTUK SEKUTU LAMA - GOODWILL PERSEKUTUAN DIADAKAN DAN DITAMBAHKAN KE MODAL SEKUTU LAMA. CONTOH : MODAL ANI, BELA DAN CICI TANGGAL 1/12008 MASING-MASING Rp 10. 000, -, Rp 12. 000, - DAN Rp 15. 000. LABA RUGI DIBAGI DENGAN RASIO 2 : 3 : 5. PADA TANGGAL TERSEBUT DIAH MENYETOR UANG Rp 13. 000, - UNTUK MENDAPATKAN 25% DARI MODAL PERSEKUTUAN
* METODE BONUS : TOTAL MODAL PERSEKUTUAN LAMA Rp 37. 000, SETORAN MODAL DIAH Rp 13. 000, TOTAL MODAL SEKUTU LAMA DAN SEKUTU BARU Rp 50. 000, KEPENTINGAN DIAH = 25% x Rp 50. 000 = Rp 12. 500. 000, SETORAN MODAL DIAH = Rp 13. 000, BONUS UNTUK SEKUTU LAMA = Rp 500. 000,
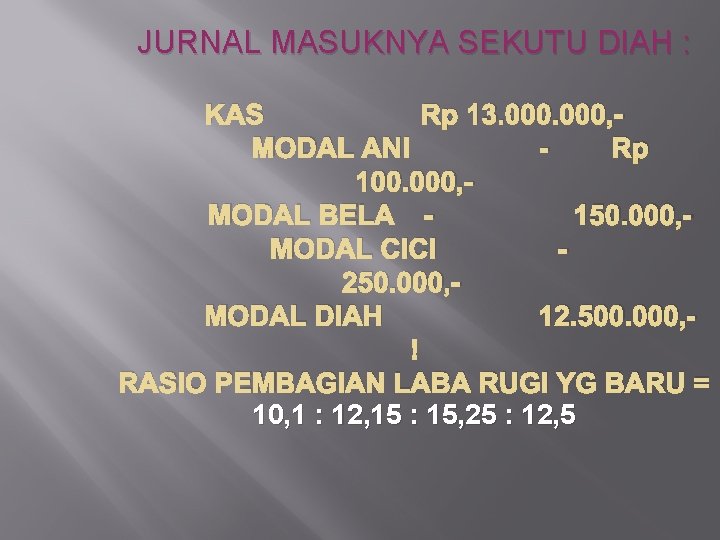
JURNAL MASUKNYA SEKUTU DIAH : KAS Rp 13. 000, MODAL ANI Rp 100. 000, MODAL BELA 150. 000, MODAL CICI 250. 000, MODAL DIAH 12. 500. 000, RASIO PEMBAGIAN LABA RUGI YG BARU = 10, 1 : 12, 15 : 15, 25 : 12, 5
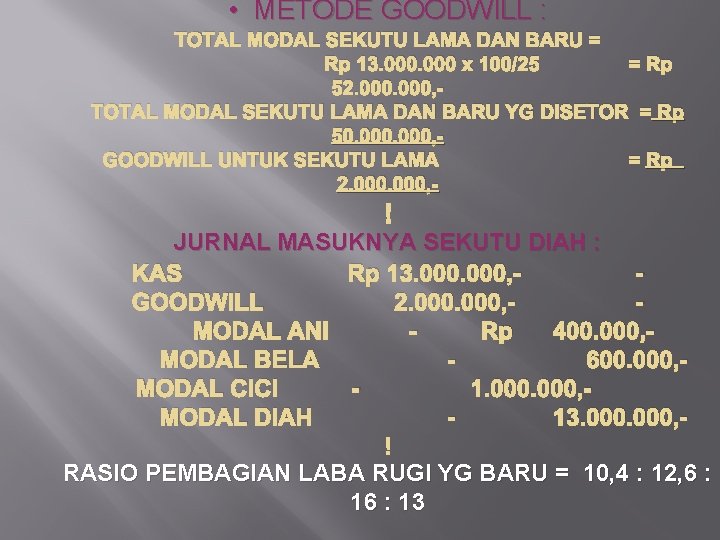
• METODE GOODWILL : TOTAL MODAL SEKUTU LAMA DAN BARU = Rp 13. 000 x 100/25 = Rp 52. 000, TOTAL MODAL SEKUTU LAMA DAN BARU YG DISETOR = Rp 50. 000, GOODWILL UNTUK SEKUTU LAMA = Rp 2. 000, - JURNAL MASUKNYA SEKUTU DIAH : KAS Rp 13. 000, GOODWILL 2. 000, MODAL ANI Rp 400. 000, MODAL BELA 600. 000, MODAL CICI 1. 000, MODAL DIAH 13. 000, RASIO PEMBAGIAN LABA RUGI YG BARU = 10, 4 : 12, 6 : 16 : 13
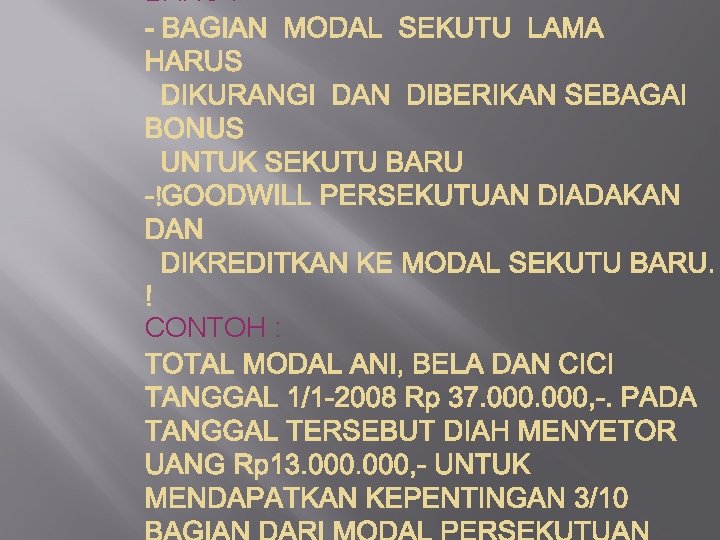
BARU : CONTOH :
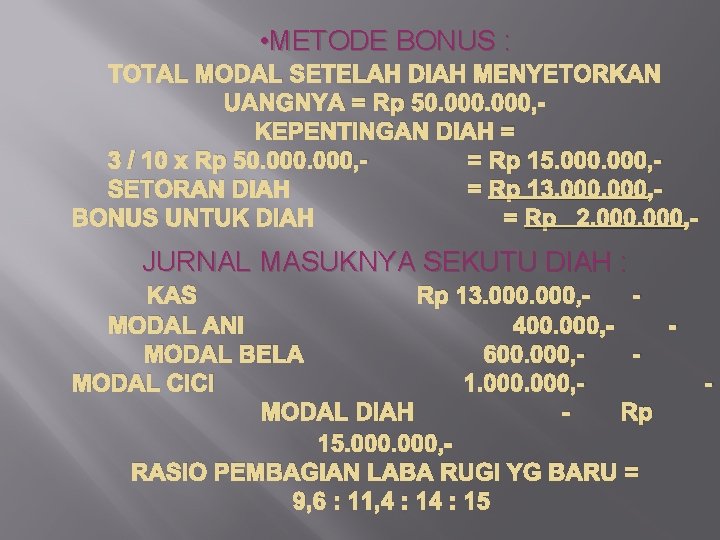
• METODE BONUS : TOTAL MODAL SETELAH DIAH MENYETORKAN UANGNYA = Rp 50. 000, KEPENTINGAN DIAH = 3 / 10 x Rp 50. 000, - = Rp 15. 000, SETORAN DIAH = Rp 13. 000, BONUS UNTUK DIAH = Rp 2. 000, - JURNAL MASUKNYA SEKUTU DIAH : KAS Rp 13. 000, MODAL ANI 400. 000, MODAL BELA 600. 000, MODAL CICI 1. 000, MODAL DIAH Rp 15. 000, RASIO PEMBAGIAN LABA RUGI YG BARU = 9, 6 : 11, 4 : 15 -
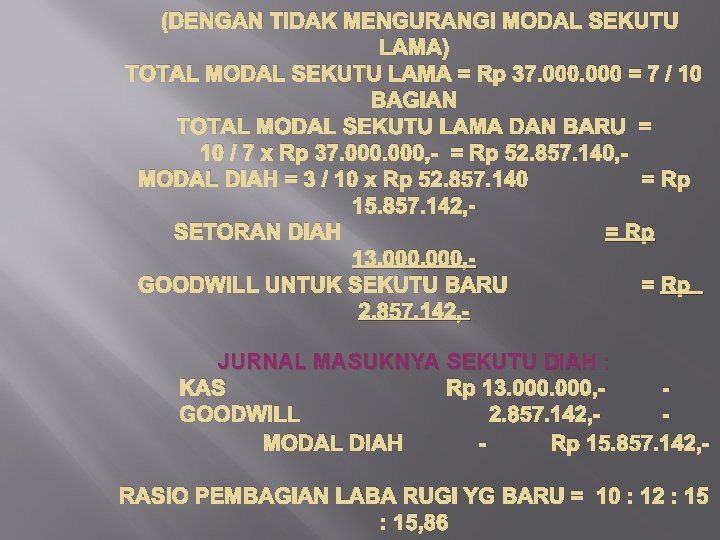
• METODE GOODWILL : (DENGAN TIDAK MENGURANGI MODAL SEKUTU LAMA) TOTAL MODAL SEKUTU LAMA = Rp 37. 000 = 7 / 10 BAGIAN TOTAL MODAL SEKUTU LAMA DAN BARU = 10 / 7 x Rp 37. 000, - = Rp 52. 857. 140, MODAL DIAH = 3 / 10 x Rp 52. 857. 140 = Rp 15. 857. 142, SETORAN DIAH = Rp 13. 000, GOODWILL UNTUK SEKUTU BARU = Rp 2. 857. 142, JURNAL MASUKNYA SEKUTU DIAH : KAS Rp 13. 000, GOODWILL 2. 857. 142, MODAL DIAH Rp 15. 857. 142, RASIO PEMBAGIAN LABA RUGI YG BARU = 10 : 12 : 15, 86
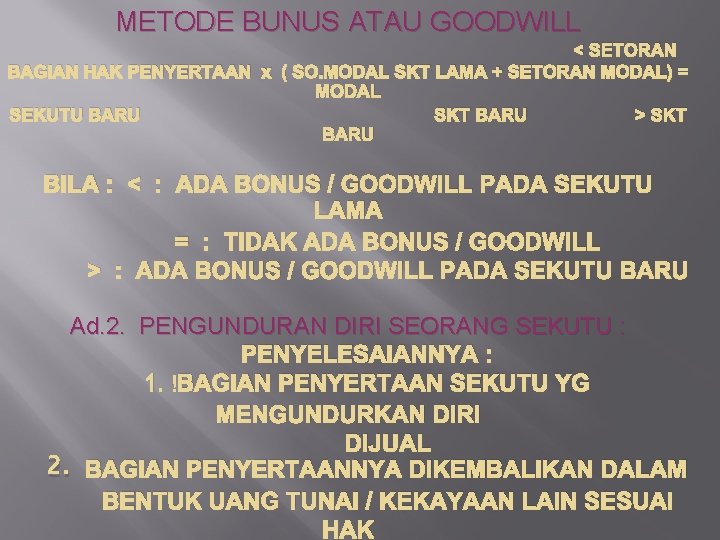
METODE BUNUS ATAU GOODWILL < SETORAN BAGIAN HAK PENYERTAAN x ( SO. MODAL SKT LAMA + SETORAN MODAL) = MODAL SEKUTU BARU SKT BARU > SKT BARU BILA : < : ADA BONUS / GOODWILL PADA SEKUTU LAMA = : TIDAK ADA BONUS / GOODWILL > : ADA BONUS / GOODWILL PADA SEKUTU BARU Ad. 2. PENGUNDURAN DIRI SEORANG SEKUTU : PENYELESAIANNYA : 1. BAGIAN PENYERTAAN SEKUTU YG MENGUNDURKAN DIRI DIJUAL 2. BAGIAN PENYERTAANNYA DIKEMBALIKAN DALAM BENTUK UANG TUNAI / KEKAYAAN LAIN SESUAI HAK
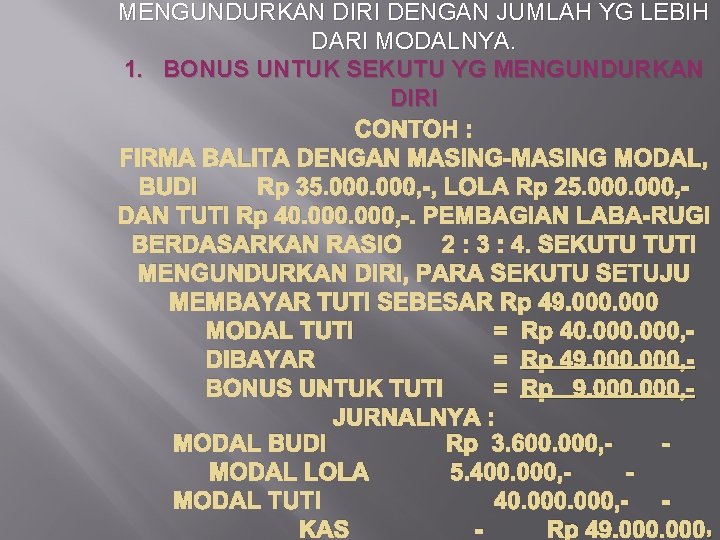
MENGUNDURKAN DIRI DENGAN JUMLAH YG LEBIH DARI MODALNYA. 1. BONUS UNTUK SEKUTU YG MENGUNDURKAN DIRI CONTOH : FIRMA BALITA DENGAN MASING-MASING MODAL, BUDI Rp 35. 000, -, LOLA Rp 25. 000, - DAN TUTI Rp 40. 000, -. PEMBAGIAN LABA-RUGI BERDASARKAN RASIO 2 : 3 : 4. SEKUTU TUTI MENGUNDURKAN DIRI, PARA SEKUTU SETUJU MEMBAYAR TUTI SEBESAR Rp 49. 000 MODAL TUTI = Rp 40. 000, DIBAYAR = Rp 49. 000, BONUS UNTUK TUTI = Rp 9. 000, JURNALNYA : MODAL BUDI Rp 3. 600. 000, MODAL LOLA 5. 400. 000, MODAL TUTI 40. 000, - KAS - Rp 49. 000,
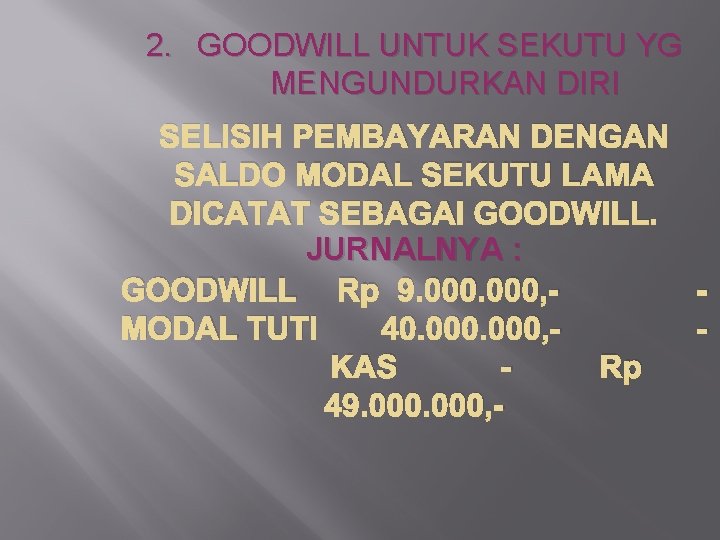
2. GOODWILL UNTUK SEKUTU YG MENGUNDURKAN DIRI SELISIH PEMBAYARAN DENGAN SALDO MODAL SEKUTU LAMA DICATAT SEBAGAI GOODWILL. JURNALNYA : GOODWILL Rp 9. 000, MODAL TUTI 40. 000, KAS - Rp 49. 000, -

PEMBAYARAN KEPADA SEKUTU YG MENGUNDURKAN DIRI DENGAN JUMLAH YG LEBIH RENDAH DARI SALDO MODALNYA. CONTOH ;
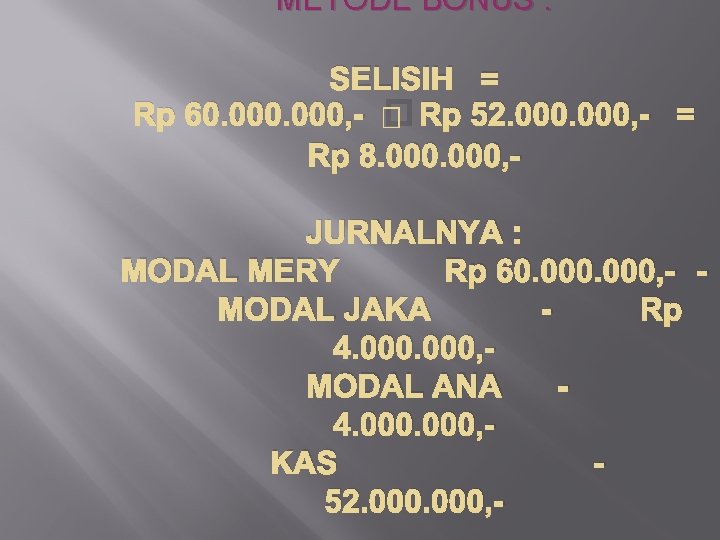
METODE BONUS : SELISIH = Rp 60. 000, - � Rp 52. 000, - = Rp 8. 000, - JURNALNYA : MODAL MERY Rp 60. 000, - MODAL JAKA - Rp 4. 000, MODAL ANA - 4. 000, KAS - 52. 000, -
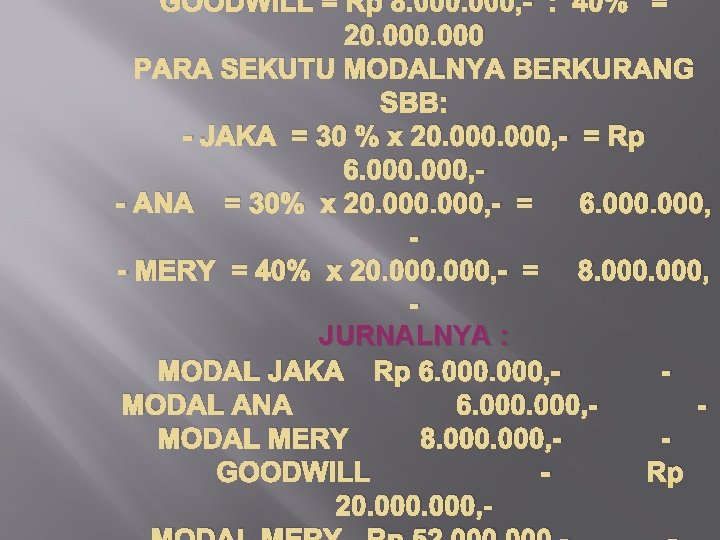
GOODWILL = Rp 8. 000, - : 40% = 20. 000 PARA SEKUTU MODALNYA BERKURANG SBB: - JAKA = 30 % x 20. 000, - = Rp 6. 000, - ANA = 30% x 20. 000, - = 6. 000, - MERY = 40% x 20. 000, - = 8. 000, JURNALNYA : MODAL JAKA Rp 6. 000, MODAL ANA 6. 000, MODAL MERY 8. 000, GOODWILL - Rp 20. 000, -
HAL-HAL YG PERLU DIPERHATIKAN : 1. LABA RUGI SAAT KEMATIAN HARUS DITENTUKAN 2. AKTIVA DAN HUTANG PERSEKUTUAN HARUS DINILAI KEMBALI 3. BAGIAN PENYERTAAN HARUS DITENTUKAN HINGGA SAAT KEMATIAN PENYELESAIAN BAGIAN PENYERTAAN SEKUTU YG MENINGGAL : 1. DENGAN PEMBAYARAN DARI HARTA PERSEKUTUAN 2. DENGAN PEMBAYARAN SALAH SEORANG SEKUTU YANG BERSEDIA MEMBELI HAK KEPENTINGANNYA. 3. DENGAN PEMBAYARAN DARI HASIL ASURANSI PERSEKUTUAN.
Ad. 4. PERUBAHAN BENTUK PERSEKUTUAN MENJADI PERSEROAN. BILA PERSEKUTUAN BERUBAH MENJADI PERSEROAN MAKA : 1. AKUN MODAL BERUBAH DARI AKUN MODAL DENGAN NAMA MASING-MASING SEKUTU MENJADI AKUN MODAL SAHAM 2. SAHAM-SAHAM YG DITERIMA PERSEKUTUAN DIBAGI KEPADA ANGGOTA SESUAI DENGAN BAGIAN PENYERTAANNYA PADA POSISI TERAKHIR. 3. ADA PENILAIAN KEMBALI TERHADAP POSISI KEUANGAN PERSEKUTUAN 4. PENCATATAN : - MENGGUNAKAN BUKU-BUKU BARU - MELANJUTKAN BUKU lama PERSEKUTUAN
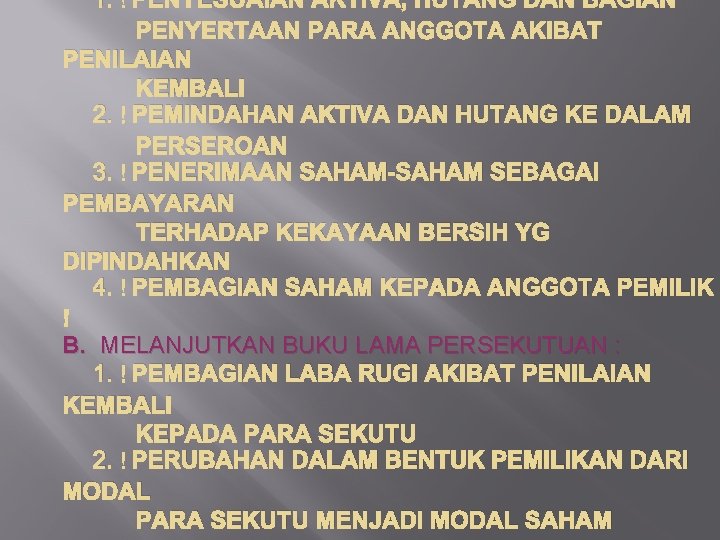
1. PENYESUAIAN AKTIVA, HUTANG DAN BAGIAN PENYERTAAN PARA ANGGOTA AKIBAT PENILAIAN KEMBALI 2. PEMINDAHAN AKTIVA DAN HUTANG KE DALAM PERSEROAN 3. PENERIMAAN SAHAM-SAHAM SEBAGAI PEMBAYARAN TERHADAP KEKAYAAN BERSIH YG DIPINDAHKAN 4. PEMBAGIAN SAHAM KEPADA ANGGOTA PEMILIK B. MELANJUTKAN BUKU LAMA PERSEKUTUAN : 1. PEMBAGIAN LABA RUGI AKIBAT PENILAIAN KEMBALI KEPADA PARA SEKUTU 2. PERUBAHAN DALAM BENTUK PEMILIKAN DARI MODAL PARA SEKUTU MENJADI MODAL SAHAM
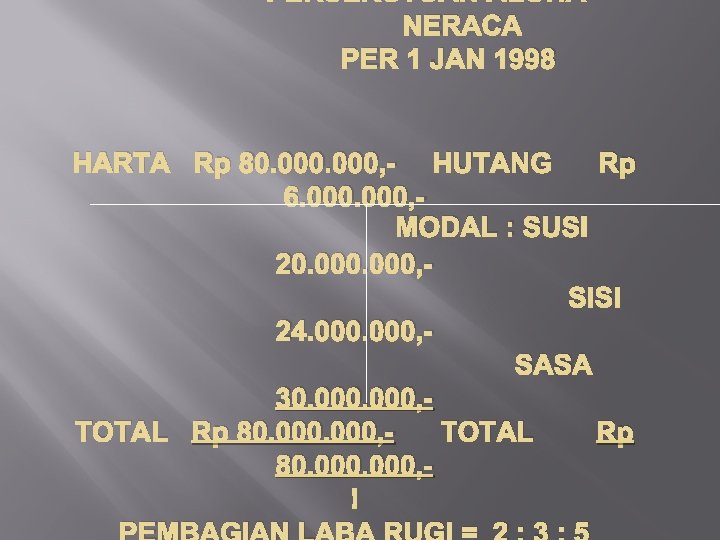
PERSEKUTUAN ALOHA NERACA PER 1 JAN 1998 HARTA Rp 80. 000, - HUTANG Rp 6. 000, MODAL : SUSI 20. 000, SISI 24. 000, SASA 30. 000, TOTAL Rp 80. 000, - TOTAL Rp 80. 000,
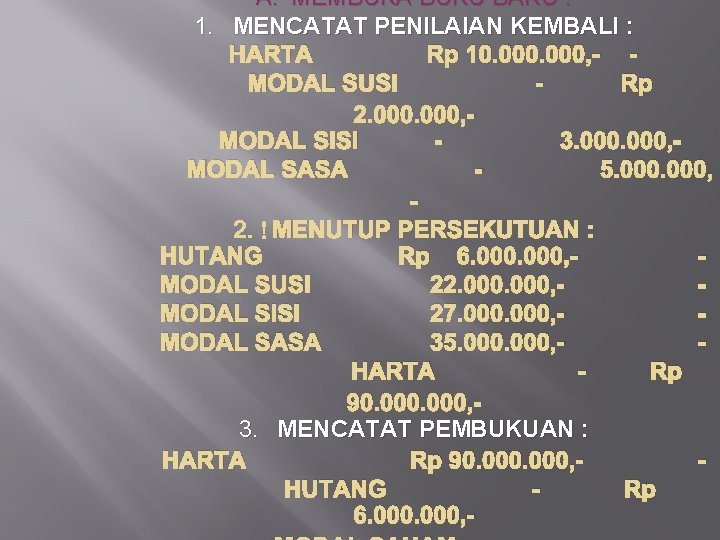
A. MEMBUKA BUKU BARU : 1. MENCATAT PENILAIAN KEMBALI : HARTA Rp 10. 000, - MODAL SUSI Rp 2. 000, MODAL SISI 3. 000, MODAL SASA 5. 000, 2. MENUTUP PERSEKUTUAN : HUTANG Rp 6. 000, MODAL SUSI 22. 000, MODAL SISI 27. 000, MODAL SASA 35. 000, HARTA Rp 90. 000, 3. MENCATAT PEMBUKUAN : HARTA Rp 90. 000, HUTANG Rp 6. 000, -
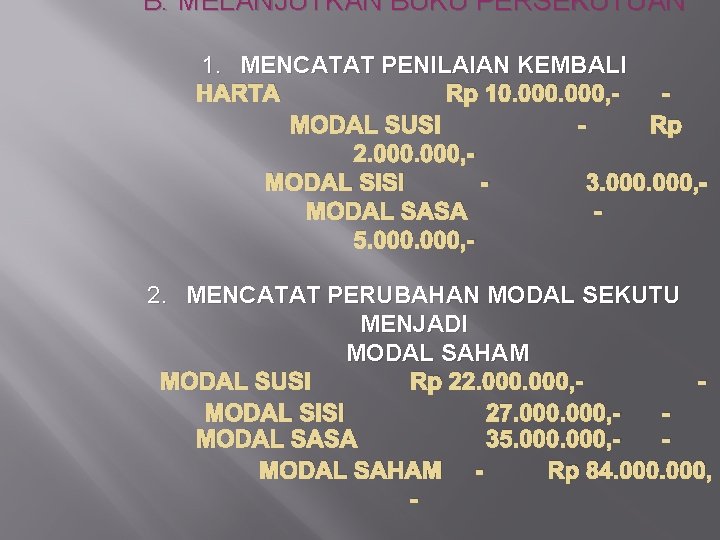
B. MELANJUTKAN BUKU PERSEKUTUAN 1. MENCATAT PENILAIAN KEMBALI HARTA Rp 10. 000, MODAL SUSI Rp 2. 000, MODAL SISI 3. 000, MODAL SASA 5. 000, 2. MENCATAT PERUBAHAN MODAL SEKUTU MENJADI MODAL SAHAM MODAL SUSI Rp 22. 000, MODAL SISI 27. 000, MODAL SASA 35. 000, MODAL SAHAM Rp 84. 000, -
- Slides: 32