
Akuntansi Keuangan Kontemporer1 Gasal 20202021 OVERVIEW PERKEMBANGAN STANDAR
Akuntansi Keuangan Kontemporer_1 – Gasal 2020/2021 OVERVIEW PERKEMBANGAN STANDAR
Agenda Perkembangan Standar Akuntansi Keuangan PSAK ETAP SAK EMKM Diskusi 2 2
PERKEMBANGAN STANDAR
Informasi Perusahaan Entitas menyajikan informasi yang relevan bagi pengguna untuk membantu dalam pengambilan keputusan. • Informasi yang disajikan dapat berupa informasi keuangan dan non keuangan • Informasi yang disajikan dapat bersifat mandatory (diharuskan oleh regulasi) atau informasi voluntary (sukarela) • Penyajian informasi dapat mengurangi cost of capital dan cost of debt karena berkurangnya asymmetry information Informasi perusahaan • Laporan keuangan, • Laporan Tahunan (Annual Reporting), • Laporan Berkelanjutan (Sustainability Reporting) – Tripple bottom line, • Laporan Terintegrasi (Integrated Reporting) – Laporan yang lebih ringkas dan menekankan pada EVA • Announcement Perusahaan (kinerja atau corporate action) • Website dan Informasi Digital
Standar Akuntansi Keuangan Laporan keuangan memberikan infomasi posisi keuangan, kinerja perubahan posisi keuangan suatu perusahaan yang bermanfaat bagi sejumlah besar pemakai dalam pengambilan keputusan Laporan keuangan menunjukkan apa yang telah dilakukan manajemen (stewardship), dan pertanggungjawaban sumber daya yang dipercayakan kepadanya. Laporan keuangan disusun untuk memenuhi sebagian besar pemakai (investor dan kreditor). Laporan keuangan disusun berdasarkan Standar Akuntansi Keuangan (SAK/IFRS). Penerapan standar akuntansi keuangan untuk hal-hal yang bersifat material: “Pernyataan ini tidak wajib diterapkan untuk unsur yang tidak material” 5 5
High Quality Standards Globalization demands a single set of high-quality international accounting standards. Some elements: 1. Single set of high-quality accounting standards established by a single standard-setting body. 2. Consistency in application and interpretation. 3. Common disclosures. 4. Common high-quality auditing standards and practices. 5. Common approach to regulatory review and enforcement. 6. Education and training of market participants. 7. Common delivery systems (e. g. , e. Xtensible Business Reporting Language—XBRL). 8. Common approach to corporate governance and legal frameworks around the world. LO 1
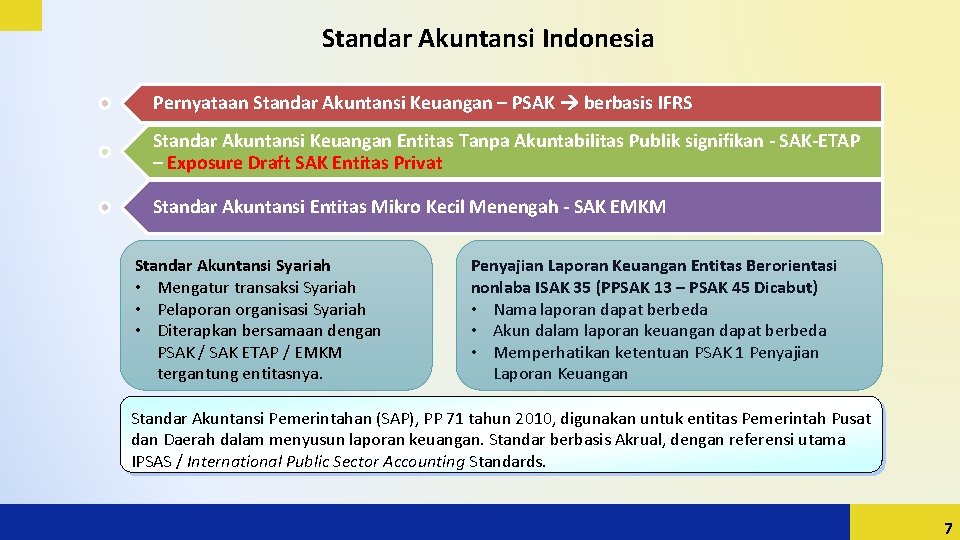
Standar Akuntansi Indonesia Pernyataan Standar Akuntansi Keuangan – PSAK berbasis IFRS Standar Akuntansi Keuangan Entitas Tanpa Akuntabilitas Publik signifikan - SAK-ETAP – Exposure Draft SAK Entitas Privat Standar Akuntansi Entitas Mikro Kecil Menengah - SAK EMKM Standar Akuntansi Syariah • Mengatur transaksi Syariah • Pelaporan organisasi Syariah • Diterapkan bersamaan dengan PSAK / SAK ETAP / EMKM tergantung entitasnya. Penyajian Laporan Keuangan Entitas Berorientasi nonlaba ISAK 35 (PPSAK 13 – PSAK 45 Dicabut) • Nama laporan dapat berbeda • Akun dalam laporan keuangan dapat berbeda • Memperhatikan ketentuan PSAK 1 Penyajian Laporan Keuangan Standar Akuntansi Pemerintahan (SAP), PP 71 tahun 2010, digunakan untuk entitas Pemerintah Pusat dan Daerah dalam menyusun laporan keuangan. Standar berbasis Akrual, dengan referensi utama IPSAS / International Public Sector Accounting Standards. 7
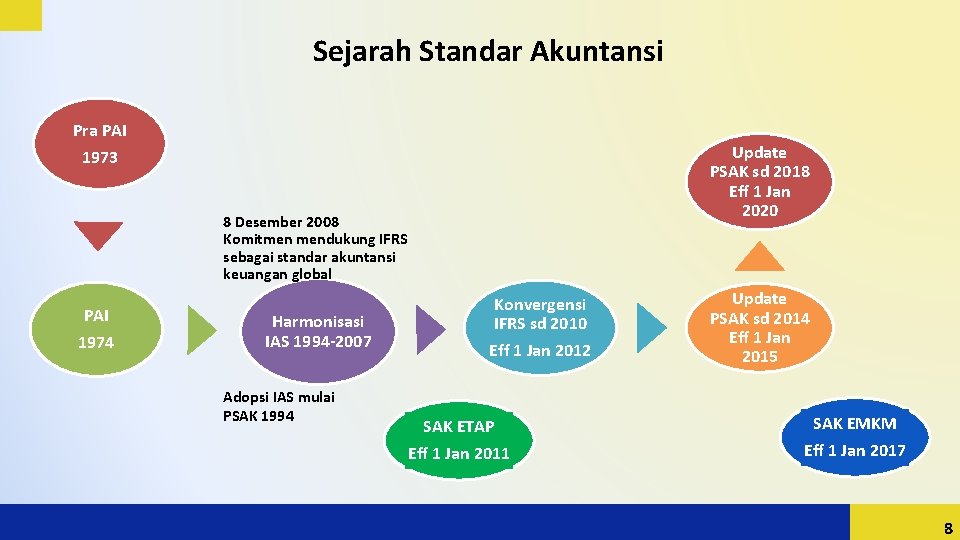
Sejarah Standar Akuntansi Pra PAI 1973 Update PSAK sd 2018 Eff 1 Jan 2020 8 Desember 2008 Komitmen mendukung IFRS sebagai standar akuntansi keuangan global PAI 1974 Harmonisasi IAS 1994 -2007 Adopsi IAS mulai PSAK 1994 Konvergensi IFRS sd 2010 Eff 1 Jan 2012 Update PSAK sd 2014 Eff 1 Jan 2015 SAK ETAP SAK EMKM Eff 1 Jan 2011 Eff 1 Jan 2017 8
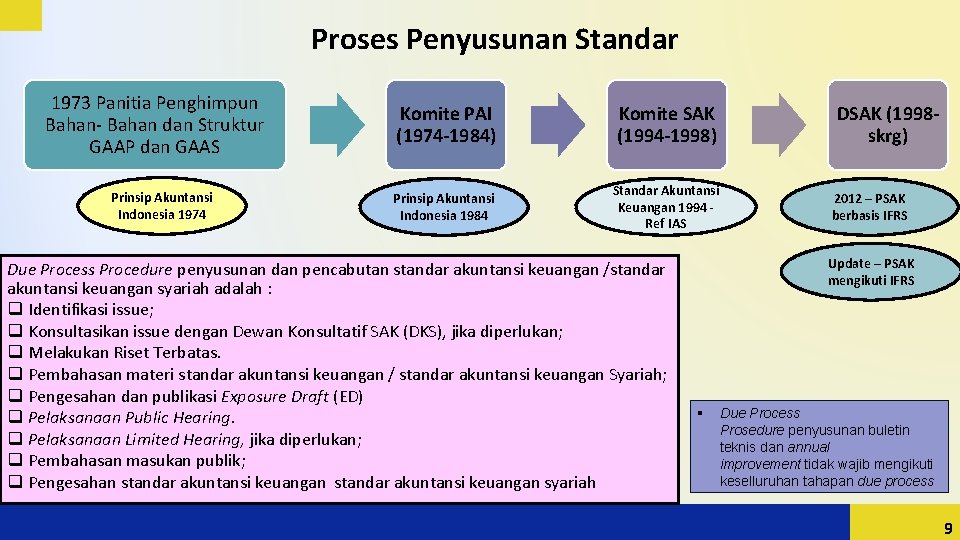
Proses Penyusunan Standar 1973 Panitia Penghimpun Bahan- Bahan dan Struktur GAAP dan GAAS Prinsip Akuntansi Indonesia 1974 Komite PAI (1974 -1984) Komite SAK (1994 -1998) Prinsip Akuntansi Indonesia 1984 Standar Akuntansi Keuangan 1994 Ref IAS Due Process Procedure penyusunan dan pencabutan standar akuntansi keuangan /standar akuntansi keuangan syariah adalah : q Identifikasi issue; q Konsultasikan issue dengan Dewan Konsultatif SAK (DKS), jika diperlukan; q Melakukan Riset Terbatas. q Pembahasan materi standar akuntansi keuangan / standar akuntansi keuangan Syariah; q Pengesahan dan publikasi Exposure Draft (ED) q Pelaksanaan Public Hearing. q Pelaksanaan Limited Hearing, jika diperlukan; q Pembahasan masukan publik; q Pengesahan standar akuntansi keuangan syariah DSAK (1998 skrg) 2012 – PSAK berbasis IFRS Update – PSAK mengikuti IFRS § Due Process Prosedure penyusunan buletin teknis dan annual improvement tidak wajib mengikuti keselluruhan tahapan due process 9
Standar Akuntansi Internasional • Standar Akuntansi internasional yang saat ini ada: • IFRS International Financial Reporting Standard – IASB, standard setter under IFAC • IPSAS International Public Sector Accounting Standard – IASB standard setter for public entity under IFAC • SFAS Statement Financial Accounting Standard / Concept (US GAAP) – FASB. Standard ruled based and more detailed. • International Public Sector Accounting Standard • Dikembangkan dari IFRS • Memodifikasi IFRS baik major dan minor untuk disesuaikan dengan entitas publik • Mengembangkan standar yang khusus hanya untuk entitas public – ex: revenue without performance obligation, service benefit • Dunia menuju standar akuntansi global • Joint Project IASB dan FASB untuk mengurangi perbedaan • Convergence one set global accounting standard. 10
Karakteristik IFRS • IFRS menggunakan “Principles Base “ : • Lebih menekankan pada intepreatasi dan aplikasi atas standar sehingga harus berfokus pada spirit penerapan prinsip tersebut. • Standar membutuhkan penilaian atas substansi transaksi dan evaluasi apakah presentasi akuntansi mencerminkan realitas ekonomi. • Membutuhkan profesional judgment pada penerapan standar akuntansi. • Menggunakan fair value dalam penilaian, jika tidak ada nilai pasar aktif harus melakukan penilaian sendiri (perlu kompetensi) atau menggunakan jasa penilai • Mengharuskan pengungkapan (disclosure) yang lebih banyak baik kuantitaif maupun kualitatif • IFRS secara dinamis akan berubah mengikuti perkembangan lingkungan bisnis dan kebutuhan informasi para pengguna konsekuensinya PSAK akan dinamis berubah mengikuti IFRS. Standard IFRS terdiri dari dua: Standar baru yang masih menggunakan nama IAS (International Accounting Standard) dan Standar baru atau revisi IAS dengan menggunakan nama IFRS. 11
IFRS dan US GAAP Similarities • Generally accepted accounting principles (GAAP) for U. S. companies are developed by the Financial Accounting Standards Board (FASB). • The FASB is a private organization. The U. S. Securities and Exchange Commission (SEC) exercises oversight over the actions of the FASB. • The IASB is also a private organization. Oversight over the actions of the IASB is regulated by IOSCO. • Both the IASB and the FASB have essentially the same governance structure, that is, a Foundation that provides oversight, a Board, an Advisory Council, and an Interpretations Committee. In addition, a general body that involves the public interest is part of the governance structure. • The FASB relies on the U. S. SEC for regulation and enforcement of its standards. The IASB relies primarily on IOSCO for regulation and enforcement of its standards. • Both the IASB and the FASB are working together to find common ground wherever possible. Differences • U. S. GAAP is more detailed or rules-based. IFRS tends to simpler and more flexible in the accounting and disclosure requirements. The difference in approach has resulted in a debate about the merits of principles-based versus rulesbased standards. • Differences between U. S. GAAP and IFRS should not be surprising because standard-setters have developed standards in response to different user needs. In some countries, the primary users of financial statements are private investors. In others, the primary users are tax authorities or central government planners. In the United States, investors and creditors have driven accounting-standard formulation. Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd 12
Financial Reporting Challenges IFRS in a Political Environment ► Considering the economic consequences of many accounting rules, special interest groups are expected to vocalize their reactions to proposed rules. ► The Board should not do is issue standards that are Significant Financial Challenge ► IFRS in Political Environment ► The Expectations Gap ► Significant Financial Reporting Issues ► Ethics in the Environment of Financial Accounting ► International Convergence primarily politically motivated. ► While paying attention to its constituencies, the Board should base IFRS on sound research and a conceptual framework that has its foundation in economic reality. Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd LO 4
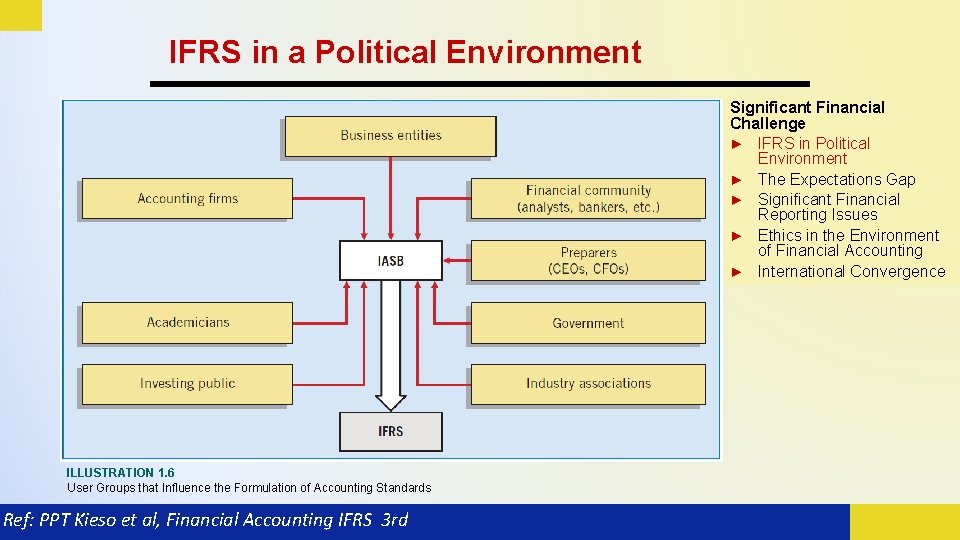
IFRS in a Political Environment Significant Financial Challenge ► IFRS in Political Environment ► The Expectations Gap ► Significant Financial Reporting Issues ► Ethics in the Environment of Financial Accounting ► International Convergence ILLUSTRATION 1. 6 User Groups that Influence the Formulation of Accounting Standards Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd
Financial Reporting Challenges The Expectations Gap What the public thinks accountants should do and what accountants think they can do. Significant Financial Reporting Issues ► Non-financial measurements ► Forward-looking information ► Soft assets ► Timeliness Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd Significant Financial Challenge ► IFRS in Political Environment ► The Expectations Gap ► Significant Financial Reporting Issues ► Ethics in the Environment of Financial Accounting ► International Convergence
Financial Reporting Challenges Ethics in the Environment of Financial Accounting ► Companies that concentrate on “maximizing the bottom line, ” “facing the challenges of competition, ” and “stressing short-term results” place accountants in an environment of conflict and pressure. ► IFRS do not always provide an answer. ► Technical competence is not enough when encountering ethical decisions. Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd Significant Financial Challenge ► IFRS in Political Environment ► The Expectations Gap ► Significant Financial Reporting Issues ► Ethics in the Environment of Financial Accounting ► International Convergence
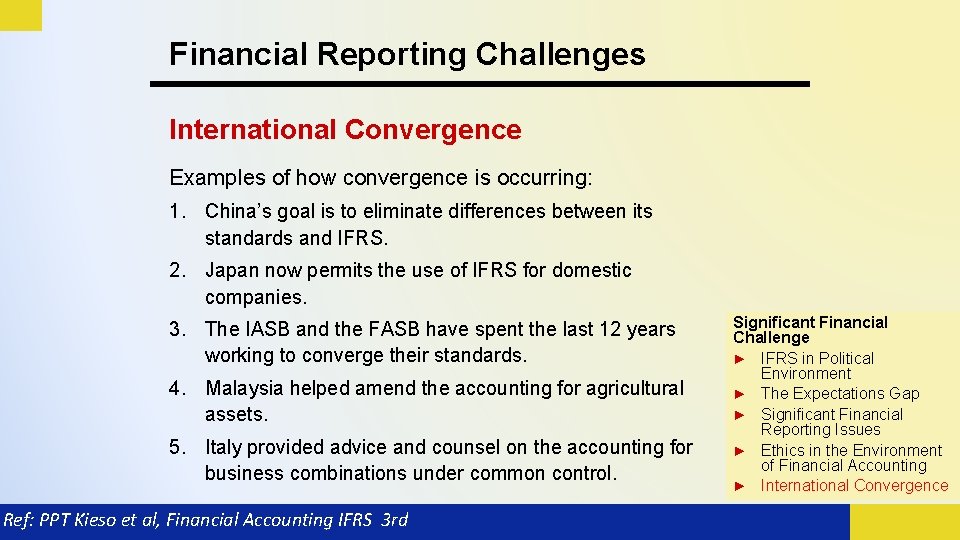
Financial Reporting Challenges International Convergence Examples of how convergence is occurring: 1. China’s goal is to eliminate differences between its standards and IFRS. 2. Japan now permits the use of IFRS for domestic companies. 3. The IASB and the FASB have spent the last 12 years working to converge their standards. 4. Malaysia helped amend the accounting for agricultural assets. 5. Italy provided advice and counsel on the accounting for business combinations under common control. Ref: PPT Kieso et al, Financial Accounting IFRS 3 rd Significant Financial Challenge ► IFRS in Political Environment ► The Expectations Gap ► Significant Financial Reporting Issues ► Ethics in the Environment of Financial Accounting ► International Convergence
PERNYATAAN STANDAR AKUNTANSI KEUANGAN
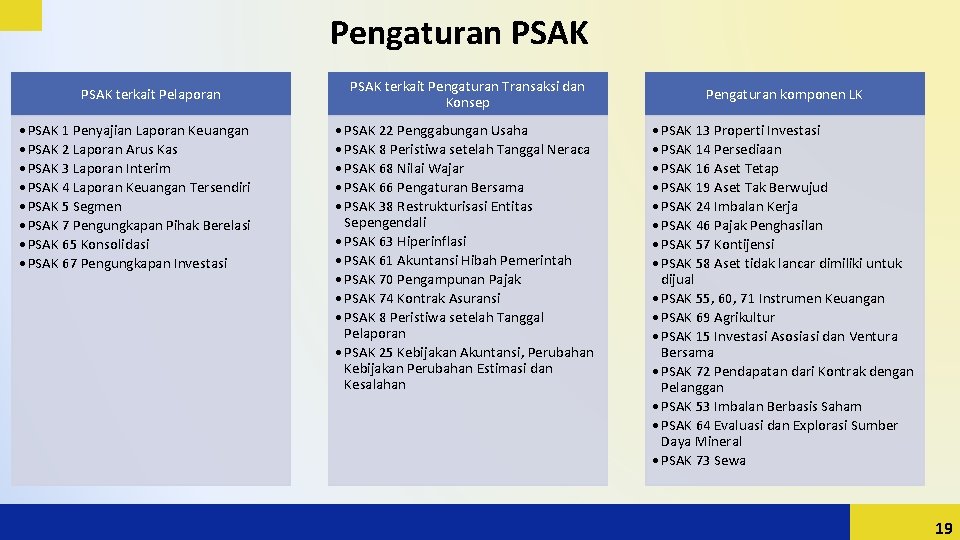
Pengaturan PSAK terkait Pelaporan • PSAK 1 Penyajian Laporan Keuangan • PSAK 2 Laporan Arus Kas • PSAK 3 Laporan Interim • PSAK 4 Laporan Keuangan Tersendiri • PSAK 5 Segmen • PSAK 7 Pengungkapan Pihak Berelasi • PSAK 65 Konsolidasi • PSAK 67 Pengungkapan Investasi PSAK terkait Pengaturan Transaksi dan Konsep • PSAK 22 Penggabungan Usaha • PSAK 8 Peristiwa setelah Tanggal Neraca • PSAK 68 Nilai Wajar • PSAK 66 Pengaturan Bersama • PSAK 38 Restrukturisasi Entitas Sepengendali • PSAK 63 Hiperinflasi • PSAK 61 Akuntansi Hibah Pemerintah • PSAK 70 Pengampunan Pajak • PSAK 74 Kontrak Asuransi • PSAK 8 Peristiwa setelah Tanggal Pelaporan • PSAK 25 Kebijakan Akuntansi, Perubahan Kebijakan Perubahan Estimasi dan Kesalahan Pengaturan komponen LK • PSAK 13 Properti Investasi • PSAK 14 Persediaan • PSAK 16 Aset Tetap • PSAK 19 Aset Tak Berwujud • PSAK 24 Imbalan Kerja • PSAK 46 Pajak Penghasilan • PSAK 57 Kontijensi • PSAK 58 Aset tidak lancar dimiliki untuk dijual • PSAK 55, 60, 71 Instrumen Keuangan • PSAK 69 Agrikultur • PSAK 15 Investasi Asosiasi dan Ventura Bersama • PSAK 72 Pendapatan dari Kontrak dengan Pelanggan • PSAK 53 Imbalan Berbasis Saham • PSAK 64 Evaluasi dan Explorasi Sumber Daya Mineral • PSAK 73 Sewa 19
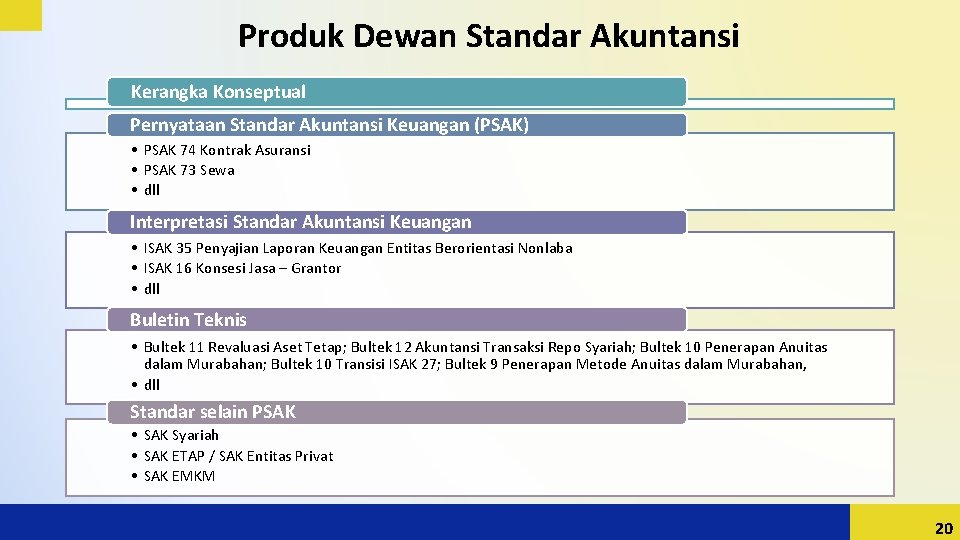
Produk Dewan Standar Akuntansi Kerangka Konseptual Pernyataan Standar Akuntansi Keuangan (PSAK) • PSAK 74 Kontrak Asuransi • PSAK 73 Sewa • dll Interpretasi Standar Akuntansi Keuangan • ISAK 35 Penyajian Laporan Keuangan Entitas Berorientasi Nonlaba • ISAK 16 Konsesi Jasa – Grantor • dll Buletin Teknis • Bultek 11 Revaluasi Aset Tetap; Bultek 12 Akuntansi Transaksi Repo Syariah; Bultek 10 Penerapan Anuitas dalam Murabahan; Bultek 10 Transisi ISAK 27; Bultek 9 Penerapan Metode Anuitas dalam Murabahan, • dll Standar selain PSAK • SAK Syariah • SAK ETAP / SAK Entitas Privat • SAK EMKM 20
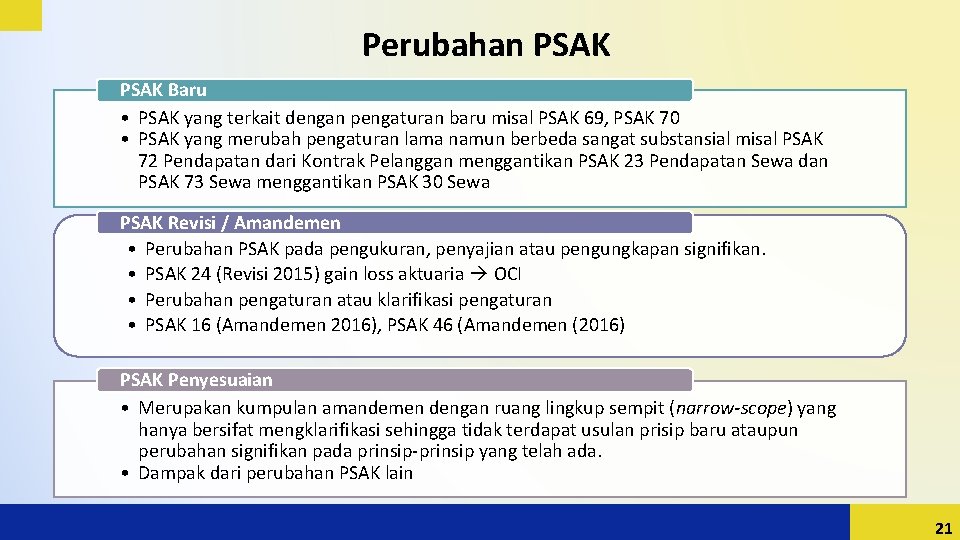
Perubahan PSAK Baru • PSAK yang terkait dengan pengaturan baru misal PSAK 69, PSAK 70 • PSAK yang merubah pengaturan lama namun berbeda sangat substansial misal PSAK 72 Pendapatan dari Kontrak Pelanggan menggantikan PSAK 23 Pendapatan Sewa dan PSAK 73 Sewa menggantikan PSAK 30 Sewa PSAK Revisi / Amandemen • Perubahan PSAK pada pengukuran, penyajian atau pengungkapan signifikan. • PSAK 24 (Revisi 2015) gain loss aktuaria OCI • Perubahan pengaturan atau klarifikasi pengaturan • PSAK 16 (Amandemen 2016), PSAK 46 (Amandemen (2016) PSAK Penyesuaian • Merupakan kumpulan amandemen dengan ruang lingkup sempit (narrow-scope) yang hanya bersifat mengklarifikasi sehingga tidak terdapat usulan prisip baru ataupun perubahan signifikan pada prinsip-prinsip yang telah ada. • Dampak dari perubahan PSAK lain 21
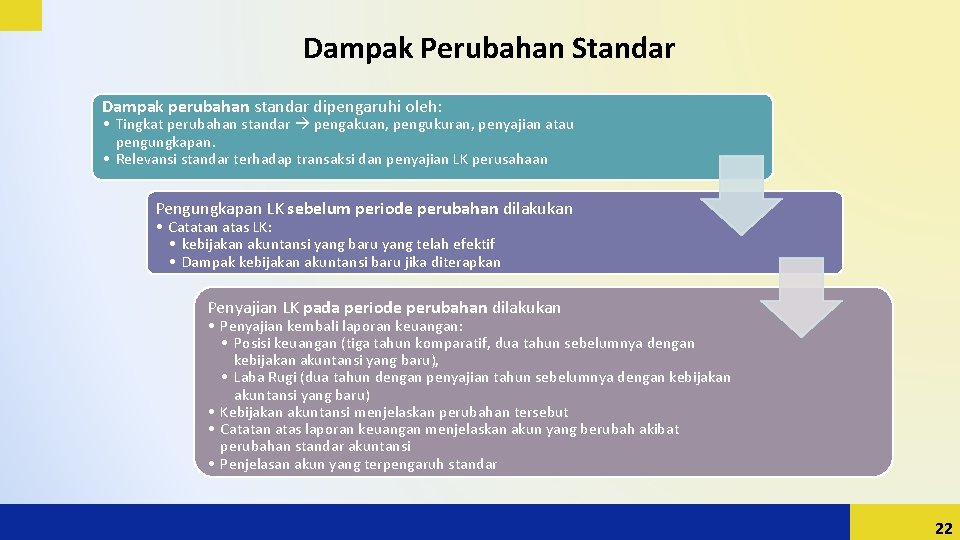
Dampak Perubahan Standar Dampak perubahan standar dipengaruhi oleh: • Tingkat perubahan standar pengakuan, pengukuran, penyajian atau pengungkapan. • Relevansi standar terhadap transaksi dan penyajian LK perusahaan Pengungkapan LK sebelum periode perubahan dilakukan • Catatan atas LK: • kebijakan akuntansi yang baru yang telah efektif • Dampak kebijakan akuntansi baru jika diterapkan Penyajian LK pada periode perubahan dilakukan • Penyajian kembali laporan keuangan: • Posisi keuangan (tiga tahun komparatif, dua tahun sebelumnya dengan kebijakan akuntansi yang baru), • Laba Rugi (dua tahun dengan penyajian tahun sebelumnya dengan kebijakan akuntansi yang baru) • Kebijakan akuntansi menjelaskan perubahan tersebut • Catatan atas laporan keuangan menjelaskan akun yang berubah akibat perubahan standar akuntansi • Penjelasan akun yang terpengaruh standar 22
Implikasi Standar Akuntansi • Munculnya aset atau liabilitas baru yang sebelumnya tidak diakui; contoh aset hak guna, aset biologis, liabilitas sewa • Mempengaruhi beberapa rasio keuangan covenant pinjaman • Mempengaruhi nilai ekuitas pemenuhan ketentuan regulasi • Perubahan nilai aset atau liabilitas karena cara pengukuran yang berbeda • Cara perhitungan penurunan nilai aset keuangan berbeda merubah nilai penurunan nilai piutang berubah • Pengakuan beban • Perubahan sistem • Perhitungan yang membutuhkan tambahan data sehingga diperlukan perubahan sistem akuntansi • Perubahan proses bisnis atau cara melakukan bisnis • Pengakuan pendapatan persyaratan yang harus dipenuhi kontrak perjanjian dengan pelanggan berubah; praktik bisnis berubah • Praktik bisnis harus memperhatikan implikasi dalam pelaporan keuangan 23
Implikasi Standar Akuntansi - Perpajakan • Standar akuntansi mengatur tentang pelaporan keuangan dan bukan untuk tujuan pelaporan pajak. • Ketentuan dalam UU Ketentuan Umum dan Tatacar Perpajakan • Penjelasan pasal 28 (Pembukuan) ayat 7: “…. pembukuan harus diselenggarakan dengan cara atau sisgtem yang lazim dipakai di Indonesia, misalnya berdasarkan Standar Akuntansi Keuangan, kecuali peraturan perundang-undangan perpajakan menentukan lain. • Implikasinya jika tidak ada pengaturan khusus dalam regulasi perpajakan, akan mengikuti ketentuan dalan standar akuntansi keuangan. • Pengaturan perubahan standar dalam perpajakan • Peraturan perpajakan tidak mengenal konsep penyajian kembali laporan keuangan. • Perubahan kebijakan akuntansi terkadang berdampak pada perubahan laba tahun sebelumnya yang berimplikasi pajak lebih besar atau lebih kecil di masa lalu. • Dalam pajak dikenal istilah pembetulan SPT yang biasanya terjadi karena kesalahan tulis, hitung dan kekeliruan penerapan ketentuan peraturan. • Peraturan perpajakan umumnya berlaku setelah ditetapkan penerapan prospektif. • Penerapan standar secar retroaktif akan sulit diterima dari sisi perpajakan, untuk tujuan perpajakan perubahan standar yang berdampak retroaktif harus dibuat perhitungan tersendiri. 24
Implikasi Standar Akuntansi - Perpajakan • Standar akuntansi mengatur tentang pelaporan keuangan dan bukan untuk tujuan pelaporan pajak. • Ketentuan dalam UU Ketentuan Umum dan Tatacar Perpajakan • Penjelasan pasal 28 (Pembukuan) ayat 7: “…. pembukuan harus diselenggarakan dengan cara atau sisgtem yang lazim dipakai di Indonesia, misalnya berdasarkan Standar Akuntansi Keuangan, kecuali peraturan perundang-undangan perpajakan menentukan lain. • Implikasinya jika tidak ada pengaturan khusus dalam regulasi perpajakan, akan mengikuti ketentuan dalan standar akuntansi keuangan. • Pengaturan perubahan standar dalam perpajakan • Peraturan perpajakan tidak mengenal konsep penyajian kembali laporan keuangan. • Perubahan kebijakan akuntansi terkadang berdampak pada perubahan laba tahun sebelumnya yang berimplikasi pajak lebih besar atau lebih kecil di masa lalu. • Dalam pajak dikenal istilah pembetulan SPT yang biasanya terjadi karena kesalahan tulis, hitung dan kekeliruan penerapan ketentuan peraturan. • Peraturan perpajakan umumnya berlaku setelah ditetapkan penerapan prospektif. • Penerapan standar secar retroaktif akan sulit diterima dari sisi perpajakan, untuk tujuan perpajakan perubahan standar yang berdampak retroaktif harus dibuat perhitungan tersendiri. 25
PSAK 69 • Aktivitas agrikultur (agricultural activity) adalah manajemen transformasi biologis dan panen aset biologis oleh entitas untuk dijual atau untuk dikonversi menjadi produk agrikultur atau menjadi aset biologis tambahan. • Aset biologis (biological asset) adalah hewan atau tanaman hidup. • Produk agrikultur (agricultural produce) adalah produk yang dipanen dari aset biologis milik entitas. • Aset biologis diukur pada saat pengakuan awal dan pada setiap akhir periode pelaporan pada nilai wajar dikurangi biaya untuk menjual, kecuali untuk kasus yang dideskripsikan dalam paragraf 30 dimana nilai wajar tidak dapat diukur secara andal. • Tanaman produktif bukan merupakan aset biologi. Tanaman produktif yang menghasilan produk agrikultur merupakan aset tetap yang pembebanannya melalui proses amortisasi. • Produk agrikultur yang menempel pada tanaman produktif (belum dipanen) merupakan aset biologi. • Produk agrikultur yang dipanen dari aset biologis milik entitas diukur pada nilai wajar dikurangi biaya untuk menjual pada titik panen. Setelah panen biaya perolehan persediaan. 26
Ringkasan Perubahan PSAK 71 Instrumen Keuangan Klasifikasi dan pengukuran untuk instrumen keuangan. • Klasifikasi amortized cost dan fair value • Amortized cost jika memenuhi tes bisnis model (tujuan entitas untuk memperoleh arus kas yang diperjanjikan dan arus kas (dari pembayaran pokok dan bunga atas pokok) • Perubahan klasifikasi boleh jika terjadi perubahan bisnis model Menggunakan expected losses dalam perhitungan penurunan nilai aset keuangan Memperbaiki model akuntansi hedging 27
PSAK 72 Pendapatan dari Kontrak dengan Pelanggan PSAK yang digantikan PSAK 23: Pendapatan PSAK 34: Kontrak Konstruksi, ISAK 10: Program Loyalitas Pelanggan, ISAK 21: Perjanjian Konstruksi Real Estat, ISAK 27: Pengalihan Aset dari Pelanggan, dan PSAK 44: Akuntansi Aktivitas Pengembangan Real Estate. 28
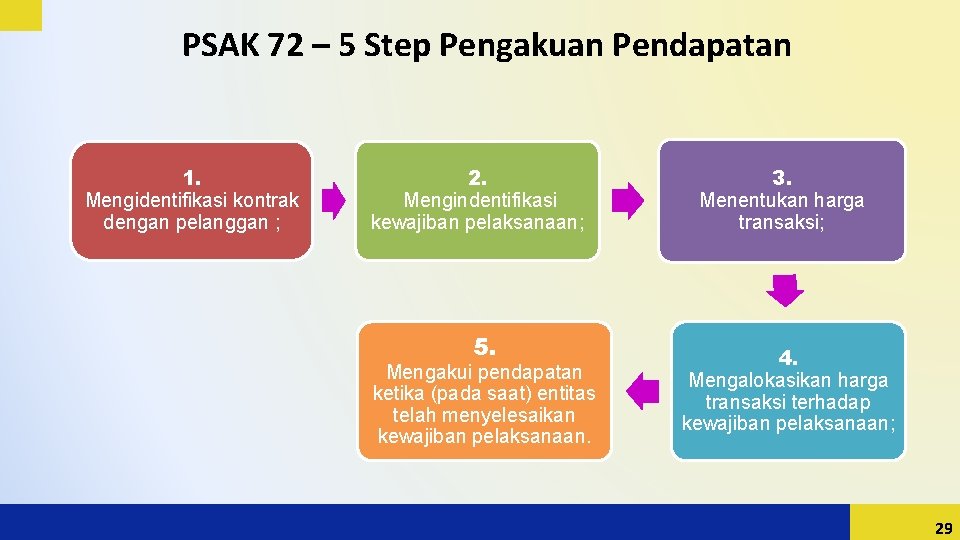
PSAK 72 – 5 Step Pengakuan Pendapatan 1. Mengidentifikasi kontrak dengan pelanggan ; 2. Mengindentifikasi kewajiban pelaksanaan; 5. Mengakui pendapatan ketika (pada saat) entitas telah menyelesaikan kewajiban pelaksanaan. 3. Menentukan harga transaksi; 4. Mengalokasikan harga transaksi terhadap kewajiban pelaksanaan; 29
PSAK 73 Sewa • Efektif 1 Januari 2020 boleh diterapkan lebih awaal • IFRS 16 Lease effective 2019 Sewa yang lebih dari satu tahun diakui sebagai aset dan liabilitas Aset / / Right of Use Aset / Aset Hak Guna = nilai kini dari pembayaran sewa, disajikan sebagai line tersendiri dalam posisi keuangan Tambahan pengungkapan dalam posisi keuangan dan laporan laba rugi komprehensif 30
ISAK 35 § Penyajian laporan keuangan entitas berorientasi non laba disusun dengan memperhatikan persyaratan, struktur laporan dan persyaratan minimal yang diatur dalam PSAK 1. (par 09) § Entitas berorientasi non laba dapat membuat penyesuaian deskripsi yang digunakan untuk beberapa pos dalam laporan keuangan. Misal: pembatasan sumber daya (par 10) § Entitas berorientasi non laba dapat membuat penyesuaian deskripsi yang digunakan atas laporan keuangan. Misal Judul laporan perubahan aset neto untuk mencerminkan fungsi yang lebih sesuai dengan isi laporan keuangan. (par 11) § Entitas berorientasi nonlaba tetap mempertimbangkan seluruh fakta dan keadaan dalam menyajikan laporan keuangan termasuk catatan atas LK, sehingga tidak mempengaruhi kualitas informasi yang disajikan dalam LK. 31
PSAK 74 KONTRAK ASURANSI • Adopsi dari IFRS 17 Insurance Contracts efektif per 1 Januari 2021, diusulkan efektif per 1 Januari 2022 dengan opsi penerapan dini diperkenankan. • Menggantikan PSAK 62: Kontrak Asuransi. Diterapkan untuk kontrak asuransi, kontrak reasuransi milikan dan kontrak investasi dengan fitur partisipasi dikresioner • DE PSAK 74: Kontrak Asuransi mensyaratkan: • Entitas mengidentifikasi portofolio kontrak asurans sebagai kontrak yang memiliki risiko serupa dan dikelola bersama. • Entitas membagi portofolio kontrak asuransi minimal menjadi kelompok: • kontrak yang merugi (onerous) pada saat pengakuan awal, • kelompok kontrak yang pada saat pengakuan awal tidak memiliki kemungkinan merugi, dan • kelompok kontrak tersisa. • Pendekatan dalam pengukuran: • Pendekatan umum (general approach) • Pendekatan alokasi premium (premium allocation approach) • Pendekatan fee variabel (variable fee approach) • Entitas dapat menggunakan pendekatan alokasi premi untuk pengukuran kontrak asuransi jika kontrak memenuhi kriteria tertentu. Sumber: www. iaiglobal. or. id 32
PSAK 74 KONTRAK ASURANSI • Pendekatan umum: kelompok kontrak asuransi diukur pada nilai total atas arus kas pemenuhan (fulfillment cash flows) dan marjin jasa kontraktual. Arus kas pemenuhan meliputi: • estimasi atas arus kas masa depan dan • penyesuaian untuk merefleksikan nilai waktu atas uang dan risiko keuangan terkait arus kas masa depan, • penyesuaian risiko nonkeuangan. • Penyajian secara terpisah dalam laporan posisi keuangan atas: • Kontrak asuransi terbitan yang merupakan aset; • Kontrak asuransi terbitan yang merupakan liabilitas; • Kontrak reasuransi milikan yang merupakan aset; dan • Kontrak reasuransi milikan yang merupakan liabilitas. • Entitas memisahkan jumlah yang diakui dalam laporan laba rugi dan penghasilan komprehensif lain: • hasil jasa asuransi yang terdiri dari pendapatan asuransi dan beban jasa asuransi, • penghasilan atau beban keuangan asuransi. Pendapatan asuransi dan beban jasa asuransi yang disajikan dalam laba rugi tidak memasukkan komponen investasi apapun. Sumber: www. iaiglobal. or. id 33
SAK ETAP
SAK ETAP • SAK ETAP: Standar akuntansi keuangan untuk entitas tanpa akuntabilitas publik • PSAK yang disederhanakan: • Pilihan pada alternatif standar yang lebih sederhana • Penyederhaaan pengakuan dan pengukuran • Mengurangi pengungkapan • Penyederhanaan • Merupakan standar yang berdiri sendiri secara keseluruhan (stand alone) 35
Manfaat SAK ETAP • Dengan adanya SAK ETAP, perusahaan kecil, menengah diharapkan mampu untuk • menyusun laporan keuangannya sendiri, • dapat diaudit dan mendapatkan opini audit, sehingga dapat menggunakan laporan keuangannya untuk mendapatkan dana (misalnya dari Bank) untuk pengembangan usaha. • Lebih sederhana dibandingkan dengan PSAK – IFRS sehingga lebih mudah dalam implementasinya • Tetap memberikan informasi yang handal dalam penyajian laporan keuangan. 36
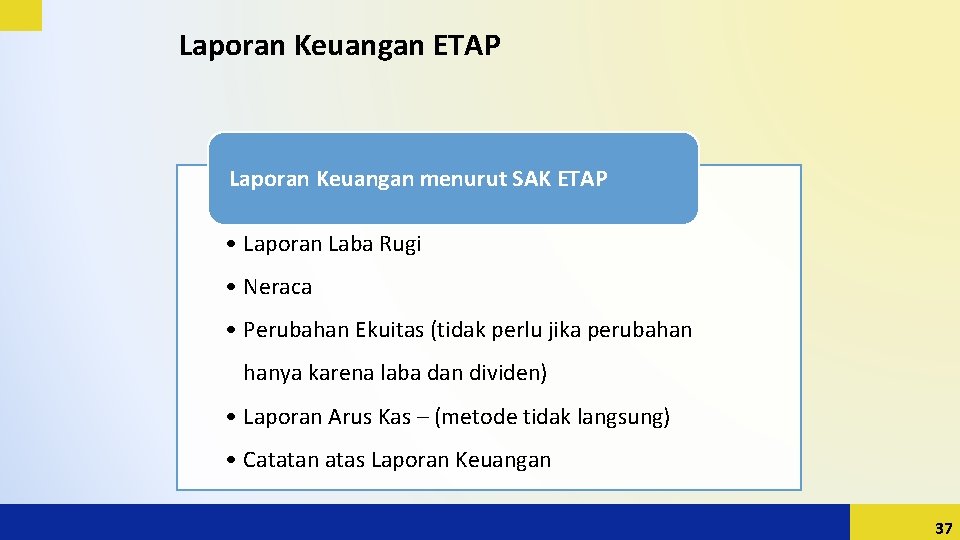
Laporan Keuangan ETAP Laporan Keuangan menurut SAK ETAP • Laporan Laba Rugi • Neraca • Perubahan Ekuitas (tidak perlu jika perubahan hanya karena laba dan dividen) • Laporan Arus Kas – (metode tidak langsung) • Catatan atas Laporan Keuangan 37
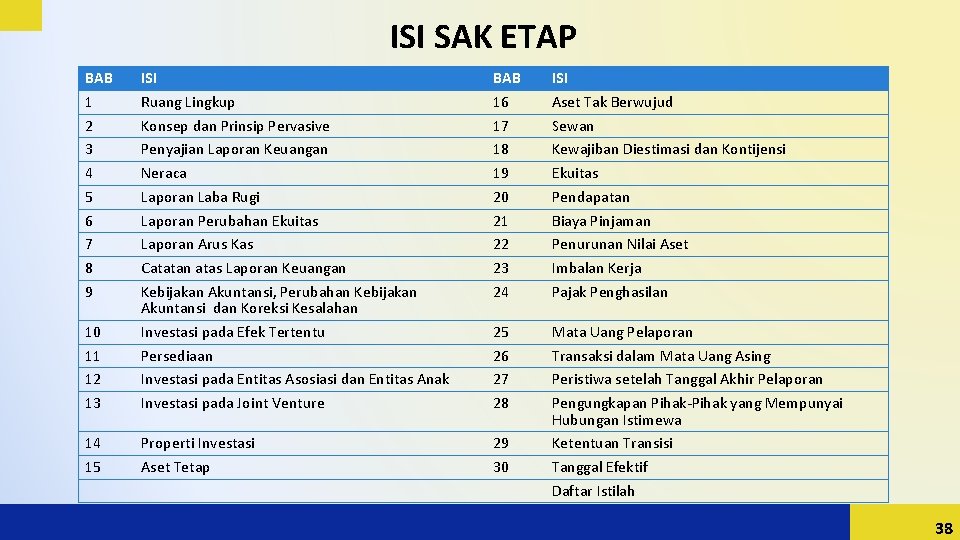
ISI SAK ETAP BAB 1 2 3 4 5 6 7 8 9 BAB 16 17 18 19 20 21 22 23 24 ISI Aset Tak Berwujud Sewan Kewajiban Diestimasi dan Kontijensi Ekuitas Pendapatan Biaya Pinjaman Penurunan Nilai Aset Imbalan Kerja Pajak Penghasilan 10 11 12 13 ISI Ruang Lingkup Konsep dan Prinsip Pervasive Penyajian Laporan Keuangan Neraca Laporan Laba Rugi Laporan Perubahan Ekuitas Laporan Arus Kas Catatan atas Laporan Keuangan Kebijakan Akuntansi, Perubahan Kebijakan Akuntansi dan Koreksi Kesalahan Investasi pada Efek Tertentu Persediaan Investasi pada Entitas Asosiasi dan Entitas Anak Investasi pada Joint Venture 25 26 27 28 14 15 Properti Investasi Aset Tetap 29 30 Mata Uang Pelaporan Transaksi dalam Mata Uang Asing Peristiwa setelah Tanggal Akhir Pelaporan Pengungkapan Pihak-Pihak yang Mempunyai Hubungan Istimewa Ketentuan Transisi Tanggal Efektif Daftar Istilah 38
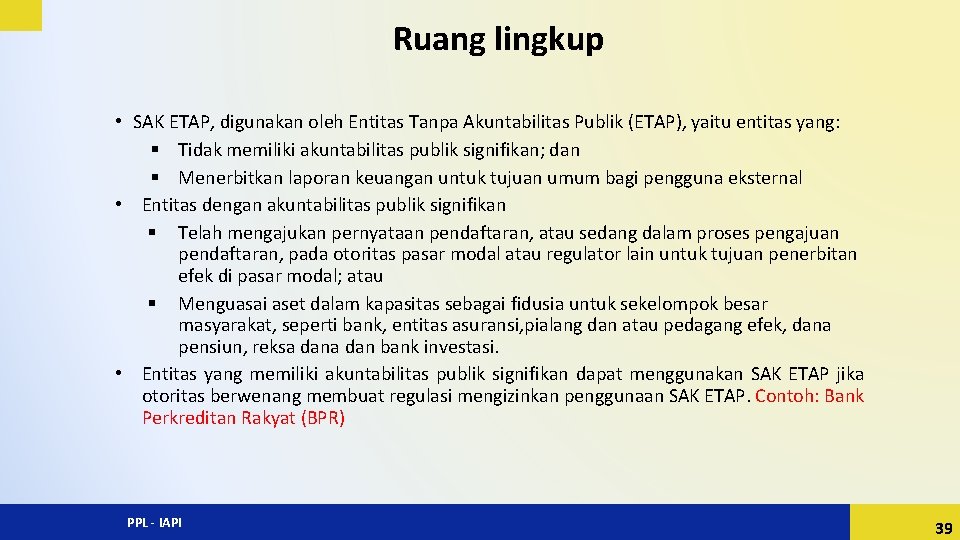
Ruang lingkup • SAK ETAP, digunakan oleh Entitas Tanpa Akuntabilitas Publik (ETAP), yaitu entitas yang: § Tidak memiliki akuntabilitas publik signifikan; dan § Menerbitkan laporan keuangan untuk tujuan umum bagi pengguna eksternal • Entitas dengan akuntabilitas publik signifikan § Telah mengajukan pernyataan pendaftaran, atau sedang dalam proses pengajuan pendaftaran, pada otoritas pasar modal atau regulator lain untuk tujuan penerbitan efek di pasar modal; atau § Menguasai aset dalam kapasitas sebagai fidusia untuk sekelompok besar masyarakat, seperti bank, entitas asuransi, pialang dan atau pedagang efek, dana pensiun, reksa dan bank investasi. • Entitas yang memiliki akuntabilitas publik signifikan dapat menggunakan SAK ETAP jika otoritas berwenang membuat regulasi mengizinkan penggunaan SAK ETAP. Contoh: Bank Perkreditan Rakyat (BPR) PPL - IAPI 39
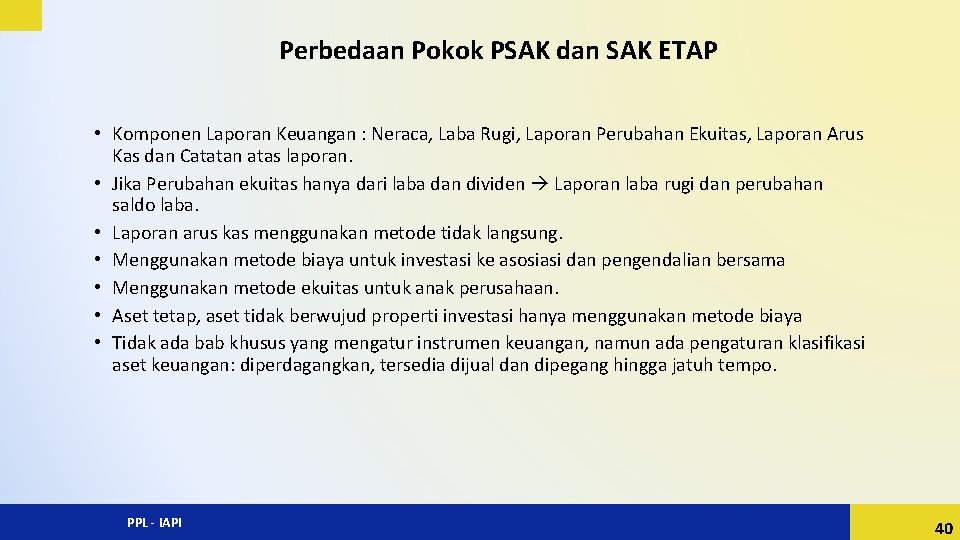
Perbedaan Pokok PSAK dan SAK ETAP • Komponen Laporan Keuangan : Neraca, Laba Rugi, Laporan Perubahan Ekuitas, Laporan Arus Kas dan Catatan atas laporan. • Jika Perubahan ekuitas hanya dari laba dan dividen Laporan laba rugi dan perubahan saldo laba. • Laporan arus kas menggunakan metode tidak langsung. • Menggunakan metode biaya untuk investasi ke asosiasi dan pengendalian bersama • Menggunakan metode ekuitas untuk anak perusahaan. • Aset tetap, aset tidak berwujud properti investasi hanya menggunakan metode biaya • Tidak ada bab khusus yang mengatur instrumen keuangan, namun ada pengaturan klasifikasi aset keuangan: diperdagangkan, tersedia dijual dan dipegang hingga jatuh tempo. PPL - IAPI 40
Perbedaan Pokok PSAK dan SAK ETAP Sewa operasi menggunakan konsep rule based seperti dalam US GAAP – 5 kriteria Tidak mengatur pajak tangguhan Tidak ada pengaturan tentang : penggabungan usaha, derivatif, hedging Mata uang pelaporan menggunakan mata uang fungsional atau rupiah. Penurunan nilai diatur untuk persediaan dan aset lain. Untuk aset lain, penurunan nilai terjadi jika nilai tercata lebih rendah dengan nilai diperoleh kembali yang dihitung dari nilai wajar dikurangi dengan biaya penjualan. • Beberapa pengaturan dalam PSAK seperti: investasi properti, hubungan istimewa, peristiwa setelah periode pelaporan, imbalan kerja. Pengendalian bersama (PBA, PBO dan PBE). • Tidak ada pengaturan khusus transaksi khusus industri: kontrak asuransi, eksplorasi dan evaluasi minieral, agrikultur. • Hirarki kebijakan akuntansi jika SAK ETAP tidak mengatur secara khusus: bab yang terkait, kerangka konseptual, standar lain, dan literatur. • • • PPL - IAPI 41
DE STANDAR AKUNTANSI KEUANGAN ENTITAS PRIVAT • SAK Entitas Privat menggantikan SAK tier 2 SAK ETAP • SAK Entitas Privat • Adopsi dari IFRS for SME’s (2015) • Lebih sederhana dari SAK namun lebih komprehensif dari SAK ETAP • Penambahan pengaturan SAK ETAP dalam SAK Entitas Privat • • • Laporan Keuangan Konsolidasi dan Laporan Keuangan Tersendiri Instrumen Keuangan Dasar Isu terkait Instrumen Keuangan Lain Kombinasi Bisnis dan Goodwiil Hibah Pemerintah Pembayaran Berbasis Saham Penurunan nilai Aset Hiperlinflasi Aktivitas Khusus: Agrikultur, Eksplorasi dan Evaluasi Sumber Daya Mineral; Perjanjian Konsesi Jasa • Tanggal Efektif dan Ketentuan Transisi – Penerapan Dini 1/1/2022 dan Efektif 1 Januari 2025 Ref: Materi PPT Public Hearing SAK Entitas Privat 42
SAK EMKM
RUANG LINGKUP Disahkan 24 Oktober 2016, dilaunching pada KNA VIII 8 Desember 2016 Isi Standar • Kata Pengantar • Standar – 18 bab isi pokok standar • Dasar Kesimpulan bukan bagian standar • Contoh Ilustrasi laporan keuangan – dilengkapi contoh jurnal penyesuaian kas menjadi akrual bukan bagian dari standar 1 44
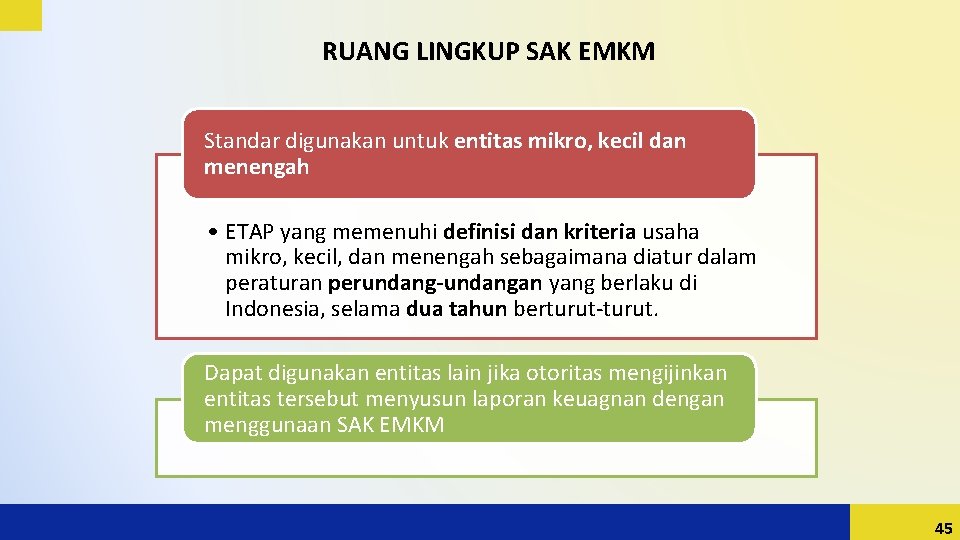
RUANG LINGKUP SAK EMKM Standar digunakan untuk entitas mikro, kecil dan menengah • ETAP yang memenuhi definisi dan kriteria usaha mikro, kecil, dan menengah sebagaimana diatur dalam peraturan perundang-undangan yang berlaku di Indonesia, selama dua tahun berturut-turut. Dapat digunakan entitas lain jika otoritas mengijinkan entitas tersebut menyusun laporan keuagnan dengan menggunaan SAK EMKM 45
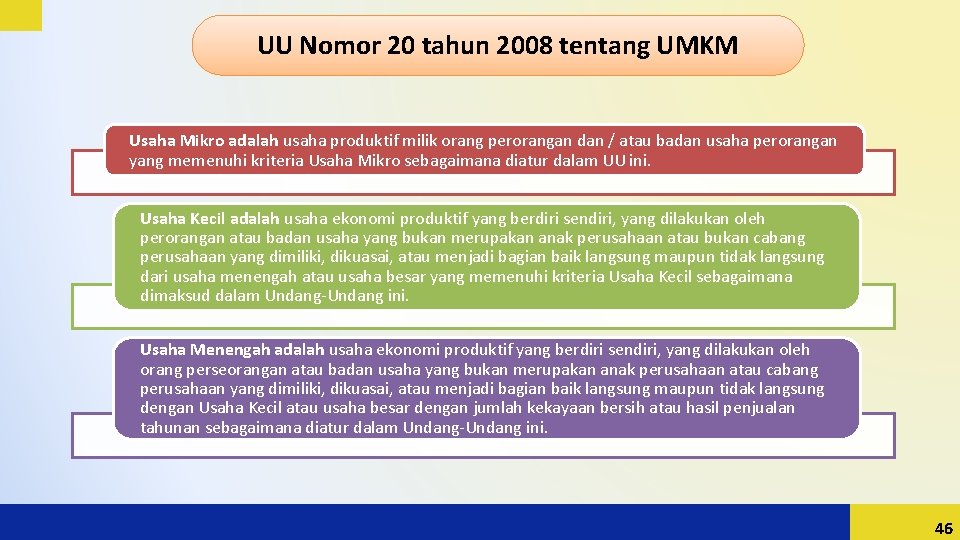
UU Nomor 20 tahun 2008 tentang UMKM Usaha Mikro adalah usaha produktif milik orang perorangan dan / atau badan usaha perorangan yang memenuhi kriteria Usaha Mikro sebagaimana diatur dalam UU ini. Usaha Kecil adalah usaha ekonomi produktif yang berdiri sendiri, yang dilakukan oleh perorangan atau badan usaha yang bukan merupakan anak perusahaan atau bukan cabang perusahaan yang dimiliki, dikuasai, atau menjadi bagian baik langsung maupun tidak langsung dari usaha menengah atau usaha besar yang memenuhi kriteria Usaha Kecil sebagaimana dimaksud dalam Undang-Undang ini. Usaha Menengah adalah usaha ekonomi produktif yang berdiri sendiri, yang dilakukan oleh orang perseorangan atau badan usaha yang bukan merupakan anak perusahaan atau cabang perusahaan yang dimiliki, dikuasai, atau menjadi bagian baik langsung maupun tidak langsung dengan Usaha Kecil atau usaha besar dengan jumlah kekayaan bersih atau hasil penjualan tahunan sebagaimana diatur dalam Undang-Undang ini. 46
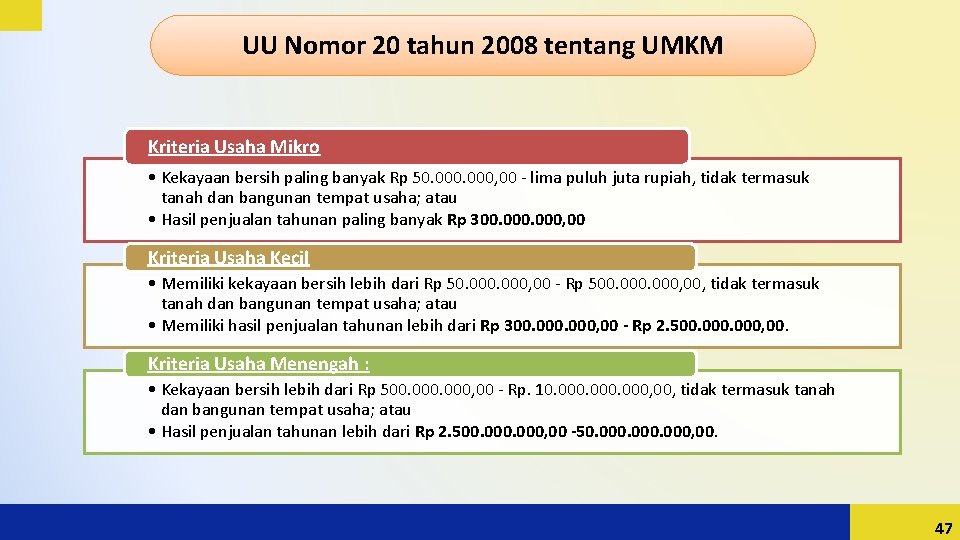
UU Nomor 20 tahun 2008 tentang UMKM Kriteria Usaha Mikro • Kekayaan bersih paling banyak Rp 50. 000, 00 - lima puluh juta rupiah, tidak termasuk tanah dan bangunan tempat usaha; atau • Hasil penjualan tahunan paling banyak Rp 300. 000, 00 Kriteria Usaha Kecil • Memiliki kekayaan bersih lebih dari Rp 50. 000, 00 - Rp 500. 000, tidak termasuk tanah dan bangunan tempat usaha; atau • Memiliki hasil penjualan tahunan lebih dari Rp 300. 000, 00 - Rp 2. 500. 000, 00. Kriteria Usaha Menengah : • Kekayaan bersih lebih dari Rp 500. 000, 00 - Rp. 10. 000, tidak termasuk tanah dan bangunan tempat usaha; atau • Hasil penjualan tahunan lebih dari Rp 2. 500. 000, 00 -50. 000, 00. 47
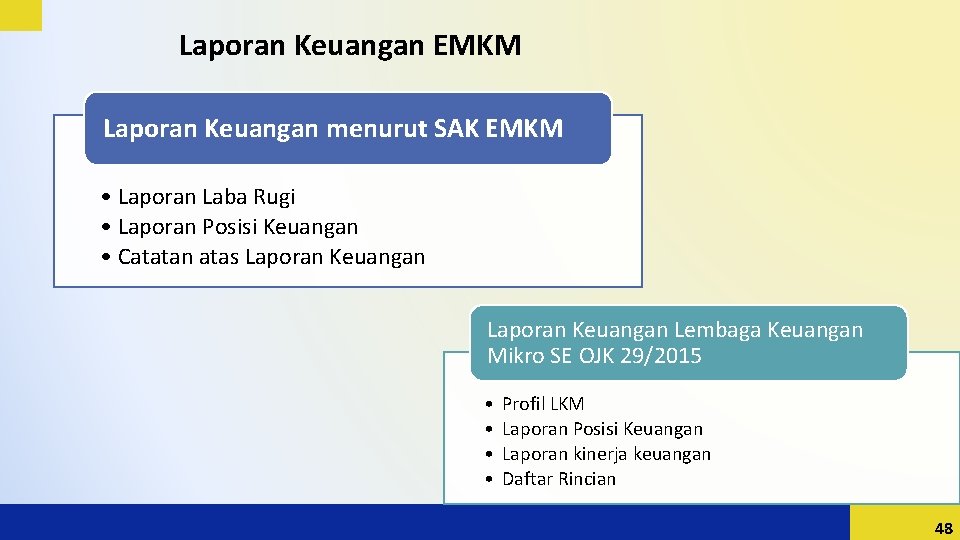
Laporan Keuangan EMKM Laporan Keuangan menurut SAK EMKM • Laporan Laba Rugi • Laporan Posisi Keuangan • Catatan atas Laporan Keuangan Lembaga Keuangan Mikro SE OJK 29/2015 • • Profil LKM Laporan Posisi Keuangan Laporan kinerja keuangan Daftar Rincian 48
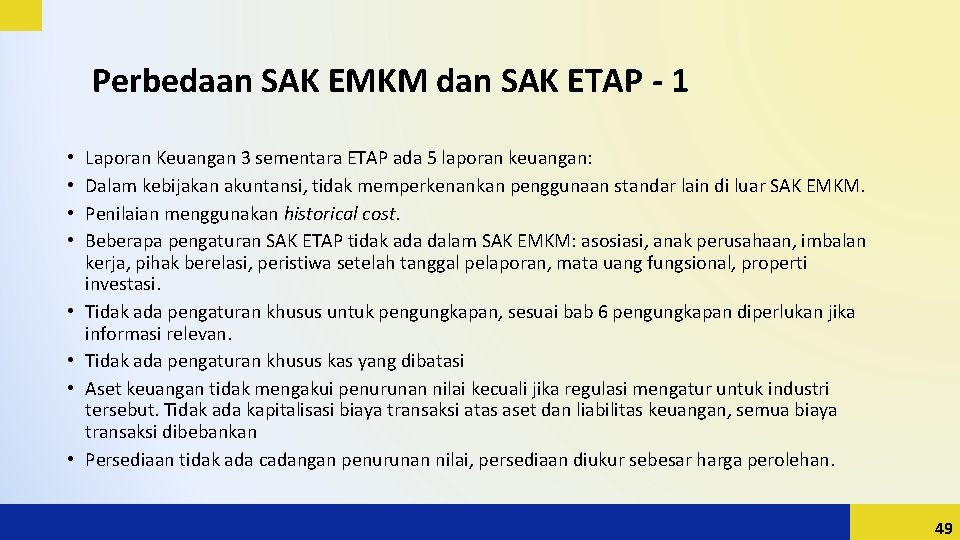
Perbedaan SAK EMKM dan SAK ETAP - 1 • • Laporan Keuangan 3 sementara ETAP ada 5 laporan keuangan: Dalam kebijakan akuntansi, tidak memperkenankan penggunaan standar lain di luar SAK EMKM. Penilaian menggunakan historical cost. Beberapa pengaturan SAK ETAP tidak ada dalam SAK EMKM: asosiasi, anak perusahaan, imbalan kerja, pihak berelasi, peristiwa setelah tanggal pelaporan, mata uang fungsional, properti investasi. Tidak ada pengaturan khusus untuk pengungkapan, sesuai bab 6 pengungkapan diperlukan jika informasi relevan. Tidak ada pengaturan khusus kas yang dibatasi Aset keuangan tidak mengakui penurunan nilai kecuali jika regulasi mengatur untuk industri tersebut. Tidak ada kapitalisasi biaya transaksi atas aset dan liabilitas keuangan, semua biaya transaksi dibebankan Persediaan tidak ada cadangan penurunan nilai, persediaan diukur sebesar harga perolehan. 49
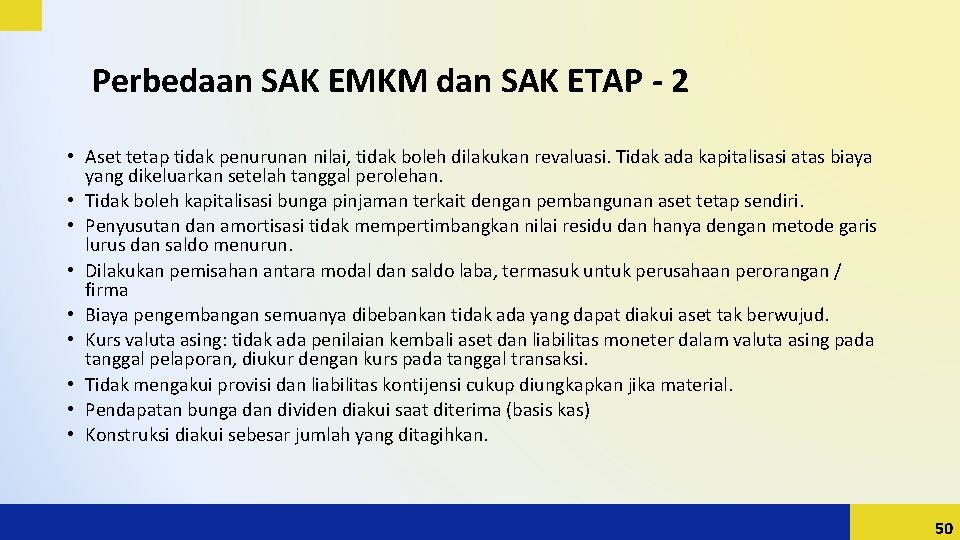
Perbedaan SAK EMKM dan SAK ETAP - 2 • Aset tetap tidak penurunan nilai, tidak boleh dilakukan revaluasi. Tidak ada kapitalisasi atas biaya yang dikeluarkan setelah tanggal perolehan. • Tidak boleh kapitalisasi bunga pinjaman terkait dengan pembangunan aset tetap sendiri. • Penyusutan dan amortisasi tidak mempertimbangkan nilai residu dan hanya dengan metode garis lurus dan saldo menurun. • Dilakukan pemisahan antara modal dan saldo laba, termasuk untuk perusahaan perorangan / firma • Biaya pengembangan semuanya dibebankan tidak ada yang dapat diakui aset tak berwujud. • Kurs valuta asing: tidak ada penilaian kembali aset dan liabilitas moneter dalam valuta asing pada tanggal pelaporan, diukur dengan kurs pada tanggal transaksi. • Tidak mengakui provisi dan liabilitas kontijensi cukup diungkapkan jika material. • Pendapatan bunga dan dividen diakui saat diterima (basis kas) • Konstruksi diakui sebesar jumlah yang ditagihkan. 50
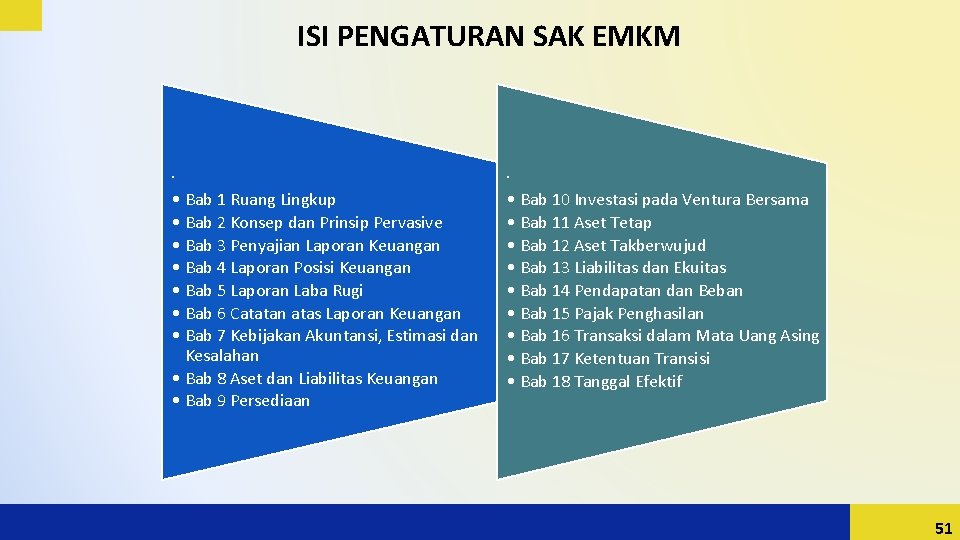
ISI PENGATURAN SAK EMKM . . • Bab 1 Ruang Lingkup • Bab 2 Konsep dan Prinsip Pervasive • Bab 3 Penyajian Laporan Keuangan • Bab 4 Laporan Posisi Keuangan • Bab 5 Laporan Laba Rugi • Bab 6 Catatan atas Laporan Keuangan • Bab 7 Kebijakan Akuntansi, Estimasi dan Kesalahan • Bab 8 Aset dan Liabilitas Keuangan • Bab 9 Persediaan • Bab 10 Investasi pada Ventura Bersama • Bab 11 Aset Tetap • Bab 12 Aset Takberwujud • Bab 13 Liabilitas dan Ekuitas • Bab 14 Pendapatan dan Beban • Bab 15 Pajak Penghasilan • Bab 16 Transaksi dalam Mata Uang Asing • Bab 17 Ketentuan Transisi • Bab 18 Tanggal Efektif 51
Dwi Martani - 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/ 52
- Slides: 52