
AKUNTANSI BIAYA IEG 3 A 3 Program Studi
AKUNTANSI BIAYA IEG 3 A 3 Program Studi Teknik Industri Fakultas Rekayasa Industri Telkom University
ALIRAN DAN KLASIFIKASI BIAYA
TUJUAN PEMBELAJARAN • Memahami definisi biaya serta aliran dan klasifikasinya • Mampu menyusun laporan harga pokok produksi dan penjualan sederhana
DEFINISI BIAYA • Dalam akuntansi, biaya didefinisikan dalam dua pengertian yang berbeda, yaitu: o Biaya (cost) o Beban (expense)
BIAYA (COST) • Biaya (cost) merupakan pengorbanan sumber ekonomis yang diukur dalam satuan uang yang telah terjadi atau kemungkinan akan terjadi untuk mencapai tujuan tertentu. Biaya ini belum habis masa pakainya dan dicatat dalam Neraca. • Contoh: Persediaan barang / aktiva yang belum dipergunakan
BIAYA (EXPENSE) • Beban (expense) merupakan biaya yang telah memberikan manfaat dan telah habis masa manfaatnya. Nilai beban dimasukkan dalam laba/rugi. • Contoh: Beban penyusutan, beban pemasaran, biaya operasi.
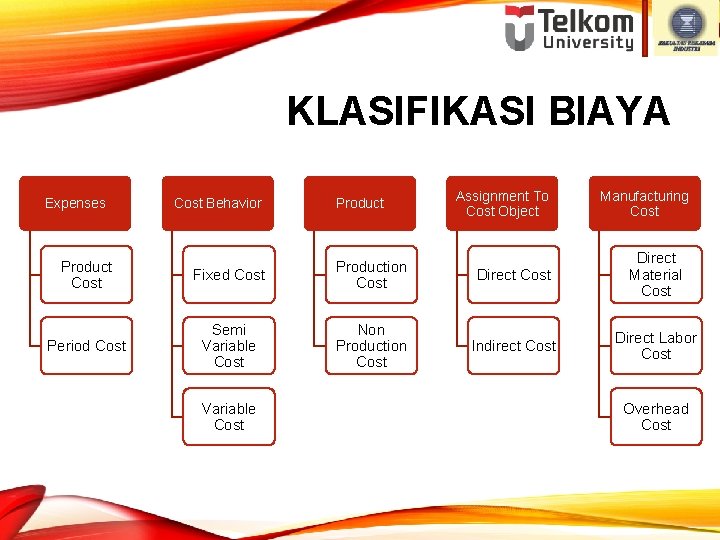
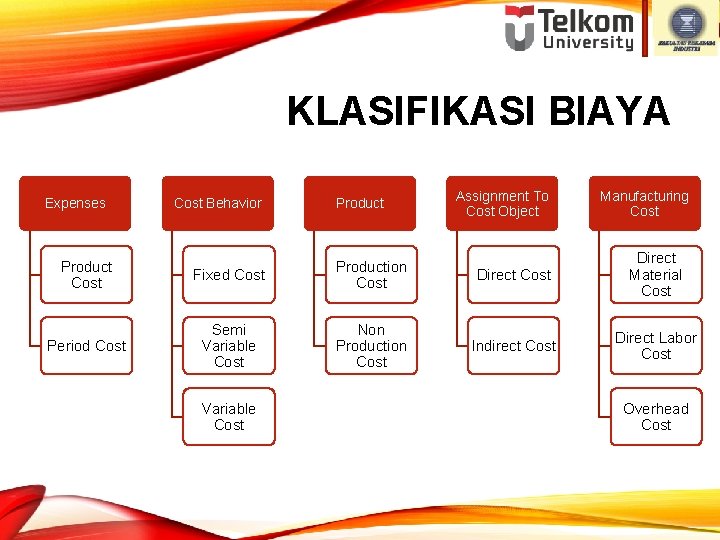
KLASIFIKASI BIAYA Expenses Product Cost Period Cost Behavior Product Assignment To Cost Object Manufacturing Cost Fixed Cost Production Cost Direct Material Cost Semi Variable Cost Non Production Cost Indirect Cost Direct Labor Cost Variable Cost Overhead Cost
BIAYA PRODUK (PRODUCT COST) • Biaya yang dibebankan ke barang-barang yang dibeli atau diproduksi untuk dijual kembali. • Digunakan untuk menilai persediaan barang produksi atau barang dagangan hingga mereka terjual. • Pada saat penjualan, biaya produk akan dicatat sebagai expense yang disebut sebagai cost of goods sold.
BIAYA PERIODIK (PERIOD COST) • Biaya yang dikaitkan dengan perioda dan bukan produk yang menyerapnya. • Biaya periodik akan dicatat sebagai expenses pada perioda di mana biaya tersebut diserap.
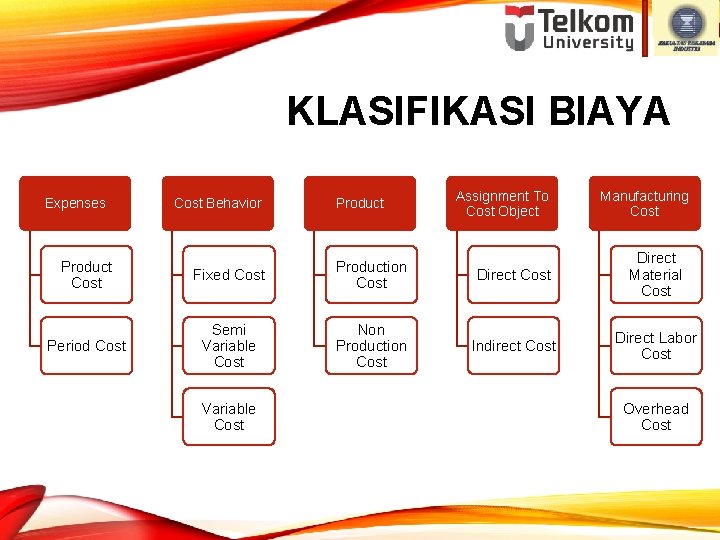
KLASIFIKASI BIAYA Expenses Product Cost Period Cost Behavior Product Assignment To Cost Object Manufacturing Cost Fixed Cost Production Cost Direct Material Cost Semi Variable Cost Non Production Cost Indirect Cost Direct Labor Cost Variable Cost Overhead Cost
BIAYA TETAP (FIXED COST) • Biaya yang tidak akan berubah secara total selama periode waktu tertentu, sekalipun terjadi perubahan yang besar atas tingkat aktivitas atau volume terkait. • Contoh: biaya penyusutan, asuransi properti, pajak.
BIAYA VARIABEL (VARIABLE COST) • Biaya yang berubah seiring dengan perubahan tingkat aktivitas atau volume yang terkait. • Elemen biaya yang mengalami peningkatan proporsional bila aktivitas produksi meningkat. • Contoh: biaya bahan baku, biaya upah langsung
BIAYA SEMI VARIABEL (SEMI VARIABLE COST) • Elemen biaya yang berubah tidak proporsional dengan perubahan aktivitas produksi. • Contoh : gaji salesman (gaji tetap + komisi).
KLASIFIKASI BIAYA Expenses Product Cost Period Cost Behavior Product Assignment To Cost Object Manufacturing Cost Fixed Cost Production Cost Direct Material Cost Semi Variable Cost Non Production Cost Indirect Cost Direct Labor Cost Variable Cost Overhead Cost
BIAYA PRODUKSI • Biaya yang digunakan dalam proses produksi, terdiri dari bahan baku langsung, tenaga kerja langsung, dan biaya overhead pabrik. • Biaya ini disebut sebagai biaya produk, yaitu biaya-biaya yg dapat dihubungkan dengan suatu produk. • Biaya ini merupakan bagian dari persediaan.
BIAYA NON PRODUKSI • Biaya yang tidak berhubungan dengan proses produksi • Disebut sebagai biaya komersial atau biaya operasi • Contoh : Beban pemasaran, beban administrasi
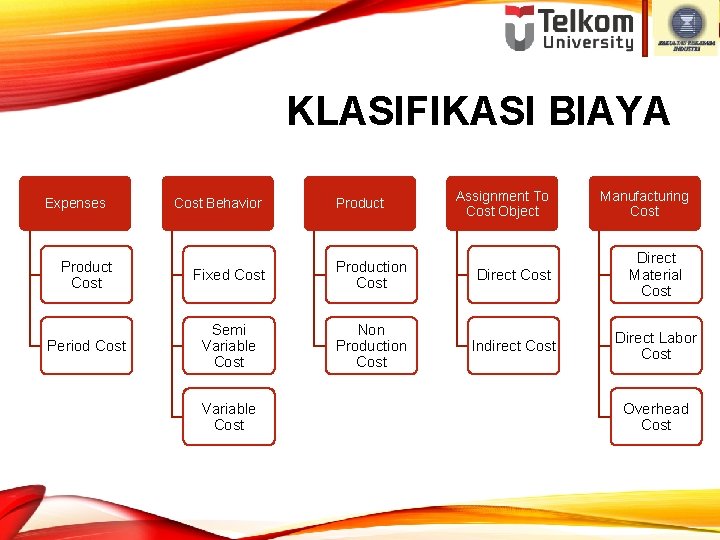
KLASIFIKASI BIAYA Expenses Product Cost Period Cost Behavior Product Assignment To Cost Object Manufacturing Cost Fixed Cost Production Cost Direct Material Cost Semi Variable Cost Non Production Cost Indirect Cost Direct Labor Cost Variable Cost Overhead Cost
BIAYA LANSUNG (DIRECT COST) • Berkaitan dengan objek biaya tertentu dan dapat ditelusuri ke objek biaya tersebut dengan cara yang layak secara ekonomis (efektif-biaya). • Contoh: biaya kaleng atau botol pada produk Pepsi-Cola
BIAYA TIDAK LANGSUNG (INDIRECT COST) • Berkaitan dengan objek biaya tertentu namun tidak dapat ditelusuri ke objek biaya tersebut dengan cara yang layak secara ekonomis (efektif-biaya). • Contoh: gaji supervisor pada produk Pepsi-Cola.
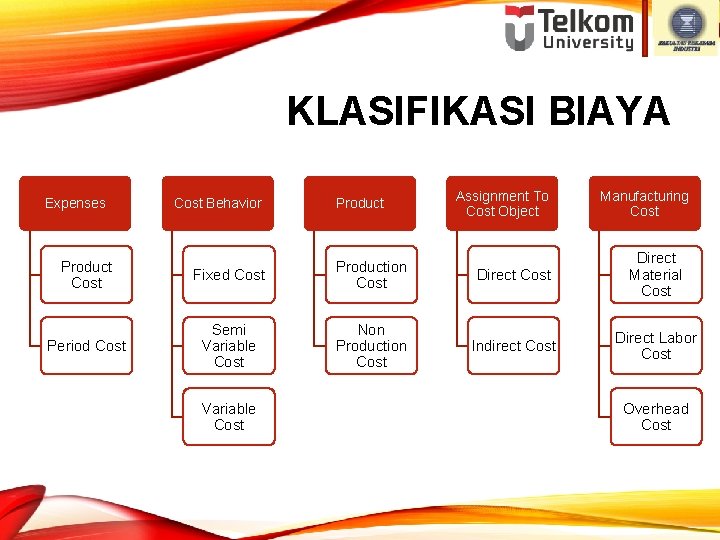
KLASIFIKASI BIAYA Expenses Product Cost Period Cost Behavior Product Assignment To Cost Object Manufacturing Cost Fixed Cost Production Cost Direct Material Cost Semi Variable Cost Non Production Cost Indirect Cost Direct Labor Cost Variable Cost Overhead Cost
BIAYA BAHAN LANGSUNG • Biaya semua material penting yang digunakan dalam proses produksi untuk menghasilkan suatu produk tertentu. • Contoh : kayu untuk produksi meubel
BIAYA TENAGA KERJA LANGSUNG • Biaya dari semua tenaga kerja yang penting yang mengerjakan suatu produk. • Contoh : tenaga pengukir untuk produksi meubel
BIAYA PABRIK TIDAK LANGSUNG • Semua biaya di luar biaya material langsung dan tenaga kerja langsung tetapi membantu dalam mengubah bahan menjadi produk selesai. • Dapat dikelompokkan menjadi: o Bahan tdk langsung/bahan pembantu/penolong o Tenaga kerja tidak langsung o Biaya tidak langsung lainnya
BAHAN TIDAK LANGSUNG • Bahan yang digunakan dalam penyelesaian produk tetapi pemakaianya relatif lebih kecil dan biaya ini tidak dapat ditelusuri secara langsung pada produk selesai. • Contoh: amplas, oli dan minyak pelumas, paku, sekrup
TENAGA KERJA TIDAK LANGSUNG • Tenaga kerja yang membantu dalam pengolahan produk selesai, tetapi tidak dapat ditelusuri pada produk selesai. • Contoh: gaji satpam pabrik, pengawas pabik, resepsionis
BIAYA TIDAK LANGSUNG LAINNYA • Biaya selain bahan tidak langsung dan tenaga kerja tdk langsung. • Contoh: biaya depresiasi mesin produksi, sewa atau depresiasi ruang produksi, dll
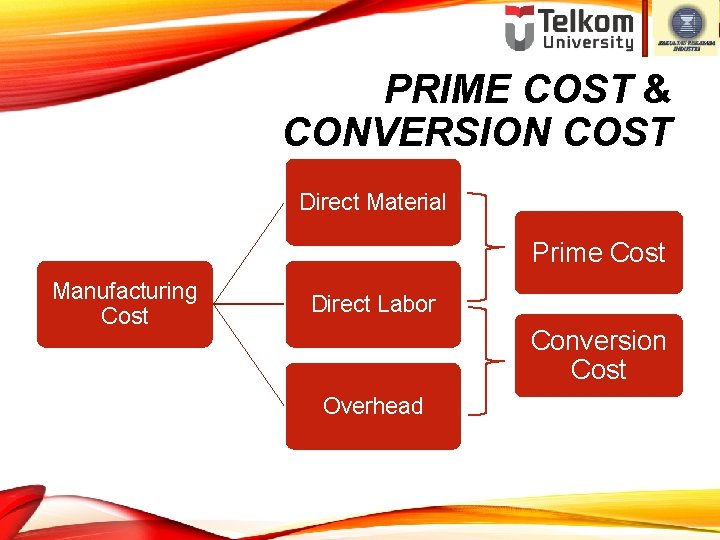
PRIME COST & CONVERSION COST Direct Material Prime Cost Manufacturing Cost Direct Labor Conversion Cost Overhead
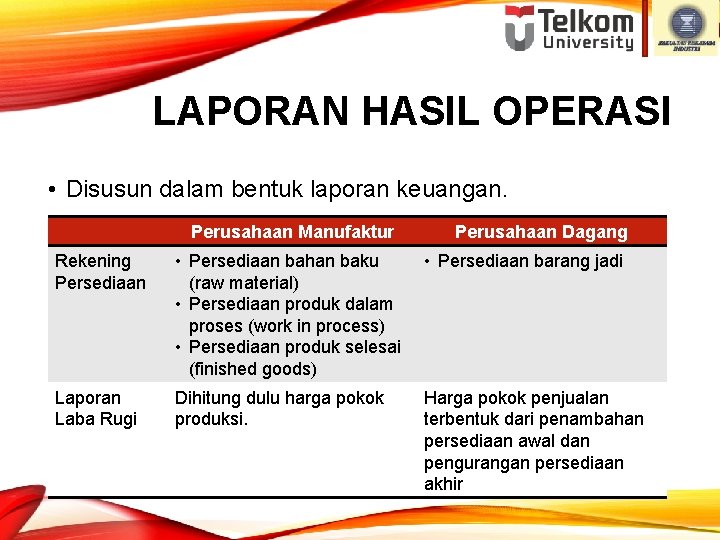
LAPORAN HASIL OPERASI • Disusun dalam bentuk laporan keuangan. Perusahaan Manufaktur Perusahaan Dagang Rekening Persediaan • Persediaan bahan baku (raw material) • Persediaan produk dalam proses (work in process) • Persediaan produk selesai (finished goods) • Persediaan barang jadi Laporan Laba Rugi Dihitung dulu harga pokok produksi. Harga pokok penjualan terbentuk dari penambahan persediaan awal dan pengurangan persediaan akhir
HARGA POKOK PENJUALAN • Harga pokok produk yang sudah terjual dalam periode waktu berjalan. • HPP diperoleh dengan : • (+) Menambahkan harga pokok produksi dengan persediaan produk selesai awal dan • (-) Mengurangkan persediaan produk selesai akhir
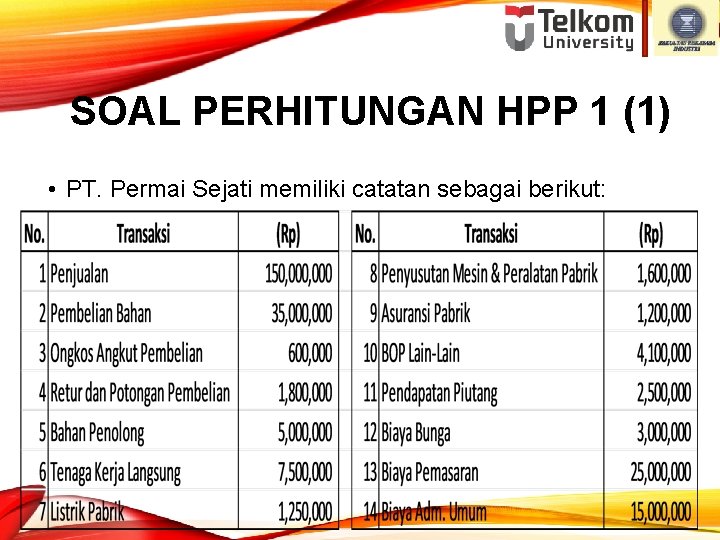
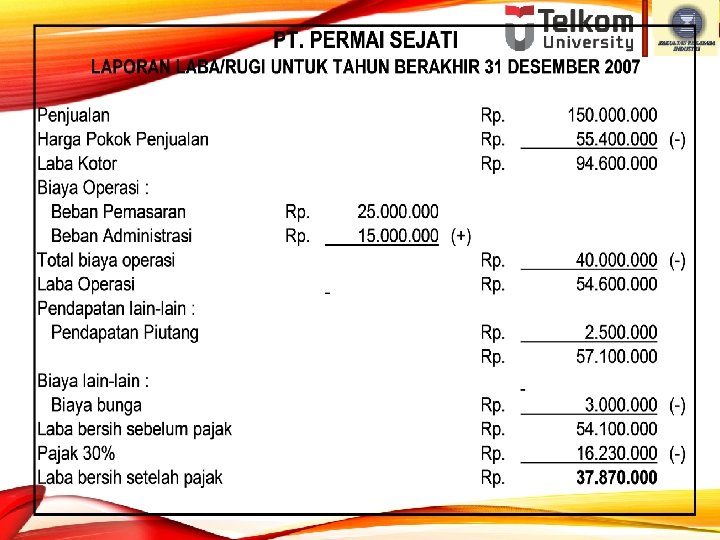
SOAL PERHITUNGAN HPP 1 (1) • PT. Permai Sejati memiliki catatan sebagai berikut:
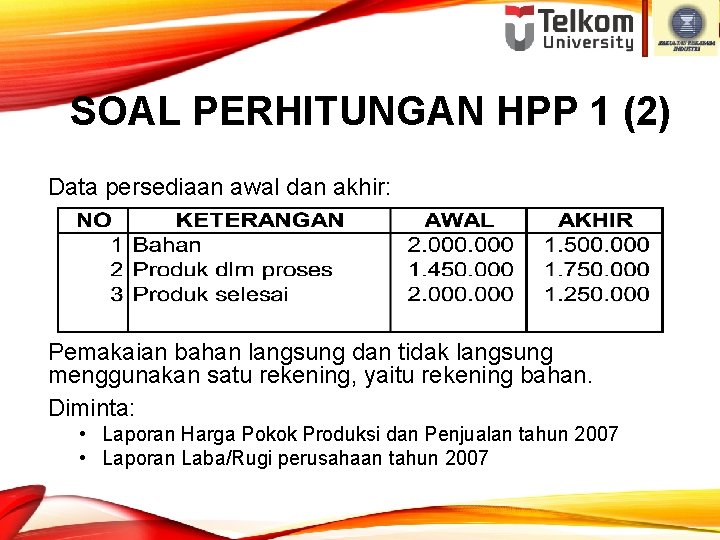
SOAL PERHITUNGAN HPP 1 (2) Data persediaan awal dan akhir: Pemakaian bahan langsung dan tidak langsung menggunakan satu rekening, yaitu rekening bahan. Diminta: • Laporan Harga Pokok Produksi dan Penjualan tahun 2007 • Laporan Laba/Rugi perusahaan tahun 2007
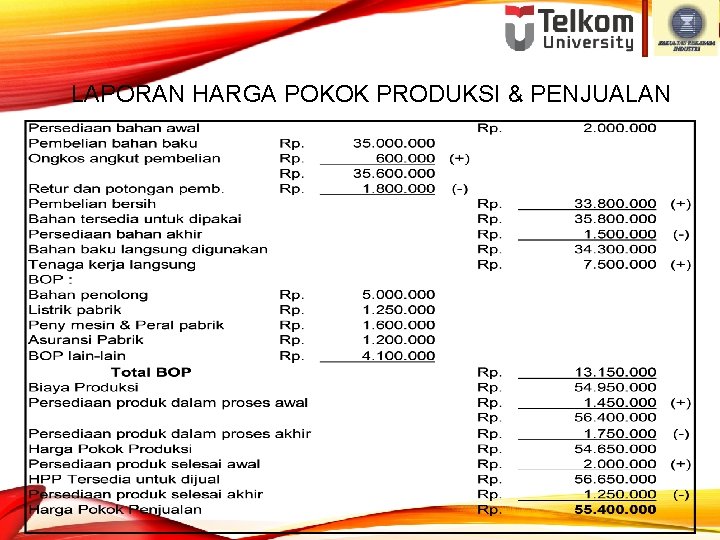
LAPORAN HARGA POKOK PRODUKSI & PENJUALAN
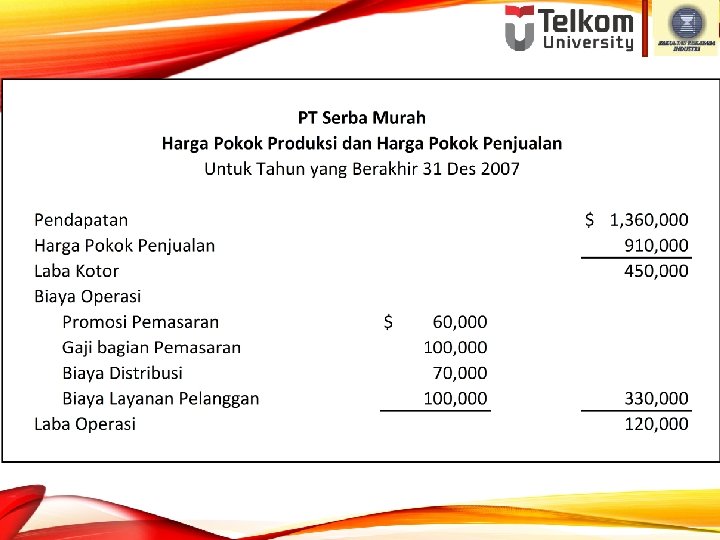
SOAL PERHITUNGAN HPP 2 (1) • PT Serba Murah adalah perusahaan manufaktur logam dan pemotongan kayu yang menjual produknya ke pasar kontruksi rumah. Perhatikan data tahun 2007 berikut ini.
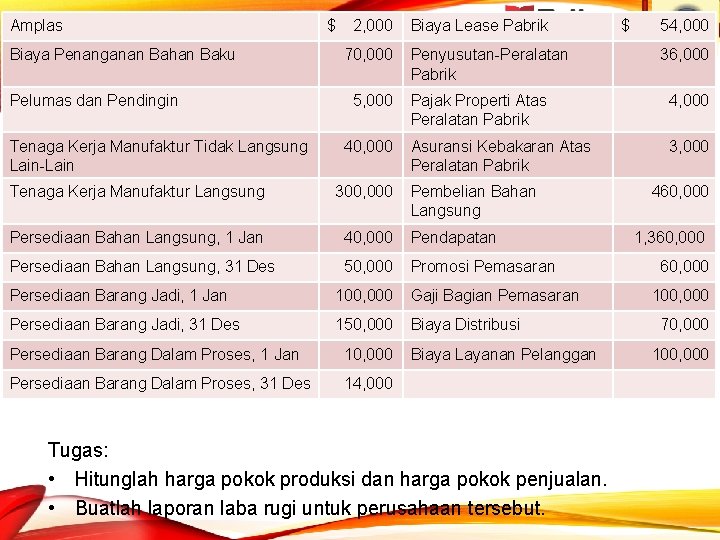
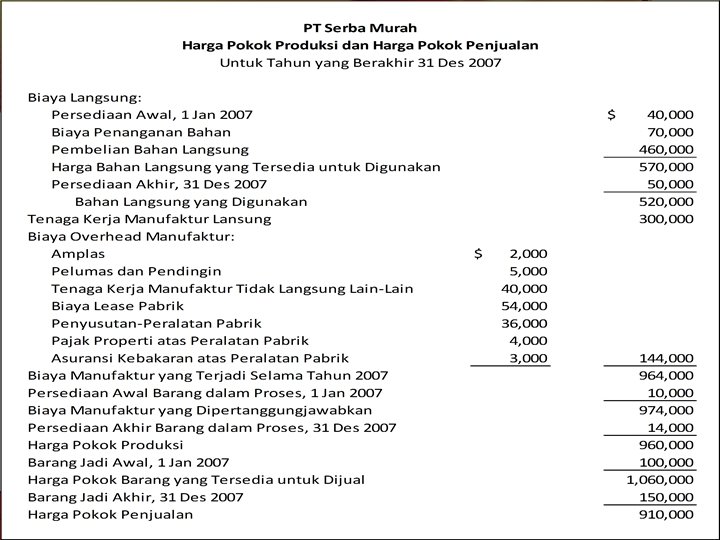
Amplas Biaya Penanganan Bahan Baku Pelumas dan Pendingin Tenaga Kerja Manufaktur Tidak Langsung Lain-Lain $ 2, 000 70, 000 5, 000 40, 000 Biaya Lease Pabrik Penyusutan-Peralatan Pabrik Asuransi Kebakaran Atas Peralatan Pabrik 3, 000 Persediaan Bahan Langsung, 1 Jan 40, 000 Pendapatan Persediaan Bahan Langsung, 31 Des 50, 000 Promosi Pemasaran Pembelian Bahan Langsung Persediaan Barang Jadi, 1 Jan 100, 000 Gaji Bagian Pemasaran Persediaan Barang Jadi, 31 Des 150, 000 Biaya Distribusi Persediaan Barang Dalam Proses, 31 Des 14, 000 36, 000 4, 000 300, 000 10, 000 54, 000 Pajak Properti Atas Peralatan Pabrik Tenaga Kerja Manufaktur Langsung Persediaan Barang Dalam Proses, 1 Jan $ Biaya Layanan Pelanggan Tugas: • Hitunglah harga pokok produksi dan harga pokok penjualan. • Buatlah laporan laba rugi untuk perusahaan tersebut. 460, 000 1, 360, 000 100, 000 70, 000 100, 000
- Slides: 37