
AKUNTANSI ASET TETAP PSAP 7 BULTEK 15 RUANG
AKUNTANSI ASET TETAP (PSAP 7) BULTEK 15
RUANG LINGKUP PSAP 07 • PSAP 07 diterapkan untuk seluruh unit pemerintahan yang menyajikan laporan keuangan untuk tujuan umum dan mengatur tentang perlakuan akuntansiny, termasuk pengakuan, penilaian, penyajian dan pengungkapan yang diperlukan • PSAP 07 tidak diterapkan untuk: § Hutan dan sumber daya alam yang dapat diperbaharui (regenerative natural resources) § Kuasa pertambangan, eksplorasi dan penggalian mineral, minyak, gas alam dan sumber daya alam serupa yang tidak dapat diperbaharuhi (non-regenerative natural resources) Lampiran 1 PP No. 71 Tahun 2010 2
KLASIFIKASI ASET TETAP q q q Tanah Peralatan dan Mesin Gedung dan Bangunan Jalan, Irigasi, dan Jaringan Aset Tetap Lainnya Konstruksi dalam Pengerjaan Lampiran 1 PP No. 71 Tahun 2010 3
PENGAKUAN ASET TETAP Aset Tetap diakui pada saat manfaat ekonomi masa depan dapat diperoleh dan nilainya dapat diukur dengan handal; § Kriteria suatu aset diakui sebagai aset tetap : § § § § Berwujud; Mempunyai masa manfaat lebih dari 12 (dua belas) bulan; Biaya perolehan aset dapat diukur secara andal; Tidak dimaksudkan untuk dijual dalam operasi normal entitas; dan Diperoleh atau dibangun dengan maksud untuk digunakan. Pengakuan aset tetap akan andal bila aset tetap telah diterima atau diserahkan hak kepemilikannya dan atau pada saat penguasaannya berpindah. Lampiran 1 PP No. 71 Tahun 2010 4
PENGUKURAN ASET TETAP aset tetap dinilai dengan biaya perolehan ü Aset tetap yang tidak diketahui harga perolehannya disajikan dengan nilai wajar pada saat perolehan ü Lampiran 1 PP No. 71 Tahun 2010 5
PENILAIAN AWAL ASET TETAP ü ü ü Penilaian awal aset tetap harus diukur berdasarkan biaya perolehan Bila aset tetap diperoleh dengan tanpa nilai, biaya aset tersebut adalah sebesar nilai wajar pada saat aset tersebut diperoleh Untuk penyusunan neraca awal suatu entitas, biaya perolehan aset tetap adalah nilai wajar pada saat neraca awal tersebut disusun. Lampiran 1 PP No. 71 Tahun 2010 6
KOMPONEN BIAYA Biaya perolehan suatu aset tetap terdiri dari harga belinya atau konstruksinya, termasuk bea impor dan setiap biaya yang dapat diatribusikan secara langsung dalam membawa aset tersebut ke kondisi yang membuat aset tersebut dapat bekerja untuk penggunaan yang dimaksudkan. Lampiran 1 PP No. 71 Tahun 2010 7
BIAYA YANG DAPAT DIATRIBUSIKAN SECARA LANGSUNG q Biaya persiapan tempat q Biaya pengiriman awal (initial delivery) dan biaya simpan dan bongkar muat (handling cost) q Biaya pemasangan (instalation cost) q Biaya profesional seperti arsitek dan insinyur q Biaya konstruksi 8
KOMPONEN BIAYA PEROLEHAN PERALATAN DAN MESIN q Biaya perolehan peralatan dan mesin menggambarkan jumlah pengeluaran yang telah dan yang masih harus dilakukan untuk memperoleh peralatan dan mesin tersebut sampai siap pakai q Biaya perolehan peralatan dan mesin antara lain meliputi: Ø Harga pembelian Ø Biaya pengangkutan Ø Biaya instalasi Ø Serta biaya langsung lainnya untuk memperoleh dan mempersiapkan sampai peralatan dan mesin tersebut siap untuk digunakan Lampiran 1 PP No. 71 Tahun 2010 9
KOMPONEN BIAYA PEROLEHAN GEDUNG DAN BANGUNAN q. Biaya perolehan gedung dan bangunan menggambarkan seluruh biaya yang dikeluarkan dan yang masih harus dikeluarkan untuk memperoleh gedung dan bangunan sampai siap pakai q. Biaya perolehan gedung dan bangunan antara lain meliputi: Ø Harga pembelian atau biaya konstruksi, Ø Biaya pengurusan IMB, notaris dan pajak Lampiran 1 PP No. 71 Tahun 2010 10
KOMPONEN BIAYA PEROLEHAN JALAN, IRIGASI DAN JARINGAN q Biaya perolehan jalan, irigasi, dan jaringan menggambarkan seluruh biaya yang dikeluarkan dan masih harus dikeluarkan untuk memperoleh gedung dan bangunan sampai siap pakai. q Biaya perolehan jalan, irigasi, dan jaringan antara lain meliputi: ØBiaya perolehan atau biaya konstruksi, dan ØBiaya-biaya lain yang dikeluarkan sampai jalan, irigasi dan jaringan tersebut siap pakai Lampiran 1 PP No. 71 Tahun 2010 11
KOMPONEN BIAYA PEROLEHAN ASET TETAP LAINNYA Biaya perolehan aset tetap lainnya menggambarkan seluruh biaya yang dikeluarkan dan yang masih harus dikeluarkan untuk memperoleh aset tersebut sampai siap pakai Lampiran 1 PP No. 71 Tahun 2010 12
PENGECUALIAN KOMPONEN BIAYA PEROLEHAN ASET TETAP Ø Biaya Administrasi dan biaya umum lainnya bukan merupakan suatu komponen biaya aset tetap sepanjang biaya tersebut tidak dapat diatribusikan secara langsung pada biaya perolehan aset atau membawa aset ke kondisi kerjanya. Ø Biaya permulaan (start-up cost) dan pra-produksi serupa tidak merupakan bagian biaya suatu aset kecuali biaya tersebut perlu untuk membawa aset ke kondisi kerjanya. Lampiran 1 PP No. 71 Tahun 2010 13
PEROLEHAN SECARA GABUNGAN q. Biaya perolehan dari masing-masing aset tetap yang diperoleh secara gabungan ditentukan dengan mengalokasikan harga gabungan tersebut berdasarkan perbandingan nilai wajar masing-masing aset yang bersangkutan. Lampiran 1 PP No. 71 Tahun 2010 14
PERTUKARAN ASET q Biaya suatu aset tetap yang diperoleh melalui pertukaran yang tidak serupa atau aset lainnya diukur berdasarkan nilai wajar aset yang diperoleh yaitu nilai ekuivalen atas nilai tercatat aset yang dilepas setelah disesuaikan dengan jumlah setiap kas atau setara kas dan kewajiban lain yang ditransfer/diserahkan. q Suatu aset tetap dapat diperoleh melalui pertukaran atas suatu aset yang serupa yang memiliki manfaat yang serupa dan memiliki nilai wajar yang serupa. Suatu aset tetap juga dapat dilepas dalam pertukaran dengan kepemilikan aset yang serupa. Dalam keadaan tersebut tidak ada keuntungan dan kerugian yang diakui dalam transaksi ini. Biaya aset yang baru diperoleh dicatat sebesar nilai tercatat (carrying amount) atas aset yang dilepas. Lampiran 1 PP No. 71 Tahun 2010 15
ASET DONASI q Aset tetap yang diperoleh dari sumbangan (donasi) harus dicatat sebesar nilai wajar pada saat perolehan. q Perolehan suatu aset tetap yang memenuhi kriteria perolehan aset donasi, maka perolehan tersebut diakui sebagai pendapatan operasional Lampiran 1 PP No. 71 Tahun 2010 16

PENGELUARAN SETELAH PEROLEHAN q Pengeluaran setelah perolehan awal suatu aset tetap yang memperpanjang masa manfaat atau yang kemungkinan besar memberi manfaat ekonomi di masa yang akan datang dalam bentuk kapasitas, mutu produksi, atau peningkatan standar kinerja, harus ditambahkan pada nilai tercatat aset yang bersangkutan Lampiran 1 PP No. 71 Tahun 2010 17
PENYUSUTAN q q q Penyusutan adalah alokasi yang sistematis atas nilai suatu aset tetap yang dapat disusutkan (depreciable assets) selama masa manfaat aset yang bersangkutan. Nilai penyusutan untuk masing-masing periode diakui sebagai pengurang nilai tercatat aset tetap dalam neraca dan beban penyusutan dalam laporan operasional. Selain tanah dan konstruksi dalam pengerjaan, seluruh aset tetap dapat disusutkan sesuai dengan sifat dan karakteristik aset tersebut Lampiran 1 PP No. 71 Tahun 2010 18
PRASYARAT PENYUSUTAN (Bultek SAP No. 05) Ø Diketahui nilai buku yang dapat disusutkan Ø Identifikasi aset yang nilainya menurun. Ø Harus diketahui masa manfaatnya Ø Diketahui Kondisi yang menyebabkan penurunan aset tetap (misalnya yang mudah obsolet) Lampiran 1 PP No. 71 Tahun 2010 19
METODE PENYUSUTAN q q q Metode garis lurus (straight line method); atau Metode saldo menurun ganda (double declining method); atau Metode unit produksi (unit of production method) Metode penyusutan yang digunakan harus dapat menggambarkan manfaat ekonomi atau kemungkinan jasa (service potential) yang akan mengalir ke pemerintah Lampiran 1 PP No. 71 Tahun 2010 20
Penetapan Masa Manfaat Aset Tetap • PSAP 07 Par 57 : Masa manfaat aset tetap yang dapat disusutkan harus ditinjau secara periodik dan jika terdapat perbedaan besar dari estimasi sebelumnya, penyusutan periode sekarang dan yang akan datang harus dilakukan penyesuaian • Bultek SAP No. 05: Untuk obyektifitas dalam penetapan masa manfaat aset tetap (sebagai dasar menentukan metode penyusutan) disarankan agar penetapannya diusulkan oleh instansi teknis terkait dan selanjutnya ditetapkan dengan Peraturan Menteri Keuangan. Lampiran 1 PP No. 71 Tahun 2010 21
PENILAIAN KEMBALI (REVALUATION) q Penilaian kembali atau revaluasi aset tetap pada umumnya tidak diperkenankan karena Standar Akuntansi Pemerintahan menganut penilaian aset berdasarkan biaya perolehan atau harga pertukaran. Penyimpangan dari ketentuan ini mungkin dilakukan berdasarkan ketentuan pemerintah yang berlaku secara nasional. q Selisih antara nilai revaluasi dengan nilai tercatat dibukukan dalam akun ekuitas Lampiran 1 PP No. 71 Tahun 2010 22
ASET BERSEJARAH q q q Aset bersejarah merupakan aset tetap yang dimiliki atau dikuasai oleh pemerintah yang karena umur dan kondisinya aset tetap tersebut harus dilindungi oleh peraturan yang berlaku dari segala macam tindakan yang dapat merusak aset tetap tersebut Diungkapkan dalam Ca. LK saja tanpa nilai Beberapa aset bersejarah juga memberikan potensi manfaat lainnya kepada pemerintah selain nilai sejarahnya, misalnya untuk ruang perkantoran. Untuk kasus tersebut, aset ini akan diterapkan prinsip-prinsip yang sama seperti aset tetap lainnya. Lampiran 1 PP No. 71 Tahun 2010 23
ASET INFRASTRUKTUR q Karakteristik aset infrastruktur: Ø Merupakan bagian dari satu sistem atau jaringan Ø Sifatnya khusus dan tidak ada alternatof lain penggunaannya Ø Tidak dapat dipindah-pindahkan, dan Ø Terdapat batasan-batasan untuk pelepasannya q Aset infrastruktur memenuhi definisi aset tetap dan harus diperlakukan sesuai dengan prinsip-prinsip yang ada pada PSAP No. 07 q Contoh dari aset infrastruktur adalah jaringan, jalan dan jembatan, sistem pembuangan, dan jaringan komunikasi Lampiran 1 PP No. 71 Tahun 2010 24
PENGHENTIAN/PELEPASAN • Suatu aset tetap dieliminasi dari neraca ketika dilepaskan atau bila aset secara permanen dihentikan penggunaannya dan tidak ada manfaat ekonomi masa yang akan datang. • Aset tetap yang secara permanen dihentikan atau dilepas harus dieliminasi dari Neraca dan diungkapkan dalam Catatan atas Laporan Keuangan. • Aset tetap yang dihentikan dari penggunaan aktif pemerintah tidak memenuhi definisi aset tetap dan harus dipindahkan ke pos aset lainnya sesuai dengan nilai tercatatnya. Lampiran 1 PP No. 71 Tahun 2010 25
PENGUNGKAPAN Laporan Keuangan harus mengungkapkan untuk masing-masing jenis aset tetap sbb: (a) Dasar penilaian yang digunakan untuk menentukan nilai tercatat (carrying amount); (b) Rekonsiliasi jumlah tercatat pada awal dan akhir periode yang menunjukkan: (1) Penambahan; (2) Pelepasan; (3) Akumulasi penyusutan dan perubahan nilai, jika ada; (4) Mutasi aset tetap lainnya. (c) Informasi penyusutan, meliputi: (1) Nilai penyusutan; (2) Metode penyusutan yang digunakan; (3) Masa manfaat atau tarif penyusutan yang digunakan; (4) Nilai tercatat bruto dan akumulasi penyusutan pada awal dan akhir periode; Lampiran 1 PP No. 71 Tahun 2010 26
PENGUNGKAPAN Laporan keuangan juga harus mengungkapkan: (a) Eksistensi dan batasan hak milik atas aset tetap; (b) Kebijakan akuntansi untuk kapitalisasi yang berkaitan dengan aset tetap; (c) Jumlah pengeluaran pada pos aset tetap dalam konstruksi; dan (d) Jumlah komitmen untuk akuisisi aset tetap. Lampiran 1 PP No. 71 Tahun 2010 27
AKUNTANSI KONSTRUKSI DALAM PENGERJAAN(PSAP 8)
DEFINISI ü ü KONSTRUKSI DALAM PENGERJAAN adalah aset-aset yang sedang dalam proses pembangunan. KONTRAK KONSTRUKSI adalah perikatan yang dilakukan secara khusus untuk konstruksi suatu aset atau suatu kombinasi yang berhubungan erat satu sama lain atau saling tergantung dalam hal rancangan, teknologi, dan fungsi atau tujuan atau penggunaan utama. 29
CAKUPAN KONSTRUKSI DALAM PENGERJAAN (KDP) ü ü ü Tanah Peralatan dan Mesin Gedung dan Bangunan Jalan, irigasi dan Jaringan Aset tetap lainnya yang proses perolehannya dan/atau pembangunannya membutuhkan suatu periode tertentu dan belum selesai 30
CAKUPAN KONTRAK KONSTRUKSI kontrak untuk perolehan jasa yang berhubungan langsung dengan perencanaan konstruksi aset, seperti jasa arsitektur; b. kontrak untuk perolehan atau konstruksi aset; c. kontrak untuk perolehan jasa yang berhubungan langsung dengan pengawasan konstruksi aset yang meliputi manajemen konstruksi dan value engineering; d. kontrak untuk membongkar atau merestorasi aset dan restorasi lingkungan. a. 31
PENYATUAN DAN SEGMENTASI KONTRAK KONSTRUKSI Jika kontrak konstruksi mencakup sejumlah aset, konstruksi dari setiap aset diperlakukan sebagai suatu kontrak konstruksi yang terpisah jika: Ø Proposal terpisah telah diajukan untuk setiap aset; Ø Setiap aset telah dinegosiasikan secara terpisah dan kontraktor serta pemberi kerja dapat menerima atau menolak bagian kontrak yang berhubungan dengan masing aset tersebut; Ø Biaya masing-masing aset dapat diidentifikasikan. 32
PENYATUAN DAN SEGMENTASI KONTRAK KONSTRUKSI Suatu kontrak dapat berisi klausul yang memungkinkan konstruksi aset tambahan atas permintaan pemberi kerja atau dapat diubah sehingga konstruksi aset tambahan dapat dimasukkan ke dalam kontrak tersebut. Konstruksi tambahan diperlakukan sebagai suatu kontrak konstruksi jika: a) Aset tambahan tersebut berbeda secara signifikan dalam rancangan, teknologi, atau fungsi dengan aset yang tercakup dalam kontrak semula; atau b) Harga aset tambahan tersebut ditetapkan tanpa memperhatikan harga kontrak semula 33
PENGAKUAN KDP Suatu benda berwujud diakui sebagai KDP jika: q besar kemungkinan bahwa manfaat ekonomi masa yang akan datang berkaitan dengan aset tersebut akan diperoleh; q biaya perolehan tersebut dapat diukur secara andal; dan q aset tersebut masih dalam proses pengerjaan. 34
PENGUKURAN BIAYA KONSTRUKSI q Secara Swakelola, al: ü biaya yang berhubungan langsung dengan konstruksi; ü biaya yang dapat diatribusikan pada kegiatan pada umumnya dan dapat dialokasikan ke konstruksi tersebut; ü biaya lain yang secara khusus dibebankan sehubungan konstruksi ybs. ü Secara Kontrak: ü Termin yang telah dibayarkan; ü Kewajiban yang msh harus dibayar; ü Pembayaran klaim kepada kontraktor/pihak ketiga, misalnya klaim karena keterlambatan yang disebabkan oleh pemberi kerja 35
KAPITALISASI BIAYA PINJAMAN Jika konstruksi dibiayai dari pinjaman maka biaya pinjaman yang timbul selama masa konstruksi dikapitalisasi dan menambah biaya konstruksi, sepanjang biaya tersebut dapat diidentifikasikan ditetapkan secara andal. • Jumlah biaya pinjaman yang dikapitalisasi tidak boleh melebihi jumlah biaya bunga yang dibayar dan yang masih harus dibayar pada periode yang bersangkutan. • Apabila pinjaman digunakan untuk membiayai beberapa jenis aset yang diperoleh dalam suatu periode tertentu, biaya pinjaman periode yang bersangkutan dialokasikan ke masing-masing konstruksi dengan metode rata-rata tertimbang atas total pengeluaran biaya konstruksi. • 36
KAPITALISASI BIAYA PINJAMAN • Apabila kegiatan pembangunan konstruksi dihentikan sementara tidak disebabkan oleh hal-hal yang bersifat force majeur maka biaya pinjaman yang dibayarkan selama masa pemberhentian sementara pembangunan konstruksi dikapitalisasi. • Kontrak konstruksi yang mencakup beberapa jenis pekerjaan yang penyelesaiannya jatuh pada waktu yang berbeda-beda, maka jenis pekerjaan yang sudah selesai tidak diperhitungkan biaya pinjaman. Biaya pinjaman hanya dikapitalisasi untuk jenis pekerjaan yang masih dalam proses pengerjaan. 37

PENYAJIAN KDP Konstruksi dalam Pengerjaan disajikan dalam Neraca masuk dalam kelompok Aset Tetap (Konstruksi Dalam Pengerjaan biasanya merupakan aset yang dimaksudkan digunakan untuk operasional pemerintah atau dimanfaatkan oleh masyarakat dalam jangka panjang dan oleh karenanya diklasifikasikan dalam aset tetap. 38
PENGUNGKAPAN KDP Entitas harus mengungkapkan informasi mengenai KDP pada akhir periode akuntansi: v Rincian kontrak konstruksi dalam pengerjaan berikut tingkat penyelesaian dan jangka waktu penyelesaian v Nilai kontrak konstruksi dan sumber pendanaannya v Jumlah biaya yang telah dikeluarkan dan yang masih harus dibayar v Uang muka kerja yang diberikan v Retensi 39
PENYELESAIAN KDP Ø KDP akan dipindahkan ke pos aset tetap yang bersangkutan jika konstruksi secara substansi telah selesai dikerjakan dan konstruksi tersebut telah dapat memberikan manfaat/jasa sesuai tujuan perolehan Ø Dokumen sumber untuk pengakuan penyelesaian suatu KDP adalah Berita Acara Penyelesaian Pekerjaan (BAPP).

PENGHENTIAN KDP No. Pembangunan Aset Berita Acara Penyelesaian Pekerjaan (BAPP) Pemanfaatan Aset Penyajian 1. Selesai Sudah diperoleh Sudah dimanfaatkan Aset Tetap 2. Selesai Sudah diperoleh Belum dimanfaatkan Aset Tetap 3. Selesai Belum diperoleh Sudah dimanfaatkan KDP 4. Selesai sebagian Belum diperoleh Sebagian sudah dimanfaatkan KDP 5. Selesai sebagian, karena sebab tertentu (misalnya terkena bencana alam/force majeur) aset tersebut hilang, maka penanggung jawab aset tersebut membuat pernyataan hilang KDP dapat dihapuskan 6. Belum selesai KDP BAST sudah ada -
PENGHENTIAN KDP Ø Apabila dihentikan pembangunannya untuk sementara waktu, maka KDP tersebut tetap dicantumkan ke dalam neraca dan kejadian ini diungkapkan secara memadai dalam Ca. LK. Ø KDP diniatkan untuk dihentikan pembangunannya secara permanen maka KDP tersebut harus dieliminasi dari neraca dan kejadian ini diungkapkan secara memadai dalam Ca. LK.
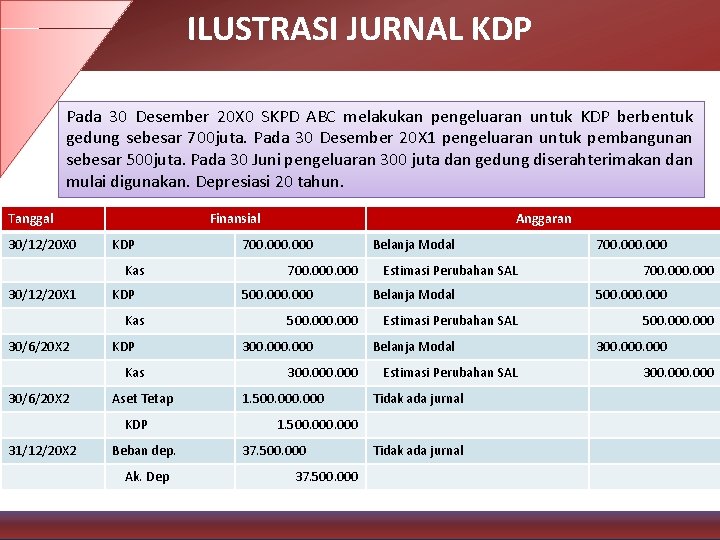
ILUSTRASI JURNAL KDP Pada 30 Desember 20 X 0 SKPD ABC melakukan pengeluaran untuk KDP berbentuk gedung sebesar 700 juta. Pada 30 Desember 20 X 1 pengeluaran untuk pembangunan sebesar 500 juta. Pada 30 Juni pengeluaran 300 juta dan gedung diserahterimakan dan mulai digunakan. Depresiasi 20 tahun. Tanggal 30/12/20 X 0 KDP Anggaran JURNALFinansial PENGELUARAN & PENYELESAIAN KDP Kas 30/12/20 X 1 KDP Kas 30/6/20 X 2 Aset Tetap KDP 31/12/20 X 2 Beban dep. Ak. Dep 700. 000 500. 000 300. 000 1. 500. 000 Belanja Modal Estimasi Perubahan SAL Tidak ada jurnal 1. 500. 000 37. 500. 000 Tidak ada jurnal 700. 000 500. 000 300. 000
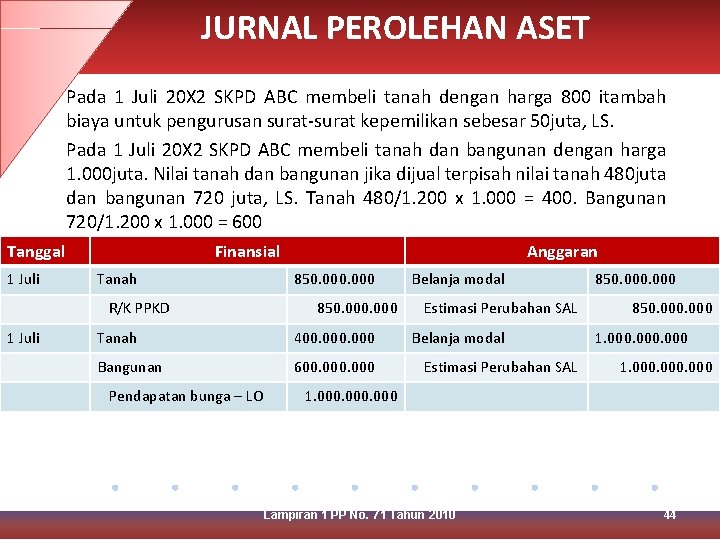
JURNAL PEROLEHAN ASET Pada 1 Juli 20 X 2 SKPD ABC membeli tanah dengan harga 800 itambah biaya untuk pengurusan surat-surat kepemilikan sebesar 50 juta, LS. Pada 1 Juli 20 X 2 SKPD ABC membeli tanah dan bangunan dengan harga 1. 000 juta. Nilai tanah dan bangunan jika dijual terpisah nilai tanah 480 juta dan bangunan 720 juta, LS. Tanah 480/1. 200 x 1. 000 = 400. Bangunan 720/1. 200 x 1. 000 = 600 Tanggal 1 Juli Finansial Tanah R/K PPKD 1 Juli Anggaran 850. 000 Tanah 400. 000 Bangunan 600. 000 Pendapatan bunga – LO Belanja modal Estimasi Perubahan SAL 850. 000 1. 000 Nilai tanah 480 / (480+720) x 1. 000 = 400 juta Nilai bangunan 720 / (480+720) x 1. 000 = 600 juta Lampiran 1 PP No. 71 Tahun 2010 44
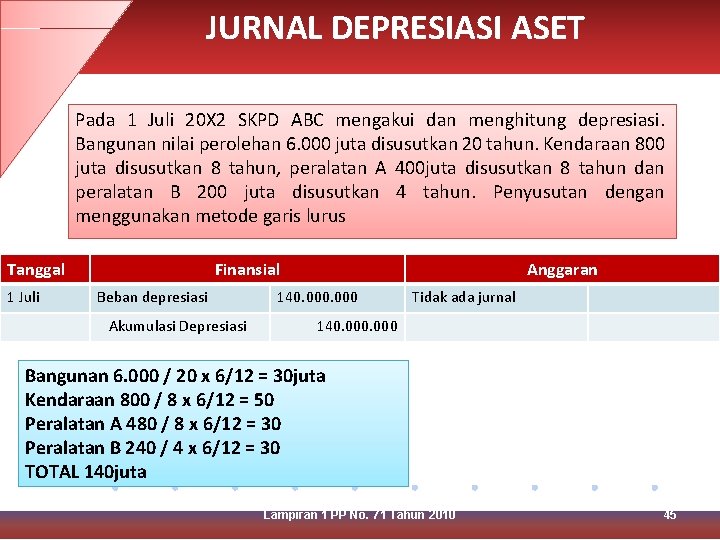
JURNAL DEPRESIASI ASET Pada 1 Juli 20 X 2 SKPD ABC mengakui dan menghitung depresiasi. Bangunan nilai perolehan 6. 000 juta disusutkan 20 tahun. Kendaraan 800 juta disusutkan 8 tahun, peralatan A 400 juta disusutkan 8 tahun dan peralatan B 200 juta disusutkan 4 tahun. Penyusutan dengan menggunakan metode garis lurus Tanggal 1 Juli Finansial Beban depresiasi Akumulasi Depresiasi Anggaran 140. 000 Tidak ada jurnal 140. 000 Bangunan 6. 000 / 20 x 6/12 = 30 juta Kendaraan 800 / 8 x 6/12 = 50 Peralatan A 480 / 8 x 6/12 = 30 Peralatan B 240 / 4 x 6/12 = 30 TOTAL 140 juta Lampiran 1 PP No. 71 Tahun 2010 45
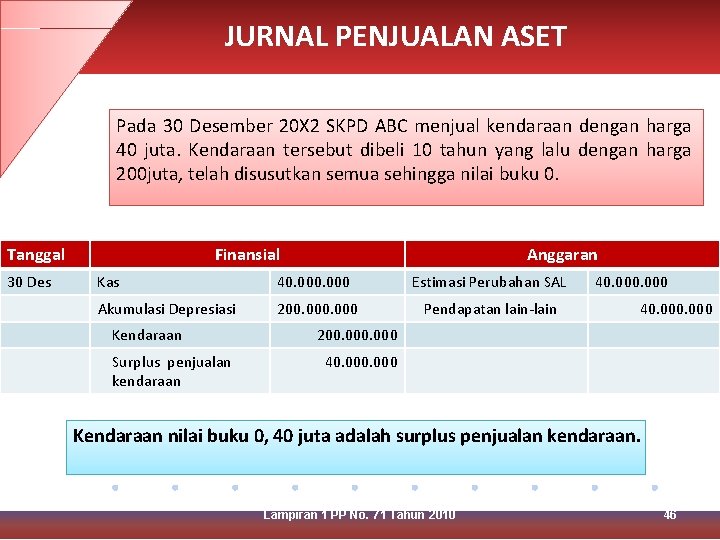
JURNAL PENJUALAN ASET Pada 30 Desember 20 X 2 SKPD ABC menjual kendaraan dengan harga 40 juta. Kendaraan tersebut dibeli 10 tahun yang lalu dengan harga 200 juta, telah disusutkan semua sehingga nilai buku 0. Tanggal 30 Des Finansial Anggaran Kas 40. 000 Estimasi Perubahan SAL Akumulasi Depresiasi 200. 000 Pendapatan lain-lain Kendaraan Surplus penjualan kendaraan 40. 000 200. 000 40. 000 Kendaraan nilai buku 0, 40 juta adalah surplus penjualan kendaraan. Lampiran 1 PP No. 71 Tahun 2010 46
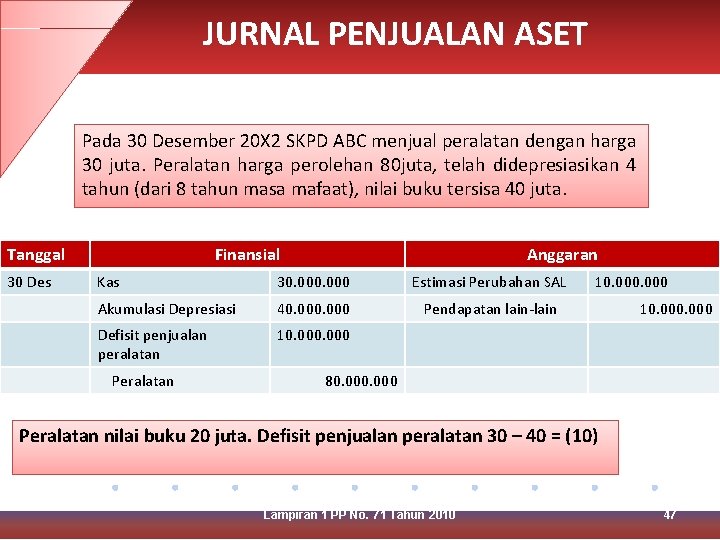
JURNAL PENJUALAN ASET Pada 30 Desember 20 X 2 SKPD ABC menjual peralatan dengan harga 30 juta. Peralatan harga perolehan 80 juta, telah didepresiasikan 4 tahun (dari 8 tahun masa mafaat), nilai buku tersisa 40 juta. Tanggal 30 Des Finansial Anggaran Kas 30. 000 Estimasi Perubahan SAL Akumulasi Depresiasi 40. 000 Pendapatan lain-lain Defisit penjualan peralatan 10. 000 Peralatan 10. 000 80. 000 Peralatan nilai buku 20 juta. Defisit penjualan peralatan 30 – 40 = (10) Lampiran 1 PP No. 71 Tahun 2010 47
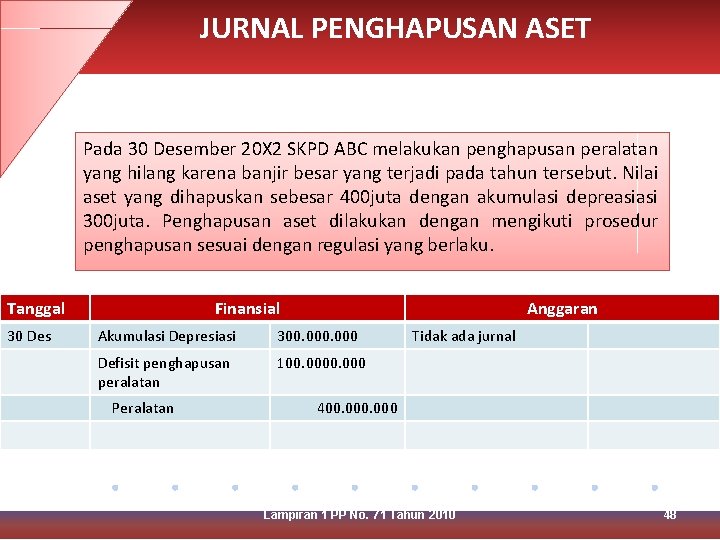
JURNAL PENGHAPUSAN ASET Pada 30 Desember 20 X 2 SKPD ABC melakukan penghapusan peralatan yang hilang karena banjir besar yang terjadi pada tahun tersebut. Nilai aset yang dihapuskan sebesar 400 juta dengan akumulasi depreasiasi 300 juta. Penghapusan aset dilakukan dengan mengikuti prosedur penghapusan sesuai dengan regulasi yang berlaku. Tanggal 30 Des Finansial Anggaran Akumulasi Depresiasi 300. 000 Defisit penghapusan peralatan 100. 000 Peralatan Tidak ada jurnal 400. 000 Lampiran 1 PP No. 71 Tahun 2010 48
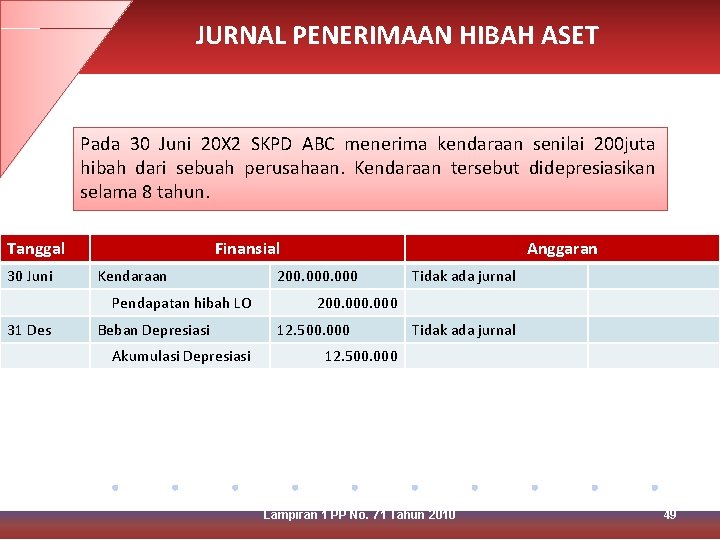
JURNAL PENERIMAAN HIBAH ASET Pada 30 Juni 20 X 2 SKPD ABC menerima kendaraan senilai 200 juta hibah dari sebuah perusahaan. Kendaraan tersebut didepresiasikan selama 8 tahun. Tanggal 30 Juni Finansial Kendaraan Pendapatan hibah LO 31 Des Beban Depresiasi Akumulasi Depresiasi Anggaran 200. 000 Tidak ada jurnal 200. 000 12. 500. 000 Tidak ada jurnal 12. 500. 000 Lampiran 1 PP No. 71 Tahun 2010 49
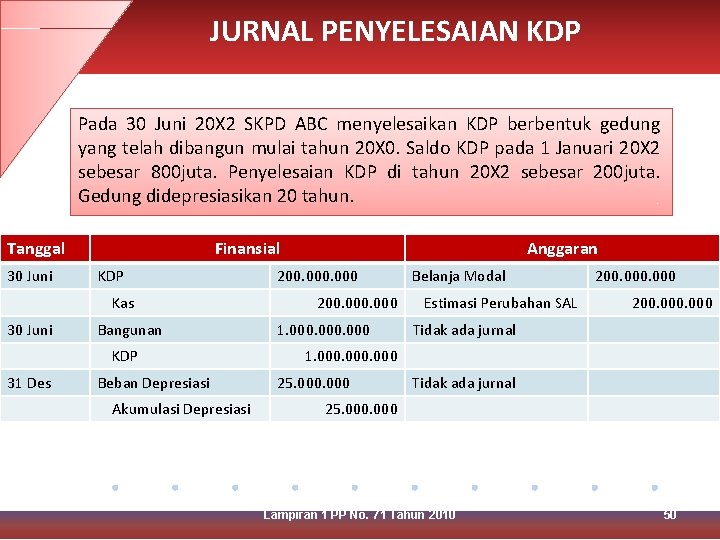
JURNAL PENYELESAIAN KDP Pada 30 Juni 20 X 2 SKPD ABC menyelesaikan KDP berbentuk gedung yang telah dibangun mulai tahun 20 X 0. Saldo KDP pada 1 Januari 20 X 2 sebesar 800 juta. Penyelesaian KDP di tahun 20 X 2 sebesar 200 juta. Gedung didepresiasikan 20 tahun. Tanggal 30 Juni Finansial KDP Kas 30 Juni Bangunan KDP 31 Des Beban Depresiasi Akumulasi Depresiasi Anggaran 200. 000 1. 000 Belanja Modal Estimasi Perubahan SAL 200. 000 Tidak ada jurnal 1. 000 25. 000 Tidak ada jurnal 25. 000 Lampiran 1 PP No. 71 Tahun 2010 50
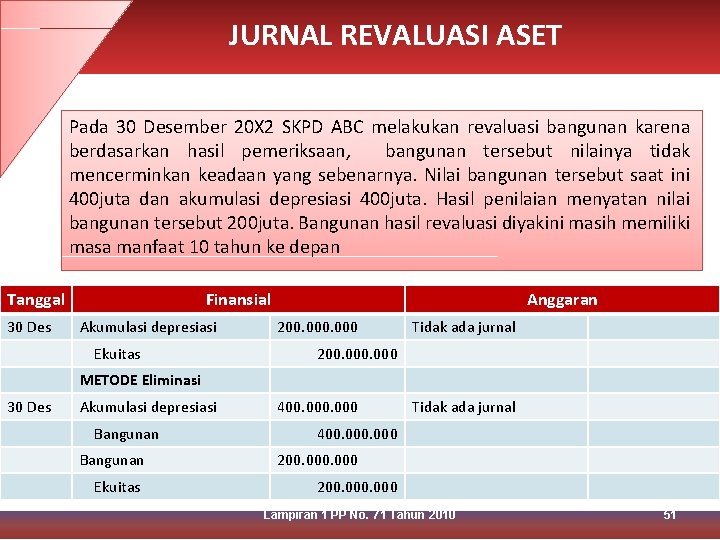
JURNAL REVALUASI ASET Pada 30 Desember 20 X 2 SKPD ABC melakukan revaluasi bangunan karena berdasarkan hasil pemeriksaan, bangunan tersebut nilainya tidak mencerminkan keadaan yang sebenarnya. Nilai bangunan tersebut saat ini 400 juta dan akumulasi depresiasi 400 juta. Hasil penilaian menyatan nilai bangunan tersebut 200 juta. Bangunan hasil revaluasi diyakini masih memiliki masa manfaat 10 tahun ke depan Tanggal 30 Des Finansial Akumulasi depresiasi Ekuitas Anggaran 200. 000 Tidak ada jurnal 200. 000 METODE Eliminasi 30 Des Akumulasi depresiasi Bangunan Ekuitas 400. 000 Tidak ada jurnal 400. 000 200. 000 Lampiran 1 PP No. 71 Tahun 2010 51
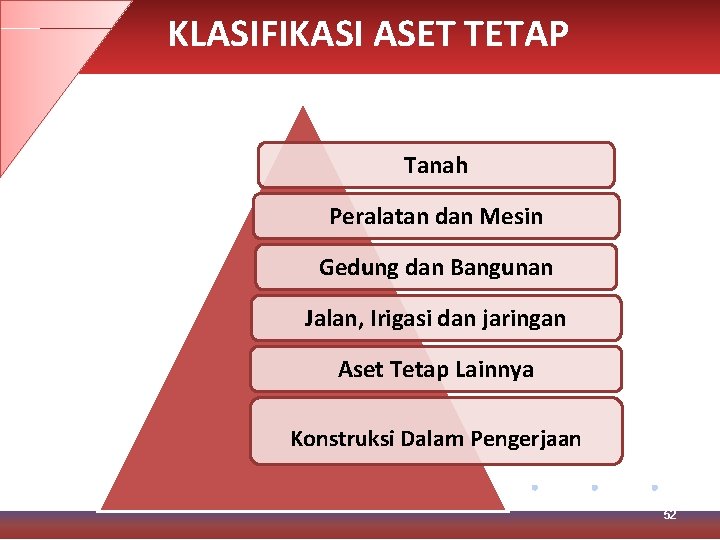
KLASIFIKASI ASET TETAP Tanah Peralatan dan Mesin Gedung dan Bangunan Jalan, Irigasi dan jaringan Aset Tetap Lainnya Konstruksi Dalam Pengerjaan 52
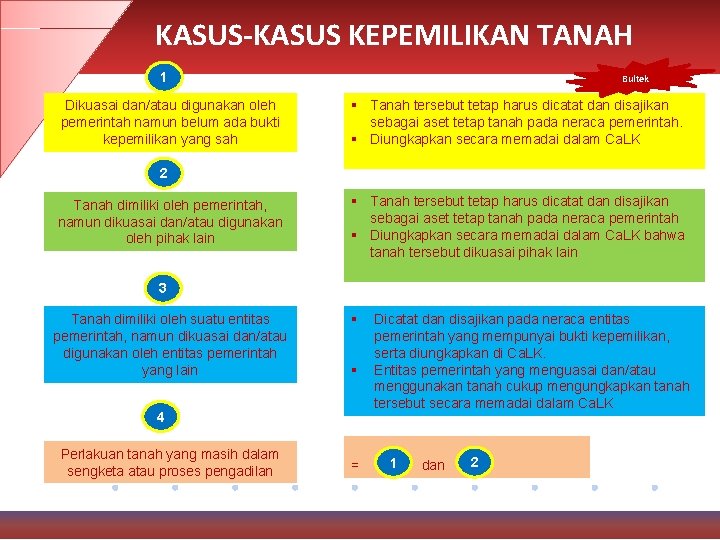
KASUS-KASUS KEPEMILIKAN TANAH 1 Dikuasai dan/atau digunakan oleh pemerintah namun belum ada bukti kepemilikan yang sah Bultek § Tanah tersebut tetap harus dicatat dan disajikan sebagai aset tetap tanah pada neraca pemerintah. § Diungkapkan secara memadai dalam Ca. LK 2 Tanah dimiliki oleh pemerintah, namun dikuasai dan/atau digunakan oleh pihak lain § Tanah tersebut tetap harus dicatat dan disajikan sebagai aset tetap tanah pada neraca pemerintah § Diungkapkan secara memadai dalam Ca. LK bahwa tanah tersebut dikuasai pihak lain 3 Tanah dimiliki oleh suatu entitas pemerintah, namun dikuasai dan/atau digunakan oleh entitas pemerintah yang lain § § 4 Perlakuan tanah yang masih dalam sengketa atau proses pengadilan = Dicatat dan disajikan pada neraca entitas pemerintah yang mempunyai bukti kepemilikan, serta diungkapkan di Ca. LK. Entitas pemerintah yang menguasai dan/atau menggunakan tanah cukup mengungkapkan tanah tersebut secara memadai dalam Ca. LK 1 dan 2
TANAH WAKAF Bultek • Tanah yang digunakan/dipakai oleh instansi pemerintah yang berstatus tanah wakaf tidak disajikan dilaporkan sebagai aset tetap tanah pada neraca pemerintah, melainkan cukup diungkapkan secara memadai pada Ca. LK.
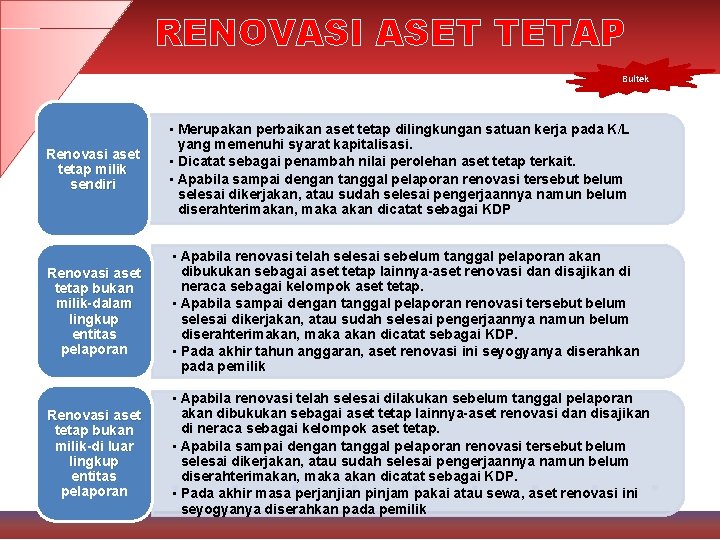
RENOVASI ASET TETAP Bultek Renovasi aset tetap milik sendiri • Merupakan perbaikan aset tetap dilingkungan satuan kerja pada K/L yang memenuhi syarat kapitalisasi. • Dicatat sebagai penambah nilai perolehan aset tetap terkait. • Apabila sampai dengan tanggal pelaporan renovasi tersebut belum selesai dikerjakan, atau sudah selesai pengerjaannya namun belum diserahterimakan, maka akan dicatat sebagai KDP Renovasi aset tetap bukan milik-dalam lingkup entitas pelaporan • Apabila renovasi telah selesai sebelum tanggal pelaporan akan dibukukan sebagai aset tetap lainnya-aset renovasi dan disajikan di neraca sebagai kelompok aset tetap. • Apabila sampai dengan tanggal pelaporan renovasi tersebut belum selesai dikerjakan, atau sudah selesai pengerjaannya namun belum diserahterimakan, maka akan dicatat sebagai KDP. • Pada akhir tahun anggaran, aset renovasi ini seyogyanya diserahkan pada pemilik Renovasi aset tetap bukan milik-di luar lingkup entitas pelaporan • Apabila renovasi telah selesai dilakukan sebelum tanggal pelaporan akan dibukukan sebagai aset tetap lainnya-aset renovasi dan disajikan di neraca sebagai kelompok aset tetap. • Apabila sampai dengan tanggal pelaporan renovasi tersebut belum selesai dikerjakan, atau sudah selesai pengerjaannya namun belum diserahterimakan, maka akan dicatat sebagai KDP. • Pada akhir masa perjanjian pinjam pakai atau sewa, aset renovasi ini seyogyanya diserahkan pada pemilik
REKLASIFIKASI ASET TETAP Bultek Ø Aset tetap yang dihentikan dari penggunaan aktif pemerintah tidak memenuhi definisi aset tetap dan harus dipindahkan ke pos aset lainnya sesuai dengan nilai tercatatnya. Ø Contoh: Aset Tetap yang rusak berat dan akan dihapuskan Ø Reklasifikasi aset tetap ke aset lainnya dapat dilakukan sepanjang waktu, tidak tergantung periode laporan.

ASET TETAP KERJASAMA Bultek • Aset tetap dapat dikerjasamakan dengan pihak lain. • Dipengaruhi bentuk kontrak, aset diakui jika sudah diserahterimakan, diberikan penjelasan jika aset tersebut dalam kerjasama. • Kerjasama dapat berbentuk pemakaian aset, pengelolaan operasi bersama atau pengelolaan entitas. • Terkait aset tetap, pengelolaan entitas investasi
ASET TETAP KERJASAMA • Bentuk kerjasama: – BTO Built Transfer Operate, Bangun Serah Operasi • Dibangun mitra, setelah selesai aset diserahkan, • Mitra atau pemerintah mengoperasikan • Aset diakui saat penyerahan, diberikan klasifikasi khusus aset kerjasama dan dicatat utang sebesar nilai kini pembayaran di masa depan. • Setelah kontrak selesai, dikembalikan menjadi aset tetap – BOT Built Operate Transfer, Bangun Operasi Serah • Dibangun mitra, setelah selesai digunakan sampai akhir kontrak, baru diserahkan • Mitra mengoperasikan, pemerintah memperoleh pendapatan • Aset diakui setelah penyerahan, , selama kontrak bangunan tidak diakui, tanah diklasifikasikan aset kerjasama, . • Setelah kontrak selesai tanah dan bangunan yang diserahkan akan direklasifikasikan menjadi aset tetap.
PERMENDAGRI 64 TAHUN 2013 PENERAPAN STANDAR AKUNTANSI PEMERINTAHAN BERBASIS AKRUAL PADA PEMERINTAH DAERAH ASET TETAP
Aset Tetap Biaya Perolehan • Aset tetap dinilai dengan biaya perolehan. Jika tidak memungkinkan maka nilai aset tetap didasarkan pada nilai wajar pada saat perolehan. • Biaya perolehan adalah jumlah kas atau setara kas yang dibayarkan atau nilai wajar imbalan lain yang diberikan untuk memperoleh suatu aset pada saat perolehan atau konstruksi sampai dengan aset tersebut dalam kondisi dan tempat yang siap untuk dipergunakan. • Biaya perolehan suatu aset tetap terdiri : – harga belinya atau konstruksinya – bea impor – setiap biaya yang dapat diatribusikan secara langsung dalam membawa aset tersebut ke kondisi yang membuat aset tersebut dapat bekerja untuk penggunaan yang dimaksudkan yang dikelompokkan berdasarkan jenis aset tetap 60
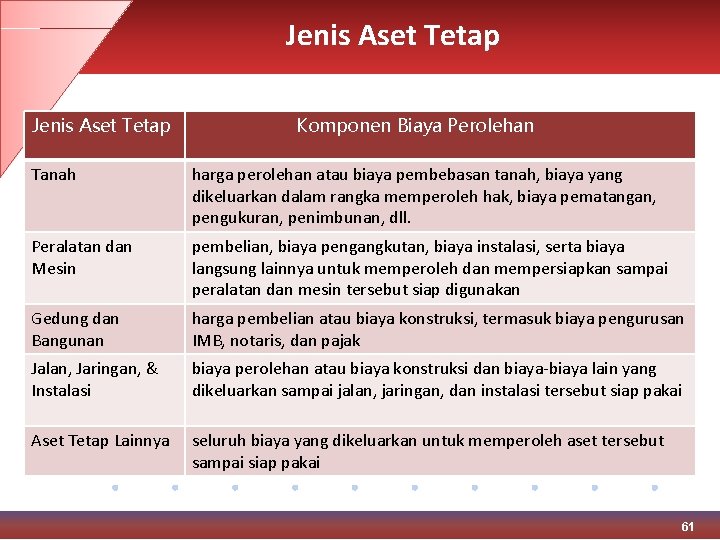
Jenis Aset Tetap Komponen Biaya Perolehan Tanah harga perolehan atau biaya pembebasan tanah, biaya yang dikeluarkan dalam rangka memperoleh hak, biaya pematangan, pengukuran, penimbunan, dll. Peralatan dan Mesin pembelian, biaya pengangkutan, biaya instalasi, serta biaya langsung lainnya untuk memperoleh dan mempersiapkan sampai peralatan dan mesin tersebut siap digunakan Gedung dan Bangunan harga pembelian atau biaya konstruksi, termasuk biaya pengurusan IMB, notaris, dan pajak Jalan, Jaringan, & Instalasi biaya perolehan atau biaya konstruksi dan biaya-biaya lain yang dikeluarkan sampai jalan, jaringan, dan instalasi tersebut siap pakai Aset Tetap Lainnya seluruh biaya yang dikeluarkan untuk memperoleh aset tersebut sampai siap pakai 61
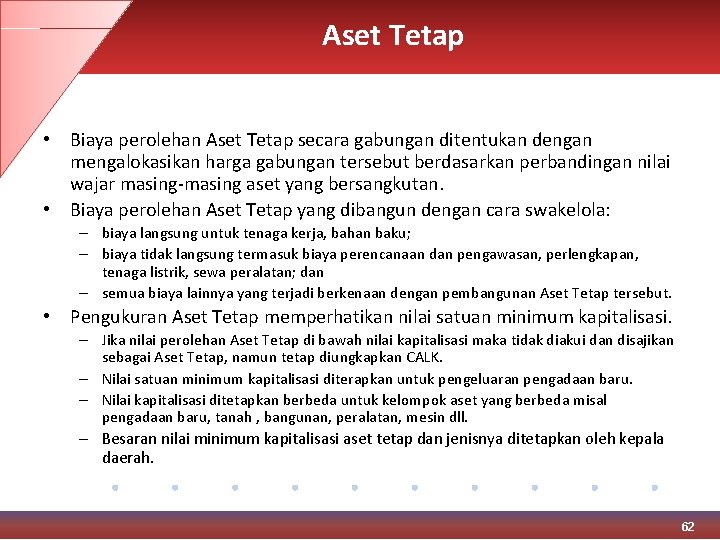
Aset Tetap • Biaya perolehan Aset Tetap secara gabungan ditentukan dengan mengalokasikan harga gabungan tersebut berdasarkan perbandingan nilai wajar masing-masing aset yang bersangkutan. • Biaya perolehan Aset Tetap yang dibangun dengan cara swakelola: – biaya langsung untuk tenaga kerja, bahan baku; – biaya tidak langsung termasuk biaya perencanaan dan pengawasan, perlengkapan, tenaga listrik, sewa peralatan; dan – semua biaya lainnya yang terjadi berkenaan dengan pembangunan Aset Tetap tersebut. • Pengukuran Aset Tetap memperhatikan nilai satuan minimum kapitalisasi. – Jika nilai perolehan Aset Tetap di bawah nilai kapitalisasi maka tidak diakui dan disajikan sebagai Aset Tetap, namun tetap diungkapkan CALK. – Nilai satuan minimum kapitalisasi diterapkan untuk pengeluaran pengadaan baru. – Nilai kapitalisasi ditetapkan berbeda untuk kelompok aset yang berbeda misal pengadaan baru, tanah , bangunan, peralatan, mesin dll. – Besaran nilai minimum kapitalisasi aset tetap dan jenisnya ditetapkan oleh kepala daerah. 62
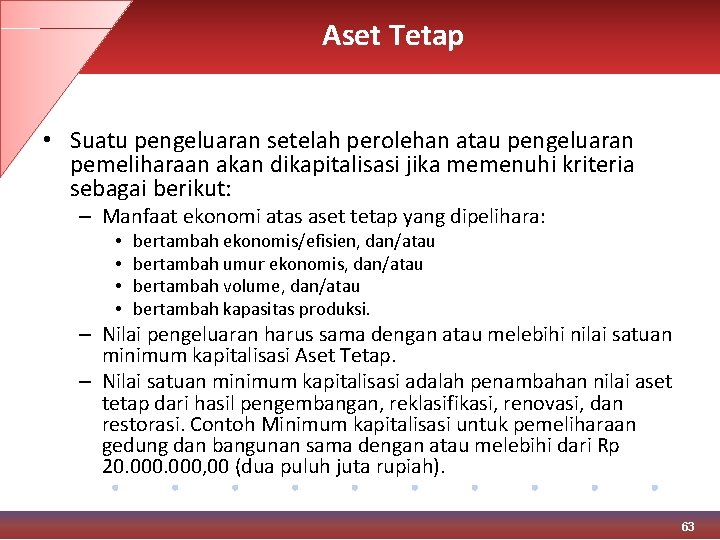
Aset Tetap • Suatu pengeluaran setelah perolehan atau pengeluaran pemeliharaan akan dikapitalisasi jika memenuhi kriteria sebagai berikut: – Manfaat ekonomi atas aset tetap yang dipelihara: • • bertambah ekonomis/efisien, dan/atau bertambah umur ekonomis, dan/atau bertambah volume, dan/atau bertambah kapasitas produksi. – Nilai pengeluaran harus sama dengan atau melebihi nilai satuan minimum kapitalisasi Aset Tetap. – Nilai satuan minimum kapitalisasi adalah penambahan nilai aset tetap dari hasil pengembangan, reklasifikasi, renovasi, dan restorasi. Contoh Minimum kapitalisasi untuk pemeliharaan gedung dan bangunan sama dengan atau melebihi dari Rp 20. 000, 00 (dua puluh juta rupiah). 63
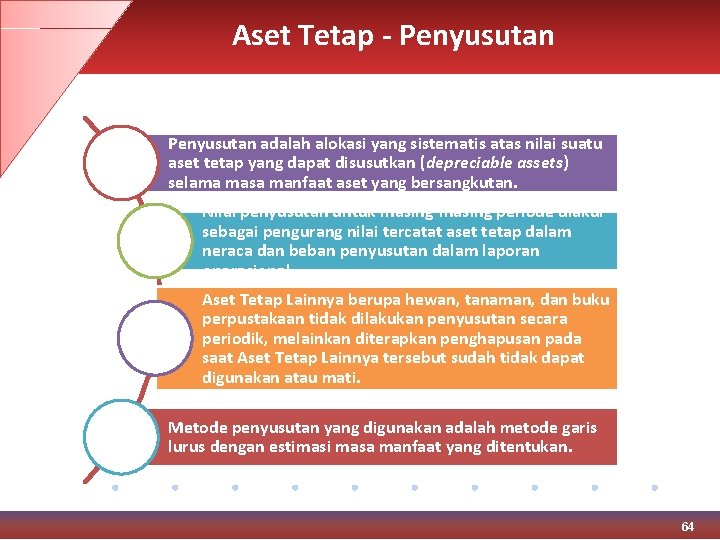
Aset Tetap - Penyusutan adalah alokasi yang sistematis atas nilai suatu aset tetap yang dapat disusutkan (depreciable assets) selama masa manfaat aset yang bersangkutan. Nilai penyusutan untuk masing-masing periode diakui sebagai pengurang nilai tercatat aset tetap dalam neraca dan beban penyusutan dalam laporan operasional. Aset Tetap Lainnya berupa hewan, tanaman, dan buku perpustakaan tidak dilakukan penyusutan secara periodik, melainkan diterapkan penghapusan pada saat Aset Tetap Lainnya tersebut sudah tidak dapat digunakan atau mati. Metode penyusutan yang digunakan adalah metode garis lurus dengan estimasi masa manfaat yang ditentukan. 64
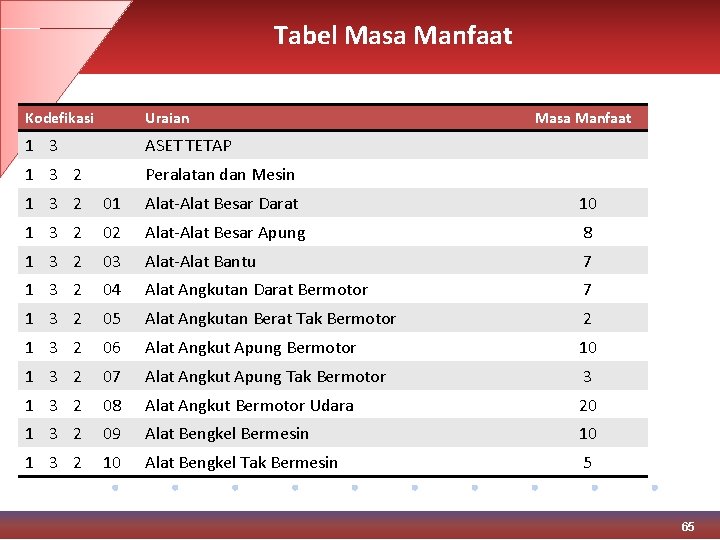
Tabel Masa Manfaat Kodefikasi Uraian 1 3 ASET TETAP 1 3 2 Peralatan dan Mesin Masa Manfaat 1 3 2 01 Alat-Alat Besar Darat 10 1 3 2 02 Alat-Alat Besar Apung 8 1 3 2 03 Alat-Alat Bantu 7 1 3 2 04 Alat Angkutan Darat Bermotor 7 1 3 2 05 Alat Angkutan Berat Tak Bermotor 2 1 3 2 06 Alat Angkut Apung Bermotor 10 1 3 2 07 Alat Angkut Apung Tak Bermotor 3 1 3 2 08 Alat Angkut Bermotor Udara 20 1 3 2 09 Alat Bengkel Bermesin 10 1 3 2 10 Alat Bengkel Tak Bermesin 5 65
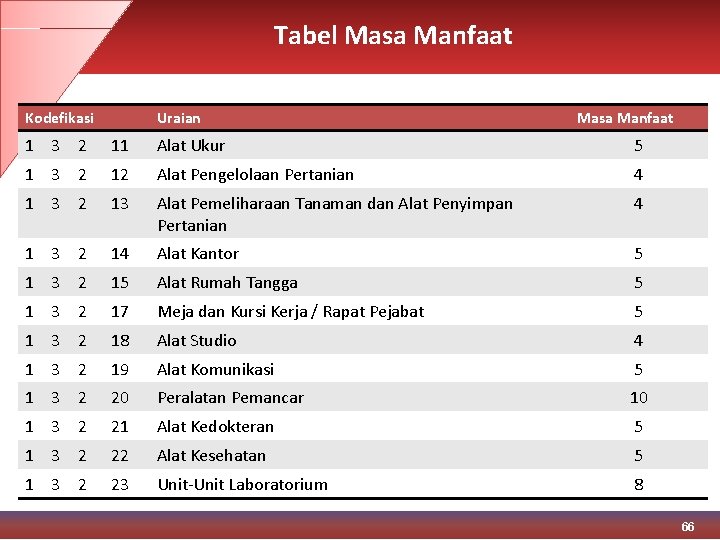
Tabel Masa Manfaat Kodefikasi Uraian Masa Manfaat 1 3 2 11 Alat Ukur 5 1 3 2 12 Alat Pengelolaan Pertanian 4 1 3 2 13 Alat Pemeliharaan Tanaman dan Alat Penyimpan Pertanian 4 1 3 2 14 Alat Kantor 5 1 3 2 15 Alat Rumah Tangga 5 1 3 2 17 Meja dan Kursi Kerja / Rapat Pejabat 5 1 3 2 18 Alat Studio 4 1 3 2 19 Alat Komunikasi 5 1 3 2 20 Peralatan Pemancar 10 1 3 2 21 Alat Kedokteran 5 1 3 2 22 Alat Kesehatan 5 1 3 2 23 Unit-Unit Laboratorium 8 66
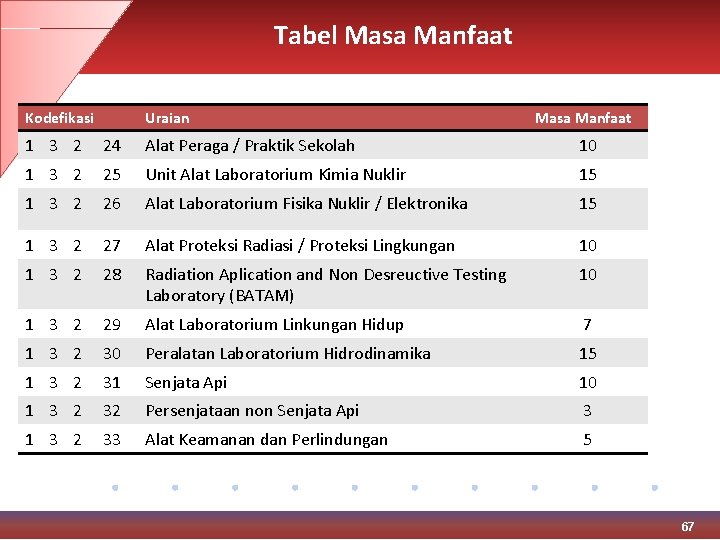
Tabel Masa Manfaat Kodefikasi Uraian Masa Manfaat 1 3 2 24 Alat Peraga / Praktik Sekolah 10 1 3 2 25 Unit Alat Laboratorium Kimia Nuklir 15 1 3 2 26 Alat Laboratorium Fisika Nuklir / Elektronika 15 1 3 2 27 Alat Proteksi Radiasi / Proteksi Lingkungan 10 1 3 2 28 Radiation Aplication and Non Desreuctive Testing Laboratory (BATAM) 10 1 3 2 29 Alat Laboratorium Linkungan Hidup 7 1 3 2 30 Peralatan Laboratorium Hidrodinamika 15 1 3 2 31 Senjata Api 10 1 3 2 32 Persenjataan non Senjata Api 3 1 3 2 33 Alat Keamanan dan Perlindungan 5 67
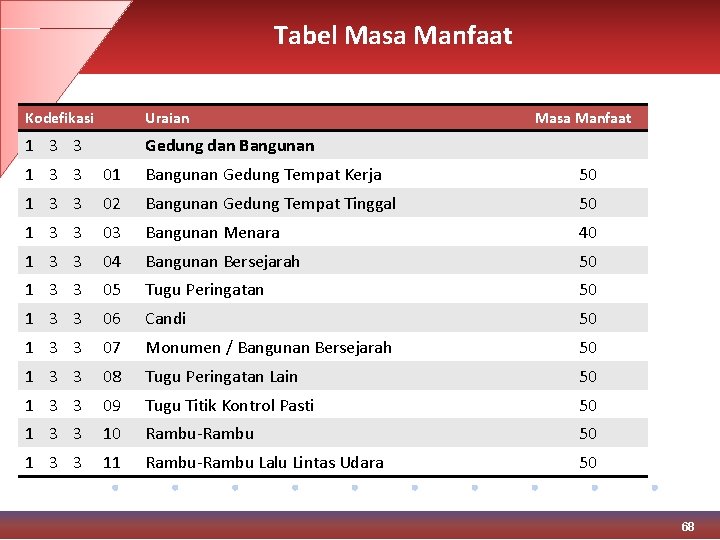
Tabel Masa Manfaat Kodefikasi Uraian 1 3 3 Gedung dan Bangunan Masa Manfaat 1 3 3 01 Bangunan Gedung Tempat Kerja 50 1 3 3 02 Bangunan Gedung Tempat Tinggal 50 1 3 3 03 Bangunan Menara 40 1 3 3 04 Bangunan Bersejarah 50 1 3 3 05 Tugu Peringatan 50 1 3 3 06 Candi 50 1 3 3 07 Monumen / Bangunan Bersejarah 50 1 3 3 08 Tugu Peringatan Lain 50 1 3 3 09 Tugu Titik Kontrol Pasti 50 1 3 3 10 Rambu-Rambu 50 1 3 3 11 Rambu-Rambu Lalu Lintas Udara 50 68
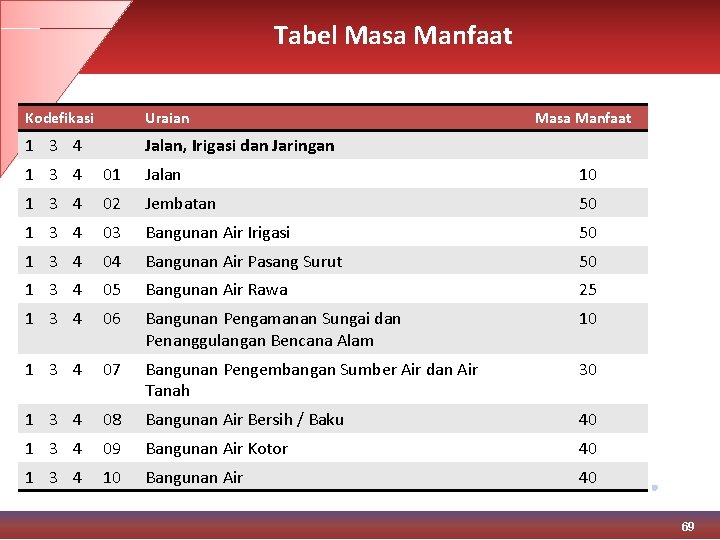
Tabel Masa Manfaat Kodefikasi Uraian 1 3 4 Jalan, Irigasi dan Jaringan Masa Manfaat 1 3 4 01 Jalan 10 1 3 4 02 Jembatan 50 1 3 4 03 Bangunan Air Irigasi 50 1 3 4 04 Bangunan Air Pasang Surut 50 1 3 4 05 Bangunan Air Rawa 25 1 3 4 06 Bangunan Pengamanan Sungai dan Penanggulangan Bencana Alam 10 1 3 4 07 Bangunan Pengembangan Sumber Air dan Air Tanah 30 1 3 4 08 Bangunan Air Bersih / Baku 40 1 3 4 09 Bangunan Air Kotor 40 1 3 4 10 Bangunan Air 40 69
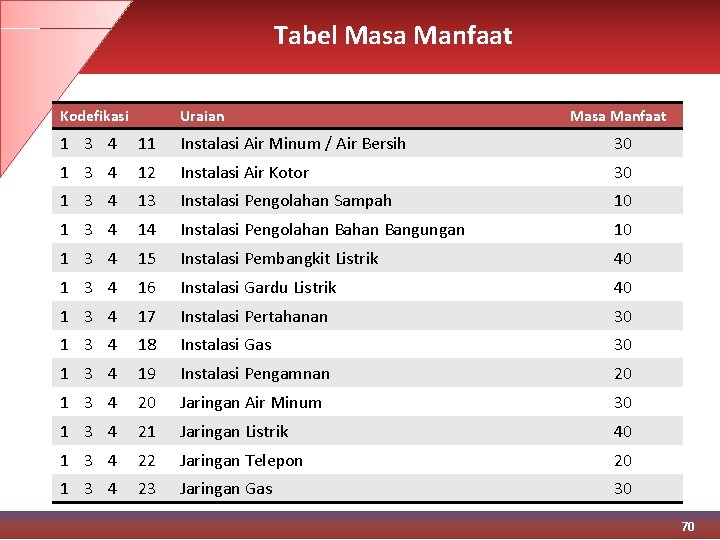
Tabel Masa Manfaat Kodefikasi Uraian Masa Manfaat 1 3 4 11 Instalasi Air Minum / Air Bersih 30 1 3 4 12 Instalasi Air Kotor 30 1 3 4 13 Instalasi Pengolahan Sampah 10 1 3 4 14 Instalasi Pengolahan Bangungan 10 1 3 4 15 Instalasi Pembangkit Listrik 40 1 3 4 16 Instalasi Gardu Listrik 40 1 3 4 17 Instalasi Pertahanan 30 1 3 4 18 Instalasi Gas 30 1 3 4 19 Instalasi Pengamnan 20 1 3 4 20 Jaringan Air Minum 30 1 3 4 21 Jaringan Listrik 40 1 3 4 22 Jaringan Telepon 20 1 3 4 23 Jaringan Gas 30 70
Penyusutan Aset Tetap Penyusutan periode merupakan nilai penyusutan untuk aset tetap suatu periode yang dihitung pada akhir tahun; Nilai yang dapat disusutkan merupakan nilai buku per 31 Desember 2014 untuk Aset Tetap yang diperoleh sampai dengan 31 Desember 2014. Untuk Aset Tetap yang diperoleh setelah 31 Desember 2014 menggunakan nilai perolehan; dan Masa manfaat adalah periode suatu Aset Tetap yang diharapkan digunakan untuk aktivitas pemerintahan dan/atau pelayanan publik atau jumlah produksi atau unit serupa yang diharapkan diperoleh dari aset untuk aktivitas pemerintahan dan/atau pelayanan publik. 71
Aset Lainnya • Aset lainnya adalah aset pemerintah selain aset lancar, investasi jangka panjang, aset tetap dana cadangan. • Aset lainnya antara lain: – – aset tak berwujud kemitraan dengan pihak ketiga kas yang dibatasi penggunaannya aset lain-lain. • Ruang lingkup yang diatur pada bagian ini hanya aset tak berwujud, kemitraan dengan pihak ketiga, dan aset lain-lain yang berasal dari penghentian penggunaan aktif aset tetap pemerintah. 72

Aset Tak Berwujud Goodwill • Goodwill adalah kelebihan nilai yang diakui oleh suatu entitas akibat adanya pembelian kepentingan/saham di atas nilai buku. • Goodwill adalah selisih antara nilai entitas berdasarkan pengakuan dari suatu transaksi peralihan/penjualan kepentingan/saham dengan nilai buku kekayaan bersih perusahaan. Hak Paten atau Hak Cipta • Hak-hak ini pada dasarnya diperoleh karena adanya kepemilikan kekayaan intelektual atau atas suatu pengetahuan teknis atau suatu karya yang dapat menghasilkan manfaat bagi entitas. • Hak ini dapat mengendalikan pemanfaatan aset tersebut dan membatasi pihak lain yang tidak berhak untuk memanfaatkannya. 73
Aset Tak Berwujud Royalti • Nilai manfaat ekonomi yang akan/dapat diterima atas kepemilikan hak cipta/hak paten/hak lainnya pada saat hak dimaksud akan dimanfaatkan oleh orang, instansi atau perusahaan lain. Software • Software computer yang masuk dalam kategori Aset Tak Berwujud adalah software yang bukan merupakan bagian tak terpisahkan dari hardware komputer tertentu. • Software yang dapat digunakan di komputer lain. Lisensi • Adalah izin yang diberikan pemilik Hak Paten atau Hak Cipta yang diberikan kepada pihak lain berdasarkan perjanjian pemberian hak untuk menikmati manfaat ekonomi dari suatu Hak Kekayaan Intelektual yang diberi perlindungan dalam jangka waktu dan syarat tertentu. 74
Aset Tak Berwujud Hasil Kajian/Penelitian yang memberikan manfaat jangka panjang • Memberikan manfaat jangka panjang adalah suatu kajian atau pengembangan yang memberikan manfaat ekonomis dan/atau sosial dimasa yang akan datang yang dapat diidentifikasi sebagai aset. Aset Tak Berwujud Lainnya • Aset Tak berwujud Lainnya merupakan jenis aset tak berwujud yang tidak dapat dikelompokkan ke dalam jenis aset tak berwujud yang ada. Aset Tak Berwujud dalam Pengerjaan • Terdapat kemungkinan pengembangan suatu Aset Tak Berwujud yang diperoleh secara internal yang jangka waktu penyelesaiannya melebihi satu tahun. • Dalam hal terjadi seperti ini, maka atas pengeluaran yang telah terjadi dalam rangka pengembangan tersebut sampai dengan tanggal pelaporan harus diakui sebagai Aset Tak Berwujud dalam Pengerjaan (intangible asset – work in progress) • setelah pekerjaan selesai kemudian akan direklasifikasi menjadi Aset Tak Berwujud. 75
Aset Tak Berwujud - Pengakuan • Pengakuan Untuk dapat diakui sebagai Aset Tak Berwujud harus dapat dibuktikan bahwa aktivitas/kegiatan tersebut telah memenuhi: – Definisi dari Aset Tak Berwujud; dan – Kriteria pengakuan. Aset Tak Berwujud harus memenuhi kriteria sebagai berikut: – Kemungkinan besar diperkirakan manfaat ekonomi di masa datang yang diharapkan atau jasa potensial yang diakibatkan dari Aset Tak Berwujud tersebut akan mengalir kepada/dinikmati oleh entitas; dan – Biaya perolehan atau nilai wajarnya dapat diukur dengan andal. 76
Aset Tak Berwujud - Pengukuran Aset Tak Berwujud diukur dengan harga perolehan, yaitu harga yang harus dibayar entitas untuk memperoleh suatu Aset Tak Berwujud hingga siap untuk digunakan Aset Tak Berwujud tersebut mempunyai manfaat ekonomi yang diharapkan di masa datang atau jasa potensial yang melekat pada aset tersebut akan mengalir masuk kedalam entitas tersebut. Terhadap Aset Tak Berwujud dilakukan amortisasi, kecuali atas Aset Tak Berwujud yang memiliki masa manfaat tak terbatas. Amortisasi dapat dilakukan dengan berbagai metode seperti garis lurus, metode saldo menurun dan metode unit produksi. 77
Aset Tak Berwujud - Pengukuran Biaya Aset Tak Berwujud dengan pembelian terdiri dari: – Harga beli, termasuk biaya import dan pajak-pajak, setelah dikurangi dengan potongan harga dan rabat; dan – Setiap biaya yang dapat diatribusikan secara langsung dalam membawa aset tersebut ke kondisi yang membuat aset tersebut dapat bekerja untuk penggunaan yang dimaksudkan. Pengukuran Aset Tak Berwujud yang diperoleh secara internal adalah: – Diakui sebesar biaya perolehan yang meliputi biaya yang dikeluarkan sejak memenuhi kriteria pengakuan; – Pengeluaran atas unsur tidak berwujud yang awalnya telah diakui oleh entitas sebagai beban tidak boleh diakui sebagai bagian dari harga perolehan Aset Tak Berwujud di kemudian hari; dan – Aset Tak Berwujud yang dihasilkan dari pengembangan software komputer, maka pengeluaran yang dapat dikapitalisasi adalah pengeluaran tahap pengembangan aplikasi. • Aset yang memenuhi definisi dan syarat pengakuan aset tak berwujud, namun biaya perolehannya tidak dapat ditelusuri dapat disajikan sebesar nilai wajar. 78
Aset Tak Berwujud Penyajian & Pengungkapan • ATB disajikan dalam neraca sebagai bagian dari “Aset Lainnya”. Hal-hal yang diungkapkan dalam Laporan Keuangan atas Aset Tak Berwujud antara lain sebagai berikut: 22 – Masa manfaat dan metode amortisasi; – Nilai tercatat bruto, akumulasi amortisasi dan nilai sisa Aset Tak Berwujud; dan – Penambahan maupun penurunan nilai tercatat pada awal dan akhir periode, termasuk penghentian dan pelepasan Aset Tak Berwujud. 79

Aset Kemitraan Pihak Ketiga Aset Kerjasama/Kemitraan adalah aset tetap yang dibangun atau digunakan untuk menyelenggarakan kegiatan kerjasama/kemitraan. Bangun Guna Serah (BGS), adalah pemanfaatan barang milik daerah berupa tanah oleh pihak lain dengan cara mendirikan bangunan dan/atau sarana berikut fasilitasnya, kemudian didayagunakan oleh pihak lain tersebut dalam jangka waktu tertentu yang telah disepakati, untuk selanjutnya diserahkan kembali tanah beserta bangunan dan/atau sarana berikut fasilitasnya setelah berakhirnya jangka waktu. Bangun Serah Guna (BSG), adalah pemanfaatan barang milik daerah berupa tanah oleh pihak lain dengan cara mendirikan bangunan dan/atau sarana berikut fasilitasnya, dan setelah selesai pembangunannya diserahkan untuk didayagunakan oleh pihak lain tersebut dalam jangka waktu tertentu yang disepakati. 80
Aset Kemitraan Pihak Ketiga Kerjasama Pemanfaatan (KSP) adalah pendayagunaan Barang Milik Daerah oleh pihak lain dalam jangka waktu tertentu dalam rangka peningkatan penerimaan daerah. Sewa, adalah pemanfaatan barang milik daerah oleh pihak lain dalam jangka waktu tertentu dengan menerima imbalan uang tunai. Masa kerjasama/kemitraan adalah jangka waktu dimana Pemerintah Daerah dan mitra kerjasama masih terikat dengan perjanjian kerjasama/kemitraan. 81
Aset Kemitraan Pihak Ketiga - Pengakuan Diakui pada saat terjadi perjanjian kerjasama/ kemitraan, yaitu dengan perubahan klasifikasi aset dari aset tetap menjadi aset kerjasama/kemitraan. BSG, diakui pada saat pengadaan/pembangunan Gedung dan/atau Sarana berikut fasilitasnya selesai dan siap digunakan untuk digunakan/dioperasikan. Setelah masa perjanjian kerjasama berakhir, aset kerjasama/kemitraan harus diaudit oleh aparat pengawas fungsional sebelum diserahkan kepada Pengelola Barang. Penyerahan kembali objek kerjasama beserta fasilitasnya kepada Pengelola Barang dilaksanakan setelah berakhirnya perjanjian dituangkan dalam berita acara serah terima barang. Setelah masa pemanfaatan berakhir, ditetapkan status penggunaannya oleh Pengelola Barang. Klasifikasi aset hasil kerjasama berubah dari “Aset Lainnya” menjadi “Aset Tetap” sesuai jenisnya setelah berakhirnya perjanjian dan telah ditetapkan status penggunaannya oleh Kepala Daerah. 82
Aset Kemitraan Pihak Ketiga - Pengukuran Aset yang diserahkan oleh Pemerintah Daerah untuk diusahakan dalam perjanjian kerjasama/kemitraan harus dicatat sebagai aset kerjasama/kemitraan sebesar nilai bersih yang tercatat pada saat perjanjian atau nilai wajar pada saat perjanjian, dipilih yang paling objektif atau paling berdaya uji. Dana yang ditanamkan Pemerintah Daerah dalam Kerjasama/Kemitraan dicatat sebagai penyertaan Kerjasama/Kemitraan. Di sisi lain, investor mencatat dana yang diterima ini sebagai kewajiban. Aset hasil kerjasama yang telah diserahkan kepada pemerintah setelah berakhirnya perjanjian dan telah ditetapkan status penggunaannya, dicatat sebesar nilai bersih yang tercatat atau sebesar nilai wajar pada saat aset tersebut diserahkan, dipilih yang paling objektif atau paling berdaya uji. 83
Aset Kemitraan Pihak Ketiga - Pengukuran Aset kerjasama/kemitraan disajikan dalam neraca sebagai aset lainnya. Jika digunakan untuk kegiatan operasional SKPD, harus diungkapkan dalam Ca. LK. Aset kerjasama/kemitraan selain tanah harus dilakukan penyusutan selama masa kerja sama. Masa penyusutan aset BGS melanjutkan masa penyusutan aset sebelum direklasifikasi menjadi aset kemitraan. Masa penyusutan aset BSG adalah selama masa kerjasama. Pengungkapan untuk aset kerjasama/kemitraan : • Klasifikasi aset yang membentuk aset kerjasama • Penentuan biaya perolehan aset kerjasama/kemitraan • Penentuan depresiasi/penyusutan aset kerjasama/kemitraan. Setelah aset diserahkan ditetapkan penggunaannya, aset hasil kerjasama disajikan dalam neraca dalam klasifikasi aset tetap. 84
Aset Lain-lain • • Aset Lain-lain digunakan untuk mencatat aset yang tidak dapat dikelompokkan dalam aset tak berwujud, tagihan penjualan angsuran, tuntutan perbendaharaan, tuntutan ganti rugi, dan kemitraan dengan pihak ketiga. Aset tetap yang dimaksudkan untuk dihentikan dari penggunaan aktif pemerintah direklasifikasi ke dalam Aset Lain-lain sebesar nilai tercatatnya. Aset lain-lain diakui pada saat dihentikan dari penggunaan aktif pemerintah dan direklasifikasikan ke dalam aset lain-lain. Aset lain – lain yang berasal dari reklasifikasi aset tetap disusutkan mengikuti kebijakan penyusutan aset tetap. Proses penghapusan aset lain – lain dilakukan paling lama 12 bulan sejak direklasifikasi kecuali ditentukan lain menurut ketentuan perundang-undangan. Aset Lain-lain disajikan di dalam kelompok Aset Lainnya dan diungkapkan dalam Ca. LK. Hal-hal yang perlu diungkapkan antara lain faktor-faktor yang menyebabkan dilakukannya penghentian penggunaan, jenis aset tetap yang dihentikan penggunaannya, dan informasi lainnya yang relevan. 85
BIAYA PENYUSUTAN • Penyusutan adalah alokasi biaya atas penggunaan aset tetap penyesuaian nilai akibat pemanfaatan dari suatu aset. • Metode penyusutan yang dapat digunakan: – Metode garis lurus – Metode saldo menurun ganda – Metode unit produksi • Akumulasi Penyusutan disajikan sebagai pengurang aset di neraca. • Beban penyusutan identik dengan beban pemakaian aset tetap • Beban penyusutan beban LO tidak ada dalam LRA
REKONSILIASI DATA PENYUSUTAN • Kenaikan akumulasi penyusutan = beban penyusutan jika dalam periode tersebut tidak terdapat penjualan / pelepasa aset. • Rekonsiliasi data : • akumulasi penyusutan awal periode • +/+ beban penyusutan • -/- akumulasi penyusutan aset yang dijual / dilepaskan • = akumulasi penyusutan akhir periode • Beban depresiasi = akumulasi penyusutan akhir periode – akumulai penyusutan awal periode + akumulasi penyusutan barang yang terjual
REKONSILIASI DATA ASET TETAP • Dalam Akrual aset tetap akan dicatat dalam LRA sebagai belanja modal dan akan dicatat dalam siklus akuntansi sebagai penambah aset tetap. • Dalam akhir periode harus dilakukan rekonsiliasi : • Aset tetap akhir periode = Aset tetap awal + penambahan • Penambahan = pembelian (belanja modal) + hibah aset dari pihak lain • Pengurangan = penjualan aset tetap + aset yang dihibahkan kepada pihak lain + aset yang dihapuskan. • Jika terjadi penjualan aset harus dihitung keuntungan atau kerugian penjualan aset = harga jual aset – (harga perolehan aset yang dijual – akumulasi depresiasi yang telah diakui). • Jika aset dihapuskan juga haru dihitung keuntungan / kerugiannya. Jika nilai aset yang dihapuskan tidak nol maka akan muncul kerugian.
AKUNTANSI PENYUSUTAN (PSAP 7)
PENDAHULUAN Ketentuan PSAP No. 05: § Penyusutan adalah penyesuaian nilai sehubungan dengan penurunan kapasitas dan manfaat dari suatu aset. § Paragraf 53: “Aset tetap disajikan berdasarkan biaya perolehan aset tetap tersebut dikurangi akumulasi penyusutan. …” § Paragraf 54: “Penyesuaian nilai aset tetap dilakukan dengan berbagai metode yang sistematis sesuai dengan masa manfaat. Metode penyusutan yang digunakan harus dapat menggambarkan manfaat ekonomik atau kemungkinan jasa (service potential) yang akan mengalir ke pemerintah. …” § Paragraf 55: “Masa manfaat aset tetap yang dapat disusutkan harus ditinjau secara periodik dan jika terdapat perbedaan besar dari estimasi sebelumnya, penyusutan periode sekarang dan yang akan datang harus dilakukan penyesuaian. ”
ARTI PENTING PENYUSUTAN q Memungkinkan pemerintah untuk setiap tahun memperkirakan sisa manfaat suatu aset tetap yang masih dapat diharapkan dapat diperoleh dalam masa beberapa tahun ke depan. q memungkinkan pemerintah mendapat suatu informasi tentang keadaan potensi aset yang dimilikinya. q Memberi informasi kepada pemerintah suatu pendekatan yang lebih sistematis dan logis dalam menganggarkan berbagai belanja pemeliharaan atau bahkan belanja modal untuk mengganti atau menambah aset tetap yang sudah dimiliki.

METODE PENYUSUTAN 1. Metode garis lurus (straight line method). 2. Metode saldo menurun ganda (double declining balance method). 3. Metode unit produksi (unit of production method).
PRASYARAT PENYUSUTAN • Identitas Aset yang Kapasitasnya Menurun • Nilai yang Dapat Disusutkan • Masa Manfaat dan Kapasitas Aset Tetap
PROSEDUR PENYUSUTAN 1. 2. 3. 4. 5. 6. 7. 8. Identifikasi Aset Tetap yang Dapat Disusutkan Pengelompokan Aset Penetapan Nilai Aset Tetap yang Wajar Penetapan Nilai yang Dapat Disusutkan Penetapan Metode Penyusutan Perhitungan dan Pencatatan Penyusutan Penyajian Penyusutan Pengungkapkan Penyusutan di dalam Catatan atas Laporan Keuangan
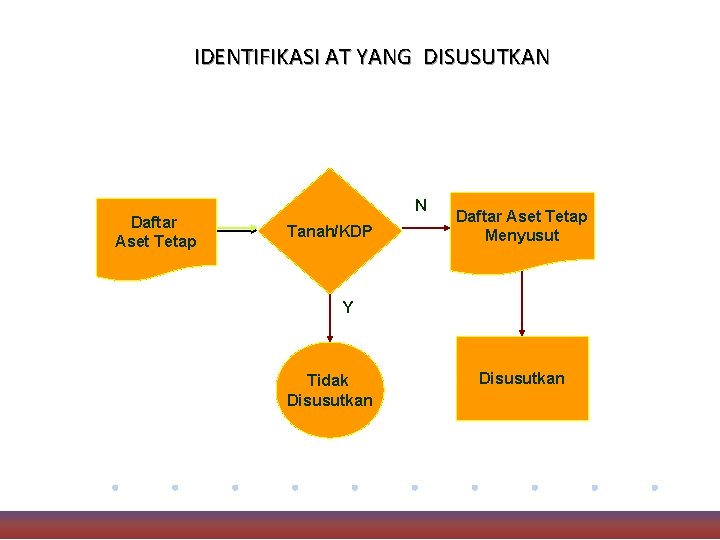
IDENTIFIKASI AT YANG DISUSUTKAN Daftar Aset Tetap N Tanah/KDP Daftar Aset Tetap Menyusut Y Tidak Disusutkan
PENGELOMPOKAN ASET • Aset Berkelompok Disusutkan secara kelompok – Aset tersebut diperoleh dalam waktu yang bersamaan dan mempunyai masa manfaat yang sama; – Manfaat secara teknis suatu aset sangat bergantung pada aset lain (peralatan kesehatan seperti kamera sinar X dan alat pencetakan film sinar X, dan lain-lain) – Pembelian aset dilakukan secara berpasangan dan harga belinya merupakan keseluruhan harga pasangan (misalnya mesin cetak digital, komputer, dan perangkat lunaknya); – Walaupun pemanfaatannya tidak terlalu bergantung dengan aset lain, tetapi demi kemudahan dan efisiensi biaya administrasi, berbagai aset dapat dikelompokkan karena kedekatan teknik dan konteks pemanfaatannya (misalnya peralatan bedah). • Aset Individual Disusutkan secara Individual
PENETAPAN NILAI YANG WAJAR • Sebelum dilakukan penyusutan harus diketahui nilai wajar suatu aset, atau harga perolehannya. • Jika belum diketahui nilai wajarnya maka perlu dilakukan penilaian terlebih dahulu. • Permasalahan penentuan nilai wajar aset – Dokumen bukti kepemilikan aset tetap tidak jelas, sehingga pengakuan aset sebagai suatu kekayaan entitas akuntansi tidak jelas. – Akte jual beli, kuitansi pembelian, atau catatan lain yang menunjukkan nilai suatu aset tetap pada saat diperoleh tidak ada atau tidak lengkap. Hal ini bisa disebabkan aset tidak diperoleh dengan cara membeli, atau dokumen bukti nilai perolehan rusak atau hilang. – Terhadap aset tetap yang tergolong dalam masalah (b) belum dilakukan penilaian oleh penilai yang profesional.
PENETAPAN NILAI YANG DISUSUTKAN Seluruh nilai aset tetap menyusut dianggap dapat disusutkan, tanpa memperhitungkan nilai residu Seluruh nilai aset tetap menyusut menjadi Nilai yang dapat disusutkan
PENETAPAN METODE PENYUSUTAN 1. 2. 3. 4. Identifikasi karakteristik fisik aset tetap, kespesifikan dan keterukuran total unit manfaat potensialnya, dan cara serta intensitas pemanfaatannya, Jika aset tetap memiliki total unit manfaat potensial (perkiraan output) maupun jumlah pemanfaatan periode yang spesifik dan terukur, maka digunakan penyusutan metode unit produksi; Dalam hal akan menggunakan penyusutan metode unit produksi, tetapkan perkiraan total output (kapasitas manfaat potensial normal). Hal ini dapat ditentukan dengan menggunakan data dari pabrikan atau dengan taksiran pihak yang berkompeten; Jika aset tetap dinilai tidak memiliki perkiraan total output atau manfaat potensial maupun jumlah pemanfaatan periode yang spesifik dan terukur, tetapi diyakini bahwa cara dan intensitas pemanfaatannya lebih besar di awal masa manfaat aset, maka digunakan penyusutan metode saldo menurun berganda;
PENETAPAN METODE PENYUSUTAN 5. Jika aset tetap tidak memiliki total unit manfaat potensial maupun jumlah pemanfaatan periode yang spesifik dan terukur, dan cara serta intensitas pemanfaatannya sepanjang masa manfaat aset juga tidak jelas, serta ditambah dengan keinginan mendapatkan metode penyusutan yang praktis, digunakan metode penyusutan garis lurus; 6. Dalam hal menggunakan metode penyusutan garis lurus atau saldo menurun berganda, tetapkan masa manfaat setiap aset tetap; 7. Walaupun diketahui perkiraan total output atau manfaat aset tetap atau penurunan intensitas pemanfaatan dapat ditentukan), demi alasan kepraktisan, perhitungan dengan menggunakan metode garis lurus dapat diterapkan; 8. Kebijakan yang berhubungan dengan penyusutan dicantumkan dalam Kebijakan Akuntansi;
PERHITUNGAN DAN PENCATATAN PENYUSUTAN Langkah-langkah dalam melakukan perhitungan dan pencatatan penyusutan: • • • Hitung dan catat porsi penyusutan untuk tahun berjalan dengan menggunakan rumus untuk metode yang dipilih/ditetapkan. Lakukan perhitungan dan pencatatan penyusutan aset tetap tersebut secara konsisten sampai pada akhir masa manfaat aset dengan mendebit akun Diinvestasikan dalam Aset Tetap dan mengkredit Akumulasi Penyusutan Susun Daftar Penyusutan guna memfasilitasi perhitungan penyusutan tahun-tahun berikutnya.
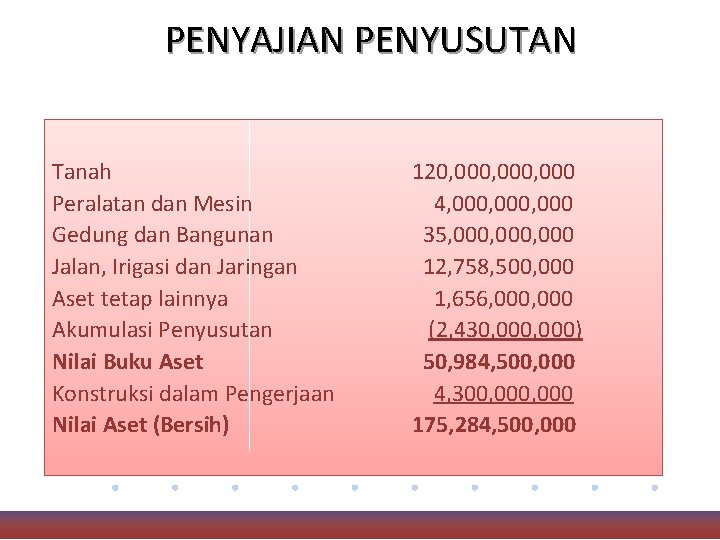
PENYAJIAN PENYUSUTAN Tanah Peralatan dan Mesin Gedung dan Bangunan Jalan, Irigasi dan Jaringan Aset tetap lainnya Akumulasi Penyusutan Nilai Buku Aset Konstruksi dalam Pengerjaan Nilai Aset (Bersih) 120, 000, 000 4, 000, 000 35, 000, 000 12, 758, 500, 000 1, 656, 000 (2, 430, 000) 50, 984, 500, 000 4, 300, 000 175, 284, 500, 000
PENGUNGKAPKAN PENYUSUTAN CALK Paragraf 79 PSAP 07 menyatakan bahwa informasi penyusutan yang harus diungkapkan dalam laporan keuangan adalah : (1) Nilai penyusutan (2) Kebijakan akuntansi meliputi: § Metode penyusutan yang digunakan § Masa manfaat atau tarif penyusutan yang digunakan (4) Nilai tercatat bruto dan akumulasi penyusutan pada awal dan akhir periode dalam bentuk daftar aset dan penyusutan.
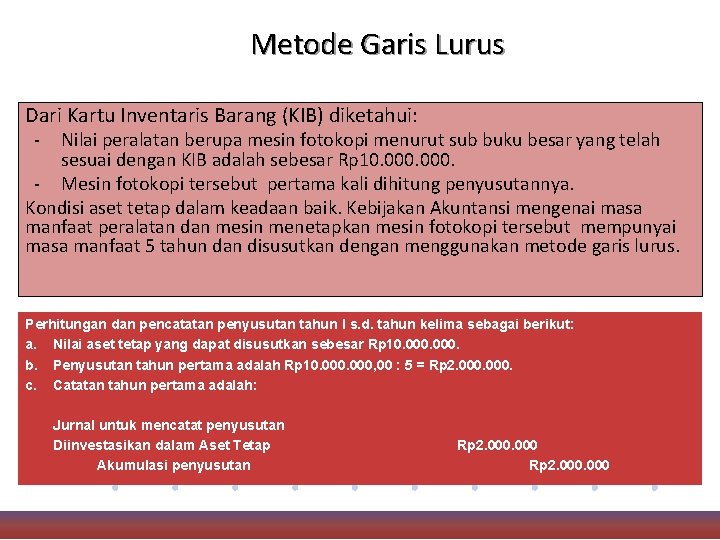
Metode Garis Lurus Dari Kartu Inventaris Barang (KIB) diketahui: - Nilai peralatan berupa mesin fotokopi menurut sub buku besar yang telah sesuai dengan KIB adalah sebesar Rp 10. 000. - Mesin fotokopi tersebut pertama kali dihitung penyusutannya. Kondisi aset tetap dalam keadaan baik. Kebijakan Akuntansi mengenai masa manfaat peralatan dan mesin menetapkan mesin fotokopi tersebut mempunyai masa manfaat 5 tahun dan disusutkan dengan menggunakan metode garis lurus. Perhitungan dan pencatatan penyusutan tahun I s. d. tahun kelima sebagai berikut: a. Nilai aset tetap yang dapat disusutkan sebesar Rp 10. 000. b. Penyusutan tahun pertama adalah Rp 10. 000, 00 : 5 = Rp 2. 000. c. Catatan tahun pertama adalah: Jurnal untuk mencatat penyusutan Diinvestasikan dalam Aset Tetap Akumulasi penyusutan Rp 2. 000 Rp 2. 000
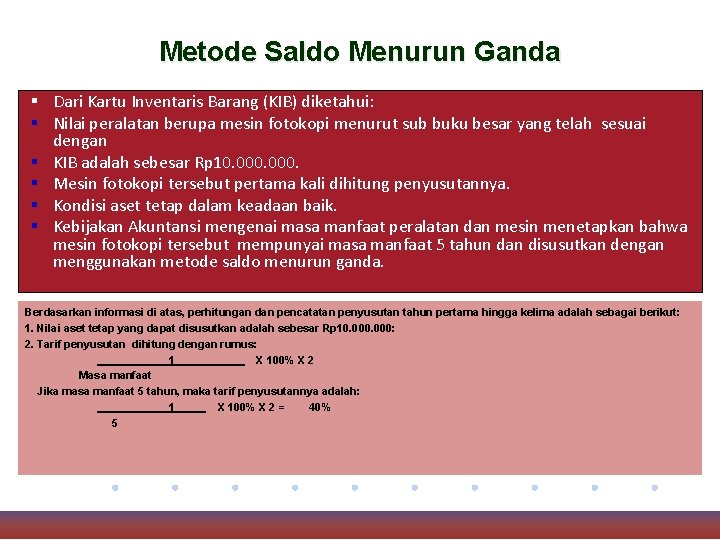
Metode Saldo Menurun Ganda § Dari Kartu Inventaris Barang (KIB) diketahui: § Nilai peralatan berupa mesin fotokopi menurut sub buku besar yang telah sesuai dengan § KIB adalah sebesar Rp 10. 000. § Mesin fotokopi tersebut pertama kali dihitung penyusutannya. § Kondisi aset tetap dalam keadaan baik. § Kebijakan Akuntansi mengenai masa manfaat peralatan dan mesin menetapkan bahwa mesin fotokopi tersebut mempunyai masa manfaat 5 tahun dan disusutkan dengan menggunakan metode saldo menurun ganda. Berdasarkan informasi di atas, perhitungan dan pencatatan penyusutan tahun pertama hingga kelima adalah sebagai berikut: 1. Nilai aset tetap yang dapat disusutkan adalah sebesar Rp 10. 000: 2. Tarif penyusutan dihitung dengan rumus: 1 X 100% X 2 Masa manfaat Jika masa manfaat 5 tahun, maka tarif penyusutannya adalah: 1 X 100% X 2 = 40% 5
Metode Saldo Menurun Ganda
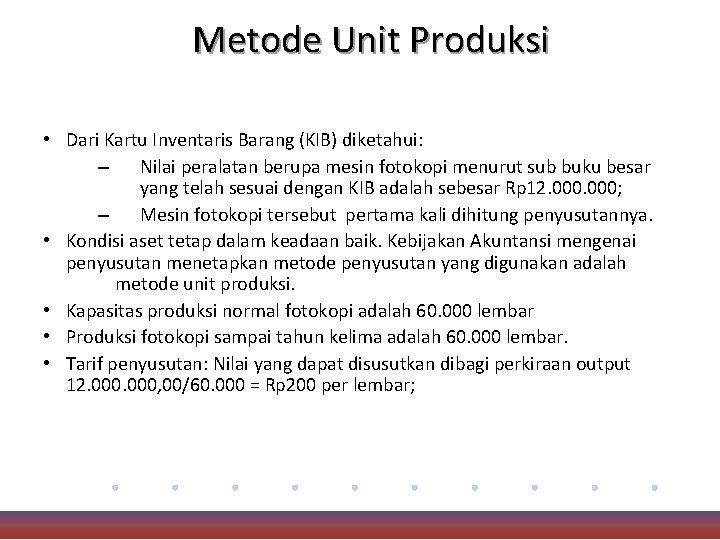
Metode Unit Produksi • Dari Kartu Inventaris Barang (KIB) diketahui: – Nilai peralatan berupa mesin fotokopi menurut sub buku besar yang telah sesuai dengan KIB adalah sebesar Rp 12. 000; – Mesin fotokopi tersebut pertama kali dihitung penyusutannya. • Kondisi aset tetap dalam keadaan baik. Kebijakan Akuntansi mengenai penyusutan menetapkan metode penyusutan yang digunakan adalah metode unit produksi. • Kapasitas produksi normal fotokopi adalah 60. 000 lembar • Produksi fotokopi sampai tahun kelima adalah 60. 000 lembar. • Tarif penyusutan: Nilai yang dapat disusutkan dibagi perkiraan output 12. 000, 00/60. 000 = Rp 200 per lembar;
Metode Unit Produksi
Hal-Hal Khusus yang Terkait Penyusutan A. B. C. D. E. F. G. H. I. Penyusutan Pertama Kali Pemanfaatan Aset Tetap yang Sudah Seluruh Nilainya Disusutkan Penghapusbukuan Aset Tetap Penjualan Aset Tetap yang telah Dihapusbukukan Tukar-menukar Aset Tetap Perbaikan Aset Tetap yang Menambah Masa Manfaat atau Kapasitas Manfaat Penyusutan atas Aset secara Berkelompok Perhitungan Penyusutan Aset Tetap yang Diperoleh Tengah Tahun Perubahan Estimasi dan Konsekuensinya
Penyusutan Pertama Kali • Identifikasi tahun perolehan aset pada saat pertama kali penyusutan. • Identifikasi nilai akumulasi penyusutan sampai dengan tahun mulai penyusutan. Jurnal dengan debit ekuitas, kredit akumulai penyusutan. • Depresiasi tahun tersebut akan dicatat debit beban penyusutan kredit akumulai penyusutan. • Jika pada saat penyusutan pertama kali semua nilainya telah disusutkan maka semua nilai aset akan menjadi akumulasi penyusutan.
Penyusutan Pertama Kali • Jika secara umum terhadap aset tetap jenis peralatan dan mesin seperti mobil ditetapkan memiliki masa manfaat selama lima tahun dan penyusutannya memakai metode garis lurus, maka pada akhir tahun 2008, dapat terjadi variasi permasalahan sisa manfaat dan masa manfaat yang sudah disusutkan, seperti berikut:
Pemanfaatan Aset Tetap yang Sudah Seluruh Nilainya Disusutkan • Walaupun suatu aset sudah disusutkan seluruh nilainya hingga nilai bukunya menjadi Rp 0, mungkin secara teknis aset itu masih dapat dimanfaatkan. • Jika hal seperti ini terjadi, aset tetap tersebut tetap disajikan dengan menunjukkan baik nilai perolehan maupun akumulasi penyusutannya. • Aset tersebut tetap dicatat dalam kelompok aset tetap yang bersangkutan dijelaskan dalam CALK
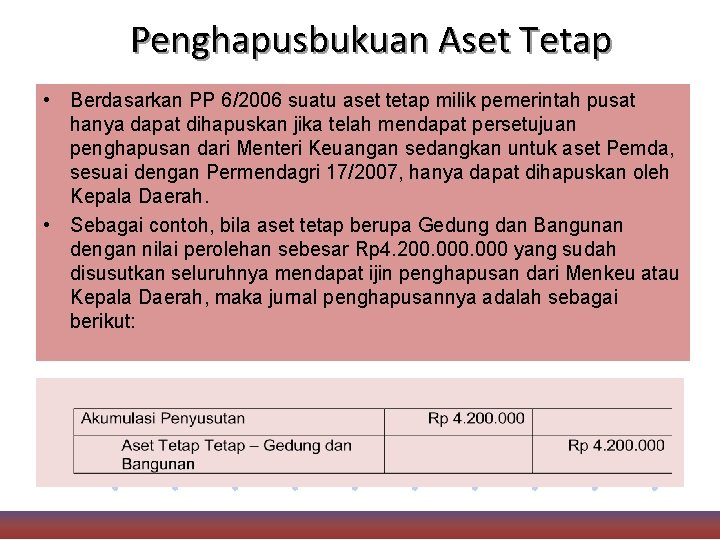
Penghapusbukuan Aset Tetap • Berdasarkan PP 6/2006 suatu aset tetap milik pemerintah pusat hanya dapat dihapuskan jika telah mendapat persetujuan penghapusan dari Menteri Keuangan sedangkan untuk aset Pemda, sesuai dengan Permendagri 17/2007, hanya dapat dihapuskan oleh Kepala Daerah. • Sebagai contoh, bila aset tetap berupa Gedung dan Bangunan dengan nilai perolehan sebesar Rp 4. 200. 000 yang sudah disusutkan seluruhnya mendapat ijin penghapusan dari Menkeu atau Kepala Daerah, maka jurnal penghapusannya adalah sebagai berikut:
- Slides: 113