
AKTUALISASI PERAN APIP SEBAGAI EARLY WARNING SYSTEM DALAM
AKTUALISASI PERAN APIP SEBAGAI EARLY WARNING SYSTEM DALAM PENINGKATAN AKUNTABILITAS PENGELOLAAN KEUANGAN DAN PEMBANGUNAN NASIONAL Oleh: Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi
Kondisi Pemerintah saat ini: 2 Belum Bersih dari KKN Kurang Akuntabel Berkinerja Rendah Kualitas Pelayanan Publik Kurang dari Harapan Pemerintahan Belum Efektif dan Belum Efisien
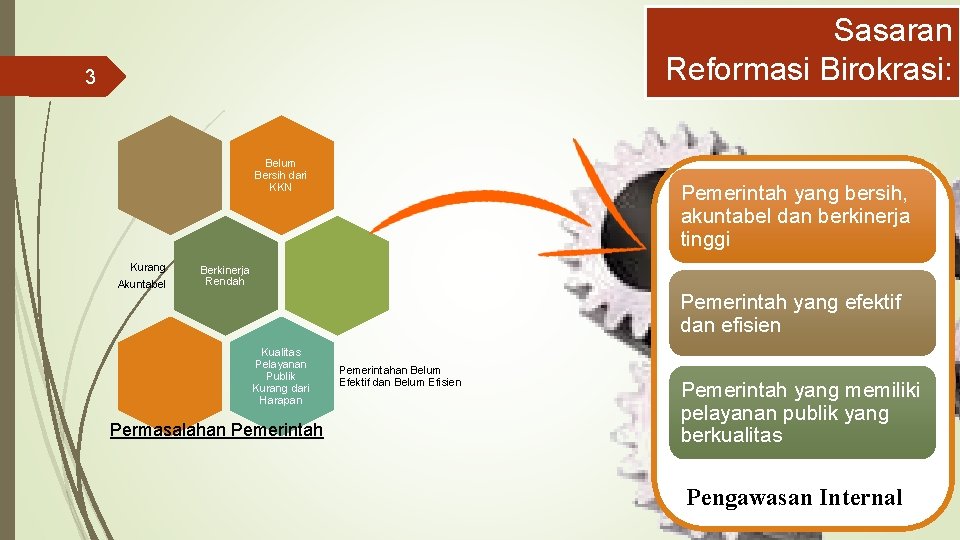
Sasaran Reformasi Birokrasi: 3 Belum Bersih dari KKN Kurang Akuntabel Pemerintah yang bersih, akuntabel dan berkinerja tinggi Berkinerja Rendah Pemerintah yang efektif dan efisien Kualitas Pelayanan Publik Kurang dari Harapan Permasalahan Pemerintahan Belum Efektif dan Belum Efisien Pemerintah yang memiliki pelayanan publik yang berkualitas Pengawasan Internal
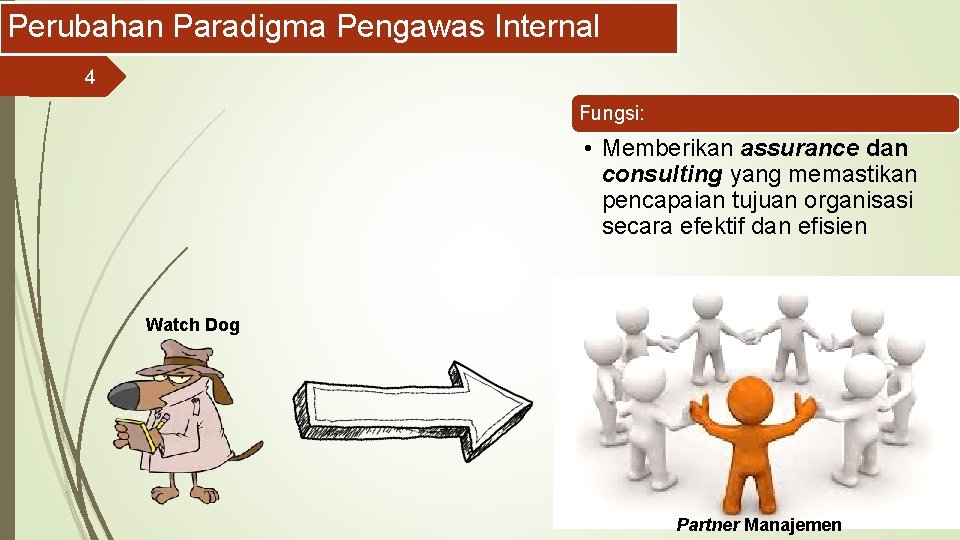
Perubahan Paradigma Pengawas Internal 4 Fungsi: • Memberikan assurance dan consulting yang memastikan pencapaian tujuan organisasi secara efektif dan efisien Watch Dog Partner Manajemen
Kebutuhan Peran Pengawasan Internal 5 325 Kepala Daerah dan Mantan Kepala Daerah terjerat Kasus Korupsi Penerapan UU 30/2014 tentang Administrasi Pemerintahan Arahan Presiden tentang percepatan Program Prioritas Pembangunan, untuk dapat memberikan peran lebih kepada Pengawas Intern Peningkatan kompetensi Pengawas Intern, sehingga Pengawas Intern dapat mendeteksi sejak dini adanya indikasi penyimpangan di instansinya masing
Kelemahan Pengawasan Internal 6 Posisi Pengawas Internal yang belum sepenuhnya independen Sumber Daya Manusia pengawasan yang kurang profesional Lemahnya bisnis proses pengawasan
Kelemahan Pengawasan Internal 7 Struktur Organisasi Sumber Pembiayaan INDEPENDENS I Kepegawaian Pengawas Internal Pelaporan Point of Interest
Kelemahan Pengawasan Internal 8 Struktur Organisasi • Perbaikan menempatkan posisi Pengawas Internal yang lebih independen terhadap manajemen organisasi Sumber Pembiayaan • Perbaikan memiliki pembiayaan sendiri dan memiliki kemandirian pengelolaan keuangan INDEPENDENS I Kepegawaian Pengawas Internal • Perbaikan memiliki kebebasan dalam mengangkat/ memberhentikan dan pola mutasi pegawai Auditor Internal tanpa campur tangan pimpinan organisasi Pelaporan • Perbaikan Pola pelaporan diberikan kepada pimpinan organisasi dan langsung ditujukan kepada Presiden. Point of Interest
Kelemahan Pengawasan Internal 9 Pengembangan Kapasitas • Kendala kapasitas lembaga pendidikan dan pelatihan, dan masih belum terdapat pola pengembangan kapasitas yang transparan dan jelas PROFESIONALISM E/KOMPETENSI Kecukupan Jumlah Pengawas • Kendala lebih khusus kompetensi dalam akuntabilitas keuangan dan akuntabilitas kinerja dalam jumlah yang cukup agar setiap pengawas atau auditor intern mampu untuk mengidentifikasi apakah organisasi Saudara tetap fokus mengarah pada tujuan organisasi dan sejalan dengan arahan atau kebijakan Presiden yang tertuang dalam nawa Cita
Reviu Anggaran 10 • reviu anggaran tidak semata melihat kesesuaian nomenklatur semata, namun juga harus memastikan money follow program dan program follow result
Kelemahan Pengawasan Internal 11 Pengembangan Kapasitas • Perbaikan Membuka seluas-luasnya pengembangan kapasitas yang semula dilakukan hanya satu lembaga pendidikan dengan membuat pola pendidikan dan latihan yang terukur dan berkelanjutan PROFESIONALISM E/KOMPETENSI Kecukupan Jumlah Pengawas • Perbaikan Penambahan jumlah personel Auditor Internal yang memiliki kompetensi antara lain dilakukan dengan membuka kesempatan sertifikasi seluas-luasnya Adanya diklat bersama diantara Aparat Pemeriksa BPK, BPKP, Aparat Pengawas Intern lainnya, serta para Aparat Penegak Hukum, sehingga memiliki kesamaan persepsi tentang penyimpangan administrasi dan pidana
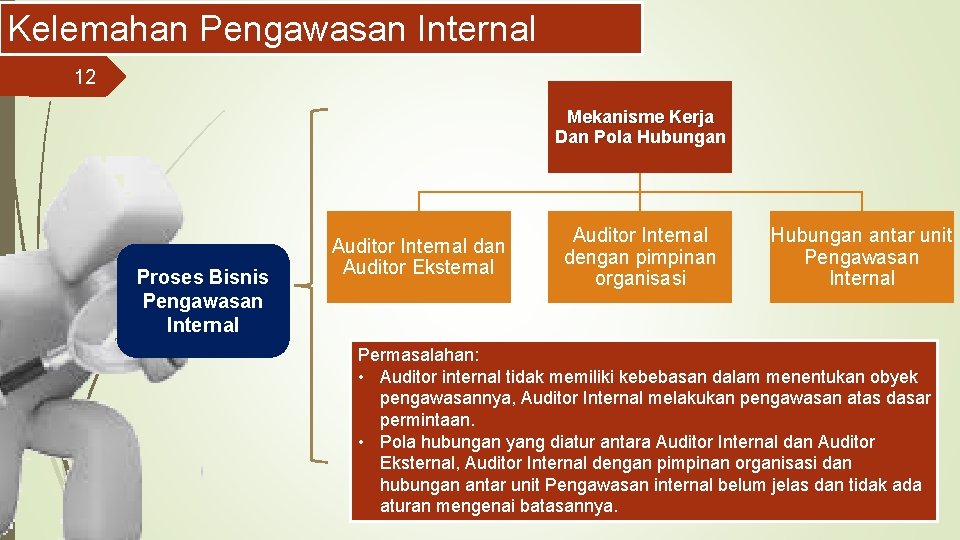
Kelemahan Pengawasan Internal 12 Mekanisme Kerja Dan Pola Hubungan Proses Bisnis Pengawasan Internal Auditor Internal dan Auditor Eksternal Auditor Internal dengan pimpinan organisasi Hubungan antar unit Pengawasan Internal Permasalahan: • Auditor internal tidak memiliki kebebasan dalam menentukan obyek pengawasannya, Auditor Internal melakukan pengawasan atas dasar permintaan. • Pola hubungan yang diatur antara Auditor Internal dan Auditor Eksternal, Auditor Internal dengan pimpinan organisasi dan hubungan antar unit Pengawasan internal belum jelas dan tidak ada aturan mengenai batasannya.
Kelemahan Pengawasan Internal 13 Mekanisme Kerja Dan Pola Hubungan Proses Bisnis Pengawasan Internal Auditor Internal dan Auditor Eksternal Auditor Internal dengan pimpinan organisasi Hubungan antar unit Pengawasan Internal Perbaikan: • Memberi kebebasan kepada Auditor internal dalam menentukan obyek pemeriksaannya. • Mengatur kembali batasan dan pola hubungan antara Auditor Internal dan Auditor Eksternal, Auditor Internal dengan pimpinan organisasi dan hubungan antar Auditor Internal
Penguatan Fungsi Pengawasan Internal 14 Fungsi pengawasan dalam organisasi menjadi efektif dan dapat diandalkan 1. Menurunkan penyimpangan dan sekaligus meningkatkan akuntabilitas organisasi. 2. Tugas pemeriksa (auditor eksternal/BPK) menjadi lebih ringan dapat fokus pada pemeriksaan yang sifatnya strategis dan berdampak luas
Penguatan Fungsi Pengawasan Internal 15 Auditor intern harus dapat menjadi mata dan telinga dari manajemen ataupun pimpinan instansi pemerintah dan dapat memberikan early warning system sebelum terjadinya penyimpangan.
TERIMA KASIH Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi
- Slides: 16