
AJUSTES Asientos de ajustes u u u Objetivo
AJUSTES
Asientos de ajustes u u u Objetivo: Actualizar las cuentas (Ajustarlas a la realidad) Periodo de ajustes: Los ajustes se elaboran al último día del periodo contable de la empresa. Cuentas que afecta: Un ajuste consta de una cuenta de Balance y una cuenta de Estado de Resultados. (En cada asiento).
Tipos de ajuste u 1. Ajustes de gastos: a) Gastos devengados aun no registrados o pagados. b) Gastos pagados por adelantado. c) Distribución del costo de un activo fijo a lo largo de su vida útil (Depreciación). u 2. Ajustes de ingresos: a) Ingresos acumulados no registrados o cobrados. b) Anticipos de clientes.
EJERCICIOS DE AJUSTES
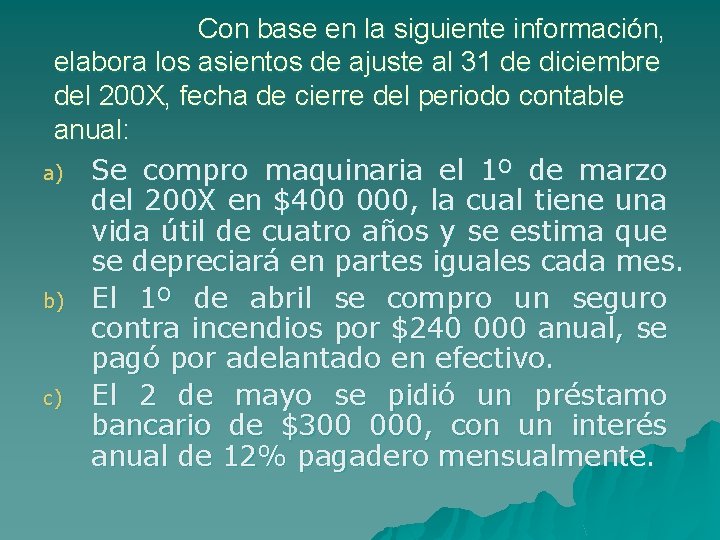
Con base en la siguiente información, elabora los asientos de ajuste al 31 de diciembre del 200 X, fecha de cierre del periodo contable anual: a) Se compro maquinaria el 1º de marzo del 200 X en $400 000, la cual tiene una vida útil de cuatro años y se estima que se depreciará en partes iguales cada mes. b) El 1º de abril se compro un seguro contra incendios por $240 000 anual, se pagó por adelantado en efectivo. c) El 2 de mayo se pidió un préstamo bancario de $300 000, con un interés anual de 12% pagadero mensualmente.
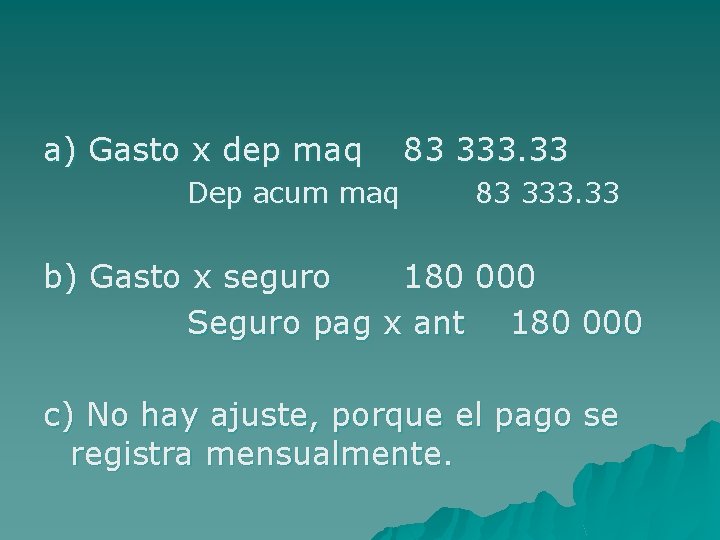
a) Gasto x dep maq Dep acum maq 83 333. 33 b) Gasto x seguro 180 000 Seguro pag x ant 180 000 c) No hay ajuste, porque el pago se registra mensualmente.
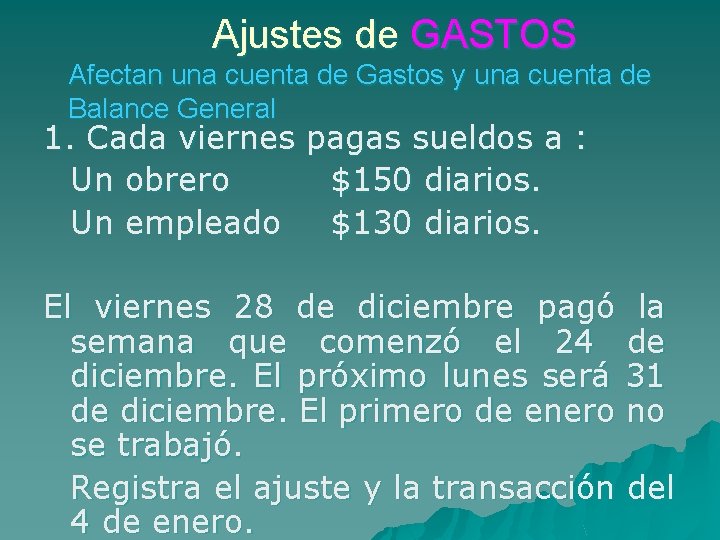
Ajustes de GASTOS Afectan una cuenta de Gastos y una cuenta de Balance General 1. Cada viernes pagas sueldos a : Un obrero $150 diarios. Un empleado $130 diarios. El viernes 28 de diciembre pagó la semana que comenzó el 24 de diciembre. El próximo lunes será 31 de diciembre. El primero de enero no se trabajó. Registra el ajuste y la transacción del 4 de enero.
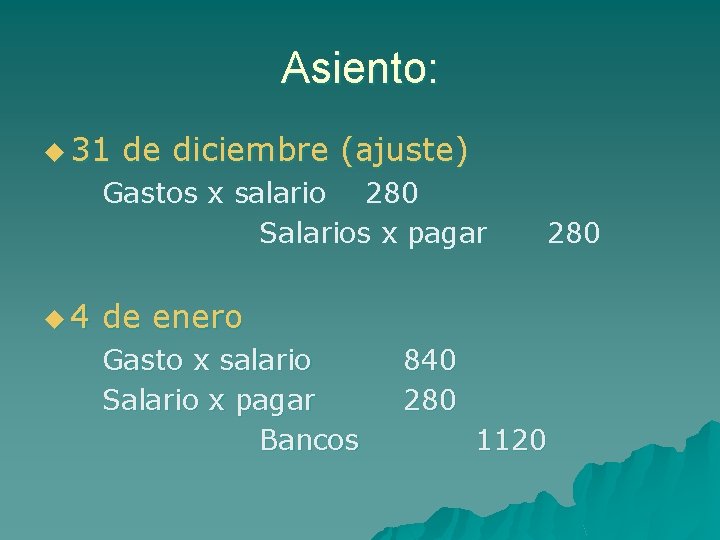
Asiento: u 31 de diciembre (ajuste) Gastos x salario 280 Salarios x pagar u 4 280 de enero Gasto x salario Salario x pagar Bancos 840 280 1120
2. El 30 de noviembre de 200 X pedimos prestado al banco $10, 000 firmando un documento aceptando liquidar el 30 de enero de 200 X+1. Los intereses del 60% anual se pagarán al vencimiento del crédito. Registra la transacción del 30 de noviembre de 200 X, el ajuste y el pago del crédito e intereses.
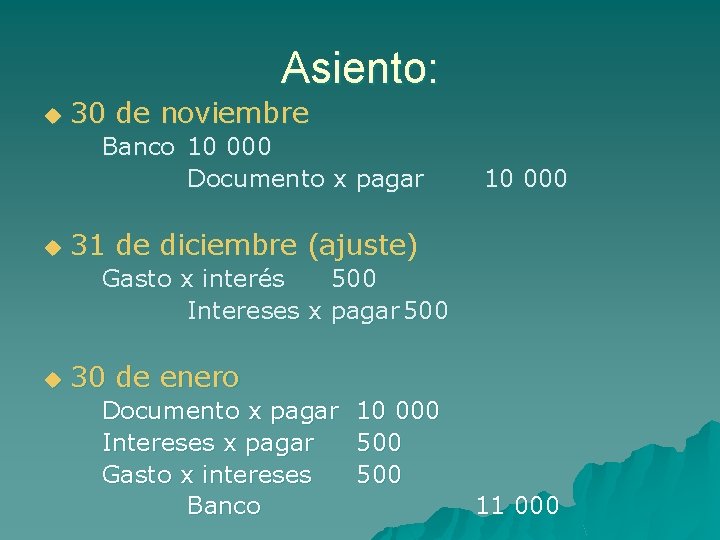
Asiento: u 30 de noviembre Banco 10 000 Documento x pagar u 10 000 31 de diciembre (ajuste) Gasto x interés 500 Intereses x pagar 500 u 30 de enero Documento x pagar Intereses x pagar Gasto x intereses Banco 10 000 500 11 000
3. El 1 de septiembre de 200 X compraste en $3, 600 una póliza de seguro contra incendios que te cubre por un año. Registra la transacción del 1 de septiembre de 200 X y el ajuste correspondiente.
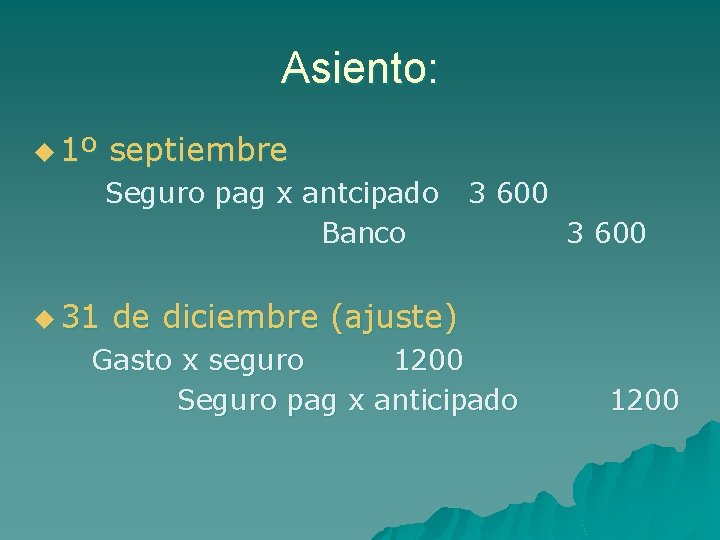
Asiento: u 1º septiembre Seguro pag x antcipado Banco u 31 3 600 de diciembre (ajuste) Gasto x seguro 1200 Seguro pag x anticipado 1200
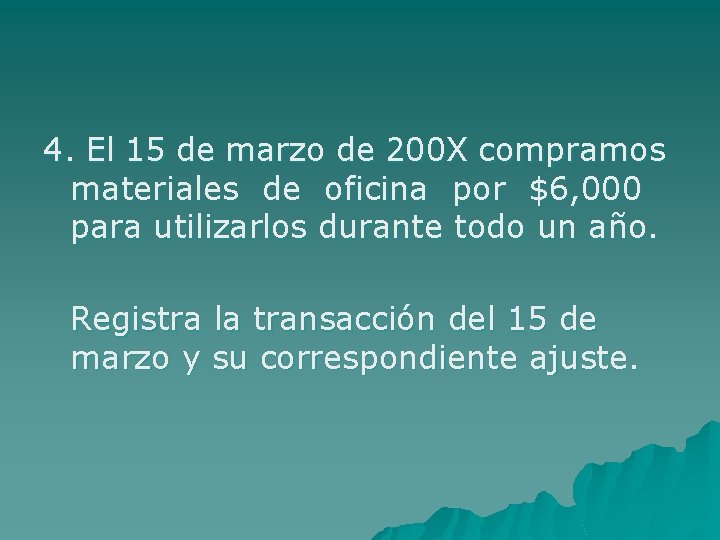
4. El 15 de marzo de 200 X compramos materiales de oficina por $6, 000 para utilizarlos durante todo un año. Registra la transacción del 15 de marzo y su correspondiente ajuste.
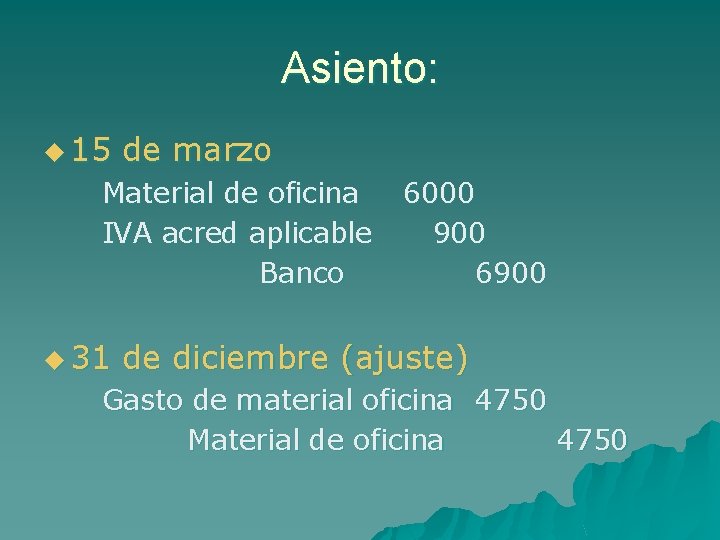
Asiento: u 15 de marzo Material de oficina IVA acred aplicable Banco u 31 6000 900 6900 de diciembre (ajuste) Gasto de material oficina 4750 Material de oficina 4750
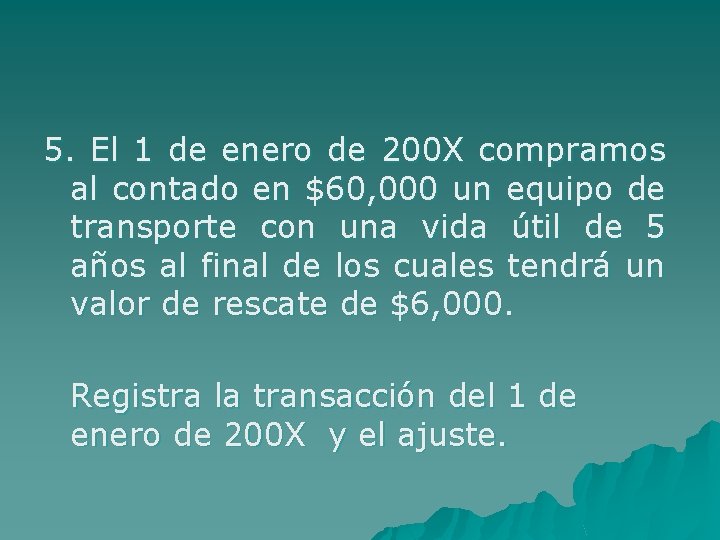
5. El 1 de enero de 200 X compramos al contado en $60, 000 un equipo de transporte con una vida útil de 5 años al final de los cuales tendrá un valor de rescate de $6, 000. Registra la transacción del 1 de enero de 200 X y el ajuste.
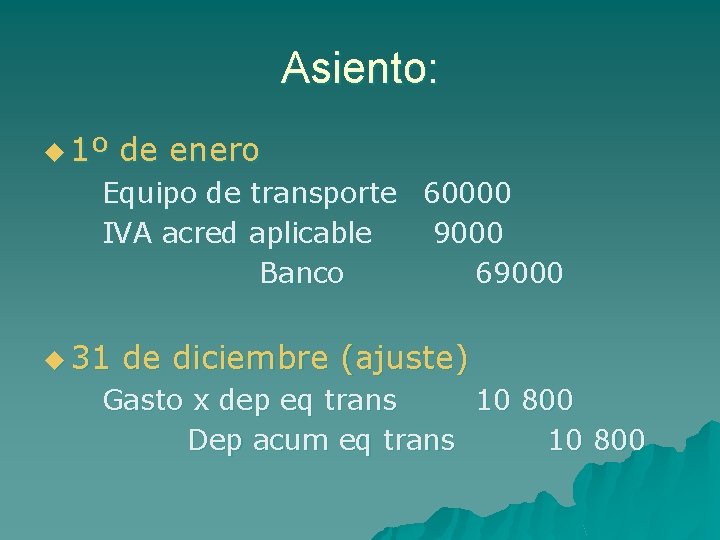
Asiento: u 1º de enero Equipo de transporte 60000 IVA acred aplicable 9000 Banco 69000 u 31 de diciembre (ajuste) Gasto x dep eq trans 10 800 Dep acum eq trans 10 800
Ajustes de INGRESOS Afectan una cuenta de Ingresos y una cuenta de Balance General 6. Vamos a dar un servicio de mantenimiento a un hotel (31 dic). Cobramos $5, 000 mensuales se pagará al décimo día del mes siguiente al que se realiza el servicio. Registra el ajuste y el cobro del día 10 de enero.
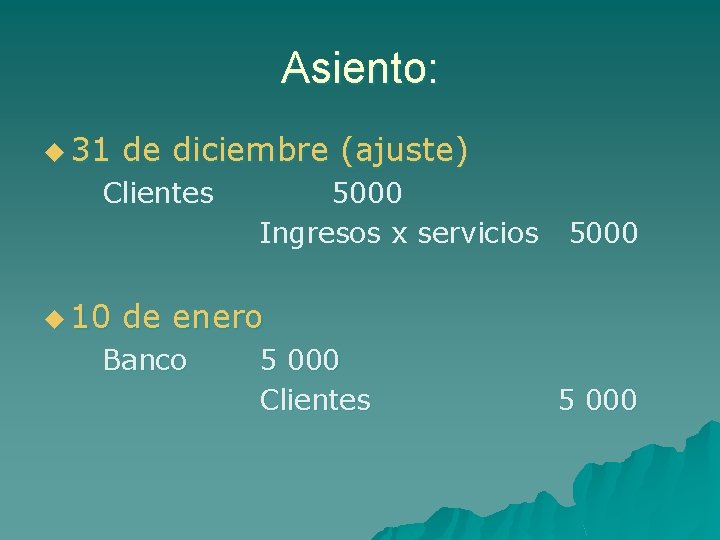
Asiento: u 31 de diciembre (ajuste) Clientes u 10 5000 Ingresos x servicios 5000 de enero Banco 5 000 Clientes 5 000
7. Somos unos famosos cantantes. De las ventas de nuestros discos recibimos regalías dos veces al año: el 15 de julio y el 15 de enero. Del 15 de julio de 200 X al 31 de diciembre de 200 X se han acumulado $40, 000 aunque se nos pagarán el 15 de enero de 200 X+1. Del 31 de diciembre de 200 X al 15 de enero de 200 X+1 se acumularon regalías por $60, 000. Registra el ajuste y el cobro del 15 de enero de 200 X+1.
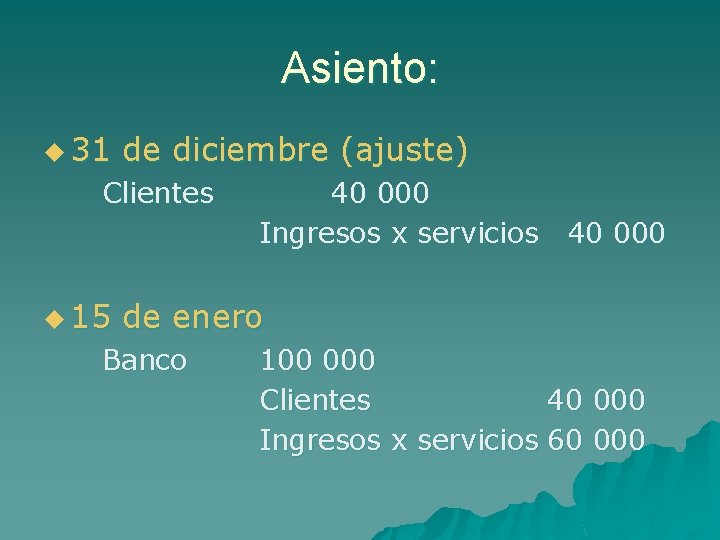
Asiento: u 31 de diciembre (ajuste) Clientes u 15 40 000 Ingresos x servicios 40 000 de enero Banco 100 000 Clientes 40 000 Ingresos x servicios 60 000
8. El 1 de octubre vendimos 10 contratos de servicio de reparación cubriendo la mano de obra y refacciones por un año. Cada contrato lo vendimos en $1, 200 cobrando por adelantado. Registra el asiento del 1 de octubre y el ajuste correspondiente.
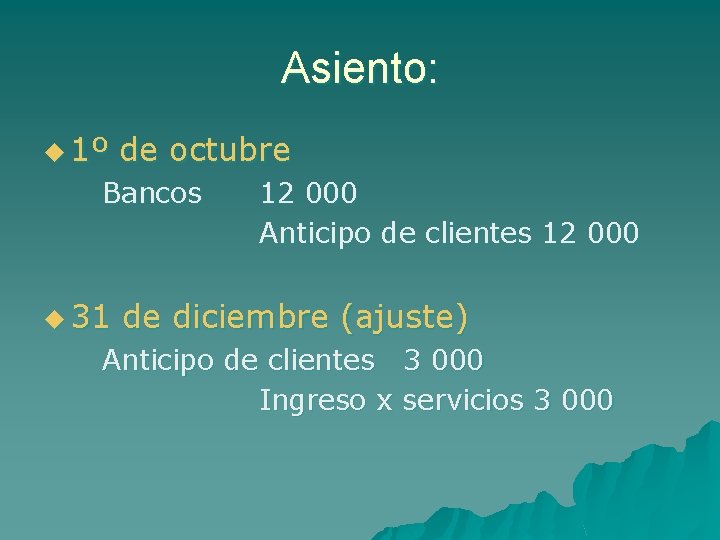
Asiento: u 1º de octubre Bancos u 31 12 000 Anticipo de clientes 12 000 de diciembre (ajuste) Anticipo de clientes 3 000 Ingreso x servicios 3 000
9. El 1 de noviembre de 200 X rentamos la parte trasera de nuestra casa como un local comercial y recibimos $60, 000 como adelanto de 6 meses. Registra la transacción del 1 de noviembre y el ajuste.
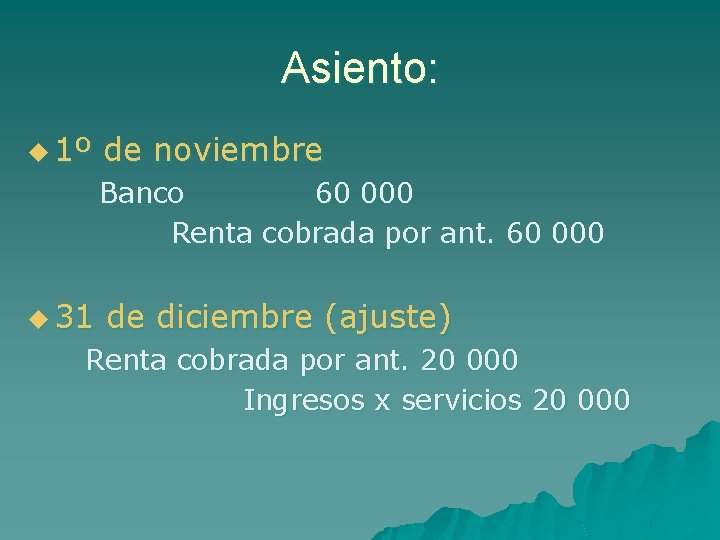
Asiento: u 1º de noviembre Banco 60 000 Renta cobrada por ant. 60 000 u 31 de diciembre (ajuste) Renta cobrada por ant. 20 000 Ingresos x servicios 20 000
Más ejercicios de ajustes: Enero 1 Se adquirió en $4, 800 de contado, una poliza de seguro por tres años. u Enero 15: Se compró equipo para tienda en $12, 000 por el que se pagaron $2, 000 de contado, quedando el saldo a crédito. El equipo tiene una vida estimada de 10 años y un valor de desecho de $2, 000. u
Más ejercicios de ajustes: Febrero 1: Se compró mobiliario de oficina en $6, 000 a crédito. El mobiliario tiene vida estimada de diez años sin valor de desecho alguno. u Marzo 1: Se recibieron pagos adelantados de clientes por $6, 000 como resultado de la venta de 6 contratos de servicio por un año. u Abril 1: Pagamos $36, 000 por concepto de un año adelantado de renta de la oficina. u
- Slides: 26