
AJUSTE POR INFLACION IMPACTO EN BIENES Y EMPRESAS
“AJUSTE POR INFLACION" IMPACTO EN BIENES Y EMPRESAS Estudio CPN AGUSTIN ZEPPA
Ajuste por Inflación Bienes afectados • Inmuebles y obras en curso sobre Inmuebles, excepto que tengan el carácter de bienes de Cambio • Inversiones en materiales con destino a las obras comprendidas en el punto anterior • Bienes muebles amortizables • Bienes muebles en curso de elaboración con destino al Activo fijo 2
Ajuste por Inflación Bienes afectados • Los Activos mencionados precedentemente generan pérdidas por la inflación y no conservan el poder adquisitivo. • El gasto vinculado a estos bienes, como la amortización se computa sin actualización por lo que se genera una gran inequidad 3
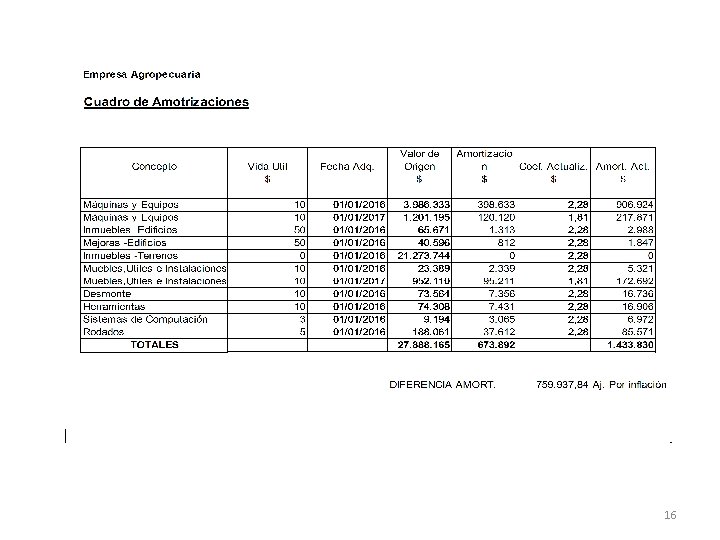
DEDUCCIONES ESPECIALES DE LAS CATEGORIAS PRIMERA, SEGUNDA, TERCERA Y CUARTA Ley de Impuesto a las Ganancias • Art. 82 - De las ganancias de las categorías primera, segunda, tercera y cuarta, y con las limitaciones de • f) Las amortizaciones por desgaste, agotamiento u obsolescencia y las pérdidas por desuso, de acuerdo con lo que establecen los artículos pertinentes, excepto las comprendidas en el inciso l) del artículo 88. (Automoviles) • Art. 84 - En concepto de amortización impositiva anual para compensar el desgaste de los bienes -excepto inmuebles- empleados por el contribuyente para producir ganancias gravadas, se admitirá deducir la suma que resulte de acuerdo con las siguientes normas: 1) Se dividirá el costo o valor de adquisición de los bienes por un número igual a los años de vida útil probable de los mismos. La DGI podrá admitir un procedimiento distinto (unidades producidas, horas trabajadas, etcétera) cuando razones de orden técnico lo justifiquen. 2) A la cuota de amortización ordinaria calculada conforme con lo dispuesto en el apartado anterior, o a la cuota de amortización efectuada por el contribuyente con arreglo a normas especiales, se le aplicará el índice de actualización mencionado en el artículo 89, referido a la fecha de adquisición o construcción que indique la tabla elaborada por la DGI para el mes al que corresponda la fecha de cierre del período fiscal que se liquida. El importe así obtenido será la amortización anual deducible. • • esta ley, también se podrán deducir: 4
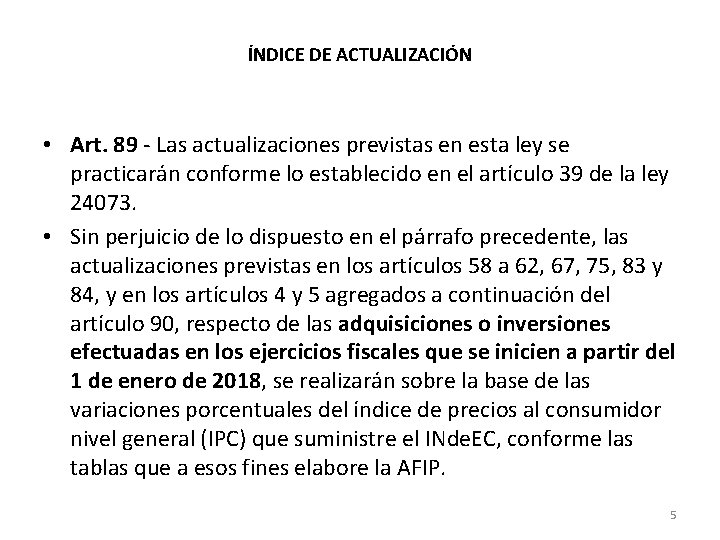
ÍNDICE DE ACTUALIZACIÓN • Art. 89 - Las actualizaciones previstas en esta ley se practicarán conforme lo establecido en el artículo 39 de la ley 24073. • Sin perjuicio de lo dispuesto en el párrafo precedente, las actualizaciones previstas en los artículos 58 a 62, 67, 75, 83 y 84, y en los artículos 4 y 5 agregados a continuación del artículo 90, respecto de las adquisiciones o inversiones efectuadas en los ejercicios fiscales que se inicien a partir del 1 de enero de 2018, se realizarán sobre la base de las variaciones porcentuales del índice de precios al consumidor nivel general (IPC) que suministre el INde. EC, conforme las tablas que a esos fines elabore la AFIP. 5
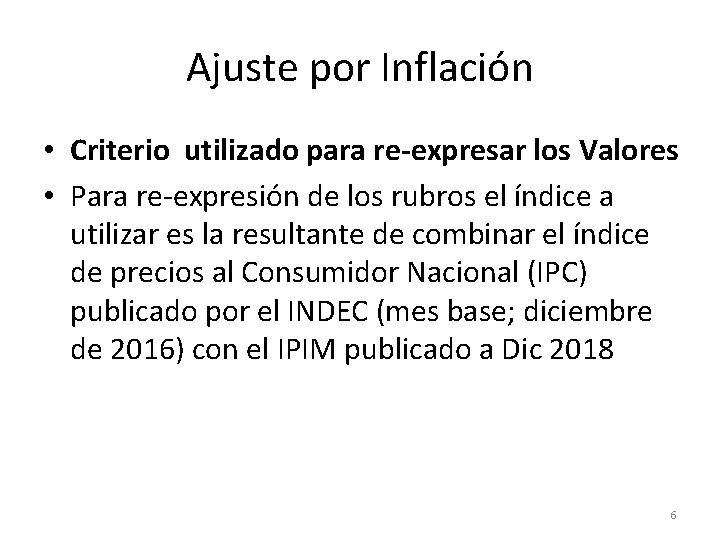
Ajuste por Inflación • Criterio utilizado para re-expresar los Valores • Para re-expresión de los rubros el índice a utilizar es la resultante de combinar el índice de precios al Consumidor Nacional (IPC) publicado por el INDEC (mes base; diciembre de 2016) con el IPIM publicado a Dic 2018 6
7
8
9
10
Ajuste por Inflación • QUEBRANTOS 11
12
13
14
15
16
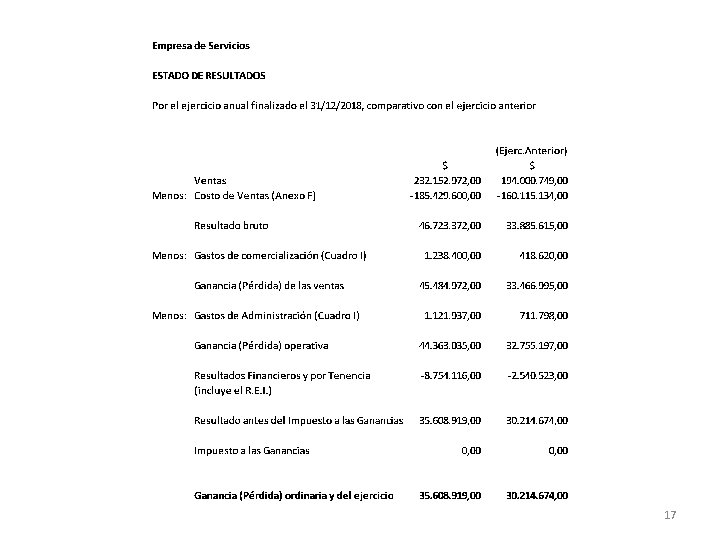
17
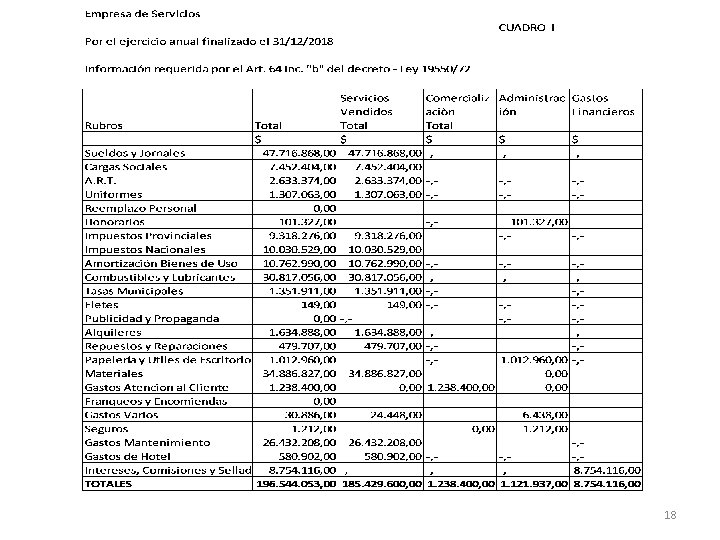
18
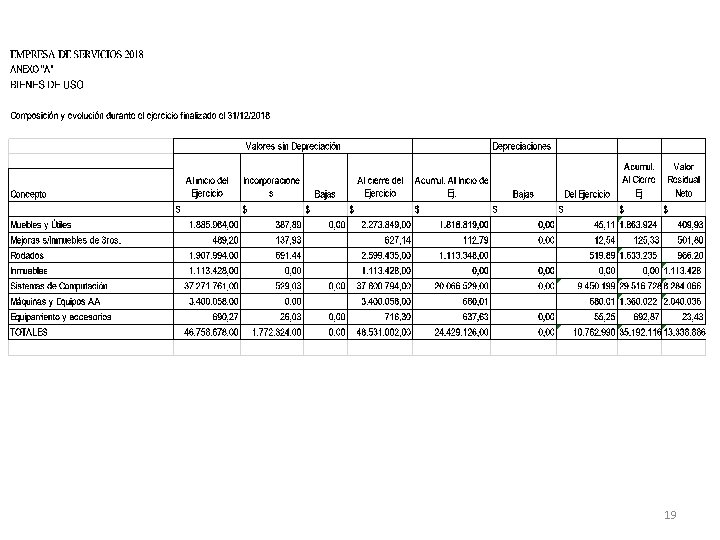
19
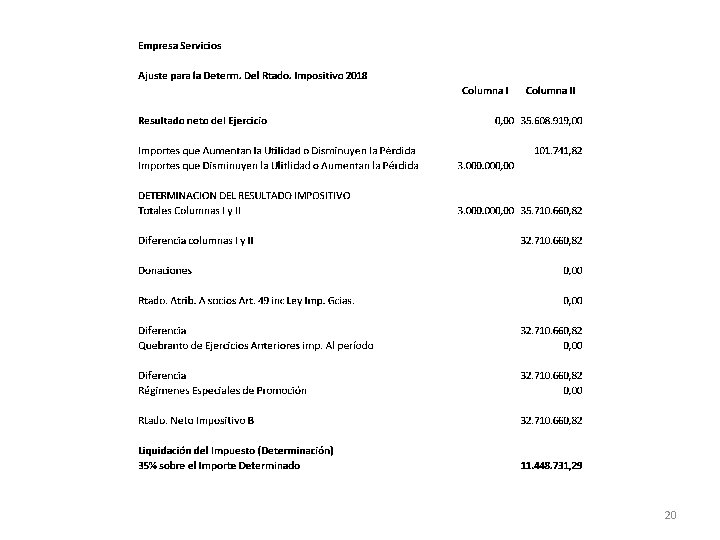
20
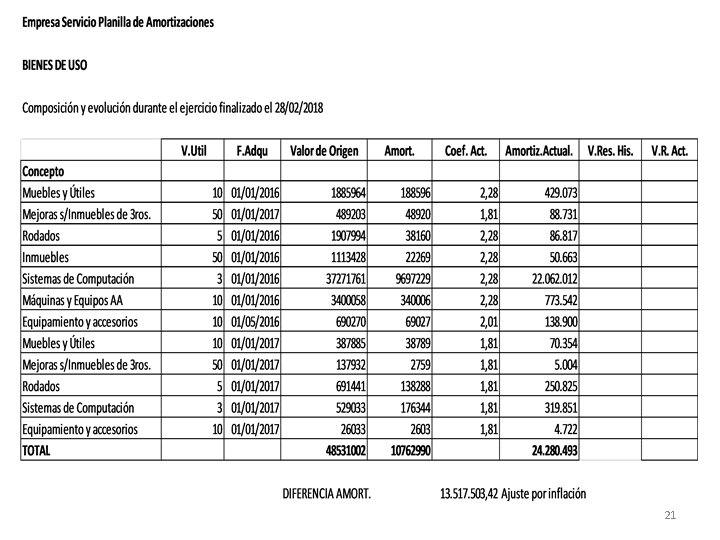
21
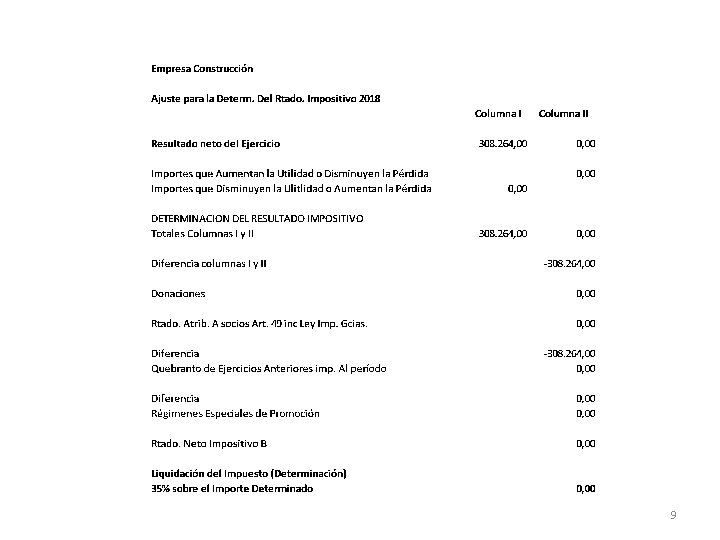
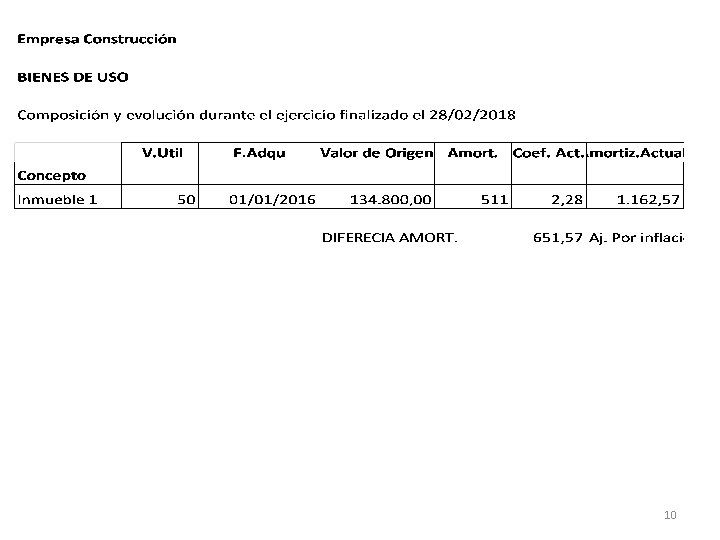
Ajuste por Inflación • Impositivamente el resultado de la venta de un Bien de Uso está dado por la diferencia entre el valor de venta y el costo histórico, siendo este el valor residual del bien, no actualizado desde su adquisición. . • La diferencia de actualización del costo no es corregida por la NO Aplicación del Ajuste por Inflación Impositivo abonando impuesto sobre la utilidad No real 22

Indice IPIM MES IPC NACIONAL EMPALME IPIM ene-16 80, 9883 feb-16 85, 0377 mar-16 87, 0786 abr-16 88, 3847 may-16 91, 5666 jun-16 94, 2220 jul-16 96, 7660 ago-16 97, 1531 sep-16 97, 5417 oct-16 98, 1270 nov-16 99, 2063 dic-16 100, 0000 23
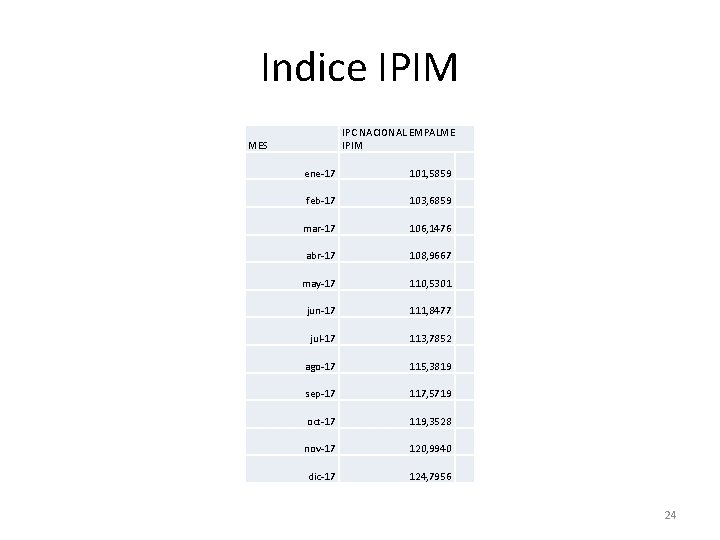
Indice IPIM IPC NACIONAL EMPALME IPIM MES ene-17 101, 5859 feb-17 103, 6859 mar-17 106, 1476 abr-17 108, 9667 may-17 110, 5301 jun-17 111, 8477 jul-17 113, 7852 ago-17 115, 3819 sep-17 117, 5719 oct-17 119, 3528 nov-17 120, 9940 dic-17 124, 7956 24
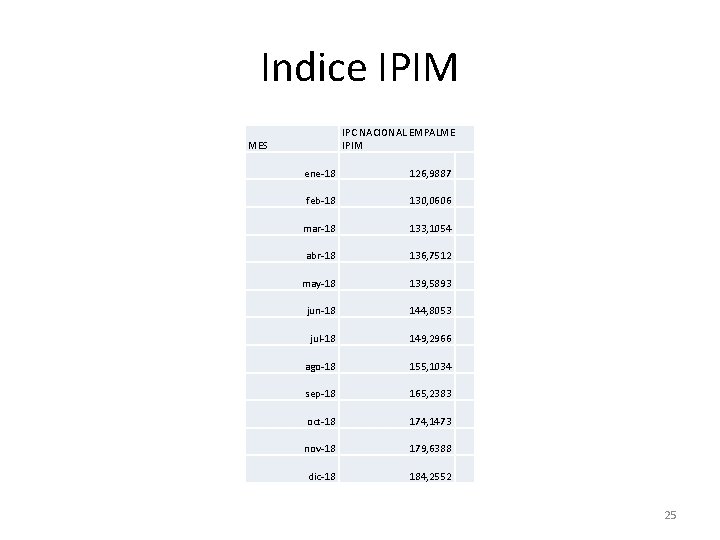
Indice IPIM IPC NACIONAL EMPALME IPIM MES ene-18 126, 9887 feb-18 130, 0606 mar-18 133, 1054 abr-18 136, 7512 may-18 139, 5893 jun-18 144, 8053 jul-18 149, 2966 ago-18 155, 1034 sep-18 165, 2383 oct-18 174, 1473 nov-18 179, 6388 dic-18 184, 2552 25
“AJUSTE POR INFLACION” • MUCHAS GRACIAS. . !! • Estudio CPN AGUSTIN ZEPPA • aezeppa@gmail. com
- Slides: 26