
AGENDA I Rendicin de la Categora CGR Presupuestal
- Slides: 36
AGENDA I. Rendición de la Categoría CGR Presupuestal. II. Instrucciones específicas en torno al diligenciamiento de conceptos presupuestales claves. III. Otros informes a rendir a la Contraloría Delegada para Economía y Finanzas Públicas
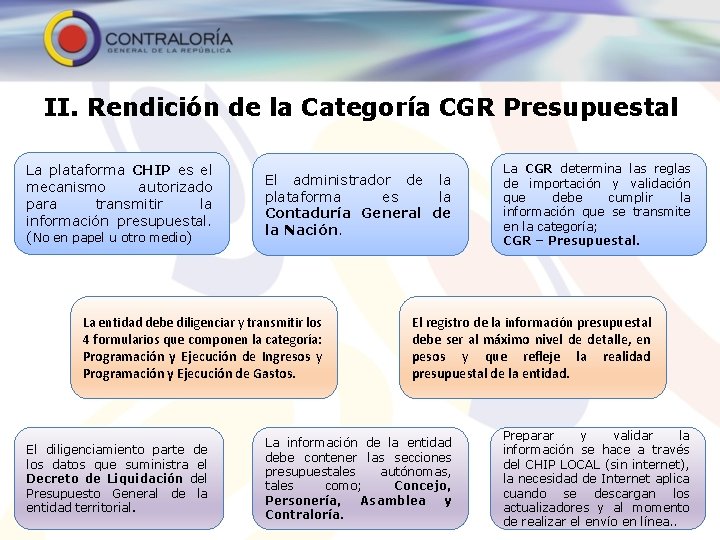
II. Rendición de la Categoría CGR Presupuestal La plataforma CHIP es el mecanismo autorizado para transmitir la información presupuestal. (No en papel u otro medio) El administrador de la plataforma es la Contaduría General de la Nación. La entidad debe diligenciar y transmitir los 4 formularios que componen la categoría: Programación y Ejecución de Ingresos y Programación y Ejecución de Gastos. El diligenciamiento parte de los datos que suministra el Decreto de Liquidación del Presupuesto General de la entidad territorial. La CGR determina las reglas de importación y validación que debe cumplir la información que se transmite en la categoría; CGR – Presupuestal. El registro de la información presupuestal debe ser al máximo nivel de detalle, en pesos y que refleje la realidad presupuestal de la entidad. La información de la entidad debe contener las secciones presupuestales autónomas, tales como; Concejo, Personería, Asamblea y Contraloría. Preparar y validar la información se hace a través del CHIP LOCAL (sin internet), la necesidad de Internet aplica cuando se descargan los actualizadores y al momento de realizar el envío en línea. .
¿EN QUÉ CONSISTE EL PROCESO DE DILIGENCIAMIENTO DE LA CATEGORÍA CGR_PRESUPUESTAL A TRAVÉS DE LA PLATAFORMA CHIP? ü Proceso técnico ü Entidad territorial ü Libros de contabilidad presupuestal ü Clasificador de conceptos ¿CÓMO ESTÁ DISEÑADA LA ESTRUCTURA DEL CLASIFICADOR DE CONCEPTOS EN LA CATEGORÍA CGR_PRESUPUESTAL A TRAVÉS DE LA PLATAFORMA CHIP?
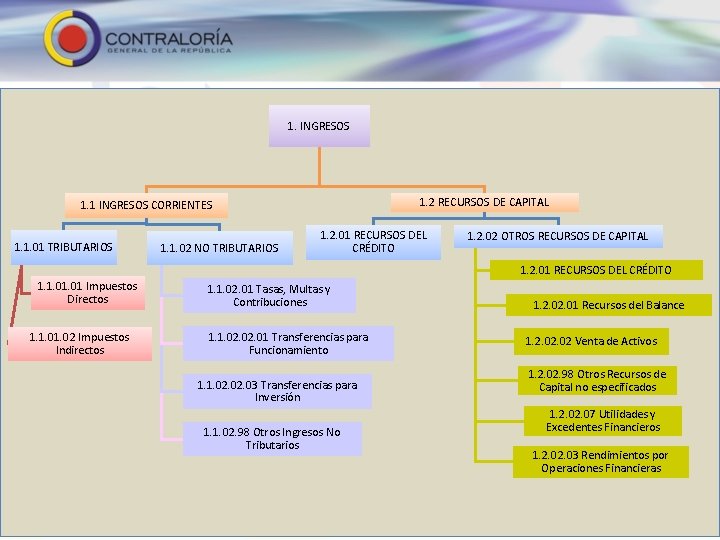
1. INGRESOS 1. 2 RECURSOS DE CAPITAL 1. 1 INGRESOS CORRIENTES 1. 1. 01 TRIBUTARIOS 1. 1. 02 NO TRIBUTARIOS 1. 2. 01 RECURSOS DEL CRÉDITO 1. 2. 02 OTROS RECURSOS DE CAPITAL 1. 2. 01 RECURSOS DEL CRÉDITO 1. 1. 01 Impuestos Directos 1. 1. 02 Impuestos Indirectos 1. 1. 02. 01 Tasas, Multas y Contribuciones 1. 1. 02. 01 Transferencias para Funcionamiento 1. 1. 02. 03 Transferencias para Inversión 1. 1. 02. 98 Otros Ingresos No Tributarios 1. 2. 01 Recursos del Balance 1. 2. 02 Venta de Activos 1. 2. 02. 98 Otros Recursos de Capital no especificados 1. 2. 07 Utilidades y Excedentes Financieros 1. 2. 03 Rendimientos por Operaciones Financieras
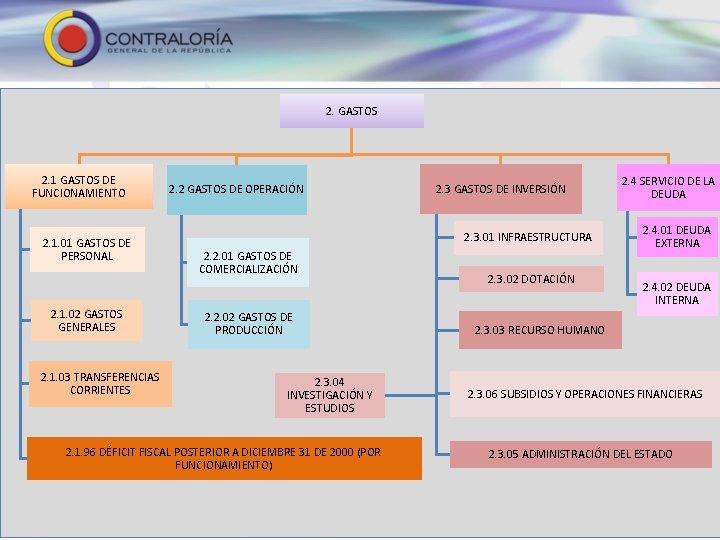
2. GASTOS 2. 1 GASTOS DE FUNCIONAMIENTO 2. 1. 01 GASTOS DE PERSONAL 2. 1. 02 GASTOS GENERALES 2. 1. 03 TRANSFERENCIAS CORRIENTES 2. 2 GASTOS DE OPERACIÓN 2. 3 GASTOS DE INVERSIÓN 2. 3. 01 INFRAESTRUCTURA 2. 2. 01 GASTOS DE COMERCIALIZACIÓN 2. 2. 02 GASTOS DE PRODUCCIÓN 2. 3. 04 INVESTIGACIÓN Y ESTUDIOS 2. 1. 96 DÉFICIT FISCAL POSTERIOR A DICIEMBRE 31 DE 2000 (POR FUNCIONAMIENTO) 2. 3. 02 DOTACIÓN 2. 4 SERVICIO DE LA DEUDA 2. 4. 01 DEUDA EXTERNA 2. 4. 02 DEUDA INTERNA 2. 3. 03 RECURSO HUMANO 2. 3. 06 SUBSIDIOS Y OPERACIONES FINANCIERAS 2. 3. 05 ADMINISTRACIÓN DEL ESTADO
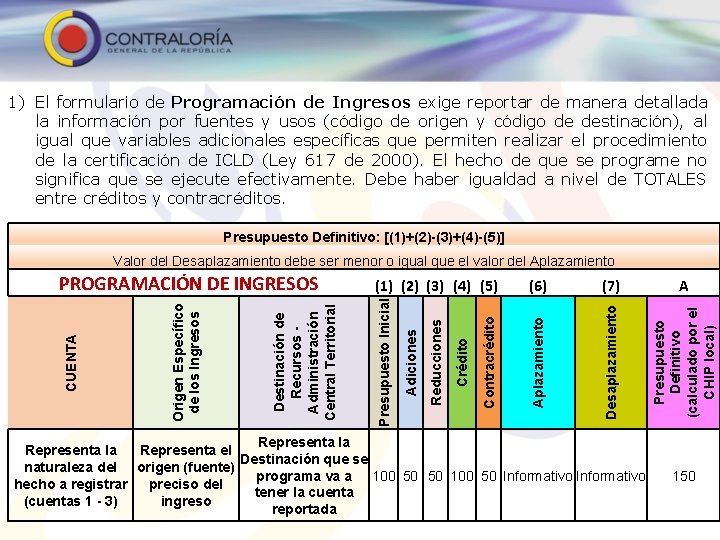
1) El formulario de Programación de Ingresos exige reportar de manera detallada la información por fuentes y usos (código de origen y código de destinación), al igual que variables adicionales específicas que permiten realizar el procedimiento de la certificación de ICLD (Ley 617 de 2000). El hecho de que se programe no significa que se ejecute efectivamente. Debe haber igualdad a nivel de TOTALES entre créditos y contracréditos. Presupuesto Definitivo: [(1)+(2)-(3)+(4)-(5)] A Aplazamiento Desaplazamiento Presupuesto Definitivo (calculado por el CHIP local) Contracrédito (7) Crédito (6) Reducciones (1) (2) (3) (4) (5) Adiciones Destinación de Recursos Administración Central Territorial Origen Específico de los Ingresos CUENTA PROGRAMACIÓN DE INGRESOS Presupuesto Inicial Valor del Desaplazamiento debe ser menor o igual que el valor del Aplazamiento Representa la Representa el Destinación que se naturaleza del origen (fuente) programa va a 100 50 50 100 50 Informativo hecho a registrar preciso del tener la cuenta (cuentas 1 - 3) ingreso reportada 150
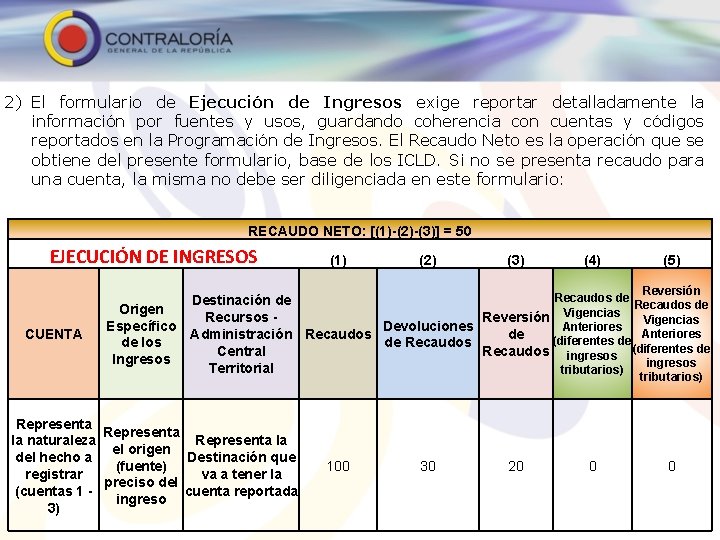
2) El formulario de Ejecución de Ingresos exige reportar detalladamente la información por fuentes y usos, guardando coherencia con cuentas y códigos reportados en la Programación de Ingresos. El Recaudo Neto es la operación que se obtiene del presente formulario, base de los ICLD. Si no se presenta recaudo para una cuenta, la misma no debe ser diligenciada en este formulario: RECAUDO NETO: [(1)-(2)-(3)] = 50 EJECUCIÓN DE INGRESOS (1) (2) (3) (4) (5) Reversión CUENTA Origen Específico de los Ingresos Recaudos de Destinación de Recaudos de Recursos Reversión Vigencias Devoluciones Anteriores Administración Recaudos de (diferentes de de Recaudos Central Recaudos ingresos (diferentes de ingresos Territorial tributarios) Representa la naturaleza Representa la el origen del hecho a Destinación que (fuente) registrar va a tener la preciso del (cuentas 1 cuenta reportada ingreso 3) 100 30 20 0 0
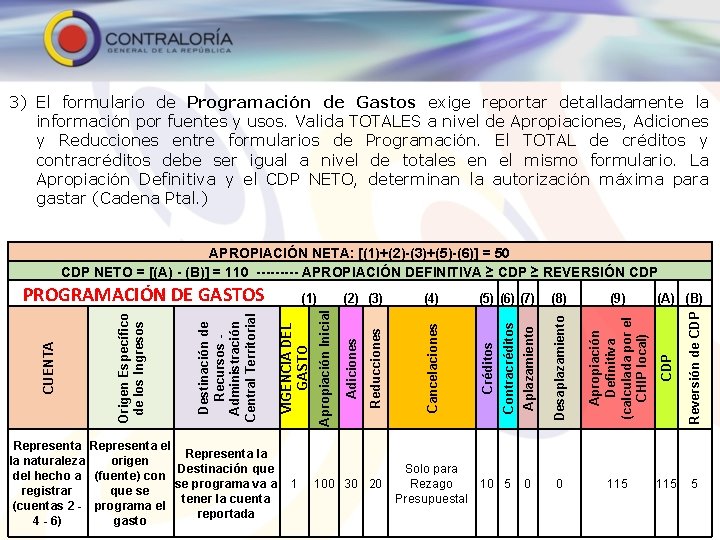
3) El formulario de Programación de Gastos exige reportar detalladamente la información por fuentes y usos. Valida TOTALES a nivel de Apropiaciones, Adiciones y Reducciones entre formularios de Programación. El TOTAL de créditos y contracréditos debe ser igual a nivel de totales en el mismo formulario. La Apropiación Definitiva y el CDP NETO, determinan la autorización máxima para gastar (Cadena Ptal. ) (5) (6) (7) (8) (9) Aplazamiento Desaplazamiento Apropiación Definitiva (calculada por el CHIP local) CDP Reversión de CDP Reducciones Adiciones Apropiación Inicial 100 30 20 (4) Contracréditos 1 (2) (3) Créditos Representa el Representa la la naturaleza origen Destinación que del hecho a (fuente) con se programa va a registrar que se tener la cuenta (cuentas 2 - programa el reportada 4 - 6) gasto (1) VIGENCIA DEL GASTO Destinación de Recursos Administración Central Territorial Origen Específico de los Ingresos CUENTA PROGRAMACIÓN DE GASTOS Cancelaciones APROPIACIÓN NETA: [(1)+(2)-(3)+(5)-(6)] = 50 CDP NETO = [(A) - (B)] = 110 ----- APROPIACIÓN DEFINITIVA ≥ CDP ≥ REVERSIÓN CDP 0 0 115 5 Solo para Rezago 10 5 Presupuestal (A) (B)
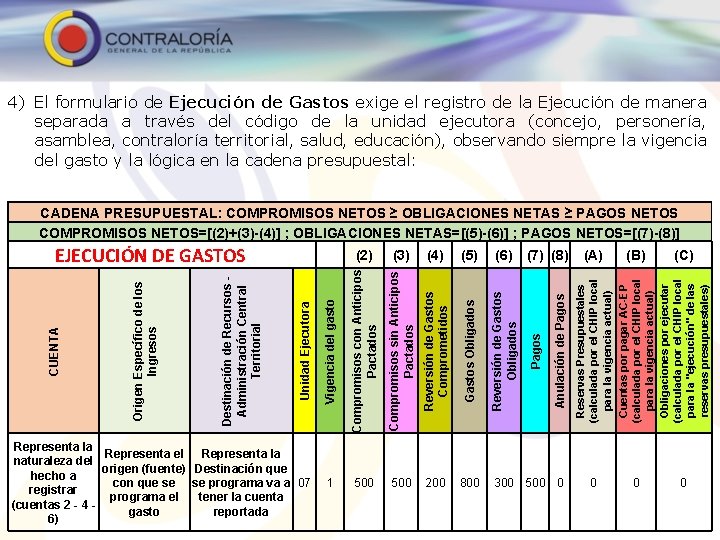
4) El formulario de Ejecución de Gastos exige el registro de la Ejecución de manera separada a través del código de la unidad ejecutora (concejo, personería, asamblea, contraloría territorial, salud, educación), observando siempre la vigencia del gasto y la lógica en la cadena presupuestal: 500 200 800 300 500 0 (A) (B) (C) Reservas Presupuestales (calculada por el CHIP local para la vigencia actual) Cuentas por pagar AC-EP (calculada por el CHIP local para la vigencia actual) Obligaciones por ejecutar (calculada por el CHIP local para la "ejecución" de las reservas presupuestales) 500 Anulación de Pagos 1 (7) (8) Pagos (6) Reversión de Gastos Obligados (4) Compromisos sin Anticipos Pactados (5) Gastos Obligados (3) Compromisos con Anticipos Pactados Representa la Representa el Representa la naturaleza del origen (fuente) Destinación que hecho a con que se se programa va a 07 registrar programa el tener la cuenta (cuentas 2 - 4 gasto reportada 6) (2) Vigencia del gasto Unidad Ejecutora Destinación de Recursos Administración Central Territorial Origen Específico de los Ingresos CUENTA EJECUCIÓN DE GASTOS Reversión de Gastos Comprometidos CADENA PRESUPUESTAL: COMPROMISOS NETOS ≥ OBLIGACIONES NETAS ≥ PAGOS NETOS COMPROMISOS NETOS=[(2)+(3)-(4)] ; OBLIGACIONES NETAS=[(5)-(6)] ; PAGOS NETOS=[(7)-(8)] 0 0 0
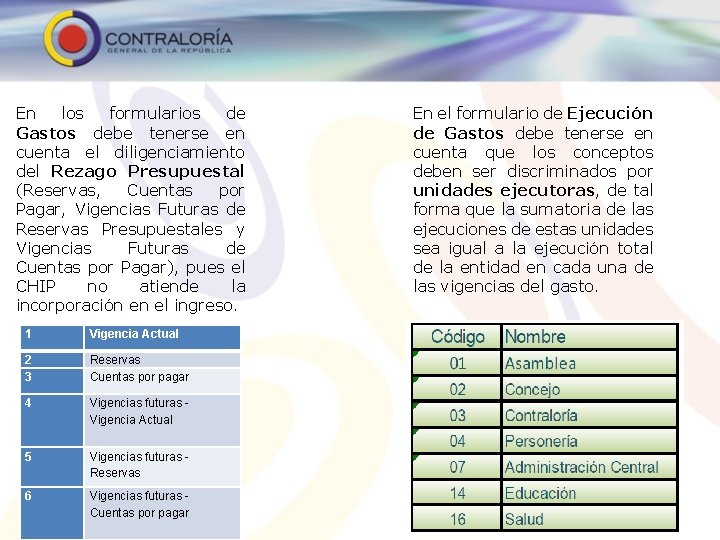
En los formularios de Gastos debe tenerse en cuenta el diligenciamiento del Rezago Presupuestal (Reservas, Cuentas por Pagar, Vigencias Futuras de Reservas Presupuestales y Vigencias Futuras de Cuentas por Pagar), pues el CHIP no atiende la incorporación en el ingreso. 1 Vigencia Actual 2 3 Reservas Cuentas por pagar 4 Vigencias futuras Vigencia Actual 5 Vigencias futuras Reservas 6 Vigencias futuras Cuentas por pagar En el formulario de Ejecución de Gastos debe tenerse en cuenta que los conceptos deben ser discriminados por unidades ejecutoras, de tal forma que la sumatoria de las ejecuciones de estas unidades sea igual a la ejecución total de la entidad en cada una de las vigencias del gasto.
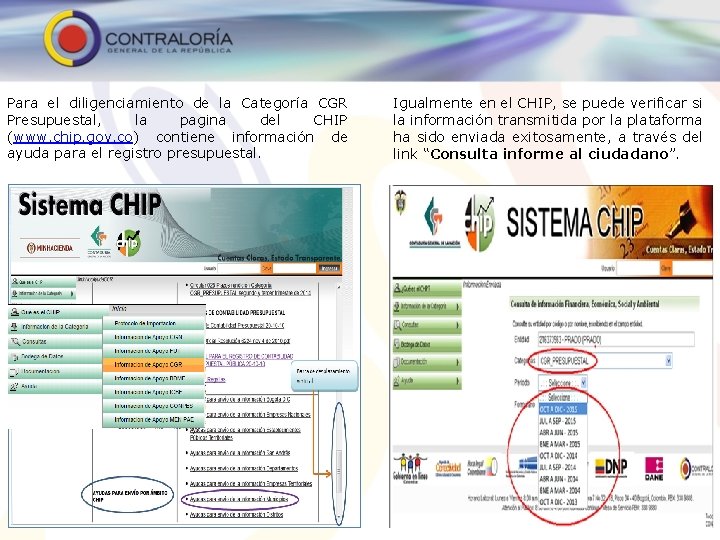
Para el diligenciamiento de la Categoría CGR Presupuestal, la pagina del CHIP (www. chip. gov. co) contiene información de ayuda para el registro presupuestal. Igualmente en el CHIP, se puede verificar si la información transmitida por la plataforma ha sido enviada exitosamente, a través del link “Consulta informe al ciudadano”.
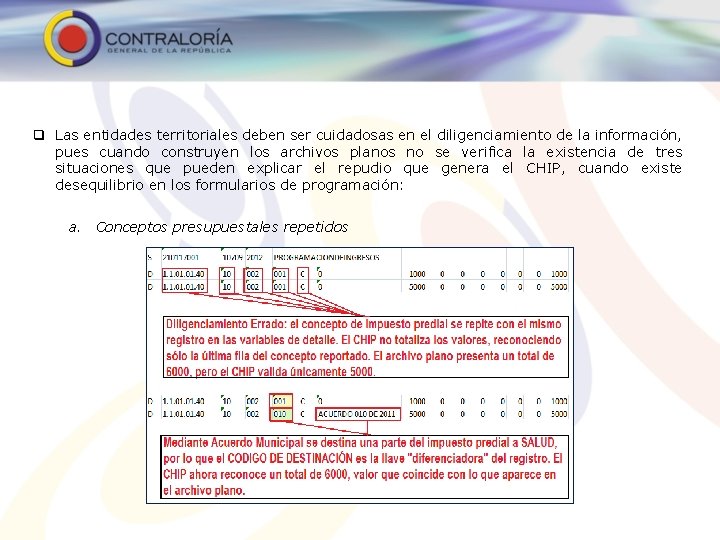
q Las entidades territoriales deben ser cuidadosas en el diligenciamiento de la información, pues cuando construyen los archivos planos no se verifica la existencia de tres situaciones que pueden explicar el repudio que genera el CHIP, cuando existe desequilibrio en los formularios de programación: a. Conceptos presupuestales repetidos
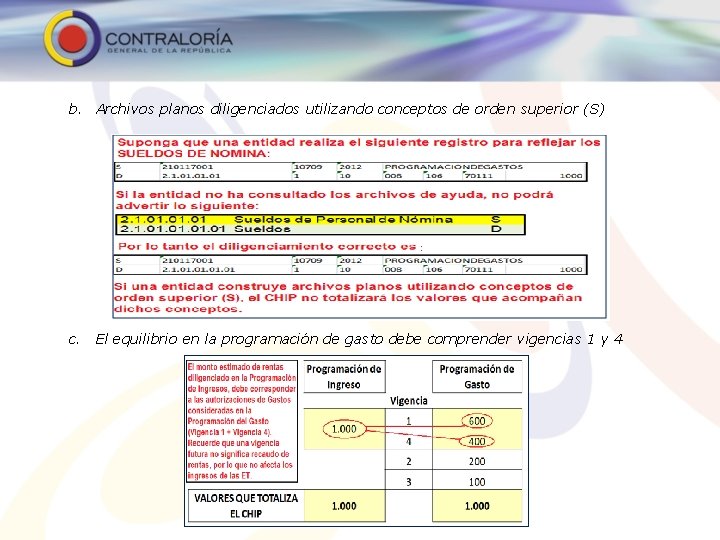
b. Archivos planos diligenciados utilizando conceptos de orden superior (S) c. El equilibrio en la programación de gasto debe comprender vigencias 1 y 4
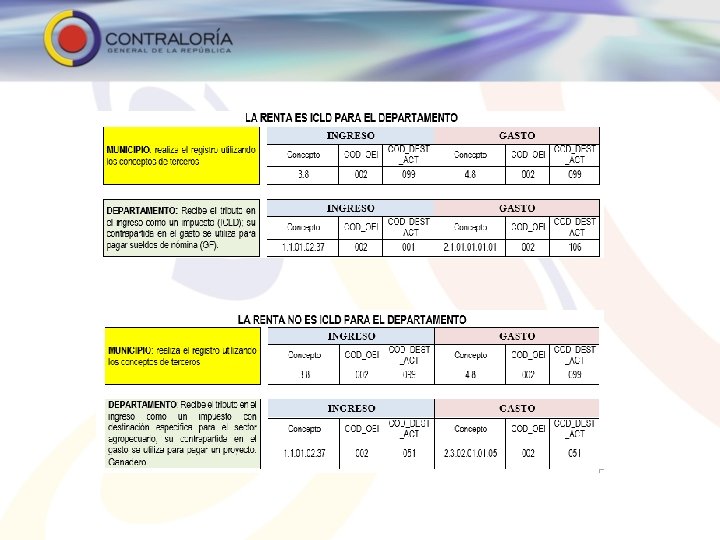
II. INSTRUCCIONES ESPECÍFICAS EN TORNO AL DILIGENCIAMIENTO DE CONCEPTOS PRESUPUESTALES CLAVES 1. INGRESOS TRIBUTARIOS CAUSADOS EN VIGENCIAS ANTERIORES. Cuando la entidad territorial haya recaudado tributos que hubieren sido causados en vigencias anteriores deberá consolidarlos y reportarlos en el mismo rubro que corresponde a los recaudos de la vigencia actual. 2. TRIBUTO DE DEGÜELLO DE GANADO MAYOR. Pueden presentarse tres (3) situaciones para el diligenciamiento del tributo de Degüello de Ganado Mayor. Se debe conocer la norma que regula el recaudo y destinación del recurso. a. El recaudo del tributo de Degüello de Ganado Mayor es realizado por el municipio pero el departamento no cede ninguna parte del recaudo a la entidad territorial
b. El recaudo del tributo de Degüello de Ganado Mayor es realizado por el municipio. A través de ordenanza departamental, se señala un porcentaje “x” cedido al municipio y el porcentaje restante transferido al departamento.
c. El recaudo del tributo de Degüello de Ganado Mayor es realizado por el municipio, pero el departamento cede el 100 por ciento del tributo a los municipios.
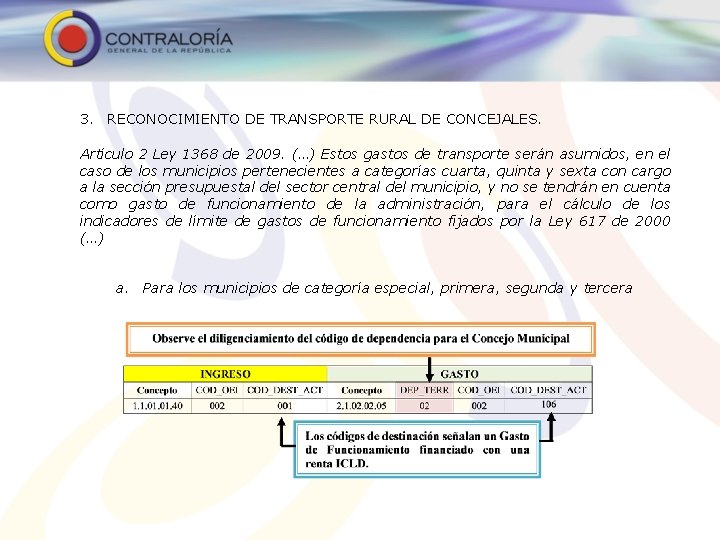
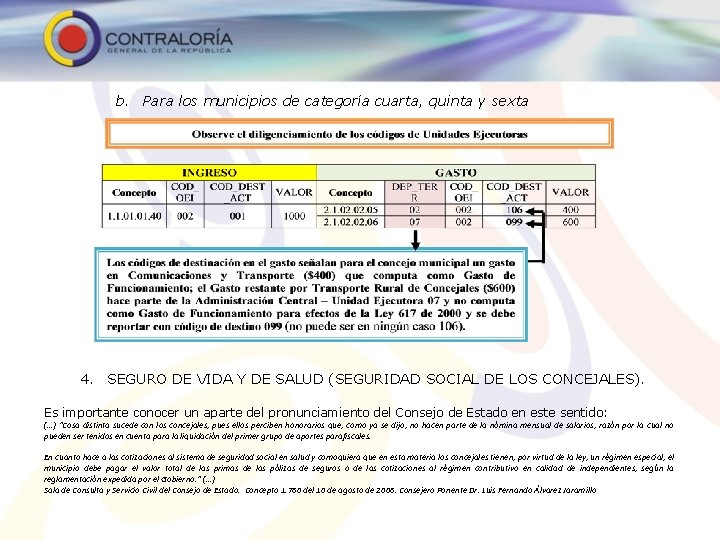
3. RECONOCIMIENTO DE TRANSPORTE RURAL DE CONCEJALES. Artículo 2 Ley 1368 de 2009. (…) Estos gastos de transporte serán asumidos, en el caso de los municipios pertenecientes a categorías cuarta, quinta y sexta con cargo a la sección presupuestal del sector central del municipio, y no se tendrán en cuenta como gasto de funcionamiento de la administración, para el cálculo de los indicadores de límite de gastos de funcionamiento fijados por la Ley 617 de 2000 (…) a. Para los municipios de categoría especial, primera, segunda y tercera
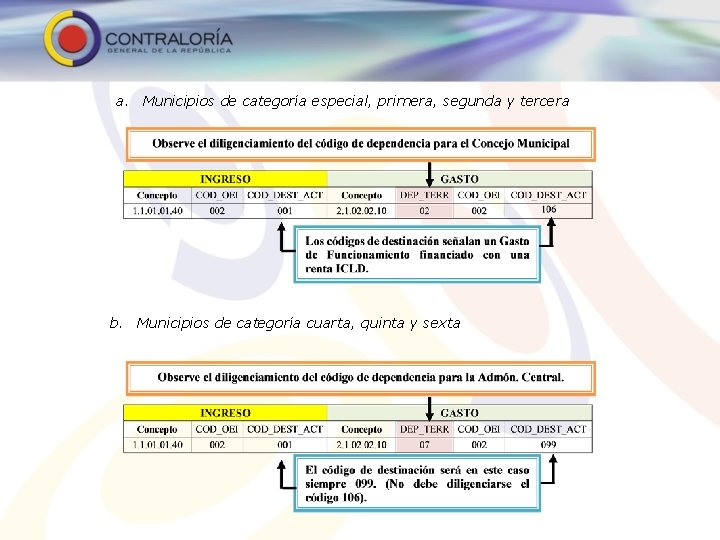
b. Para los municipios de categoría cuarta, quinta y sexta 4. SEGURO DE VIDA Y DE SALUD (SEGURIDAD SOCIAL DE LOS CONCEJALES). Es importante conocer un aparte del pronunciamiento del Consejo de Estado en este sentido: (…) “Cosa distinta sucede con los concejales, pues ellos perciben honorarios que, como ya se dijo, no hacen parte de la nómina mensual de salarios, razón por la cual no pueden ser tenidos en cuenta para la liquidación del primer grupo de aportes parafiscales. En cuanto hace a las cotizaciones al sistema de seguridad social en salud y comoquiera que en esta materia los concejales tienen, por virtud de la ley, un régimen especial, el municipio debe pagar el valor total de las primas de las pólizas de seguros o de las cotizaciones al régimen contributivo en calidad de independientes, según la reglamentación expedida por el Gobierno. ” (…) Sala de Consulta y Servicio Civil del Consejo de Estado. Concepto 1. 760 del 10 de agosto de 2006. Consejero Ponente Dr. Luis Fernando Álvarez Jaramillo
a. Municipios de categoría especial, primera, segunda y tercera b. Municipios de categoría cuarta, quinta y sexta
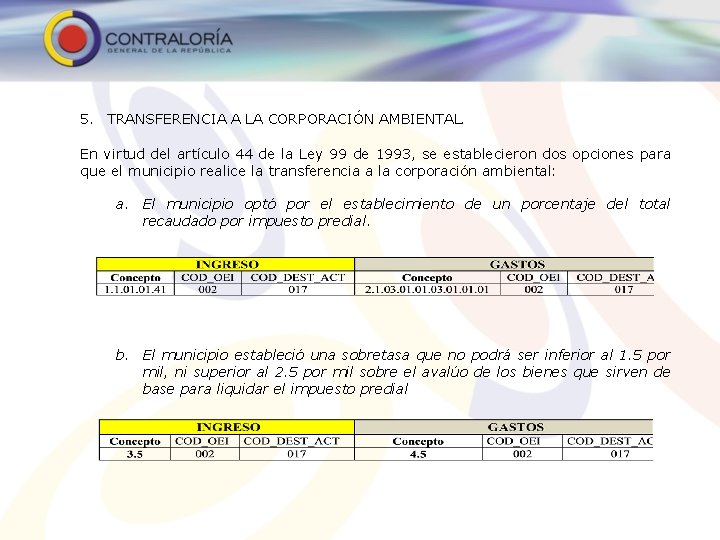
5. TRANSFERENCIA A LA CORPORACIÓN AMBIENTAL. En virtud del artículo 44 de la Ley 99 de 1993, se establecieron dos opciones para que el municipio realice la transferencia a la corporación ambiental: a. El municipio optó por el establecimiento de un porcentaje del total recaudado por impuesto predial. b. El municipio estableció una sobretasa que no podrá ser inferior al 1. 5 por mil, ni superior al 2. 5 por mil sobre el avalúo de los bienes que sirven de base para liquidar el impuesto predial
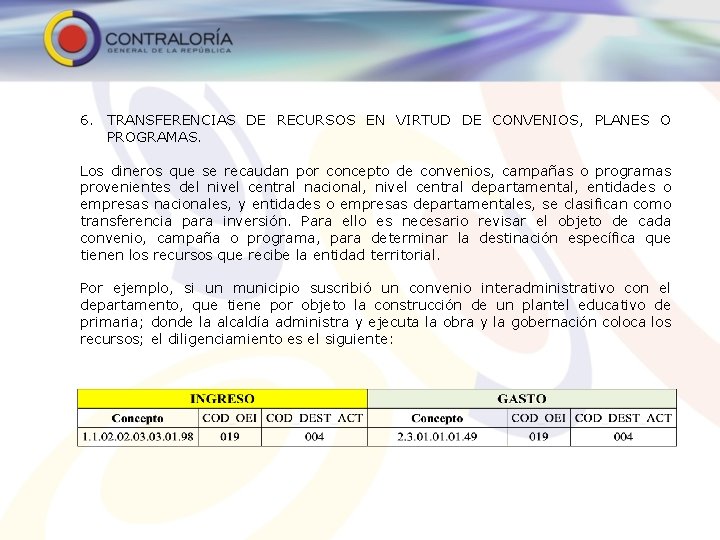
6. TRANSFERENCIAS DE RECURSOS EN VIRTUD DE CONVENIOS, PLANES O PROGRAMAS. Los dineros que se recaudan por concepto de convenios, campañas o programas provenientes del nivel central nacional, nivel central departamental, entidades o empresas nacionales, y entidades o empresas departamentales, se clasifican como transferencia para inversión. Para ello es necesario revisar el objeto de cada convenio, campaña o programa, para determinar la destinación específica que tienen los recursos que recibe la entidad territorial. Por ejemplo, si un municipio suscribió un convenio interadministrativo con el departamento, que tiene por objeto la construcción de un plantel educativo de primaria; donde la alcaldía administra y ejecuta la obra y la gobernación coloca los recursos; el diligenciamiento es el siguiente:
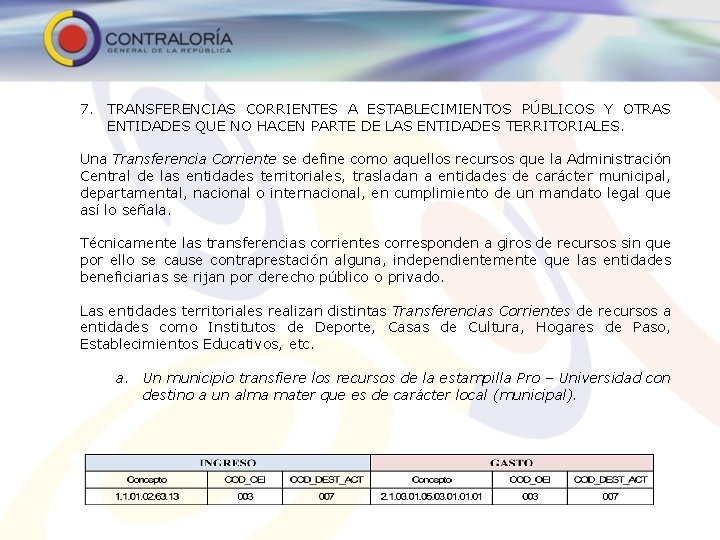
7. TRANSFERENCIAS CORRIENTES A ESTABLECIMIENTOS PÚBLICOS Y OTRAS ENTIDADES QUE NO HACEN PARTE DE LAS ENTIDADES TERRITORIALES. Una Transferencia Corriente se define como aquellos recursos que la Administración Central de las entidades territoriales, trasladan a entidades de carácter municipal, departamental, nacional o internacional, en cumplimiento de un mandato legal que así lo señala. Técnicamente las transferencias corrientes corresponden a giros de recursos sin que por ello se cause contraprestación alguna, independientemente que las entidades beneficiarias se rijan por derecho público o privado. Las entidades territoriales realizan distintas Transferencias Corrientes de recursos a entidades como Institutos de Deporte, Casas de Cultura, Hogares de Paso, Establecimientos Educativos, etc. a. Un municipio transfiere los recursos de la estampilla Pro – Universidad con destino a un alma mater que es de carácter local (municipal).
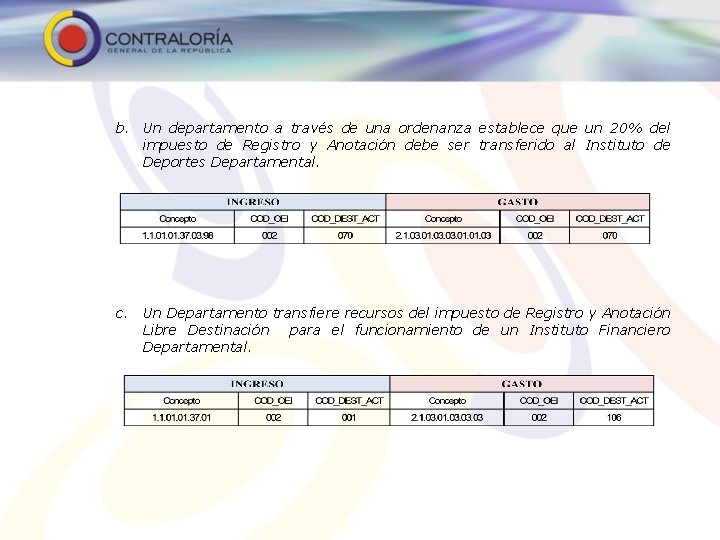
b. Un departamento a través de una ordenanza establece que un 20% del impuesto de Registro y Anotación debe ser transferido al Instituto de Deportes Departamental. c. Un Departamento transfiere recursos del impuesto de Registro y Anotación Libre Destinación para el funcionamiento de un Instituto Financiero Departamental.
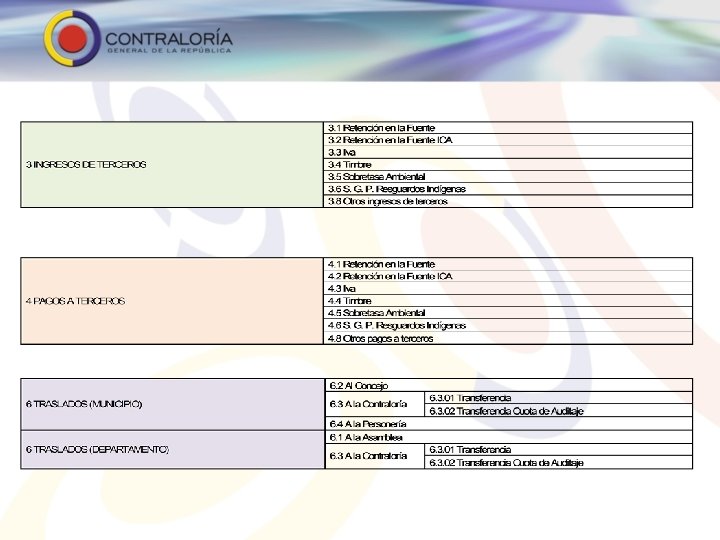
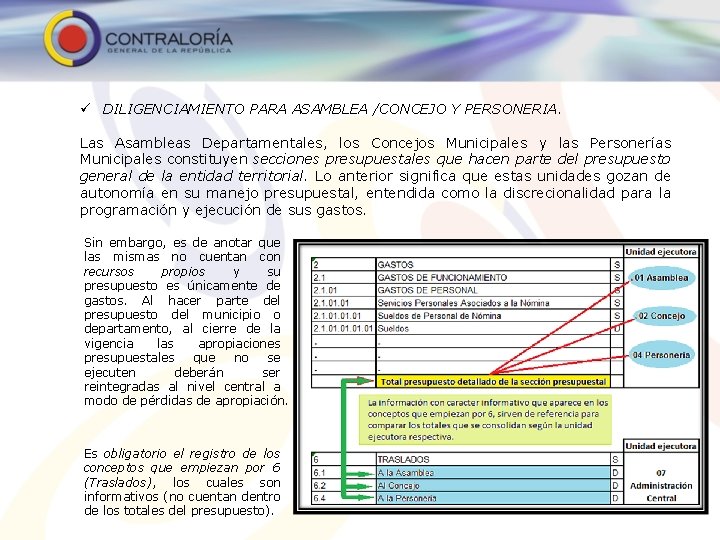
ü DILIGENCIAMIENTO PARA ASAMBLEA /CONCEJO Y PERSONERIA. Las Asambleas Departamentales, los Concejos Municipales y las Personerías Municipales constituyen secciones presupuestales que hacen parte del presupuesto general de la entidad territorial. Lo anterior significa que estas unidades gozan de autonomía en su manejo presupuestal, entendida como la discrecionalidad para la programación y ejecución de sus gastos. Sin embargo, es de anotar que las mismas no cuentan con recursos propios y su presupuesto es únicamente de gastos. Al hacer parte del presupuesto del municipio o departamento, al cierre de la vigencia las apropiaciones presupuestales que no se ejecuten deberán ser reintegradas al nivel central a modo de pérdidas de apropiación. Es obligatorio el registro de los conceptos que empiezan por 6 (Traslados), los cuales son informativos (no cuentan dentro de los totales del presupuesto).
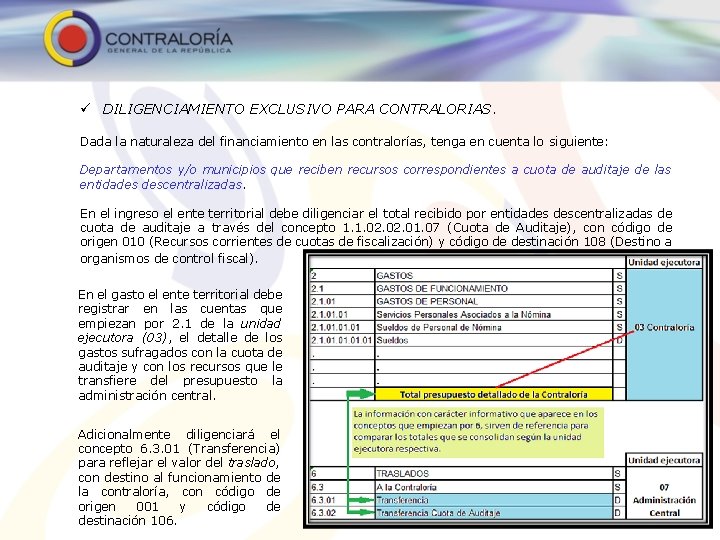
ü DILIGENCIAMIENTO EXCLUSIVO PARA CONTRALORIAS. Dada la naturaleza del financiamiento en las contralorías, tenga en cuenta lo siguiente: Departamentos y/o municipios que reciben recursos correspondientes a cuota de auditaje de las entidades descentralizadas. En el ingreso el ente territorial debe diligenciar el total recibido por entidades descentralizadas de cuota de auditaje a través del concepto 1. 1. 02. 01. 07 (Cuota de Auditaje), con código de origen 010 (Recursos corrientes de cuotas de fiscalización) y código de destinación 108 (Destino a organismos de control fiscal). En el gasto el ente territorial debe registrar en las cuentas que empiezan por 2. 1 de la unidad ejecutora (03), el detalle de los gastos sufragados con la cuota de auditaje y con los recursos que le transfiere del presupuesto la administración central. Adicionalmente diligenciará el concepto 6. 3. 01 (Transferencia) para reflejar el valor del traslado, con destino al funcionamiento de la contraloría, con código de origen 001 y código de destinación 106.
III. OTROS INFORMES A RENDIR A LA CONTRALORÍA DELEGADA PARA ECONOMÍA Y FINANZAS PÚBLICAS 1. Marco Fiscal de Mediano Plazo (MFMP). Los Gobernadores y Alcaldes remitirán anualmente el MFMP de que trata la Ley 819 de 2003 y la Resolución Reglamentaria Orgánica N° 001 de 2014, a la CDEFP dentro de los 15 días siguientes a su aprobación por el CONPES o el órgano que haga sus veces, el texto en Word y los datos en el formato Excel que se disponga. El envío se debe hacer al correo de la Contraloría General de la República cgr@contraloria. gov. co, y a los correos radicacionorfeo@dnp. gov. co; acorredo@minhacienda. gov. co; se debe dirigir a la Contraloría Delegada para Economía y Finanzas Públicas con asunto: CDEFP Marco Fiscal de Mediano Plazo, especificando la información que rinden. Los archivos se deben renombrar así: Código Chip, departamento al que pertenece la entidad, nombre del Municipio o Departamento, nombre del informe y periodo (121705000_Antioquia_Medellín_MFMP_2015). Las inquietudes sobre diligenciamiento favor realizarlas a los correos: jgalindo@dnp. gov. co y acorredo@minhacienda. gov. co
2. Informe de Personal y Costos (Py. C). De conformidad con el art. 40 de la REG-ORG-001 -2014, la información solicitada corresponde a los cargos de planta que busca conocer el costo (no lo pagado) y al personal que presta servicios en la entidad por contrato (directamente o a través de personas Jurídicas) y que tienen como fin dotar a la entidad de personal para el desarrollo de actividades misionales o de apoyo. Es un informe anual y vencido (es decir en 2016 se remite los datos correspondientes al 2015). El envío se debe hacer al correo de la Contraloría General de la República cgr@contraloria. gov. co; se debe dirigir a la Contraloría Delegada para Economía y Finanzas Públicas con asunto: CDEFP Informe Personal y Costos 2015. El archivo se debe renombrar así: Código Chip, departamento al que pertenece la entidad, nombre del Municipio o Departamento, nombre del informe y periodo (121705000_Antioquia_Medellín_pyc 2015). “Se comunica que el informe de personal y costos a partir de la vigencia 2015 tendrá variaciones en su presentación, por tal razón las entidades deben estar pendientes de la página Web www. contraloria. gov. co, donde será publicada la forma y plazo de envío”
3. Libro de Legalización del Gasto.
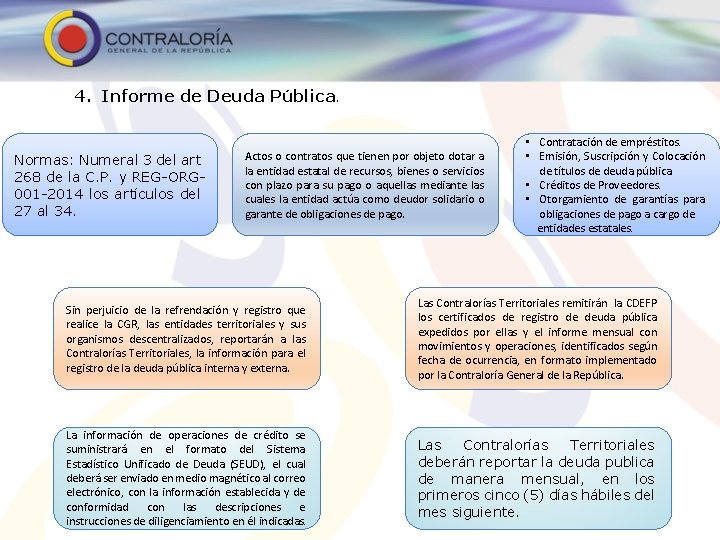
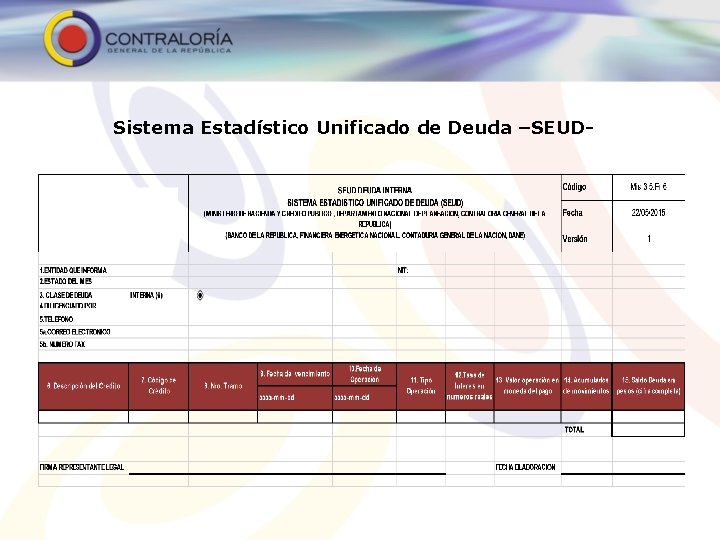
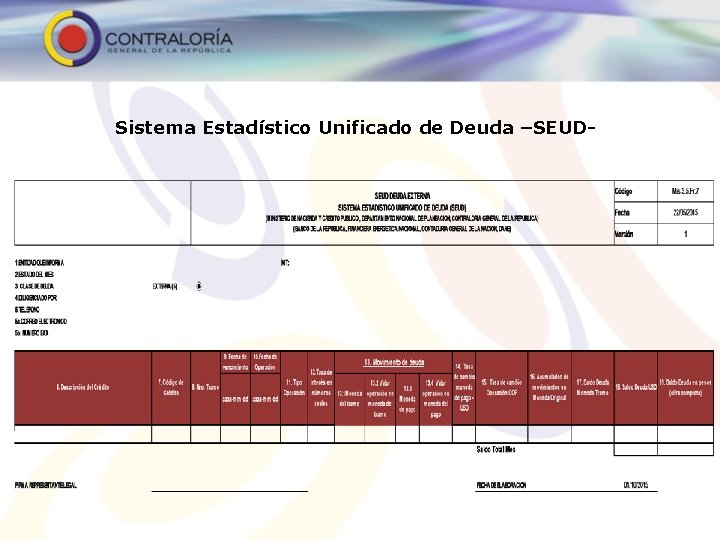
4. Informe de Deuda Pública. Normas: Numeral 3 del art 268 de la C. P. y REG-ORG 001 -2014 los artículos del 27 al 34. Actos o contratos que tienen por objeto dotar a la entidad estatal de recursos, bienes o servicios con plazo para su pago o aquellas mediante las cuales la entidad actúa como deudor solidario o garante de obligaciones de pago. • Contratación de empréstitos. • Emisión, Suscripción y Colocación de títulos de deuda pública. • Créditos de Proveedores. • Otorgamiento de garantías para obligaciones de pago a cargo de entidades estatales. Sin perjuicio de la refrendación y registro que realice la CGR, las entidades territoriales y sus organismos descentralizados, reportarán a las Contralorías Territoriales, la información para el registro de la deuda pública interna y externa. Las Contralorías Territoriales remitirán la CDEFP los certificados de registro de deuda pública expedidos por ellas y el informe mensual con movimientos y operaciones, identificados según fecha de ocurrencia, en formato implementado por la Contraloría General de la República. La información de operaciones de crédito se suministrará en el formato del Sistema Estadístico Unificado de Deuda (SEUD), el cual deberá ser enviado en medio magnético al correo electrónico, con la información establecida y de conformidad con las descripciones e instrucciones de diligenciamiento en él indicadas. Las Contralorías Territoriales deberán reportar la deuda publica de manera mensual, en los primeros cinco (5) días hábiles del mes siguiente.
Sistema Estadístico Unificado de Deuda –SEUD-
Sistema Estadístico Unificado de Deuda –SEUD-
Recuerde que cualquier consulta o información relacionada con la certificación de Ley 617 de 2000 o con asuntos e informes que sean de competencia de la Contraloría Delegada para Economía y Finanzas Públicas de la Contraloría General de la República, deben tramitarse únicamente a través del correo cgr@contraloria. gov. co Gracias por su atención.