
Agenda de trabajo Actividad Registro Bienvenida y explicacin
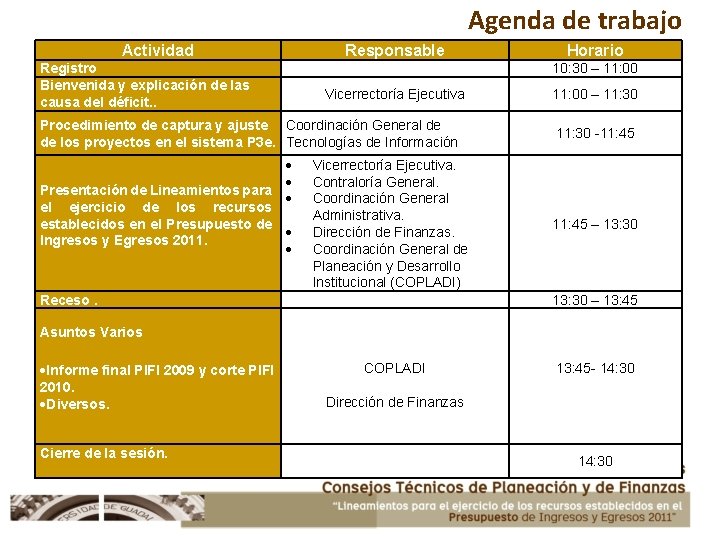
Agenda de trabajo Actividad Registro Bienvenida y explicación de las causa del déficit. . Responsable Horario 10: 30 – 11: 00 Vicerrectoría Ejecutiva 11: 00 – 11: 30 Procedimiento de captura y ajuste Coordinación General de de los proyectos en el sistema P 3 e. Tecnologías de Información Presentación de Lineamientos para el ejercicio de los recursos establecidos en el Presupuesto de Ingresos y Egresos 2011. Receso. Vicerrectoría Ejecutiva. Contraloría General. Coordinación General Administrativa. Dirección de Finanzas. Coordinación General de Planeación y Desarrollo Institucional (COPLADI) 11: 45 – 13: 30 – 13: 45 Asuntos Varios COPLADI Dirección de Finanzas Informe final PIFI 2009 y corte PIFI 2010. Diversos. Cierre de la sesión. 11: 30 -11: 45 13: 45 - 14: 30
Antecedentes: causas del déficit
Crecimiento de la Red Dependencias: • • (2000 -2010) 3 Centros Universitarios Regionales 1 Sistema de Universidad Virtual 1 Sede en Los Ángeles 37 planteles de E. M. S. Incremento de estudiantes: • 43, 602 (24%) Fuente: Estadística Institucional del Tercer Informe de Actividades del Dr. Marco Antonio Cortés Guardado, Rector General de la Universidad de Guadalajara. 4
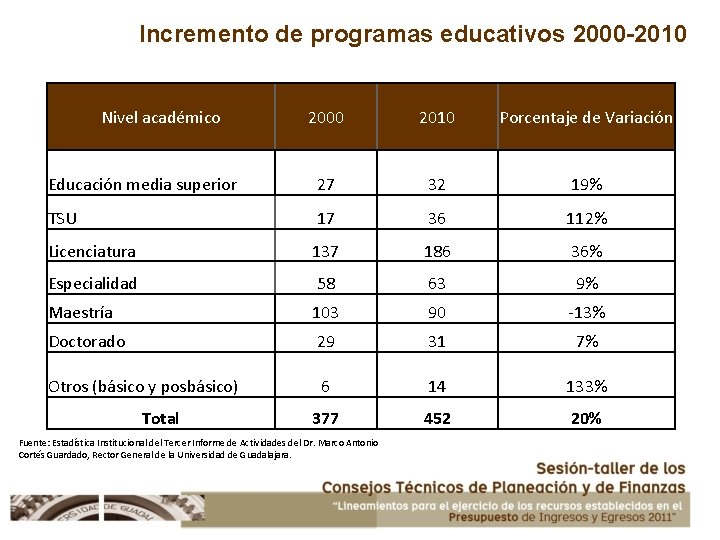
Incremento de programas educativos 2000 -2010 Nivel académico 2000 2010 Porcentaje de Variación 32 19% 36 112% Educación media superior 27 TSU 17 Licenciatura 137 186 36% Especialidad 58 63 9% Maestría 103 90 -13% Doctorado 29 31 7% Otros (básico y posbásico) 6 14 133% 377 452 20% Total Fuente: Estadística Institucional del Tercer Informe de Actividades del Dr. Marco Antonio Cortés Guardado, Rector General de la Universidad de Guadalajara.
• Los fondos federales de incremento de matrícula y ampliación de la oferta sólo otorgan recursos extraordinarios para infraestructura física y equipamiento. • El crecimiento de la matrícula apoyado con dichos fondos ha propiciado un déficit en los servicios personales, ya que no consideran el incremento de la plantilla que es sufragado con subsidio ordinario, a pesar de las plazas nuevas que se han creado por PROMEP.
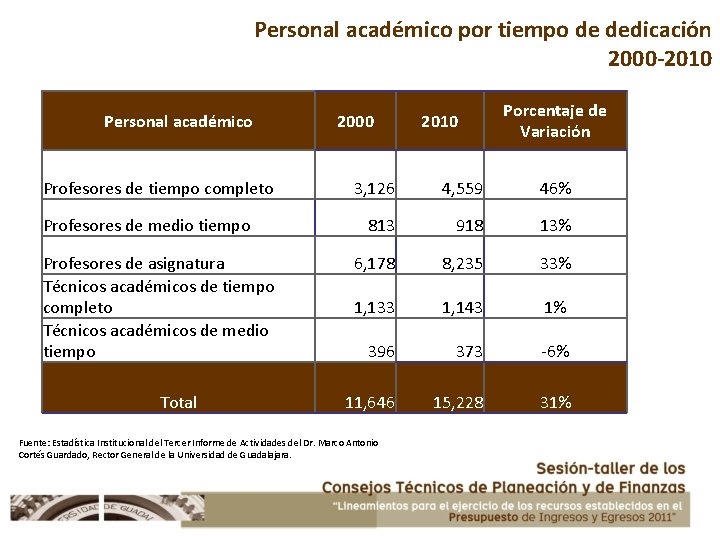
Personal académico por tiempo de dedicación 2000 -2010 Personal académico Profesores de tiempo completo Profesores de medio tiempo Profesores de asignatura Técnicos académicos de tiempo completo Técnicos académicos de medio tiempo Total 2000 2010 Porcentaje de Variación 3, 126 4, 559 46% 813 918 13% 6, 178 8, 235 33% 1, 133 1, 143 1% 396 373 -6% 11, 646 15, 228 31% Fuente: Estadística Institucional del Tercer Informe de Actividades del Dr. Marco Antonio Cortés Guardado, Rector General de la Universidad de Guadalajara.
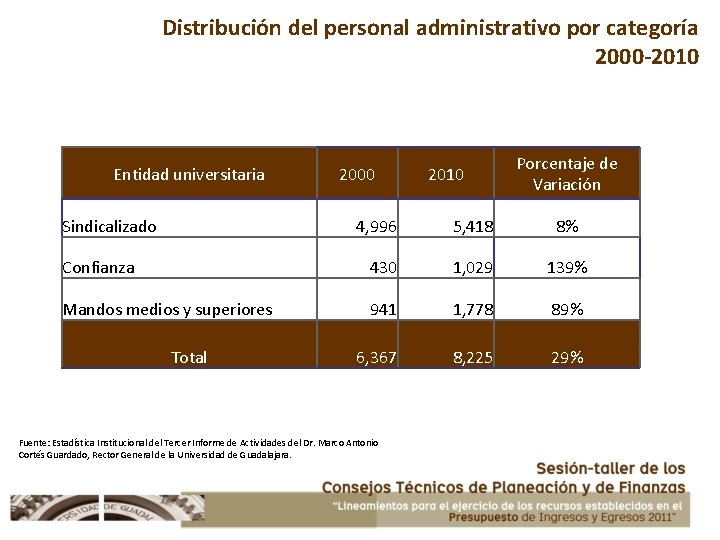
Distribución del personal administrativo por categoría 2000 -2010 Entidad universitaria Sindicalizado 2000 2010 Porcentaje de Variación 4, 996 5, 418 8% Confianza 430 1, 029 139% Mandos medios y superiores 941 1, 778 89% 6, 367 8, 225 29% Total Fuente: Estadística Institucional del Tercer Informe de Actividades del Dr. Marco Antonio Cortés Guardado, Rector General de la Universidad de Guadalajara.
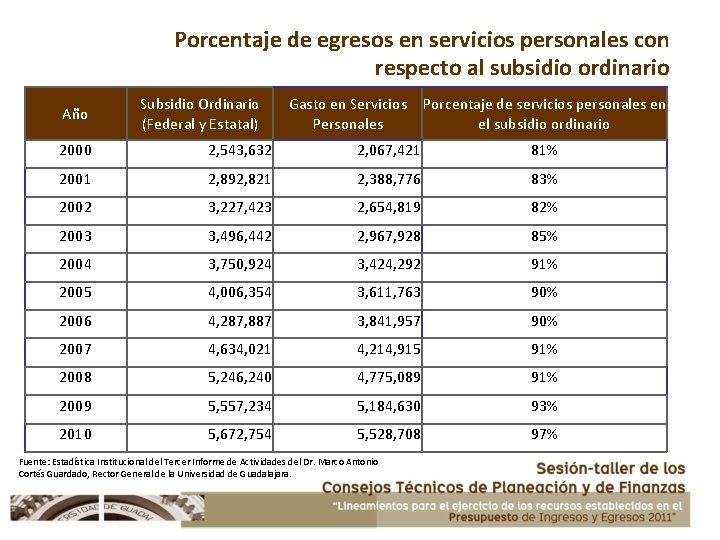
Porcentaje de egresos en servicios personales con respecto al subsidio ordinario Año Subsidio Ordinario (Federal y Estatal) Gasto en Servicios Porcentaje de servicios personales en Personales el subsidio ordinario 2000 2, 543, 632 2, 067, 421 81% 2001 2, 892, 821 2, 388, 776 83% 2002 3, 227, 423 2, 654, 819 82% 2003 3, 496, 442 2, 967, 928 85% 2004 3, 750, 924 3, 424, 292 91% 2005 4, 006, 354 3, 611, 763 90% 2006 4, 287, 887 3, 841, 957 90% 2007 4, 634, 021 4, 214, 915 91% 2008 5, 246, 240 4, 775, 089 91% 2009 5, 557, 234 5, 184, 630 93% 2010 5, 672, 754 5, 528, 708 97% Fuente: Estadística Institucional del Tercer Informe de Actividades del Dr. Marco Antonio Cortés Guardado, Rector General de la Universidad de Guadalajara.
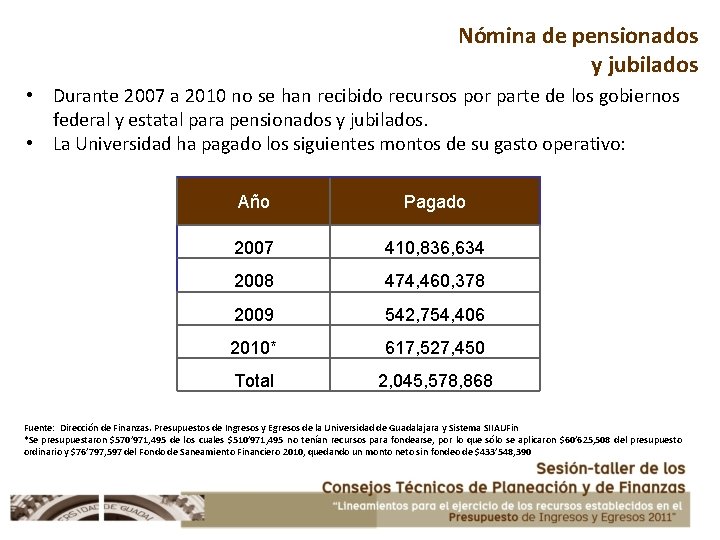
Nómina de pensionados y jubilados • Durante 2007 a 2010 no se han recibido recursos por parte de los gobiernos federal y estatal para pensionados y jubilados. • La Universidad ha pagado los siguientes montos de su gasto operativo: Año Pagado 2007 410, 836, 634 2008 474, 460, 378 2009 542, 754, 406 2010* 617, 527, 450 Total 2, 045, 578, 868 Fuente: Dirección de Finanzas. Presupuestos de Ingresos y Egresos de la Universidad de Guadalajara y Sistema SIIAUFin *Se presupuestaron $570’ 971, 495 de los cuales $510’ 971, 495 no tenían recursos para fondearse, por lo que sólo se aplicaron $60’ 625, 508 del presupuesto ordinario y $76’ 797, 597 del Fondo de Saneamiento Financiero 2010, quedando un monto neto sin fondeo de $433’ 548, 390
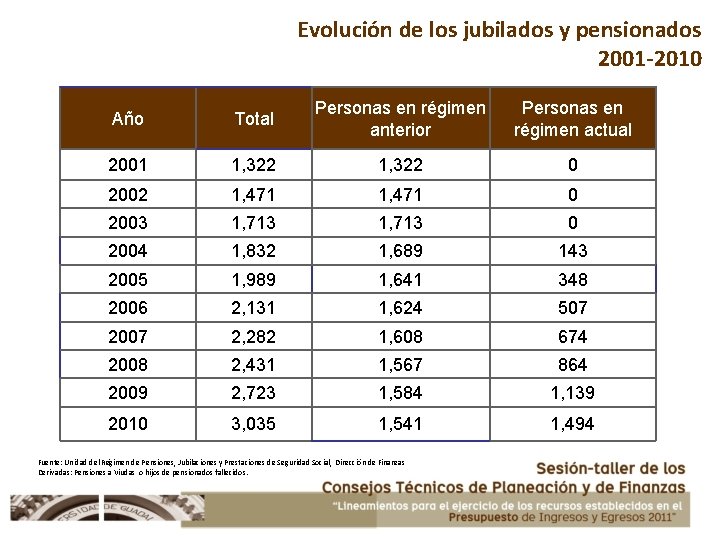
Evolución de los jubilados y pensionados 2001 -2010 Año Total Personas en régimen anterior Personas en régimen actual 2001 1, 322 0 2002 1, 471 0 2003 1, 713 0 2004 1, 832 1, 689 143 2005 1, 989 1, 641 348 2006 2, 131 1, 624 507 2007 2, 282 1, 608 674 2008 2, 431 1, 567 864 2009 2, 723 1, 584 1, 139 2010 3, 035 1, 541 1, 494 Fuente: Unidad del Régimen de Pensiones, Jubilaciones y Prestaciones de Seguridad Social, Dirección de Finanzas Derivadas: Pensiones a Viudas o hijos de pensionados fallecidos.
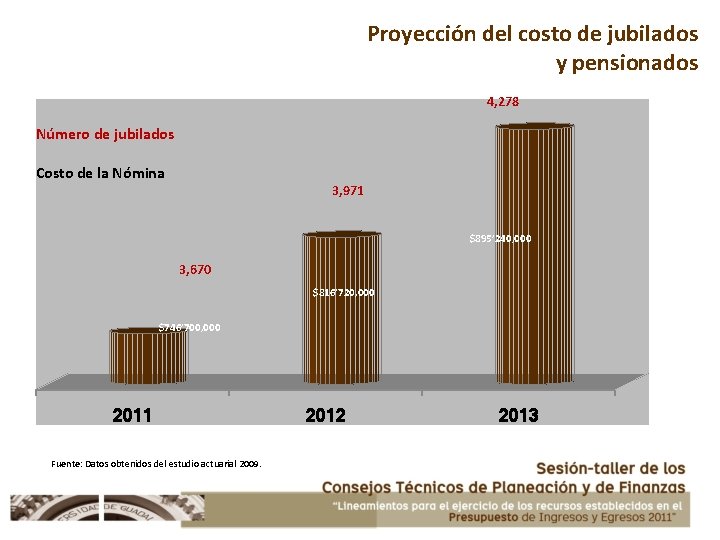
Proyección del costo de jubilados y pensionados 4, 278 Número de jubilados Costo de la Nómina 3, 971 $895’ 240, 000 3, 670 $816’ 720, 000 $746’ 700, 000 2011 Fuente: Datos obtenidos del estudio actuarial 2009. 2012 2013
• El aumento en prestaciones al personal ha elevado el costo de los servicios personales (5 días más de aguinaldo y 6 días más de prima vacacional). Son prestaciones no reconocidas por la SEP. • En 2011 la SEP aporta para servicios personales 4, 558 millones, y la Ude. G tiene presupuestado 5, 619 millones. • La diferencia es de 1, 061 millones de pesos.
Factores más importantes que han incidido en la problemática presupuestal • Crecimiento cualitativo y cuantitativo muy notable de la Red Universitaria. • Fondos federales de incremento de matrícula y ampliación de la oferta que sólo otorgan recursos extraordinarios para infraestructura física y equipamiento. • Incremento del costo de la nómina institucional (prestaciones y plantilla no reconocidas por la SEP). • Crecimiento importante del costo de la nómina de jubilados.
Dictamen del Presupuesto de Ingresos y Egresos 2011
Resolutivos • PRIMERO. Se aprueba el Presupuesto de Ingresos y Egresos 2011 de la Universidad de Guadalajara, el cual asciende a $7, 950´ 674, 088. 00 (SIETE MIL NOVECIENTOS CINCUENTA MILLONES SEISCIENTOS SETENTA Y CUATRO MIL OCHENTA Y OCHO PESOS 00/100 M. N. ) que serán distribuidos de la siguiente forma: a). Servicios personales y gasto de operación; b) Comprometidos 2010; c) Fondos externos determinados. • SEGUNDO. Aunado a lo anterior, se requiere la suma de $1, 378, 830, 528. 00 (UN MIL TRESCIENTOS SETENTA Y OCHO MILLONES OCHOCIENTOS TREINTA MIL QUINIENTOS VEINTIOCHO PESOS 00/100 M. N. ), que se integran por la diferencia de los adeudos del ejercicio anterior que se tienen con las dependencias de la Red; el gasto de operación y los ingresos autogenerados…. .
Resolutivos • TERCERO. Como consecuencia de lo anterior, se instruye a la Vicerrectoría Ejecutiva para que las entidades de la Red Universitaria realicen los ajustes correspondientes a sus programas operativos en el Sistema Integral de Información y Administración Universitaria (SIIAU).
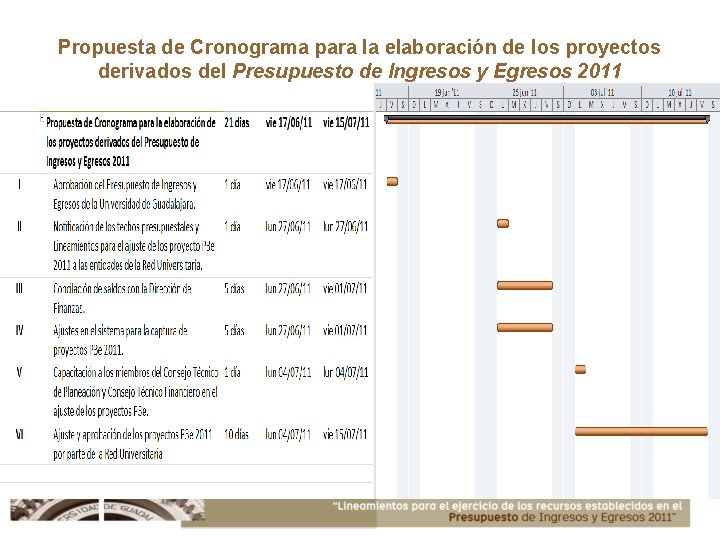
Propuesta de Cronograma para la elaboración de los proyectos derivados del Presupuesto de Ingresos y Egresos 2011
Lineamientos
El dictamen del Presupuesto de Ingresos y Egresos 2011, aprobado por el Consejo General Universitario, considera las siguientes asignaciones: Servicios Personales – 100% de los servicios personales. Gasto de operación – 100% de los contratos de personal con cargo al subsidio ordinario e ingresos autogenerados. – 100% de los servicios en las cuentas 7210, 7221, 7230, 7231 y 7260, del subsidio ordinario. – Al menos el 40% del gasto de operación restante con cargo al subsidio ordinario. Con los recursos materiales asignados podrá hacerse la reprogramación en los proyectos de cada entidad de la Red. Asimismo, deberán elaborarse nuevos proyectos para aplicar los recursos aprobados como comprometidos 2010.
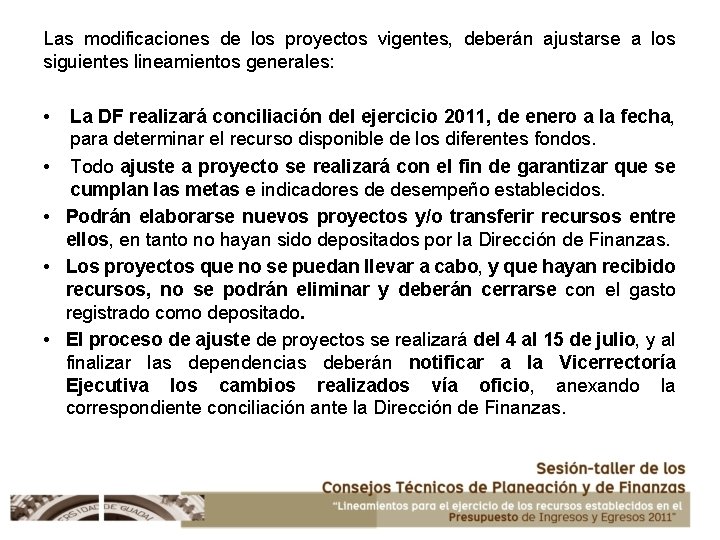
Las modificaciones de los proyectos vigentes, deberán ajustarse a los siguientes lineamientos generales: • • • La DF realizará conciliación del ejercicio 2011, de enero a la fecha, para determinar el recurso disponible de los diferentes fondos. Todo ajuste a proyecto se realizará con el fin de garantizar que se cumplan las metas e indicadores de desempeño establecidos. Podrán elaborarse nuevos proyectos y/o transferir recursos entre ellos, en tanto no hayan sido depositados por la Dirección de Finanzas. Los proyectos que no se puedan llevar a cabo, y que hayan recibido recursos, no se podrán eliminar y deberán cerrarse con el gasto registrado como depositado. El proceso de ajuste de proyectos se realizará del 4 al 15 de julio, y al finalizar las dependencias deberán notificar a la Vicerrectoría Ejecutiva los cambios realizados vía oficio, anexando la correspondiente conciliación ante la Dirección de Finanzas.
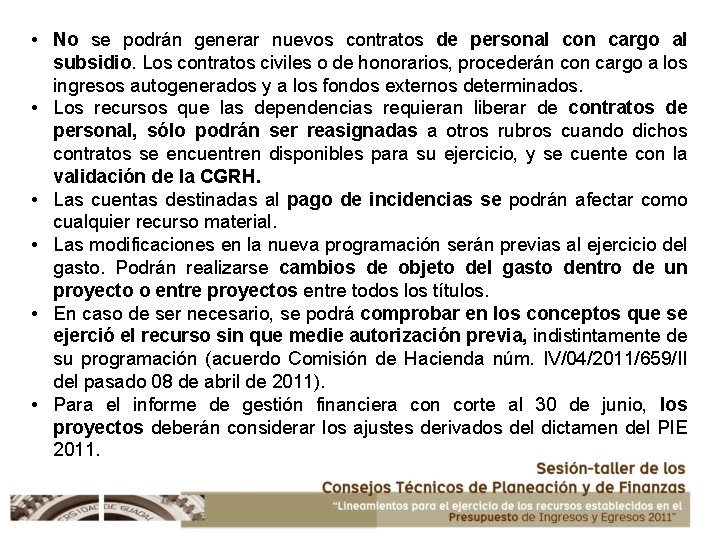
• No se podrán generar nuevos contratos de personal con cargo al subsidio. Los contratos civiles o de honorarios, procederán con cargo a los ingresos autogenerados y a los fondos externos determinados. • Los recursos que las dependencias requieran liberar de contratos de personal, sólo podrán ser reasignadas a otros rubros cuando dichos contratos se encuentren disponibles para su ejercicio, y se cuente con la validación de la CGRH. • Las cuentas destinadas al pago de incidencias se podrán afectar como cualquier recurso material. • Las modificaciones en la nueva programación serán previas al ejercicio del gasto. Podrán realizarse cambios de objeto del gasto dentro de un proyecto o entre proyectos entre todos los títulos. • En caso de ser necesario, se podrá comprobar en los conceptos que se ejerció el recurso sin que medie autorización previa, indistintamente de su programación (acuerdo Comisión de Hacienda núm. IV/04/2011/659/II del pasado 08 de abril de 2011). • Para el informe de gestión financiera con corte al 30 de junio, los proyectos deberán considerar los ajustes derivados del dictamen del PIE 2011.
Procedimiento de ajuste de los proyectos en el sistema P 3 e
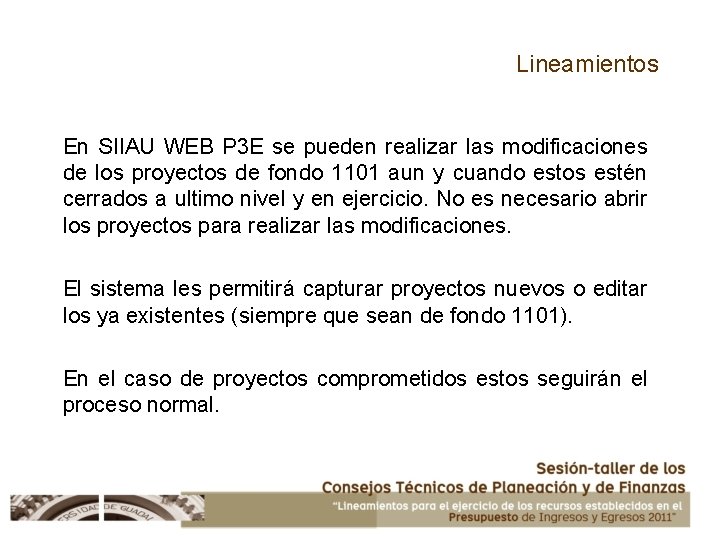
Lineamientos En SIIAU WEB P 3 E se pueden realizar las modificaciones de los proyectos de fondo 1101 aun y cuando estos estén cerrados a ultimo nivel y en ejercicio. No es necesario abrir los proyectos para realizar las modificaciones. El sistema les permitirá capturar proyectos nuevos o editar los ya existentes (siempre que sean de fondo 1101). En el caso de proyectos comprometidos estos seguirán el proceso normal.
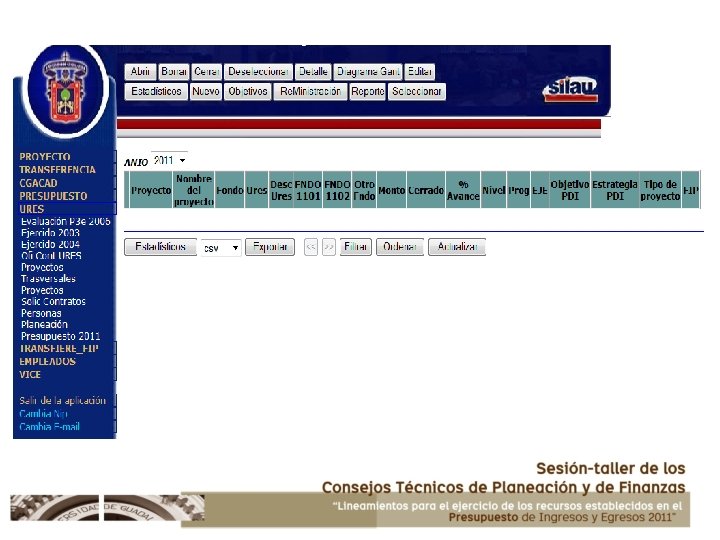
Lineamientos En SIIAU WEB P 3 E se habilitara una vista temporal en el rol de URES, en la cual se visualizará el techo presupuestal de la entidad a la que pertenecen; también contará con la información de los totales de los recursos y contratos programados a nivel de entidad. Es importante mencionar que únicamente podrán consultar información de los fondos 1101 y 1103.
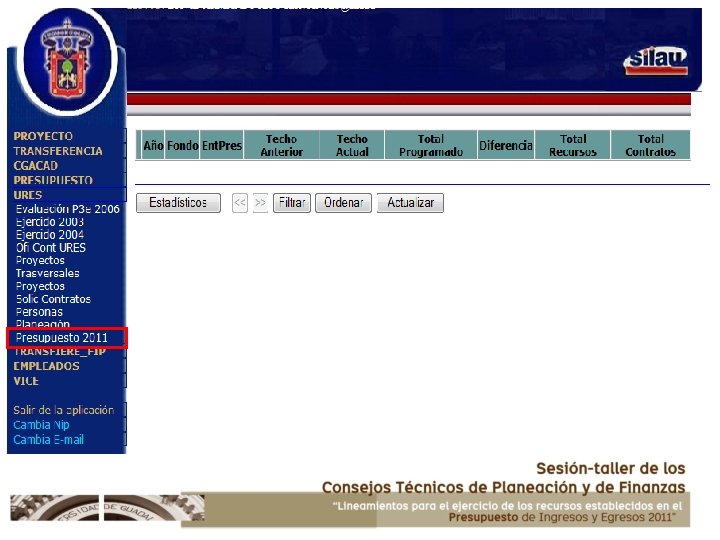
Lineamientos El sistema permitirá que se modifiquen los montos de los recursos y contratos. En los recursos el sistema permitirá modificar el monto y crear nuevos recursos. Para el caso de los contratos el sistema no permitirá crear nuevos contratos, podrá modificar o incluso eliminar alguno de los ya existentes.
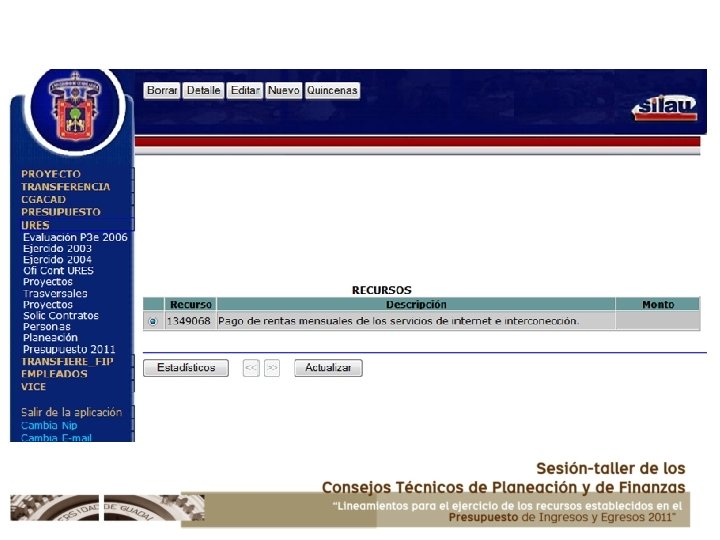
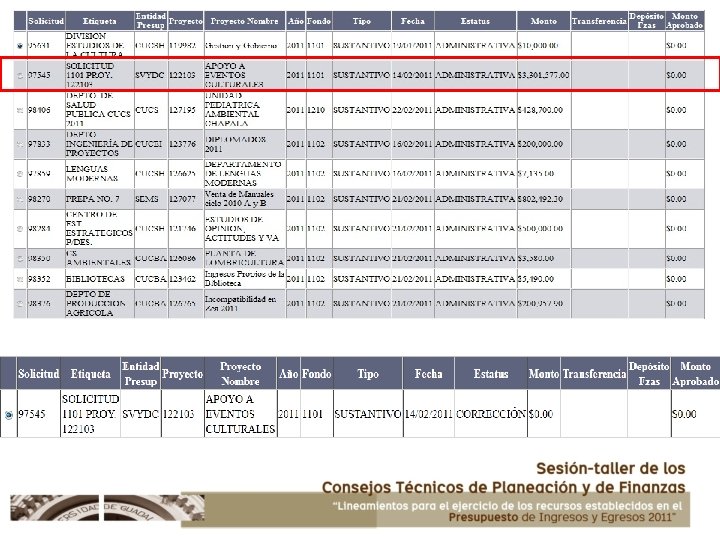
Lineamientos En SIIAU WEB en sistema de Finanzas para las solicitudes de deposito concentradora, las solicitudes que no han sido pagadas (estatus depositada), se les acumulará los montos de las mismas para liberar recursos de fondos 1101 y 1003, quedando las solicitudes en el estatus de corrección y editando (este último es para cuando la solicitud se encuentre en ese mismo estatus).
Consideraciones generales
Coordinación General de Planeación y Desarrollo Institucional
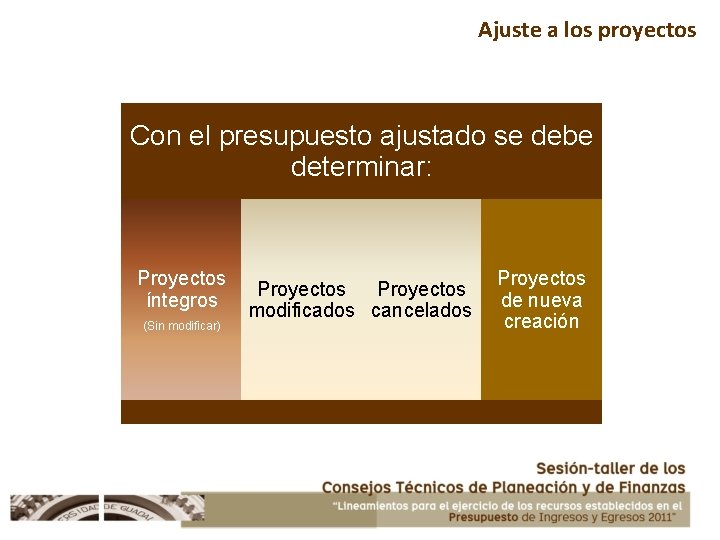
Ajuste a los proyectos Con el presupuesto ajustado se debe determinar: Proyectos íntegros (Sin modificar) Proyectos modificados cancelados Proyectos de nueva creación
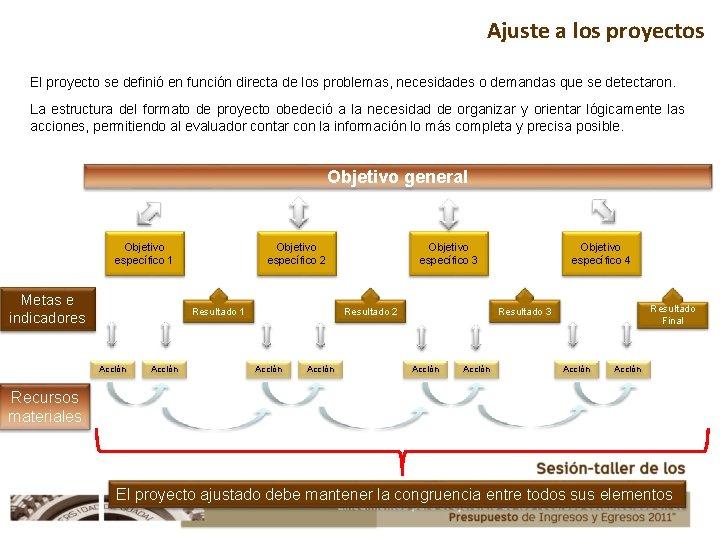
Ajuste a los proyectos El proyecto se definió en función directa de los problemas, necesidades o demandas que se detectaron. La estructura del formato de proyecto obedeció a la necesidad de organizar y orientar lógicamente las acciones, permitiendo al evaluador contar con la información lo más completa y precisa posible. Objetivo general Objetivo específico 1 Metas e indicadores Objetivo específico 2 Resultado 1 Acción Objetivo específico 3 Resultado 2 Acción Objetivo específico 4 Resultado Final Resultado 3 Acción Recursos materiales El proyecto ajustado debe mantener la congruencia entre todos sus elementos
Ajuste a los proyectos Conservar congruencia para: • La evaluación al desempeño • Asegurar el cumplimiento de los objetivos. • Es importante que el proyecto modificado en su conjunto asegure la consecución de sus objetivos, de no ser así debe replantearse el alcance del proyecto y su pertinencia o revisar los ajustes propuestos. • El informe de avances de gestión financiera • La Contraloría General, cada semestre solicita este informe donde contrasta el avance financiero contra las metas fijadas.
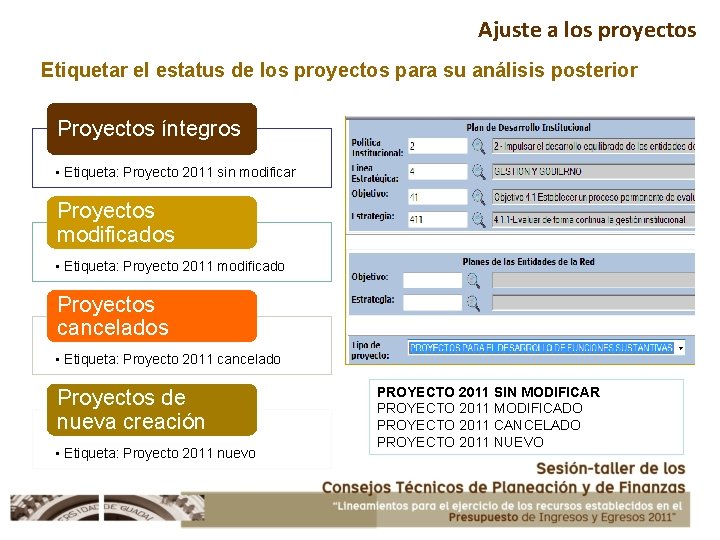
Ajuste a los proyectos Etiquetar el estatus de los proyectos para su análisis posterior Proyectos íntegros • Etiqueta: Proyecto 2011 sin modificar Proyectos modificados • Etiqueta: Proyecto 2011 modificado Proyectos cancelados • Etiqueta: Proyecto 2011 cancelado Proyectos de nueva creación • Etiqueta: Proyecto 2011 nuevo PROYECTO 2011 SIN MODIFICAR PROYECTO 2011 MODIFICADO PROYECTO 2011 CANCELADO PROYECTO 2011 NUEVO
Ajuste a los proyectos Ajuste de los proyectos en el sistema SIIAU WEB P 3 e Las modificaciones se realizarán en el sistema SIIAU WEB P 3 e en el último nivel de aprobación de la Entidad de Red. Ejercicio de los recursos Las Entidades de Red podrán iniciar su ejercicio de sus recursos 2011 aprobados por el Dictamen del Presupuesto de Ingresos y Egresos 2011, una vez que hayan finalizado el ajuste de sus proyectos, no obstante que no haya finalizado el periodo comprendido entre el 04 y 15 de julio para dicha actividad.
Asuntos varios Informe final PIFI 2009 y corte PIFI (COPLADI)
Dirección de Finanzas Diversos
Diversos Cancelación de cheques de gastos de operación Formato de pago a personas sin relación laboral Comprobación de la nómina de ingresos autogenerados Validación facturas ante el Sistema de Administración Tributaria (SAT) Gasto por comprobar - recibos oficiales
Cancelación de cheques de nómina …Diversos Nuevos formatos (folios y desgloses) – nómina institucional Resultados de encuesta Pago fondo de ahorro Acreditación de personas para: Recepción de la nómina institucional y vales de despensa Responsables de gasto Lista de interés Impuesto al Valor Agregado (IVA)
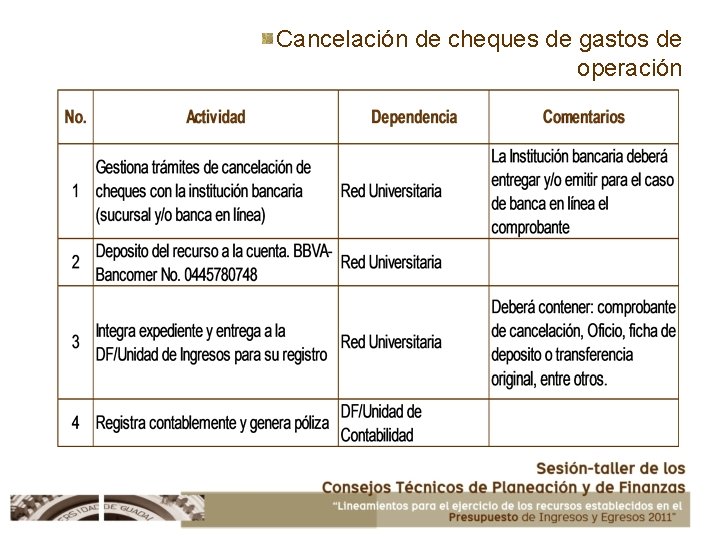
Cancelación de cheques de gastos de operación
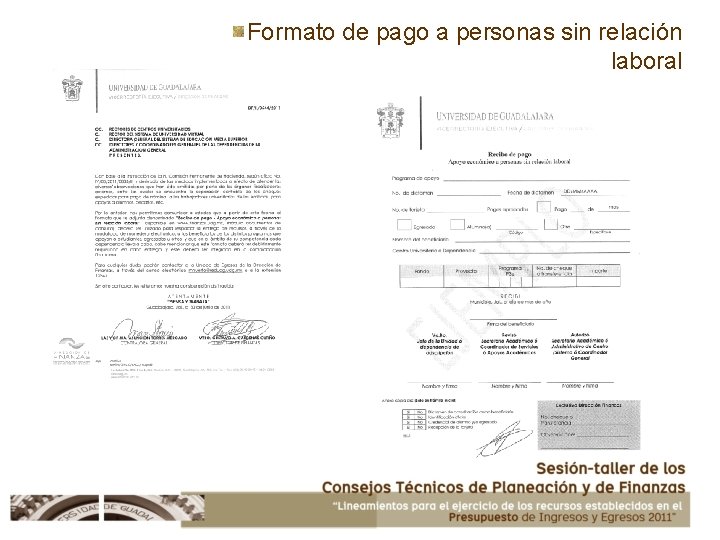
Formato de pago a personas sin relación laboral
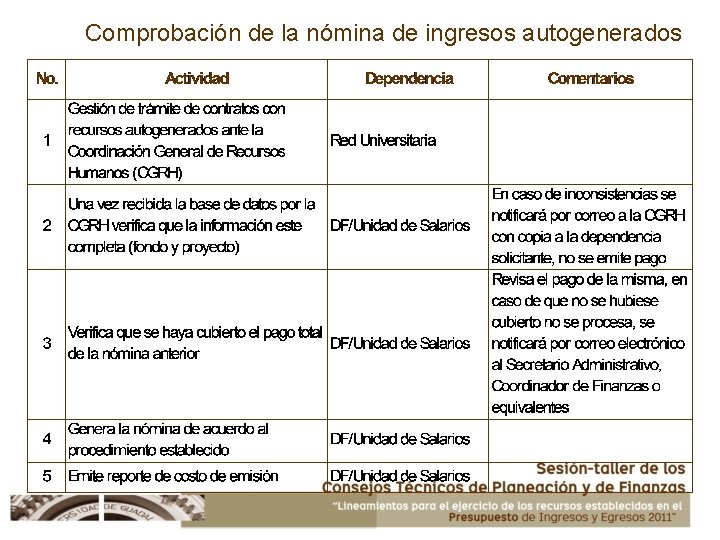
Comprobación de la nómina de ingresos autogenerados
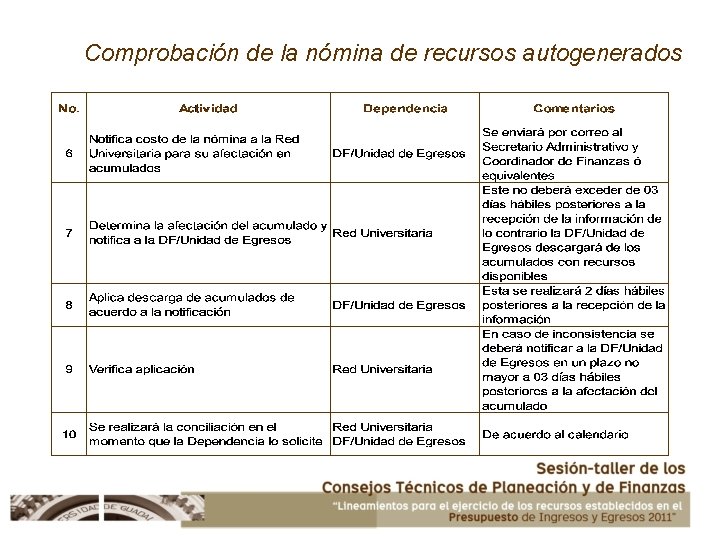
Comprobación de la nómina de recursos autogenerados
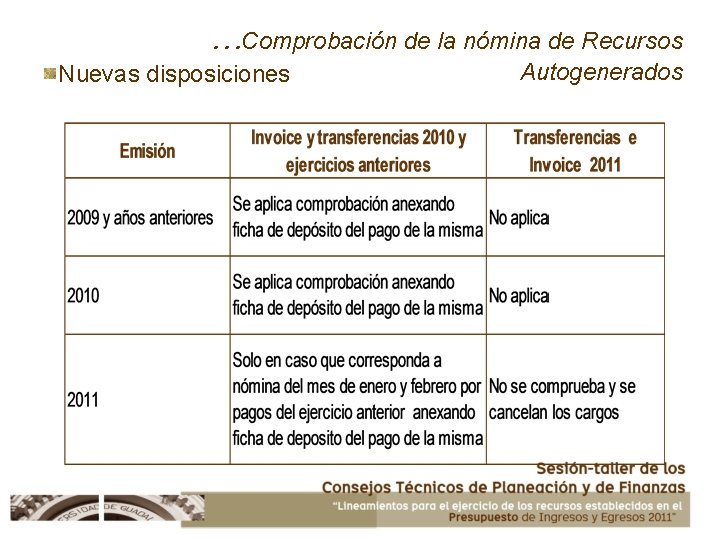
…Comprobación de la nómina de Recursos Nuevas disposiciones Autogenerados
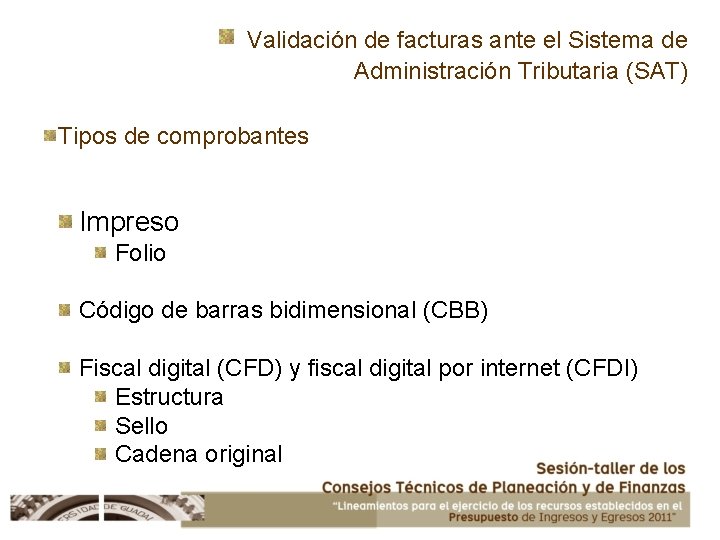
Validación de facturas ante el Sistema de Administración Tributaria (SAT) Tipos de comprobantes Impreso Folio Código de barras bidimensional (CBB) Fiscal digital (CFD) y fiscal digital por internet (CFDI) Estructura Sello Cadena original
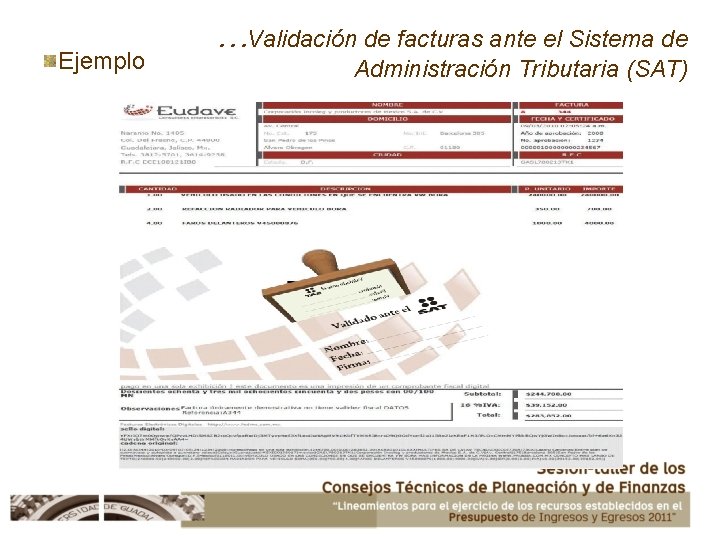
Ejemplo …Validación de facturas ante el Sistema de Administración Tributaria (SAT)
Gasto por comprobar recibos oficiales De los recibos oficiales, donativos y facturas expedidas por la Dirección de Finanzas deberá ser depositado el ingreso en las cuentas generales institucionales ó en la referencia asignada a la dependencia para este concepto. Los ingresos que sean depositados en las cuentas propias de las dependencias se efectuará con cargo al gasto por comprobar.
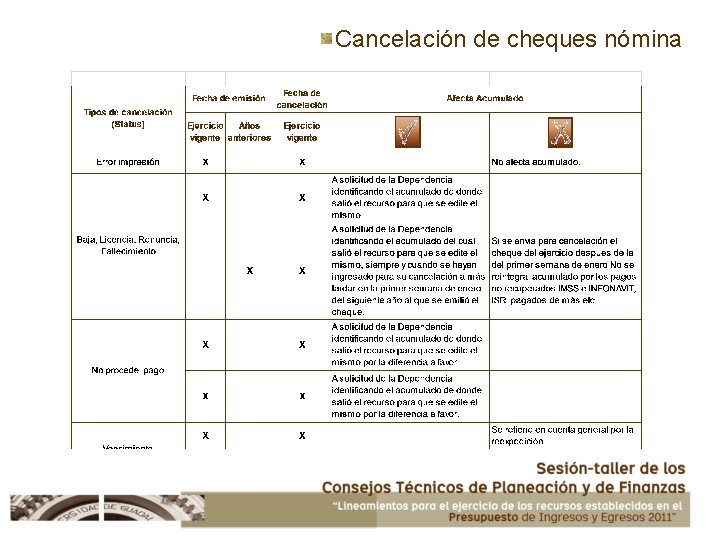
Cancelación de cheques nómina
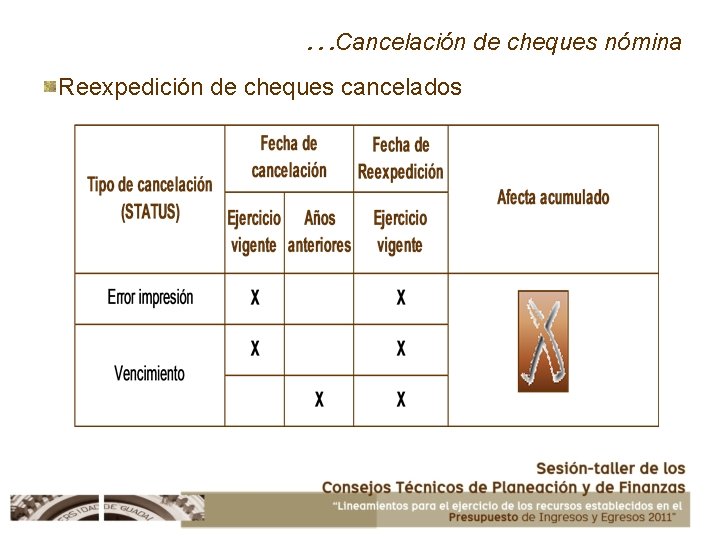
…Cancelación de cheques nómina Reexpedición de cheques cancelados
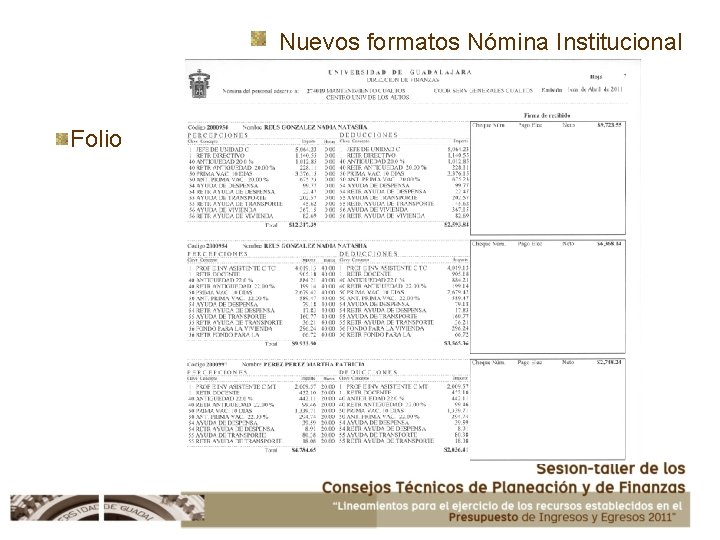
Nuevos formatos Nómina Institucional Folio
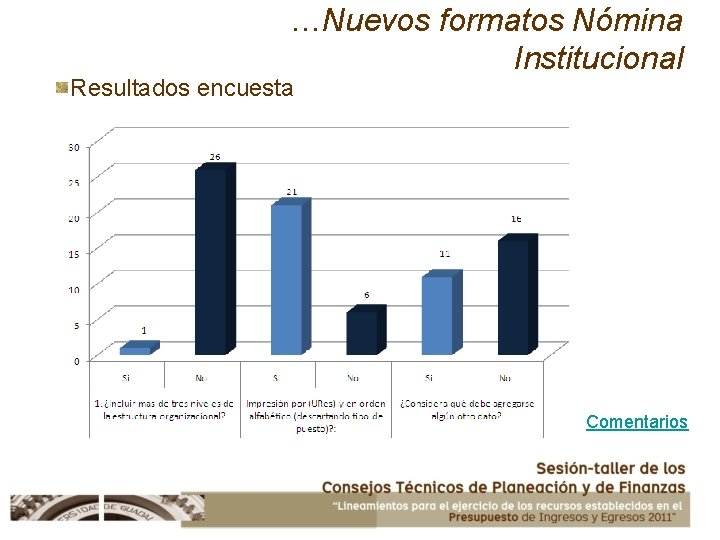
…Nuevos formatos Nómina Institucional Resultados encuesta Comentarios
Pago fondo de ahorro Dispersión (julio 2011) A partir del primer semestre 2011 (enero-julio), el pago del fondo de ahorro se realizará a través de pago electrónico y cheque, conforme reciben su pago de nómina quincenal. Fecha probable de pago 7 de julio de 2011.
Acreditación de personas Recepción de la nómina y prestaciones correspondientes a Sueldos y Salarios Anexar por persona copia de identificación oficial con fotografía clara y firma legible
…Acreditación de personas Responsables de gasto Anexar por persona copia de identificación oficial con fotografía clara y firma legible
…Acreditación de personas Listas de interés Consejo Técnico de Finanzas ctfinanzas@listas. udg. mx Encargados de nómina encargadosnomina@listas. udg. mx Se deberá notificar cuando exista alta, modificación o baja al correo servicios. finanzas@redudg. mx
Impuesto al valor agregado (IVA) Tipo de impuestos: A. Directos (I. S. R) B. Indirectos (IVA e IEPS) Impuestos en cascada (I. S. I. M) IVA a) Evita la evasión fiscal b) Se causa sobre el valor agregado en cada una de las etapas c) Permite saber el monto del impuesto que se esta pagando
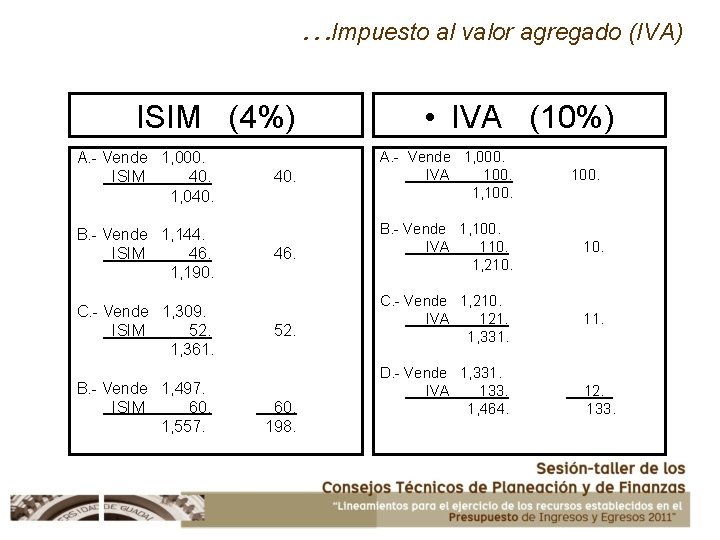
…Impuesto al valor agregado (IVA) ISIM (4%) • IVA (10%) A. - Vende 1, 000. ISIM 40. 1, 040. A. - Vende 1, 000. IVA 100. 1, 100. B. - Vende 1, 144. ISIM 46. 1, 190. B. - Vende 1, 100. IVA 110. 1, 210. C. - Vende 1, 309. ISIM 52. 1, 361. B. - Vende 1, 497. ISIM 60. 1, 557. 198. C. - Vende 1, 210. IVA 121. 1, 331. D. - Vende 1, 331. IVA 133. 12. 1, 464. 133.
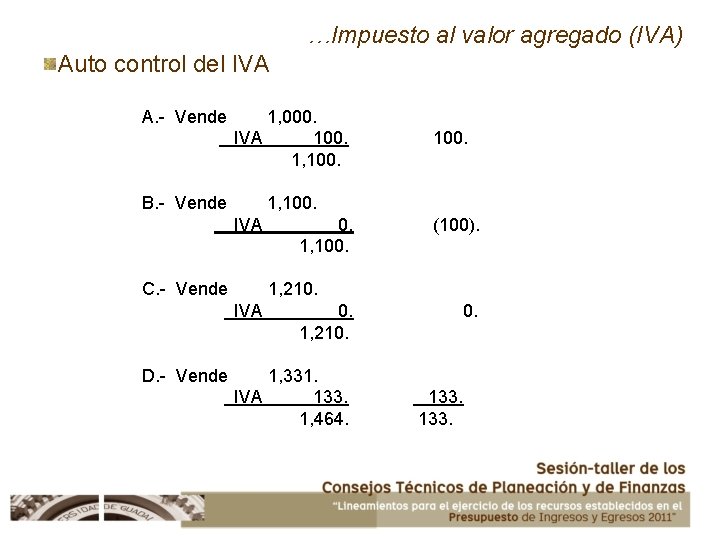
…Impuesto al valor agregado (IVA) Auto control del IVA A. - Vende 1, 000. IVA 100. 1, 100. B. - Vende 1, 100. IVA 0. (100). 1, 100. C. - Vende 1, 210. IVA 0. 1, 210. D. - Vende 1, 331. IVA 133. 1, 464. 133.
…Impuesto al valor agregado (IVA) Elementos de los impuestos Objeto Sujeto Base Tasa Actos o actividades gravados Enajenación de bienes Prestación de servicios Uso de goce temporal de bienes Importación de bienes o servicios
- Slides: 63