
Administration des Douanes et Impts Indirects MAROC Confrence



- Slides: 23
Administration des Douanes et Impôts Indirects MAROC Conférence 2014 de l’OMD sur les recettes 30 juin – 1 er juillet 2014 Bruxelles, Belgique Perception équitable et efficace des recettes Abdelmajid BOURRA Chef de la Division des Etudes -1 -
Perception équitable et efficace des recettes I. - Introduction II. - Maîtrise de l’assiette imposable III. - Politique tarifaire et fiscale IV. - Recouvrement Conclusion -2 -
Introduction L’importance des recettes douanières dans les ressources dans le budget de l’Etat : 9, 1% du PIB 40, 6 % des recettes fiscales L’entrée en vigueur depuis 2000 de plusieurs accords de libre échange conclus avec certains pays ou groupe de pays (70% de nos échanges commerciaux) La crise financière et économique internationale et son impact sur l’économie nationale ; -3 -
Introduction D’où l’impératif d’optimisation et de consolidation des recettes -4 -
Maîtrise de l’assiette imposable Contrôle orienté vers l’analyse et la gestion des risques (opérateur, espèce, valeur, origine/provenance, bureau d’entrée, …) ; Mise en place en 2013 du contrôle a priori initié bien avant l’arrivée de la marchandise ; Démarche intégrée entre le contrôle a priori, le contrôle immédiat et le contrôle a posteriori. Conception et élaboration d’une base de données nationale des indicateurs d’appréciation de la valeur déclarée en douane. -5 -
Maîtrise de l’assiette imposable Lancement en 2009 du nouveau système informatique « Base de l’Administration des Douanes en Réseau » (BADR) dont les principales caractéristiques sont : Plate-forme de e-service, mettant en relation via internet l’ensemble des usagers aux services de la douane ; Recours aux nouvelles technologies de l’information dans le processus de dédouanement Principes du service public en ligne ; Technologies ouvertes et conformes aux standards, rendant facile l’interopérabilité avec les systèmes de partenaires de l’administration ; Interaction des opérateurs à n’importe quel stade de la transaction informatique avec les agents de la douane par messagerie électronique. -6 -
Maîtrise de l’assiette imposable BADR E D I Partenaires DECLARATION SOMMAIRE SELECTIVITE LIQUIDATION DECLARATION REGIMES EN DETAIL ECONOMIQUES ACCISE PRODUCTION LOCALE Opérateurs et usagers Douaniers TARIF INTEGRE CONTENTIEUX COMPTABILITE -7 -
Maîtrise de l’assiette imposable Obligation du marquage fiscal pour les tabacs et les boissons alcoolisées ou non : Mise en place en juin 2010 du Système Automatisé de Marquage Fiscal Intégré en Douane « SAMID » ; Un système en synergie avec les équipements et installations des industriels ; Un «cout» du système non supporté par la collectivité (externalités) ; Un système évolutif adaptable aux intérêts de l’Administration : Synergie avec les données issues du système BADR. -8 -
Maîtrise de l’assiette imposable Le Lecteur mobile -9 -
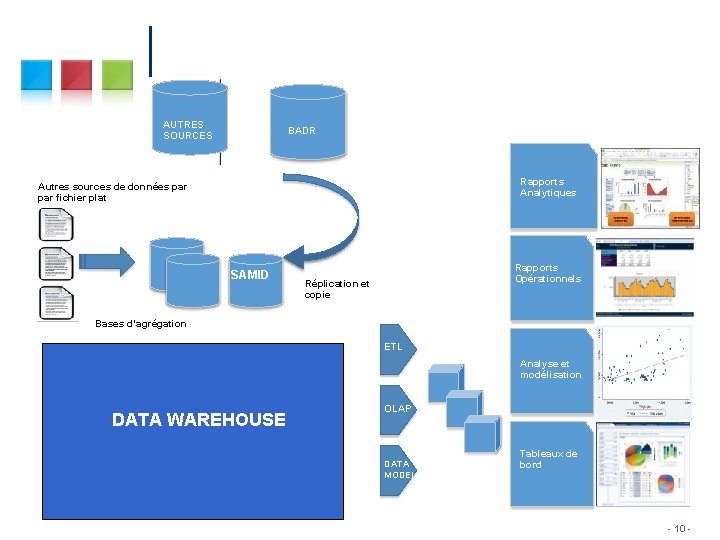
AUTRES SOURCES BADR Rapports Analytiques Autres sources de données par fichier plat DMS SAMID Rapports Opérationnels Réplication et copie Bases d’agrégation ETL Analyse et modélisation DATA WAREHOUSE OLAP DATA MODEL Tableaux de bord - 10 -
Maîtrise de l’assiette imposable Des résultats substantiels : Des recettes additionnelles de 2 410 Mdhs consécutives aux différents types de contrôle exercés sur le flux des importations (4, 5% du DD et de la TVA) ; soit 0, 3% du PIB; Le système BADR a permis, entre autres : La consécration de l’équité fiscale en raison de l’automatisation du processus de dédouanement dans tous les points d’entrée (traitement identique) ; et La fin au phénomène de la « transhumance » des opérateurs malhonnêtes. - 11 -
Maîtrise de l’assiette imposable Des résultats substantiels : SAMID a permis : Une appréciation des recettes grâce à une amélioration des déclarations des quantités mises à la consommation en dépit des augmentations des quotités ; Une baisse de la contrebande des boissons alcoolisées ; L’efficacité de la perception de la recette des droits d’accise (Un effectif réduit des ressources humaines) ; Maîtrise et appréhension de nouvelles unités des produits soumis à TIC ; et Disponibilité des données relatives à la production en temps réel. - 12 -
Politique tarifaire et fiscale A. - Réforme du tarif des droits de douane : Correction des incohérences et des distorsions tarifaires Réduction du différentiel entre le droit NPF et celui résultant des ALE : risque de détournement des échanges (polarisation des échanges) incitation à la fraude absence de la rationalité dans les décisions d’importation - 13 -
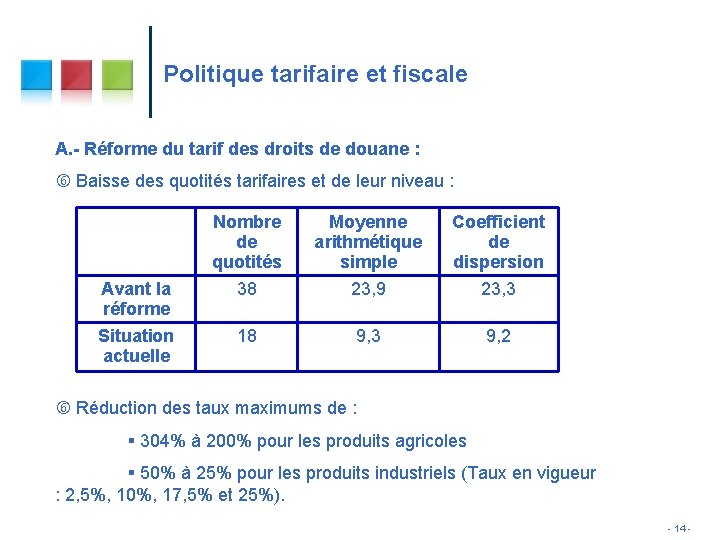
Politique tarifaire et fiscale A. - Réforme du tarif des droits de douane : Baisse des quotités tarifaires et de leur niveau : Nombre de quotités Moyenne arithmétique simple Coefficient de dispersion Avant la réforme 38 23, 9 23, 3 Situation actuelle 18 9, 3 9, 2 Réduction des taux maximums de : 304% à 200% pour les produits agricoles 50% à 25% pour les produits industriels (Taux en vigueur : 2, 5%, 10%, 17, 5% et 25%). - 14 -
Politique tarifaire et fiscale B. - : Taxe sur la valeur ajoutée : Elargissement de l’assiette imposable ; et Assujettissement de certaines activités ou biens au taux normal de 20% au lieu aux taux réduit et intermédiaires 7%, 10% et 14%. III. - Taxe intérieure de consommation (droits d’accise) : Hausse comprise entre 50% et 170% des quotités sur les boissons alcoolisées ou non durant la période 2010 -2014 ; Refonte du système de taxation des tabacs manufacturés. Les principales composantes de cette refonte sont : - 15 -
Politique tarifaire et fiscale L’introduction d’une taxation spécifique ; Le maintien d’une partie de la taxation proportionnelle au prix de vente public c'est-à-dire ad valorem ; et La fixation d’un minimum de perception pour préserver les recettes de l’Etat ; et La progressivité temporelle de la réforme (2013 -2015) Une réforme qui tient compte des externalités résultant de la consommation de ces produits - 16 -
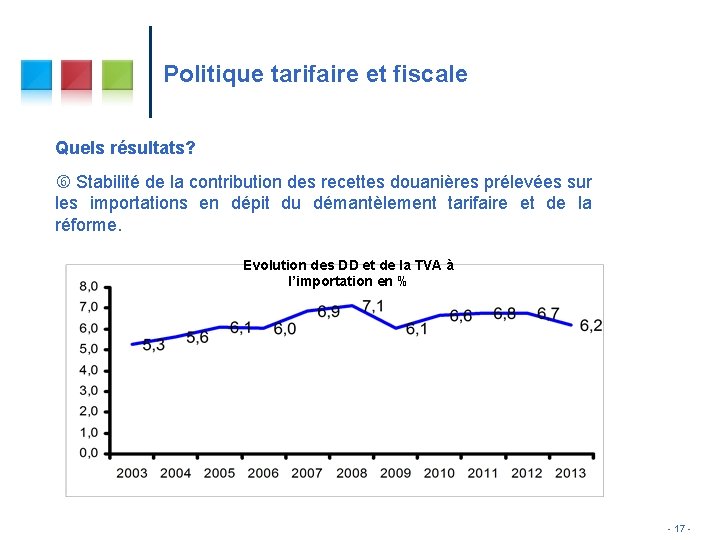
Politique tarifaire et fiscale Quels résultats? Stabilité de la contribution des recettes douanières prélevées sur les importations en dépit du démantèlement tarifaire et de la réforme. Evolution des DD et de la TVA à l’importation en % - 17 -
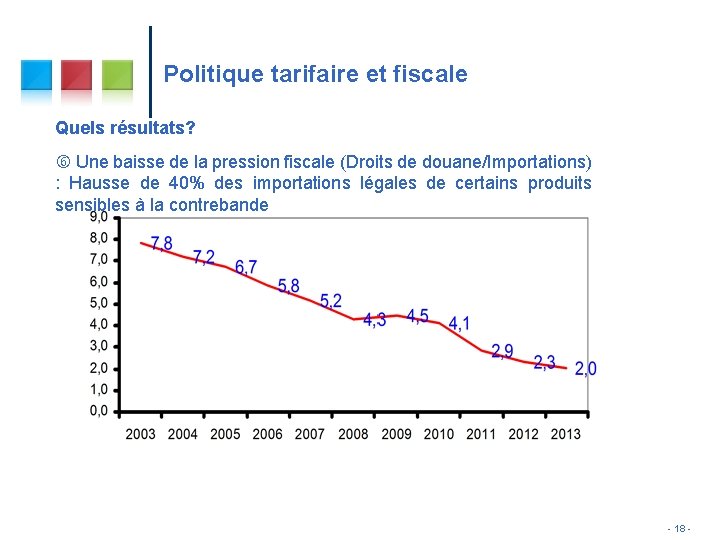
Politique tarifaire et fiscale Quels résultats? Une baisse de la pression fiscale (Droits de douane/Importations) : Hausse de 40% des importations légales de certains produits sensibles à la contrebande - 18 -
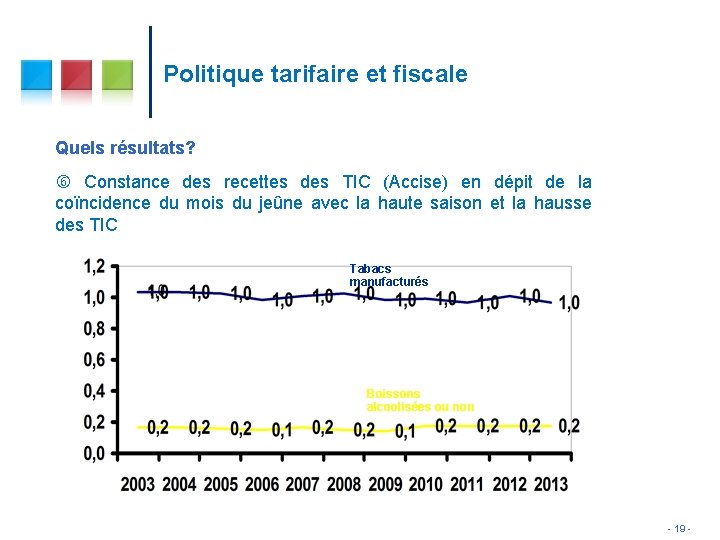
Politique tarifaire et fiscale Quels résultats? Constance des recettes des TIC (Accise) en dépit de la coïncidence du mois du jeûne avec la haute saison et la hausse des TIC Tabacs manufacturés Boissons alcoolisées ou non - 19 -
Recouvrement Une approche globale basée sur des objectifs intégrés et complémentaires ; Mise en place des mécanismes de coordinations entre les différentes administrations chargées du recouvrement des créances publiques (échange d’information, d’expérience, d’expertise…) ; et Institution d’un mécanisme de gestion automatisée du droit de communication et de la procédure d’avis à tiers détenteur simultanément (accord de partenariat entre les organismes chargés du recouvrement et les institutions bancaires). - 20 -
Recouvrement Mesure provisoire de dispense de paiement des pénalités et amandes afférentes aux droits et taxes dus à l’administration avec un délai d’une année (fin 2013). Montant des créances à recouvrer à fin 2012 : 2, 8% du PIB Versus un déficit budgétaire de 5, 5% du PIB en 2013 ; Potentiel de recouvrement à court, moyen et long terme n’est que 1, 3% du PIB ; Créances recouvrées à fin 2013 : 0, 4% du PIB. - 21 -
Conclusion L’amélioration de la perception des recettes n’a pas affecté la fluidité de passage des marchandises ; Le recours aux nouvelles technologies de communication et d’information est indispensable ; Des politiques tarifaires et fiscales en phase avec les enjeux et les défis actuels - 22 -
Merci pour votre attention - 23 -