
Administracion de operaciones Capitulo 12 Admon De Inventarios
- Slides: 169
Administracion de operaciones Capitulo 12 – Admon. De Inventarios Power. Point presentation to accompany Heizer/Render Principles of Operations Management, 7 e Operations Management, 9 e © 2008 Prentice Hall, Inc. 12 – 1
Esquema del capitulo þ Perfil de compañia global: Amazon. com þ Funciones de inventario þ Tipos de inventario þ Administracion de inventario þ ABC Analisis þ Record Accuracy þ Cycle Counting þ Control of Service Inventories © 2008 Prentice Hall, Inc. 12 – 2
Outline – Continued þ Modelos de inventario þ Independiente vs. Demanda þ Mantener, ordenar , and Costos de operacion © 2008 Prentice Hall, Inc. 12 – 3
Outline – Continued þ Modelos de inventario para modelos independiente þ El modelo basico de ordenar por cantidad (EOQ) þ Minimizar cosots þ Puntos de reorden þ Production Order Quantity Model þ Modelos de descuento por cantidad © 2008 Prentice Hall, Inc. 12 – 4
Outline – Continued þ Modelos probailisticos y Stock de seguridad þ Otros modelos probabilisticos þ Sistemas de Periodo fijo © 2008 Prentice Hall, Inc. 12 – 5
Objetivos de aprendizaje Cuando completes este capitulo deberás ser capaz de: 1. Realizar un analisis ABC 2. Explicar y usar el ciclo calculado. 3. Explicar y usar el and use the EOQ model for independent inventory demand 4. Calcular el punto de reorden y inventario de seguridad. © 2008 Prentice Hall, Inc. 12 – 6
Objetivos de aprendizaje Cuando completes este capitulo deberás ser capaz de: 5. Aplicar el modelo de cantidad economica a ordenar. 6. Explicar y usar el modelo de descuento por cantidad. 7. Entender los niveles de servicio y los modelos de inventarios probabilisticos. © 2008 Prentice Hall, Inc. 12 – 7
Amazon. com þ Amazon. com empezó cómo una tienda virtual al por menor. - sin inventario, sin almacenes , sin gastos de estructura, solo computadoras tomando órdenes para ser llenadas por otros. þ El crecimiento ha forzado a Amazon. com a llegar a ser un lider mundial en almacenes y administración de inventarios. © 2008 Prentice Hall, Inc. 12 – 8
Amazon. com 1. Cada orden es asignada por computadora al centro de distribucion mas cercano que tenga los prductos. 2. Un jefe de piso en cada centro de distribución asigana grupos de trabajo, 3. Las luces indican que productos son los que serán recogidos 4. Los artículos se encuentran en una cinta transportadora. Los escaner de códigos de barras escanean cada prudcto 15 veces vistualmente para eliminar errors. © 2008 Prentice Hall, Inc. 12 – 9
Amazon. com 5. Crates arrive at central point where items are boxed and labeled with new bar code 6. Gift wrapping is done by hand at 30 packages per hour 7. Completed boxes are packed, taped, weighed and labeled before leaving warehouse in a truck 8. Order arrives at customer within a week © 2008 Prentice Hall, Inc. 12 – 10
Inventory þ Uno de los activos mas caros de muchas compañías representando máximo el 50% de la inversion capital. þ La admon. de operaciones deberá balancear la inversion de inventario y el servicio al clíente. © 2008 Prentice Hall, Inc. 12 – 11
Funciones del inventarioo 1. Separar varias partes del el proceso de producción. 2. Tomar ventaja de los descuentos por cantidad 3. Protegerse de la inflación. © 2008 Prentice Hall, Inc. 12 – 12
Tipos de inventario þ Material Crudo þ Comprado pero no procesado þ Trabajo en proceso þ Algunos cambios pero no esta terminado. þ Una función del cíclo del tiempo por product. þ Mantenimiento/reparación/operación (MRO) þ Nacesario para mantener la maquinaria y procesos de froma productiva þ Bienes terminados þ Producto terminado esperando a ser distribuid. © 2008 Prentice Hall, Inc. 12 – 13
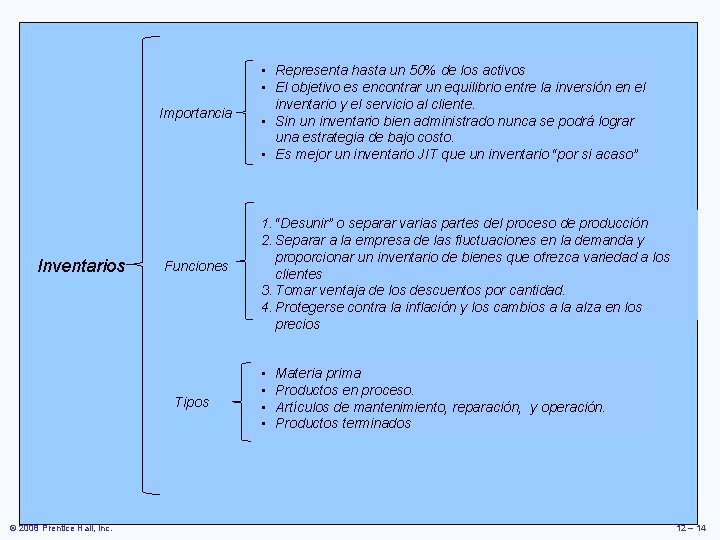
Importancia Inventarios Funciones Tipos © 2008 Prentice Hall, Inc. • Representa hasta un 50% de los activos • El objetivo es encontrar un equilibrio entre la inversión en el inventario y el servicio al cliente. • Sin un inventario bien administrado nunca se podrá lograr una estrategia de bajo costo. • Es mejor un inventario JIT que un inventario “por si acaso” 1. “Desunir” o separar varias partes del proceso de producción 2. Separar a la empresa de las fluctuaciones en la demanda y proporcionar un inventario de bienes que ofrezca variedad a los clientes 3. Tomar ventaja de los descuentos por cantidad. 4. Protegerse contra la inflación y los cambios a la alza en los precios • • Materia prima Productos en proceso. Artículos de mantenimiento, reparación, y operación. Productos terminados 12 – 14
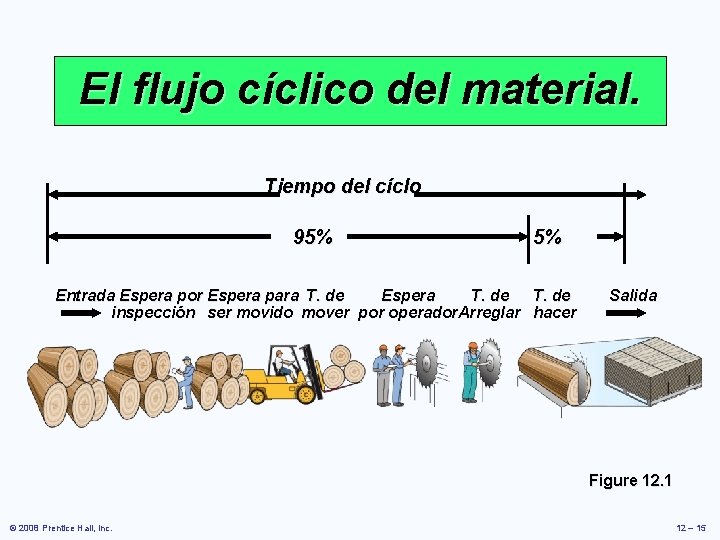
El flujo cíclico del material. Tiempo del cíclo 95% 5% Entrada Espera por Espera para T. de Espera T. de inspección ser movido mover por operador. Arreglar hacer Salida Figure 12. 1 © 2008 Prentice Hall, Inc. 12 – 15
Andimistración de Inventarios þ Cómo los artículpos de inventario pueden ser clasificados. þ Cómo los registros inventarios exactos pueden ser mantenidos. © 2008 Prentice Hall, Inc. 12 – 16
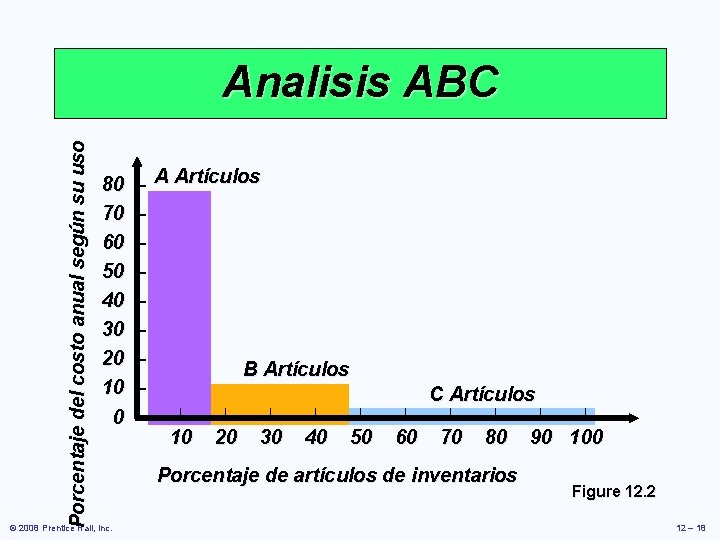
Analisís ABC þ Divide inventario en tres clases basado en el volume annual de dinero. þ þ Clase A – Volumen monetario anual alto Clase B - Volumen monetario anual medio þ Clase C - Volumen monetario annual bajo þ Usado para establecer politicas que se concentren en partes críticas y no en muchas cosas, © 2008 Prentice Hall, Inc. 12 – 17
Porcentaje del costo anual según su uso Analisis ABC 80 – 80 A Artículos 70 – 70 60 – 60 50 – 50 40 – 40 30 – 30 20 – 20 B Artículos 10 – 10 | | | 0 – 0 10 20 30 40 50 © 2008 Prentice Hall, Inc. C Artículos | | | 60 70 80 Porcentaje de artículos de inventarios | | 90 100 Figure 12. 2 12 – 18
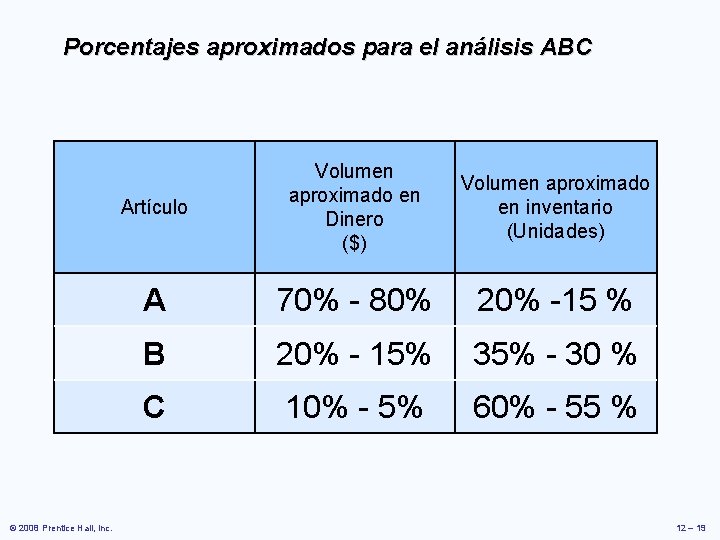
Porcentajes aproximados para el análisis ABC © 2008 Prentice Hall, Inc. Artículo Volumen aproximado en Dinero ($) Volumen aproximado en inventario (Unidades) A 70% - 80% 20% -15 % B 20% - 15% 35% - 30 % C 10% - 5% 60% - 55 % 12 – 19
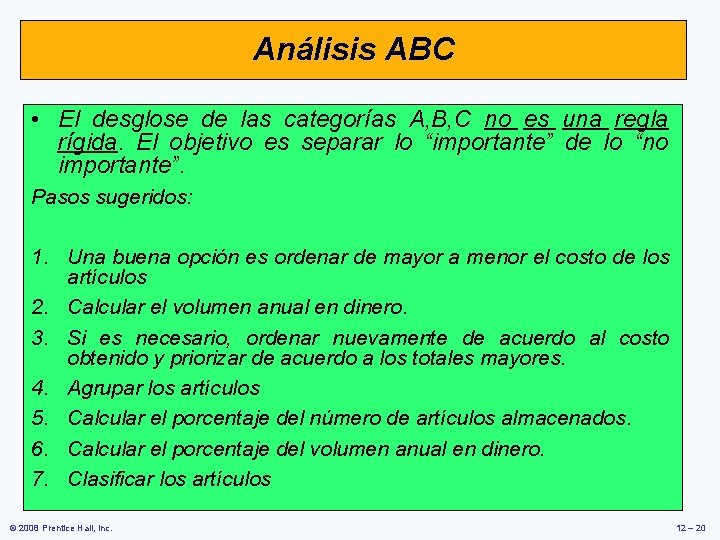
Análisis ABC • El desglose de las categorías A, B, C no es una regla rígida. El objetivo es separar lo “importante” de lo “no importante”. Pasos sugeridos: 1. Una buena opción es ordenar de mayor a menor el costo de los artículos 2. Calcular el volumen anual en dinero. 3. Si es necesario, ordenar nuevamente de acuerdo al costo obtenido y priorizar de acuerdo a los totales mayores. 4. Agrupar los artículos 5. Calcular el porcentaje del número de artículos almacenados. 6. Calcular el porcentaje del volumen anual en dinero. 7. Clasificar los artículos © 2008 Prentice Hall, Inc. 12 – 20
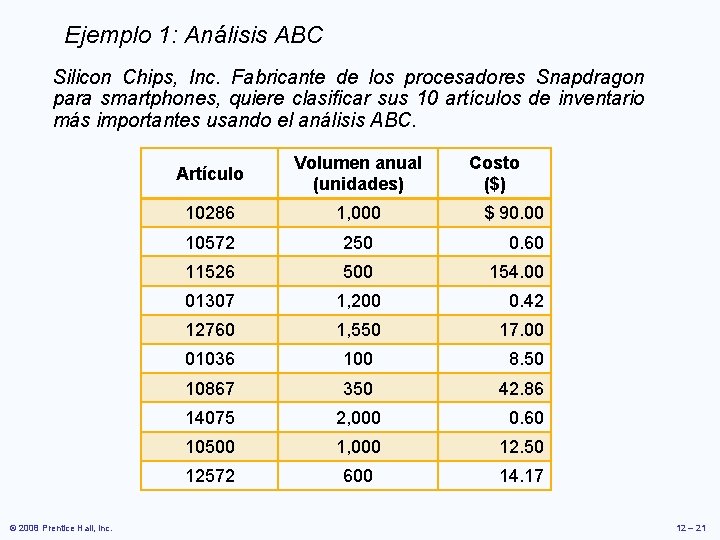
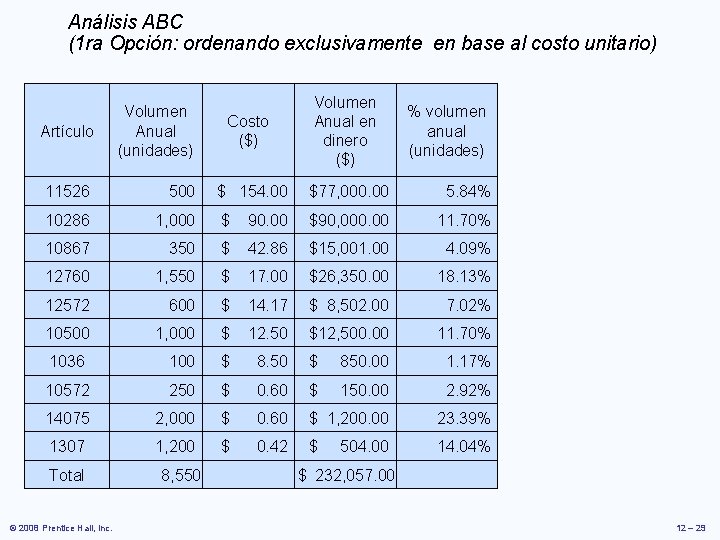
Ejemplo 1: Análisis ABC Silicon Chips, Inc. Fabricante de los procesadores Snapdragon para smartphones, quiere clasificar sus 10 artículos de inventario más importantes usando el análisis ABC. © 2008 Prentice Hall, Inc. Artículo Volumen anual (unidades) Costo ($) 10286 1, 000 10572 250 0. 60 11526 500 154. 00 01307 1, 200 0. 42 12760 1, 550 17. 00 01036 100 8. 50 10867 350 42. 86 14075 2, 000 0. 60 10500 1, 000 12. 50 12572 600 14. 17 $ 90. 00 12 – 21
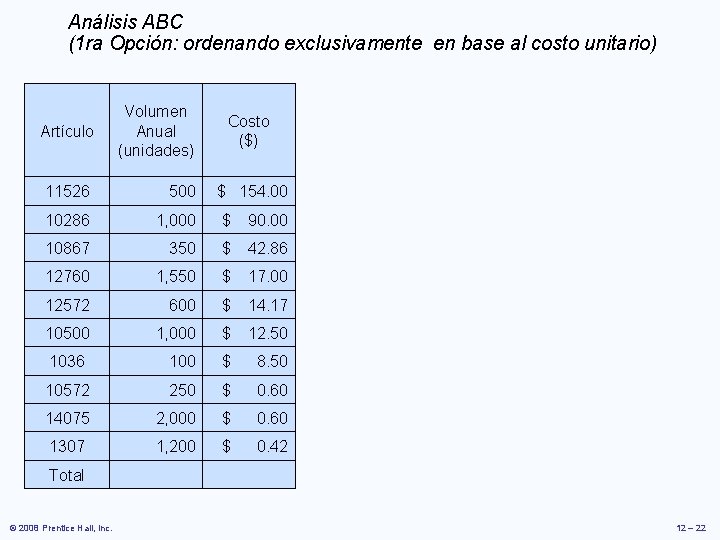
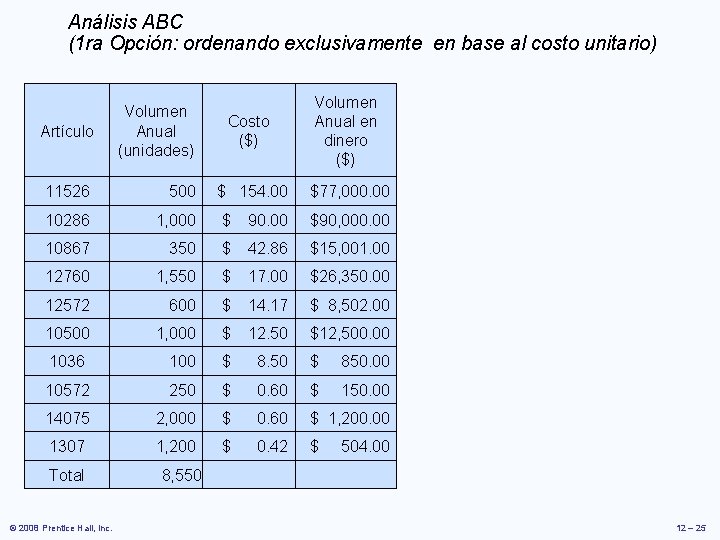
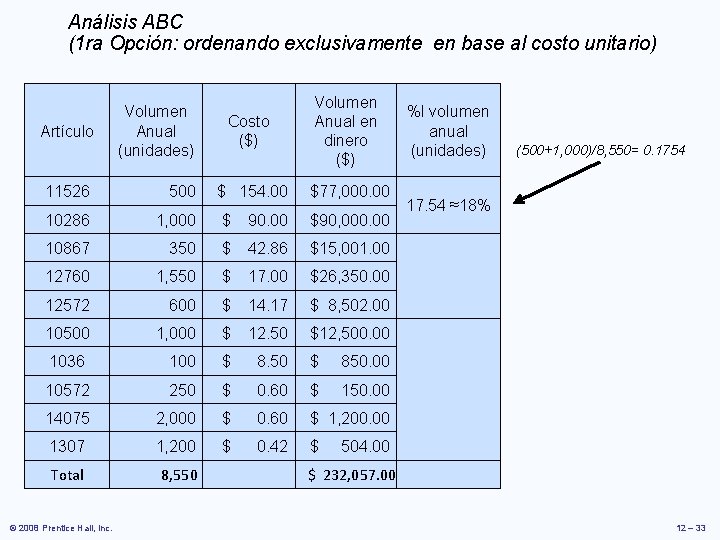
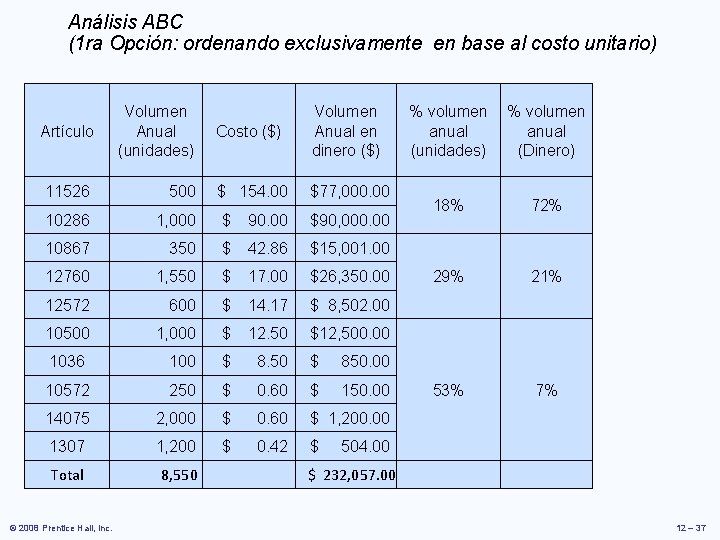
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) 11526 500 $ 154. 00 10286 1, 000 $ 90. 00 10867 350 $ 42. 86 12760 1, 550 $ 17. 00 12572 600 $ 14. 17 10500 1, 000 $ 12. 50 1036 100 $ 8. 50 10572 250 $ 0. 60 14075 2, 000 $ 0. 60 1307 1, 200 $ 0. 42 Total © 2008 Prentice Hall, Inc. 12 – 22
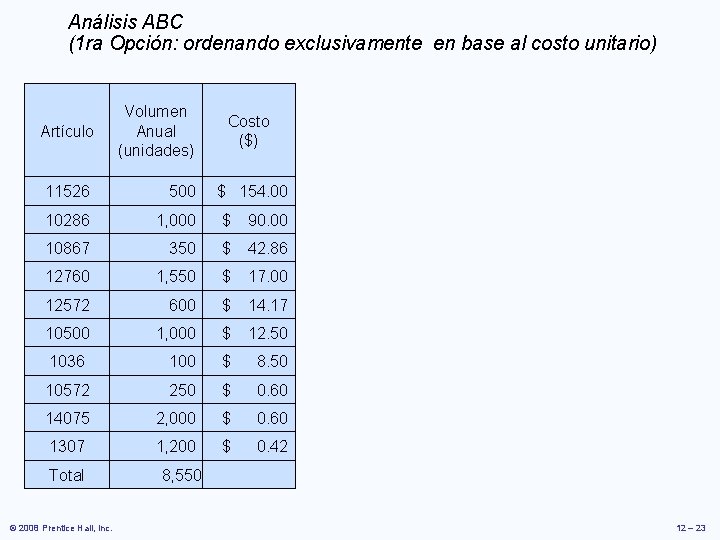
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) 11526 500 $ 154. 00 10286 1, 000 $ 90. 00 10867 350 $ 42. 86 12760 1, 550 $ 17. 00 12572 600 $ 14. 17 10500 1, 000 $ 12. 50 1036 100 $ 8. 50 10572 250 $ 0. 60 14075 2, 000 $ 0. 60 1307 1, 200 $ 0. 42 Total 8, 550 © 2008 Prentice Hall, Inc. 12 – 23
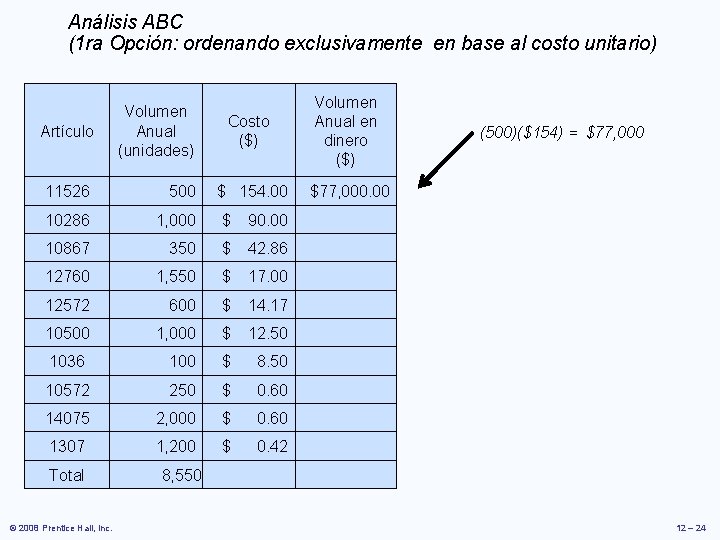
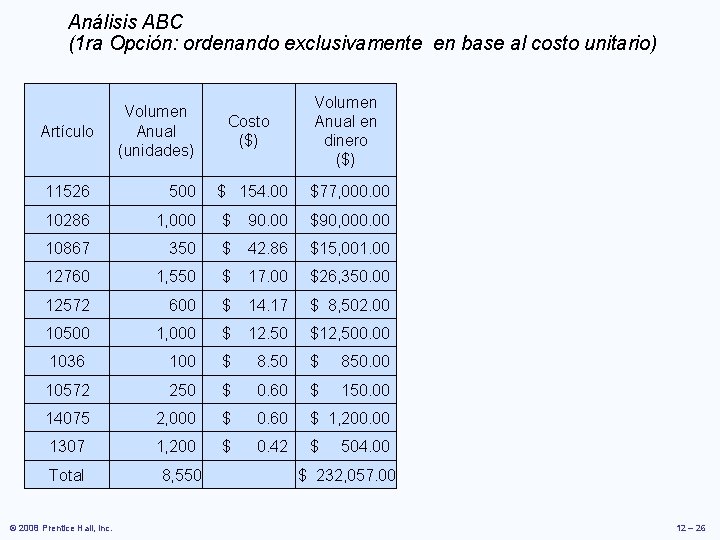
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Volumen Anual en dinero ($) Costo ($) 11526 500 10286 1, 000 $ 90. 00 10867 350 $ 42. 86 12760 1, 550 $ 17. 00 12572 600 $ 14. 17 10500 1, 000 $ 12. 50 1036 100 $ 8. 50 10572 250 $ 0. 60 14075 2, 000 $ 0. 60 1307 1, 200 $ 0. 42 Total 8, 550 © 2008 Prentice Hall, Inc. (500)($154) = $77, 000 $ 154. 00 $77, 000. 00 12 – 24
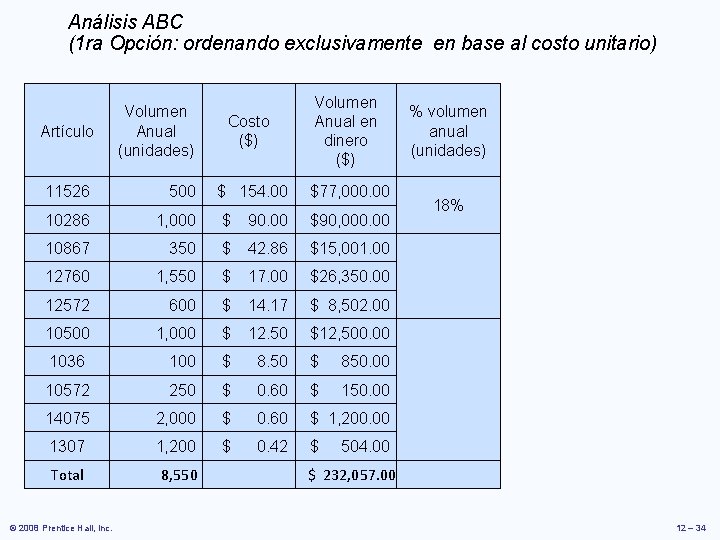
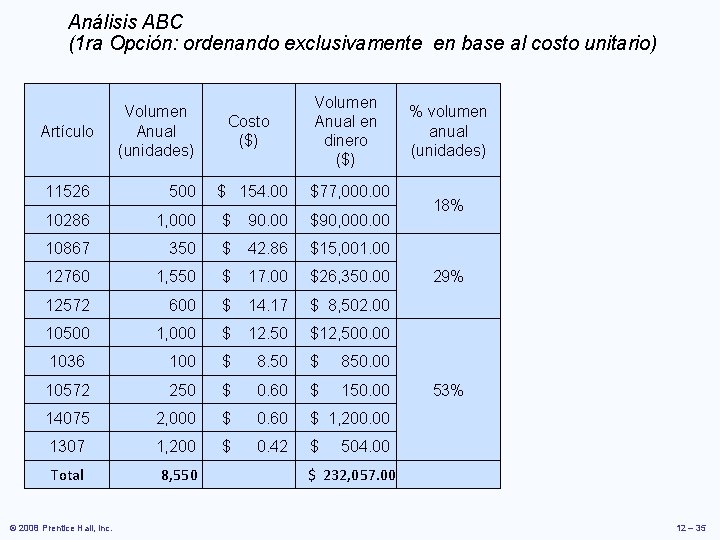
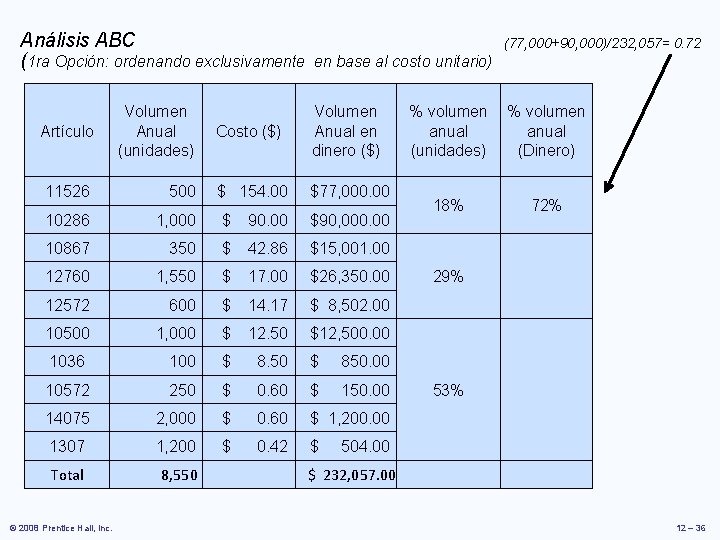
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Volumen Anual en dinero ($) Costo ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 12 – 25
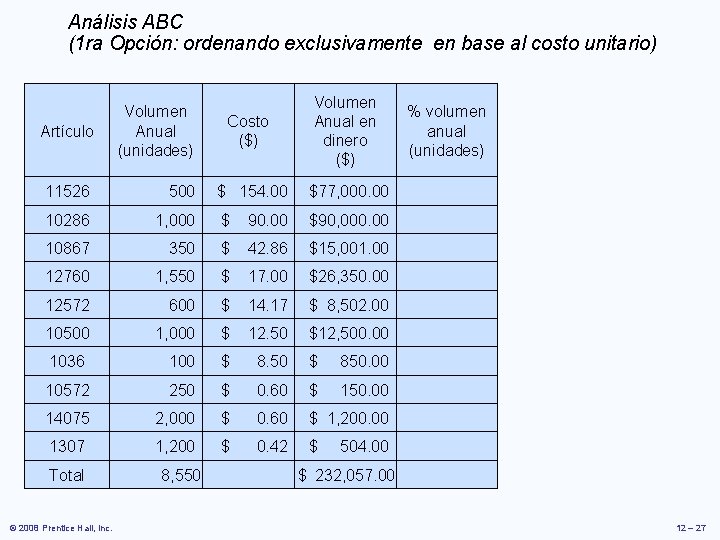
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 12 – 26
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 % volumen anual (unidades) $ 232, 057. 00 12 – 27
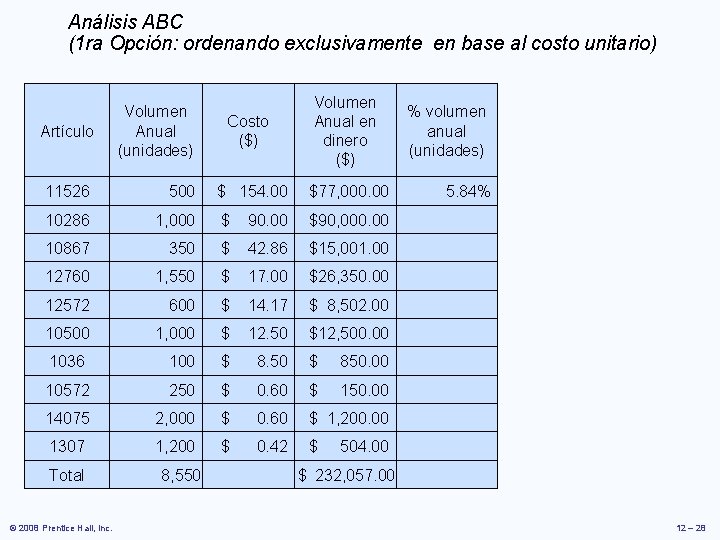
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 % volumen anual (unidades) 5. 84% $ 232, 057. 00 12 – 28
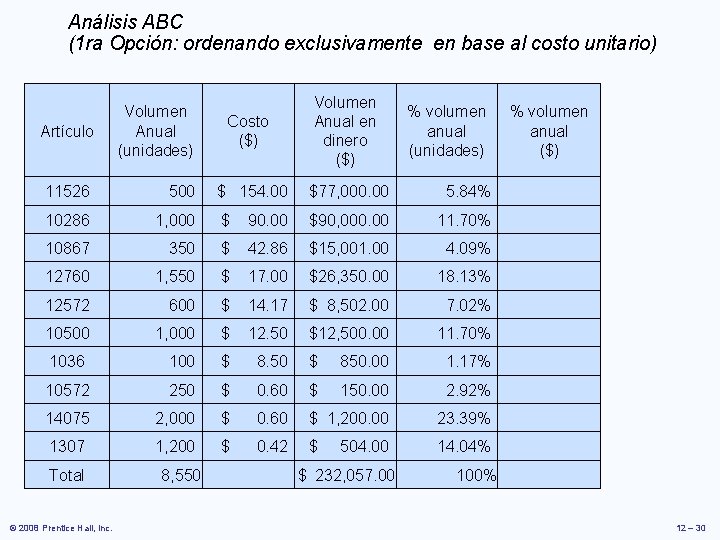
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) % volumen anual (unidades) 11526 500 $ 154. 00 $77, 000. 00 5. 84% 10286 1, 000 $ 90. 00 $90, 000. 00 11. 70% 10867 350 $ 42. 86 $15, 001. 00 4. 09% 12760 1, 550 $ 17. 00 $26, 350. 00 18. 13% 12572 600 $ 14. 17 $ 8, 502. 00 7. 02% 10500 1, 000 $ 12. 50 $12, 500. 00 11. 70% 1036 100 $ 8. 50 $ 850. 00 1. 17% 10572 250 $ 0. 60 $ 150. 00 2. 92% 14075 2, 000 $ 0. 60 $ 1, 200. 00 23. 39% 1307 1, 200 $ 0. 42 $ 504. 00 14. 04% Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 12 – 29
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) % volumen anual (unidades) 11526 500 $ 154. 00 $77, 000. 00 5. 84% 10286 1, 000 $ 90. 00 $90, 000. 00 11. 70% 10867 350 $ 42. 86 $15, 001. 00 4. 09% 12760 1, 550 $ 17. 00 $26, 350. 00 18. 13% 12572 600 $ 14. 17 $ 8, 502. 00 7. 02% 10500 1, 000 $ 12. 50 $12, 500. 00 11. 70% 1036 100 $ 8. 50 $ 850. 00 1. 17% 10572 250 $ 0. 60 $ 150. 00 2. 92% 14075 2, 000 $ 0. 60 $ 1, 200. 00 23. 39% 1307 1, 200 $ 0. 42 $ 504. 00 14. 04% Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 100% % volumen anual ($) 12 – 30
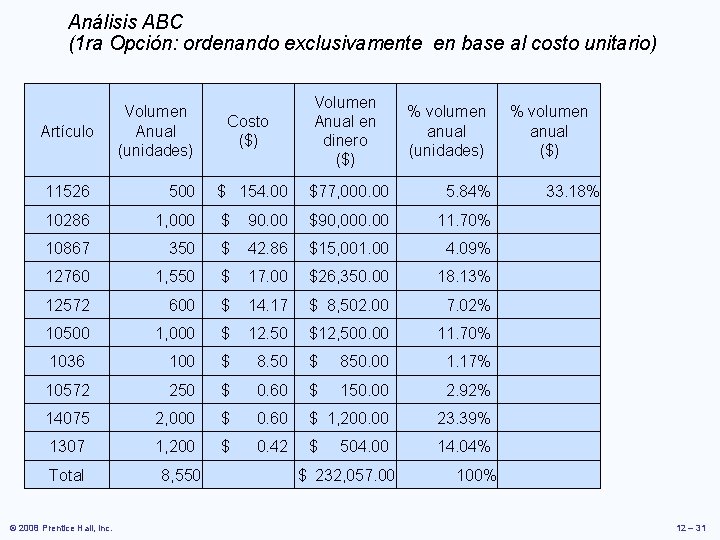
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) % volumen anual (unidades) 11526 500 $ 154. 00 $77, 000. 00 5. 84% 10286 1, 000 $ 90. 00 $90, 000. 00 11. 70% 10867 350 $ 42. 86 $15, 001. 00 4. 09% 12760 1, 550 $ 17. 00 $26, 350. 00 18. 13% 12572 600 $ 14. 17 $ 8, 502. 00 7. 02% 10500 1, 000 $ 12. 50 $12, 500. 00 11. 70% 1036 100 $ 8. 50 $ 850. 00 1. 17% 10572 250 $ 0. 60 $ 150. 00 2. 92% 14075 2, 000 $ 0. 60 $ 1, 200. 00 23. 39% 1307 1, 200 $ 0. 42 $ 504. 00 14. 04% Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 100% % volumen anual ($) 33. 18% 12 – 31
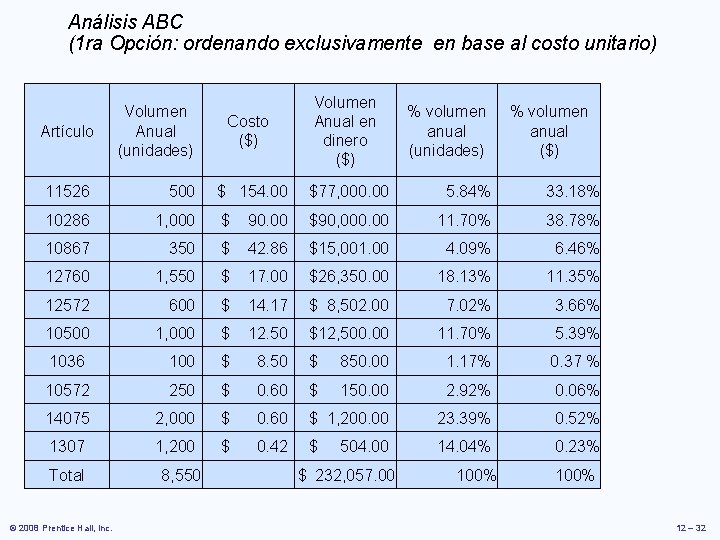
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) % volumen anual (unidades) % volumen anual ($) 11526 500 $ 154. 00 $77, 000. 00 5. 84% 33. 18% 10286 1, 000 $ 90. 00 $90, 000. 00 11. 70% 38. 78% 10867 350 $ 42. 86 $15, 001. 00 4. 09% 6. 46% 12760 1, 550 $ 17. 00 $26, 350. 00 18. 13% 11. 35% 12572 600 $ 14. 17 $ 8, 502. 00 7. 02% 3. 66% 10500 1, 000 $ 12. 50 $12, 500. 00 11. 70% 5. 39% 1036 100 $ 8. 50 $ 850. 00 1. 17% 0. 37 % 10572 250 $ 0. 60 $ 150. 00 2. 92% 0. 06% 14075 2, 000 $ 0. 60 $ 1, 200. 00 23. 39% 0. 52% 1307 1, 200 $ 0. 42 $ 504. 00 14. 04% 0. 23% Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 100% 12 – 32
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 %l volumen anual (unidades) (500+1, 000)/8, 550= 0. 1754 17. 54 ≈18% $ 232, 057. 00 12 – 33
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 % volumen anual (unidades) 18% $ 232, 057. 00 12 – 34
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 % volumen anual (unidades) 18% 29% 53% $ 232, 057. 00 12 – 35
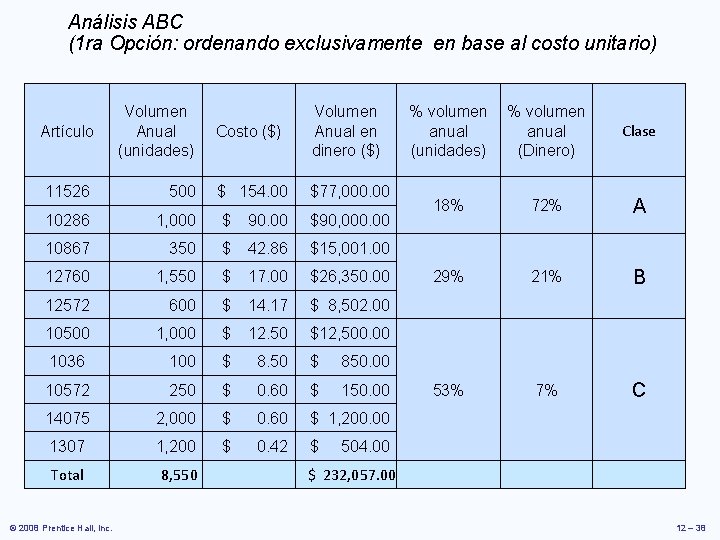
Análisis ABC (1 ra Opción: ordenando exclusivamente Artículo Volumen Anual (unidades) Costo ($) (77, 000+90, 000)/232, 057= 0. 72 en base al costo unitario) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 % volumen anual (unidades) (Dinero) 18% 72% 29% 53% 12 – 36
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 % volumen anual (unidades) (Dinero) 18% 72% 29% 21% 53% 7% 12 – 37
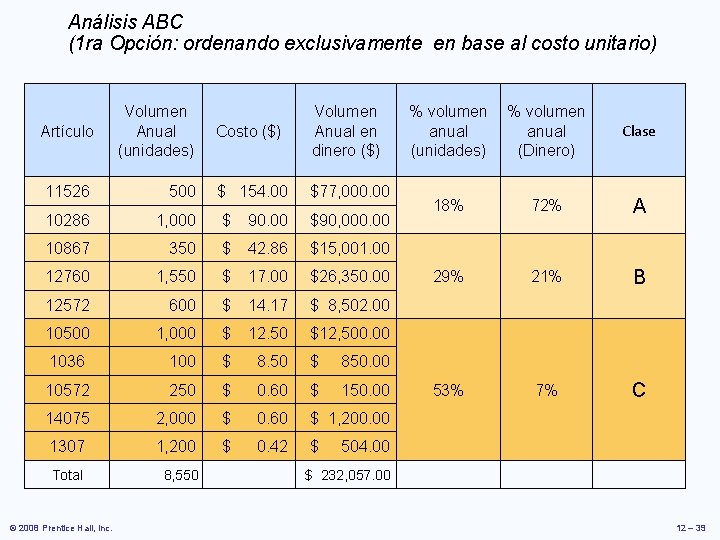
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 % volumen anual (unidades) (Dinero) Clase 18% 72% A 29% 21% B 53% 7% C 12 – 38
Análisis ABC (1 ra Opción: ordenando exclusivamente en base al costo unitario) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 11526 500 $ 154. 00 $77, 000. 00 10286 1, 000 $ 90. 00 $90, 000. 00 10867 350 $ 42. 86 $15, 001. 00 12760 1, 550 $ 17. 00 $26, 350. 00 12572 600 $ 14. 17 $ 8, 502. 00 10500 1, 000 $ 12. 50 $12, 500. 00 1036 100 $ 8. 50 $ 850. 00 10572 250 $ 0. 60 $ 150. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1307 1, 200 $ 0. 42 $ 504. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 % volumen anual (unidades) (Dinero) Clase 18% 72% A 29% 21% B 53% 7% C 12 – 39
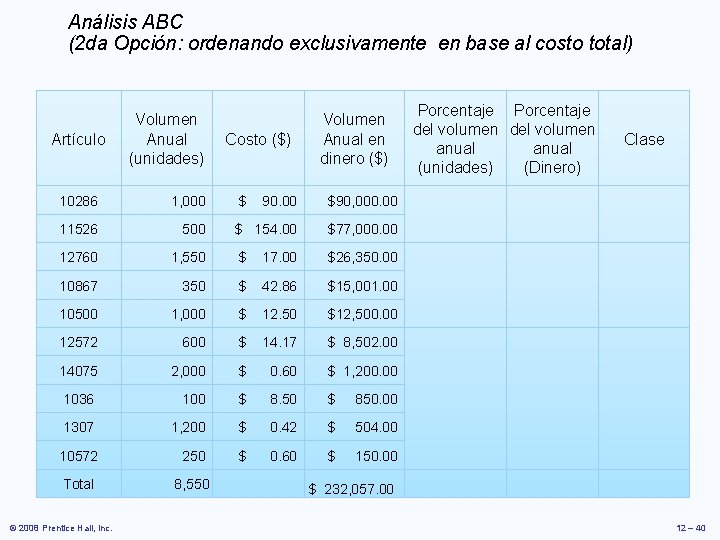
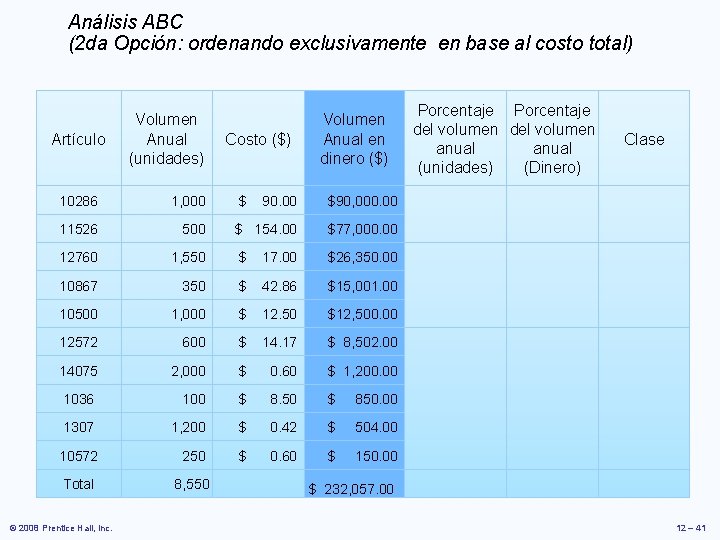
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 12 – 40
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 12 – 41
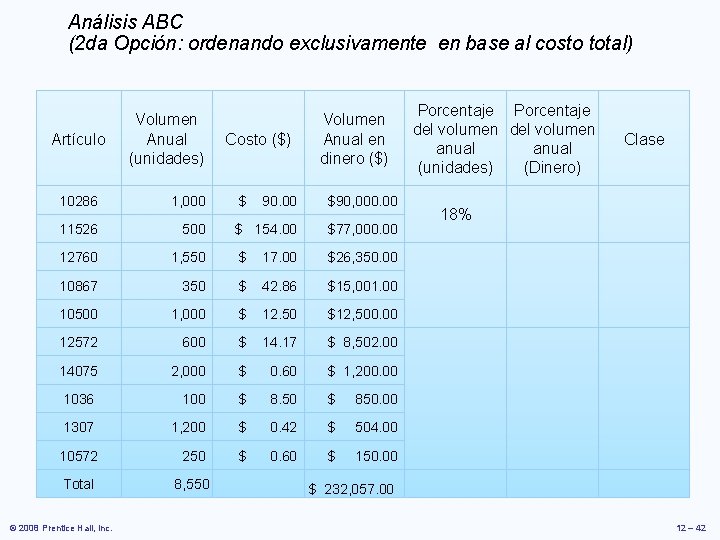
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 18% 12 – 42
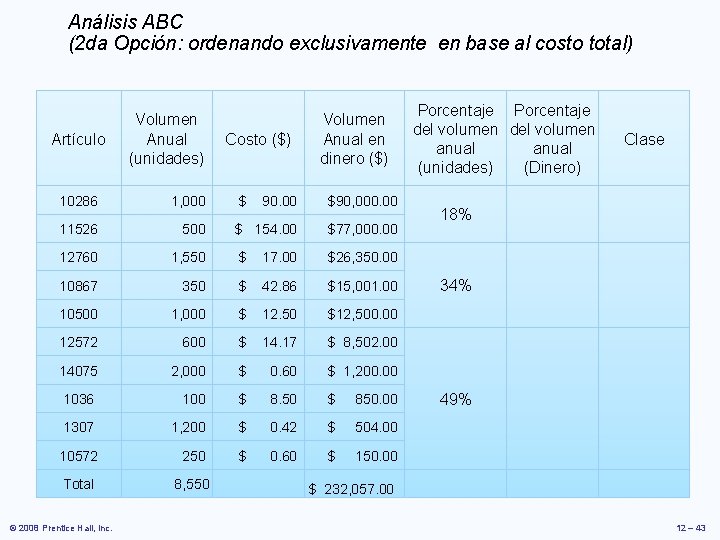
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 18% 34% 49% 12 – 43
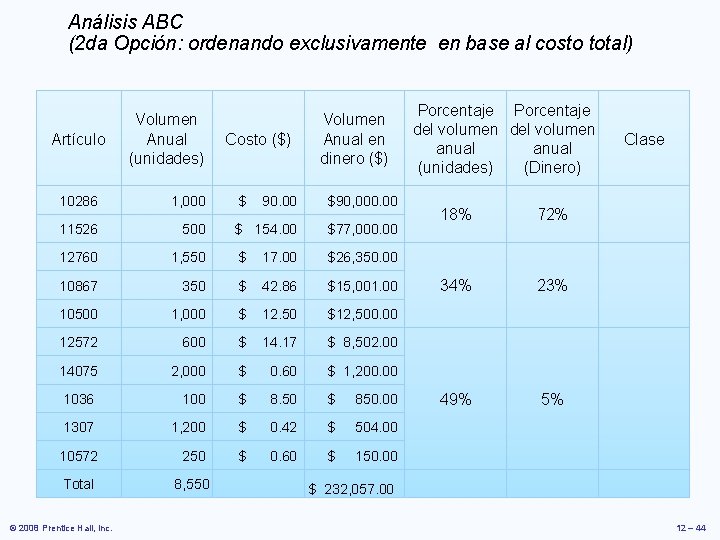
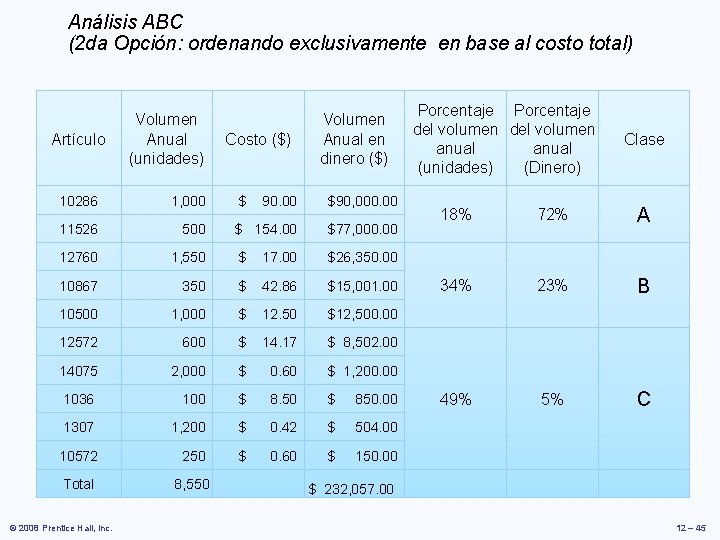
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) 18% 72% 34% 23% 49% 5% Clase 12 – 44
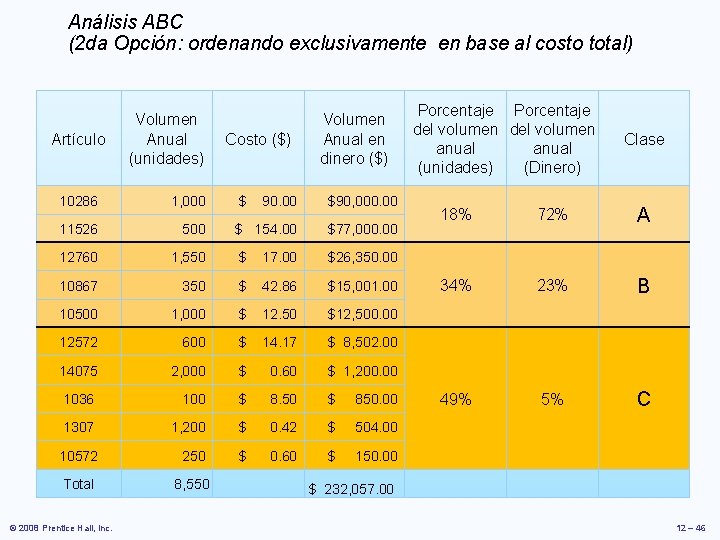
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 18% 72% A 34% 23% B 49% 5% C 12 – 45
Análisis ABC (2 da Opción: ordenando exclusivamente en base al costo total) Artículo Volumen Anual (unidades) Costo ($) Volumen Anual en dinero ($) 10286 1, 000 $ 90. 00 $90, 000. 00 11526 500 $ 154. 00 $77, 000. 00 12760 1, 550 $ 17. 00 $26, 350. 00 10867 350 $ 42. 86 $15, 001. 00 10500 1, 000 $ 12. 50 $12, 500. 00 12572 600 $ 14. 17 $ 8, 502. 00 14075 2, 000 $ 0. 60 $ 1, 200. 00 1036 100 $ 8. 50 $ 850. 00 1307 1, 200 $ 0. 42 $ 504. 00 10572 250 $ 0. 60 $ 150. 00 Total © 2008 Prentice Hall, Inc. 8, 550 $ 232, 057. 00 Porcentaje del volumen anual (unidades) (Dinero) Clase 18% 72% A 34% 23% B 49% 5% C 12 – 46
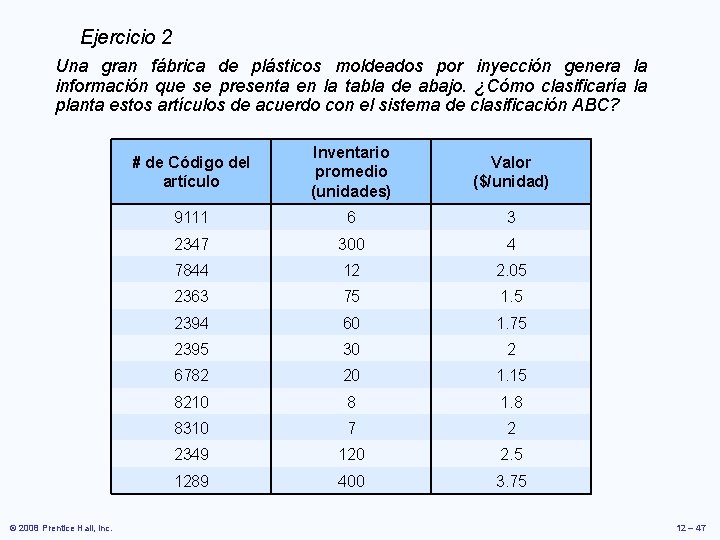
Ejercicio 2 Una gran fábrica de plásticos moldeados por inyección genera la información que se presenta en la tabla de abajo. ¿Cómo clasificaría la planta estos artículos de acuerdo con el sistema de clasificación ABC? © 2008 Prentice Hall, Inc. # de Código del artículo Inventario promedio (unidades) Valor ($/unidad) 9111 6 3 2347 300 4 7844 12 2. 05 2363 75 1. 5 2394 60 1. 75 2395 30 2 6782 20 1. 15 8210 8 1. 8 8310 7 2 2349 120 2. 5 1289 400 3. 75 12 – 47
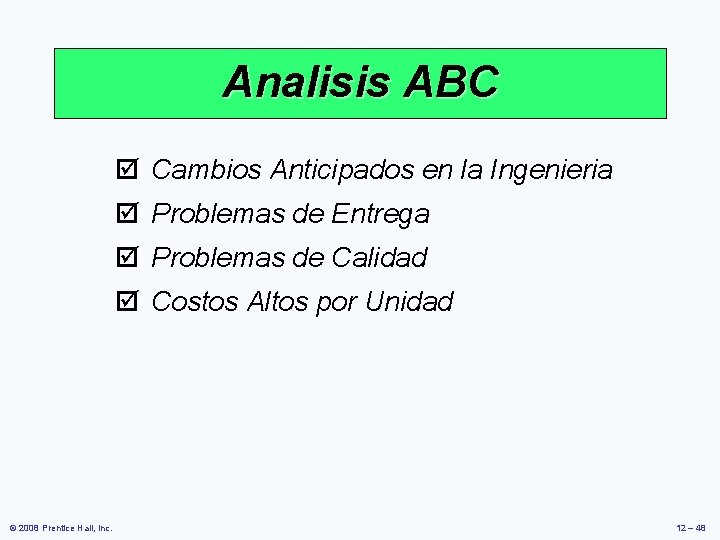
Analisis ABC þ Cambios Anticipados en la Ingenieria þ Problemas de Entrega þ Problemas de Calidad þ Costos Altos por Unidad © 2008 Prentice Hall, Inc. 12 – 48
Analisis ABC Las políticas que pueden basarse en el análisis ABC incluyen: 1. Los recursos de compras que se dedican al desarrollo de proveedores deben ser mucho mayores para los artículos A que para los artículos C. 2 . Los artículos A, a diferencia de los B y C, deben tener un control físico más estricto; quizá deban colocarse en áreas más seguras y tal vez la exactitud de sus registros en inventario deba ser verificada con más frecuencia. 3. El pronóstico de los artículos A merece más cuidado que el de los otros artículos. © 2008 Prentice Hall, Inc. 12 – 49
Exactitud en los registros Para asegurar la precisión, el registro de entradas y salidas debe ser bueno, así como debe serlo también la seguridad del almacén. Un almacén bien organizado tendrá acceso limitado, buen mantenimiento, y áreas de almacenamiento para alojar cantidades fijas de inventario. Los cajones, los espacios en anaquel y las partes se etiquetarán con exactitud. © 2008 Prentice Hall, Inc. 12 – 50
Conteo cíclico El conteo cíclico usa la clasificación del inventario desarrollada en el análisis ABC. Con los procedimientos de conteo cíclico, se cuentan los artículos, se verifican los registros, y se documentan las imprecisiones de manera periódica. Se rastrea la causa de las imprecisiones y se toman las acciones correctivas apropiadas para asegurar la integridad del sistema de inventario. © 2008 Prentice Hall, Inc. 12 – 51
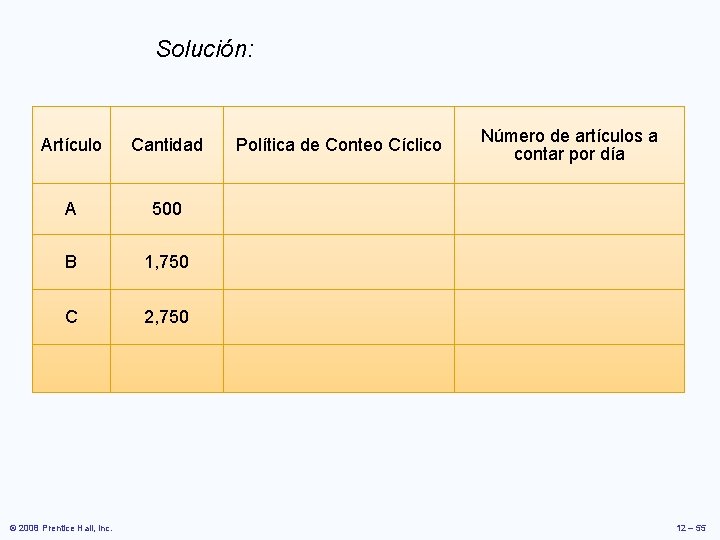
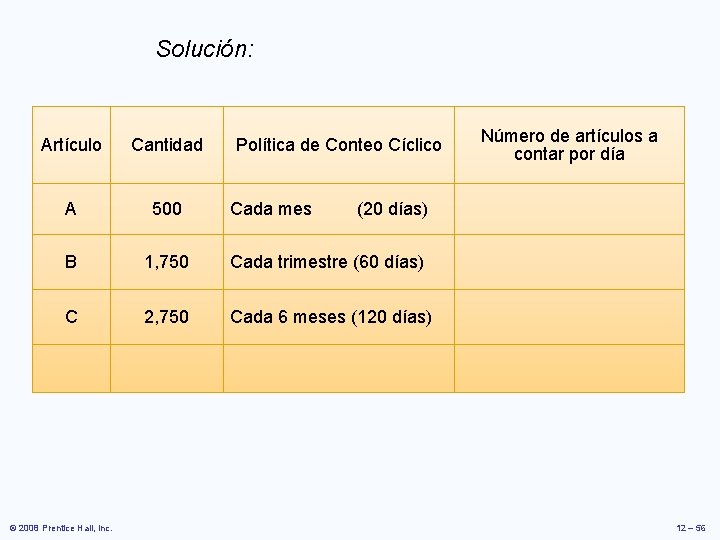
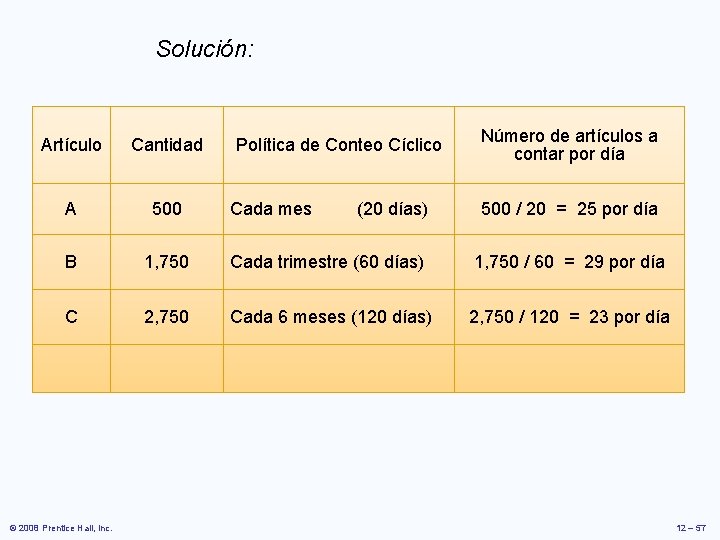
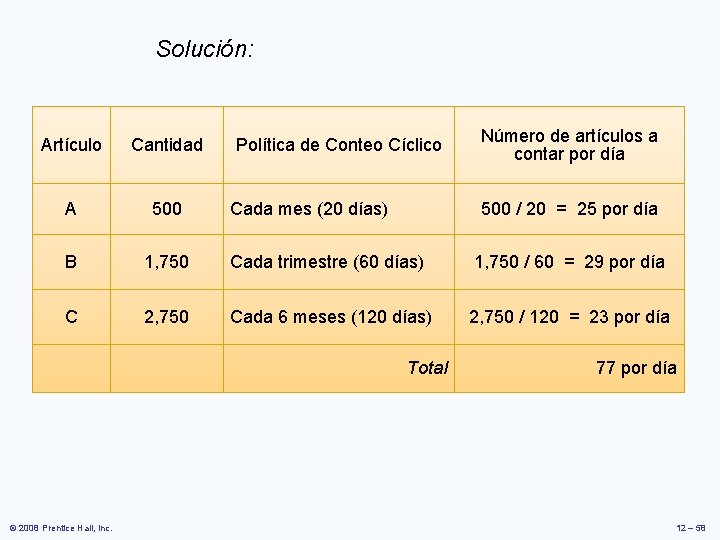
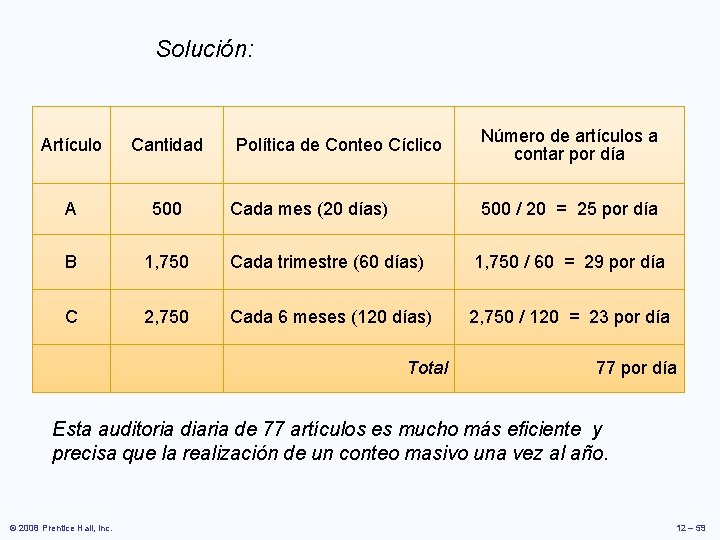
Ejercicio 3: Conteo Cíclico Cole´s Truck, Inc. , un fabricante de camiones de alta calidad, tiene en inventario cerca de 5, 000 artículos. Desea determinar cuántos artículos debe contar cada día. La compañía determinó que tiene 500 artículos A; 1750 artículos B, y 2750 artículos C. La política de la compañía es contar todos los artículos A cada mes (20 días de trabajo), todos los artículos B cada trimestre (60 días de trabajo), y todos los artículos C cada 6 meses(120 días de trabajo). ¿Cuántos artículos de cada rubro debe contar por día? © 2008 Prentice Hall, Inc. 12 – 52
Solución: Artículo © 2008 Prentice Hall, Inc. Cantidad Política de Conteo Cíclico Número de artículos a contar por día 12 – 53
Solución: Artículo Cantidad Política de Conteo Cíclico Número de artículos a contar por día A B C © 2008 Prentice Hall, Inc. 12 – 54
Solución: Artículo Cantidad A 500 B 1, 750 C 2, 750 © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día 12 – 55
Solución: Artículo Cantidad A 500 Cada mes (20 días) B 1, 750 Cada trimestre (60 días) C 2, 750 Cada 6 meses (120 días) © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día 12 – 56
Solución: Cantidad A 500 Cada mes (20 días) 500 / 20 = 25 por día B 1, 750 Cada trimestre (60 días) 1, 750 / 60 = 29 por día C 2, 750 Cada 6 meses (120 días) 2, 750 / 120 = 23 por día © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día Artículo 12 – 57
Solución: Política de Conteo Cíclico Número de artículos a contar por día Artículo Cantidad A 500 B 1, 750 Cada trimestre (60 días) 1, 750 / 60 = 29 por día C 2, 750 Cada 6 meses (120 días) 2, 750 / 120 = 23 por día Cada mes (20 días) 500 / 20 = 25 por día Total © 2008 Prentice Hall, Inc. 77 por día 12 – 58
Solución: Política de Conteo Cíclico Número de artículos a contar por día Artículo Cantidad A 500 B 1, 750 Cada trimestre (60 días) 1, 750 / 60 = 29 por día C 2, 750 Cada 6 meses (120 días) 2, 750 / 120 = 23 por día Cada mes (20 días) 500 / 20 = 25 por día Total 77 por día Esta auditoria diaria de 77 artículos es mucho más eficiente y precisa que la realización de un conteo masivo una vez al año. © 2008 Prentice Hall, Inc. 12 – 59
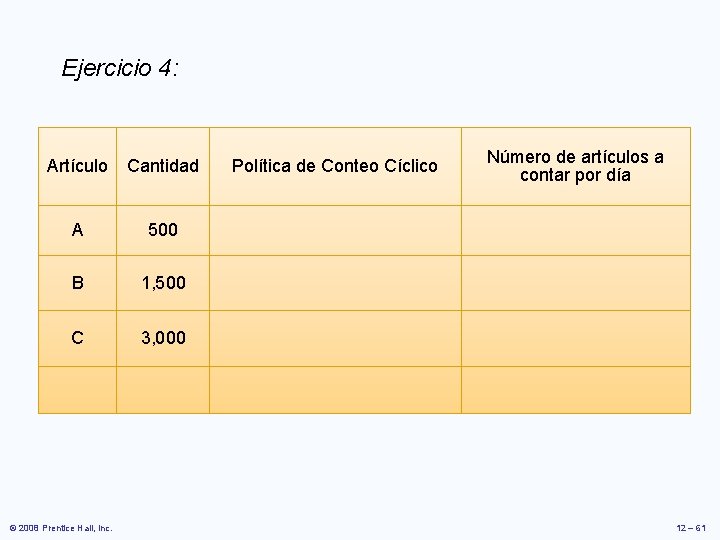
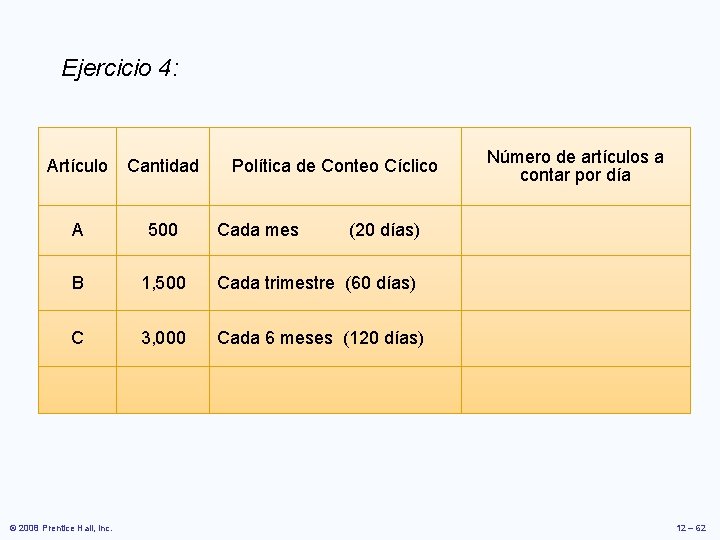
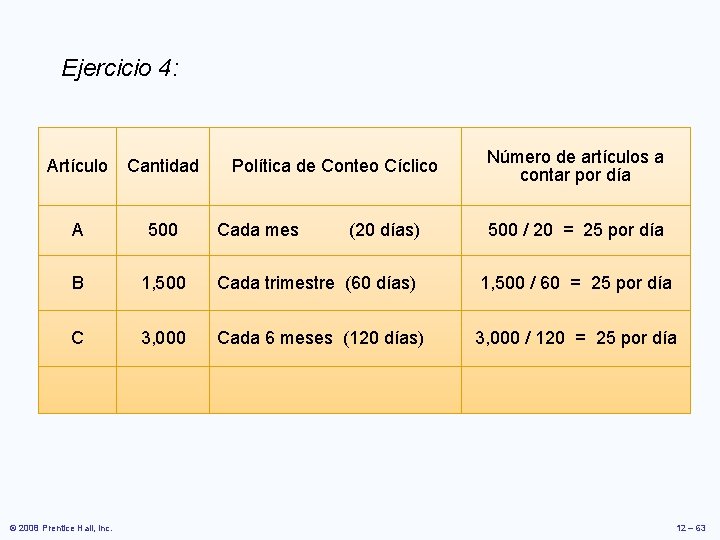
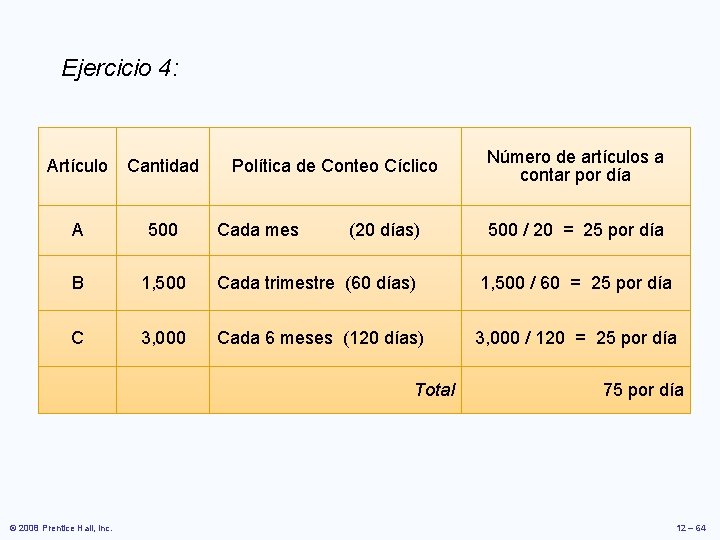
Ejercicio 4: Suponga que Cole´s reclasifica algunos artículos B y C de manera que ahora son 1, 500 artículos B y 3, 000 artículos C. ¿Cómo cambia esto el conteo cíclico? © 2008 Prentice Hall, Inc. 12 – 60
Ejercicio 4: Artículo Cantidad A 500 B 1, 500 C 3, 000 © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día 12 – 61
Ejercicio 4: Artículo Cantidad A 500 Cada mes (20 días) B 1, 500 Cada trimestre (60 días) C 3, 000 Cada 6 meses (120 días) © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día 12 – 62
Ejercicio 4: Cantidad A 500 Cada mes (20 días) 500 / 20 = 25 por día B 1, 500 Cada trimestre (60 días) 1, 500 / 60 = 25 por día C 3, 000 Cada 6 meses (120 días) 3, 000 / 120 = 25 por día © 2008 Prentice Hall, Inc. Política de Conteo Cíclico Número de artículos a contar por día Artículo 12 – 63
Ejercicio 4: Política de Conteo Cíclico Número de artículos a contar por día Artículo Cantidad A 500 Cada mes (20 días) 500 / 20 = 25 por día B 1, 500 Cada trimestre (60 días) 1, 500 / 60 = 25 por día C 3, 000 Cada 6 meses (120 días) 3, 000 / 120 = 25 por día Total © 2008 Prentice Hall, Inc. 75 por día 12 – 64
Control de inventarios para servicios 1. Buena selección de personal, capacitación y disciplina: Nunca resultan fáciles de implementar, pero son muy necesarias en los servicios de comida y operaciones al menudeo y mayoreo, donde los empleados tienen acceso directo a las mercancías de consumo. © 2008 Prentice Hall, Inc. 12 – 65
• 2. Control estricto de los envíos entrantes: Esta tarea es emprendida por muchas empresas mediante códigos de barras y sistemas de identificación de radiofrecuencia (RFID), que leen cada embarque entrante y verifican de manera automática los artículos contra las órdenes de compra. Cuando se diseñan adecuadamente, estos sistemas son difíciles de burlar. Cada artículo tiene su propia SKU (Stock Keeping Unit; unidad de conservación en inventario). • 3. Control efectivo de todos los bienes salientes de la instalación. Este trabajo se realiza mediante códigos de barras impresos en todos los artículos del embarque, cintas magnéticas adheridas en mercancías, o por observación directa. La observación directa puede ser efectuada por el personal de vigilancia en las salidas (como en las tiendas mayoristas Costco y Sam’s Club) y en las áreas con mayor potencial de pérdidas, o puede tomar la forma de espejos con visión en una sola dirección y vigilancia con video. © 2008 Prentice Hall, Inc. 12 – 66
Demanda independiente contra dependiente þ Independent demand – La demanda por articulo es independiente de la demanda de cualquier otro articulo en el inventario. þ Dependent demand – La demanda del articulo es dependiente en cuanto la demanda de cualquier otro articulo en el inventario. © 2008 Prentice Hall, Inc. 12 – 67
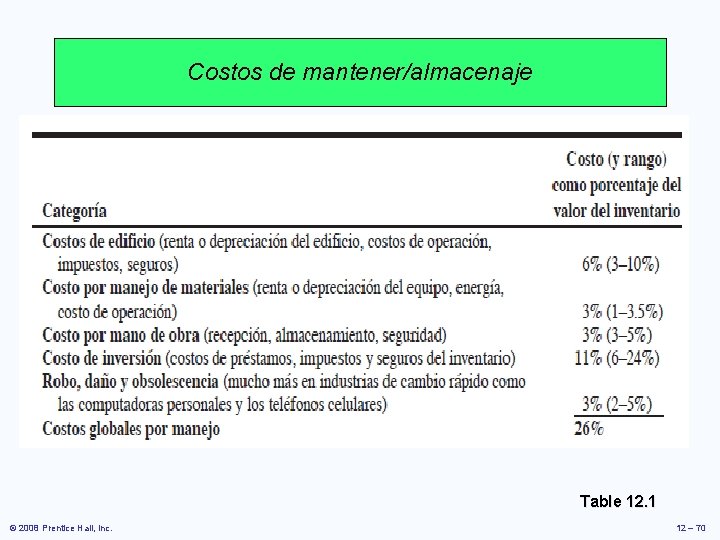
Costos de mantener, ordenar y preparar inventarios þ Los costos de mantener inventarios son los costos asociados con guardar o “llevar” el inventario a través del tiempo. þ El costo de ordenar incluye costos de suministros, formatos, procesamiento de pedidos, personal de apoyo, etc. þ El costo de preparación tiene una correlación alta con el tiempo de preparación. Por lo general, las preparaciones de maquinaria o de algún proceso en orden consideradas en este costo. © 2008 Prentice Hall, Inc. 12 – 68
Costos de inventarios: a) Costo de mantener inventarios o almacenaje. El inventario compromete el capital, usa espacio y requiere mantenimiento, y todo cuesta dinero. Incluye lo siguiente: n Costos de almacenaje y manejo (almacenamiento físico de cada artículo). Esta es generalmente baja partes pequeñas pero alto para artículos grandes. n Caducidad del artículo (cámaras de refrigeración, oxidación, etc. ) n Capital inmóvil (costo de oportunidad). n Robos, daños, obsolescencia, etc. b) Costo de ordenar. Estos son los costos del proceso de hacer el pedido. (mano de obra para preparar la orden, gastos de teléfono, Internet, timbres postales, etc. ), se incurre cada vez que se coloca una orden con el proveedor. Este es generalmente independiente del tamaño del lote que se compra y por lo tanto es un costo fijo. c) Costo de Compra/preparación. Costo por artículo que se paga a un proveedor, incluye el precio del artículo más los impuestos y los costos de transporte. Si la compañía produce el artículo entonces es el costo de producción. © 2008 Prentice Hall, Inc. 12 – 69
Costos de mantener/almacenaje Table 12. 1 © 2008 Prentice Hall, Inc. 12 – 70
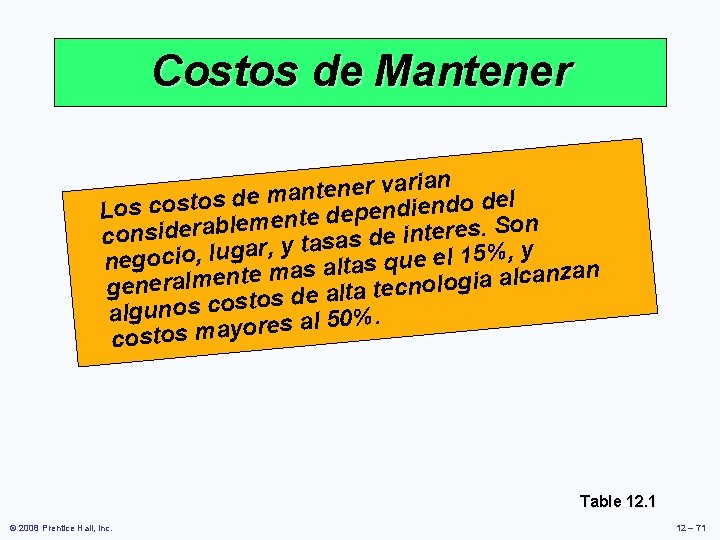
Costos de Mantener n a i r a v r e n e t man e d el s d o t o s d o n c e i d n Los e dep e t n e m n e l o b S a. r s e e d r i e s t n n i o c s de a s a t y , r a y g negocio, lu mas altas que el 15%, nzan te ca l n a e a m i l g a r o l e o n n e c g lta te a e d s o t s o algunos c. % 0 5 l a s e r o costos may Table 12. 1 © 2008 Prentice Hall, Inc. 12 – 71
MODELOS DE INVENTARIO PARA DEMANDA INDEPENDIENTE Las preguntas basicas son: • Cuando ordenar? • Cuanto ordenar? © 2008 Prentice Hall, Inc. 12 – 72
MODELOS DE INVENTARIO PARA DEMANDA INDEPENDIENTE • (Modelo de la cantidad económica a ordenar: EOQ). Tambien llamado simplemente Modelo de Lote Económico • (Modelo de la cantidad económica a producir). • (Modelo de descuentos por cantidad). © 2008 Prentice Hall, Inc. 12 – 73
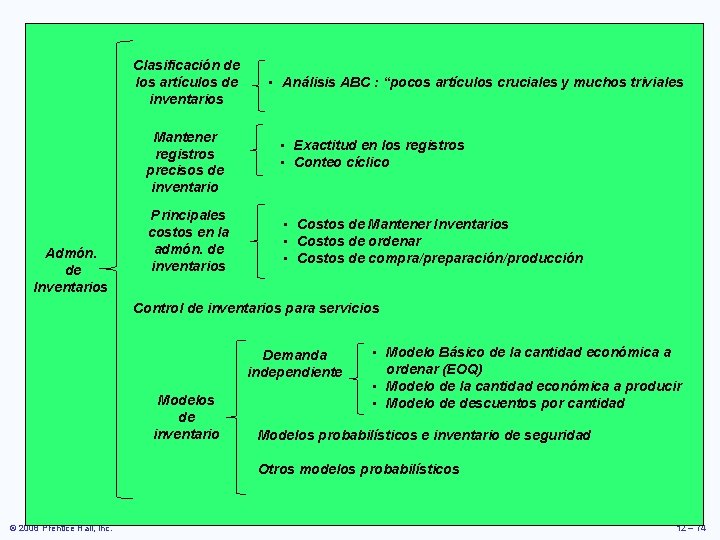
Clasificación de los artículos de inventarios Mantener registros precisos de inventario Admón. de Inventarios Principales costos en la admón. de inventarios • Análisis ABC : “pocos artículos cruciales y muchos triviales • Exactitud en los registros • Conteo cíclico • Costos de Mantener Inventarios • Costos de ordenar • Costos de compra/preparación/producción Control de inventarios para servicios Demanda independiente Modelos de inventario • Modelo Básico de la cantidad económica a ordenar (EOQ) • Modelo de la cantidad económica a producir • Modelo de descuentos por cantidad Modelos probabilísticos e inventario de seguridad Otros modelos probabilísticos © 2008 Prentice Hall, Inc. 12 – 74
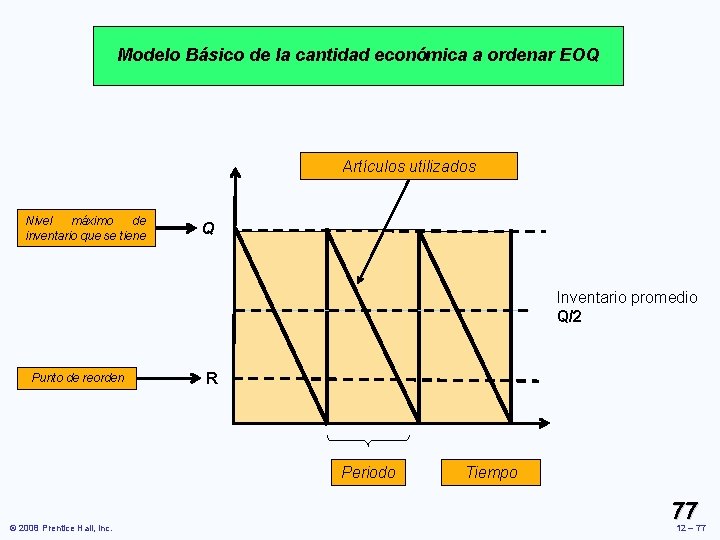
Modelo del Lote Económico (EOQ). A pesar de su antigüedad (data de 1915 desarrollado por F. W. Harris) se aplica ampliamente en la actualidad y sirve como base para modelos más elaborados. Se utiliza la demanda anual, pero puede ser cualquier otra unidad, siempre y cuando el resto de los parámetros se calculen en la misma unidad de tiempo. El objetivo es obtener una expresión matemática para los costos totales y después buscar la cantidad a ordenar que minimice precisamente los costos. Para hacer esto es necesario conocer: • el abastecimiento, • la demanda, • el inventario promedio, • los costos. © 2008 Prentice Hall, Inc. 75 12 – 75
Modelo del Lote Económico (EOQ). Este primer modelo de inventarios es un modelo de cantidad fija de reorden. Es necesario determinar la cantidad fija que se debe ordenar cada vez y un punto de reorden que indique cuándo se debe hacer el pedido. Este modelo hace las siguientes suposiciones: a) La demanda es uniforme (constante y continua). b) El tiempo de entrega es constante. c) El abastecimiento se recibe todo junto, no en partes. d) No existen descuentos por cantidad. e) Solo los costos de hacer un pedido, o costo de ordenar y el costo de mantener inventarios son variables f) Los faltantes o inexistencias se evitan por completo si las ordenes se colocan en el momento correcto © 2008 Prentice Hall, Inc. 76 12 – 76
Modelo Básico de la cantidad económica a ordenar EOQ Artículos utilizados Nivel máximo de inventario que se tiene Q Inventario promedio Q/2 Punto de reorden R Periodo © 2008 Prentice Hall, Inc. Tiempo 77 12 – 77
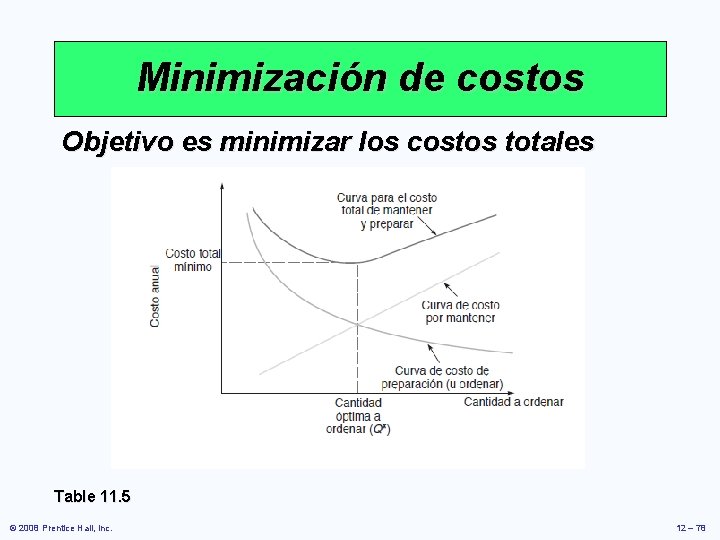
Minimización de costos Objetivo es minimizar los costos totales Table 11. 5 © 2008 Prentice Hall, Inc. 12 – 78
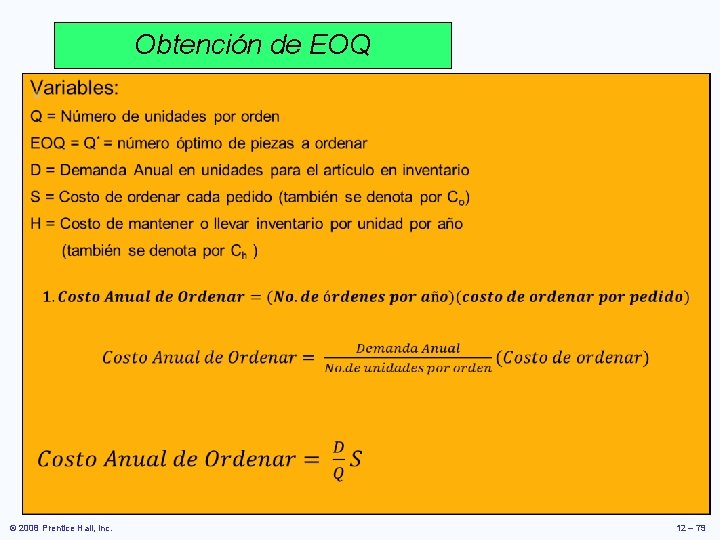
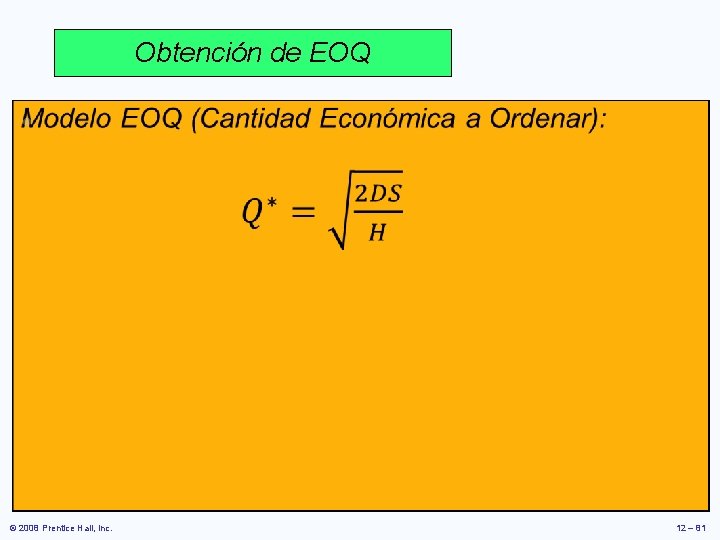
Obtención de EOQ • © 2008 Prentice Hall, Inc. 12 – 79
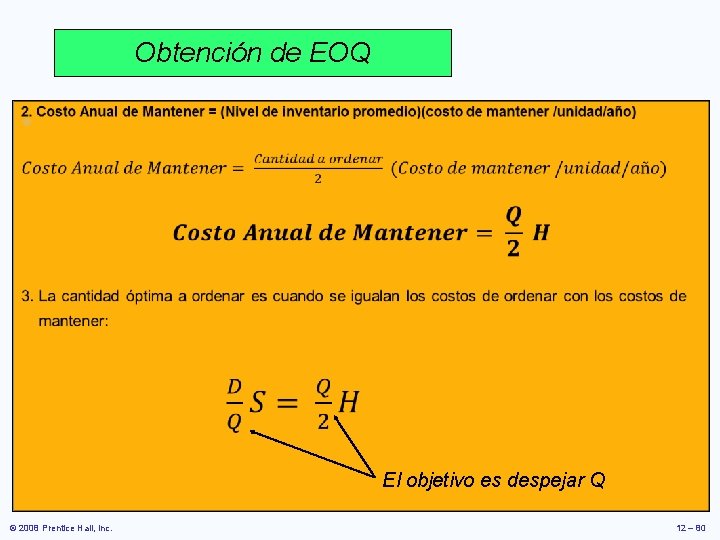
Obtención de EOQ • El objetivo es despejar Q © 2008 Prentice Hall, Inc. 12 – 80
Obtención de EOQ • © 2008 Prentice Hall, Inc. 12 – 81
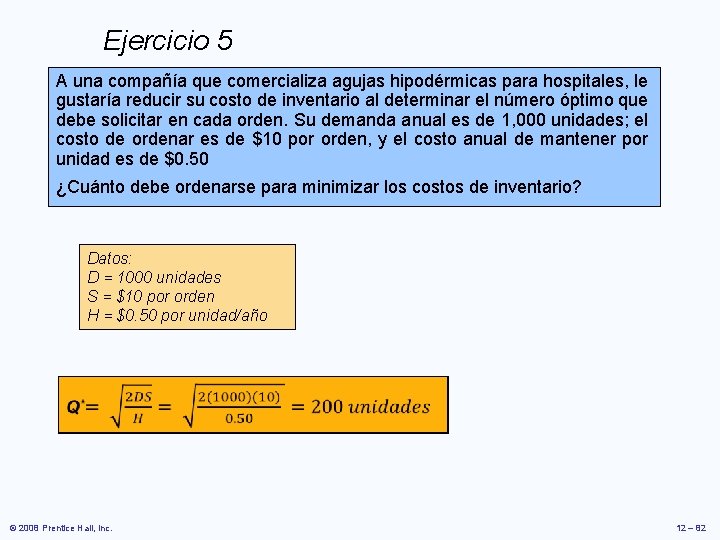
Ejercicio 5 A una compañía que comercializa agujas hipodérmicas para hospitales, le gustaría reducir su costo de inventario al determinar el número óptimo que debe solicitar en cada orden. Su demanda anual es de 1, 000 unidades; el costo de ordenar es de $10 por orden, y el costo anual de mantener por unidad es de $0. 50 ¿Cuánto debe ordenarse para minimizar los costos de inventario? Datos: D = 1000 unidades S = $10 por orden H = $0. 50 por unidad/año © 2008 Prentice Hall, Inc. 12 – 82
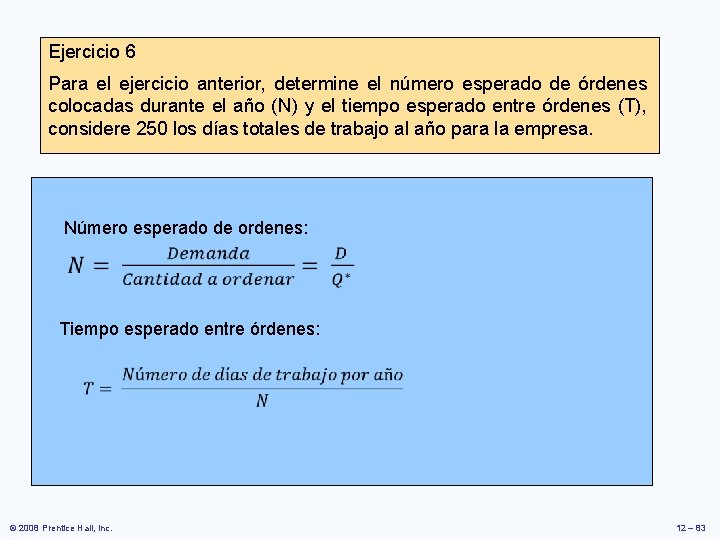
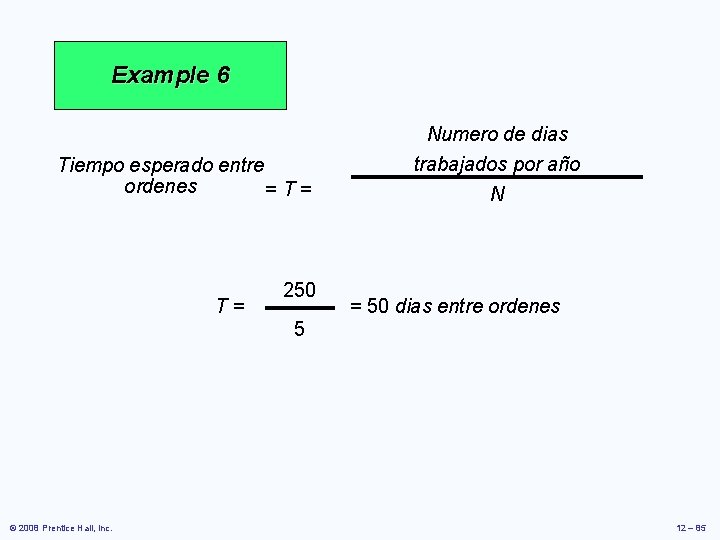
Ejercicio 6 Para el ejercicio anterior, determine el número esperado de órdenes colocadas durante el año (N) y el tiempo esperado entre órdenes (T), considere 250 los días totales de trabajo al año para la empresa. Número esperado de ordenes: Tiempo esperado entre órdenes: © 2008 Prentice Hall, Inc. 12 – 83
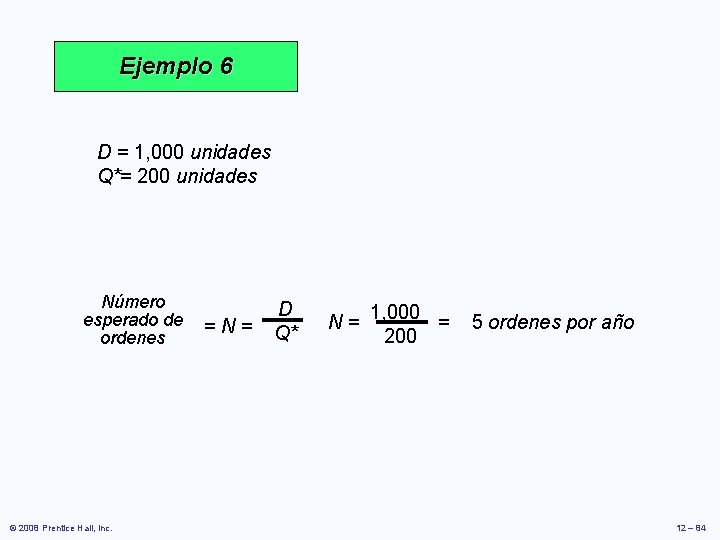
Ejemplo 6 D = 1, 000 unidades Q*= 200 unidades Número esperado de ordenes © 2008 Prentice Hall, Inc. =N= D Q* N 1, 000 = 5 ordenes por año 200 12 – 84
Example 6 Tiempo esperado entre ordenes =T= Numero de dias trabajados por año N 250 T = = 50 dias entre ordenes 5 © 2008 Prentice Hall, Inc. 12 – 85
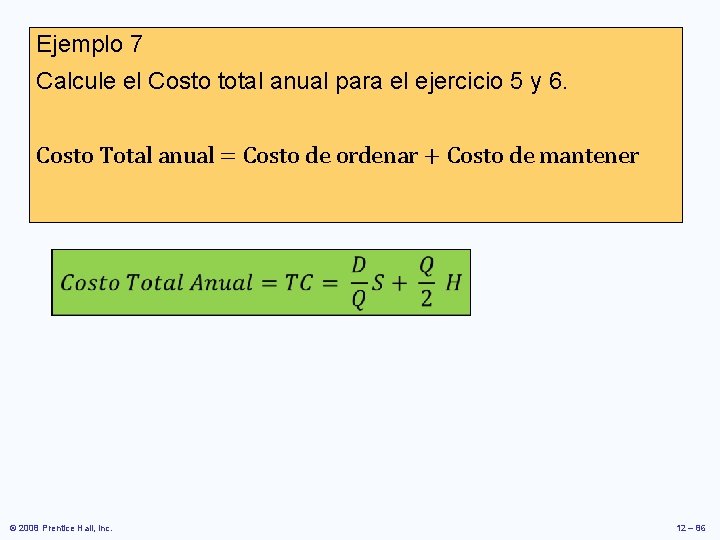
Ejemplo 7 Calcule el Costo total anual para el ejercicio 5 y 6. Costo Total anual = Costo de ordenar + Costo de mantener © 2008 Prentice Hall, Inc. 12 – 86
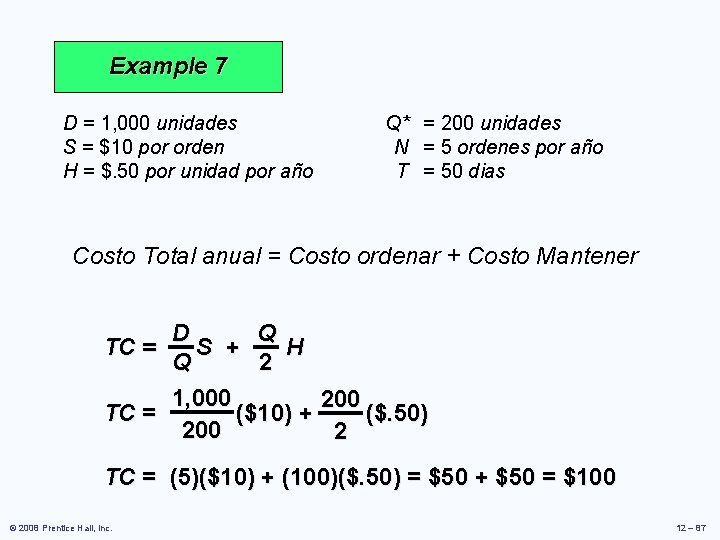
Example 7 D = 1, 000 unidades S = $10 por orden H = $. 50 por unidad por año Q* = 200 unidades N = 5 ordenes por año T = 50 dias Costo Total anual = Costo ordenar + Costo Mantener Q D TC = S + H 2 Q 1, 000 200 TC = ($10) + ($. 50) 200 2 TC = (5)($10) + (100)($. 50) = $50 + $50 = $100 © 2008 Prentice Hall, Inc. 12 – 87
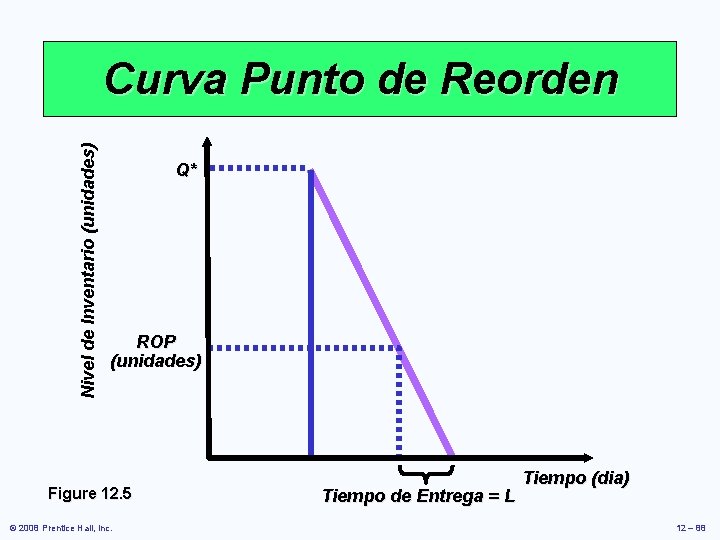
Nivel de Inventario (unidades) Curva Punto de Reorden Q* ROP (unidades) Figure 12. 5 © 2008 Prentice Hall, Inc. Tiempo de Entrega = L Tiempo (dia) 12 – 88
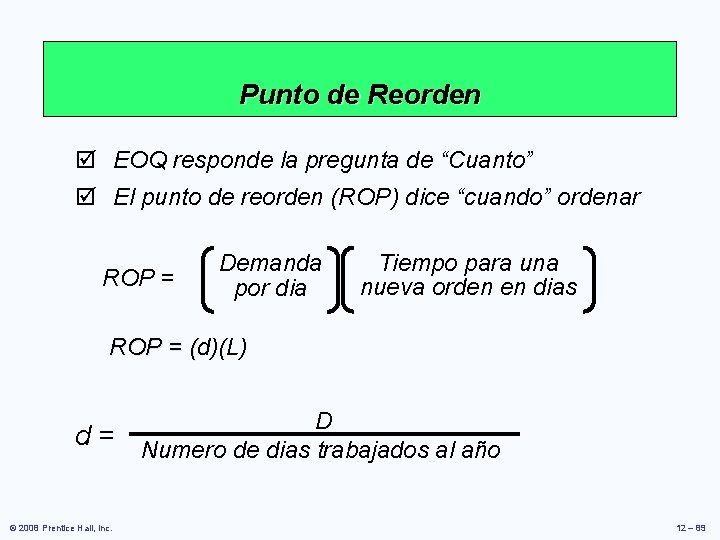
Punto de Reorden þ EOQ responde la pregunta de “Cuanto” þ El punto de reorden (ROP) dice “cuando” ordenar ROP = Demanda por dia Tiempo para una nueva orden en dias ROP = (d)(L) ( d= © 2008 Prentice Hall, Inc. D Numero de dias trabajados al año 12 – 89
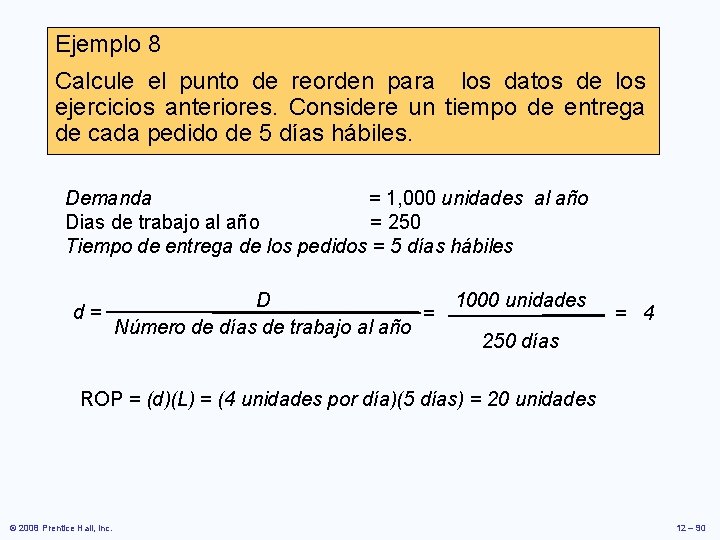
Ejemplo 8 Calcule el punto de reorden para los datos de los ejercicios anteriores. Considere un tiempo de entrega de cada pedido de 5 días hábiles. Demanda = 1, 000 unidades al año Dias de trabajo al año = 250 Tiempo de entrega de los pedidos = 5 días hábiles d= D = Número de días de trabajo al año 1000 unidades = 4 250 días ROP = (d)(L) = (4 unidades por día)(5 días) = 20 unidades © 2008 Prentice Hall, Inc. 12 – 90
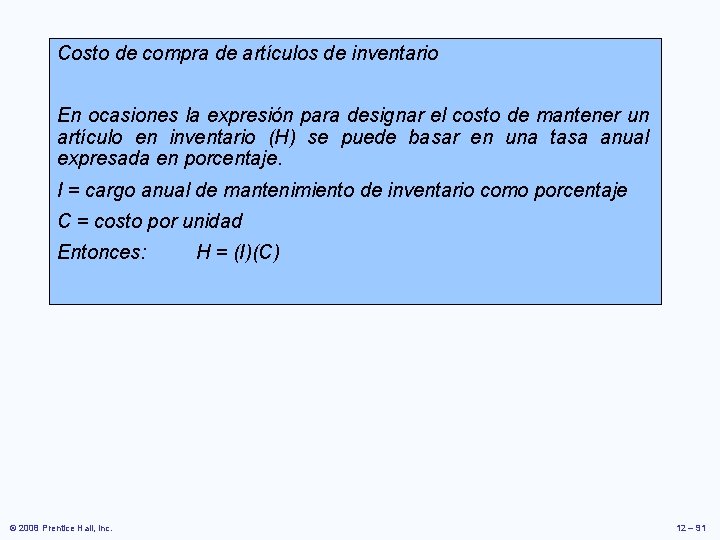
Costo de compra de artículos de inventario En ocasiones la expresión para designar el costo de mantener un artículo en inventario (H) se puede basar en una tasa anual expresada en porcentaje. I = cargo anual de mantenimiento de inventario como porcentaje C = costo por unidad Entonces: © 2008 Prentice Hall, Inc. H = (I)(C) 12 – 91
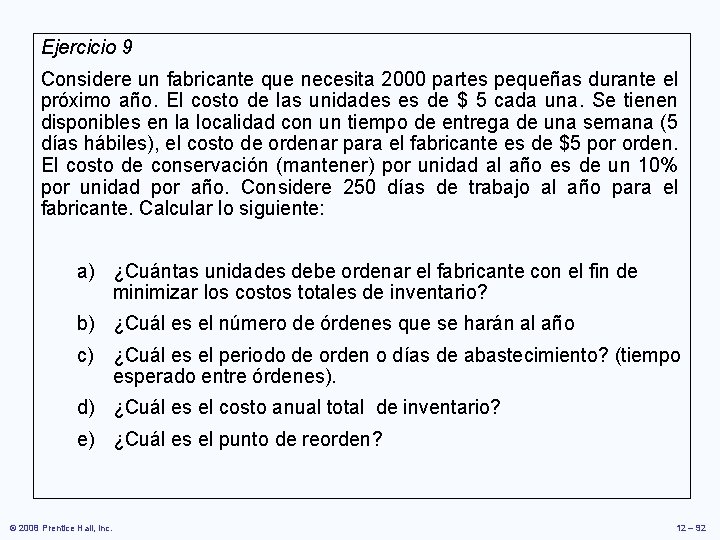
Ejercicio 9 Considere un fabricante que necesita 2000 partes pequeñas durante el próximo año. El costo de las unidades es de $ 5 cada una. Se tienen disponibles en la localidad con un tiempo de entrega de una semana (5 días hábiles), el costo de ordenar para el fabricante es de $5 por orden. El costo de conservación (mantener) por unidad al año es de un 10% por unidad por año. Considere 250 días de trabajo al año para el fabricante. Calcular lo siguiente: a) ¿Cuántas unidades debe ordenar el fabricante con el fin de minimizar los costos totales de inventario? b) ¿Cuál es el número de órdenes que se harán al año c) ¿Cuál es el periodo de orden o días de abastecimiento? (tiempo esperado entre órdenes). d) ¿Cuál es el costo anual total de inventario? e) ¿Cuál es el punto de reorden? © 2008 Prentice Hall, Inc. 12 – 92
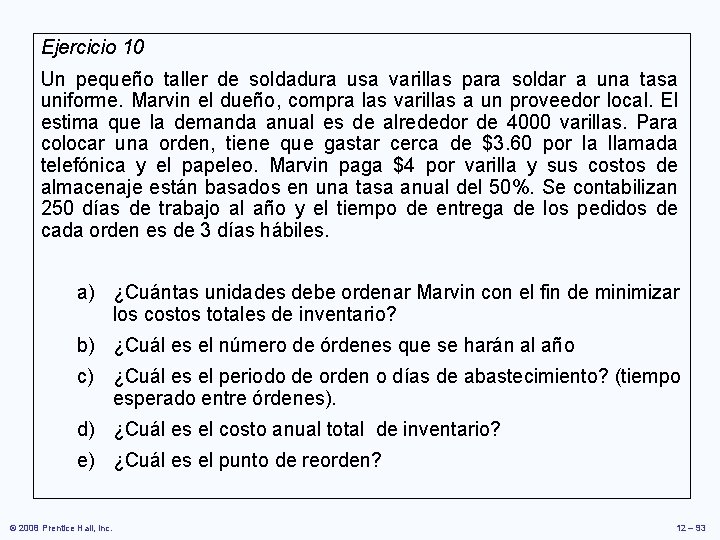
Ejercicio 10 Un pequeño taller de soldadura usa varillas para soldar a una tasa uniforme. Marvin el dueño, compra las varillas a un proveedor local. El estima que la demanda anual es de alrededor de 4000 varillas. Para colocar una orden, tiene que gastar cerca de $3. 60 por la llamada telefónica y el papeleo. Marvin paga $4 por varilla y sus costos de almacenaje están basados en una tasa anual del 50%. Se contabilizan 250 días de trabajo al año y el tiempo de entrega de los pedidos de cada orden es de 3 días hábiles. a) ¿Cuántas unidades debe ordenar Marvin con el fin de minimizar los costos totales de inventario? b) ¿Cuál es el número de órdenes que se harán al año c) ¿Cuál es el periodo de orden o días de abastecimiento? (tiempo esperado entre órdenes). d) ¿Cuál es el costo anual total de inventario? e) ¿Cuál es el punto de reorden? © 2008 Prentice Hall, Inc. 12 – 93
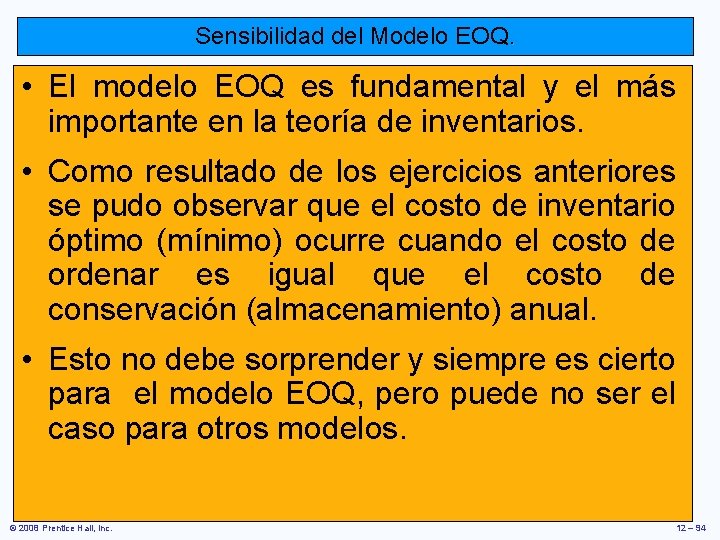
Sensibilidad del Modelo EOQ. • El modelo EOQ es fundamental y el más importante en la teoría de inventarios. • Como resultado de los ejercicios anteriores se pudo observar que el costo de inventario óptimo (mínimo) ocurre cuando el costo de ordenar es igual que el costo de conservación (almacenamiento) anual. • Esto no debe sorprender y siempre es cierto para el modelo EOQ, pero puede no ser el caso para otros modelos. © 2008 Prentice Hall, Inc. 12 – 94
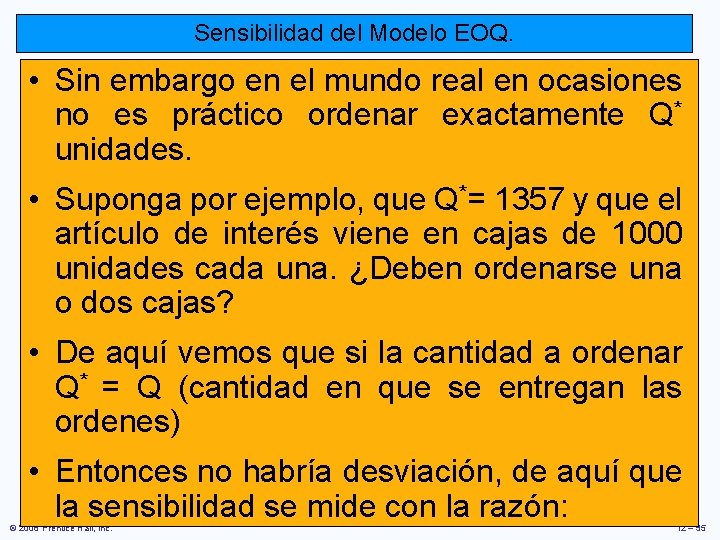
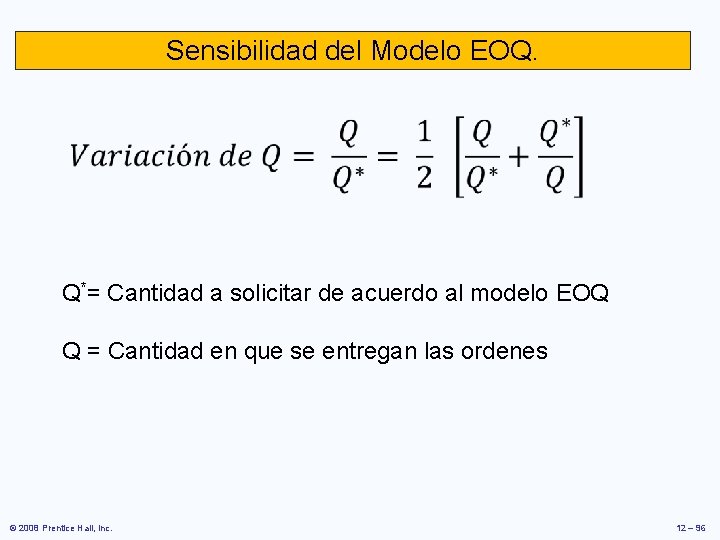
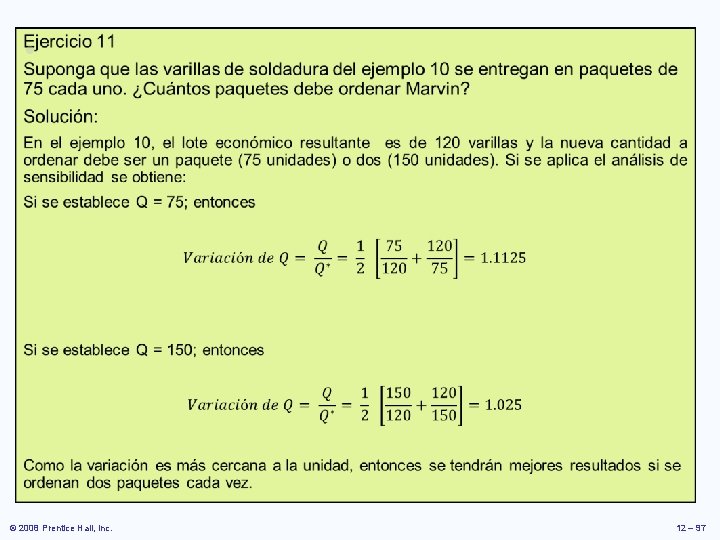
Sensibilidad del Modelo EOQ. • Sin embargo en el mundo real en ocasiones no es práctico ordenar exactamente Q* unidades. • Suponga por ejemplo, que Q*= 1357 y que el artículo de interés viene en cajas de 1000 unidades cada una. ¿Deben ordenarse una o dos cajas? • De aquí vemos que si la cantidad a ordenar Q* = Q (cantidad en que se entregan las ordenes) • Entonces no habría desviación, de aquí que la sensibilidad se mide con la razón: © 2008 Prentice Hall, Inc. 12 – 95
Sensibilidad del Modelo EOQ. Q*= Cantidad a solicitar de acuerdo al modelo EOQ Q = Cantidad en que se entregan las ordenes © 2008 Prentice Hall, Inc. 12 – 96
• © 2008 Prentice Hall, Inc. 12 – 97
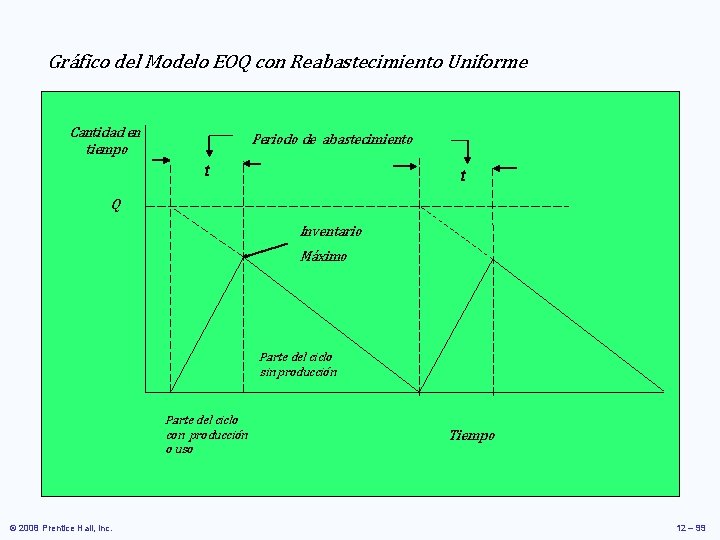
Modelo de la cantidad económica a producir (Modelo EOQ con Reabastecimiento Uniforme) • El inventario de bienes terminados de un fabricante no se abastece de golpe con una cantidad global, en lugar de suponer que los bienes llegan en un embarque de tamaño Q*, como en el caso del modelo EOQ, ahora suponemos que las unidades se suministran al inventario a una tasa constante a lo largo de varios días o semanas. • La hipótesis de una tasa de suministro constante implica que se suministran al inventario el mismo número de unidades en cada periodo de tiempo (por ejemplo 10 unidades diarias, o 50 semanales). Este modelo está diseñado para situaciones de producción, en las que, una vez colocado el pedido, se inicia la producción y diariamente se va agregando al inventario un número constante de unidades, hasta que se haya completado la corrida o lote de producción. © 2008 Prentice Hall, Inc. 12 – 98
Gráfico del Modelo EOQ con Reabastecimiento Uniforme Cantidad en tiempo Periodo de abastecimiento t t Q Inventario Máximo Parte del ciclo sin producción Parte del ciclo con producción o uso © 2008 Prentice Hall, Inc. Tiempo 12 – 99
El modelo de la cantidad económica a producir en concreto se aplica: 1. Cuando el inventario fluye de manera continua o se acumula durante un periodo después de colocar una orden. 2. Cuando las unidades se producen y venden en forma simultánea. Dado que este modelo es especialmente adecuado para los entornos de producción, se conoce como el Modelo de la cantidad económica a producir. © 2008 Prentice Hall, Inc. 12 – 100
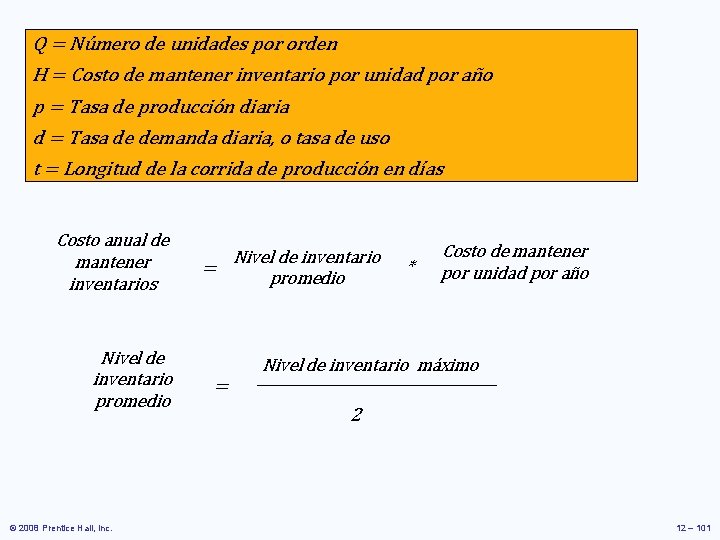
Q = Número de unidades por orden H = Costo de mantener inventario por unidad por año p = Tasa de producción diaria d = Tasa de demanda diaria, o tasa de uso t = Longitud de la corrida de producción en días Costo anual de mantener inventarios Nivel de inventario promedio © 2008 Prentice Hall, Inc. Nivel de inventario = promedio = * Costo de mantener por unidad por año Nivel de inventario máximo 2 12 – 101
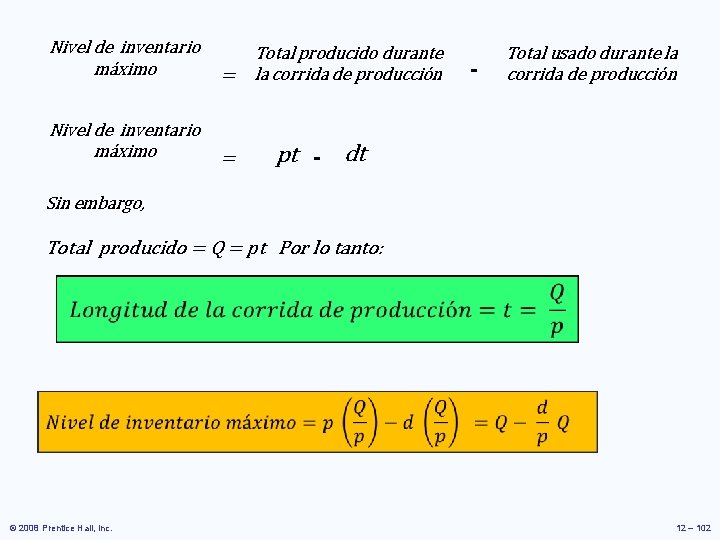
Nivel de inventario máximo Total producido durante = la corrida de producción Nivel de inventario máximo = - Total usado durante la corrida de producción pt - dt Sin embargo, Total producido = Q = pt Por lo tanto: © 2008 Prentice Hall, Inc. 12 – 102
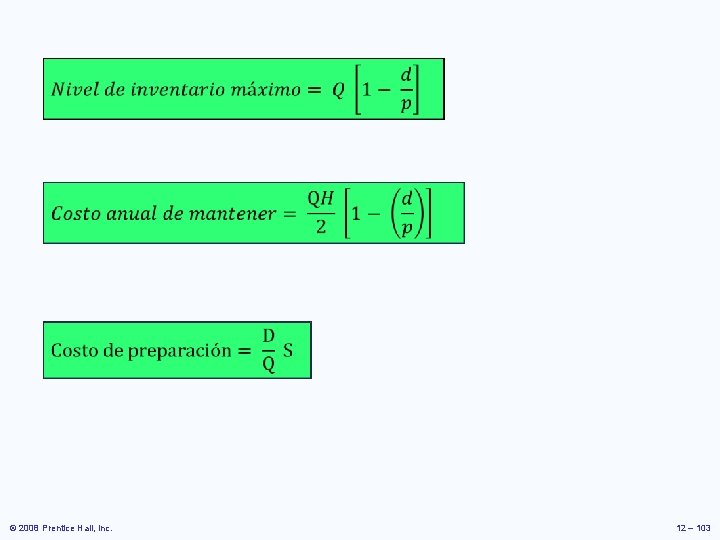
© 2008 Prentice Hall, Inc. 12 – 103
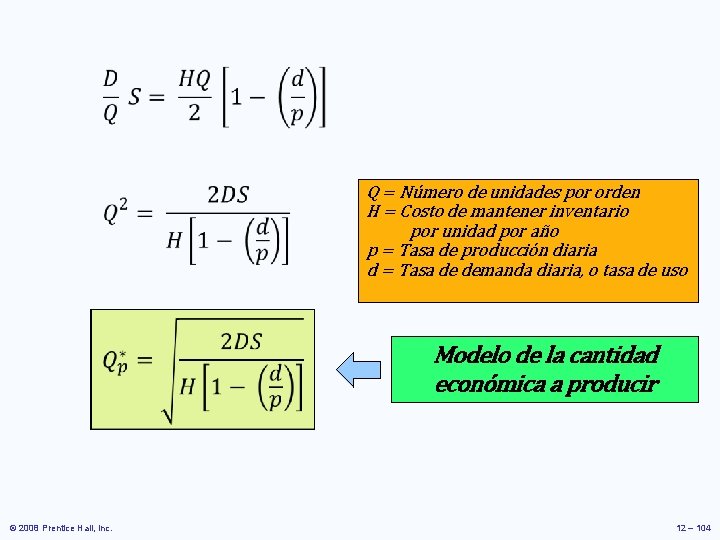
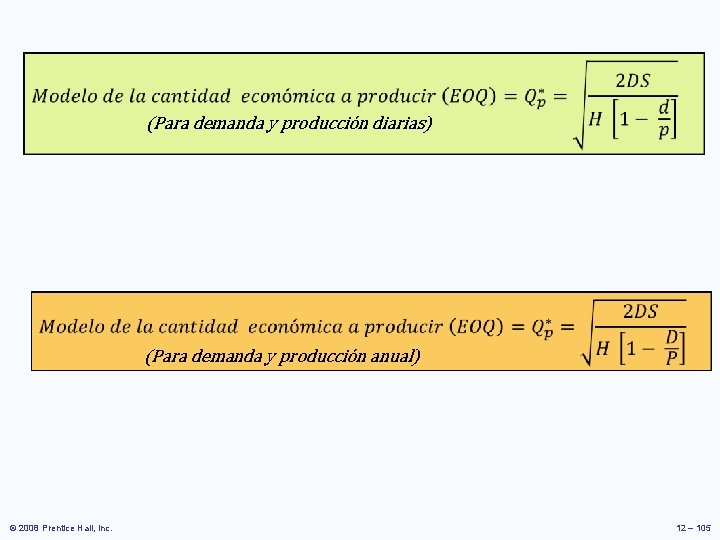
Q = Número de unidades por orden H = Costo de mantener inventario por unidad por año p = Tasa de producción diaria d = Tasa de demanda diaria, o tasa de uso Modelo de la cantidad económica a producir © 2008 Prentice Hall, Inc. 12 – 104
(Para demanda y producción diarias) (Para demanda y producción anual) © 2008 Prentice Hall, Inc. 12 – 105
Ejercicio 12 Una compañía produce y vende tapones especiales para el mercado de refacciones de automóviles. El pronóstico de la compañía para su tapón con alambre para llanta es de 1, 000 unidades para el próximo año, con una demanda promedio de 4 unidades por día. Sin embargo, el proceso de producción es más eficiente ya que se producen 8 unidades al día. El costo de preparación de la línea de producción es de $10 y el costo de mantener por unidad al año es de $0. 50 por unidad. La compañía quiere determinar el número óptimo de unidades por lote. Esta planta programa la producción de los tapones sólo cuando se necesitan, el taller opera 250 días al año. a) ¿Cuál es la cantidad económica a producir? b) ¿Cuántas corridas de producción se harán al año? c) ¿Cuál será el nivel máximo de inventarios? d) ¿Cuál es el costo anual de producir y mantener inventarios? e) ¿Qué porcentaje del tiempo la compañía estará produciendo componentes? © 2008 Prentice Hall, Inc. 12 – 106
Ejercicio 13 Race One Motors es un fabricante Indonesio de automóviles. En su mayor instalación de manufactura, en Yakarta, la compañía produce subcomponentes a una tasa de 300 por día, y usa estos subcomponentes (reabastecimiento uniforme) a una tasa de 12, 500 al año (250 días hábiles). Los costos de mantener inventario son de $2 por artículo por año, y los costos de ordenar (preparar) son de $30 por orden. a) ¿Cuál es la cantidad económica a producir? b) ¿Cuántas corridas de producción se harán al año? c) ¿Cuál será el nivel máximo de inventarios? d) ¿Cuál es el costo anual de producir y mantener inventarios? e) ¿Qué porcentaje del tiempo la compañía estará produciendo componentes? © 2008 Prentice Hall, Inc. 12 – 107
Ejercicio 14 El jabón de barra Beauty se produce en una línea de producción con capacidad anual de 60, 000 cajas. La demanda anual se estima en 26, 000 cajas, manteniendo la tasa de demanda prácticamente constante durante todo el año. La limpieza, preparación y puesta en marcha de la línea de producción cuesta aproximadamente 135 dólares. El costo de manufactura por caja es de 4. 50 dólares y el costo anual de posesión se calcula a una tasa de 24%. Considere 250 días de trabajo al año. a) ¿Cuál es la cantidad económica a producir? b) ¿Cuántas corridas de producción se harán al año? c) ¿Cuál será el nivel máximo de inventarios? d) ¿Cuál es el costo anual de ordenar y mantener inventarios? e) ¿Qué porcentaje del tiempo la compañía estará produciendo las cajas? © 2008 Prentice Hall, Inc. 12 – 108
Modelo EOQ Con Faltantes. (Modelo de inventarios con escasez planeada) • Si los clientes aceptan que haya faltantes, es decir, que su pedido se satisfaga después, cuando no se tiene un artículo en almacén, entonces la venta no se pierde. Bajo esta condición, el inventario puede reducirse. En el límite no se tendría ningún inventario. Se supondrá, entonces, que a cada unidad faltante se le asocia un costo agregado por faltantes, de manera que se desea tener algún inventario. • La diferencia básica entre el modelo EOQ con abastecimiento uniforme (EOQ de producción) y el EOQ con faltantes es que en el primero nunca se llega a cero unidades en almacén y en el segundo puede ser que si se presente esta situación. • Los costos anuales de inventario comprenderán ahora los costos de ordenar, los de conservación y los de faltantes. Se supondrá también que los reabastecimientos se reciben todos juntos. © 2008 Prentice Hall, Inc. 12 – 109
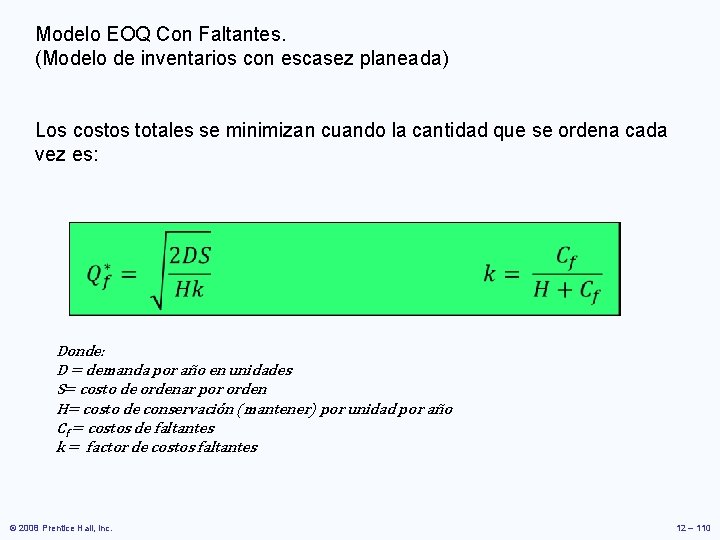
Modelo EOQ Con Faltantes. (Modelo de inventarios con escasez planeada) Los costos totales se minimizan cuando la cantidad que se ordena cada vez es: Donde: D = demanda por año en unidades S= costo de ordenar por orden H= costo de conservación (mantener) por unidad por año Cf = costos de faltantes k = factor de costos faltantes © 2008 Prentice Hall, Inc. 12 – 110
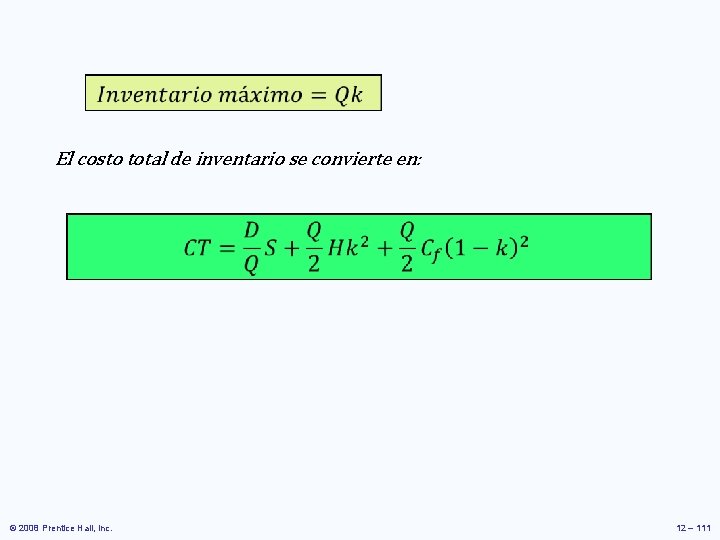
El costo total de inventario se convierte en: © 2008 Prentice Hall, Inc. 12 – 111
Modelo EOQ con faltantes Ejercicio No. 15: Supóngase que un distribuidor almacena un tipo particular de chapa de puertas. La chapa cuesta $5. El distribuidor vende 100 cada año, ya que se usan en varios modelos. El costo de ordenar normal es $4. Si un cliente pide una chapa cuando no se tiene en almacén, se incurre en un costo de faltante de $1 por unidad. Si el costo de conservación es del 40% anual, a) ¿cuál es la cantidad óptima a ordenar? b) ¿cuál es el nivel máximo de inventario? , c) ¿Cuál es el costo total anual de inventario? © 2008 Prentice Hall, Inc. 12 – 112
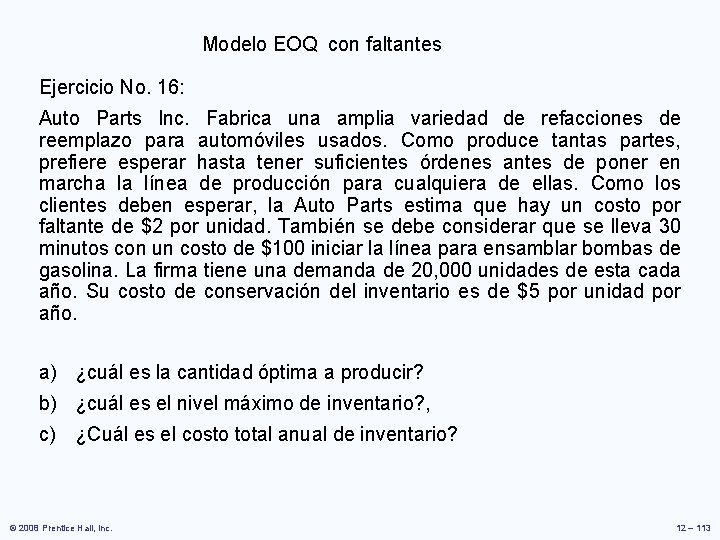
Modelo EOQ con faltantes Ejercicio No. 16: Auto Parts Inc. Fabrica una amplia variedad de refacciones de reemplazo para automóviles usados. Como produce tantas partes, prefiere esperar hasta tener suficientes órdenes antes de poner en marcha la línea de producción para cualquiera de ellas. Como los clientes deben esperar, la Auto Parts estima que hay un costo por faltante de $2 por unidad. También se debe considerar que se lleva 30 minutos con un costo de $100 iniciar la línea para ensamblar bombas de gasolina. La firma tiene una demanda de 20, 000 unidades de esta cada año. Su costo de conservación del inventario es de $5 por unidad por año. a) ¿cuál es la cantidad óptima a producir? b) ¿cuál es el nivel máximo de inventario? , c) ¿Cuál es el costo total anual de inventario? © 2008 Prentice Hall, Inc. 12 – 113
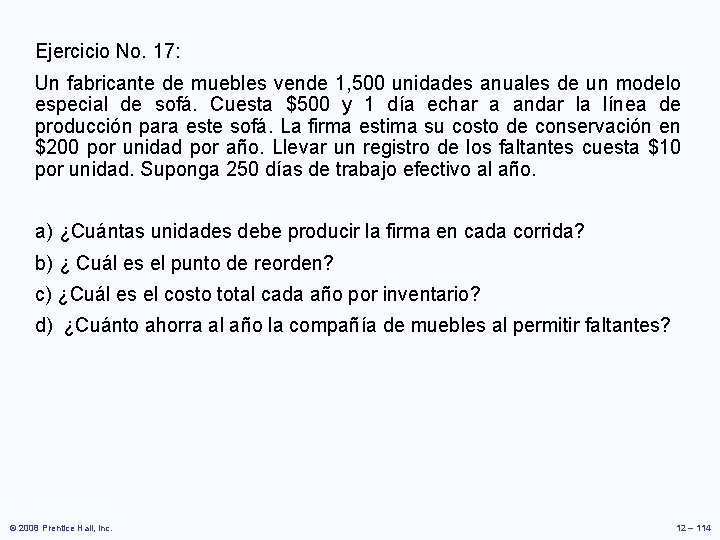
Ejercicio No. 17: Un fabricante de muebles vende 1, 500 unidades anuales de un modelo especial de sofá. Cuesta $500 y 1 día echar a andar la línea de producción para este sofá. La firma estima su costo de conservación en $200 por unidad por año. Llevar un registro de los faltantes cuesta $10 por unidad. Suponga 250 días de trabajo efectivo al año. a) ¿Cuántas unidades debe producir la firma en cada corrida? b) ¿ Cuál es el punto de reorden? c) ¿Cuál es el costo total cada año por inventario? d) ¿Cuánto ahorra al año la compañía de muebles al permitir faltantes? © 2008 Prentice Hall, Inc. 12 – 114
Modelo EOQ con descuentos por cantidad. • Esta situación surge cuando se tiene la oportunidad de recibir un descuento en la compra de una cantidad grande de artículos. • Puede ser que el costo de tener un inventario adicional quede compensado cuando se reduce el costo de compra. • La forma más directa de saber si se deben ordenar cantidades grandes es comparar el aumento en los costos de inventario con el ahorro en el costo de compra. • No se necesitan fórmulas nuevas; simplemente se aplican las que ya se han visto anteriormente. © 2008 Prentice Hall, Inc. 12 – 115
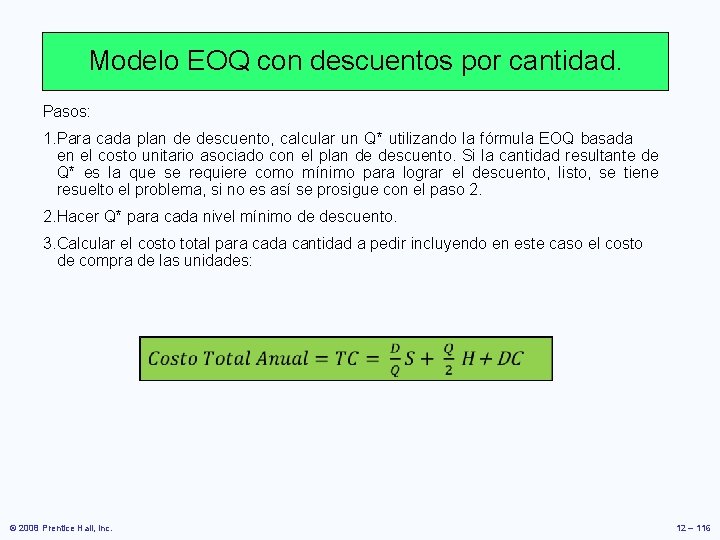
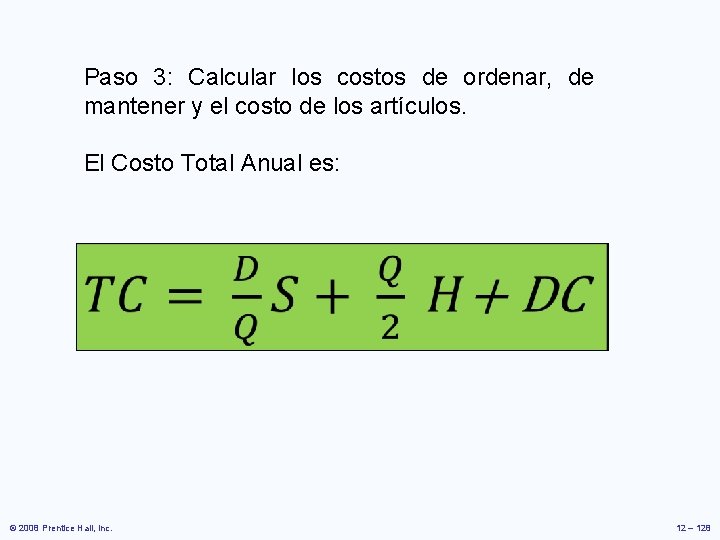
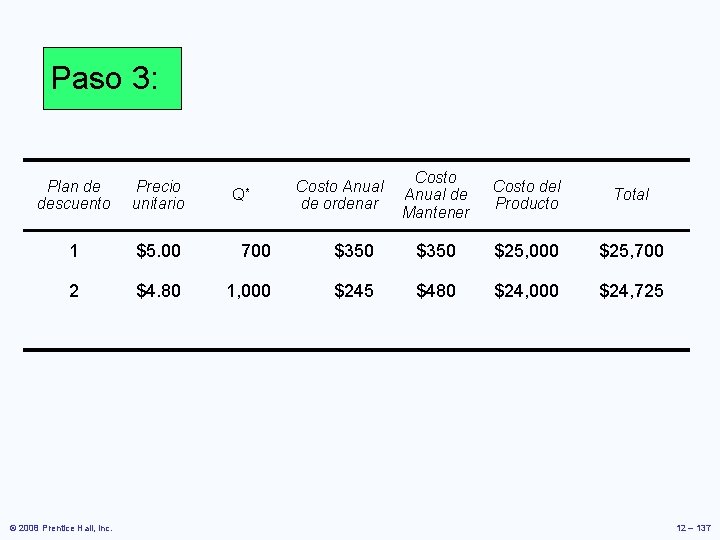
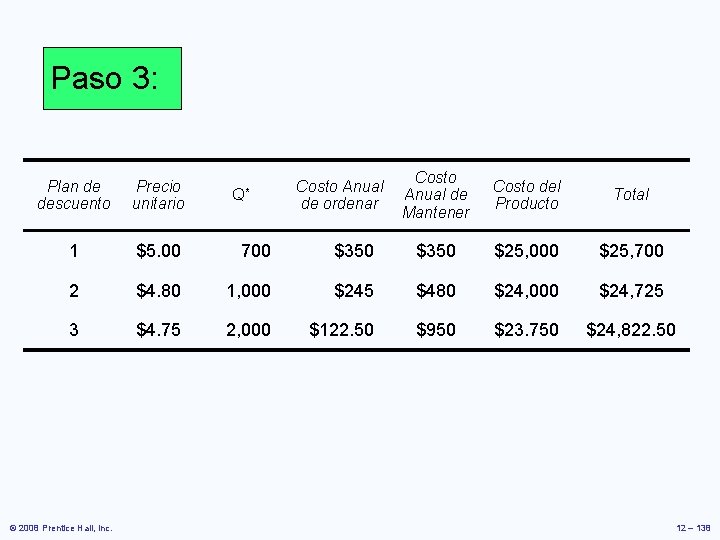
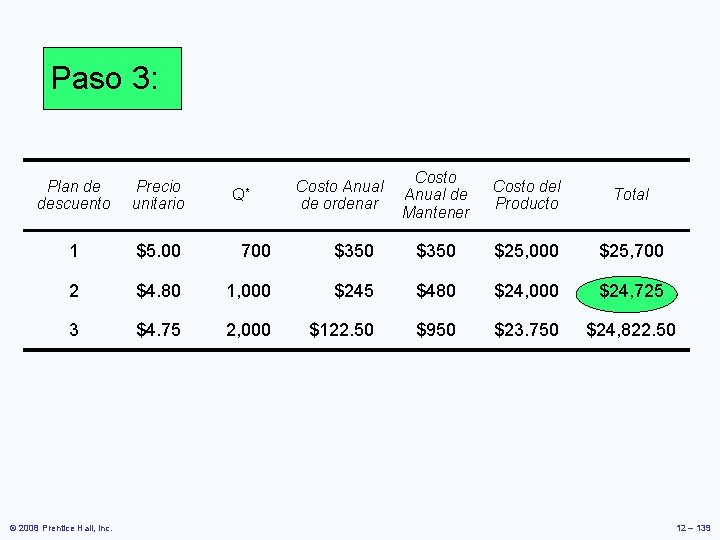
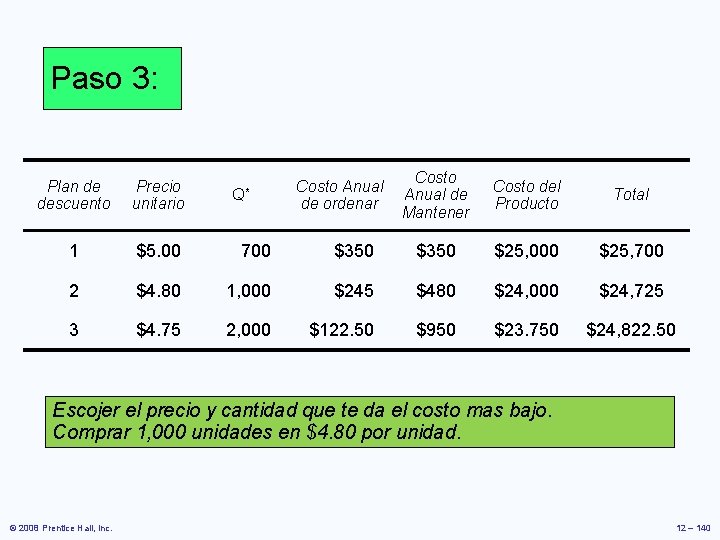
Modelo EOQ con descuentos por cantidad. Pasos: 1. Para cada plan de descuento, calcular un Q* utilizando la fórmula EOQ basada en el costo unitario asociado con el plan de descuento. Si la cantidad resultante de Q* es la que se requiere como mínimo para lograr el descuento, listo, se tiene resuelto el problema, si no es así se prosigue con el paso 2. 2. Hacer Q* para cada nivel mínimo de descuento. 3. Calcular el costo total para cada cantidad a pedir incluyendo en este caso el costo de compra de las unidades: © 2008 Prentice Hall, Inc. 12 – 116
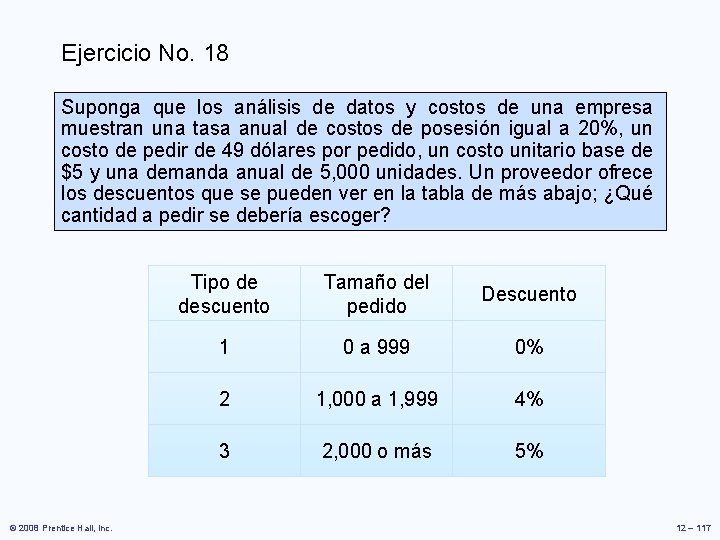
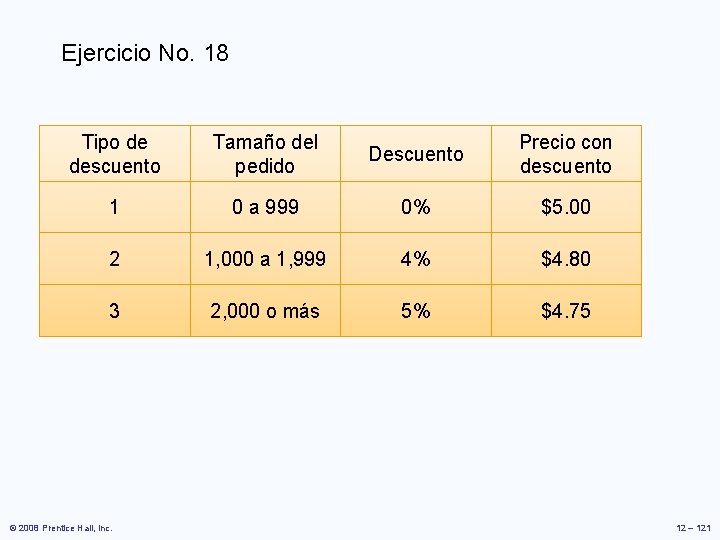
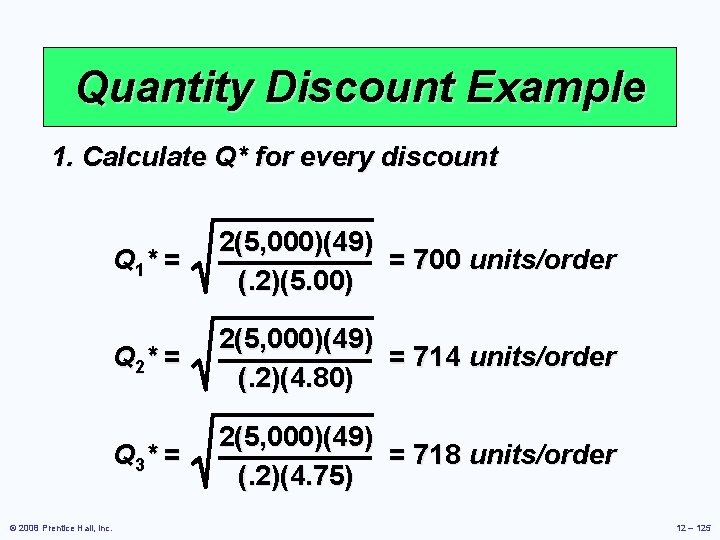
Ejercicio No. 18 Suponga que los análisis de datos y costos de una empresa muestran una tasa anual de costos de posesión igual a 20%, un costo de pedir de 49 dólares por pedido, un costo unitario base de $5 y una demanda anual de 5, 000 unidades. Un proveedor ofrece los descuentos que se pueden ver en la tabla de más abajo; ¿Qué cantidad a pedir se debería escoger? © 2008 Prentice Hall, Inc. Tipo de descuento Tamaño del pedido Descuento 1 0 a 999 0% 2 1, 000 a 1, 999 4% 3 2, 000 o más 5% 12 – 117
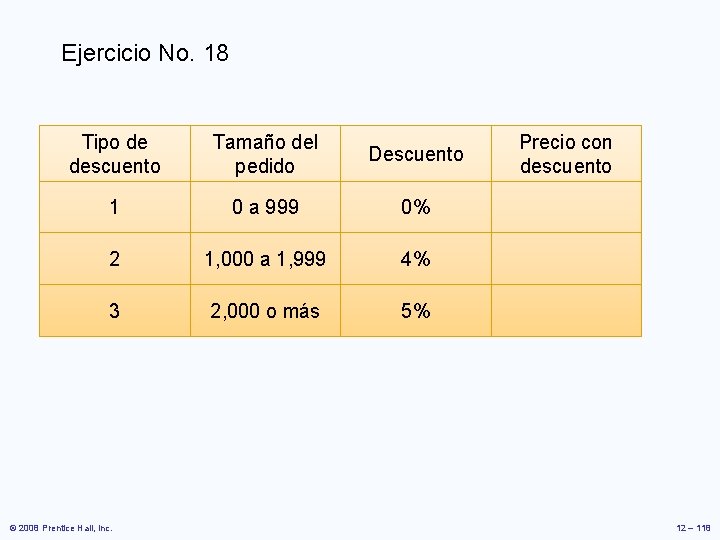
Ejercicio No. 18 Tipo de descuento Tamaño del pedido Descuento 1 0 a 999 0% 2 1, 000 a 1, 999 4% 3 2, 000 o más 5% © 2008 Prentice Hall, Inc. Precio con descuento 12 – 118
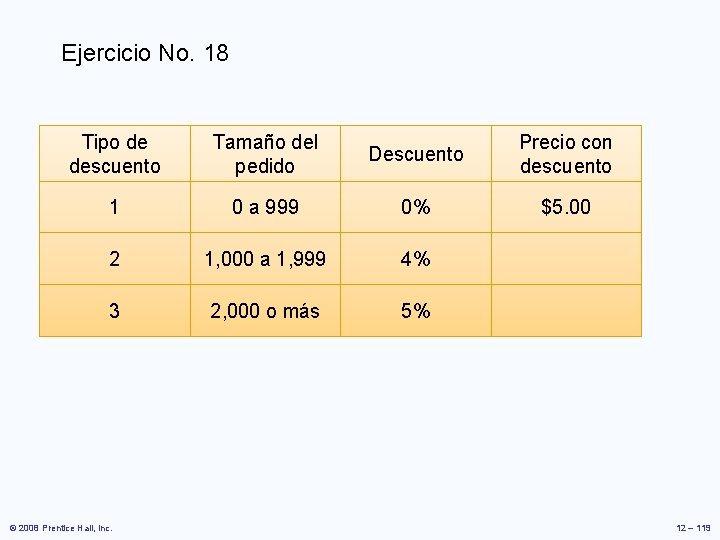
Ejercicio No. 18 Tipo de descuento Tamaño del pedido Descuento Precio con descuento 1 0 a 999 0% $5. 00 2 1, 000 a 1, 999 4% 3 2, 000 o más 5% © 2008 Prentice Hall, Inc. 12 – 119
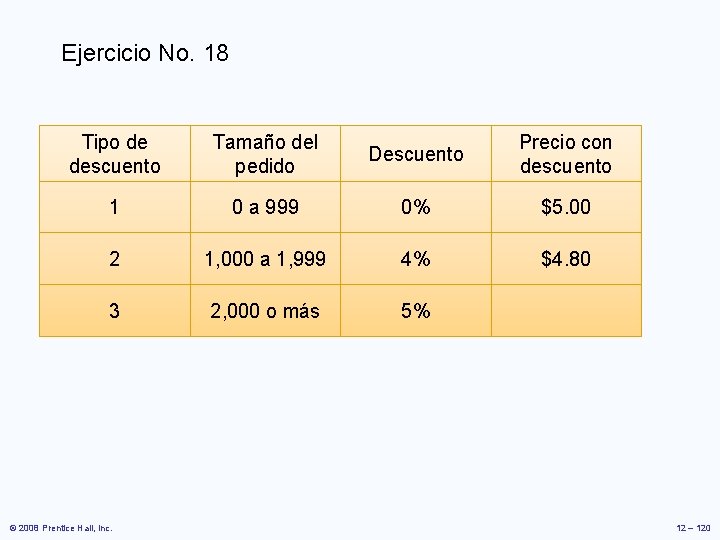
Ejercicio No. 18 Tipo de descuento Tamaño del pedido Descuento Precio con descuento 1 0 a 999 0% $5. 00 2 1, 000 a 1, 999 4% $4. 80 3 2, 000 o más 5% © 2008 Prentice Hall, Inc. 12 – 120
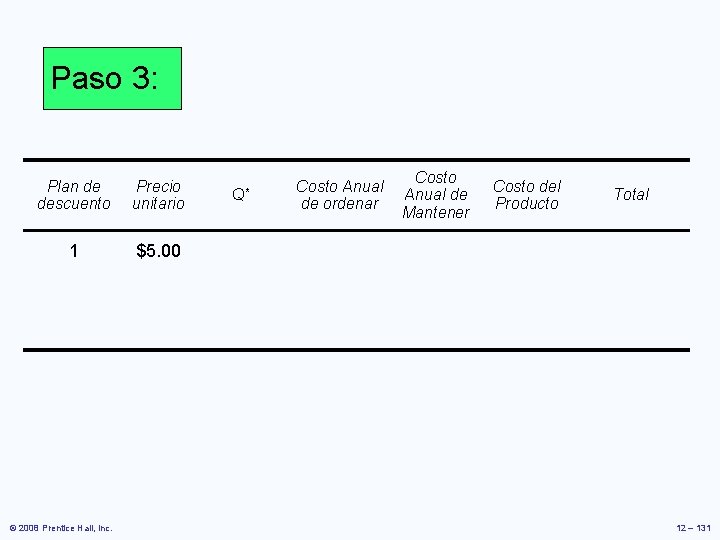
Ejercicio No. 18 Tipo de descuento Tamaño del pedido Descuento Precio con descuento 1 0 a 999 0% $5. 00 2 1, 000 a 1, 999 4% $4. 80 3 2, 000 o más 5% $4. 75 © 2008 Prentice Hall, Inc. 12 – 121
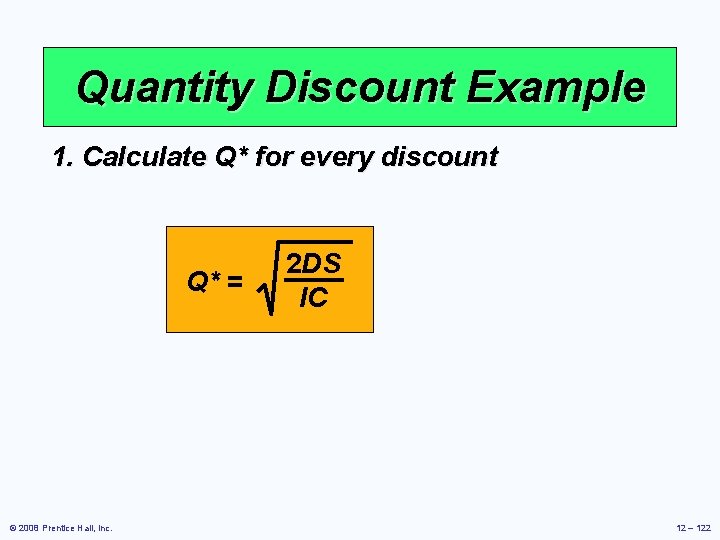
Quantity Discount Example 1. Calculate Q* for every discount Q* = © 2008 Prentice Hall, Inc. 2 DS IC 12 – 122
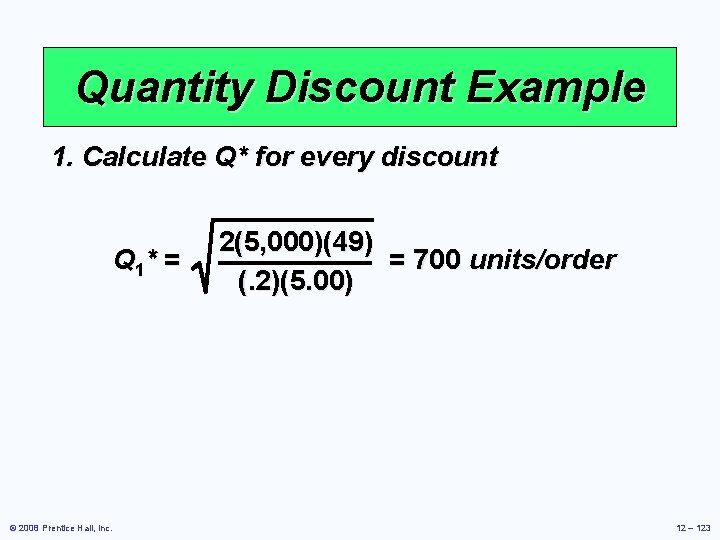
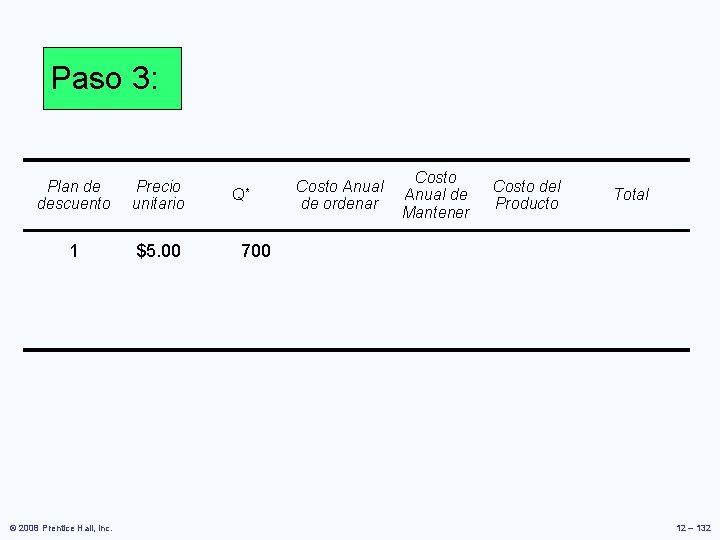
Quantity Discount Example 1. Calculate Q* for every discount Q 1* = © 2008 Prentice Hall, Inc. 2(5, 000)(49) = 700 units/order (. 2)(5. 00) 12 – 123
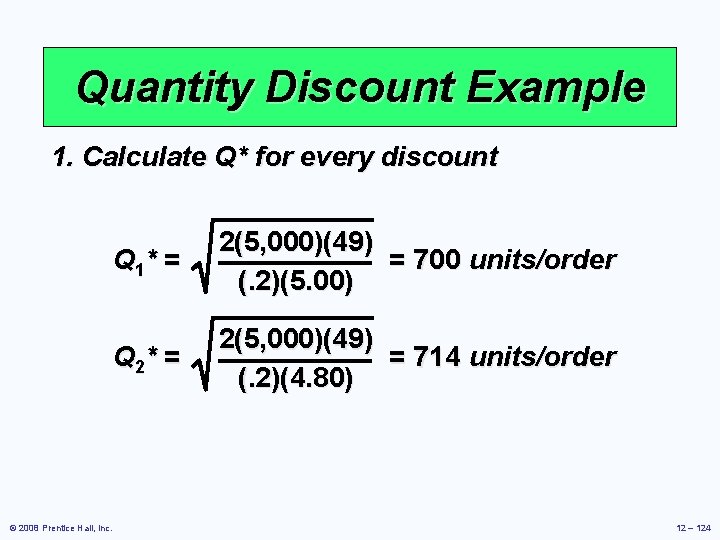
Quantity Discount Example 1. Calculate Q* for every discount © 2008 Prentice Hall, Inc. Q 1* = 2(5, 000)(49) = 700 units/order (. 2)(5. 00) Q 2* = 2(5, 000)(49) = 714 units/order (. 2)(4. 80) 12 – 124
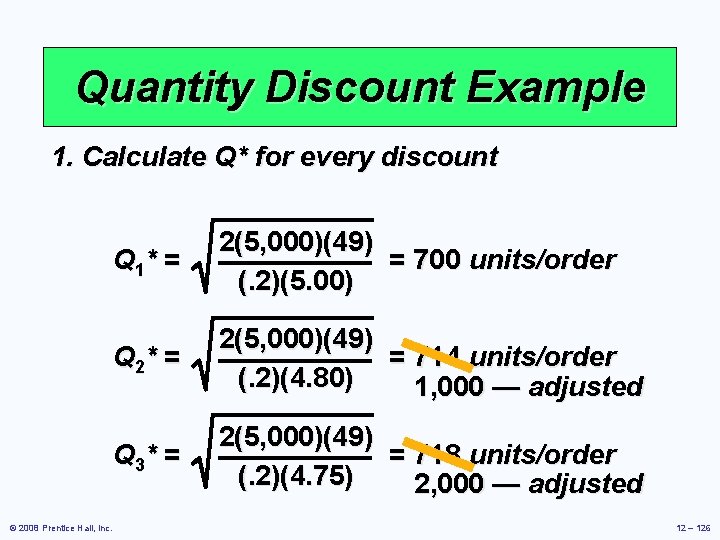
Quantity Discount Example 1. Calculate Q* for every discount © 2008 Prentice Hall, Inc. Q 1* = 2(5, 000)(49) = 700 units/order (. 2)(5. 00) Q 2* = 2(5, 000)(49) = 714 units/order (. 2)(4. 80) Q 3* = 2(5, 000)(49) = 718 units/order (. 2)(4. 75) 12 – 125
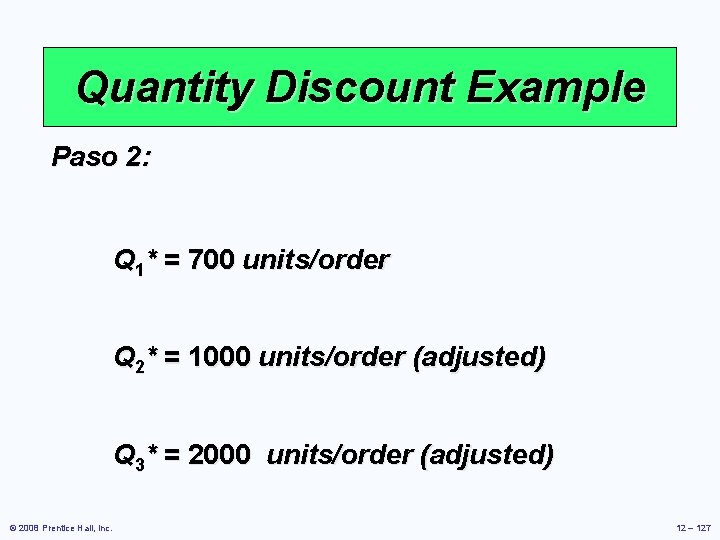
Quantity Discount Example 1. Calculate Q* for every discount © 2008 Prentice Hall, Inc. Q 1* = 2(5, 000)(49) = 700 units/order (. 2)(5. 00) Q 2* = 2(5, 000)(49) = 714 units/order (. 2)(4. 80) 1, 000 — adjusted Q 3* = 2(5, 000)(49) = 718 units/order (. 2)(4. 75) 2, 000 — adjusted 12 – 126
Quantity Discount Example Paso 2: Q 1* = 700 units/order Q 2* = 1000 units/order (adjusted) Q 3* = 2000 units/order (adjusted) © 2008 Prentice Hall, Inc. 12 – 127
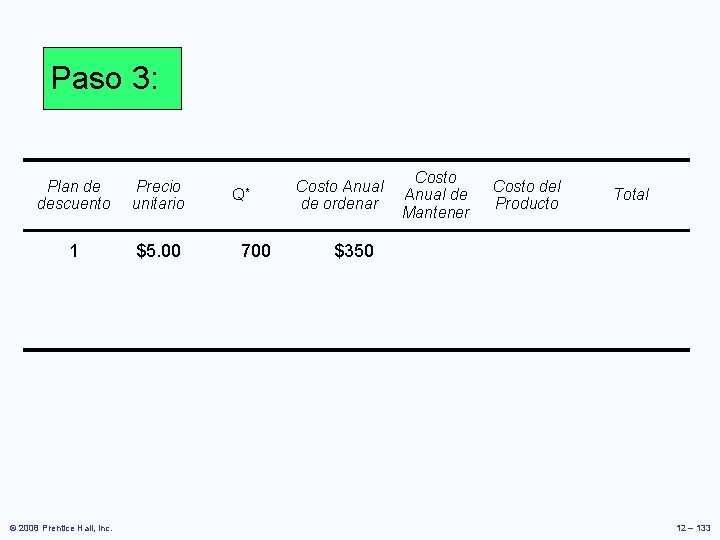
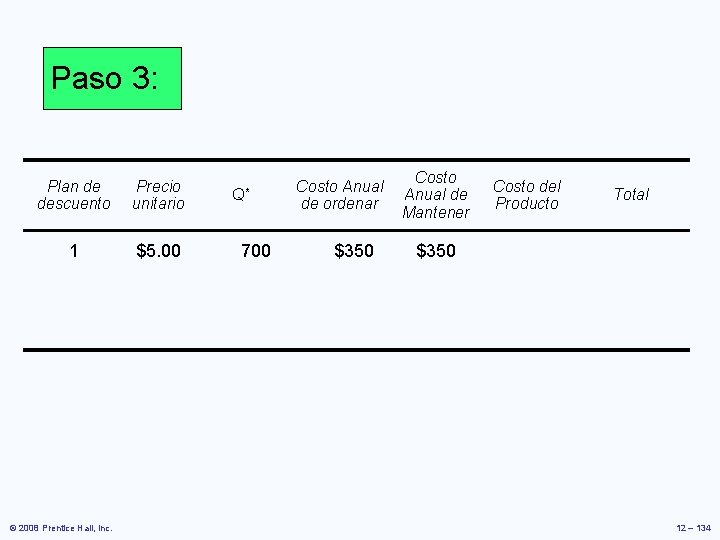
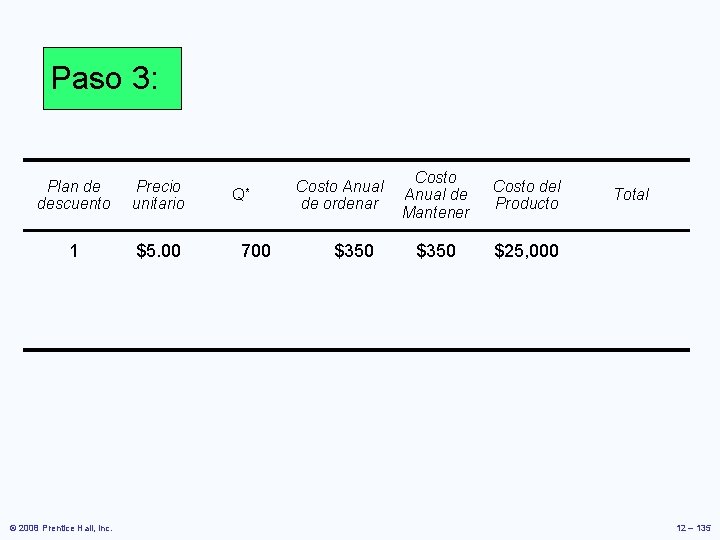
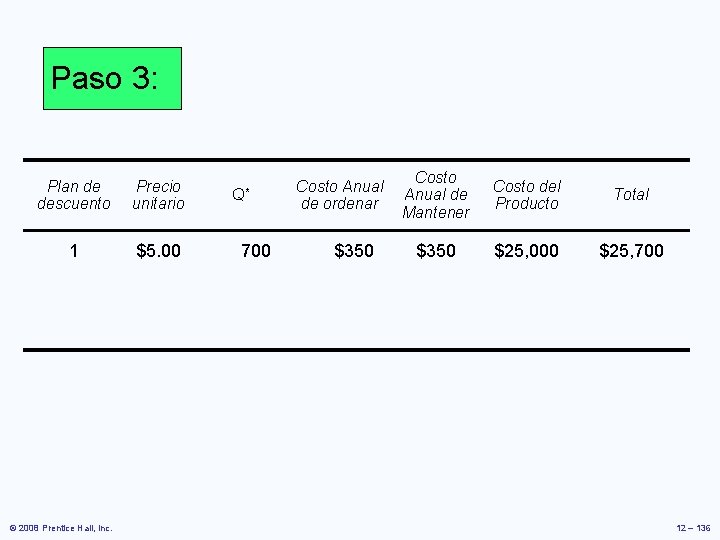
Paso 3: Calcular los costos de ordenar, de mantener y el costo de los artículos. El Costo Total Anual es: © 2008 Prentice Hall, Inc. 12 – 128
Paso 3: Plan de descuento © 2008 Prentice Hall, Inc. Precio unitario Q* Costo Anual de ordenar Costo Anual de Mantener Costo del Producto Total 12 – 129
Paso 3: Plan de descuento 1 © 2008 Prentice Hall, Inc. Precio unitario Costo Anual de ordenar Q* Costo Anual de Mantener Costo del Producto Total 12 – 130
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Costo Anual de ordenar Q* Costo Anual de Mantener Costo del Producto Total 12 – 131
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Q* 700 Costo Anual de ordenar Costo Anual de Mantener Costo del Producto Total 12 – 132
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Q* 700 Costo Anual de ordenar Costo Anual de Mantener Costo del Producto Total $350 12 – 133
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Q* 700 Costo Anual de ordenar $350 Costo Anual de Mantener Costo del Producto Total $350 12 – 134
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Q* 700 Costo Anual de ordenar $350 Costo Anual de Mantener Costo del Producto $350 $25, 000 Total 12 – 135
Paso 3: Plan de descuento Precio unitario 1 $5. 00 © 2008 Prentice Hall, Inc. Q* 700 Costo Anual de ordenar $350 Costo Anual de Mantener Costo del Producto Total $350 $25, 000 $25, 700 12 – 136
Paso 3: Plan de descuento Precio unitario 1 $5. 00 700 2 $4. 80 1, 000 © 2008 Prentice Hall, Inc. Q* Costo Anual de Mantener Costo del Producto Total $350 $25, 000 $25, 700 $245 $480 $24, 000 $24, 725 Costo Anual de ordenar 12 – 137
Paso 3: Costo Anual de Mantener Costo del Producto Total $350 $25, 000 $25, 700 1, 000 $245 $480 $24, 000 $24, 725 2, 000 $122. 50 $950 $23. 750 $24, 822. 50 Plan de descuento Precio unitario 1 $5. 00 700 2 $4. 80 3 $4. 75 © 2008 Prentice Hall, Inc. Q* Costo Anual de ordenar 12 – 138
Paso 3: Costo Anual de Mantener Costo del Producto Total $350 $25, 000 $25, 700 1, 000 $245 $480 $24, 000 $24, 725 2, 000 $122. 50 $950 $23. 750 $24, 822. 50 Plan de descuento Precio unitario 1 $5. 00 700 2 $4. 80 3 $4. 75 © 2008 Prentice Hall, Inc. Q* Costo Anual de ordenar 12 – 139
Paso 3: Costo Anual de Mantener Costo del Producto Total $350 $25, 000 $25, 700 1, 000 $245 $480 $24, 000 $24, 725 2, 000 $122. 50 $950 $23. 750 $24, 822. 50 Plan de descuento Precio unitario 1 $5. 00 700 2 $4. 80 3 $4. 75 Q* Costo Anual de ordenar Escojer el precio y cantidad que te da el costo mas bajo. Comprar 1, 000 unidades en $4. 80 por unidad. © 2008 Prentice Hall, Inc. 12 – 140
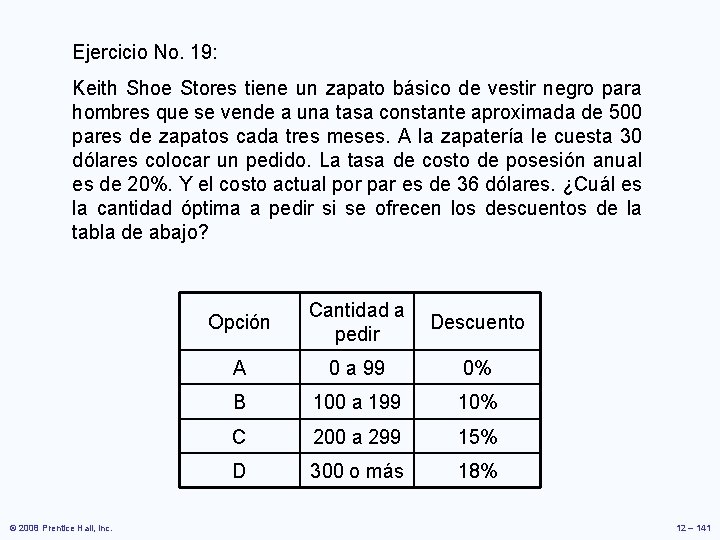
Ejercicio No. 19: Keith Shoe Stores tiene un zapato básico de vestir negro para hombres que se vende a una tasa constante aproximada de 500 pares de zapatos cada tres meses. A la zapatería le cuesta 30 dólares colocar un pedido. La tasa de costo de posesión anual es de 20%. Y el costo actual por par es de 36 dólares. ¿Cuál es la cantidad óptima a pedir si se ofrecen los descuentos de la tabla de abajo? Opción © 2008 Prentice Hall, Inc. Cantidad a Descuento pedir A 0 a 99 0% B 100 a 199 10% C 200 a 299 15% D 300 o más 18% 12 – 141
Modelos Probabilísticos e Inventario de Seguridad • Todos los modelos vistos anteriormente son determinísticos ya que se supone que la demanda de un producto es constante y cierta. • Cuando la demanda del producto no se conoce pero puede especificarse mediante una distribución de probabilidad. Entonces los modelos se llaman: modelos probabilísticos. • Se supone que se puede conocer la distribución de probabilidad para la demanda, pero esta es impredecible en un día o mes dados. Con frecuencia, este es el caso cuando se trata de ventas en una tienda, ventas industriales y la mayoría de los servicios. • El problema básico de este tipo de problemas es lograr el mejor balance entre el riesgo de faltantes y el aumento en el costo de conservación. El inventario de seguridad se incrementa o se disminuye para aumentar o reducir la protección contra faltantes. © 2008 Prentice Hall, Inc. 12 – 142
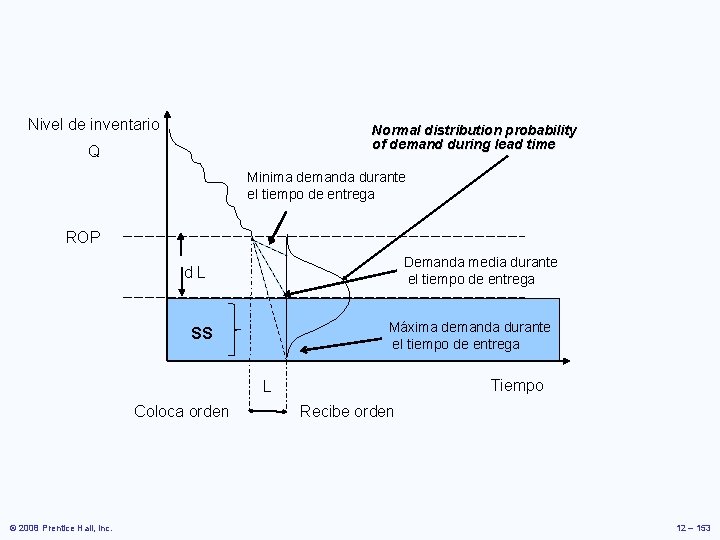
Modelos Probabilísticos e Inventario de Seguridad • Una preocupación importante de la administración es mantener un nivel de servicio adecuado ante la demanda incierta. • El nivel de servicio es el complemento de la probabilidad de un faltante. Por ejemplo si la probabilidad de que ocurra un faltante es de 0. 05, entonces el nivel de servicio es 0. 95 • La demanda incierta eleva la posibilidad de faltantes. • Un método adecuado para reducir los faltantes consiste en mantener en inventario unidades adicionales. • Implica agregar cierto número de unidades al punto de reorden (ROP) como existencias de seguridad. © 2008 Prentice Hall, Inc. 12 – 143
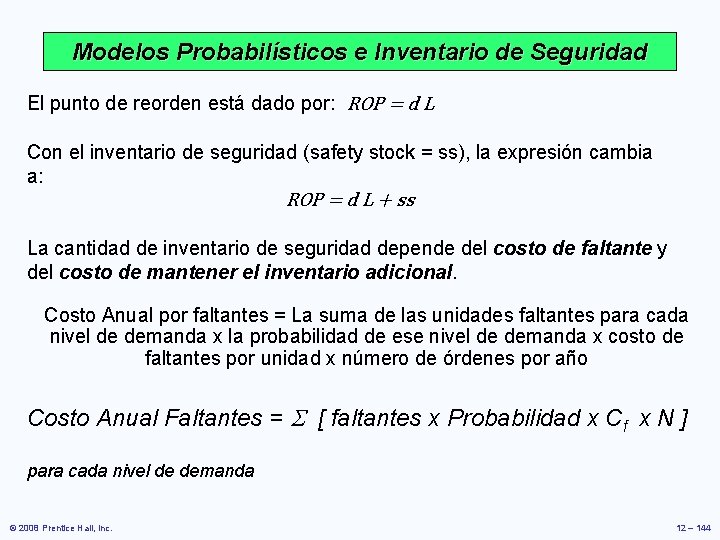
Modelos Probabilísticos e Inventario de Seguridad El punto de reorden está dado por: ROP = d L Con el inventario de seguridad (safety stock = ss), la expresión cambia a: ROP = d L + ss La cantidad de inventario de seguridad depende del costo de faltante y del costo de mantener el inventario adicional. Costo Anual por faltantes = La suma de las unidades faltantes para cada nivel de demanda x la probabilidad de ese nivel de demanda x costo de faltantes por unidad x número de órdenes por año Costo Anual Faltantes = [ faltantes x Probabilidad x Cf x N ] para cada nivel de demanda © 2008 Prentice Hall, Inc. 12 – 144
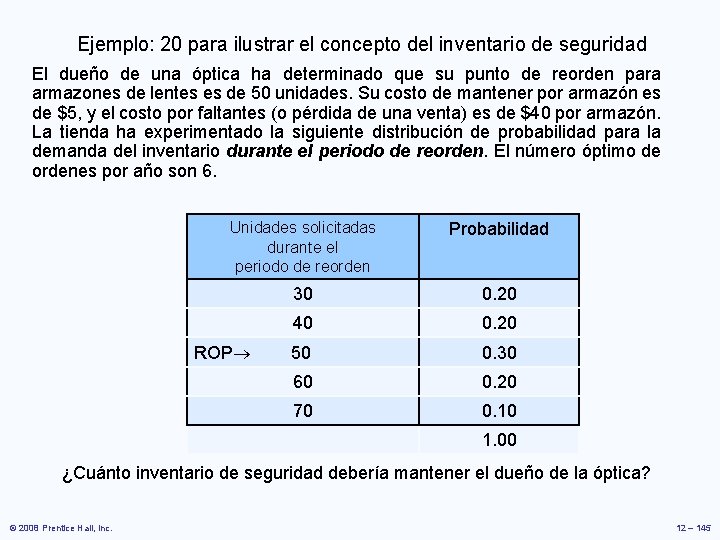
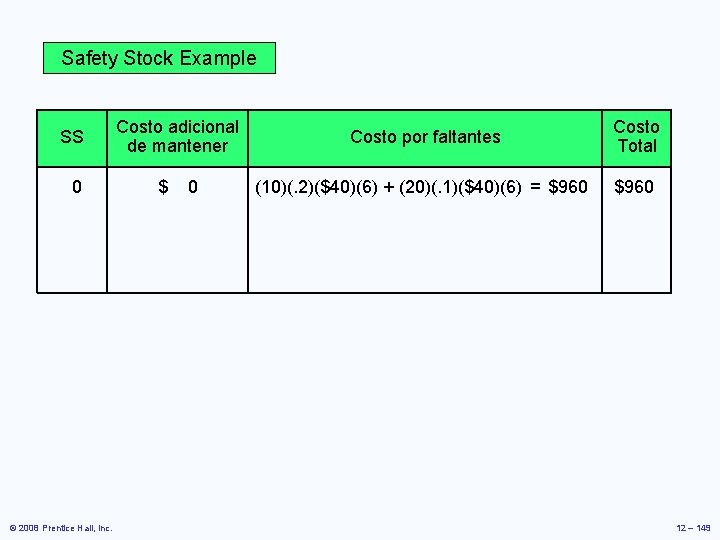
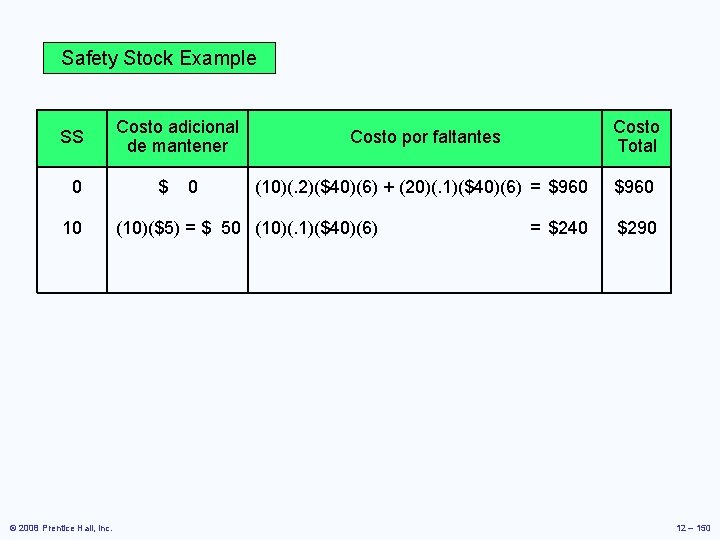
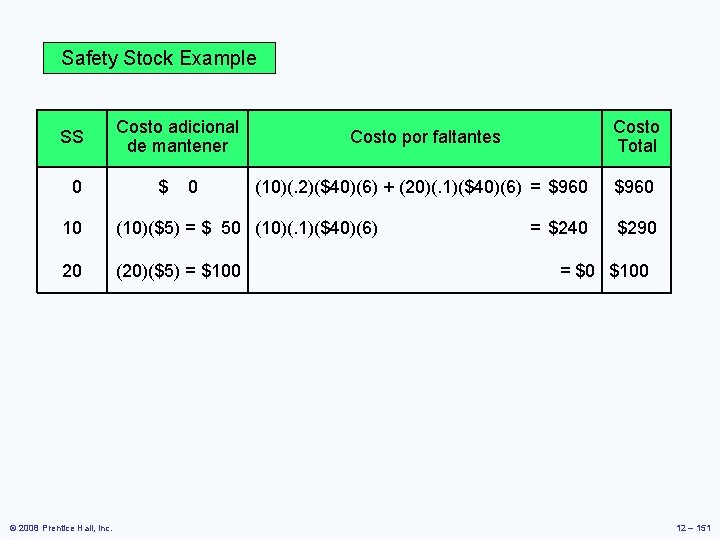
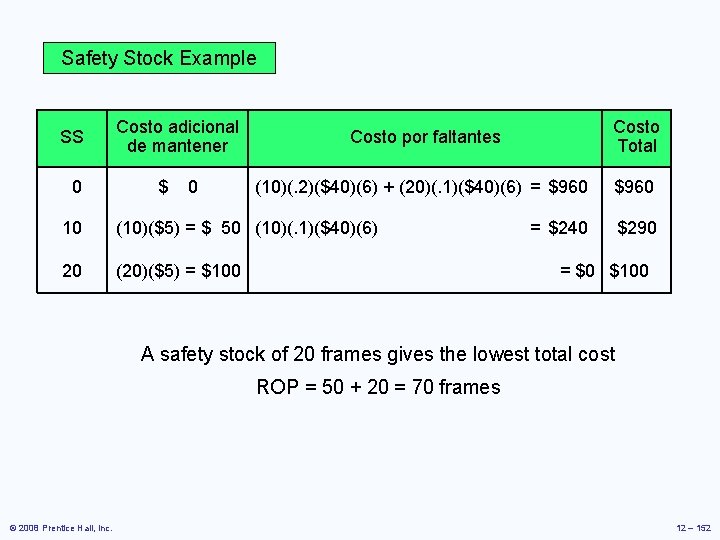
Ejemplo: 20 para ilustrar el concepto del inventario de seguridad El dueño de una óptica ha determinado que su punto de reorden para armazones de lentes es de 50 unidades. Su costo de mantener por armazón es de $5, y el costo por faltantes (o pérdida de una venta) es de $40 por armazón. La tienda ha experimentado la siguiente distribución de probabilidad para la demanda del inventario durante el periodo de reorden. El número óptimo de ordenes por año son 6. Unidades solicitadas durante el periodo de reorden Probabilidad 30 0. 20 40 0. 20 ROP 50 0. 30 60 0. 20 70 0. 10 1. 00 ¿Cuánto inventario de seguridad debería mantener el dueño de la óptica? © 2008 Prentice Hall, Inc. 12 – 145
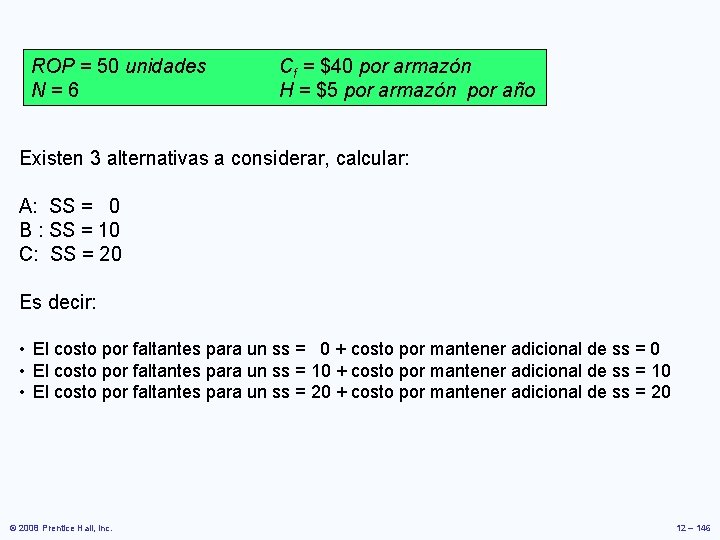
ROP = 50 unidades N = 6 Cf = $40 por armazón H = $5 por armazón por año Existen 3 alternativas a considerar, calcular: A: SS = 0 B : SS = 10 C: SS = 20 Es decir: • El costo por faltantes para un ss = 0 + costo por mantener adicional de ss = 0 • El costo por faltantes para un ss = 10 + costo por mantener adicional de ss = 10 • El costo por faltantes para un ss = 20 + costo por mantener adicional de ss = 20 © 2008 Prentice Hall, Inc. 12 – 146
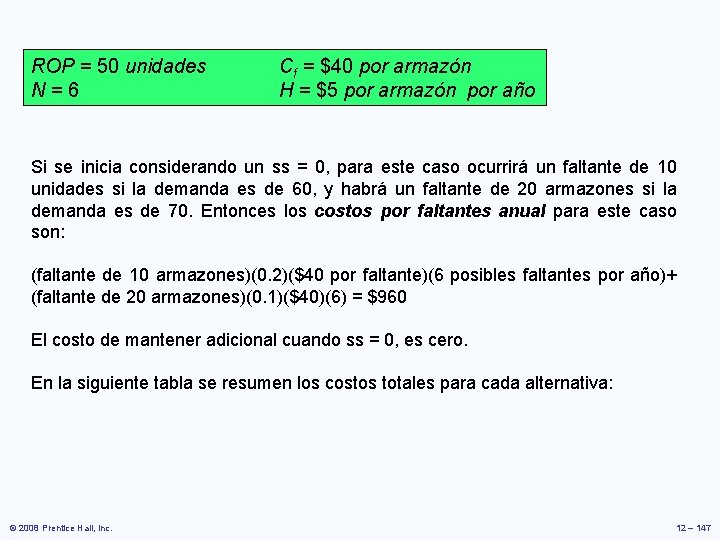
ROP = 50 unidades N = 6 Cf = $40 por armazón H = $5 por armazón por año Si se inicia considerando un ss = 0, para este caso ocurrirá un faltante de 10 unidades si la demanda es de 60, y habrá un faltante de 20 armazones si la demanda es de 70. Entonces los costos por faltantes anual para este caso son: (faltante de 10 armazones)(0. 2)($40 por faltante)(6 posibles faltantes por año)+ (faltante de 20 armazones)(0. 1)($40)(6) = $960 El costo de mantener adicional cuando ss = 0, es cero. En la siguiente tabla se resumen los costos totales para cada alternativa: © 2008 Prentice Hall, Inc. 12 – 147
Safety Stock Example SS © 2008 Prentice Hall, Inc. Costo adicional de mantener Costo por faltantes Costo Total 12 – 148
Safety Stock Example SS Costo adicional de mantener Costo por faltantes Costo Total 0 $ 0 (10)(. 2)($40)(6) + (20)(. 1)($40)(6) = $960 © 2008 Prentice Hall, Inc. 12 – 149
Safety Stock Example SS Costo adicional de mantener Costo por faltantes Costo Total 0 $ 0 (10)(. 2)($40)(6) + (20)(. 1)($40)(6) = $960 10 © 2008 Prentice Hall, Inc. (10)($5) = $ 50 (10)(. 1)($40)(6) = $240 $290 12 – 150
Safety Stock Example SS Costo adicional de mantener Costo por faltantes Costo Total 0 $ 0 (10)(. 2)($40)(6) + (20)(. 1)($40)(6) = $960 10 (10)($5) = $ 50 (10)(. 1)($40)(6) 20 (20)($5) = $100 © 2008 Prentice Hall, Inc. = $240 $290 = $0 $100 12 – 151
Safety Stock Example SS Costo adicional de mantener Costo por faltantes Costo Total 0 $ 0 (10)(. 2)($40)(6) + (20)(. 1)($40)(6) = $960 10 (10)($5) = $ 50 (10)(. 1)($40)(6) 20 (20)($5) = $100 = $240 $290 = $0 $100 A safety stock of 20 frames gives the lowest total cost ROP = 50 + 20 = 70 frames © 2008 Prentice Hall, Inc. 12 – 152
Nivel de inventario Normal distribution probability of demand during lead time Q Minima demanda durante el tiempo de entrega ROP Demanda media durante el tiempo de entrega d L Máxima demanda durante el tiempo de entrega SS Tiempo L Coloca orden © 2008 Prentice Hall, Inc. Recibe orden 12 – 153
Modelo Probabilístico Se conoce la demanda media esperada ( ) y la desviación estándar ( ) durante el tiempo de entrega Cuando resulta difícil o imposible determinar el costo de quedarse sin existencias, se puede decidir seguir una política de mantener un inventario de seguridad suficiente para satisfacer un nivel prescrito de servicio al cliente: ROP = d+ Z d. LT Dónde d = Demanda media esperada durante el tiempo de entrega ( ) Z =número de desviaciones estándar d. LT = Desviación estándar de la demanda durante el tiempo de entrega © 2008 Prentice Hall, Inc. 12 – 154
Ejercicio No. 21 Un hospital almacena un tipo de equipo de primeros auxilios que tiene una demanda distribuida normalmente durante el periodo de reorden. La demanda media durante dicho periodo es de 350 equipos y la desviación estándar es de 10 equipos. El administrador del hospital desea aplicar una política que permita tener faltantes sólo un 5% del tiempo. a) ¿Cuál es el valor adecuado de Z para este requerimiento? b) ¿Cuánto inventario de seguridad debe mantener el hospital? c) ¿Qué punto de reorden debe utilizarse? © 2008 Prentice Hall, Inc. 12 –
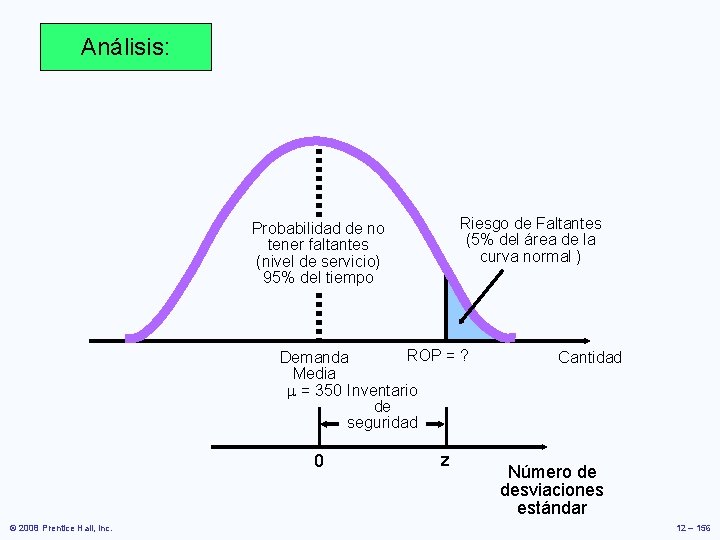
Análisis: Riesgo de Faltantes (5% del área de la curva normal ) Probabilidad de no tener faltantes (nivel de servicio) 95% del tiempo ROP = ? Demanda Media = 350 Inventario de seguridad 0 © 2008 Prentice Hall, Inc. z Cantidad Número de desviaciones estándar 12 – 156
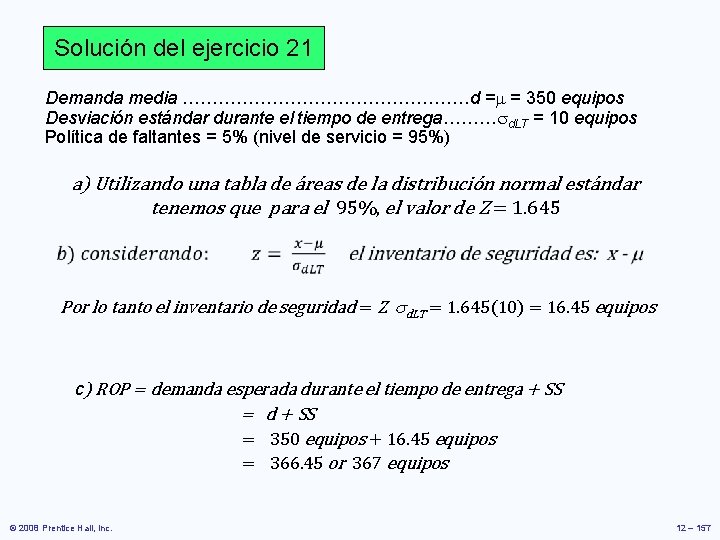
Solución del ejercicio 21 Demanda media ……………………d = = 350 equipos Desviación estándar durante el tiempo de entrega……… d. LT = 10 equipos Política de faltantes = 5% (nivel de servicio = 95%) a) Utilizando una tabla de áreas de la distribución normal estándar tenemos que para el 95%, el valor de Z = 1. 645 Por lo tanto el inventario de seguridad = Z d. LT = 1. 645(10) = 16. 45 equipos c) ROP = demanda esperada durante el tiempo de entrega + SS = d + SS = 350 equipos + 16. 45 equipos = 366. 45 or 367 equipos © 2008 Prentice Hall, Inc. 12 – 157
Ejercicio 22 Para el ejercicio anterior: a) ¿Qué política resulta si se permiten faltantes el 10% del tiempo? b) ¿Qué política resulta si se permiten faltantes el 2% del tiempo? c) Compare los tres casos y comente. © 2008 Prentice Hall, Inc. 12 –
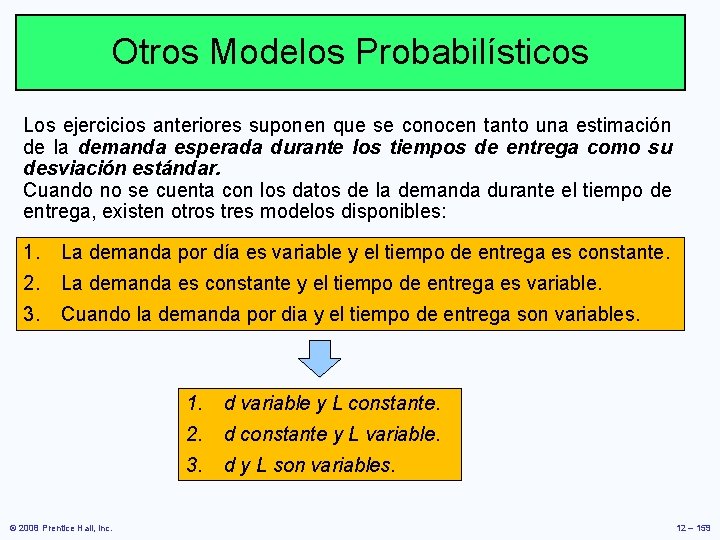
Otros Modelos Probabilísticos Los ejercicios anteriores suponen que se conocen tanto una estimación de la demanda esperada durante los tiempos de entrega como su desviación estándar. Cuando no se cuenta con los datos de la demanda durante el tiempo de entrega, existen otros tres modelos disponibles: 1. La demanda por día es variable y el tiempo de entrega es constante. 2. La demanda es constante y el tiempo de entrega es variable. 3. Cuando la demanda por dia y el tiempo de entrega son variables. © 2008 Prentice Hall, Inc. 1. d variable y L constante. 2. d constante y L variable. 3. d y L son variables. 12 – 159
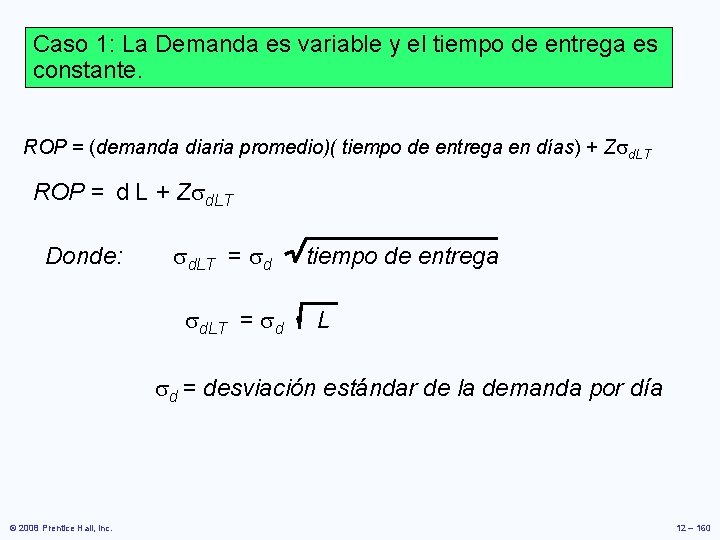
Caso 1: La Demanda es variable y el tiempo de entrega es constante. ROP = (demanda diaria promedio)( tiempo de entrega en días) + Z d. LT ROP = d L + Z d. LT Donde: d. LT = d tiempo de entrega d. LT = d L d = desviación estándar de la demanda por día © 2008 Prentice Hall, Inc. 12 – 160
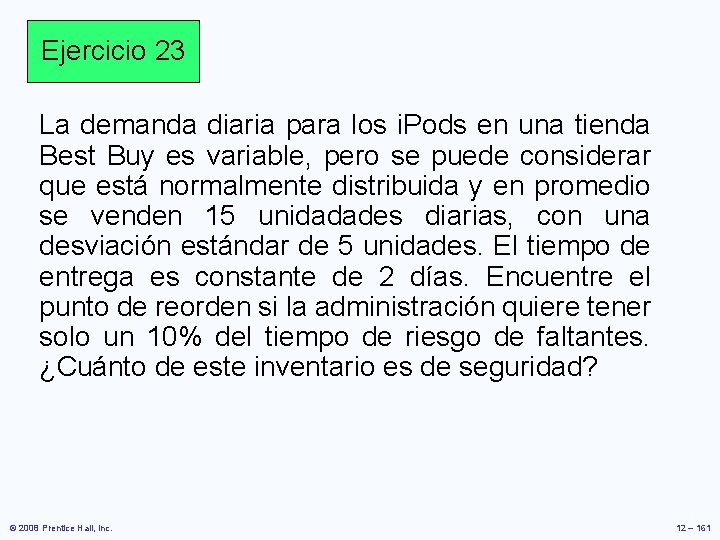
Ejercicio 23 La demanda diaria para los i. Pods en una tienda Best Buy es variable, pero se puede considerar que está normalmente distribuida y en promedio se venden 15 unidadades diarias, con una desviación estándar de 5 unidades. El tiempo de entrega es constante de 2 días. Encuentre el punto de reorden si la administración quiere tener solo un 10% del tiempo de riesgo de faltantes. ¿Cuánto de este inventario es de seguridad? © 2008 Prentice Hall, Inc. 12 – 161
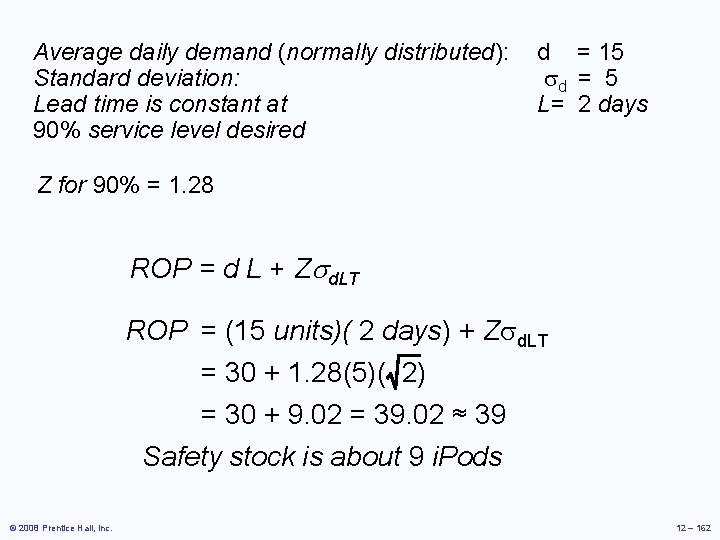
Average daily demand (normally distributed): d = 15 Standard deviation: d = 5 Lead time is constant at L= 2 days 90% service level desired Z for 90% = 1. 28 ROP = d L + Z d. LT ROP = (15 units)( 2 days) + Z d. LT = 30 + 1. 28(5)( 2) = 30 + 9. 02 = 39. 02 ≈ 39 Safety stock is about 9 i. Pods © 2008 Prentice Hall, Inc. 12 – 162
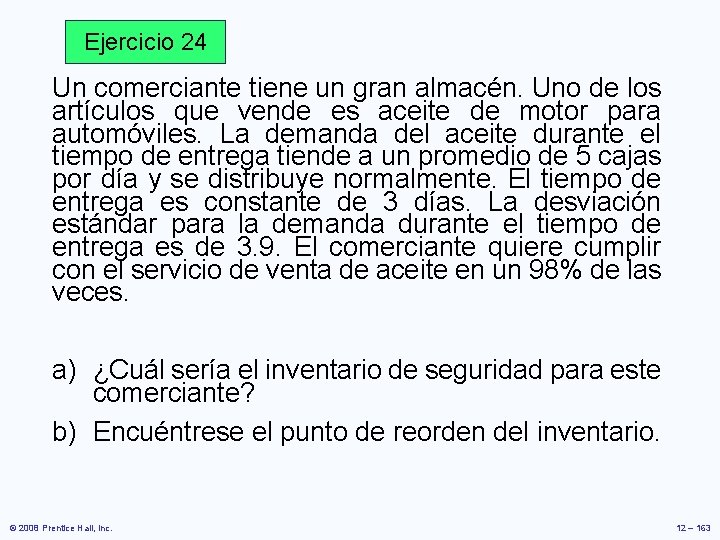
Ejercicio 24 Un comerciante tiene un gran almacén. Uno de los artículos que vende es aceite de motor para automóviles. La demanda del aceite durante el tiempo de entrega tiende a un promedio de 5 cajas por día y se distribuye normalmente. El tiempo de entrega es constante de 3 días. La desviación estándar para la demanda durante el tiempo de entrega es de 3. 9. El comerciante quiere cumplir con el servicio de venta de aceite en un 98% de las veces. a) ¿Cuál sería el inventario de seguridad para este comerciante? b) Encuéntrese el punto de reorden del inventario. © 2008 Prentice Hall, Inc. 12 – 163
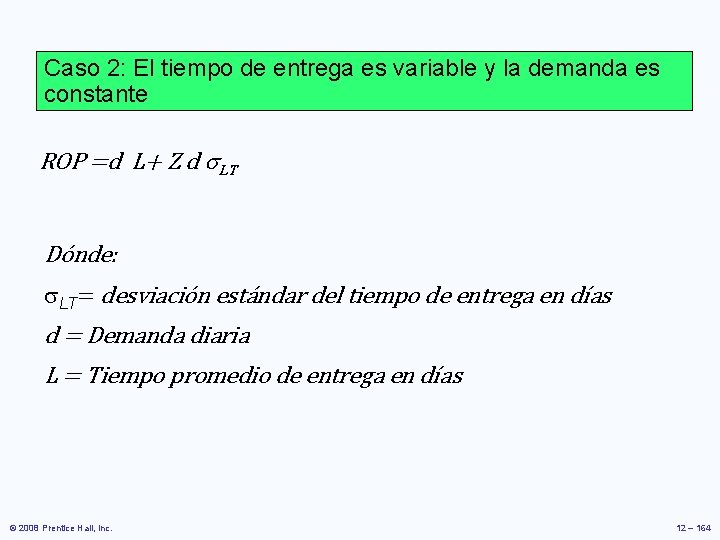
Caso 2: El tiempo de entrega es variable y la demanda es constante ROP =d L+ Z d LT Dónde: LT= desviación estándar del tiempo de entrega en días d = Demanda diaria L = Tiempo promedio de entrega en días © 2008 Prentice Hall, Inc. 12 – 164
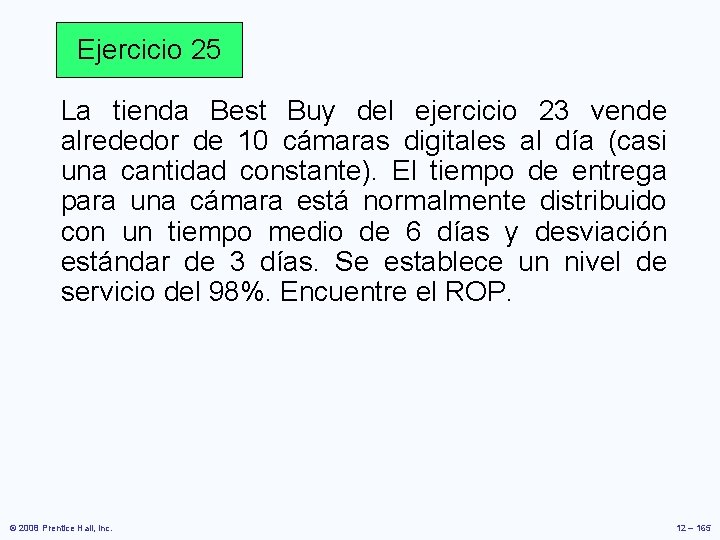
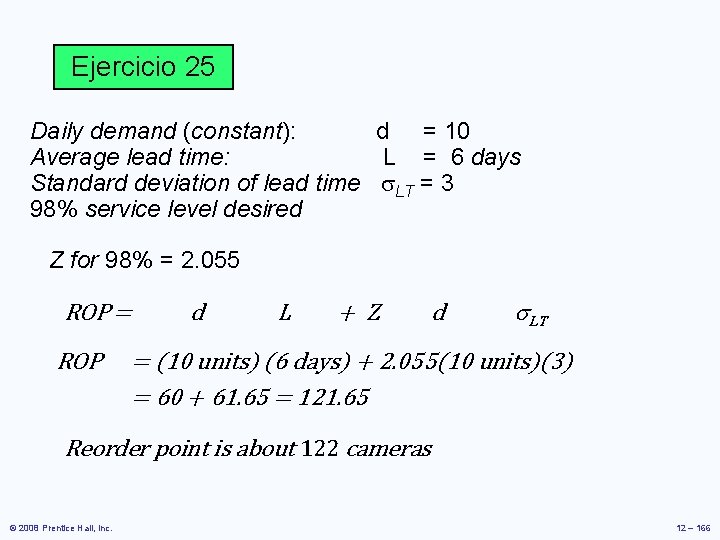
Ejercicio 25 La tienda Best Buy del ejercicio 23 vende alrededor de 10 cámaras digitales al día (casi una cantidad constante). El tiempo de entrega para una cámara está normalmente distribuido con un tiempo medio de 6 días y desviación estándar de 3 días. Se establece un nivel de servicio del 98%. Encuentre el ROP. © 2008 Prentice Hall, Inc. 12 – 165
Ejercicio 25 Daily demand (constant): d = 10 Average lead time: L = 6 days Standard deviation of lead time LT = 3 98% service level desired Z for 98% = 2. 055 ROP = ROP d L + Z d LT = (10 units) (6 days) + 2. 055(10 units)(3) = 60 + 61. 65 = 121. 65 Reorder point is about 122 cameras © 2008 Prentice Hall, Inc. 12 – 166
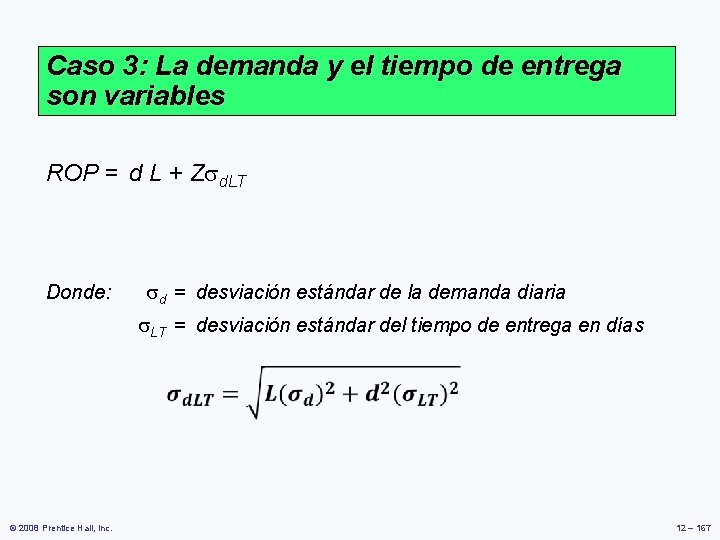
Caso 3: La demanda y el tiempo de entrega son variables ROP = d L + Z d. LT d = desviación estándar de la demanda diaria Donde: LT = desviación estándar del tiempo de entrega en días © 2008 Prentice Hall, Inc. 12 – 167
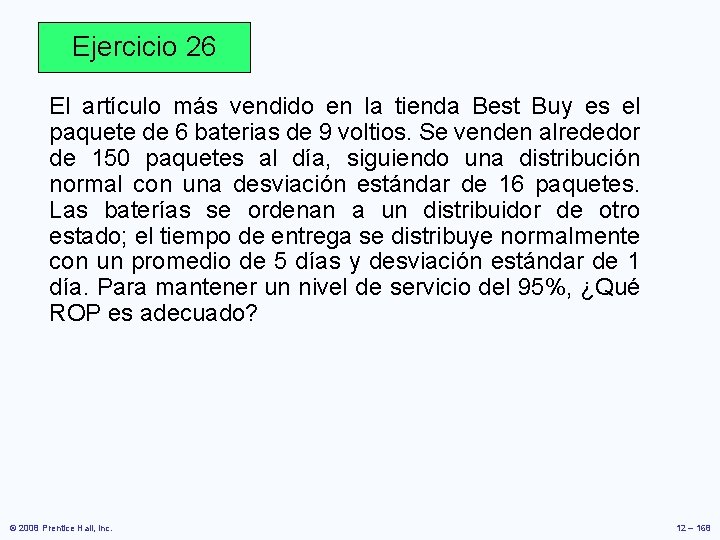
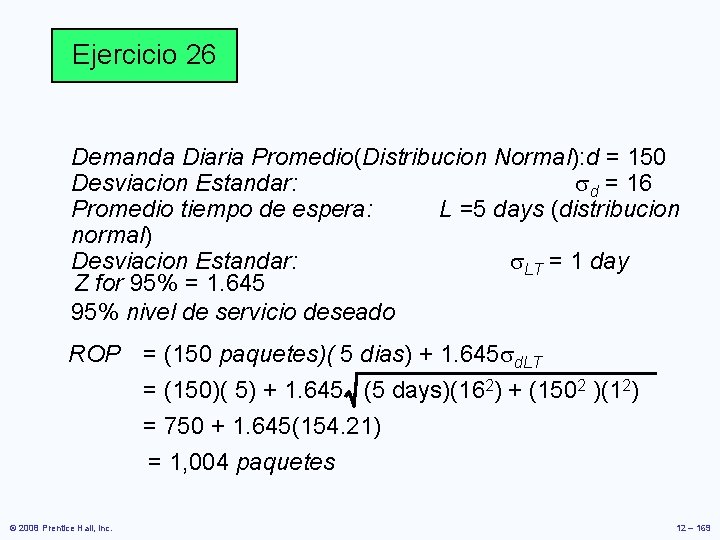
Ejercicio 26 El artículo más vendido en la tienda Best Buy es el paquete de 6 baterias de 9 voltios. Se venden alrededor de 150 paquetes al día, siguiendo una distribución normal con una desviación estándar de 16 paquetes. Las baterías se ordenan a un distribuidor de otro estado; el tiempo de entrega se distribuye normalmente con un promedio de 5 días y desviación estándar de 1 día. Para mantener un nivel de servicio del 95%, ¿Qué ROP es adecuado? © 2008 Prentice Hall, Inc. 12 – 168
Ejercicio 26 Demanda Diaria Promedio(Distribucion Normal): d = 150 Desviacion Estandar: d = 16 Promedio tiempo de espera: L =5 days (distribucion normal) Desviacion Estandar: LT = 1 day Z for 95% = 1. 645 95% nivel de servicio deseado ROP = (150 paquetes)( 5 dias) + 1. 645 d. LT = (150)( 5) + 1. 645 (5 days)(162) + (1502 )(12) = 750 + 1. 645(154. 21) = 1, 004 paquetes © 2008 Prentice Hall, Inc. 12 – 169