
ADM 4007 Finanas Corporativas Decises em Condies de
- Slides: 38
ADM 4007 Finanças Corporativas Decisões em Condições de Risco Os Modelos de Markowitz e Sharpe, o CAPM Parte 1 Baseado em SECURATO, J. R. Decisões financeiras em condições de risco. São Paulo: Atlas, 1996.
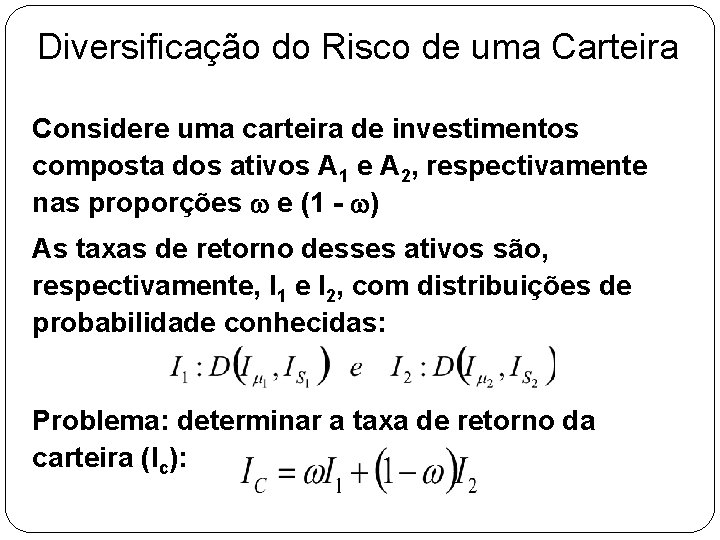
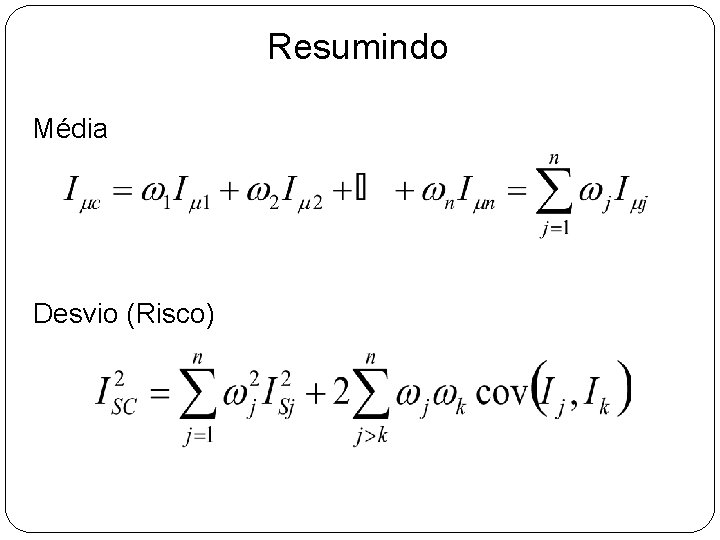
Diversificação do Risco de uma Carteira Considere uma carteira de investimentos composta dos ativos A 1 e A 2, respectivamente nas proporções w e (1 - w) As taxas de retorno desses ativos são, respectivamente, I 1 e I 2, com distribuições de probabilidade conhecidas: Problema: determinar a taxa de retorno da carteira (Ic):
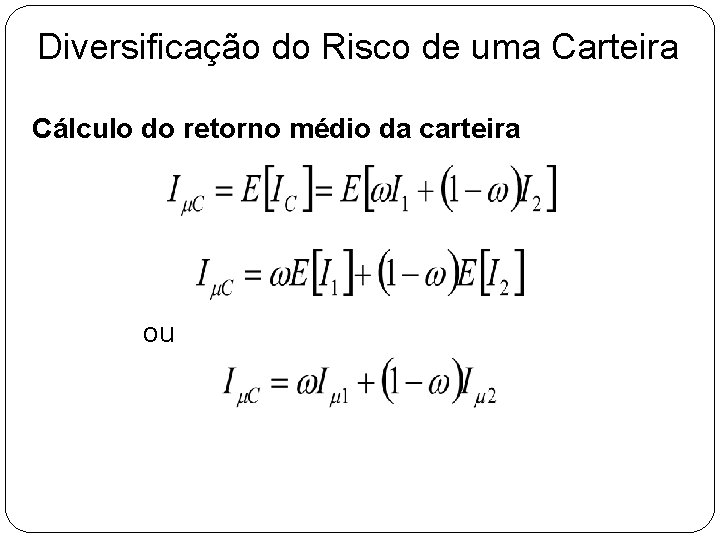
Diversificação do Risco de uma Carteira Cálculo do retorno médio da carteira ou
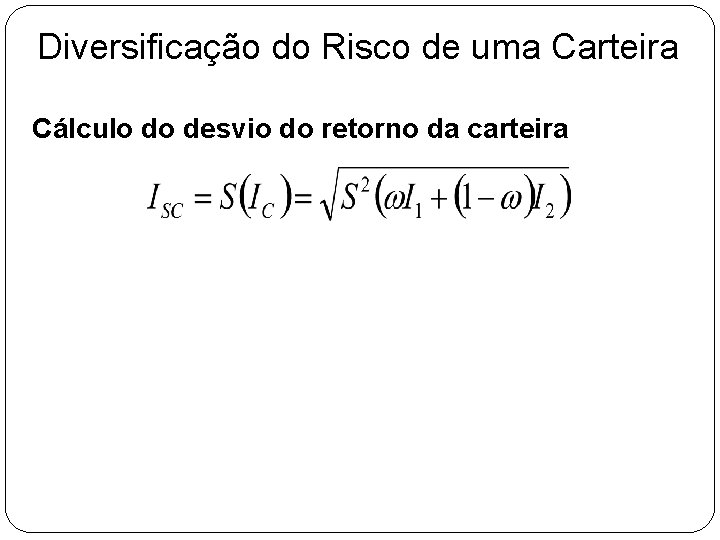
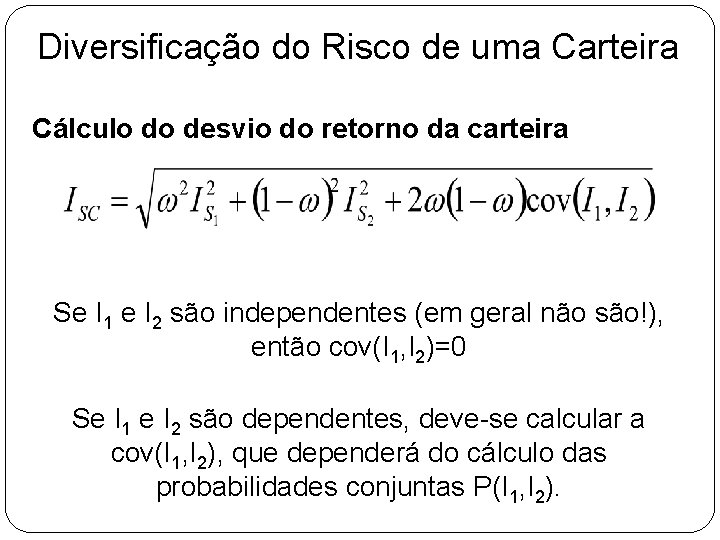
Diversificação do Risco de uma Carteira Cálculo do desvio do retorno da carteira
Diversificação do Risco de uma Carteira Cálculo do desvio do retorno da carteira Se I 1 e I 2 são independentes (em geral não são!), então cov(I 1, I 2)=0 Se I 1 e I 2 são dependentes, deve-se calcular a cov(I 1, I 2), que dependerá do cálculo das probabilidades conjuntas P(I 1, I 2).
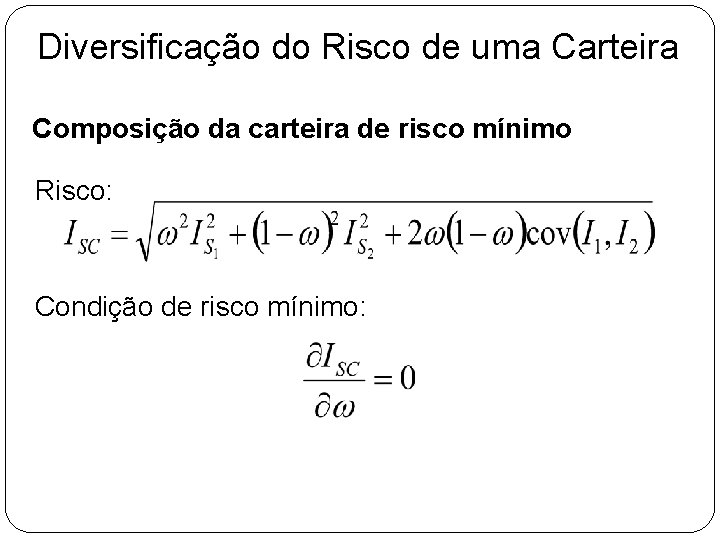
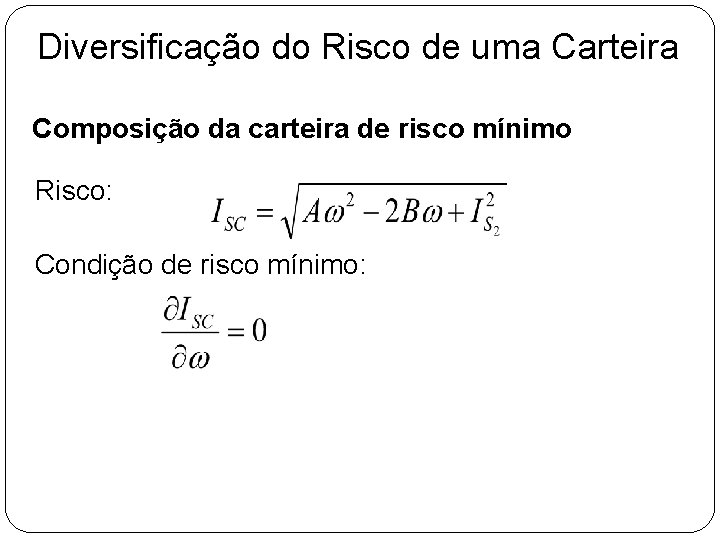
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco: Condição de risco mínimo:
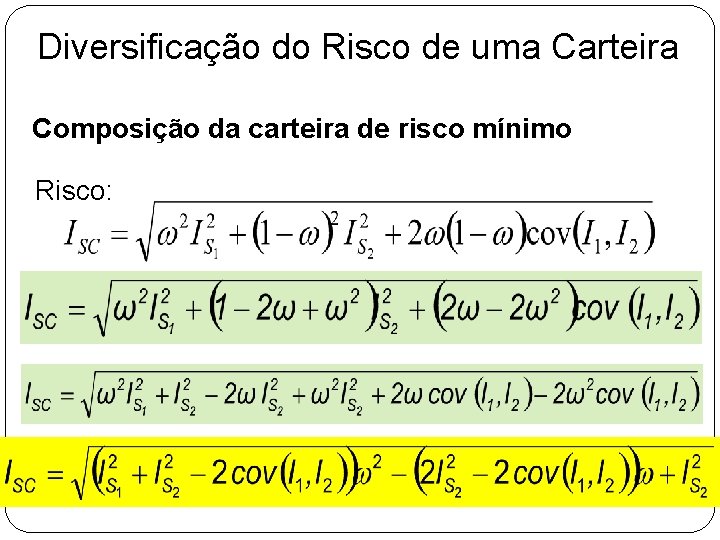
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco:
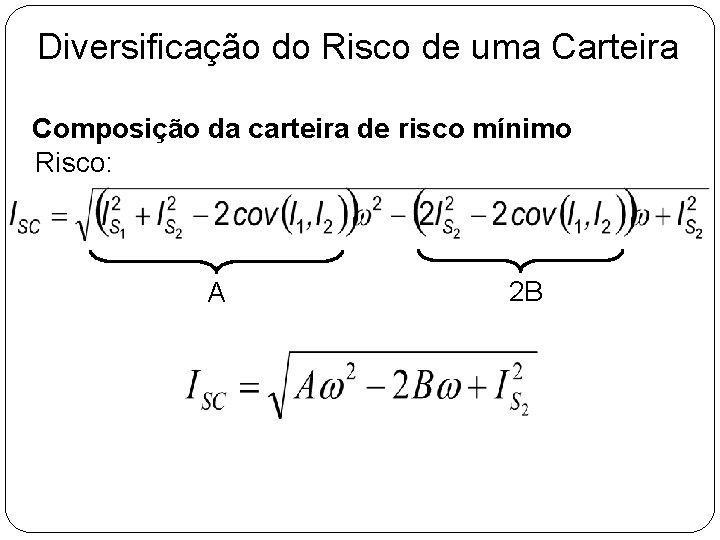
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco: A 2 B
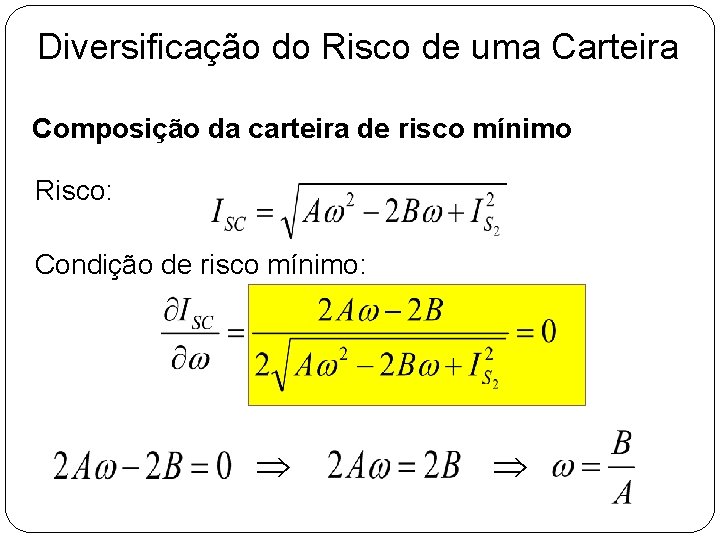
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco: Condição de risco mínimo:
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco: Condição de risco mínimo:
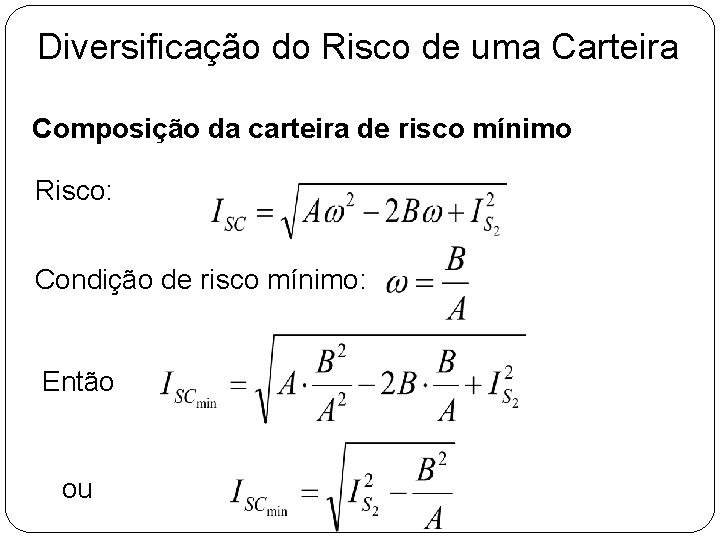
Diversificação do Risco de uma Carteira Composição da carteira de risco mínimo Risco: Condição de risco mínimo: Então ou
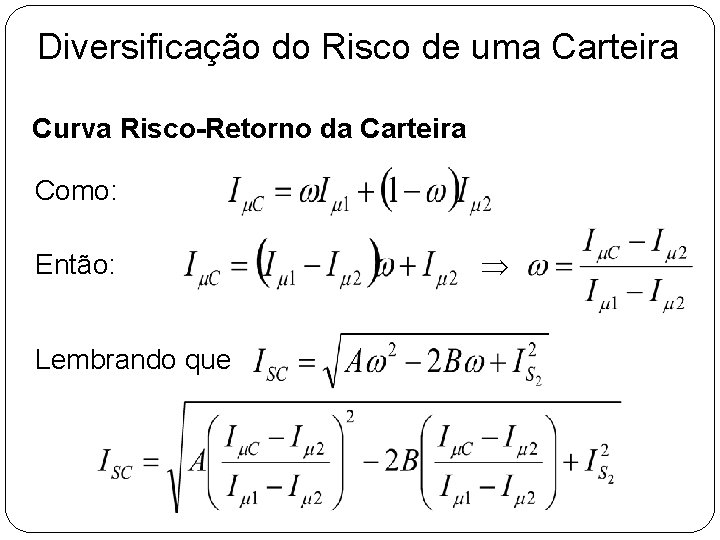
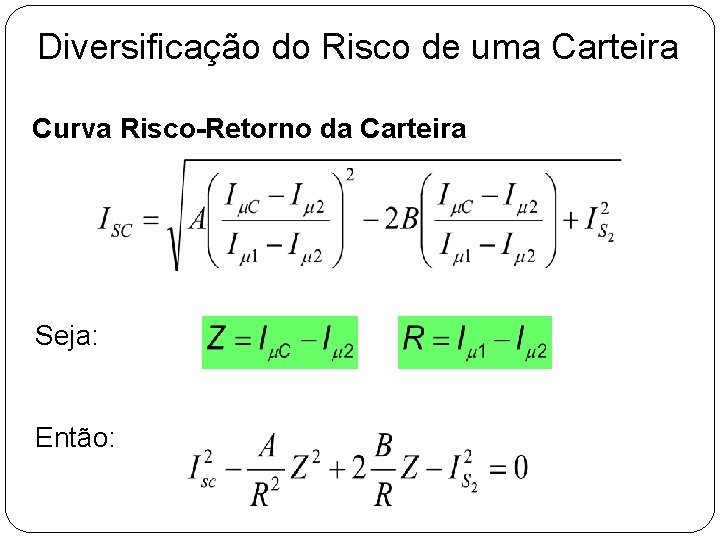
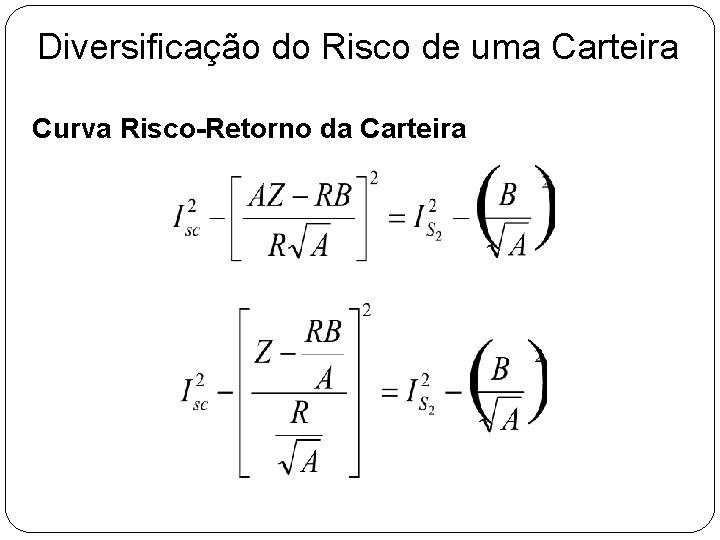
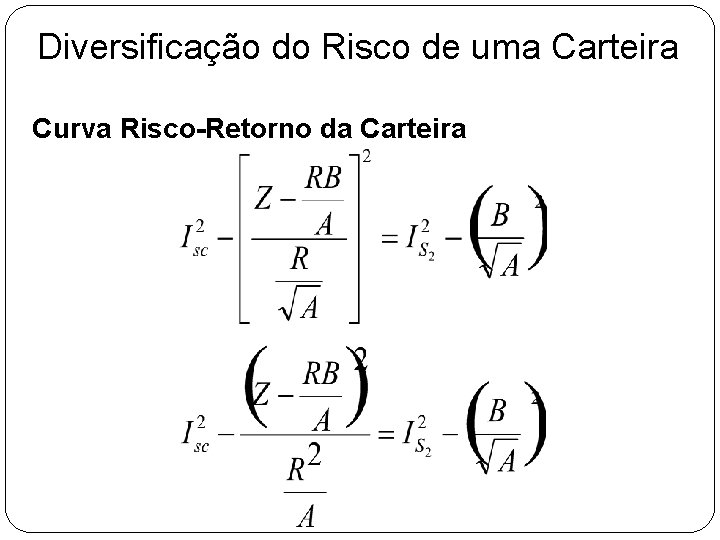
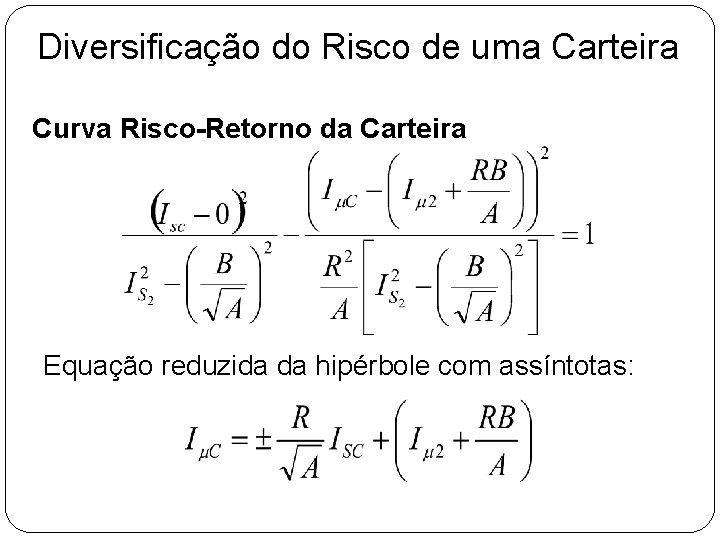
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Como: Então: Lembrando que
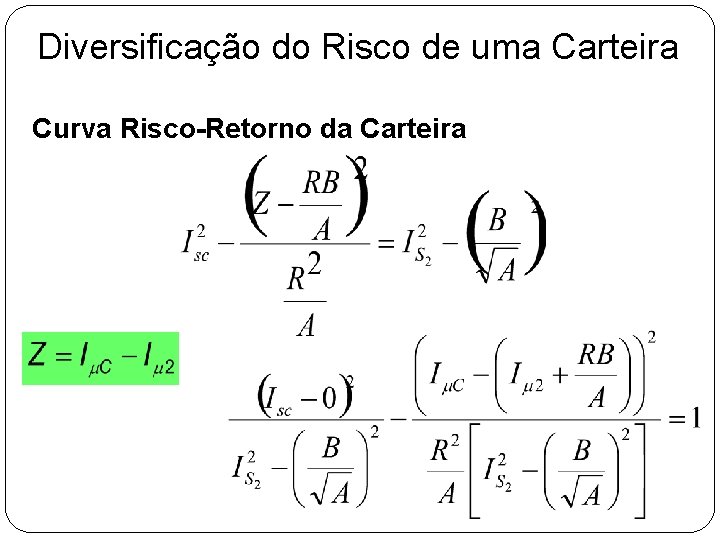
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Seja: Então:
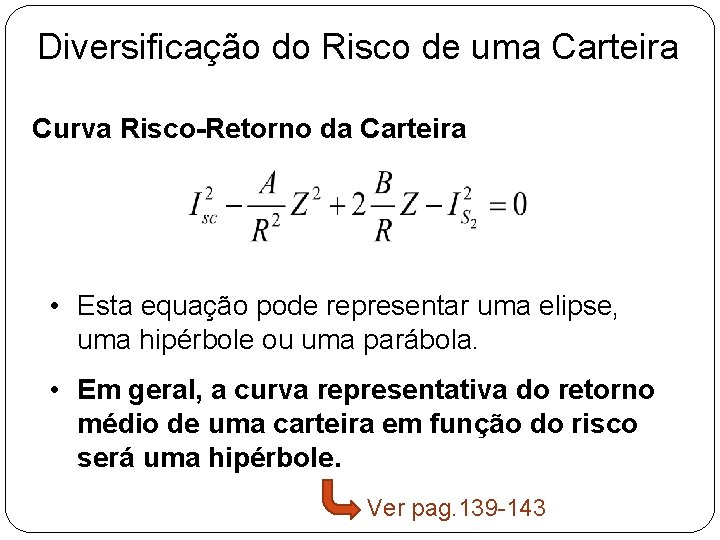
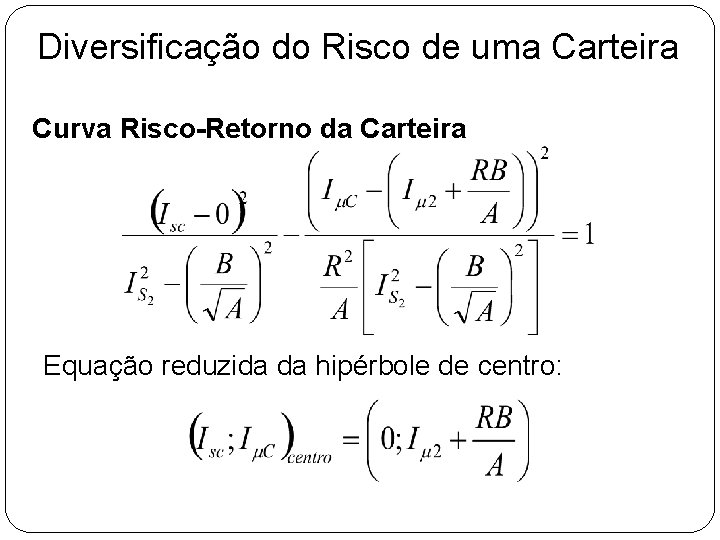
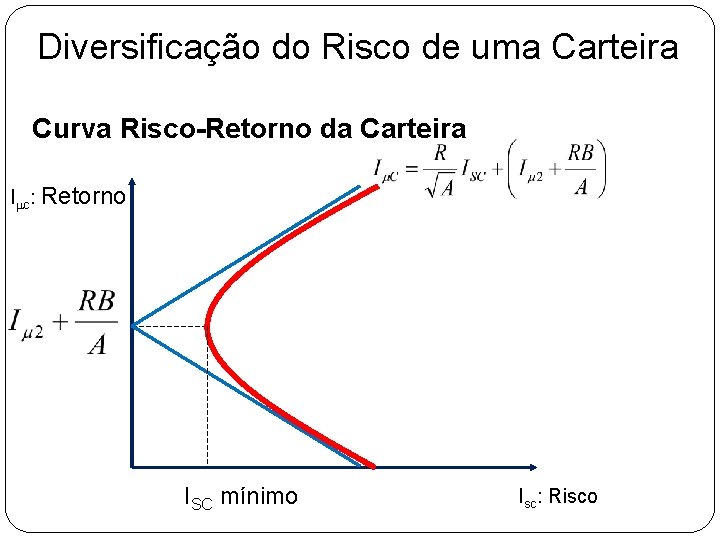
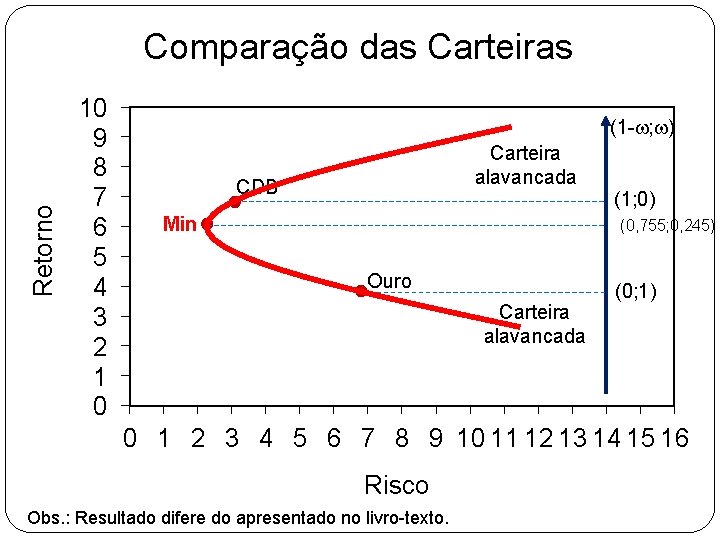
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira • Esta equação pode representar uma elipse, uma hipérbole ou uma parábola. • Em geral, a curva representativa do retorno médio de uma carteira em função do risco será uma hipérbole. Ver pag. 139 -143
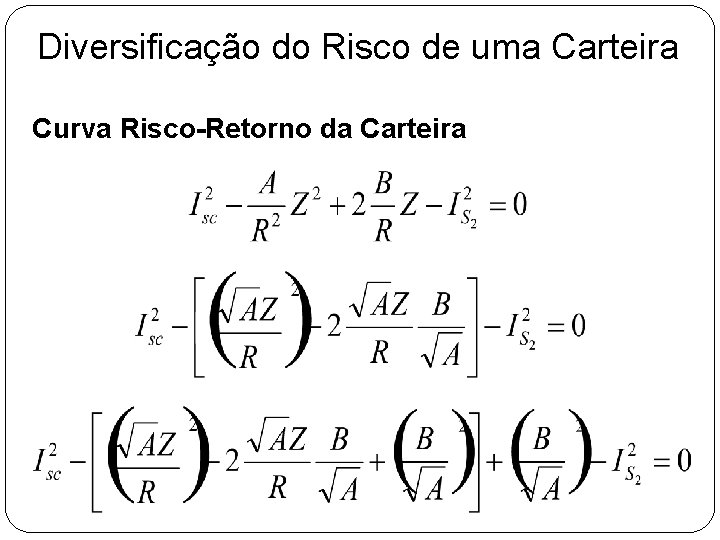
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira
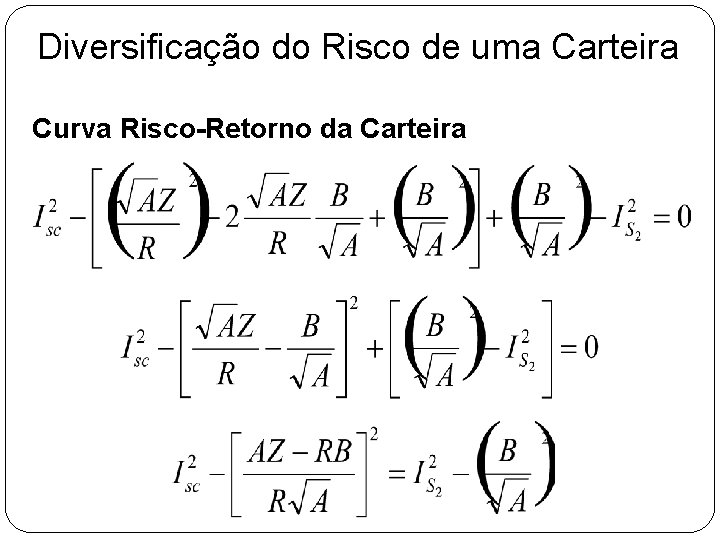
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Equação reduzida da hipérbole de centro:
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Equação reduzida da hipérbole com assíntotas:
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Imc: Retorno ISC mínimo Isc: Risco
Resumindo Média Desvio (Risco)
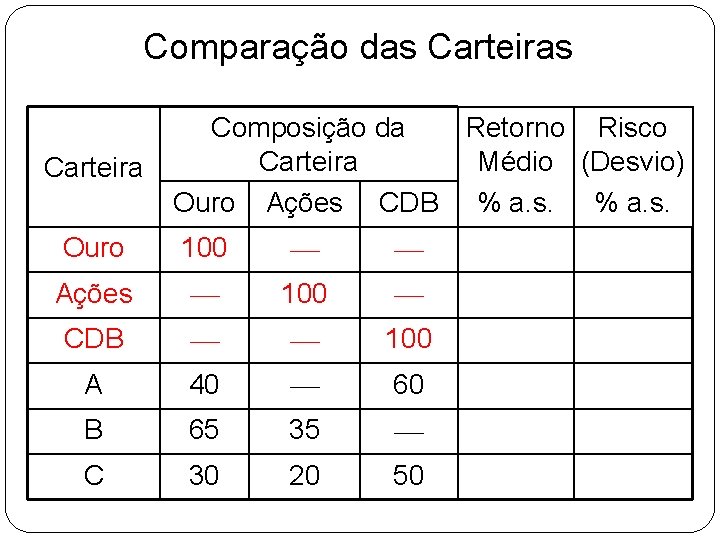
Exercício • Considere três investidores (A, B e C) que estudam a possibilidade de aplicar em ouro, ações ou CDB pelo prazo de 180 dias. • Calcule: a) Média e desvios (riscos) dos ativos b) Risco de cada carteira
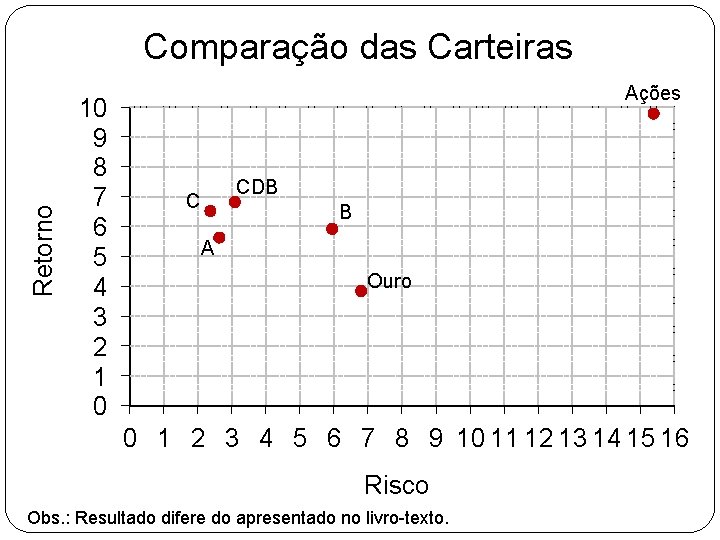
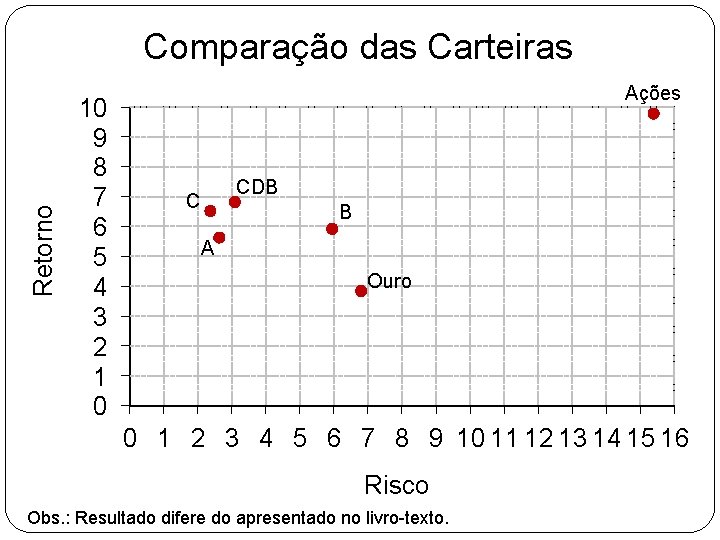
Comparação das Carteira Composição da Retorno Risco Carteira Médio (Desvio) Ouro Ações CDB % a. s. Ouro 100 Ações 100 CDB 100 A 40 60 B 65 35 C 30 20 50
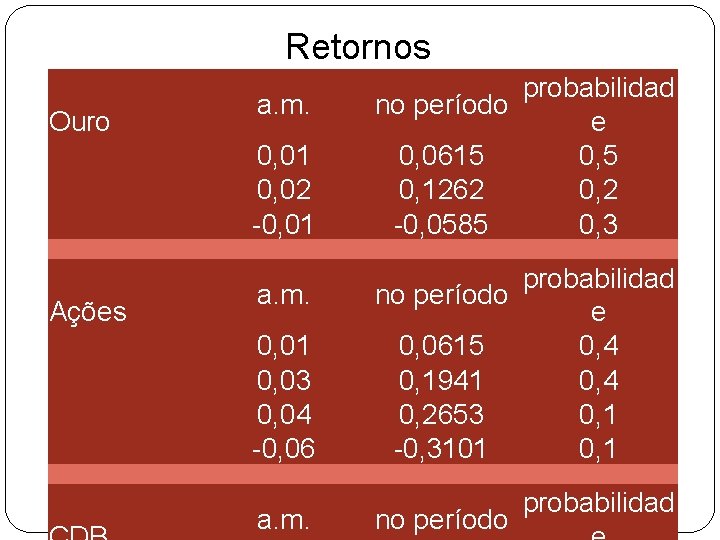
Retornos Ouro a. m. 0, 01 0, 02 -0, 01 Ações a. m. 0, 01 0, 03 0, 04 -0, 06 a. m. probabilidad no período e 0, 0615 0, 1262 0, 2 -0, 0585 0, 3 probabilidad no período e 0, 0615 0, 4 0, 1941 0, 4 0, 2653 0, 1 -0, 3101 0, 1 no período probabilidad
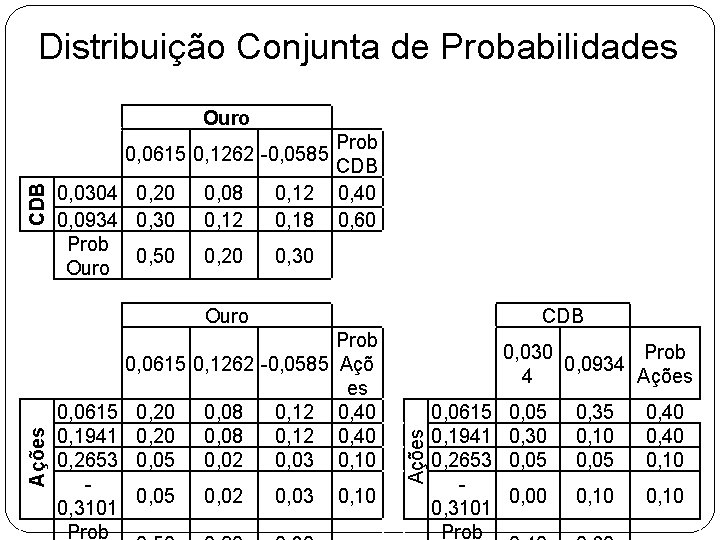
Distribuição Conjunta de Probabilidades Ações Ouro Ações Prob 0, 0615 0, 1262 -0, 0585 CDB 0, 0304 0, 20 0, 08 0, 12 0, 40 0, 0934 0, 30 0, 12 0, 18 0, 60 Prob 0, 50 0, 20 0, 30 Ouro Prob 0, 0615 0, 1262 -0, 0585 Açõ es 0, 0615 0, 20 0, 08 0, 12 0, 40 0, 1941 0, 20 0, 08 0, 12 0, 40 0, 2653 0, 05 0, 02 0, 03 0, 10 0, 3101 Prob CDB CDB 0, 0615 0, 1941 0, 2653 0, 3101 Prob 0, 030 Prob 0, 0934 4 Ações 0, 05 0, 30 0, 05 0, 35 0, 10 0, 05 0, 40 0, 10 0, 00 0, 10
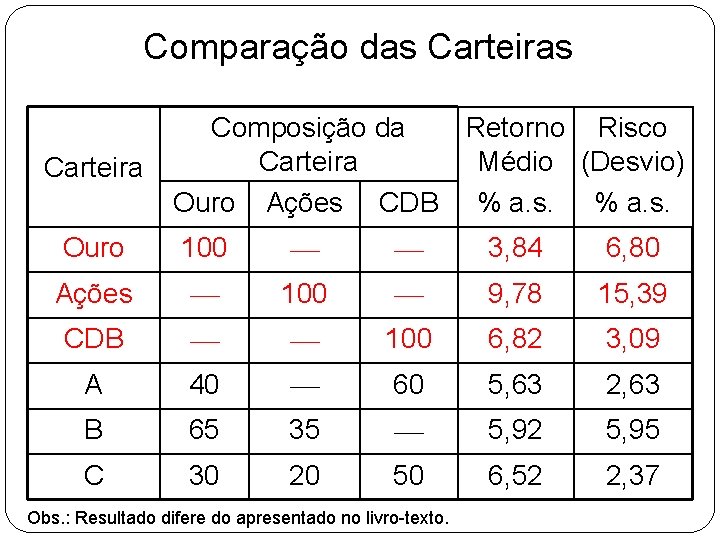
Comparação das Carteira Composição da Retorno Risco Carteira Médio (Desvio) Ouro Ações CDB % a. s. Ouro 100 3, 84 6, 80 Ações 100 9, 78 15, 39 CDB 100 6, 82 3, 09 A 40 60 5, 63 2, 63 B 65 35 5, 92 5, 95 C 30 20 50 6, 52 2, 37 Obs. : Resultado difere do apresentado no livro-texto.
Retorno Comparação das Carteiras 10 9 8 7 6 5 4 3 2 1 0 Ações CDB C B A Ouro 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Risco Obs. : Resultado difere do apresentado no livro-texto.
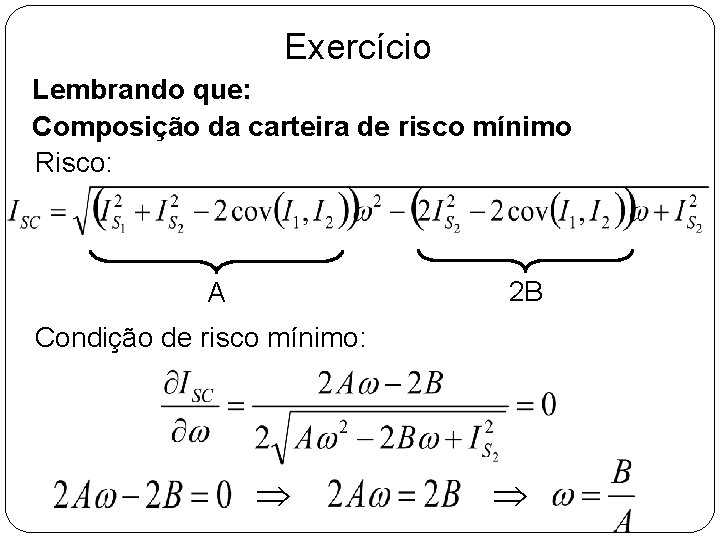
Exercício Lembrando que: Composição da carteira de risco mínimo Risco: 2 B A Condição de risco mínimo:
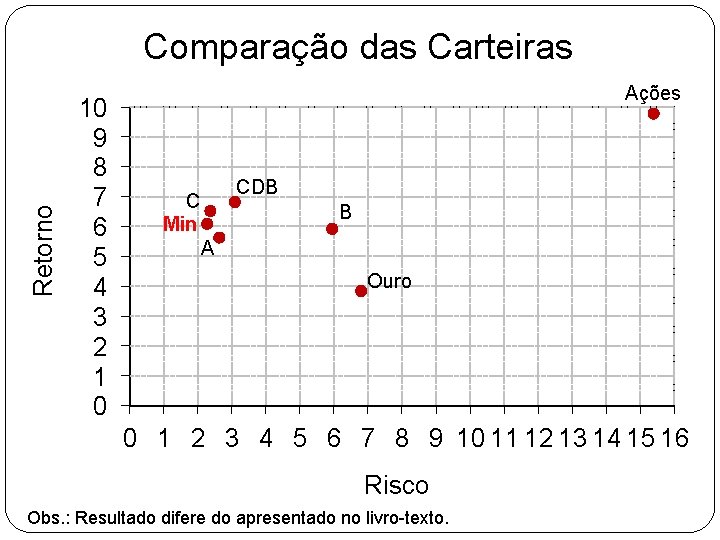
Exercício Calcule: • a composição da carteira com ouro e CDB que dá o ponto de risco mínimo; • O retorno médio dessa carteira de risco mínimo.
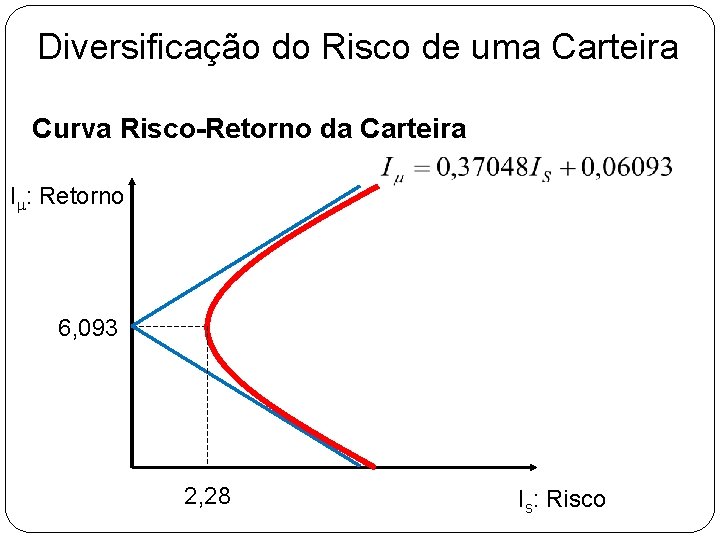
Diversificação do Risco de uma Carteira Curva Risco-Retorno da Carteira Im: Retorno 6, 093 2, 28 Is: Risco
Retorno Comparação das Carteiras 10 9 8 7 6 5 4 3 2 1 0 Ações CDB C B A Ouro 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Risco Obs. : Resultado difere do apresentado no livro-texto.
Retorno Comparação das Carteiras 10 9 8 7 6 5 4 3 2 1 0 Ações CDB C Min B A Ouro 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Risco Obs. : Resultado difere do apresentado no livro-texto.
Retorno Comparação das Carteiras 10 9 8 7 6 5 4 3 2 1 0 (1 -w; w) Carteira alavancada CDB Min (1; 0) (0, 755; 0, 245) Ouro Carteira alavancada (0; 1) 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Risco Obs. : Resultado difere do apresentado no livro-texto.
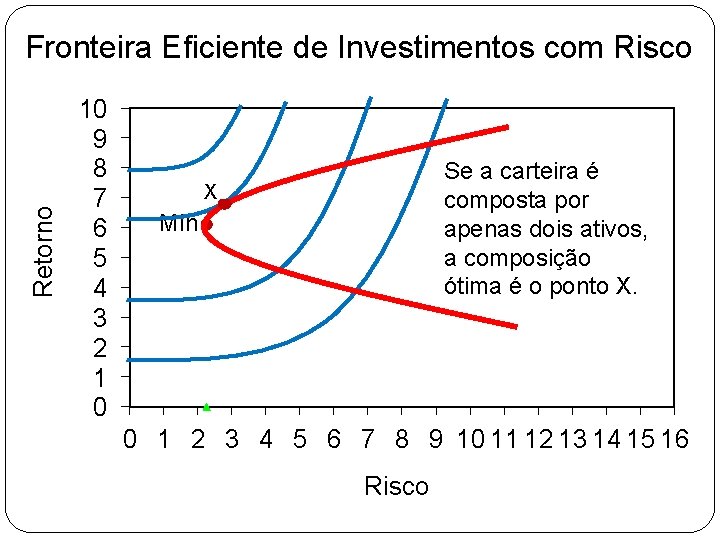
Retorno Fronteira Eficiente de Investimentos com Risco 10 9 8 7 6 5 4 3 2 1 0 Se a carteira é composta por apenas dois ativos, a composição ótima é o ponto X. X Min 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 Risco
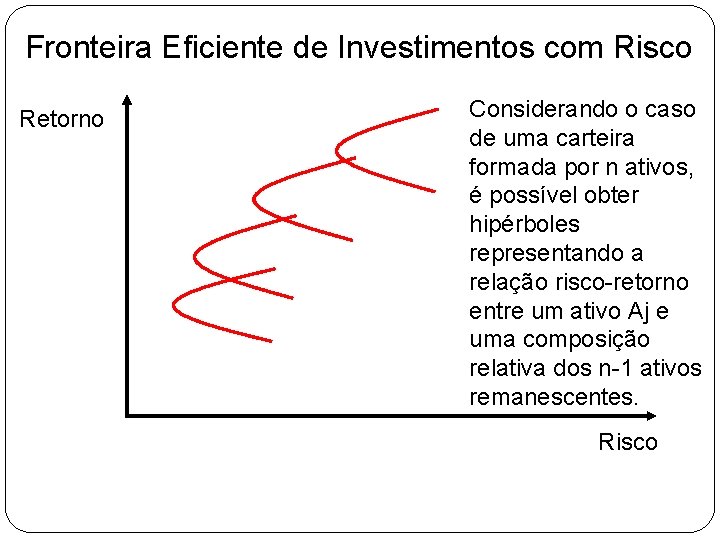
Fronteira Eficiente de Investimentos com Risco Retorno Considerando o caso de uma carteira formada por n ativos, é possível obter hipérboles representando a relação risco-retorno entre um ativo Aj e uma composição relativa dos n-1 ativos remanescentes. Risco
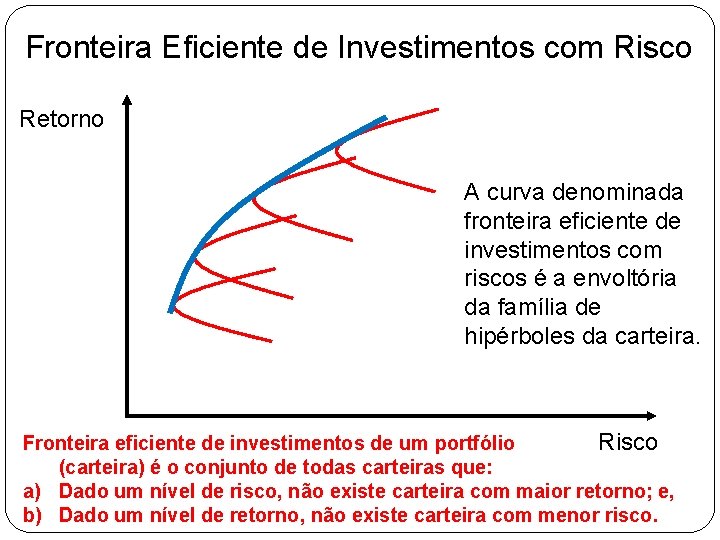
Fronteira Eficiente de Investimentos com Risco Retorno A curva denominada fronteira eficiente de investimentos com riscos é a envoltória da família de hipérboles da carteira. Fronteira eficiente de investimentos de um portfólio Risco (carteira) é o conjunto de todas carteiras que: a) Dado um nível de risco, não existe carteira com maior retorno; e, b) Dado um nível de retorno, não existe carteira com menor risco.