
ACC 423 Contabilidad Intermedia III Inversiones Semana 2
ACC 423 Contabilidad Intermedia III Inversiones Semana 2
Contenido temático 1. Instrumentos financieros 1. 1 Concepto de Instrumento Financiero y su clasificación según la NIF C-2 1. 2 Tipos de instrumentos financieros 1. 3 Diferencia entre deuda e inversión de capital 1. 4 Instrumentos financieros derivados 2. Clasificación de los instrumentos gubernamentales 2. 1 Instrumentos vigentes 2. 2 CETES y BONOS 2. 3 Registro contable de las inversiones 3. Método de capital de inversiones 3. 1 Conceptos 4. Riesgo 4. 1 Concepto de riesgo 4. 2 Clasificación del riesgo
Introducción Muchas empresas cometen el error de dejar el efectivo a la vista en la cuenta de bancos, sin estarlo moviendo para generar intereses, cuando existe un abanico de opciones al momento de destinar ese sobrante de efectivo. Es muy común que en las grandes empresas exista un departamento denominado “Tesorería”, el cual se encarga de la operación del flujo de efectivo (entradas y salidas de dinero) así como de destinar esos excedentes a los distintos instrumentos financieros, los cuales veremos esta semana. Entonces, vamos a iniciar con una frase alusiva al tema de esta semana: “La mayoría de la gente invierte el 95% con los ojos y sólo el 5% con la mente. A menudo compran de manera emocional, en vez de hacerlo racionalmente".
1. Instrumentos Financieros 1. 1 Conceptos de Instrumento financiero y su clasificación según la NIF C-2 Un instrumento financiero es cualquier contrato que dé origen tanto a un activo financiero de una entidad como a un pasivo financiero o instrumento de capital de otra entidad. Activo Financiero Se clasifica en Pasivo financiero Instrumento de Capital
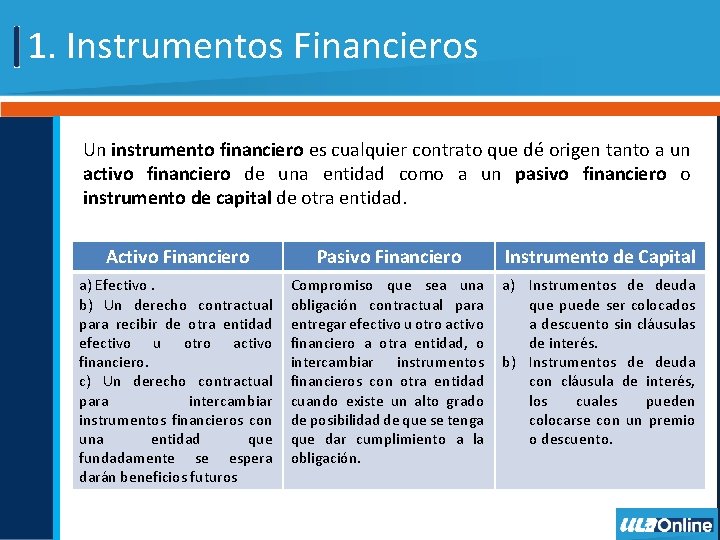
1. Instrumentos Financieros Un instrumento financiero es cualquier contrato que dé origen tanto a un activo financiero de una entidad como a un pasivo financiero o instrumento de capital de otra entidad. Activo Financiero a) Efectivo. b) Un derecho contractual para recibir de otra entidad efectivo u otro activo financiero. c) Un derecho contractual para intercambiar instrumentos financieros con una entidad que fundadamente se espera darán beneficios futuros Pasivo Financiero Instrumento de Capital Compromiso que sea una a) Instrumentos de deuda obligación contractual para que puede ser colocados entregar efectivo u otro activo a descuento sin cláusulas financiero a otra entidad, o de interés. intercambiar instrumentos b) Instrumentos de deuda financieros con otra entidad con cláusula de interés, cuando existe un alto grado los cuales pueden de posibilidad de que se tenga colocarse con un premio que dar cumplimiento a la o descuento. obligación.
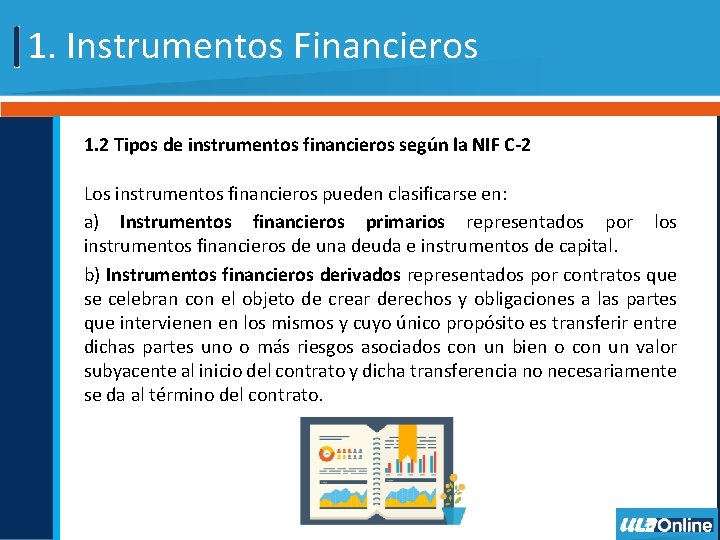
1. Instrumentos Financieros 1. 2 Tipos de instrumentos financieros según la NIF C-2 Los instrumentos financieros pueden clasificarse en: a) Instrumentos financieros primarios representados por los instrumentos financieros de una deuda e instrumentos de capital. b) Instrumentos financieros derivados representados por contratos que se celebran con el objeto de crear derechos y obligaciones a las partes que intervienen en los mismos y cuyo único propósito es transferir entre dichas partes uno o más riesgos asociados con un bien o con un valor subyacente al inicio del contrato y dicha transferencia no necesariamente se da al término del contrato.
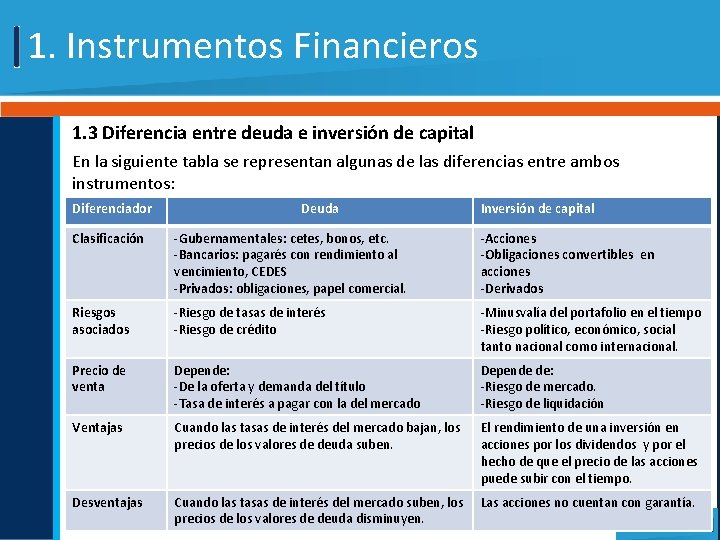
1. Instrumentos Financieros 1. 3 Diferencia entre deuda e inversión de capital En la siguiente tabla se representan algunas de las diferencias entre ambos instrumentos: Diferenciador Deuda Inversión de capital Clasificación -Gubernamentales: cetes, bonos, etc. -Bancarios: pagarés con rendimiento al vencimiento, CEDES -Privados: obligaciones, papel comercial. -Acciones -Obligaciones convertibles en acciones -Derivados Riesgos asociados -Riesgo de tasas de interés -Riesgo de crédito -Minusvalía del portafolio en el tiempo -Riesgo político, económico, social tanto nacional como internacional. Precio de venta Depende: -De la oferta y demanda del título -Tasa de interés a pagar con la del mercado Depende de: -Riesgo de mercado. -Riesgo de liquidación Ventajas Cuando las tasas de interés del mercado bajan, los precios de los valores de deuda suben. El rendimiento de una inversión en acciones por los dividendos y por el hecho de que el precio de las acciones puede subir con el tiempo. Desventajas Cuando las tasas de interés del mercado suben, los precios de los valores de deuda disminuyen. Las acciones no cuentan con garantía.
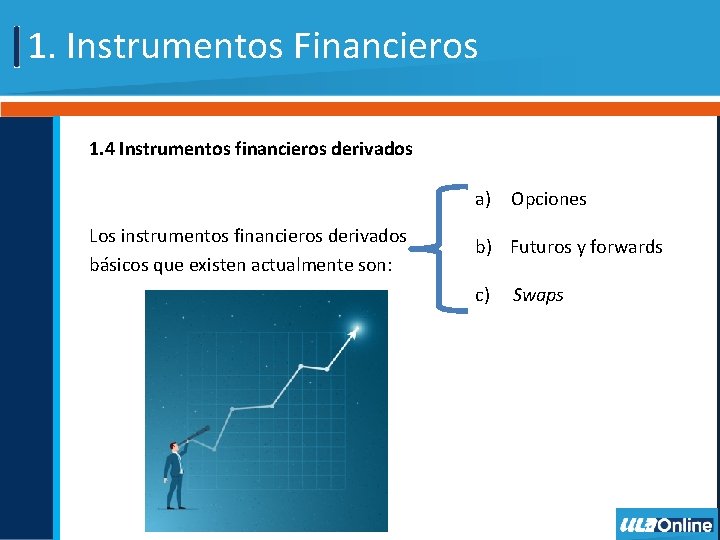
1. Instrumentos Financieros 1. 4 Instrumentos financieros derivados a) Opciones Los instrumentos financieros derivados básicos que existen actualmente son: b) Futuros y forwards c) Swaps
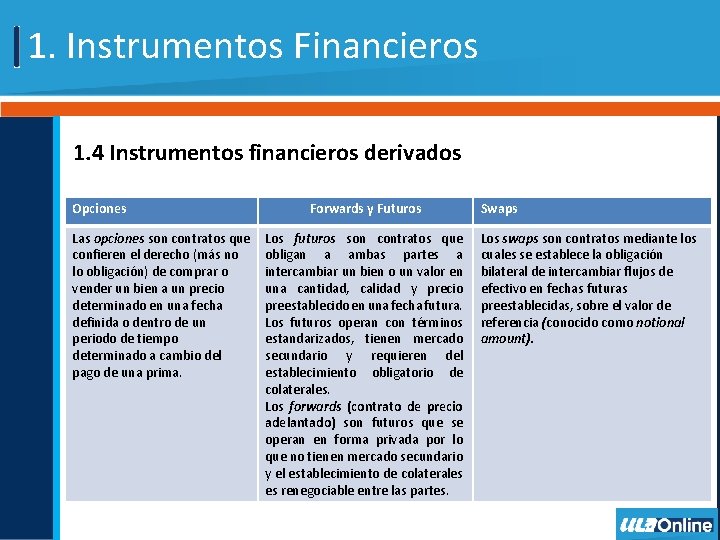
1. Instrumentos Financieros 1. 4 Instrumentos financieros derivados Opciones Las opciones son contratos que confieren el derecho (más no lo obligación) de comprar o vender un bien a un precio determinado en una fecha definida o dentro de un periodo de tiempo determinado a cambio del pago de una prima. Forwards y Futuros Los futuros son contratos que obligan a ambas partes a intercambiar un bien o un valor en una cantidad, calidad y precio preestablecido en una fecha futura. Los futuros operan con términos estandarizados, tienen mercado secundario y requieren del establecimiento obligatorio de colaterales. Los forwards (contrato de precio adelantado) son futuros que se operan en forma privada por lo que no tienen mercado secundario y el establecimiento de colaterales es renegociable entre las partes. Swaps Los swaps son contratos mediante los cuales se establece la obligación bilateral de intercambiar flujos de efectivo en fechas futuras preestablecidas, sobre el valor de referencia (conocido como notional amount).
2. Clasificación de instrumentos gubernamentales Los gobiernos emiten instrumentos de inversión con el fin de financiar sus operaciones. Características: • Son seguros y flexibles de riesgo, pues el pago es garantizado por el gobierno federal. • Son de fácil conversión al efectivo.
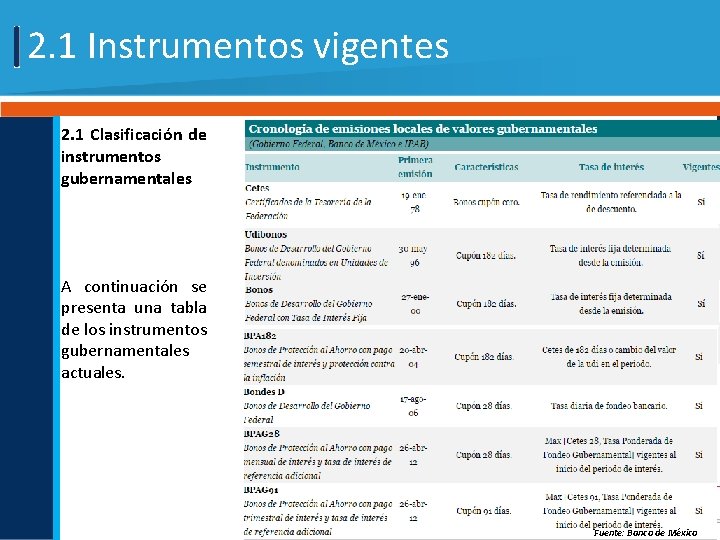
2. 1 Instrumentos vigentes 2. 1 Clasificación de instrumentos gubernamentales A continuación se presenta una tabla de los instrumentos gubernamentales actuales. Fuente: Banco de México
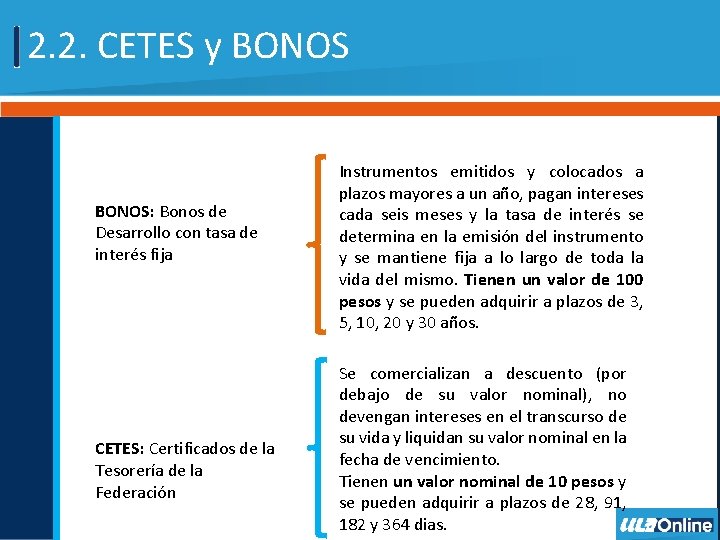
2. 2. CETES y BONOS: Bonos de Desarrollo con tasa de interés fija CETES: Certificados de la Tesorería de la Federación Instrumentos emitidos y colocados a plazos mayores a un año, pagan intereses cada seis meses y la tasa de interés se determina en la emisión del instrumento y se mantiene fija a lo largo de toda la vida del mismo. Tienen un valor de 100 pesos y se pueden adquirir a plazos de 3, 5, 10, 20 y 30 años. Se comercializan a descuento (por debajo de su valor nominal), no devengan intereses en el transcurso de su vida y liquidan su valor nominal en la fecha de vencimiento. Tienen un valor nominal de 10 pesos y se pueden adquirir a plazos de 28, 91, 182 y 364 dias.

2. 3 Registro contable de las inversiones Caso 1 : Depósitos a plazo La Empresa, S. A. invirtió $ 1, 500, 000. 00 en una Institución Bancaria el 1 de marzo del 2016 a una tasa de 7. 5 % anual y con vencimiento a 28 días. A los 28 días, fecha de vencimiento de la inversión, se cobran los intereses y la inversión y se depositan en banco. ¿Qué tienes que hacer? 1º Registrar en diario: Cargando a Instrumentos financieros la inversión por $1, 500, 000. 00 2º. Registrar en diario: El reembolso del depósito a plazo más sus intereses con su respectivo IVA. Tienes que hacer el cálculo de los intereses generados antes de realizar su registro*.

2. 3 Registro contable de las inversiones Caso 1 : Depósitos a plazo 1º Registrar en diario: Cargando a Instrumentos financieros la inversión por $1, 500, 000. 00 Fecha Concepto 01/03/2016 1 Parcial Inversiones temporales Depósitos a plazo Bancos Adquisición de un pagaré de renta fija a 28 días. Debe Haber $ 1, 500, 000

2. 3 Registro contable de las inversiones Caso 1 : Depósitos a plazo 2º. Registrar en diario: El reembolso del depósito a plazo más sus intereses con su respectivo IVA. Tienes que hacer el cálculo de los intereses generados antes de realizar su registro* Determinar los intereses*: C= $ 1, 500, 000 i= 7. 5% anual, t= 28 días. I= Cit /360 I = 1, 500, 000 x 0. 075 x 28/360 I= $ 8, 750. 00 Fecha Concepto 28/03/2016 1 Parcial Bancos Haber $ 1’ 510, 150 Inversiones Temporales Depósito a plazo Debe $ 1’ 500, 000 Productos financieros 8, 750 Iva trasladado 1, 400 Cobro de los intereses y la inversión del depósito a plazo a 28 días.

2. 3 Registro contable de las inversiones Caso 2 : BONOS La Empresa, S. A. Invirtió $ 2, 000 en bonos gubernamentales a 91 días, el 1 de mayo del 2016 a una tasa del 7. 0 % anual. El 10 de junio se vio en la necesidad de vender el total de los bonos a un precio de $9. 95. La casa de bolsa cobra una comisión por operación, ya sea de compra o venta de 0. 4% ¿Qué tienes que hacer? 1º Determinar: precio de compra, número de bonos comprados, costo de la inversión en valor unitario. 2º. Registrar en diario: cargando a Inversiones temporales de la compra de 202, 792. 45 bonos gubernamentales a $9. 8623. 3º. Registrar en diario: La venta de bonos anticipada, calculando el monto recibido una vez que se le ha restado la comisión.

2. 3 Registro contable de las inversiones Caso 2 : BONOS 1º. Determinar: precio de Compra, número de bonos comprados, costo de la inversión en valor unitario. Resultados Precio de compra Costo de la inversión Bonoss comprados $9. 8231 Pc =10 -(10*0. 070*91/360)= $9. 8231 $9. 8623 Ci = $ 9. 8231*1. 004= $9. 8623 202, 792. 45 IC= $2’ 000, 000/ 9. 8623= 202, 792. 45

2. 3 Registro contable de las inversiones Caso 2 : BONOS 2º. Registro a Inversiones temporales de la compra de 202, 792. 45 bonos gubernamentales a $9. 8623. 202, 792. 45 * $9. 8623 = 1’ 999, 998. 98 Lo cerraremos a $2’ 000, 000. 00, pero pueden dejarlo en $1’ 999, 998. 98 Fecha Concepto 01/05/2016 1 Parcial Inversiones temporales Bonos gubernamentales Bancos Compra de 202, 792. 45 bonos gubernamentales a 91 días con una tasa del 7. 0% anual y una comisión de 4%. Debe Haber $2, 000. 00 $2’ 000, 000. 00 $2, 000. 00

2. 3 Registro contable de las inversiones Caso 2 : BONOS 3º. Registrar la venta de bonos: 1) Efectivo Recibido= 202, 792. 45*$ 9. 95= 2, 017, 784. 88 2) Comisión venta= 2’ 017, 784. 88 *. 004= 8071. 13951 3) ER-COMISION= 2’ 009, 713. 74 menos el registro de Inversiones Temporales = Intereses devengados Fecha Concepto 01/05/2016 1 Bancos Inversiones temporales Parcial Debe Haber 2, 011, 267. 94 $2, 000. 00 Intereses devengados 9, 713. 74 Iva trasladado 1, 554. 20 Compra de 202, 792. 45 bonos gubernamentales a 91 días con una tasa del 7. 0% anual y una comisión de 4%

2. 3 Registro contable de las inversiones Caso 3 : CETES La Empresa, S. A. adquirió 2, 000 Cetes que tienen un valor nominal de $ 10, 000 c/u el 1 de abril de 2016, con un vencimiento a 91 días, con una tasa de descuento de 5% anual pagando el 3% de comisión más IVA. ¿Qué tienes que hacer? 1 º. Registrar en diario: la adquisición de los cetes incluyendo la comisión de la compra. 2º. Registrar en diario: el cobro de los intereses y de la inversión al vencimiento.

2. 3 Registro contable de las inversiones Caso 3 : CETES Caso Cetes DATOS ASIENTO 1 Tabla de Cálculos 2, 000 CETES $ 10, 000 VALOR NOMINAL (VN) $ 20, 000 MONTO A INVERTIR (CETES * VN) PRECIO DE COMPRA VN –(VN * 5% *91 /360) $ 9, 874 $ 9, 873, 611 $ 296, 208 Monto a invertir (CETES * PC) MONTO A INVERTIR * comisión del 3% $ 10, 169, 819 Monto a invertir + comisión $ 47, 393 IVA DE LA COMISIÒN DATOS ASIENTO 2 Inversiones a la vista (IV) Intereses ganados $ 10, 169, 819 $ 128, 535 ( IV* 5% *91/360) Iva trasladado de los intereses 20, 566

2. 3 Registro contable de las inversiones Caso 3 : CETES Asiento 1 Registro de la adquisición de los cetes incluyendo la comisión de la compra. Fecha Concepto 01/04/2016 1 Parcial Inversiones temporales CETES Iva acreditable Bancos Compra de 2000 CETES a 91 días y una tasa de descuento de 5% anual. Debe Haber $ 10, 169, 819 $ 1, 500, 000 47, 393 $ 10, 271, 212

2. 3 Registro contable de las inversiones Caso 3 : CETES Asiento 2 Registro de El cobro de los intereses y de la inversión al vencimiento. Fecha Concepto 28/03/2016 1 Parcial Bancos Productos financieros Iva trasladado Cobro de los intereses y la inversión del depósito a plazo a 28 días. Haber $ 10, 318, 920 Inversiones temporales CETES Debe $10, 169, 819 128, 535 20, 566
3. Método de capital de inversiones 3. 1. Conceptos Valor de mercado: es la cantidad que se puede obtener de la venta o la cantidad que debe pagarse por la adquisición de un instrumento financiero en un mercado de valores organizado y reconocido. Valor razonable: es la cantidad por la cual puede intercambiarse un activo financiero, o liquidarse un pasivo financiero, entre partes interesadas y dispuestas, en una transacción en libre competencia.
3. Método de capital de inversiones Reconocimiento: es la incorporación de los efectos de las transacciones y otros eventos cuantificables en los estados financieros, que incluye la transacción inicial, en la fecha en que se realiza la operación y sus cambios en periodos posteriores, provenientes de eventos económicos o derivados de las consecuencias del paso del tiempo. Costo de adquisición: es la cantidad de efectivo o su equivalente entregado a cambio de un activo financiero. Los gastos de compra, primas o descuentos son parte integrante del costo de adquisición. Para todos los efectos de la NIF C-2, el costo de adquisición de los activos financieros y pasivos financieros denominados en moneda extranjera o en unidades de inversión (UDIS) es el expresado en moneda extranjera o en UDIS en el momento de su adquisición y, en consecuencia, deberán ser convertidos a su equivalente en moneda nacional al cierre de cada periodo contable.

3. Método de capital de inversiones Conservados a vencimiento. Son los instrumentos financieros de deuda en los que, al momento de invertir en ellos se tiene la intención comprobada de mantener dicha inversión hasta su vencimiento. La intención comprobada podrá representarse mediante la capacidad financiera de la entidad para sostener la inversión durante toda la vigencia de la emisión. Con fines de negociación. Son los instrumentos financieros en los que desde el momento de invertir en ellos se tiene la intención de negociarlos en un corto plazo y en fechas anteriores a su vencimiento, con el objeto de obtener ganancias con base en sus cambios de valor en el mercado y no sólo mediante los rendimientos inherentes.
3. Método de capital de inversiones Disponibles para su venta. Son los instrumentos financieros en los que desde el momento de invertir en ellos se tiene la intención de negociarlos en el mediano plazo y en fechas anteriores a su vencimiento, con el objeto de obtener ganancias con base en sus cambios de valor en el mercado y no sólo mediante los rendimientos inherentes. Compensación de activos financieros y pasivos financieros. Es la posibilidad de compensar los activos y pasivos financieros en el balance general para presentar el valor neto correspondiente. Es necesario que consultes detalladamente la NIF C-2
4. Riesgo Concepto de Riesgo. Es la posibilidad de que ocurra algún evento o acontecimiento en el futuro que cambie las circunstancias actuales o esperadas que han servido de fundamento a la valuación de activos financieros y pasivos financieros, y que de ocurrir dicho evento o acontecimiento puede ocasionar una pérdida o una ganancia o cambios en los flujos de efectivo futuros.
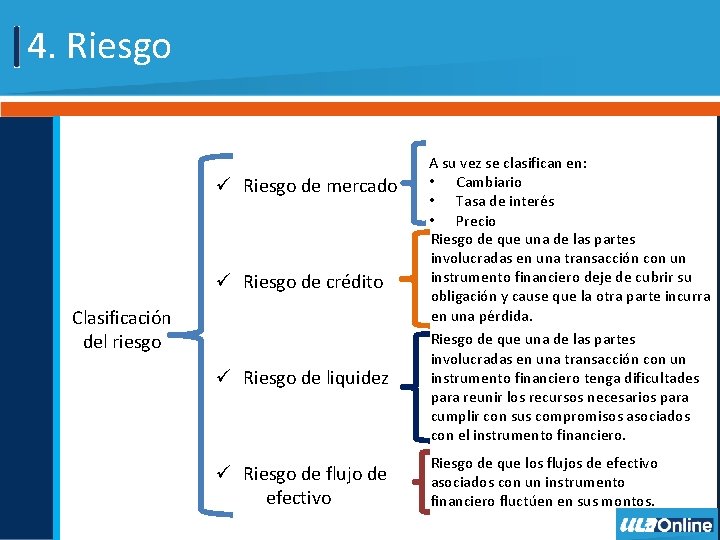
4. Riesgo ü Riesgo de mercado ü Riesgo de crédito Clasificación del riesgo ü Riesgo de liquidez ü Riesgo de flujo de efectivo A su vez se clasifican en: • Cambiario • Tasa de interés • Precio Riesgo de que una de las partes involucradas en una transacción con un instrumento financiero deje de cubrir su obligación y cause que la otra parte incurra en una pérdida. Riesgo de que una de las partes involucradas en una transacción con un instrumento financiero tenga dificultades para reunir los recursos necesarios para cumplir con sus compromisos asociados con el instrumento financiero. Riesgo de que los flujos de efectivo asociados con un instrumento financiero fluctúen en sus montos.
Referencias • Mendoza, M. (2012). Contabilidad Intermedia: alumno. 5ª ed. México: IMPC. (Disponible en la Biblioteca Virtual ULA, colección Vlex). • Moreno, J. (2014). Contabilidad Superior. México: Grupo Editorial Patria. (Disponible en la Biblioteca Virtual ULA, colección e - libro). • Álvarez, M. y Morales, J. (2014). Contabilidad de sociedades. México: Grupo Editorial Patria. (Disponible en la Biblioteca Virtual ULA, colección e – libro). • Guajardo, G. y Andrade, N. (2008). Contabilidad Financiera. (5 a. ed. ). México: Mc. Graw-Hill (Disponible en la Biblioteca Virtual ULA, colección e – libro Mc. Graw-Hill). • Instituto Mexicano de Contadores Públicos. (2013). Normas de Información Financiera. NIF C-2 Capital Contable. México: IMCP.
- Slides: 30